
Taille et part du marché des électrodes de cardiologie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 123.87 Millions de dollars américains |
| Taille du Marché (2031) | 160.19 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.27 % |
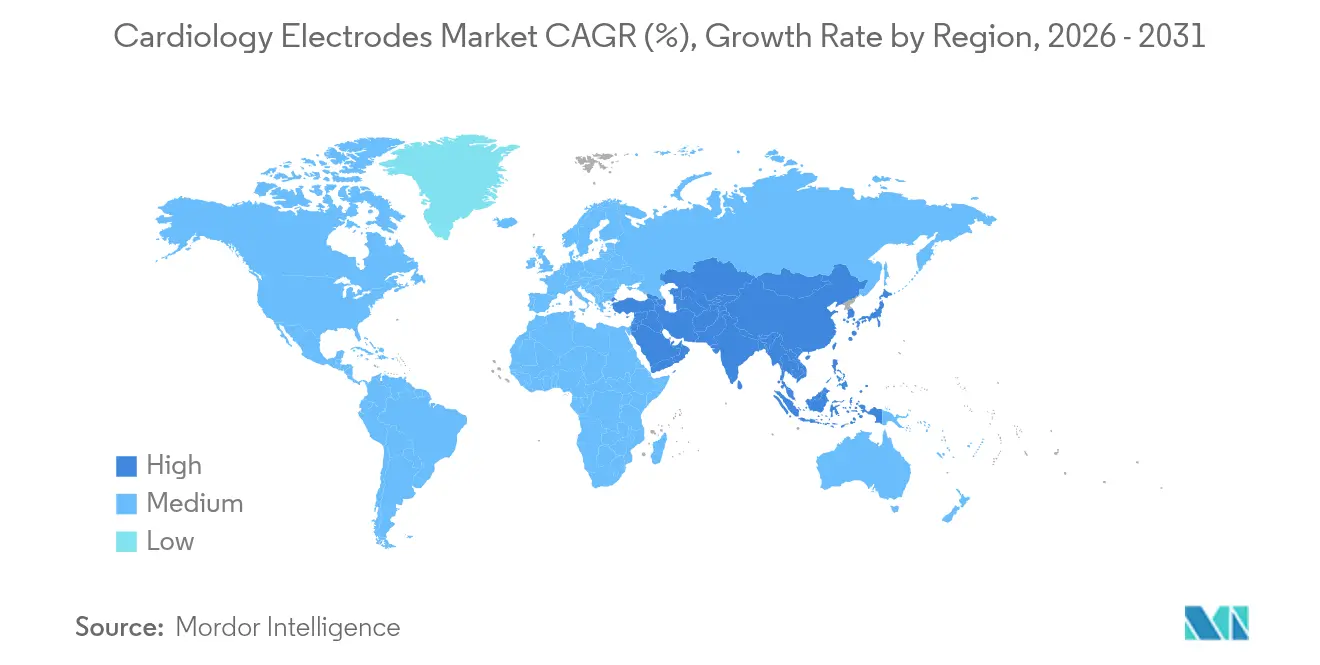
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
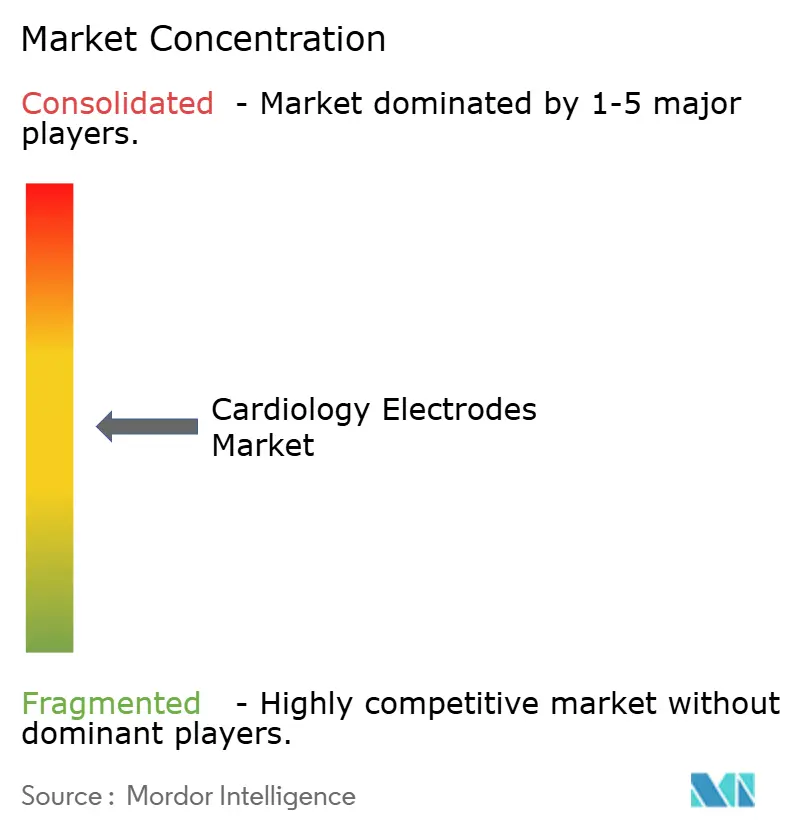
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des électrodes de cardiologie par Mordor Intelligence
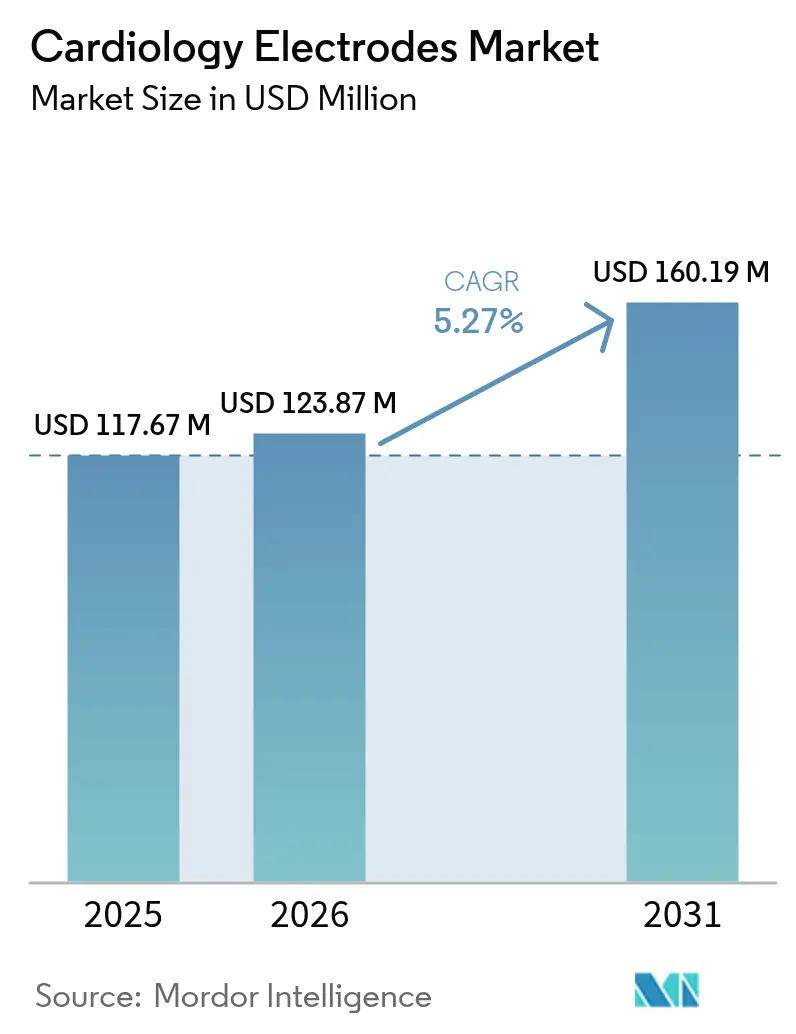
La taille du marché des électrodes de cardiologie en 2026 est estimée à 123,87 millions USD, en progression par rapport à la valeur de 2025 de 117,67 millions USD, avec des projections pour 2031 indiquant 160,19 millions USD, croissant à un TCAC de 5,27 % sur la période 2026-2031.
La demande robuste découle de la convergence de l'adoption de la télésanté, des diagnostics assistés par intelligence artificielle et des mandats de maîtrise des coûts des hôpitaux. Les fabricants axés sur les électrodes jetables bénéficient du renforcement des protocoles de contrôle des infections, tandis que les fournisseurs de conceptions à polymère sec gagnent en dynamisme grâce aux exigences croissantes en matière de confort des patients. Les extensions de remboursement pour la surveillance cardiaque à domicile élargissent davantage les bassins de patients adressables, et l'électronique imprimée continue de réduire les coûts de production, permettant une portée géographique plus large. L'intensité concurrentielle reste modérée, car les marques établies s'appuient sur l'expertise réglementaire et le savoir-faire en science des matériaux pour défendre leurs positions, mais la pression sur les prix exercée par les producteurs asiatiques à bas coût pousse les acteurs en place vers la différenciation des produits.
Points clés du rapport
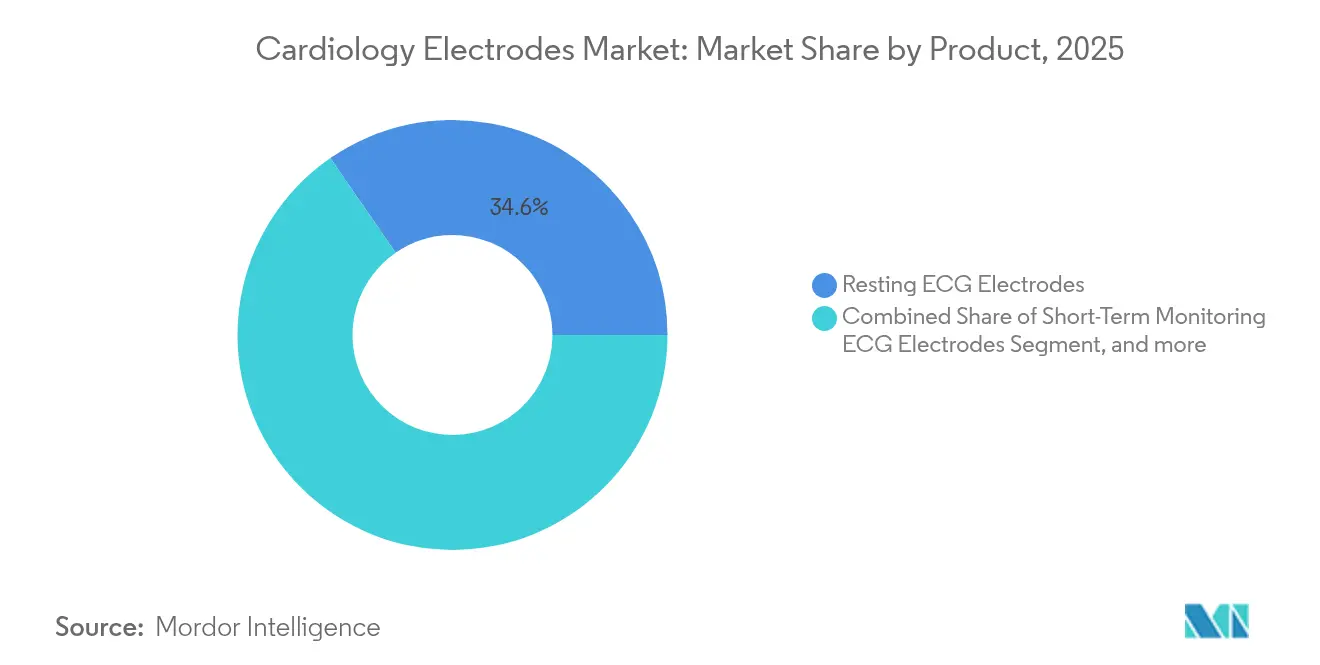
- Par produit, les électrodes ECG de repos ont représenté 34,62 % de la part de marché des électrodes de cardiologie en 2025, tandis que les électrodes ECG de surveillance à long terme devraient progresser à un TCAC de 11,02 % jusqu'en 2031.
- Par utilisabilité, les électrodes médicales jetables ont capturé 60,72 % de la taille du marché des électrodes de cardiologie en 2025 et devraient se développer à un TCAC de 12,35 % jusqu'en 2031.
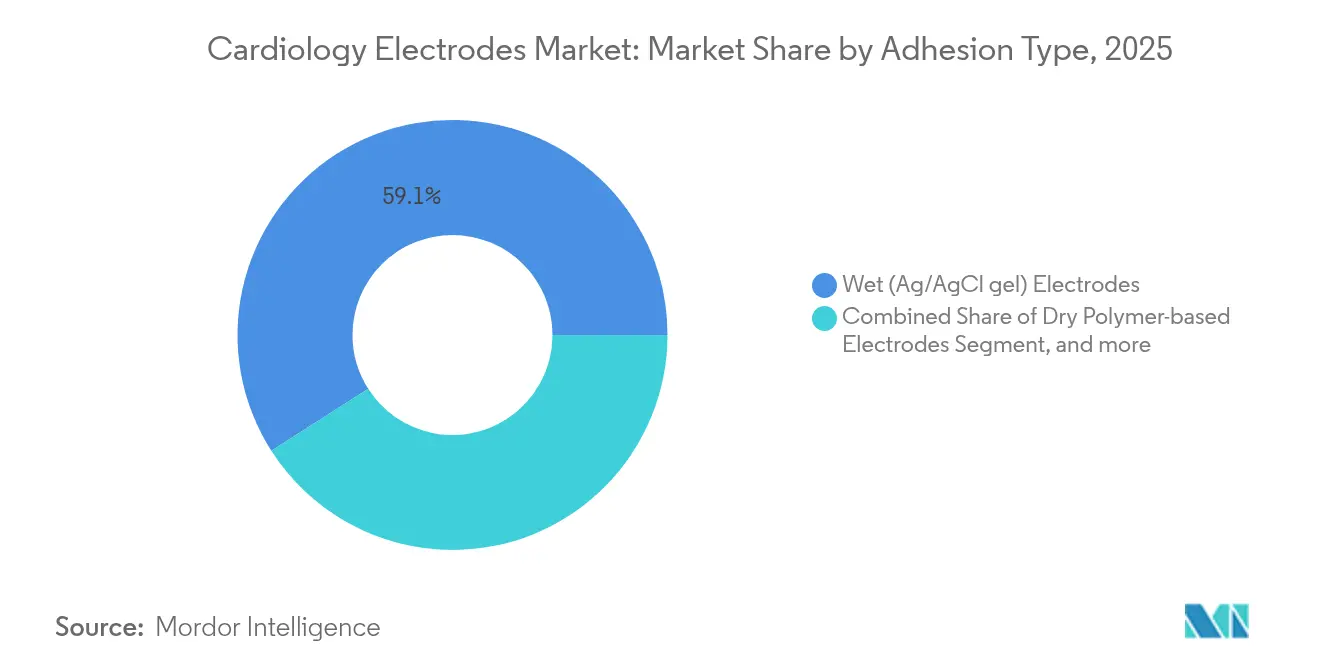
- Par type d'adhésion, les électrodes traditionnelles à gel Ag/AgCl humide ont détenu 59,05 % de la part des revenus en 2025 ; les électrodes à base de polymère sec devraient afficher le TCAC le plus élevé à 12,95 % entre 2026 et 2031.
- Par utilisateur final, les hôpitaux et centres cardiaques ont représenté 40,74 % de la taille du marché des électrodes de cardiologie en 2025, tandis que les centres chirurgicaux ambulatoires devraient enregistrer un TCAC de 14,21 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a dominé avec 39,02 % des revenus mondiaux en 2025 ; l'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un TCAC de 11,67 % sur le même horizon.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Charge croissante des MCV | +1.8% | Mondiale, la plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande croissante d'électrodes à usage unique | +1.2% | Mondiale, forte en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Surveillance cardiaque à domicile via la télésanté | +0.9% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réductions de coûts grâce à l'électronique imprimée et flexible | +0.7% | Asie-Pacifique au cœur, diffusion mondiale | Moyen terme (2-4 ans) |
| Micro-réseaux à contact sec miniaturisés | +0.5% | Mondial, mené par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Diagnostics cardiaques par IA et apprentissage automatique | +0.3% | Amérique du Nord et UE, adoption précoce en milieu urbain en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des MCV
La prévalence des maladies cardiovasculaires maintient la demande d'électrodes résiliente. L'Association américaine du cœur prévoit que les taux d'hypertension grimperont à 61,0 % et le diabète à 26,8 % d'ici 2050, des tendances qui élèvent le besoin de solutions de surveillance à long terme.[1]Association américaine du cœur, "Statistiques sur les maladies cardiaques et les AVC, mise à jour 2024," heart.org Les pertes de productivité liées aux maladies cardiovasculaires devraient également s'amplifier, encourageant les investissements dans les technologies de détection précoce qui reposent sur des interfaces ECG haute performance. L'Asie fait face à une hausse plus marquée, les changements de mode de vie interagissant avec le vieillissement de la population, incitant les fournisseurs mondiaux à localiser leur production. Étant donné que la surveillance cardiaque est essentielle plutôt que discrétionnaire, les commandes de dispositifs restent stables même durant les ralentissements économiques. Les directives cliniques qui mettent l'accent sur la cardiologie préventive renforcent les protocoles de surveillance continue, cimentant les électrodes comme consommables de routine.
Demande croissante d'électrodes à usage unique
Les hôpitaux ont institutionnalisé les électrodes jetables après que la pandémie de COVID-19 a mis en évidence les lacunes en matière de contrôle des infections. Des études publiées dans le British Journal of Nursing ont documenté des réductions significatives des infections du site opératoire lors de l'utilisation de câbles ECG à usage unique.[2]British Journal of Nursing, "Les câbles ECG à usage unique réduisent les infections du site opératoire," bjn.com Au-delà de la réduction des infections, les jetables réduisent les coûts de main-d'œuvre liés à la stérilisation et les coûts de responsabilité, s'avérant souvent économiques sur la base du coût total de possession. Les fournisseurs capables de certifier leurs produits dans plusieurs juridictions bénéficient d'avantages à l'échelle, tandis que les nouveaux substrats biodégradables tels que les patchs ECG en nanocellulose positionnent les fournisseurs pour satisfaire les mandats de durabilité. Le passage des formats réutilisables aux formats jetables est le plus prononcé en Amérique du Nord et prend rapidement de l'ampleur dans les grands systèmes de santé asiatiques à mesure que la capacité de fabrication à haut volume augmente.
Essor de la surveillance cardiaque à domicile via la télésanté
La surveillance ECG à distance a fortement augmenté pendant les restrictions pandémiques. Une étude publiée dans le Journal of Arrhythmia a enregistré des taux de satisfaction des patients de 87 % et réduit le temps moyen en clinique de 168,2 minutes à 13 minutes.[3]Journal of Arrhythmia, "Satisfaction des patients avec la surveillance à distance pendant la pandémie," j-arrhythmia.com Cette adoption oriente les exigences de performance des électrodes dans une nouvelle direction : les patchs doivent rester efficaces pendant plusieurs jours, être simples à auto-appliquer et éviter les gels salissants. Les conceptions à polymère sec et textile satisfont ces besoins, améliorant l'adhérence et le confort de l'utilisateur. L'élargissement du remboursement par Medicare et les assureurs privés supprime les obstacles financiers, et les assureurs deviennent de plus en plus les principaux décideurs en matière d'achat. En parallèle, les plateformes de santé numérique intègrent des analyses basées sur l'IA qui signalent les arythmies avec des sensibilités supérieures à 95 %, renforçant la confiance des cliniciens dans les flux de données à domicile.
Réductions de coûts grâce à l'électronique imprimée et flexible
La sérigraphie et le traitement rouleau-à-rouleau ont réduit les coûts de matériaux et de main-d'œuvre tout en maintenant l'intégrité du signal. Des chercheurs ont démontré des électrodes ECG humides entièrement imprimées avec des performances comparables aux électrodes Ag/AgCl conventionnelles en utilisant significativement moins d'argent. Les lignes flexographiques prennent également en charge les volumes de production de masse essentiels aux marchés émergents. Les fournisseurs d'Asie-Pacifique, déjà avantagés par les coûts de main-d'œuvre, capitalisent sur les gains de l'électronique imprimée pour proposer des prix inférieurs à ceux des concurrents occidentaux sans sacrifier la qualité. L'intégration de polymères conducteurs et de charges nanométriques affine davantage les caractéristiques d'impédance, permettant aux fabricants de proposer des fonctionnalités à valeur ajoutée telles qu'une moindre perturbation due aux mouvements. À mesure que les obstacles de coût diminuent, le marché des électrodes de cardiologie trouve de nouveaux clients dans les hôpitaux de niveau inférieur et les cliniques rurales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Irritation cutanée et dermatite allergique de contact | -0.8% | Mondiale, sévère dans les populations sensibles | Moyen terme (2-4 ans) |
| Pression sur les prix exercée par les fabricants sous contrat asiatiques à bas coût | -0.6% | Mondiale, la plus intense sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Réglementations environnementales sur l'élimination des déchets Ag/AgCl | -0.4% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Dérive de la qualité du signal dans les dispositifs portables à long terme | -0.3% | Mondiale, critique dans les contextes ambulatoires et de soins à domicile | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Irritation cutanée et dermatite allergique de contact
Des études de cas publiées dans la revue Contact Dermatitis mettent en évidence des réactions de patients à des impuretés d'acide acrylique et à des méthacrylates dans les hydrogels des électrodes. De telles réactions découragent la surveillance prolongée, notamment chez les personnes âgées et les nouveau-nés. Les fabricants répondent en formulant des hydrogels hypoallergéniques, en adoptant des substrats textiles ou en se tournant vers des micro-réseaux à micro-aiguilles sèches. Cependant, les conceptions alternatives peuvent augmenter les coûts ou compliquer l'application, limitant le remplacement rapide des produits existants. Les agences réglementaires scrutent désormais l'étiquetage des allergènes potentiels, alourdissant les charges documentaires.
Pression sur les prix exercée par les fabricants sous contrat asiatiques à bas coût
Les usines à grande échelle en Chine, en Malaisie et au Viêt Nam tirent parti des économies d'échelle et de la proximité des chaînes d'approvisionnement en électronique imprimée pour proposer des électrodes à des remises importantes. Les équipes d'achats hospitaliers confrontées à des plafonds budgétaires classent souvent le coût au-dessus de la fidélité à la marque, exerçant une pression sur les marges des acteurs en place. Les fournisseurs défendent leurs parts grâce à une science des matériaux avancée, des approbations réglementaires plus rapides et des écosystèmes de surveillance intégrés qui fidélisent les acheteurs à des services de niveau supérieur. À terme, une consolidation est probable, les acteurs domestiques plus petits ayant du mal à satisfaire les seuils de qualité et de conformité tout en s'alignant sur les prix bas.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la surveillance à long terme stimule l'innovationLes électrodes ECG de surveillance à long terme ont démarré 2026 avec une base plus réduite mais devraient afficher un TCAC de 11,02 %, bien au-dessus de l'ensemble du marché des électrodes de cardiologie. Cette trajectoire reflète le soutien des payeurs aux programmes de surveillance continue destinés à détecter précocement les arythmies asymptomatiques. Les revenus premium reviennent aux fournisseurs proposant des substrats respirants et des conceptions à faibles artéfacts de mouvement. Les électrodes ECG de repos représentent encore 34,62 % de la part de marché des électrodes de cardiologie, en raison de leur omniprésence dans les services d'urgence et les bilans de santé de routine. Cependant, la croissance de ce segment mature est modeste, car les cycles de remplacement des appareils sont lents dans les pays développés.
Le déploiement commercial d'unités Holter multi-capteurs illustre la transition produit. De récentes études publiées dans la revue Sensors montrent que les Holters avancés avec Bluetooth Low Energy ont transmis simultanément des données ECG haute résolution et des données d'accéléromètre, améliorant le rendement diagnostique. Des électrodes robustes aux mouvements permettent à ces dispositifs de rester précis lors des activités quotidiennes, déblocant des remboursements plus élevés. Les électrodes néonatales et pédiatriques constituent une niche nécessitant des adhésifs ultra-doux et des connecteurs à pression miniaturisés. Les variantes biodégradables émergentes, actuellement en phase pilote, promettent une élimination neutre pour l'environnement, une caractéristique attrayante pour les cliniques européennes qui privilégient la durabilité.


Par utilisabilité :
les jetables dominent la trajectoire de croissanceLes électrodes jetables ont représenté 60,72 % de la taille du marché des électrodes de cardiologie en 2025 et dépasseront les formats réutilisables jusqu'en 2031. Les protocoles de prévention des infections orientent les achats, notamment dans les salles d'opération et les services à fort taux de rotation. L'analyse des coûts intégrant la main-d'œuvre de nettoyage, l'énergie des autoclaves et le risque de contamination croisée favorise souvent les options à usage unique même lorsque les prix unitaires sont plus élevés. Le ruban conducteur Liveo Soft Skin de DuPont illustre l'innovation, maintenant une impédance stable pendant sept jours sans glissement de l'hydrogel. Cette endurance étend les électrodes jetables aux cas d'utilisation de la surveillance ambulatoire, autrefois dominés par les électrodes réutilisables.
Les électrodes réutilisables conservent certains avantages en termes de coût dans les établissements de soins de longue durée et à domicile, où le même patient porte le dispositif pendant des mois. Les soignants apprécient les volumes de déchets réduits et la possibilité de remplacer les câbles plutôt que les assemblages complets. Néanmoins, les politiques de remboursement intègrent de plus en plus les coûts des électrodes dans les paiements par épisode de soins, encourageant les prestataires à confier les tâches de stérilisation aux fournisseurs via les jetables.
Par type d'adhésion :
les technologies sèches remettent en cause la domination traditionnelleLes électrodes à gel Ag/AgCl humide ont généré 59,05 % des revenus mondiaux en 2025, car les cliniciens font confiance à des décennies de preuves sur la qualité du signal. Pourtant, les retours des patients citent souvent l'inconfort, la macération cutanée et le nettoyage des résidus. Les électrodes à polymère sec affichent un TCAC de 12,95 % en atténuant ces problèmes. Des tests comparatifs publiés sur ScienceDirect ont démontré que les patchs textiles brodés obtenaient une amplitude QRS presque identique tout en améliorant les scores de confort [ScienceDirect.com]. Combinées à l'électronique flexible, les plateformes sèches tolèrent la transpiration et les mouvements, idéales pour la cardiologie du sport.
Les électrodes à micro-aiguilles sans hydrogel font leur apparition avec une faible impédance de contact sans précédent, obtenue sans préparation cutanée. Les coûts de production actuels limitent l'adoption en volume, mais les lignes de micro-moulage rouleau-à-rouleau promettent une mise à l'échelle. Les conceptions à couplage capacitif, quant à elles, envisagent la perspective de mesurer l'ECG à travers les vêtements, un avenir qui pourrait redéfinir entièrement la sémantique des électrodes. Pour l'instant, les équipes d'achats évaluent le compromis entre la fiabilité éprouvée du gel et les gains de confort des technologies sèches émergentes.
Par utilisateur final :
les centres ambulatoires mènent l'accélération de la croissanceLes hôpitaux et centres cardiaques ont représenté 40,74 % des revenus mondiaux en 2025, car ils demeurent le premier point de soins cardiaques avancés. Leur pouvoir d'achat sécurise des contrats de volumes importants et établit des normes de spécification dans toute une région. Cependant, les centres chirurgicaux ambulatoires sont appelés à croître à un TCAC de 14,21 % à mesure que les procédures migrent vers des contextes ambulatoires pour des raisons d'efficacité des coûts. Ces centres privilégient des kits d'électrodes légers qui s'associent parfaitement aux moniteurs portables, permettant une rotation rapide des patients.
Les prestataires de soins à domicile et de surveillance des patients à distance représentent la prochaine frontière. Le remboursement par les assureurs des codes de surveillance des patients à distance (RPM), associé à la préférence des patients pour éviter les visites à l'hôpital, transfère les volumes vers le circuit grand public. Les fabricants répondent par des emballages adaptés à l'auto-application, accompagnés d'instructions vidéo accessibles par code QR et d'enveloppes de recyclage. Les laboratoires de diagnostic détiennent une part modeste mais stable, achetant des électrodes spécialisées pour les tapis roulants de tests d'effort et le déclenchement d'ECG par imagerie.
Analyse géographique
Marché des Électrodes de Cardiologie en Amérique du Nord
L'Amérique du Nord détenait 39,02 % des revenus mondiaux en 2025 grâce à la couverture d'assurance finançant la télésurveillance, un cadre réglementaire FDA rigoureux garantissant l'efficacité des dispositifs, et l'adoption précoce par les consommateurs de l'ECG lié aux montres connectées. Les réseaux de prestation intégrés regroupent couramment les électrodes dans des contrats de soins basés sur la valeur, liant les fournisseurs à des accords d'approvisionnement pluriannuels. Des collaborations telles que le partenariat entre Medtronic et Philips illustrent comment l'intégration de plateformes renforce les avantages concurrentiels.
Marché des Électrodes de Cardiologie en Europe
L'Europe maintient une expansion régulière, soutenue par le vieillissement démographique et un Règlement sur les Dispositifs Médicaux rigoureux qui récompense les entreprises dotées de systèmes qualité éprouvés. L'Allemagne affiche des dépenses par habitant élevées en matière de soins cardiaques, tandis que la France et l'Italie mettent de plus en plus l'accent sur les dispositifs jetables respectueux de l'environnement. Les hôpitaux du Royaume-Uni relevant du NHS privilégient les électrodes à usage unique pour simplifier la conformité en matière de contrôle des infections.
Marché des Électrodes de Cardiologie en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 11,67 %. La modernisation des hôpitaux en Chine et le remboursement pilote de la télésanté stimulent des volumes de demande sans équivalent ailleurs. Le Japon, déjà compétent en télésurveillance, adopte des solutions à contact sec haut de gamme, portées par les préférences de confort des patients. La classe moyenne indienne en plein essor alimente une croissance à deux chiffres dans les hôpitaux privés urbains, bien que la sensibilité aux coûts reste primordiale dans les établissements publics. Les pôles de production régionaux au Guangdong et à Penang approvisionnent à la fois les marchés intérieurs et d'exportation, réduisant les délais de livraison.
Marché des Électrodes de Cardiologie au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud sont des marchés naissants mais en accélération. Les États membres du Conseil de Coopération du Golfe allouent leurs revenus pétroliers à des centres cardiaques équipés d'électrodes de marques occidentales, tandis que les autorités réglementaires brésiliennes des dispositifs médicaux rationalisent les approbations pour réduire les coûts d'importation. Les fournisseurs qui pénètrent ces zones s'associent souvent à des distributeurs locaux pour naviguer dans des politiques d'approvisionnement diversifiées.

Paysage concurrentiel
Le marché des électrodes de cardiologie est modérément fragmenté. Les leaders mondiaux tels que 3M Company, Cardinal Health, Koninklijke Philips, Ambu A/S et Nihon Kohden détiennent des parts significatives mais non dominantes, chacun excellant dans différents sous-segments. Ces acteurs en place investissent massivement en R&D pour se différencier par la chimie des hydrogels, la précision de l'électronique imprimée et les plateformes de données intégrées. La maîtrise réglementaire représente un obstacle clé ; les longs processus de soumission 510(k) découragent les challengers de moindre envergure.
La concurrence par les prix s'intensifie pour les électrodes ECG de repos banalisées, où les fabricants sous contrat asiatiques proposent des prix inférieurs aux marques occidentales. En réponse, les acteurs en place poursuivent une intégration verticale, contrôlant l'approvisionnement en encre d'argent ou la formulation des adhésifs pour réduire les coûts sans éroder la qualité. Plusieurs acteurs se concentrent sur la durabilité, développant des substrats biodégradables pour répondre aux directives européennes sur les déchets.
La collaboration stratégique caractérise la niche de la surveillance par IA à forte croissance. Les fabricants de dispositifs signent des accords d'exclusivité avec des startups d'analyse logicielle pour associer les électrodes à des services d'interprétation en nuage. Les fusions et acquisitions font également surface alors que les entreprises cherchent des économies d'échelle face aux pressions sur les coûts. Parallèlement, les nouveaux entrants explorant des capteurs de fréquence cardiaque capacitifs et basés sur la caméra menacent la demande d'électrodes à long terme, mais se heurtent à des obstacles en matière de validation clinique.
Leaders du secteur des électrodes de cardiologie
Advin Health Care
CONMED
3M
Cardinal Health
Koninklijke Philips
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Électrodes de Cardiologie
- 3M
- Ambu
- Cardinal Health
- Koninklijke Philips
- Nissha Co., Ltd. (Nissha Medical)
- Hill-Rom / Welch Allyn
- Conmed
- Nihon Kohden
- Medico Electrodes International
- BIO-Protech Inc.
- Leonhard Lang (SKINTACT)
- Rhythmlink International
- OSI Systems (Spacelabs Healthcare)
- ADInstruments Pty Ltd
- Nikomed USA
- FUKUDA Denshi Co.
- SOMNOmedics
- GE Healthcare
- VectraCor Inc.
- Advin Health Care

Opportunités de marché et perspectives d'avenir
Un créneau à court terme se situe au niveau de l'interface entre les flux de diagnostic à distance et les électrodes consommables : des patchs à port prolongé, faciles à appliquer soi-même, et des écosystèmes de fils conducteurs à usage unique par patient qui réduisent la contamination croisée et simplifient les routines cliniques. Cette orientation se traduit notamment par le lancement en juin 2025 du Kendall DL Multi System de Cardinal Health (câble de surveillance et système de fils conducteurs à usage unique par patient, multiparamétrique), ainsi que par l'expansion continue des plateformes de diagnostic cardiaque à distance à 12 dérivations dotées d'IA, telles qu'AliveCor. AliveCor a annoncé en avril 2026 des jalons réglementaires pour Kardia 12L (enregistrement au Vietnam et marquage CE), et ces annonces indiquent une demande croissante pour des électrodes capables de maintenir la qualité du signal sur plusieurs jours de port, de tolérer le mouvement et de minimiser les réactions cutanées.
L'innovation en matière de matériaux et de fabrication crée également des opportunités, en particulier pour les architectures d'électrodes en polymère sec, sans gel, ou imprimées et flexibles, qui réduisent l'utilisation d'argent et améliorent le confort pour une surveillance prolongée. Les travaux académiques menés en 2025-2026 mettent en avant des conceptions extensibles et conformables (par exemple, des réseaux conducteurs à structure kirigami et à base d'hydrogel) qui répondent aux besoins de surveillance à long terme et peuvent être mis à l'échelle via des procédés d'impression et de fabrication en continu (roll-to-roll). Dans le domaine de la cardiologie interventionnelle, des éléments de détection à plus haute densité utilisés dans les plateformes de cartographie électrophysiologique et de thérapie renforcent l'attrait pour des interfaces électriques de plus haute fidélité. Parmi les exemples figurent l'autorisation FDA 510(k) du cathéter MAGiC Sweep de Stereotaxis en juillet 2025, doté de 20 électrodes, et l'autorisation de la FDA américaine en juillet 2026 pour la plateforme Dual Energy THERMOCOOL SMARTTOUCH SF de Johnson & Johnson, qui suggèrent ensemble un espace pour les fournisseurs d'électrodes axés sur une performance plus précise, la biocompatibilité et la cohérence à travers les applications de surveillance portable et peropératoires.
Recent Industry Developments in Marché des Électrodes de Cardiologie
- Avril 2026 : AliveCor a annoncé des jalons réglementaires pour son système Kardia 12L, notamment l'enregistrement au Vietnam et la certification de marquage CE en Europe. La conception à câble unique 12 dérivations soutient un déploiement plus large de l'acquisition d'ECG de qualité clinique et portable en dehors des environnements hospitaliers traditionnels. Cette expansion accentue l'importance des électrodes et accessoires favorisant une acquisition précise dans les flux de soins à domicile, en clinique et mobiles.
- Juin 2025 : Cardinal Health a lancé le Kendall DL Multi System, un câble de surveillance et système de fils conducteurs à usage unique par patient, multiparamétrique, destiné à la surveillance continue de l'activité cardiaque, de l'oxygénation sanguine et de la température. Cette évolution renforce la tendance vers des dispositifs de surveillance jetables axés sur le contrôle des infections dans les soins aigus. Elle pousse également les fournisseurs d'électrodes et de fils conducteurs à se différencier sur l'intégration aux flux de travail, le confort et la fiabilité de la capture du signal sur des périodes de surveillance prolongées.
- Avril 2024 : BIOTRONIK a présenté le moniteur cardiaque implantable BIOMONITOR IV doté de la technologie SmartECG lors du congrès EHRA 2024, indiquant une réduction des détections de faux positifs tout en conservant les épisodes cliniquement pertinents. À mesure que les programmes de surveillance implantable et à distance se développent, la demande en aval augmente pour une acquisition ECG externe cohérente dans les cas de dépistage, de suivi et de corroboration. Cela soutient le développement continu de formats d'électrodes à port prolongé et à haute adhérence conçus pour les parcours ambulatoires.


Marché des Électrodes de Cardiologie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans cette étude, le marché des électrodes de cardiologie couvre les revenus générés par les électrodes utilisées pour capter et transmettre les signaux électriques cardiaques pour l'ECG au repos et la surveillance des patients dans les milieux cliniques et ambulatoires, comptabilisés au point de vente et exprimés en USD.
Exclusions du périmètre : nous excluons les appareils ECG, les câbles et fils conducteurs, les moniteurs patients, les logiciels, et les électrodes utilisées principalement pour des diagnostics non cardiologiques (comme la neurologie).
Aperçu de la segmentation
- Par produit
- Électrodes ECG de repos
- Électrodes ECG de surveillance à court terme
- Électrodes ECG de surveillance à long terme
- Électrodes pour test d'effort/exercice et Holter
- Électrodes ECG néonatales et pédiatriques
- Autres produits
- Par utilisabilité
- Électrodes médicales jetables
- Électrodes médicales réutilisables
- Par type d'adhésion
- Électrodes humides (gel Ag/AgCl)
- Électrodes à base de polymère sec
- Électrodes à micro-aiguilles sans hydrogel
- Autres types d'adhésion
- Par utilisateur final
- Hôpitaux et centres cardiaques
- Centres chirurgicaux ambulatoires
- Soins à domicile
- Laboratoires de diagnostic
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir le périmètre du marché, établir la liste des pays et recueillir des signaux de demande mesurables et vérifiables d'une année sur l'autre. Nous nous sommes référés à des sources publiques telles que les Centers for Disease Control and Prevention (CDC) des États-Unis pour les indicateurs liés aux maladies cardiovasculaires et à la surveillance, l'Organisation mondiale de la santé (OMS) pour le contexte de la charge de morbidité, et les bases de données d'autorisations de dispositifs de la Food and Drug Administration (FDA) américaine pour confirmer ce qui est commercialement actif.
Afin que les chiffres restent réalistes, nous avons également utilisé des sources telles que la Trade Map du Centre du commerce international (ITC) et les statistiques douanières nationales pour comprendre les tendances d'importation des consommables médicaux connexes, ainsi que des revues à comité de lecture pour vérifier la cohérence des schémas d'utilisation en ECG au repos et en surveillance ambulatoire. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée en santé de bonne réputation ont aidé à valider le positionnement des produits et le mix des canaux. Des bases de données payantes ont été utilisées de manière sélective pour les données financières d'entreprises et les recherches de brevets lorsque les informations publiques étaient limitées. Il ne s'agit là que de sources illustratives, et de nombreux autres documents publics ont été examinés pour collecter, recouper et clarifier les données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et de courtes enquêtes auprès des fabricants d'électrodes, des distributeurs et des acteurs des achats hospitaliers et cliniques. Des discussions complémentaires avec des cliniciens et du personnel biomédical ont aidé à clarifier la manière dont les marques sont sélectionnées et dont l'utilisation est gérée en pratique. Ce marché étant mondial, nous avons couvert les écarts de demande et de tarification entre les principales régions afin de valider les hypothèses concernant les mix jetable/réutilisable, les besoins en durée de surveillance et les taux de remplacement typiques que les sources documentaires n'expliquent pas bien.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 20 % | APAC : 46 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 32 % |
| Acteurs plus petits : 21 % | Managers : 50 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base commence par une construction descendante du bassin de demande, qui relie la consommation d'électrodes de cardiologie aux volumes de procédures et de tests, puis traduit cela en valeur à l'aide des tarifs au niveau régional. Pour rendre le modèle pratique, nous avons construit des totaux par pays et par région à partir d'indicateurs tels que les volumes de tests ECG, l'adoption de la surveillance ambulatoire, le mix d'utilisation jetable/réutilisable, le nombre moyen d'électrodes utilisées par test, et les prix de vente moyens selon le type d'adhésion (humide, sec et autre).
Une fois les totaux générés, ils ont été corroborés par des vérifications ascendantes sélectives, principalement en agrégeant les revenus d'un échantillon de fournisseurs, en effectuant des vérifications de canaux auprès des distributeurs, et en appliquant le prix de vente moyen multiplié par le volume pour quelques lignes de produits très visibles. Lorsque les données directes manquaient pour les pays plus petits, nous avons utilisé des ratios de substitution (comme l'utilisation hospitalière et l'activité diagnostique par habitant), puis affiné les résultats grâce aux retours des entretiens afin que l'utilisation implicite ne s'écarte pas de la pratique clinique réelle.
Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur la normalisation de l'utilisation des soins de santé, l'expansion de la surveillance à domicile et ambulatoire, et des hypothèses d'évolution des prix discutées avec les acteurs du secteur. Les taux de croissance ont été ajustés par région en fonction de la pénétration attendue de la surveillance, du resserrement des remboursements et des achats, ainsi que de la dépendance à la fabrication locale et aux importations, puis réconciliés avec le total mondial pour une vision cohérente.
Validation des données et cycle de mise à jour
La validation a été effectuée par couches afin qu'une entrée faible ne fausse pas l'ensemble du résultat. Nous avons comparé les totaux modélisés à des signaux indépendants tels que l'activité d'autorisation des dispositifs, l'orientation commerciale et l'utilisation implicite d'électrodes par épisode de surveillance, puis recherché des écarts inhabituels au niveau des pays et des segments.
Si un écart sortait de la fourchette attendue, les hypothèses étaient revérifiées et les répondants recontactés pour confirmer si le changement provenait du prix, du mix ou d'une véritable évolution de la demande. Avant validation finale, les travaux passent par un examen analytique en plusieurs étapes afin d'assurer la cohérence des calculs, de la gestion des devises et des répartitions par segment. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et un examen final avant livraison est réalisé pour refléter les dernières données disponibles.
Taille du marché des électrodes de cardiologie selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les électrodes de cardiologie peuvent sembler très éloignées les unes des autres, car la définition du produit n'est pas toujours la même, et l'utilisation implicite par test est rarement expliquée en détail. Les différences proviennent également de l'année choisie comme référence, de la manière dont les prix sont moyennés entre les canaux hospitaliers et de distribution, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque les pratiques de surveillance évoluent.
Certaines estimations intègrent des consommables cardiaques plus larges ou des accessoires connexes comme les fils conducteurs et les câbles de surveillance, ce qui élargit rapidement le bassin de revenus. Dans le modèle de Mordor Intelligence, seuls les produits d'électrodes de cardiologie utilisés pour l'ECG au repos et la surveillance ECG à court et long terme sont comptabilisés, et les totaux sont construits à partir du volume de tests, du comportement de remplacement et de vérifications tarifaires par type d'adhésion, revalidées via des entretiens primaires.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 123,87 millions USD (2026) | |
| Fournisseur de données sectorielles A | 132,72 millions USD (2026) | Utilise un périmètre d'électrodes plus large pouvant inclure des types d'électrodes jetables supplémentaires au-delà de la surveillance ECG, et applique une hypothèse de prix mixte plus élevée avec une clarté limitée sur les remises de canal. |
| Publication professionnelle B | 4,89 milliards USD (2025) | Définit le marché comme celui des électrodes cardiaques à un niveau large, ce qui combine probablement les électrodes de cardiologie avec d'autres catégories d'électrodes cardiaques et des composants de défibrillation connexes, créant un total bien plus important. |
En examinant cet écart, le principal facteur est le périmètre, suivi de la manière dont l'utilisation et la tarification sont reconstituées à partir des parcours de soins réels. Notre approche reste traçable, car chaque étape se rattache à un ensemble simple de variables, puis est corrigée à l'aide des retours des praticiens et des canaux lorsque la consommation implicite ne correspond pas aux flux de travail typiques d'ECG et de surveillance.


Questions clés traitées dans le rapport
Quelle est la taille du marché des électrodes de cardiologie en 2026 ?
La taille du marché des électrodes de cardiologie a atteint 123,87 millions USD en 2026 et devrait croître régulièrement jusqu'en 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les électrodes ECG de surveillance à long terme devraient se développer à un TCAC de 11,02 %, le plus élevé parmi les catégories de produits.
Pourquoi les électrodes jetables gagnent-elles des parts de marché ?
Les hôpitaux préfèrent les électrodes à usage unique pour réduire le risque d'infection et éviter les coûts de stérilisation, portant les jetables à 60,72 % de part de marché en 2025.
Quelle région connaîtra la croissance la plus élevée jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer un TCAC de 11,67 %, propulsée par l'expansion des infrastructures de santé et la hausse de l'incidence des maladies cardiovasculaires.
Comment l'IA affecte-t-elle la demande d'électrodes ?
Les diagnostics cardiaques assistés par IA nécessitent des entrées ECG fiables, stimulant la demande d'électrodes haute qualité capables de capturer des signaux précis même à domicile.
Qui sont les principaux fournisseurs ?
Les acteurs clés comprennent 3M, Cardinal Health, Koninklijke Philips, Ambu A/S et Nihon Kohden, chacun s'appuyant sur la R&D et l'expertise réglementaire pour maintenir leur compétitivité.
Dernière mise à jour de la page le:



