
Taille et part de marché du cannabidiol (CBD)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.64 Milliards de dollars |
| Taille du Marché (2031) | 24.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
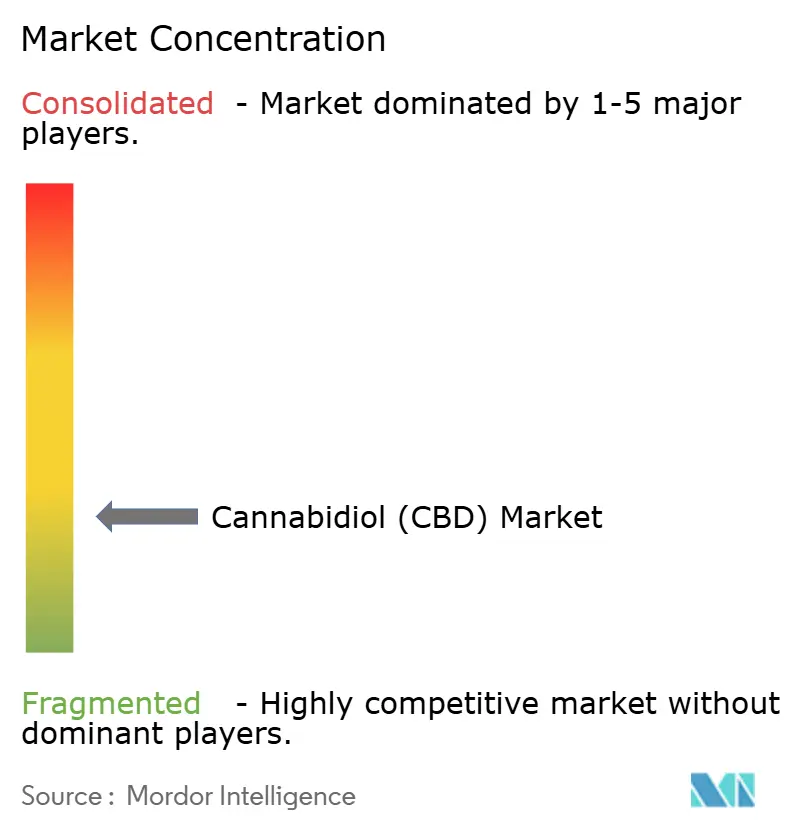
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du cannabidiol (CBD) par Mordor Intelligence
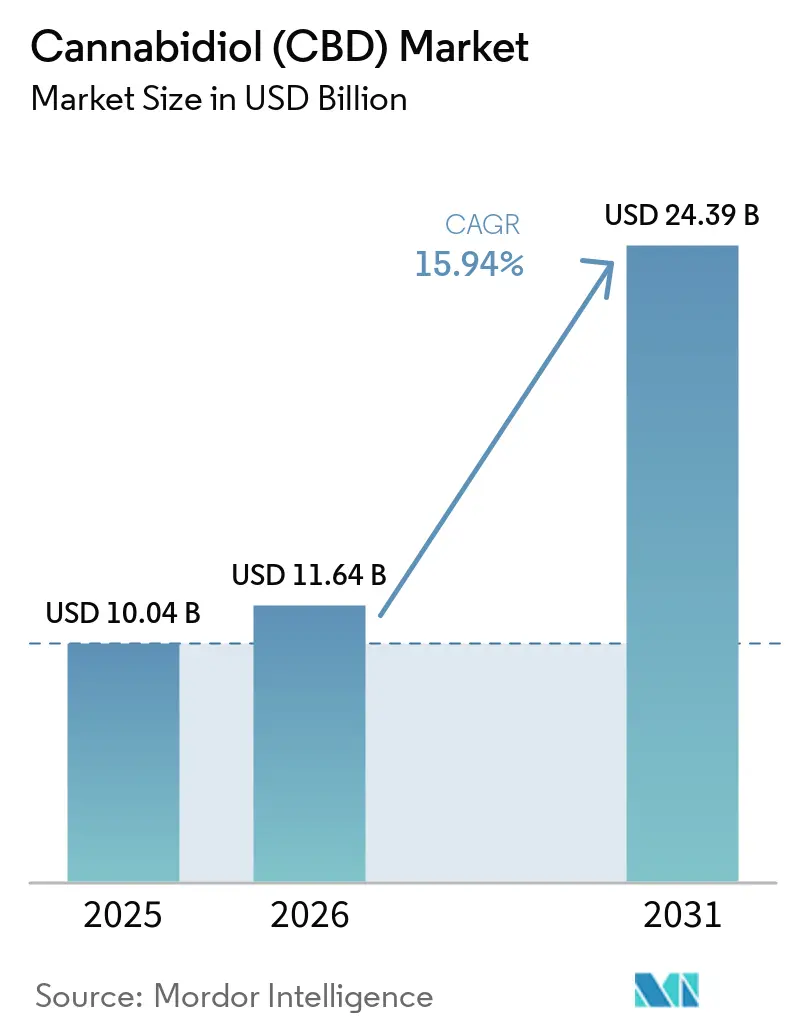
La taille du marché du cannabidiol a été évaluée à 10,04 milliards USD en 2025 et devrait croître de 11,64 milliards USD en 2026 pour atteindre 24,39 milliards USD d'ici 2031, à un TCAC de 15,94 % au cours de la période de prévision (2026-2031).
L'innovation rapide de qualité pharmaceutique propulse le marché du CBD d'un créneau bien-être vers des applications thérapeutiques et grand public. Le reclassement imminent du cannabis en Schedule III aux États-Unis pourrait ouvrir la voie aux médicaments cannabinoïdes approuvés par la FDA dans les pharmacies, tandis que la nanoemulsion et d'autres technologies d'administration à action rapide élargissent la base adressable pour les ingestibles et les topiques. Par ailleurs, l'acquisition de Wana et Jetty par Canopy Growth signale que les portefeuilles de marques et la propriété intellectuelle exclusive dicteront l'avantage concurrentiel sur le marché du CBD.
Principaux enseignements du rapport
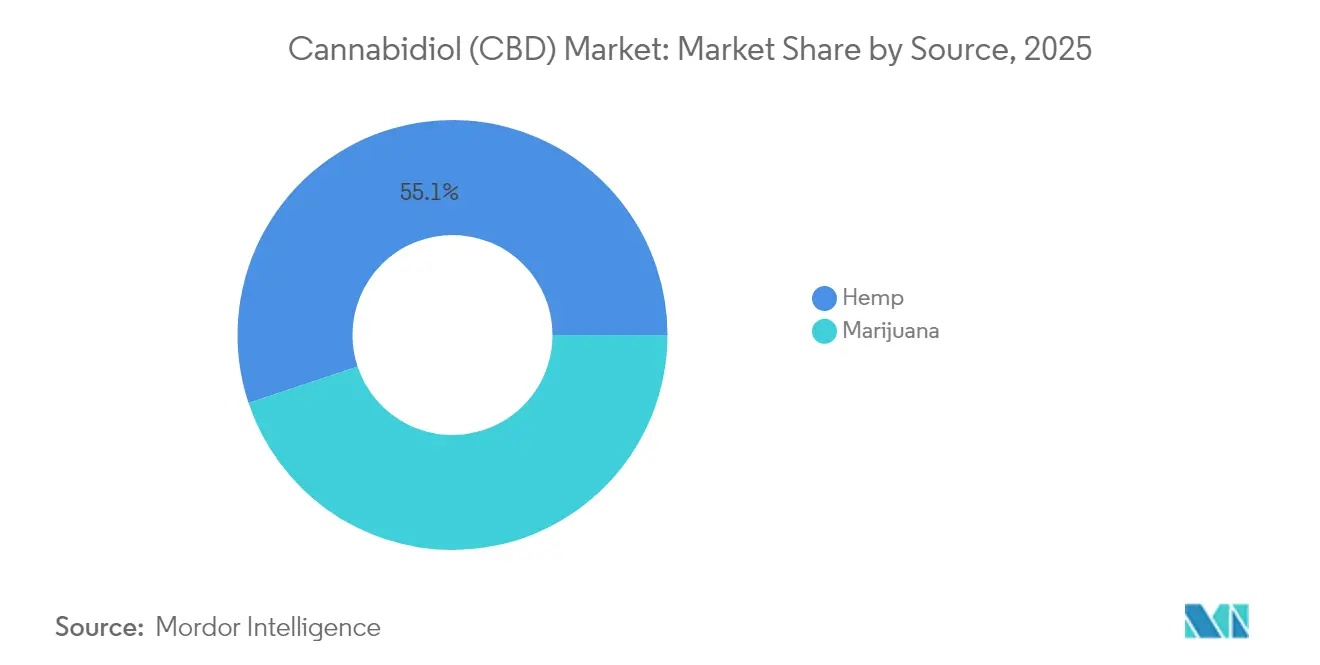
- Par source, le chanvre représentait 55,12 % de la part du marché du CBD en 2025, tandis que le CBD dérivé de la marijuana devrait croître à un TCAC de 18,35 % entre 2026 et 2031.
- Par utilisation finale, le segment pharmaceutique a capté 40,91 % de la part de marché du CBD en 2025 ; les soins pour animaux de compagnie devraient se développer à un TCAC de 31,28 % jusqu'en 2031.
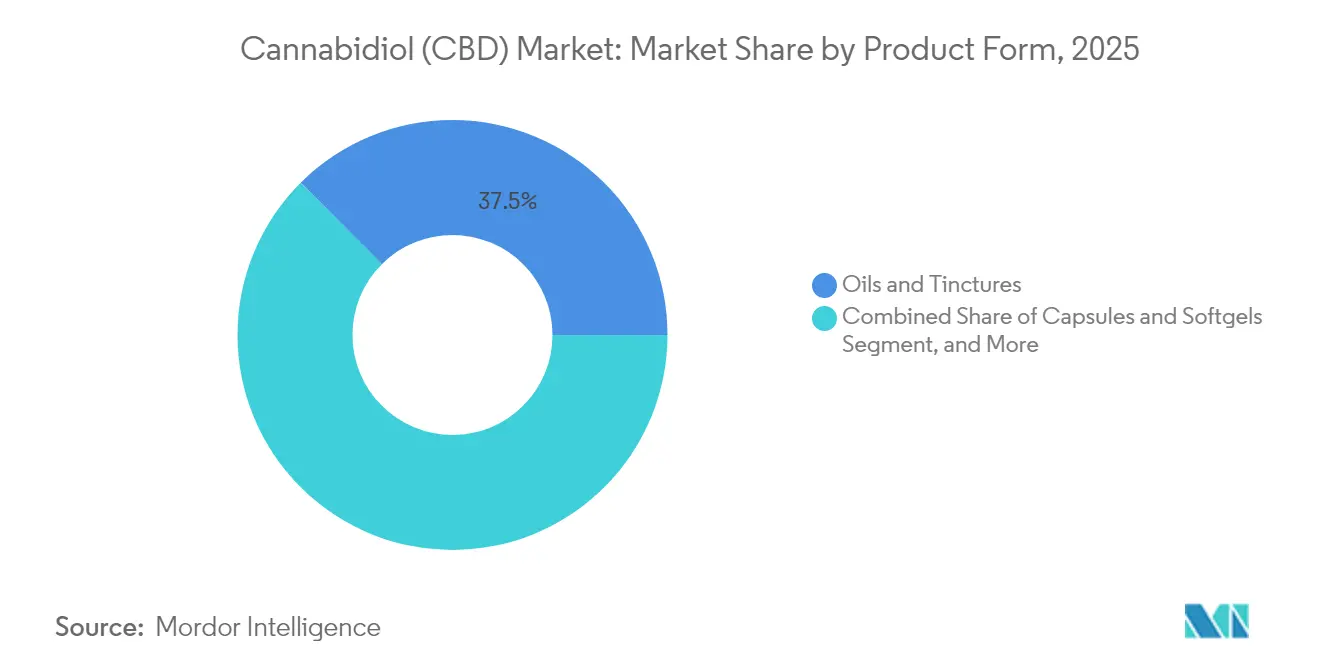
- Par forme de produit, les huiles et teintures détenaient 37,48 % de la part de marché du CBD en 2025 ; les gommes et confiseries devraient afficher un TCAC de 29,35 % jusqu'en 2031.
- Par canal de distribution, les commerces de détail étaient en tête avec une part de revenus de 46,02 % en 2025 ; le commerce électronique progresse à un TCAC de 21,86 %.
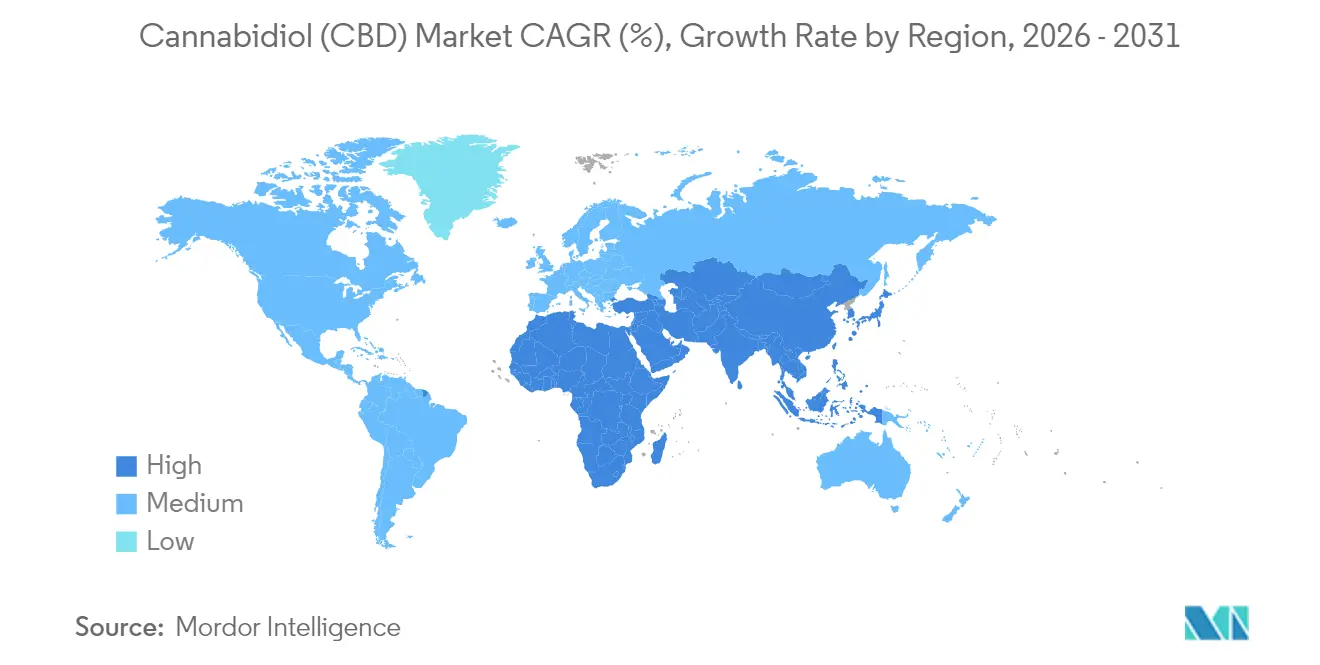
- Par géographie, l'Amérique du Nord représentait 46,55 % des revenus de 2025, tandis que la région Asie-Pacifique devrait afficher un TCAC de 19,74 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La gestion de la douleur chronique stimule l'adoption du CBD sur ordonnance | +1.2% | Amérique du Nord ; Europe | Moyen terme (2-4 ans) |
| Les voies réglementaires ouvrent le CBD en vente libre dans les chaînes de pharmacies | +0.9% | Amérique du Nord ; Japon | Court terme (≤2 ans) |
| Adoption des aliments fonctionnels enrichis au CBD par la population âgée | +0.7% | Europe ; Amérique du Nord | Moyen terme (2-4 ans) |
| Sensibilisation croissante des consommateurs à la santé | +0.5% | Mondial | Court terme (≤2 ans) |
| Intégration croissante du CBD dans les formulations cosmétiques et de soins de la peau | +0.4% | Asie-Pacifique ; Europe | Moyen terme (2-4 ans) |
| Expansion des plateformes de vente en ligne et pénétration du commerce électronique | +0.3% | Mondial | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
La gestion de la douleur chronique stimule l'adoption du CBD sur ordonnance
L'adoption sur ordonnance est en hausse à mesure que le CBD se révèle efficace pour les troubles neurologiques réfractaires. Jazz Pharmaceuticals a rapporté des réductions médianes des crises de 46 à 87 % dans plusieurs types d'épilepsie, et 89 % des aidants ont l'intention de poursuivre le traitement par Epidiolex. Les infirmières ont documenté des diminutions des crises dans 85 % des cas traités, et des améliorations comportementales ont été observées chez des patients atteints de sclérose tubéreuse de Bourneville. Ces résultats nécessitent des essais cliniques plus larges pour la douleur chronique, incitant les investissements pharmaceutiques dans la recherche et le développement de cannabinoïdes. Le reclassement aux États-Unis en Schedule III faciliterait l'approbation par la FDA et la distribution en pharmacie, élargissant ainsi l'accès remboursable sur le marché du cannabidiol.
Les voies réglementaires s'ouvrent pour le CBD en vente libre dans les chaînes de pharmacies
La révision de la loi japonaise sur le contrôle du cannabis de décembre 2024 autorise les produits médicaux à base de cannabis et introduit une licence de culture à plusieurs niveaux, mettant fin à un "retard médicamenteux" de plusieurs décennies.[1]GR Japan, "Résumé de la réforme de la loi sur le cannabis," grjapan.comAux États-Unis, la FDA reconnaît que les règles actuelles sur les compléments alimentaires ne peuvent pas régir le CBD, ce qui suscite des propositions législatives tandis que les États adoptent des mesures divergentes, comme l'interdiction d'urgence en Californie sur les aliments à base de chanvre contenant du THC détectable.[2]FDA, "Mise à jour sur la sécurité des produits au cannabidiol," fda.govLes grands groupes pharmaceutiques préparent donc leurs rayons de vente libre pour des références conformes dès que la clarté fédérale émergera, élargissant ainsi le marché du cannabidiol.
Adoption des aliments fonctionnels enrichis au CBD par la population âgée
Les consommateurs âgés recherchent un soulagement non pharmaceutique pour les problèmes de sommeil, articulaires et inflammatoires, accélérant la demande d'aliments fonctionnels enrichis au cannabidiol. La poudre hydrosoluble de Le Herbe exploite la nanoemulsion pour réduire le délai d'action à 15-30 minutes et tripler la durée de conservation. Les comprimés imprimés en 3D permettent des dosages sur mesure, bien que les coûts des imprimantes supérieurs à 4 000 USD limitent la mise à l'échelle à court terme. Une biodisponibilité améliorée positionne les boissons et les en-cas au CBD comme des compléments alimentaires courants offrant de nouvelles opportunités de croissance pour le marché du cannabidiol.
Sensibilisation croissante des consommateurs à la santé
Les enquêtes menées dans les épiceries de proximité montrent que la majorité des acheteurs reconnaissent les bienfaits du CBD, même si les taux d'essai sont encore faibles. Les campagnes d'éducation insistent sur le dosage correct et la vérification des certificats d'analyse, une stratégie renforcée par le lancement par Tilray de boissons au delta-9 THC dérivé du chanvre comme alternative à l'alcool sur les grands marchés développés. Les chaînes nationales de boissons proposant des eaux pétillantes au THC soulignent la normalisation de la consommation de cannabinoïdes au sein du marché du cannabidiol en expansion.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementation stricte sur les produits au cannabidiol | −1.4% | Japon ; États- Unis | Court terme (≤2 ans) |
| Compression des prix due à la surproduction de biomasse de chanvre | −0.8% | Amérique du Nord | Court terme (≤2 ans) |
| Restrictions bancaires et d'assurance sur les start-ups CBD dans les pays en développement | −0.5% | Amérique latine ; Afrique | Moyen terme (2-4 ans) |
| Absence de cadres réglementaires mondiaux uniformes et de normes d'étiquetage | −0.4% | Mondial | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Réglementation stricte sur les produits au cannabidiol
Le Japon applique le seuil de THC le plus bas au monde, exigeant des niveaux indétectables dans le CBD importé et limitant la matière première à la tige mature et aux graines, resserrant ainsi les chaînes d'approvisionnement.[3]USDA FAS, "Rapport sur le marché du chanvre au Japon," usda.govAux États-Unis, la position de la FDA selon laquelle les règles actuelles sur les compléments alimentaires sont « inadéquates » maintient un vide fédéral, tandis que la Californie interdit les aliments à base de chanvre contenant du THC détectable dans les commerces de détail. Des règles non harmonisées augmentent les coûts de conformité et retardent les déploiements à l'échelle nationale.
Compression des prix due à la surproduction de biomasse de chanvre
Le boom des superficies de chanvre plantées continue d'alimenter les stocks, forçant les prix des isolats à la baisse et réduisant le nombre de marques de 4 000 à environ 2 000. Charlotte's Web a réagi en lançant des gommes « Stay Asleep » à base de CBN pour capter la demande premium dans le segment des aides au sommeil. L'extraction par ultrasons et par liquide sous pression permet des gains de pureté qui justifient des marges plus élevées, mais les transformateurs sans propriété intellectuelle ni économies d'échelle quittent le marché du CBD.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
le chanvre domine en volume tandis que la marijuana gagne en dynamique de valeurLes produits dérivés du chanvre ont capté 55,12 % des revenus de 2025, grâce à une législation favorable et à des chaînes d'approvisionnement agricoles établies garantissant une qualité constante des intrants. Les formulations d'huile de chanvre CBD à spectre complet contiennent du CBD aux côtés de cannabinoïdes mineurs, de terpènes et de flavonoïdes. La taille du marché du CBD pour les formats à base de chanvre devrait se développer à un CAGR à deux chiffres intermédiaires, à mesure que les ingestibles et les cosmétiques élargissent la portée auprès des consommateurs. La demande d'extraits dérivés du cannabis, quant à elle, devrait progresser de 18,35 % par an entre 2026 et 2031, à mesure que l'effet d'entourage bénéficie d'un soutien clinique croissant et qu'un éventuel classement en Schedule III aux États-Unis assouplit les obstacles à la recherche. Le marché du CBD accueille des méthodes d'extraction hybrides telles que Smokenol, qui capturent les terpènes issus de la fumée, estompant les distinctions traditionnelles entre sources et permettant des ratios de cannabinoïdes sur mesure pour les formulateurs.
La clarté juridique du chanvre soutient les détaillants multinationaux qui exigent des stocks sans THC, notamment en Europe et dans certaines parties de l'Asie. Le CBD issu du cannabis s'adresse aux circuits de prescription où une teneur résiduelle en THC est autorisée selon les normes des pharmacopées. À mesure que les essais pharmaceutiques s'étendent au-delà de l'épilepsie vers la douleur et l'anxiété, les cultivateurs intégrés verticalement disposant de licences pour le chanvre et le cannabis sont les mieux positionnés pour fournir des API diversifiées à grande échelle.


Par utilisation finale :
les produits pharmaceutiques dominent les revenus ; les soins pour animaux de compagnie progressent rapidementLes applications pharmaceutiques ont généré 40,91 % des ventes de 2025, portées par les revenus d'Epidiolex de 198,7 millions USD au T1 2024 et par l'expansion continue vers les indications de sclérose tubéreuse de Bourneville et de syndrome de Lennox-Gastaut. Cette domination se traduit par la plus grande part de marché du CBD parmi toutes les utilisations finales, les payeurs remboursant de plus en plus les prescriptions de cannabinoïdes. La taille du marché du CBD pour les soins des animaux de compagnie devrait cependant progresser à un TCAC de 31,28 % à mesure que les propriétaires adoptent des friandises fonctionnelles et des huiles pour l'arthrite, l'anxiété et la récupération postopératoire chez les animaux de compagnie. Les praticiens vétérinaires citent des preuves croissantes issues de la littérature scientifique sur la réduction de la douleur liée à l'arthrose canine, soutenant la demande de teintures de qualité BPF.
Les références bien-être et usage personnel continuent d'évoluer vers des bénéfices ciblés. Les gommes CBN plus CBD « Stay Asleep » répondent aux 67 % d'adultes signalant des problèmes de sommeil, illustrant comment des profils de cannabinoïdes élargis captent des besoins supplémentaires des consommateurs. Cette diversification fonctionnelle renforce la résilience de la catégorie face aux chocs de surproduction de matières premières.
Par forme de produit :
les huiles et teintures conservent leur position de leader tandis que les gommes progressent fortementLes consommateurs se tournent vers les huiles et teintures pour leur flexibilité de dosage, accordant à ce format 37,48 % des revenus en 2025. Les compte-gouttes précis et les excipients minimaux séduisent les régimes médicalement supervisés, maintenant la confiance des professionnels de santé. Les gommes et confiseries, dont la croissance annuelle est projetée à 29,35 % jusqu'en 2031, attirent les primo-utilisateurs qui préfèrent les formats de collations familiers et les profils masquant le goût. Les tendances de remplacement de l'alcool dynamisent également la taille du marché du CBD pour les gommes ; les consommateurs australiens citent l'avantage sans gueule de bois des gommes au cannabis lorsqu'ils les choisissent plutôt que la bière.
La nanoemulsion avancée réduit le délai d'action des comestibles à moins de 30 minutes et améliore la biodisponibilité, érodant l'avantage de rapidité des huiles et élargissant les occasions de détente en soirée pour les gommes. Les topiques adoptent également des nano-gouttes hydrosolubles pour améliorer l'absorption dermique, soutenant la premiumisation des références cosmétiques.
Par canal de distribution :
les commerces physiques conservent la confiance ; le commerce électronique s'accélèreLes commerces de détail représentaient 46,02 % des revenus de 2025, les acheteurs appréciant les conseils du personnel en magasin et l'accès immédiat aux produits. Les pharmacies, les chaînes de bien-être et les enseignes de grande distribution élargissent leur espace en rayon suite à des réglementations locales plus claires. Néanmoins, le commerce électronique est sur une trajectoire de TCAC de 21,86 %. Sur le marché du CBD, les patients souffrant de maladies chroniques préfèrent souvent la commande en un clic et les options de livraison discrètes pour éviter la stigmatisation et préserver leur vie privée.
Les commerces de proximité comme Circle K étendent leurs kiosques pilotes proposant des gommes à large spectre et des eaux pétillantes, tandis que le Feel Good Shop+ de Yesway sélectionne des références d'achat impulsif à côté des boissons énergisantes. Le potentiel reclassement en Schedule III aux États-Unis orienterait les médicaments cannabinoïdes approuvés par la FDA vers les pharmacies hospitalières et spécialisées, consolidant des chaînes d'approvisionnement médicales alignées sur le remboursement par les payeurs et les flux de prescription des médecins.
Analyse géographique
Marché du Cannabidiol (CBD) en Amérique du Nord et en LATAM
L'Amérique du Nord est restée l'épicentre du marché du CBD avec 46,55 % des revenus en 2025. Le reclassement fédéral imminent devrait réduire les circuits illicites, diminuer les arrestations pour possession et catalyser des investissements à deux chiffres dans les essais cliniques. La consolidation remodèle également le paysage ; l'acquisition de Columbia Care par Cresco Labs pour 2 milliards USD illustre la recherche d'envergure dans un contexte de marchés de capitaux de plus en plus restrictifs. Le Canada reste le pôle de référence pour la recherche sur les cannabinoïdes aux normes BPF, tandis que les réglementations secondaires en attente au Mexique pourraient ouvrir le marché le plus peuplé d'Amérique latine.
Marché du Cannabidiol (CBD) en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 19,74 % jusqu'en 2031, portée par les réformes historiques du Japon qui légalisent les produits cannabinoïdes à usage médical. Le secteur de la beauté en Chine est en tête de l'adoption du CBD via le commerce électronique transfrontalier, avec des sérums de luxe affichant des prix premium. Le Régime d'accès spécial australien facilite la prescription de CBD pour l'anxiété et l'insomnie, renforçant la familiarité des médecins et la fidélité des patients.
Marché du Cannabidiol (CBD) en Europe
L'Europe présente un potentiel de croissance considérable alors que l'Allemagne s'apprête à dépénaliser le cannabis à usage récréatif, stimulant le sentiment des investisseurs et relançant la restructuration européenne de Canopy Growth. L'Observatoire européen des drogues et des toxicomanies élabore un cadre harmonisé de sécurité pour le CBD, afin de remédier aux disparités actuelles qui entravent les échanges commerciaux. Le Royaume-Uni met l'accent sur les autorisations de nouveaux aliments, favorisant le développement de chaînes d'approvisionnement en marque blanche. La France et l'Italie accélèrent les essais sur le cannabis médical, stimulant la demande pharmaceutique d'isolat et de distillat aux normes BPF.

Paysage réglementaire
La réglementation continue de se diviser entre voies pharmaceutique et grand public. Aux États-Unis, la FDA maintient que le CBD ne peut pas être commercialisé comme complément alimentaire ni ajouté aux aliments dans le cadre statutaire actuel, tandis que les mesures d'application se poursuivent via des lettres d'avertissement et une surveillance postcommercialisation. En avril 2026, la FDA a également défini des conditions limitées d'exercice discrétionnaire de l'application liées à la fourniture sous supervision médicale de certains produits de CBD dérivés du chanvre dans des contextes liés à Medicare. Du côté des substances contrôlées, une règle du Federal Register d'avril 2026 a clarifié l'autorité de classification de l'administrateur de la DEA pour les produits médicamenteux approuvés par la FDA contenant de la marijuana (ou des composants de marijuana), renforçant une voie de conformité établie pour les produits pharmaceutiques cannabinoïdes approuvés.
En Europe, les produits ingérables à base de CBD font face à un seuil de preuve élevé sous le régime des Novel Food. En février 2026, la Commission européenne a publié la décision d'exécution C(2026) 683, mettant fin à une procédure d'autorisation pour le CBD issu de Cannabis sativa L. en tant que novel food sans l'ajouter à la liste de l'Union. L'EFSA, en février 2026, a fixé un niveau d'apport sûr provisoire pour le CBD dans les formulations novel food (0,0275 mg/kg de poids corporel par jour), et en mai 2026 a publié un avis indiquant que la sécurité d'un novel food spécifique à base de CBD isolé ne pouvait pas être établie en raison de lacunes dans les données. Pour les médicaments, l'EMA continue de gérer le développement des produits cannabinoïdes via des procédures établies, y compris une décision de janvier 2025 modifiant le plan d'investigation pédiatrique convenu pour Epidyolex (cannabidiol).
Paysage concurrentiel
Le marché du CBD présente une fragmentation ; les multinationales de premier plan poursuivent une intégration verticale pour contrôler la génétique, l'extraction et la distribution de marque. L'acquisition en 2024 de Wana et Jetty par Canopy Growth recentre sa stratégie aux États-Unis sur les comestibles à haute marge et les concentrés sans solvant. L'acquisition par CV Sciences d'Extract Labs pour 1,4 million USD apporte une fabrication en interne et un approvisionnement en isolat de CBD, améliorant la résilience de la marge brute.
Les acteurs pharmaceutiques ancrent le segment de prescription : Jazz Pharmaceuticals exploite le portefeuille de propriété intellectuelle de GW pour défendre l'exclusivité d'Epidiolex tout en explorant des combinaisons de cannabidiol avec des antiépileptiques standard. Les brevets pour de nouvelles méthodes d'administration, notamment le Smokenol de Real Isolates, signalent une intensité croissante de la R&D et des barrières potentielles liées aux litiges pour les entrants tardifs. Pendant ce temps, Radicle Science et Open Book Extracts co-développent des produits grand public rigoureusement testés, répondant aux demandes des détaillants et des consommateurs en matière de transparence.
Les start-ups capitalisent sur les espaces blancs dans les niches du bien-être animal, de la beauté et des aides au sommeil. Les flux de capitaux favorisent les entreprises dotées d'une technologie différenciée ou d'une génétique propriétaire, laissant les vendeurs de teintures génériques vulnérables face à la compression des prix des matières premières. Alors que la marque dicte l'impact en rayon, les dépenses marketing se déplacent vers la justification clinique et la traçabilité par code QR pour rassurer les acheteurs prudents.
Leaders du secteur du cannabidiol (CBD)
Cannoid LLC
Medical Marijuana, Inc
Nuleaf Naturals LLC
Elixinol Wellness Ltd.
Aurora Cannabis Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cannabidiol (CBD)
- Canopy Growth
- Charlotte’s Web Holdings Inc.
- Jazz Pharmaceuticals plc (GW Pharmaceuticals)
- Tilray Brands Inc.
- Aurora Cannabis Inc.
- CV Sciences
- Medical Marijuana
- Elixinol Wellness Ltd.
- Endoca BV
- NuLeaf Naturals
- Pharmahemp d.o.o.
- Isodiol International Inc.
- Medterra CBD
- Green Roads LLC
- Cannoid
- Pet Releaf
- Lazarus Naturals
- HempMeds Brasil
- Holistic Hound
- Kazmira LLC

Opportunités de marché et perspectives d'avenir
L'accès au marché du CBD de qualité pharmaceutique s'élargit grâce à des voies d'autorisation spécifiques à chaque pays plus claires et à des jalons de développement de médicaments. Aux États-Unis, les mesures d'avril 2026 combinent une clarification de conformité en matière de substances contrôlées pour les produits médicamenteux dérivés de la marijuana approuvés par la FDA (traitement en Annexe III pour les produits approuvés) avec une posture d'exercice discrétionnaire de l'application de la FDA plus étroite et de nature plus clinique. Cette combinaison crée un espace pour des offres de CBD conformes qui s'alignent plus étroitement avec la prestation de soins de santé qu'avec la supplémentation de vente au détail générale. Au Brésil, l'ANVISA a publié la Résolution RDC n° 1.015 en février 2026 (entrée en vigueur le 4 mai 2026), établissant des exigences pour la fabrication, l'importation et la commercialisation de produits à base de CBD ou d'extrait de Cannabis sativa L. à usage médicinal humain, et définissant une voie pour les opérateurs enregistrés et les fabricants sous contrat desservant le canal médical réglementé.
La différenciation des produits et de la chaîne d'approvisionnement s'éloigne des teintures banalisées au profit de formulations réglementées, d'approches de délivrance novatrices et d'intrants alternatifs. Un exemple notable est l'Inde, où Zenara Pharma a obtenu l'approbation du CDSCO en juillet 2026 pour une solution orale de CBD synthétique à 150 mg/mL destinée à l'anxiété légère à modérée, développée avec Leiutis Pharmaceuticals LLP. Cette approbation met en évidence une voie qui contourne la variabilité des seuils de THC botaniques et peut s'intégrer aux systèmes de qualité pharmaceutique conventionnels. Parallèlement, l'examen minutieux des novel food de l'UE et les exigences de données de sécurité de l'EFSA resserrent l'espace disponible à court terme vers les cosmétiques topiques dans les juridictions permissives et vers des cas d'usage sur ordonnance ou sous supervision médicale à l'échelle mondiale, laissant les marques disposant d'une propriété intellectuelle défendable (technologies de biodisponibilité, COA validés et approvisionnement de qualité BPF) mieux positionnées dans les écosystèmes pharmaceutiques et remboursables par rapport aux références de bien-être général.
Recent Industry Developments in Marché du Cannabidiol (CBD)
- Avril 2026 : NuLeaf Naturals a commencé à chercher à participer au programme pilote Beneficiary Engagement Incentive (BEI) du CMS Innovation Center, lancé le 1er avril 2026, positionnant des produits de CBD dérivés du chanvre éligibles pour être fournis aux bénéficiaires de Medicare sous des conditions définies. Cette démarche aligne le CBD destiné aux consommateurs sur les modèles d'engagement en matière de soins de santé et augmente les attentes en matière de documentation, de qualité et de conformité pour les produits utilisés auprès des populations couvertes.
- Mars 2026 : NuLeaf Naturals a rejoint le National Compassionate Care Council (NCCC) en tant que membre fondateur pour soutenir l'élaboration de la politique fédérale et étatique américaine en matière de thérapies cannabinoïdes. Cette participation accroît la visibilité de l'entreprise dans l'élaboration des politiques et peut influencer la manière dont les thérapies au CBD sont présentées dans les discussions sur l'accès médical réglementé, l'étiquetage et les normes.
- Janvier 2026 : Medical Marijuana, Inc. a conclu une alliance stratégique avec AXIM Biotechnologies, Inc. pour rechercher et développer des applications pour le brevet américain n° 11 542 226 B2 d'AXIM couvrant les cannabinoïdes hydrosolubles, dans le cadre d'un accord de conseil d'un an assorti d'honoraires mensuels de service de 62 500 USD. Cette collaboration vise des capacités de formulation susceptibles d'améliorer la biodisponibilité et de permettre de nouveaux formats ingérables, favorisant une différenciation au-delà des intrants de chanvre banalisés.


Marché du Cannabidiol (CBD) Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché du cannabidiol couvre la valeur des ingrédients CBD et des produits finis à base de CBD vendus par des canaux légaux à des fins pharmaceutiques, de bien-être, de soins personnels et d'utilisations connexes, dans les principales régions mondiales. Nous le dimensionnons en valeur au point de vente sur le marché.
Exclusions du périmètre : Nous excluons les ventes illégales ou non suivies et évitons le double comptage des échanges intermédiaires de CBD qui ne reflètent pas la consommation finale du marché.
Présentation de la segmentation
- Par source
- Chanvre
- Marijuana
- Par utilisation finale
- Produits pharmaceutiques
- Bien-être et usage personnel
- Alimentation et boissons
- Cosmétiques et soins de la peau
- Soins pour animaux de compagnie
- Nutraceutiques et compléments alimentaires
- Par forme de produit
- Huiles et teintures
- Gélules et capsules molles
- Gommes et confiseries
- Topiques / soins de la peau
- Produits de vapotage
- Autres
- Par canal de distribution
- Pharmacies hospitalières et spécialisées
- Commerces de détail
- Commerce électronique
- Dispensaires médicaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du marché et ancrer le modèle à des signaux observables tels que le statut juridique, les formats de produits et la présence dans les canaux de distribution selon les régions. Nous nous sommes appuyés sur des sources publiques telles que la FDA américaine (communications relatives au CBD et au cannabis), les Instituts nationaux de la santé des États-Unis (y compris la littérature indexée dans PubMed), l'Observatoire européen des drogues et des toxicomanies, et les publications de l'ONUDC pour comprendre le contexte réglementaire et les moteurs de la demande.
Pour quantifier les intrants, nous avons également examiné des statistiques et des publications de sources telles que le Bureau du recensement des États-Unis (séries de vente au détail et de commerce là où elles sont pertinentes) et les portails de données de la Commission américaine du commerce international pour le contexte commercial, et nous avons utilisé des publications cliniques et de sécurité sélectionnées, évaluées par des pairs, qui influencent l'adoption. Les dépôts de documents d'entreprises, les prsentations aux investisseurs, la couverture de presse réputée et les sites web d'associations de confiance ont été utilisés pour recouper la composition des produits et les évolutions des canaux. Des abonnements payants ont été utilisés de manière sélective pour les données financières et le renseignement sur les entreprises, le filtrage des actualités et des données financières, les bases de données de brevets, ainsi qu'une base de données de niveaux d'expédition à l'import et à l'export pour valider la direction du côté de l'offre. Les sources documentaires listées ici sont illustratives, et de nombreux autres ensembles de données et documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est réellement vendu, où cela est vendu, et comment les prix évoluent par forme et par canal. Nous avons interrogé un ensemble de fournisseurs d'ingrédients, de propriétaires de marques, de distributeurs et de participants aux canaux de distribution, puis nous avons recoupé les hypothèses par région afin de combler les lacunes de la recherche documentaire par des apports pratiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux : 14 % | APAC : 42 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Acteurs de moindre envergure : 18 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante, où les totaux principaux sont reconstruits à partir des bassins de demande au niveau régional, puis vérifiés par rapport aux signaux des fournisseurs et des canaux avant finalisation. Du côté descendant, nous avons utilisé une construction par pénétration et accumulation de la consommation par région qui lie la demande de CBD à la base adressable d'accès légal et aux comportements d'achat typiques, puis la convertit en valeur à travers des fourchettes de prix observées.
Quelques intrants clés qui ont façonné le modèle comprennent la répartition du CBD dérivé du chanvre par rapport au CBD dérivé du cannabis là où cela est juridiquement pertinent, la composition des formes de produits (telles que les huiles et teintures, les gélules et capsules molles, et d'autres formats courants), la part des ventes transitant par les pharmacies hospitalières et spécialisées par rapport aux commerces de détail et autres canaux, et l'évolution des prix de vente moyens à mesure que la puissance, les tests de conformité et la formulation évoluent dans le temps. Là où les données directes étaient insuffisantes, des approximations ascendantes sélectives ont été utilisées, telles que des vérifications de prix par marque et par canal sur échantillon, des indicateurs de capacité et d'utilisation des fournisseurs, et des vérifications de fourchettes de revenus à partir de divulgations financières publiques, qui ont ensuite été ajustées pour éviter le double comptage entre la valeur des ingrédients et celle des produits finis.
Pour les prévisions, nous avons utilisé une analyse de scénarios soutenue par une couche de tendance de style lissage exponentiel pour les prix et la composition des canaux, car le calendrier réglementaire et la standardisation des produits peuvent modifier rapidement la demande. Les hypothèses relatives au rythme de légalisation, à l'expansion des canaux et à la normalisation des prix ont été soumises à des tests de résistance avec des apports primaires afin que les prévisions soient explicables et reproductibles.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs passages, en commençant par des vérifications arithmétiques de base, des vérifications de cohérence des devises et des unités, et des examens des variations d'une année sur l'autre par région et par forme et canal principaux. Le modèle a également été comparé à des signaux indépendants tels que les jalons réglementaires, les schémas visibles d'expansion de la vente au détail et les évolutions dans l'adoption des formats de produits, puis révisé lorsque des écarts ont été constatés.
Avant la validation finale, une deuxième révision par un analyste est effectuée pour revérifier les hypothèses, confirmer que les exclusions ont été appliquées de manière cohérente et s'assurer que le récit correspond aux chiffres. Le rapport est actualisé annuellement, et nous déclenchons également des mises à jour intermédiaires lorsque des événements significatifs surviennent (par exemple, des changements réglementaires majeurs ou des mouvements de prix soudains). Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Estimation du marché du Cannabidiol par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées du marché du CBD peuvent sembler très éloignées les unes des autres, car le marché est encore façonné par des règles changeantes, des définitions de produits mixtes et des différences dans la localisation du comptage des revenus. Certaines études ne dimensionnent que les produits de grande consommation emballés, tandis que d'autres comptabilisent également les ingrédients CBD en vrac, les ventes en pharmacie ou certains articles adjacents à haute teneur en THC, ce qui modifie rapidement le total.
Les principaux facteurs d'écart que nous observons sont les choix de périmètre (ingrédients par rapport aux produits finis, et inclusion du CBD dérivé du chanvre par rapport au CBD dérivé du cannabis), le traitement des canaux tels que les pharmacies hospitalières et spécialisées par rapport à la vente au détail générale, et la manière dont les tendances de prix sont projetées lorsque les tests de conformité et la composition en puissance évoluent. Lorsque les échanges intermédiaires d'ingrédients sont exclus et que les prix au niveau des canaux par forme sont actualisés lors des mises à jour, la valeur de 2026 reste plus proche des schémas de consommation réels, ce qui explique pourquoi elle est modélisée ainsi chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,64 milliards USD (2026) | |
| Revue professionnelle A | 9,10 milliards USD (2024) | Utilise une année de base antérieure et mélange souvent les définitions du CBD entre les revenus des produits et des ingrédients, ce qui peut sous-estimer l'expansion des canaux en fin de période et les fourchettes de prix actualisées. |
| Éditeur sectoriel B | 9,70 milliards USD (2024) | Se concentre sur la demande de CBD orientée nutraceutique et peut exclure les ventes en pharmacie et certains formats de soins personnels, ce qui comprime le bassin de demande mesuré et le total de valeur. |
Le tableau montre qu'une grande partie de l'écart provient de l'année sélectionnée et de ce qui est comptabilisé comme revenu CBD par rapport aux articles de cannabis adjacents ou aux flux d'ingrédients intermédiaires. En maintenant le périmètre lié aux ventes légales et traçables et en vérifiant les totaux avec des signaux de canaux et de prix, nous obtenons une taille de marché qui peut être retracée jusqu'à des intrants clairs et reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché mondial du CBD ?
La taille du marché du CBD s'élève à 11,64 milliards USD en 2026.
Quel est le taux de croissance annuel composé (TCAC) prévu pour le marché du CBD jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 15,94 % et atteindre 24,39 milliards USD d'ici 2031.
Quel segment d'application détient la plus grande part de marché du CBD ?
Le segment pharmaceutique était en tête avec une part de revenus de 40,91 % en 2025.
Quelle région géographique devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher un TCAC de 19,74 %, le plus élevé parmi toutes les régions.
Quelle technologie améliore la biodisponibilité et le délai d'action des produits au CBD ?
La technologie de nanoemulsion réduit le délai d'action à 15-30 minutes et améliore l'absorption.
Comment le reclassement en Schedule III aux États-Unis pourrait-il affecter les produits pharmaceutiques au CBD ?
Le reclassement permettrait l'approbation par la FDA de médicaments cannabinoïdes pour les pharmacies, élargissant l'accès sur ordonnance et accélérant les investissements en R&D.
Dernière mise à jour de la page le:



