
Cannabidiol (CBD) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
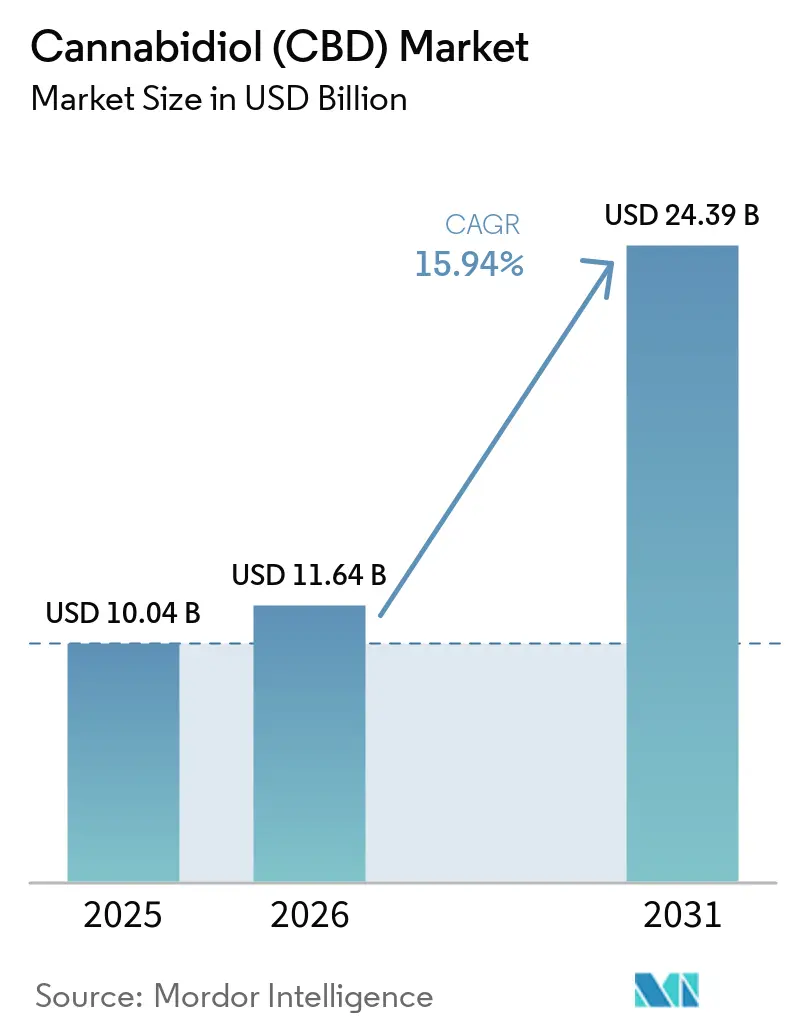
| Marktgröße (2026) | 11.64 Milliarden US-Dollar |
| Marktgröße (2031) | 24.39 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
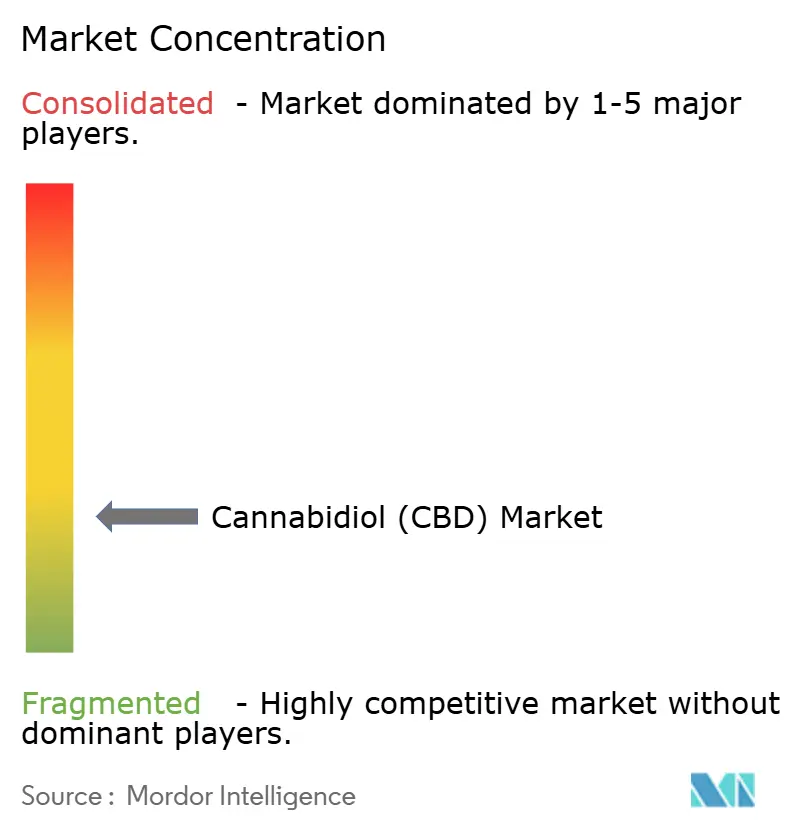
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Cannabidiol (CBD) Marktanalyse von Mordor Intelligence
Die Cannabidiol-Marktgröße wurde 2025 auf 10,04 Mrd. USD geschätzt und soll von 11,64 Mrd. USD im Jahr 2026 auf 24,39 Mrd. USD bis 2031 wachsen, bei einer CAGR von 15,94 % während des Prognosezeitraums (2026–2031).
Rasante pharmazeutische Innovation treibt den CBD-Markt von einer Nischen-Wellness-Kategorie hin zu Mainstream-Therapie- und Verbraucheranwendungen. Die bevorstehende Umstufung von Cannabis in den USA auf Stufe III könnte FDA-zugelassene Cannabinoid-Arzneimittel für Apotheken freischalten, während Nanoemulsions- und andere schnell wirkende Verabreichungstechnologien die adressierbare Basis für Ingestibilien und Topika erweitern. Darüber hinaus signalisiert die Übernahme von Wana und Jetty durch Canopy Growth, dass Markenportfolios und proprietäres geistiges Eigentum den Wettbewerbsvorteil im CBD-Markt bestimmen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Quelle entfiel 2025 ein Anteil von 55,12 % des CBD-Marktes auf Hanf, während CBD aus Marihuana zwischen 2026 und 2031 mit einer CAGR von 18,35 % wachsen soll.
- Nach Endverwendung erfasste das Pharmazeutika-Segment 2025 einen CBD-Marktanteil von 40,91 %; der Heimtierbereich soll bis 2031 mit einer CAGR von 31,28 % expandieren.
- Nach Produktform hielten Öle & Tinkturen 2025 einen CBD-Marktanteil von 37,48 %; Gummibärchen & Süßwaren werden bis 2031 voraussichtlich eine CAGR von 29,35 % verzeichnen.
- Nach Vertriebskanal führten Einzelhandelsgeschäfte 2025 mit einem Umsatzanteil von 46,02 %; der E-Commerce verzeichnet eine CAGR von 21,86 %.
- Nach Geografie entfielen 2025 46,55 % des Umsatzes auf Nordamerika, während die Asien-Pazifik-Region bis 2031 voraussichtlich eine CAGR von 19,74 % erzielen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Chronisches Schmerzmanagement treibt die Verschreibung von CBD voran | +1.2% | Nordamerika; Europa | Mittelfristig (2–4 Jahre) |
| Regulatorische Wege öffnen OTC-CBD in Apothekenketten | +0.9% | Nordamerika; Japan | Kurzfristig (≤2 Jahre) |
| Übernahme von CBD-angereicherten Functional Foods bei der älteren Bevölkerung | +0.7% | Europa; Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmendes Gesundheitsbewusstsein der Verbraucher | +0.5% | Global | Kurzfristig (≤2 Jahre) |
| Zunehmende Integration von CBD in kosmetische und Hautpflegeformulierungen | +0.4% | Asien-Pazifik; Europa | Mittelfristig (2–4 Jahre) |
| Expansion von Online-Einzelhandelsplattformen und E-Commerce-Durchdringung | +0.3% | Global | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronisches Schmerzmanagement treibt die Verschreibung von CBD voran
Die Verschreibungsrate steigt, da CBD sich bei therapierefraktären neurologischen Erkrankungen als wirksam erweist. Jazz Pharmaceuticals berichtete von einer medianen Anfallsreduktion von 46–87 % bei mehreren Epilepsietypen, und 89 % der Pflegepersonen beabsichtigen, die Epidiolex-Therapie fortzusetzen. Pflegepersonal dokumentierte Anfallsrückgänge bei 85 % der behandelten Fälle, und bei Patienten mit tuberöser Sklerose wurden Verhaltensverbesserungen beobachtet. Diese Ergebnisse erfordern umfangreichere klinische Studien für chronische Schmerzen, was pharmazeutische Investitionen in die Cannabinoid-Forschung und -Entwicklung anregt. Eine Umstufung in den USA auf Stufe III würde die FDA-Zulassung und den Apothekenvertrieb erleichtern und damit den erstattungsfähigen Zugang im Cannabidiol-Markt erweitern.
Regulatorische Wege öffnen sich für rezeptfreies CBD in Apothekenketten
Japans Revision des Cannabiskontrollgesetzes vom Dezember 2024 erlaubt medizinische Cannabisprodukte und führt eine gestufte Anbaulizenz ein, womit eine jahrzehntelange „Arzneimittelverzögerung” beendet wird.[1]GR Japan, "Zusammenfassung der Cannabisrechtsreform," grjapan.comIn den Vereinigten Staaten erkennt die FDA an, dass die aktuellen Nahrungsergänzungsmittelvorschriften CBD nicht regeln können, was zu Gesetzgebungsvorschlägen führt, während Bundesstaaten abweichende Maßnahmen erlassen, wie etwa Kaliforniens Notfallverbot für Hanflebensmittel mit nachweisbarem THC.[2]FDA, "Sicherheitsupdate zu Cannabidiol-Produkten," fda.govGroße Apothekengruppen bereiten daher ihre OTC-Regale für konforme Produkte vor, sobald auf Bundesebene Klarheit herrscht, und erweitern damit den Cannabidiol-Markt.
Übernahme von CBD-angereicherten Functional Foods bei der älteren Bevölkerung
Ältere Verbraucher suchen nicht-pharmazeutische Linderung bei Schlaf-, Gelenk- und Entzündungsproblemen, was die Nachfrage nach mit Cannabidiol angereicherten Functional Foods beschleunigt. Le Herbes wasserlösliches Pulver nutzt Nanoemulsion, um den Wirkungseintritt auf 15–30 Minuten zu verkürzen und die Haltbarkeit zu verdreifachen. 3D-gedruckte Tabletten ermöglichen individuelle Dosierungen, obwohl Druckerkosten von über 4.000 USD die kurzfristige Skalierung einschränken. Verbesserte Bioverfügbarkeit positioniert CBD-Getränke und -Snacks als routinemäßige Nahrungsergänzungsmittel mit weiteren Wachstumschancen für den Cannabidiol-Markt.
Zunehmendes Gesundheitsbewusstsein der Verbraucher
Umfragen in Convenience-Stores zeigen, dass die Mehrheit der Käufer die Vorteile von CBD kennt, obwohl die Nutzungsraten hinterherhinken. Aufklärungskampagnen betonen die korrekte Dosierung und die Überprüfung von Analysezertifikaten (COA), eine Strategie, die durch Tilrays Einführung von hanfbasiertem Delta-9-THC-Getränk als Alkoholalternative in großen entwickelten Märkten gestärkt wird. Nationale Getränkeketten, die THC-Selters führen, unterstreichen die Normalisierung des Cannabinoidkonsums im wachsenden Cannabidiol-Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Strenge Regulierung von Cannabidiol-Produkten | −1.4% | Japan; Vereinigte Staaten | Kurzfristig (≤2 Jahre) |
| Preisdruck durch Überangebot an Hanfbiomasse | −0.8% | Nordamerika | Kurzfristig (≤2 Jahre) |
| Bank- & Versicherungsbeschränkungen für CBD-Start-ups in Entwicklungsländern | −0.5% | Lateinamerika; Afrika | Mittelfristig (2–4 Jahre) |
| Fehlende einheitliche globale Regulierungsrahmen und Kennzeichnungsstandards | −0.4% | Global | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Regulierung von Cannabidiol-Produkten
Japan setzt den weltweit niedrigsten THC-Grenzwert durch und verlangt nicht nachweisbare Werte in importiertem CBD, wobei das Rohmaterial auf ausgereifte Stängel und Samen beschränkt ist, was die Versorgungskanäle einengt.[3]USDA FAS, "Japan Hanfmarktbericht," usda.govIn den Vereinigten Staaten hält die Haltung der FDA, dass die aktuellen Nahrungsergänzungsmittelvorschriften „unzureichend” sind, ein bundesweites Vakuum aufrecht, während Kalifornien den Einzelhandel mit Hanflebensmitteln mit nachweisbarem THC verbietet. Nicht aufeinander abgestimmte Vorschriften erhöhen die Compliance-Kosten und verzögern bundesweite Markteinführungen.
Preisdruck durch Überangebot an Hanfbiomasse
Der Boom bei der Hanfanbaufläche speist weiterhin die Lagerbestände, zwingt die Isolatpreise nach unten und reduziert die Anzahl der Marken von 4.000 auf etwa 2.000. Charlotte's Web reagierte darauf mit der Einführung von CBN-basierten „Stay Asleep”-Gummibärchen, um die Premium-Nachfrage nach Schlafmitteln zu bedienen. Ultraschall- und Druckflüssigkeitsextraktion ermöglichen Reinheitsgewinne, die höhere Margen rechtfertigen, doch Verarbeiter ohne geistiges Eigentum oder Skalierung verlassen den CBD-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
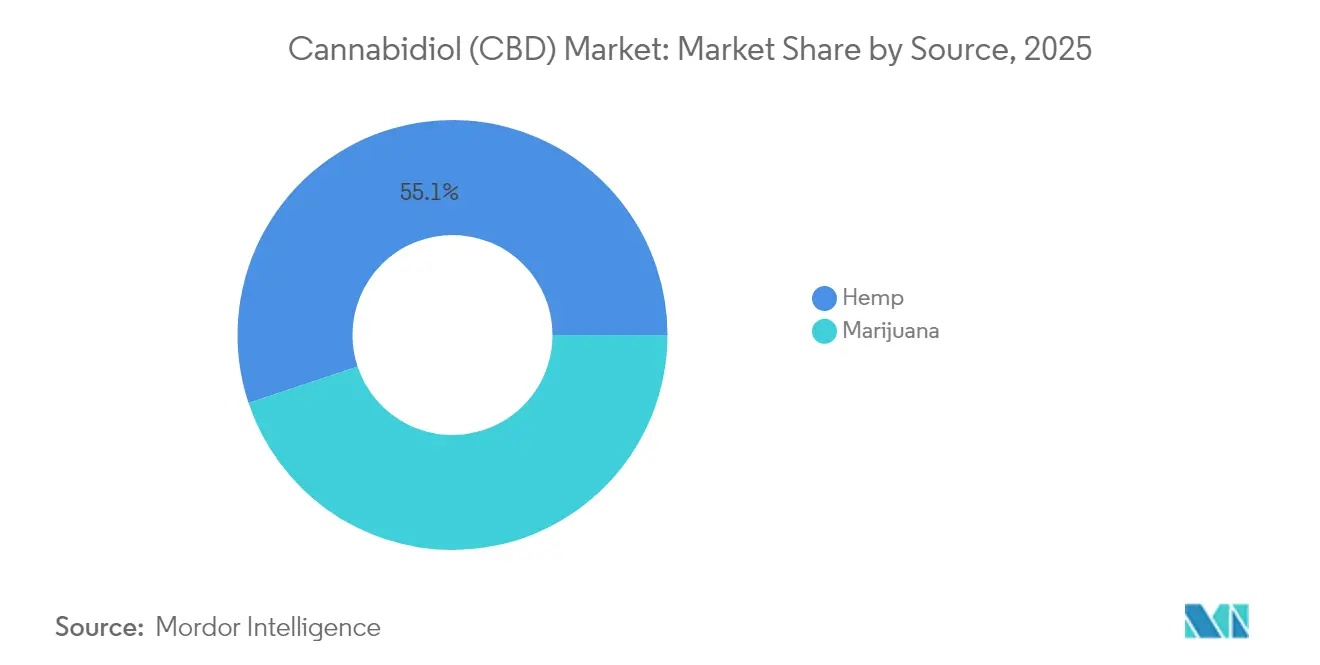
Hanf dominiert das Volumen, während Marihuana an Wertdynamik gewinntAus Hanf gewonnene Produkte machten 2025 55,12 % des Umsatzes aus, da günstige Gesetzgebung und etablierte landwirtschaftliche Lieferketten eine gleichbleibende Inputqualität sicherstellten. Vollspektrum-CBD-Hanföl-Formulierungen enthalten CBD zusammen mit kleineren Cannabinoiden, Terpenen und Flavonoiden. Die Marktgröße für CBD im Hanfbereich wird voraussichtlich mit einem CAGR im mittleren Zehnerprozentbereich wachsen, da Ingestibilien und Kosmetika die Reichweite bei den Verbrauchern vergrößern. Die Nachfrage nach aus Marihuana gewonnenen Extrakten wird jedoch voraussichtlich zwischen 2026 und 2031 jährlich um 18,35 % steigen, da der Entourage-Effekt klinische Unterstützung gewinnt und ein möglicher US-amerikanischer Schedule-III-Status die Forschungsbarrieren abbaut. Der CBD-Markt begrüßt hybride Extraktionsmethoden wie Smokenol, die rauchgebundene Terpene erfassen, traditionelle Quellenunterschiede verwischen und maßgeschneiderte Cannabinoid-Verhältnisse für Formulierer ermöglichen.
Die rechtliche Klarheit bei Hanf unterstützt multinationale Einzelhändler, die THC-freie Bestände benötigen, insbesondere in Europa und Teilen Asiens. Aus Marihuana gewonnenes CBD spricht Verschreibungskanäle an, in denen ein geringer THC-Gehalt gemäß Arzneibuchstandards zulässig ist. Da sich pharmazeutische Studien über Epilepsie hinaus auf Schmerzen und Angstzustände ausweiten, sind vertikal integrierte Anbauer mit sowohl Hanf- als auch Marihuanalizenzen am besten positioniert, um diversifizierte Wirkstoffe in großem Maßstab zu liefern.


Nach Endverwendung:
Pharmazeutika führen beim Umsatz; Heimtierbereich wächst rasantPharmazeutische Anwendungen generierten 2025 40,91 % des Umsatzes, gestützt durch Epidiolexs Umsatz von 198,7 Mio. USD im ersten Quartal 2024 und die weitere Expansion in die Indikationen tuberöse Sklerose und Lennox-Gastaut-Syndrom. Diese Dominanz schlägt sich im höchsten CBD-Marktanteil über alle Endverwendungen hinaus nieder, wobei Kostenträger Cannabinoid-Verschreibungen zunehmend erstatten. Die CBD-Marktgröße für den Heimtierbereich soll jedoch mit einer CAGR von 31,28 % wachsen, da Tierhalter funktionelle Kausnacks und Öle gegen Arthritis, Angstzustände und postoperative Erholung bei Haustieren einsetzen. Tierärzte verweisen auf wachsende Peer-Review-Belege für die Schmerzreduktion bei kaniner Osteoarthritis, was die Nachfrage nach GMP-zertifizierten Tinkturen untermauert.
Wellness- und Verbraucherprodukte entwickeln sich weiterhin hin zu gezielten Vorteilen. „Stay Asleep”-CBN-plus-CBD-Gummibärchen sprechen die 67 % der Erwachsenen an, die über Schlafprobleme berichten, und veranschaulichen, wie erweiterte Cannabinoidprofile zusätzliche Verbraucherbedürfnisse abdecken. Eine solche funktionale Diversifizierung stärkt die Widerstandsfähigkeit der Kategorie gegenüber Rohstoffüberangebotsschwankungen.
Nach Produktform:
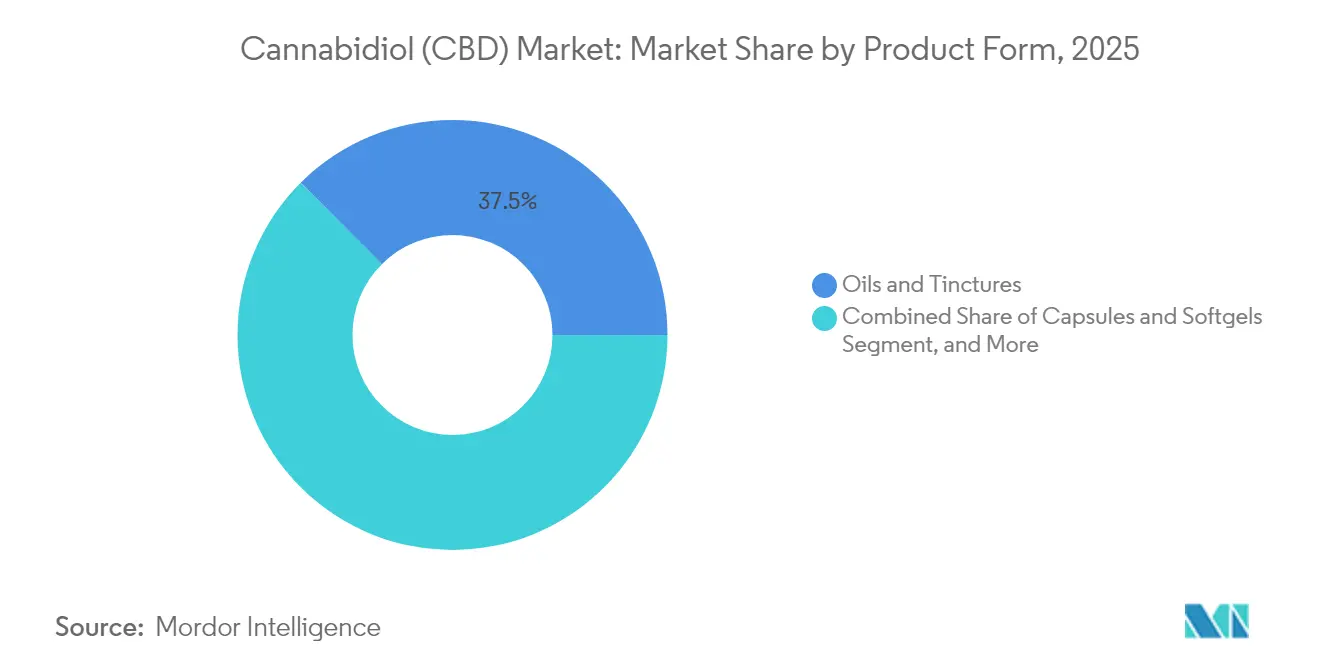
Öle & Tinkturen behalten die Spitzenposition, während Gummibärchen aufholenVerbraucher bevorzugen Öle und Tinkturen wegen ihrer Dosierungsflexibilität, was dem Format 2025 einen Umsatzanteil von 37,48 % einbrachte. Präzise Tropfer und minimale Hilfsstoffe sprechen medizinisch überwachte Behandlungsschemata an und erhalten das Vertrauen bei Gesundheitsdienstleistern. Gummibärchen und Süßwaren, die bis 2031 voraussichtlich jährlich um 29,35 % wachsen werden, ziehen Erstnutzer an, die vertraute Snackformate und geschmacksmaskierte Profile bevorzugen. Trends zur Alkoholsubstitution beleben zusätzlich die CBD-Marktgröße für Gummibärchen; australische Verbraucher nennen den katerfreien Vorteil von Cannabis-Gummibärchen als Grund für die Wahl gegenüber Bier.
Fortschrittliche Nanoemulsion verkürzt den Wirkungseintritt bei Esswaren auf unter 30 Minuten und steigert die Bioverfügbarkeit, was den Geschwindigkeitsvorteil von Ölen verringert und die Abendentspannungsanlässe für Gummibärchen erweitert. Topika übernehmen ebenfalls wasserlösliche Nano-Tropfen, um die dermale Absorption zu verbessern, was die Premiumisierung kosmetischer Produkte unterstützt.
Nach Vertriebskanal:
Stationärer Handel genießt weiterhin Vertrauen; E-Commerce beschleunigt sichEinzelhandelsgeschäfte machten 2025 46,02 % des Umsatzes aus, da Käufer die Beratung durch Fachpersonal und den sofortigen Produktzugang schätzen. Apotheken, Wellnessketten und Lebensmitteleinzelhändler erweitern ihre Regalflächen nach klareren lokalen Vorschriften. Dennoch verfolgt der E-Commerce eine CAGR-Trajektorie von 21,86 %. Im CBD-Markt bevorzugen Patienten mit chronischen Erkrankungen häufig die Nachbestellung per Mausklick und diskrete Lieferoptionen, um Stigmatisierung zu vermeiden und die Privatsphäre zu wahren.
Convenience-Händler wie Circle K erweitern Pilotverkaufsstellen mit Breitspektrum-Gummibärchen und Selters, während Yesways Feel Good Shop+ Impulskauf-Produkte neben Energydrinks kuratiert. Eine potenzielle US-Umstufung auf Stufe III würde FDA-zugelassene Cannabinoid-Arzneimittel in Krankenhaus- und Fachapotheken lenken und medizinische Lieferketten festigen, die mit der Kostenträgererstattung und den Verschreibungsabläufen der Ärzte übereinstimmen.
Geografische Analyse
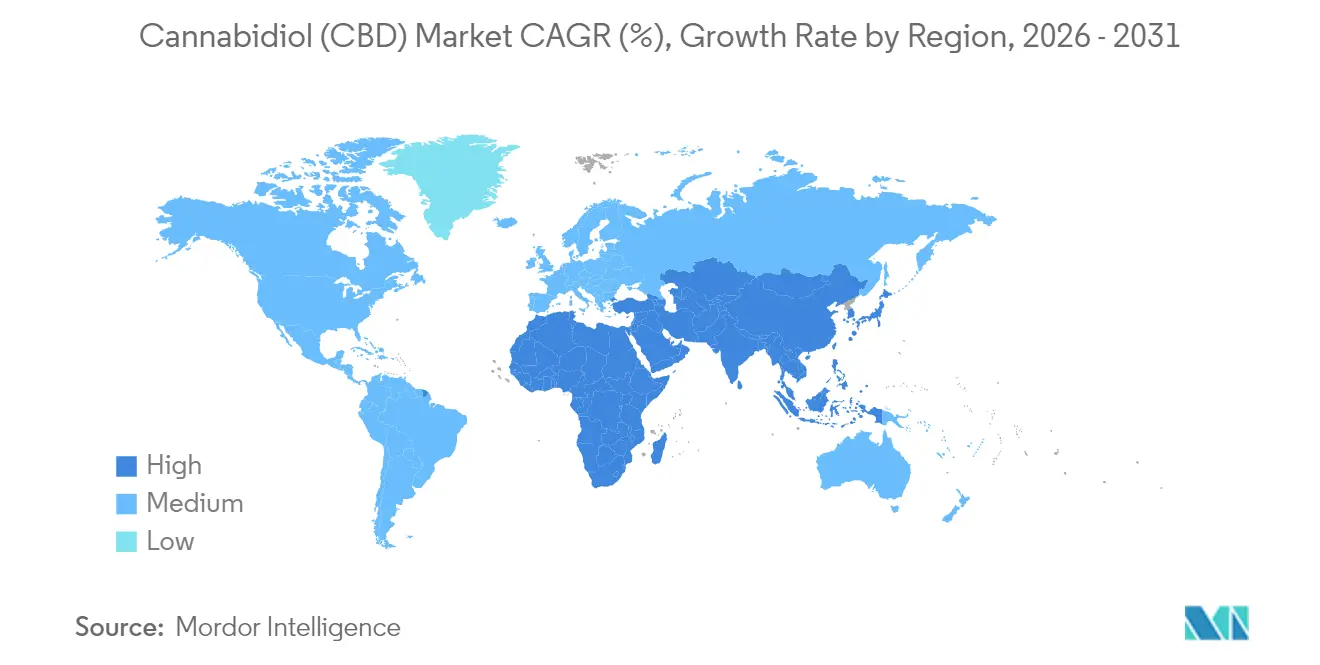
Nordamerika und LATAM Cannabidiol (CBD) Markt
Nordamerika blieb mit einem Umsatzanteil von 46,55 % im Jahr 2025 das Epizentrum des CBD-Marktes. Die bevorstehende bundesstaatliche Neueinstufung wird voraussichtlich illegale Kanäle einschränken, Verhaftungen wegen Besitzes reduzieren und zweistellige Investitionen in klinische Studien katalysieren. Konsolidierungen prägen die Marktlandschaft ebenfalls neu; die Übernahme von Columbia Care durch Cresco Labs für 2 Milliarden USD verdeutlicht das Streben nach Skalierung in einem sich verschärfenden Kapitalmarktumfeld. Kanada bleibt das Zentrum für GMP-konforme Cannabinoid-Forschung, während Mexikos ausstehende Sekundärvorschriften den bevölkerungsreichsten Markt Lateinamerikas erschließen könnten.
APAC Cannabidiol (CBD) Markt
Asien-Pazifik wird bis 2031 voraussichtlich eine CAGR von 19,74 % verzeichnen, angetrieben durch Japans wegweisende Reformen zur Legalisierung medizinischer Cannabinoid-Produkte. Chinas Schönheitssektor führt die CBD-Akzeptanz über den grenzüberschreitenden E-Commerce an, wobei Luxusseren Premiumpreise erzielen. Australiens Sonderzugangsregelung erleichtert die verschreibungspflichtige Abgabe von CBD bei Angstzuständen und Schlaflosigkeit und fördert so die Vertrautheit der Ärzte und die Patientenbindung.
Europa Cannabidiol (CBD) Markt
Europa bietet erhebliches Aufwärtspotenzial, da Deutschland den Freizeitkonsum von Cannabis entkriminalisiert, was die Investorenstimmung hebt und die europäische Restrukturierung von Canopy Growth neu belebt. Das Europäische Beobachtungszentrum für Drogen und Drogensucht erarbeitet einen harmonisierten CBD-Sicherheitsrahmen, der die bestehenden Flickenteppiche beseitigen soll, die den Handel behindern. Das Vereinigte Königreich setzt auf Neuartige-Lebensmittel-Zulassungen und fördert so White-Label-Lieferketten. Frankreich und Italien beschleunigen klinische Studien zu medizinischem Cannabis und stimulieren damit die pharmazeutische Nachfrage nach GMP-Isolat und -Destillat.

Regulatorisches Umfeld
Die Regulierung bleibt weiterhin zweigeteilt zwischen pharmazeutischen und verbraucherorientierten Pfaden. In den Vereinigten Staaten vertritt die FDA weiterhin die Position, dass CBD im Rahmen des geltenden gesetzlichen Rahmens nicht als Nahrungsergänzungsmittel vermarktet oder Lebensmitteln zugesetzt werden darf, während die Durchsetzungstätigkeit durch Warnschreiben und Nachmarktüberwachung fortgesetzt wird. Im April 2026 skizzierte die FDA zudem begrenzte Bedingungen für ein Ermessensspielraum bei der Durchsetzung im Zusammenhang mit der ärztlich angeordneten Abgabe bestimmter aus Hanf gewonnener CBD-Produkte im Rahmen von Medicare-verknüpften Kontexten. Auf Seiten der kontrollierten Substanzen stellte eine Regel im Federal Register vom April 2026 die Einstufungsbefugnis des DEA-Administrators für von der FDA zugelassene Arzneimittel mit Cannabis (oder Cannabisbestandteilen) klar und bekräftigte damit einen etablierten Compliance-Weg für zugelassene Cannabinoid-Arzneimittel.
In Europa stehen CBD-Verzehrprodukte im Rahmen der Novel-Food-Regelung vor hohen Beweisanforderungen. Im Februar 2026 erließ die Europäische Kommission den Durchführungsbeschluss C(2026) 683, mit dem ein Zulassungsverfahren für CBD aus Cannabis sativa L. als neuartiges Lebensmittel beendet wurde, ohne es in die Unionsliste aufzunehmen. Die EFSA legte im Februar 2026 einen vorläufigen sicheren Aufnahmewert für CBD in Novel-Food-Formulierungen fest (0,0275 mg/kg Körpergewicht pro Tag) und veröffentlichte im Mai 2026 ein Gutachten, wonach die Sicherheit eines bestimmten CBD-Isolats als neuartiges Lebensmittel aufgrund von Datenlücken nicht festgestellt werden konnte. Im Arzneimittelbereich verwaltet die EMA die Entwicklung von Cannabinoid-Produkten weiterhin über etablierte Verfahren, einschließlich einer Entscheidung vom Januar 2025 zur Änderung des vereinbarten pädiatrischen Prüfkonzepts für Epidyolex (Cannabidiol).
Wettbewerbslandschaft
Der CBD-Markt weist eine Fragmentierung auf; führende multinationale Unternehmen verfolgen vertikale Integration, um Genetik, Extraktion und Markenvertrieb zu kontrollieren. Canopy Growths Kauf von Wana und Jetty im Jahr 2024 fokussiert seine US-Strategie neu auf margenstarke Esswaren und lösungsmittelfreie Konzentrate. CV Sciences' Übernahme von Extract Labs für 1,4 Mio. USD bringt die Eigenproduktion und CBD-Isolatversorgung ins Haus und verbessert die Bruttomargenresilienz.
Pharmaunternehmen verankern das Verschreibungssegment: Jazz Pharmaceuticals nutzt GWs geistiges Eigentum, um die Epidiolex-Exklusivität zu verteidigen, und erkundet gleichzeitig Cannabidiol-Kombinationen mit Standard-Antiepileptika. Patente für neuartige Verabreichungsformen, einschließlich Real Isolates' Smokenol, signalisieren eine steigende Forschungs- und Entwicklungsintensität und potenzielle Rechtsstreitbarrieren für Späteinsteiger. Unterdessen entwickeln Radicle Science und Open Book Extracts gemeinsam streng getestete Verbraucherprodukte und reagieren damit auf Forderungen von Einzelhändlern und Verbrauchern nach Transparenz.
Start-ups nutzen Lücken in den Nischen Heimtierwellness, Schönheit und Schlafmittel. Kapitalzuflüsse bevorzugen Unternehmen mit differenzierter Technologie oder proprietärer Genetik, was Anbieter von Standardtinkturen angesichts des Rohstoffpreisdrucks anfällig macht. Da Markenbildung die Regalwirkung bestimmt, verlagern sich die Marketingausgaben hin zu klinischer Substantiierung und QR-Code-Rückverfolgbarkeit, um vorsichtige Käufer zu beruhigen.
Führende Unternehmen der Cannabidiol (CBD) Branche
Cannoid LLC
Medical Marijuana, Inc
Nuleaf Naturals LLC
Elixinol Wellness Ltd.
Aurora Cannabis Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cannabidiol (CBD) Markt
- Canopy Growth
- Charlotte’s Web Holdings Inc.
- Jazz Pharmaceuticals plc (GW Pharmaceuticals)
- Tilray Brands Inc.
- Aurora Cannabis Inc.
- CV Sciences
- Medical Marijuana
- Elixinol Wellness Ltd.
- Endoca BV
- NuLeaf Naturals
- Pharmahemp d.o.o.
- Isodiol International Inc.
- Medterra CBD
- Green Roads LLC
- Cannoid
- Pet Releaf
- Lazarus Naturals
- HempMeds Brasil
- Holistic Hound
- Kazmira LLC

Marktchancen und Zukunftsaussichten
Der Marktzugang für pharmazeutisches CBD erweitert sich durch klarere, länderspezifische Zulassungswege und Meilensteine in der Arzneimittelentwicklung. In den Vereinigten Staaten verbanden die Maßnahmen vom April 2026 eine Klarstellung der Compliance bei kontrollierten Substanzen für von der FDA zugelassene, aus Cannabis gewonnene Arzneimittel (Behandlung als Schedule III für zugelassene Produkte) mit einer FDA-Haltung zum Ermessensspielraum bei der Durchsetzung, die enger und klinischer ausgerichtet ist. Diese Kombination schafft Raum für konforme CBD-Angebote, die sich stärker an der Gesundheitsversorgung als an allgemeinen Nahrungsergänzungsmitteln im Einzelhandel orientieren. In Brasilien veröffentlichte ANVISA im Februar 2026 die Resolution RDC No. 1.015 (in Kraft seit 4. Mai 2026), mit der Anforderungen an Herstellung, Import und Vermarktung von CBD- oder Cannabis-sativa-L.-Extraktprodukten für den medizinischen Gebrauch am Menschen festgelegt und ein Weg für registrierte Betreiber und Lohnhersteller definiert wird, die den regulierten medizinischen Vertriebskanal bedienen.
Die Produkt- und Lieferkettendifferenzierung verlagert sich weg von Standard-Tinkturen hin zu regulierten Formulierungen, neuartigen Verabreichungsansätzen und alternativen Ausgangsstoffen. Ein bemerkenswerter Beleg dafür ist Indien, wo Zenara Pharma im Juli 2026 die CDSCO-Zulassung für eine synthetische CBD-Lösung zum Einnehmen mit 150 mg/mL gegen leichte bis mittelschwere Angstzustände erhielt, entwickelt zusammen mit Leiutis Pharmaceuticals LLP. Die Zulassung verdeutlicht einen Weg, der die Variabilität der botanischen THC-Schwellenwerte umgeht und sich in konventionelle pharmazeutische Qualitätssysteme einfügen kann. Gleichzeitig verengen die EU-Novel-Food-Prüfungen und die EFSA-Sicherheitsdatenanforderungen den kurzfristigen Freiraum hin zu topischen Kosmetika in Jurisdiktionen mit liberaleren Regeln sowie hin zu verschreibungspflichtigen oder medizinisch überwachten Anwendungsfällen weltweit, wodurch Marken mit verteidigungsfähigem geistigem Eigentum (Bioverfügbarkeitstechnologien, validierte COAs und GMP-konforme Lieferkette) eine stärkere Positionierung in Apotheken- und erstattungsfähigen Ökosystemen erhalten im Vergleich zu allgemeinen Wellness-Produkten.
Recent Industry Developments in Cannabidiol (CBD) Markt
- April 2026: NuLeaf Naturals begann, eine Teilnahme am Beneficiary Engagement Incentive (BEI)-Pilotprogramm des CMS Innovation Center anzustreben, das am 1. April 2026 gestartet wurde, um berechtigte, aus Hanf gewonnene CBD-Produkte unter definierten Bedingungen an Medicare-Leistungsberechtigte abzugeben. Dieser Schritt bringt verbraucherorientiertes CBD in Einklang mit Modellen der Gesundheitsversorgung und erhöht die Anforderungen an Dokumentation, Qualität und Compliance für Produkte, die bei versicherten Bevölkerungsgruppen eingesetzt werden.
- März 2026: NuLeaf Naturals trat dem National Compassionate Care Council (NCCC) als Gründungsmitglied bei, um die Entwicklung der US-Bundes- und Landespolitik zur Cannabinoid-Therapie zu unterstützen. Die Teilnahme erhöht die Sichtbarkeit des Unternehmens bei der Politikgestaltung und kann Einfluss darauf nehmen, wie CBD-Therapien im Kontext des regulierten medizinischen Zugangs, der Kennzeichnung und der Standarddiskussionen dargestellt werden.
- Januar 2026: Medical Marijuana, Inc. ging eine strategische Allianz mit AXIM Biotechnologies, Inc. ein, um Anwendungen für das US-Patent Nr. 11.542.226 B2 von AXIM zu erforschen und zu entwickeln, das wasserlösliche Cannabinoide abdeckt, im Rahmen einer einjährigen Beratungsvereinbarung mit einer monatlichen Servicegebühr von 62.500 USD. Die Zusammenarbeit zielt auf Formulierungsfähigkeiten ab, die die Bioverfügbarkeit verbessern und neue Formate zum Einnehmen ermöglichen können, was die Differenzierung über Standard-Hanfrohstoffe hinaus unterstützt.


Cannabidiol (CBD) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Cannabidiol-Markt den Wert von CBD-Inhaltsstoffen und fertigen CBD-Produkten, die über legale Kanäle für pharmazeutische, Wellness-, Körperpflege- und verwandte Zwecke in den wichtigsten globalen Regionen verkauft werden. Wir bemessen ihn in Wertbegriffen am Verkaufspunkt in den Markt.
Ausschlüsse aus dem Umfang: Wir schließen illegale oder nicht erfasste Verkäufe aus und vermeiden eine Doppelzählung von zwischengeschalteten CBD-Handelsgeschäften, die keinen endgültigen Marktkonsum widerspiegeln.
Segmentierungsübersicht
- Nach Quelle
- Hanf
- Marihuana
- Nach Endverwendung
- Pharmazeutika
- Wellness & persönlicher Gebrauch
- Lebensmittel & Getränke
- Kosmetik & Hautpflege
- Heimtierbereich
- Nahrungsergänzungsmittel & Supplemente
- Nach Produktform
- Öle & Tinkturen
- Kapseln & Softgels
- Gummibärchen & Süßwaren
- Topika / Hautpflege
- Vape-Produkte
- Sonstige
- Nach Vertriebskanal
- Krankenhaus- & Fachapotheken
- Einzelhandelsgeschäfte
- E-Commerce
- Medizinische Abgabestellen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Desk Research wurde verwendet, um die grundlegende Marktstruktur aufzubauen und das Modell an beobachtbare Signale wie den rechtlichen Status, Produktformate und die Präsenz in Kanälen in verschiedenen Regionen zu verankern. Wir stützten uns auf öffentliche Quellen wie die US-amerikanische FDA (Mitteilungen zu CBD und Cannabis), die US-amerikanischen National Institutes of Health (einschließlich PubMed-indizierter Literatur), das Europäische Beobachtungszentrum für Drogen und Drogensucht sowie UNODC-Veröffentlichungen, um den politischen Kontext und die Nachfragetreiber zu verstehen.
Zur Quantifizierung der Inputs haben wir auch Statistiken und Veröffentlichungen aus Quellen wie dem US Census Bureau (Einzelhandels- und Handelsreihen, soweit relevant) und den Datenportalen der US International Trade Commission für den Handelskontext ausgewertet und ausgewählte begutachtete klinische und Sicherheitspublikationen verwendet, die die Akzeptanz beeinflussen. Unternehmenseinreichungen, Investorenpräsentationen, seriöse Presseberichterstattung und vertrauenswürdige Verbandswebsites wurden zur Überprüfung des Produktmix und der Kanalverschiebungen herangezogen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten und -informationen, Nachrichten- und Finanzscreening, Patentdatenbanken sowie eine Import- und Export-Datenbank auf Sendungsebene genutzt, um die angebotsseitige Richtung zu validieren. Die hier aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche Datensätze und Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was tatsächlich verkauft wird, wo es verkauft wird und wie sich die Preisgestaltung nach Form und Kanal entwickelt. Wir befragten eine Mischung aus Zulieferern von Inhaltsstoffen, Markeninhabern, Distributoren und Kanalakteuren und überprüften dann die Annahmen nach Region, sodass Lücken aus der Desk Research mit praktischen Inputs geschlossen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | APAC: 42 % |
| Mittlere Ebene: 54 % | Funktions-/Einheitsleiter: 34 % | EMEA: 35 % |
| Kleinere Akteure: 18 % | Manager: 52 % | Amerika: 23 % |
Marktbemessung und Prognose
Die Bemessung wurde mithilfe eines Top-down- und Bottom-up-Ansatzes erstellt, bei dem die Hauptgesamtwerte aus regionalen Nachfragepools rekonstruiert und dann vor der Finalisierung mit Lieferanten- und Kanalsignalen abgeglichen werden. Auf der Top-down-Seite verwendeten wir einen Durchdringungs- und Verbrauchsaufbau nach Region, der die CBD-Nachfrage an die adressierbare Basis des legalen Zugangs und das typische Kaufverhalten knüpft und diese dann über beobachtete Preisbänder in Werte umrechnet.
Einige wichtige Inputs, die das Modell geprägt haben, umfassen die Aufteilung von hanfabgeleitetem gegenüber marihuanaabgeleitetem CBD, soweit rechtlich relevant, den Mix der Produktformen (wie Öle und Tinkturen, Kapseln und Weichkapseln sowie andere gängige Formate), den Anteil der Verkäufe über Krankenhaus- und Fachapotheken gegenüber Einzelhandelsgeschäften und anderen Kanälen sowie die Entwicklung der durchschnittlichen Verkaufspreise, wenn sich Wirkstärke, Compliance-Tests und Formulierung im Laufe der Zeit verschieben. Wo direkte Daten dünn waren, wurden selektive Bottom-up-Annäherungen verwendet, wie z. B. Stichproben von Marken- und Kanalpreisüberprüfungen, Hinweise auf Lieferantenkapazität und -auslastung sowie Umsatzbereichsprüfungen aus öffentlichen Finanzoffenlegungen, die dann angepasst wurden, um eine Doppelzählung zwischen Inhaltsstoff- und Fertigproduktewert zu vermeiden.
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch eine Trendschicht im Stil der exponentiellen Glättung für Preis- und Kanalmix, da der Zeitpunkt der Regulierung und die Produktstandardisierung die Nachfrage schnell verändern können. Annahmen zum Legalisierungstempo, zur Kanalerweiterung und zur Preisnormalisierung wurden mit primären Inputs einem Stresstest unterzogen, sodass die Prognose erklärbar und wiederholbar ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Durchläufe validiert, beginnend mit grundlegenden arithmetischen Prüfungen, Konsistenzprüfungen für Währung und Einheiten sowie Überprüfungen der Jahres-zu-Jahres-Abweichungen nach Region und nach wichtiger Form und Kanal. Das Modell wurde auch mit unabhängigen Signalen wie regulatorischen Meilensteinen, sichtbaren Mustern der Einzelhandelserweiterung und Verschiebungen bei der Einführung von Produktformaten verglichen und dann überarbeitet, wenn Lücken gefunden wurden.
Vor der Freigabe wird eine zweite Analystenüberprüfung durchgeführt, um Annahmen erneut zu prüfen, zu bestätigen, dass Ausschlüsse konsistent angewendet wurden, und sicherzustellen, dass die Darstellung mit den Zahlen übereinstimmt. Der Bericht wird jährlich aktualisiert, und wir lösen auch Zwischenaktualisierungen aus, wenn wesentliche Ereignisse eintreten (z. B. größere regulatorische Änderungen oder plötzliche Preisbewegungen). Kurz vor der Lieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht erhalten.
Schätzung des Cannabidiol-Marktes von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte CBD-Marktwerte können weit auseinanderliegen, da der Markt noch immer von sich ändernden Vorschriften, gemischten Produktdefinitionen und Unterschieden bei der Erfassung von Umsätzen geprägt ist. Einige Studien bemessen nur verpackte Konsumgüter, während andere auch CBD-Inhaltsstoffe in großen Mengen, apothekengeführte Verkäufe oder bestimmte THC-nahe Artikel einbeziehen, was die Gesamtsumme schnell verändert.
Die größten Lückenverursacher, die wir sehen, sind Umfangsentscheidungen (Inhaltsstoffe gegenüber Fertigprodukten sowie Einbeziehung von hanfabgeleitetem gegenüber marihuanaabgeleitetem CBD), der Umgang mit Kanälen wie Krankenhaus- und Fachapotheken gegenüber dem allgemeinen Einzelhandel sowie die Projektion von Preistrends, wenn sich Compliance-Tests und Wirkstärkenanteil verschieben. Wenn zwischengeschaltete Inhaltsstoffhandelsgeschäfte ausgeschlossen und die kanalspezifische Preisgestaltung nach Form bei Aktualisierungen aufgefrischt werden, bleibt der Wert für 2026 näher an den tatsächlichen Verbrauchsmustern, weshalb er bei Mordor Intelligence so modelliert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,64 Milliarden USD (2026) | |
| Fachzeitschrift A | 9,10 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und vermischt häufig CBD-Definitionen über Produkt- und Inhaltsstoffumsätze hinweg, was die spätere Kanalerweiterung und aktualisierte Preisbänder unterschätzen kann. |
| Branchenverleger B | 9,70 Milliarden USD (2024) | Konzentriert sich auf nutraceutisch orientierte CBD-Nachfrage und schließt möglicherweise apothekengeführte Verkäufe und einige Körperpflegeformate aus, was den gemessenen Nachfragepool und den Gesamtwert komprimiert. |
Die Tabelle zeigt, dass ein großer Teil der Streuung auf das gewählte Jahr und darauf zurückzuführen ist, was als CBD-Umsatz gegenüber angrenzenden Cannabisartikeln oder zwischengeschalteten Inhaltsstoffflüssen gezählt wird. Indem der Umfang an legale, nachverfolgbare Verkäufe gebunden und die Gesamtwerte mit Kanal- und Preissignalen überprüft werden, ergibt sich eine Marktgröße, die auf klare, wiederholbare Inputs zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle globale CBD-Markt?
Die CBD-Marktgröße beläuft sich 2026 auf 11,64 Mrd. USD.
Wie hoch ist die prognostizierte durchschnittliche jährliche Wachstumsrate (CAGR) des CBD-Marktes bis 2031?
Der Markt soll mit einer CAGR von 15,94 % wachsen und bis 2031 einen Wert von 24,39 Mrd. USD erreichen.
Welches Anwendungssegment hat den größten CBD-Marktanteil?
Das Pharmazeutika-Segment führte 2025 mit einem Umsatzanteil von 40,91 %.
Welche geografische Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll mit einer CAGR von 19,74 % die höchste Rate aller Regionen erzielen.
Welche Technologie verbessert die Bioverfügbarkeit und den Wirkungseintritt von CBD-Produkten?
Nanoemulsionstechnologie verkürzt den Wirkungseintritt auf 15–30 Minuten und steigert die Absorption.
Wie könnte die US-Umstufung auf Stufe III CBD-Pharmazeutika beeinflussen?
Die Umstufung würde die FDA-Zulassung von Cannabinoid-Arzneimitteln für Apotheken ermöglichen, den Verschreibungszugang erweitern und Investitionen in Forschung und Entwicklung beschleunigen.
Seite zuletzt aktualisiert am:



