
Taille et part du marché du butadiène
Analyse du marché du butadiène par Mordor Intelligence
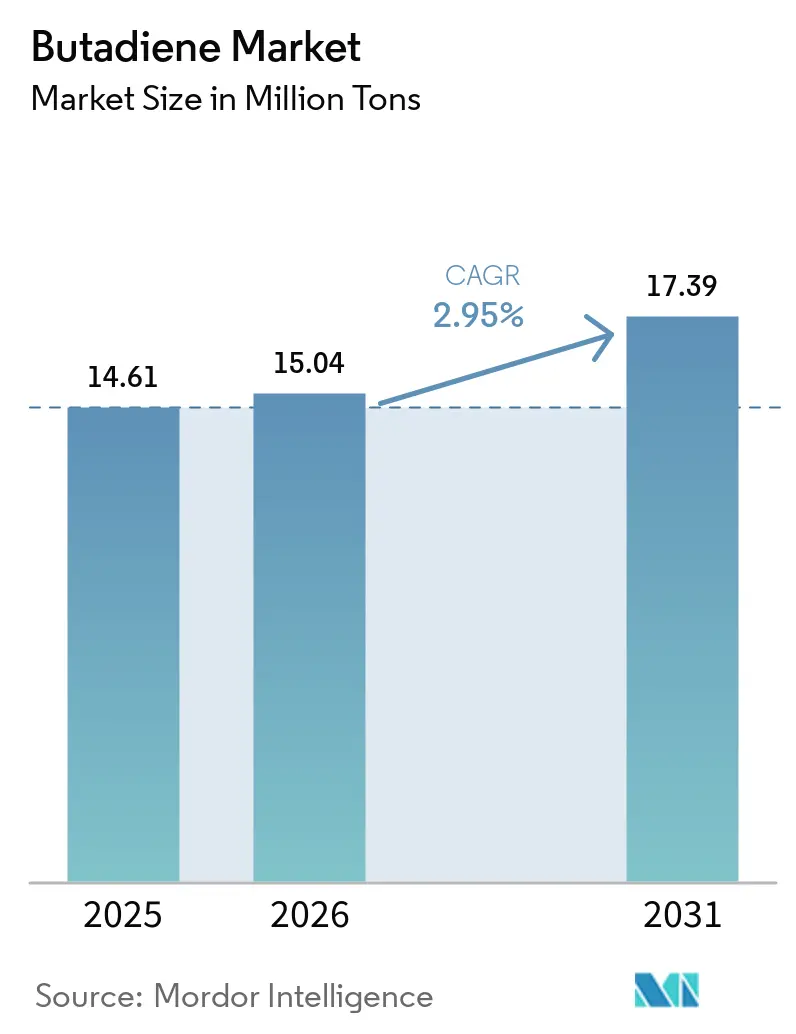
La taille du marché du butadiène devrait croître de 15,04 millions de tonnes en 2026 à 15,48 millions de tonnes en 2027 et atteindre 17,56 millions de tonnes d'ici 2032, à un CAGR de 2,55 % sur 2027-2032.
La production automobile en Asie-Pacifique et l'activité dans l'électronique grand public au Japon soutiennent la demande via la conversion en caoutchouc et en acrylonitrile butadiène styrène (ABS). Les opérations militaires américaines et israéliennes contre l'Iran fin février 2026 ont déclenché des représailles iraniennes au détroit d'Ormuz, augmentant le risque pour le transport maritime commercial. Par ailleurs, l'hésitation des acheteurs liée aux prix du pétrole brut peut contraindre les transactions, tandis que la documentation de conformité en matière d'exposition entraîne des charges administratives récurrentes. La différenciation concurrentielle repose sur les options d'extraction et le contrôle des actifs de production connectés. L'expansion des capacités de caoutchouc nitrile-butadiène offre un débouché potentiel en volume, tandis que le commerce certifié constitue une voie distincte dont la croissance dépend de la participation des contreparties.
Principaux enseignements du rapport
- Par application, le polybutadiène (PBR) détenait une part de marché du butadiène de 26,23 % en 2026, tandis que l'acrylonitrile butadiène styrène (ABS) devrait connaître la croissance la plus rapide avec un CAGR de 3,55 % sur 2027-2032.
- Parmi les secteurs d'utilisation finale, les pneumatiques et le caoutchouc représentaient une part de 31,74 % de la taille du marché du butadiène en 2026, et le secteur chimique devrait connaître la croissance la plus rapide avec un CAGR de 3,25 % sur 2027-2032.
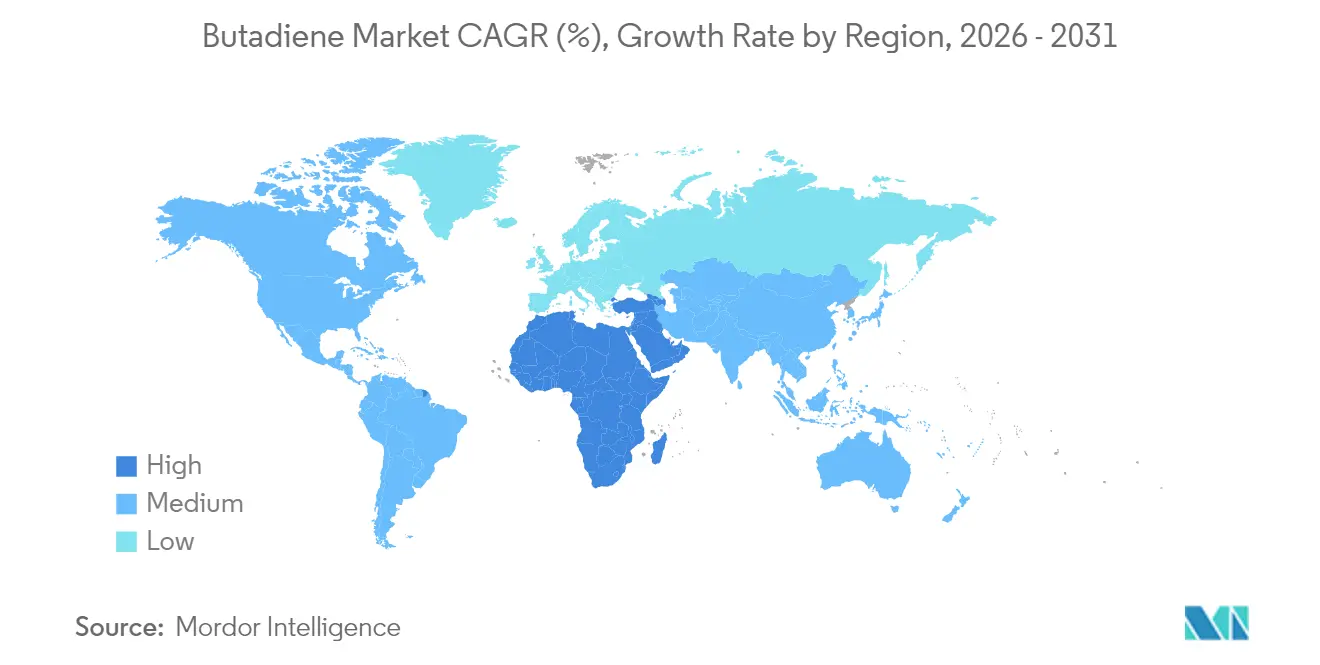
- Sur le plan géographique, l'Asie-Pacifique était en tête avec une part de 51,87 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 5,45 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché du butadiène*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production automobile et de pneumatiques en Asie-Pacifique | +2% | Asie-Pacifique, dont le Japon | Court terme (≤ 2 ans) |
| Expansion de la demande en ABS provenant de l'électronique grand public | +0.7% | Fabrication d'électronique grand public au Japon | Moyen terme (2-4 ans) |
| Adoption du S-SBR haute performance adapté aux véhicules électriques | +0.5% | Yokkaichi au Japon | Court terme (≤ 2 ans) |
| Démonstration et ajouts de capacités pilotes planifiés dans le bio-butadiène | +0.2% | Shunan au Japon | Long terme (≥ 4 ans) |
| Croissance des liants pour batteries Li-ion utilisant le SBR | +0.1% | Chine, Allemagne et Finlande | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production automobile et de pneumatiques en Asie-Pacifique
L'expansion de la production de véhicules en Asie-Pacifique offre aux fournisseurs de matériaux pour pneumatiques une base de demande aval substantielle. La production régionale de véhicules à moteur a augmenté de 7,6 % pour atteindre environ 59,2 millions de véhicules en 2025, selon l'OICA.[1] La région a représenté plus de 61 % de la production mondiale de véhicules cette année-là, concentrant une grande partie de la base de fabrication automobile en son sein. La production japonaise de pneumatiques automobiles est restée globalement stable à 123,3 millions de pneumatiques en 2025, en hausse de 0,8 % par rapport à 2024. La production de pneumatiques utilise du caoutchouc synthétique dérivé du butadiène ; ainsi, l'expansion de l'assemblage crée une voie vers une demande supplémentaire en monomère, parallèlement à la base de production de pneumatiques relativement stable du Japon.
Expansion de la demande en ABS provenant de l'électronique grand public
Les transformateurs d'appareils électroniques constituent une voie reliant l'activité de l'électronique grand public à la demande en butadiène via le moulage ABS. LG Chem fournit de l'ABS à des transformateurs d'appareils électroniques dont les produits finis comprennent des aspirateurs, des machines à laver et des climatiseurs. La valeur de la production d'électronique grand public au Japon a augmenté de 12,8 % en janvier-août 2026 par rapport à janvier-août 2025, selon les données de la JEITA. Cette expansion soutient une opportunité pour les fournisseurs de résines au service des fabricants d'équipements, le moulage par injection reliant le polymère fourni aux produits finis. La hausse de 12,8 % marque une production d'électronique grand public plus soutenue au Japon, tandis que son effet sur la demande en ABS et en butadiène dépend des volumes de résine commandés par les transformateurs.
Adoption du S-SBR haute performance adapté aux véhicules électriques
La demande en pneumatiques haute performance soutient la consommation de butadiène grâce aux investissements dans la production de caoutchouc styrène-butadiène en solution spécialisé, ou S-SBR. ENEOS Materials Corporation a décidé en novembre 2025 d'ajouter 10 000 tonnes métriques de capacité annuelle de S-SBR à Yokkaichi, avec une mise en service prévue en décembre 2027, en invoquant la demande croissante de matériaux pour pneumatiques haute fonctionnalité.[2] Cette décision a orienté l'investissement vers des matériaux spécialisés pour pneumatiques, rendant les exigences de performance des polymères pertinentes parallèlement à la production totale de caoutchouc. Pour les fournisseurs de butadiène, l'importance commerciale réside dans la conversion supplémentaire de polymères que l'investissement pourrait permettre après achèvement. Le calendrier annoncé a placé cette expansion près du début de la période de prévision 2027-2032, donnant à la demande prospective en matière première un ancrage spécifique dans l'investissement aval.
Démonstration et ajouts de capacités pilotes planifiés dans le bio-butadiène
Le développement du bio-butadiène offre une voie d'approvisionnement potentielle basée sur des matières premières d'éthanol durable plutôt que sur le naphta. En juillet 2026, Zeon a achevé une installation à l'échelle de laboratoire dans son usine de Tokuyama à Shunan, au Japon, pour démontrer la production de butadiène à partir d'éthanol d'origine végétale et d'autres matériaux durables. La société a programmé la pleine exploitation de cette installation pour janvier 2027. Son annonce de juillet envisageait également d'établir la technologie via une installation pilote de démonstration continue d'ici 2030. Zeon prévoit de produire du caoutchouc polybutadiène prototype à partir du butadiène de l'installation, et The Yokohama Rubber Co., Ltd. prévoit des pneumatiques prototype utilisant ce caoutchouc ainsi que des essais de conduite pour recueillir des données en vue d'une démonstration à plus grande échelle. La séquence planifiée crée un débouché pour le matériau de démonstration dans la période 2027-2032, tandis que l'approvisionnement à l'échelle commerciale est ciblé pour 2034.
Analyse de l'impact des freins sur le marché du butadiène*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Toxicité et conformité aux limites d'exposition | -0.3% | Lieux de travail couverts aux États-Unis | Long terme (≥ 4 ans) |
| Volatilité du prix du pétrole brut | -0.3% | Chine et Taïwan | Court terme (≤ 2 ans) |
| Surcapacité chinoise déprimant les marges | -0.2% | Sites de production pétrochimique en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Toxicité et conformité aux limites d'exposition
Les employeurs américains couverts doivent maintenir l'exposition au butadiène en dessous de 1 ppm en moyenne pondérée sur 8 heures et de 5 ppm sur 15 minutes, sous réserve des exceptions de portée de la norme. Pour 2026, l'Administration américaine de la sécurité et de la santé au travail (OSHA) a estimé des coûts annuels de collecte d'autres informations de 103 550 USD au titre de sa norme sur le 1,3-butadiène pour 57 entreprises du secteur privé. La même estimation incluait une charge annuelle de collecte d'informations de 887 heures pour l'ensemble des répondants. Les relevés de mesure d'exposition requis doivent être conservés pendant au moins 30 ans, tandis que les relevés de données objectives étayant certaines exemptions spécifiées doivent être conservés pendant toute la durée de recours à ces données. Le contrôle de l'exposition entraîne donc une responsabilité documentaire durable, les opérateurs couverts supportant des coûts récurrents en temps de personnel et en charges administratives lors des opérations courantes.
Volatilité du prix du pétrole brut
Les opérations militaires américaines et israéliennes contre l'Iran fin février 2026 ont déclenché des représailles iraniennes, notamment des attaques menacées et réelles contre le transport maritime commercial au détroit d'Ormuz. Par ailleurs, au cours de la semaine rapportée le 10 avril 2026, les consommateurs en aval en Chine et à Taïwan ont fait fonctionner leurs usines à des cadences réduites et ont évité de nouveaux achats au comptant. Argus a rapporté que la faiblesse des contrats à terme sur le pétrole brut maintenait également les acheteurs en retrait. La faiblesse des prix peut contraindre les transactions de butadiène lorsque les acheteurs en aval hésitent à s'engager sur des matières au comptant. Les stocks de butadiène en Chine orientale ont augmenté de 3 700 tonnes métriques pour atteindre 31 100 tonnes métriques au cours de la même semaine, montrant une accumulation de matières tandis que les acheteurs différaient leurs nouveaux engagements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché du butadiène
Par application :
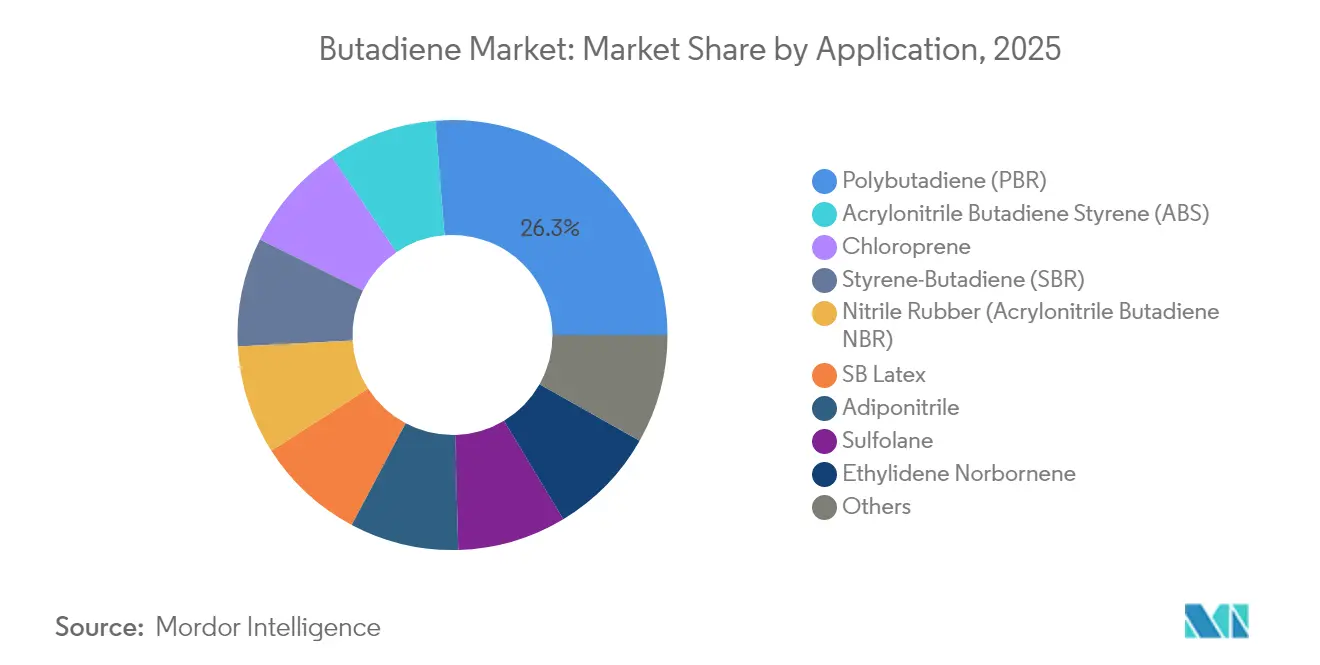
l'échelle du polybutadiène soutient un débouché établi pour les matières premièresLe polybutadiène (PBR) représentait une part de 26,23 % de la taille du marché du butadiène en 2026, ce qui en fait le plus grand segment. La capacité de PBR de la Chine a atteint 2,12 millions de tonnes métriques par an fin 2025. Daqing Petrochemical a produit 52 000 tonnes métriques de PBR en janvier-avril 2026, dépassant son plan de production de 719 tonnes métriques. La même opération a signalé un taux de produit de qualité supérieure de 97,2 %, en hausse de 1,7 point de pourcentage par rapport à l'année précédente. Un rendement plus élevé en qualité supérieure offre aux capacités de PBR existantes un levier commercial, car les producteurs peuvent augmenter la part de matériaux de qualité supérieure proposés aux clients sans ajouter une nouvelle ligne de production.
L'acrylonitrile butadiène styrène (ABS) devrait être le segment à la croissance la plus rapide avec un CAGR de 3,55 % sur 2027-2032. Sinopec Gaoqiao Petrochemical a mis en service une ligne de production d'ABS à Shanghai le 22 mars 2026, portant sa capacité totale déclarée d'ABS de 200 000 à 300 000 tonnes métriques par an. Cette capacité supplémentaire de fabrication de résine crée une voie vers une utilisation accrue du butadiène si la nouvelle ligne augmente la production. Les expéditions domestiques et à l'export d'ABS du Japon ont chuté de 1,7 % à 250 313 tonnes métriques en 2025, tandis que Formosa Chemicals & Fibre Corporation a signalé une surabondance d'ABS et une faible demande en aval cette année-là. Les fournisseurs de matières premières disposent d'un autre débouché de production potentiel à Shanghai, bien que sa contribution dépende du taux d'utilisation réel de l'usine.

Par secteur d'utilisation finale :
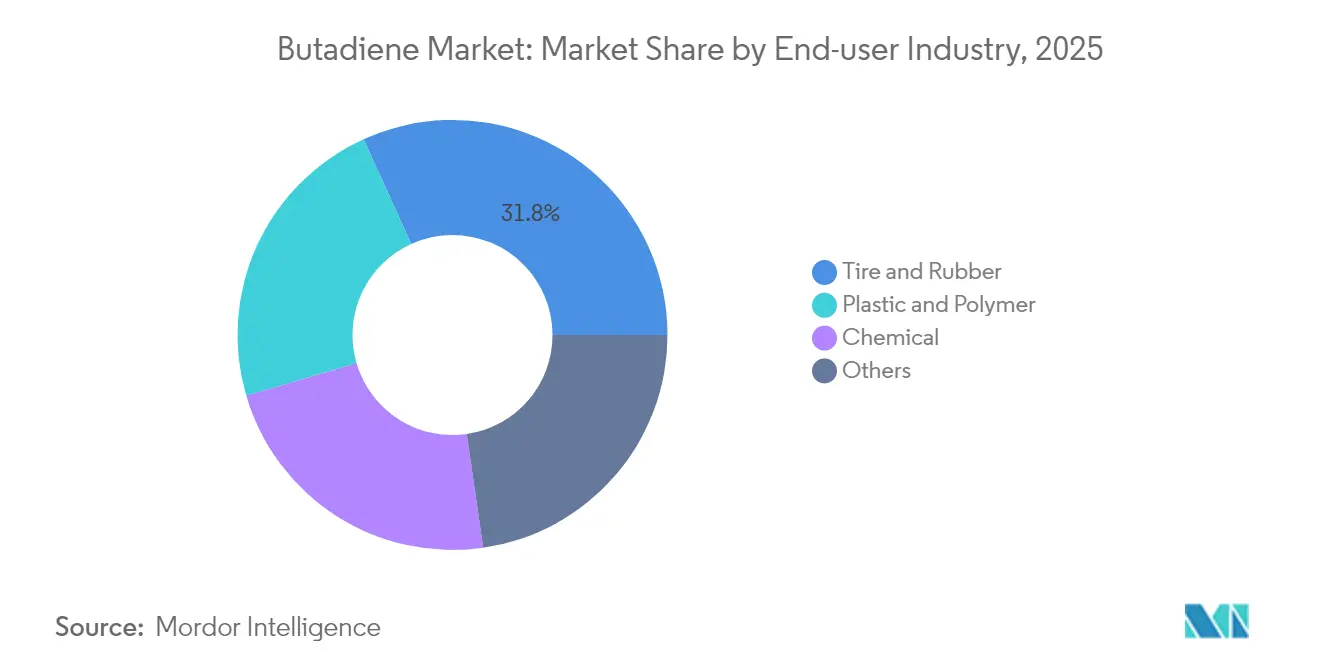
l'échelle des pneumatiques et la capacité chimique façonnent la demandeLes pneumatiques et le caoutchouc représentaient une part de marché du butadiène de 31,74 % en 2026, ce qui en fait le plus grand segment. Les ventes de pneumatiques de remplacement au Japon ont augmenté de 2,5 % pour atteindre 67,93 millions de pneumatiques en 2025, y compris les pneumatiques importés. Le remplacement était le plus grand canal de vente de pneumatiques automobiles du pays en unités, représentant 47,2 % du total 2025. Avec les ventes en première monte à 26,9 % du même total unitaire 2025, la demande japonaise en pneumatiques s'appuie davantage sur les véhicules existants que sur l'assemblage de nouveaux véhicules, orientant le signal de matière première des producteurs de caoutchouc vers les canaux de remplacement.
Le secteur chimique devrait être le segment à la croissance la plus rapide avec un CAGR de 3,25 % sur 2027-2032. Le 9 avril 2026, la filiale AdiAn du groupe China Pingmei Shenma a mis en service 200 000 tonnes métriques par an de capacité d'adiponitrile à Pingdingshan, en Chine, en utilisant l'hydrocyanation directe du butadiène. En mars 2026, le producteur de caoutchouc synthétique Dynasol a annoncé une expansion de son NBR à Altamira, au Mexique, indiquant qu'il ajouterait 11 millions de livres de production à partir de juin 2026. Dynasol a déclaré que l'investissement répondait aux contraintes de capacité existantes de son installation de caoutchouc nitrile à Altamira. Le projet d'adiponitrile fournit l'opportunité directe de matière première non caoutchouteuse, offrant aux fournisseurs de butadiène une autre voie de conversion à mesure que cette capacité de production est utilisée.
Analyse géographique
Marché du Butadiène en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché du butadiène de 51,87 % en 2026, ce qui en fait la plus grande zone géographique. La Chine a importé 428 721 tonnes métriques de butadiène en janvier-octobre 2025, soit 39 % de plus qu'en janvier-octobre 2024. Ce flux d'importation substantiel offre aux fournisseurs marchands un débouché défini au sein de la région et rend l'accès aux acheteurs chinois commercialement significatif. Dans les flux commerciaux régionaux en 2025, la demande et une prime de prix prévalente ont aidé l'Asie à absorber des approvisionnements réguliers en butadiène importé. Ensemble, l'expansion des importations en 2025 et les flux commerciaux montrent pourquoi la tarification à destination et l'accès aux transformateurs sont importants pour les exportateurs cherchant des ventes marchandes en Asie-Pacifique.
Marché du Butadiène au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient être la zone géographique à la croissance la plus rapide avec un CAGR de 5,45 % sur 2027-2032. En février 2026, SABIC a accepté de fournir du caoutchouc polybutadiène et du noir de carbone à une coentreprise saoudienne de pneumatiques formée par le Fonds d'investissement public et Pirelli. L'installation greenfield prévue en Arabie Saoudite visait une capacité de production nominale de 3,5 millions de pneumatiques pour voitures particulières par an. L'accord relie un fournisseur pétrochimique régional à un débouché planifié pour les pneumatiques, créant une voie potentielle vers une conversion supplémentaire de caoutchouc et une utilisation associée de matières premières si l'installation entre en exploitation.
L'Amérique du Nord dispose d'un canal d'approvisionnement transfrontalier substantiel, les exportations américaines de butadiène totalisant 142 100 tonnes métriques en janvier-novembre 2025, le Mexique prenant 44 % de ces expéditions. En Europe, Płock, en Pologne, a produit 54 888 tonnes métriques de butadiène en 2025, la quasi-totalité de la production étant consommée par Synthos, démontrant une relation concentrée producteur-transformateur. En Amérique du Sud, Braskem produit du butadiène parmi ses intrants chimiques de base dans le cadre d'opérations pétrochimiques intégrées de première et deuxième génération au Brésil. Les chiffres préliminaires du segment Brésil de Braskem, non examinés par des auditeurs indépendants, ont montré des ventes de 598 000 tonnes métriques couvrant l'éthylène, le propylène, le butadiène, le cumène, l'essence, le benzène, le toluène et le paraxylène au deuxième trimestre 2026, en baisse de 5 % par rapport au deuxième trimestre 2025. Le rôle du Mexique reflétait la production de dérivés se déplaçant de l'autre côté de la frontière américaine, contrastant un canal d'exportation réactif à la localisation des transformateurs avec la dépendance de Płock envers un seul consommateur.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un employeur producteur de butadiène avec des opérations couvertes de manipulation de produits chimiques. Les règles spécifiques aux produits en matière d'exposition et de risques définissent les conditions d'exploitation, tandis que des régimes d'autorisation plus larges régissent les activités industrielles couvertes. Les employeurs allemands doivent fabriquer et utiliser le butadiène dans un système fermé lorsque la substitution est techniquement impossible, ou minimiser l'exposition selon l'état de l'art si la fermeture est également techniquement impossible. La contrepartie commerciale est un cadre d'exploitation publié avec des responsabilités continues de contrôle et d'administration.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration de la sécurité et de la santé au travail | Office fédéral des produits chimiques au sein de l'Institut fédéral pour la sécurité et la santé au travail pour la coordination de la classification, de l'étiquetage et de l'emballage ; autorités compétentes des Länder pour la surveillance | Départements de gestion des urgences pour la surveillance de la sécurité dans la production chimique | Secrétariat à l'inspection du travail, ministère du Travail et de l'Emploi | Ministère de l'Industrie et des Ressources minérales pour l'autorisation des produits chimiques industriels |
| Instruments ou orientations clés | 29 CFR 1910.1051 ; 1 ppm en moyenne pondérée sur 8 heures et 5 ppm sur 15 minutes | Règles de classification, d'étiquetage et d'emballage (CLP) de l'UE ; cancérogénicité de catégorie 1A, mutagénicité sur les cellules germinales de catégorie 1B, gaz inflammable de catégorie 1 et gaz sous pression | GBZ 2.1-2019 ; moyenne pondérée de 5 mg/m³ sur une journée de 8 heures et une semaine de 40 heures ; loi sur la sécurité des produits chimiques dangereux en vigueur le 1er mai 2026 | NR-15 Annexe 11 ; tolérances d'absorption respiratoire de 780 ppm et 1 720 mg/m³ pour des semaines de travail allant jusqu'à 48 heures | Réglementation de gestion des produits chimiques 2025 ; autorisation de produits chimiques industriels via la licence industrielle de l'installation |
| Effet commercial | Contrôles d'exposition des travailleurs couverts ; les activités spécifiées en conteneur intact ou en pipeline scellé sont exemptées, à l'exception de l'étiquetage et de la réponse aux urgences | Étiquetage et emballage des substances dangereuses avant mise sur le marché | Les projets couverts nécessitent des examens de sécurité et des permis ; les employeurs contrôlent l'exposition atmosphérique sur le lieu de travail | Évaluer et contrôler l'exposition professionnelle ; les employeurs couverts mettent en œuvre leurs programmes de gestion des risques | Stockage désigné, instructions de sécurité pour les travailleurs et manutentionnaires de produits chimiques qualifiés |
| Attractivité actuelle de la politique | Moyenne | Moyenne | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Assouplissement | Assouplissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
La proposition de l'OSHA de juillet 2025, non adoptée après la réouverture des commentaires jusqu'au 21 août 2026, faciliterait la sélection des respirateurs avec une protection équivalente, tandis que les reports CLP à l'échelle de l'UE accordent aux fournisseurs allemands jusqu'au 1er janvier 2028 pour certaines dispositions relatives au formatage des étiquettes, à la publicité, aux ventes à distance et au réétiquetage, sans modifier la classification du butadiène ni l'obligation conditionnelle de système fermé. L'entrée inchangée du butadiène dans le GBZ 2.1 de la Chine et la loi sur la sécurité des produits chimiques dangereux, en vigueur le 1er mai 2026, soutiennent la continuité dans le cadre des exigences opératives en matière d'exposition, d'examen de projets, d'autorisation et d'enregistrement. L'entrée NR-15 Annexe 11 du Brésil fournit la base de planification car le programme prévoit des travaux sur l'annexe chimique NR-9 en 2026 et un examen du corps NR-15 en 2027 sans spécifier de modification de l'entrée butadiène. L'utilisation par l'Arabie Saoudite de la licence d'installation industrielle pour la gestion des produits chimiques industriels soutient une voie d'autorisation continue parallèlement aux responsabilités continues en matière de stockage et de sécurité des travailleurs.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont le craquage, la récupération du monomère et la conversion du caoutchouc créent des sources successives de revenus pour les fournisseurs. Les vapocraqueurs de Ludwigshafen de BASF traitent le naphta et séparent le mélange résultant en butadiène et autres produits chimiques, reliant la disponibilité du monomère à un système de production plus large. Cette structure rend la coordination entre l'exploitation en amont et la conversion en aval plus déterminante que de considérer le butadiène comme une ligne de fabrication isolée.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Craquage du naphta | Opérateurs de vapocraqueurs tels que BASF | Ventes de produits chimiques dérivés du craqueur | La disponibilité du butadiène dépend du fonctionnement de l'ensemble du système de craquage | Coordonner l'exploitation du craqueur avec la demande sur l'ensemble de ses flux de produits |
| Récupération et approvisionnement en butadiène | Producteurs et vendeurs de monomères tels que INEOS O&P Europe | Ventes de butadiène aux transformateurs en aval | Le débit de récupération et la demande des transformateurs peuvent devenir déséquilibrés | Aligner la capacité de séparation et les engagements de vente avec les besoins des transformateurs |
| Conversion du caoutchouc | Fabricants de caoutchouc synthétique tels que ARLANXEO et ENEOS Materials Corporation | Ventes de produits en caoutchouc | La capacité de conversion et les exigences en matière de qualité limitent les débouchés utilisables en aval | Développer la capacité de conversion et la gamme de qualités produisibles |
| Source: Mordor Intelligence | ||||
L'économie de la séparation reflète le sort de l'ensemble du flux de produits ainsi que les ventes de butadiène. INEOS extrait le butadiène des sous-produits du craquage, et le flux restant, connu sous le nom de raffinat 1, est utilisé comme matière première pour les produits à base de butylène. Les futurs investissements dans la récupération nécessitent donc des débouchés à la fois pour le monomère séparé et pour les matières premières résiduelles, rendant la résilience dépendante de la coordination entre plusieurs processus en aval.
Paysage concurrentiel
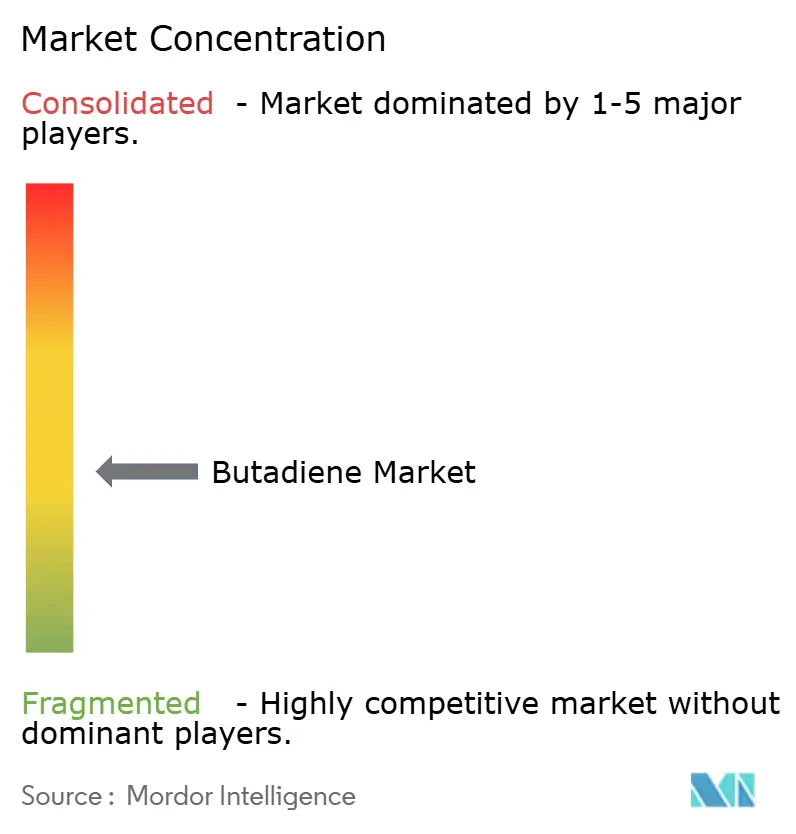
La concurrence présente une structure modérément concentrée, avec China Petroleum & Chemical Corporation et LyondellBasell Industries Holdings BV parmi ses principaux acteurs. BASF, LG Chem et INEOS complètent le groupe de tête, produisant du butadiène dans le cadre d'activités plus larges de craquage et de pétrochimie. L'installation Channelview North de LyondellBasell au Texas fabrique du butadiène, tandis que son installation South convertit les produits fournis par l'installation North en dérivés. INEOS a déclaré une capacité de butadiène de 685 000 tonnes métriques par an au 31 décembre 2025 et s'est classée première en Europe occidentale. Ces positions opérationnelles font de l'accès aux systèmes de production établis un avantage concurrentiel important pour les fournisseurs cherchant à servir les transformateurs en aval.
La capacité d'extraction façonne la concurrence à travers l'efficacité des procédés et la propriété de nouvelles unités d'extraction. Le fournisseur de technologie Wison Engineering a annoncé la commercialisation d'un procédé d'extraction de butadiène de nouvelle génération en 2025, avec une consommation d'énergie supérieure de plus de 10 % inférieure aux procédés d'extraction traditionnels. Le 18 décembre 2025, ORLEN a acquis S54 auprès de Synthos, obtenant la société de projet responsable de la construction d'une unité d'extraction de butadiène dans son usine de production de Płock en Pologne.[3] L'offre de Wison donne aux producteurs un levier potentiel sur les coûts d'exploitation, tandis que la propriété du projet par ORLEN pourrait offrir aux transformateurs une option d'approvisionnement en monomère intégrée à la chaîne de valeur pétrochimique de l'usine hôte.
Le 7 août 2026, ENEOS Holdings a annoncé un accord pour acquérir TPC Holdings, Inc., par voie de fusion via sa filiale américaine en propriété exclusive. L'opération rendrait TPC entièrement détenu et inclurait les opérations pétrochimiques de TPC Group à Houston et les terminaux à Port Neches, au Texas, et à Lake Charles, en Louisiane. L'annonce prévoyait une clôture en octobre 2026 sous réserve des approbations réglementaires et des conditions de l'accord, tandis que TPC Group a indiqué que les sociétés opéreraient séparément jusqu'à la clôture. La propriété commune de ces actifs pourrait soutenir la coordination entre le traitement et le mouvement des matières, offrant aux acheteurs un avantage potentiel lié à des actifs opérationnels connectés. Les challengers cherchant une coordination d'actifs comparable auraient besoin d'accéder à la fois aux infrastructures de traitement et de manutention, rendant l'autorisation de la transaction et l'intégration opérationnelle déterminantes parallèlement à l'échelle de production.
Leaders de l'industrie du butadiène
-
China Petroleum & Chemical Corporation
-
LyondellBasell Industries Holdings BV
-
BASF
-
LG Chem
-
INEOS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Butadiène Entreprises couvertes dans ce rapport
- BASF
- Braskem
- China National Petroleum Corporation
- China Petroleum & Chemical Corporation
- Dow
- ENEOS Materials Corporation
- Evonik Industries AG
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- INEOS
- LG Chem
- LOTTE CHEMICAL TITAN HOLDING BERHAD
- LyondellBasell Industries Holdings BV
- Reliance Industries Limited
- Repsol
- Shell plc
- SABIC
- TPC Group
- ARLANXEO
Opportunités clés pour les acteurs du marché
Les opportunités comparent l'approvisionnement récurrent des transformateurs avec les offres de matériaux certifiés et le développement de relations commerciales supplémentaires. La capacité de production de NBR et la capacité de transaction dans le cadre de la Certification internationale de durabilité et de carbone (ISCC) créent différentes voies vers les clients de butadiène. L'objectif commercial commun est de transformer l'activité en aval en activité récurrente de monomère via une voie adaptée aux besoins opérationnels et documentaires de l'acheteur.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement récurrent en butadiène pour les transformateurs de NBR | ARLANXEO et TSRC ont inauguré leur usine NBR en coentreprise élargie à Nantong, en Chine, le 16 mai 2025, avec une capacité de NBR conçue de 40 000 tonnes par an et un portefeuille plus large | Transformateurs de NBR et coentreprises élargies | Aligner les livraisons récurrentes de monomère avec la production des transformateurs | Utilisation de la capacité de polymère conçue | Propriétaires de transformateurs tels que ARLANXEO et TSRC |
| Offres de butadiène certifié pour les matières premières polymères | TPC a annoncé sa première transaction complétée de 1,3-butadiène Houston dans le cadre du système ISCC en décembre 2025, après certification en 2024 | Transformateurs de polymères recherchant des intrants certifiés | Proposer du monomère documenté via des relations commerciales certifiées | Accès à des acheteurs participants et qualifiés | Fournisseurs de butadiène qualifiés tels que TPC Group |
| Liens commerciaux plus larges en butadiène via des contreparties certifiées supplémentaires | L'annonce de TPC de décembre 2025 conditionnait l'expansion plus large des terminaux et des gammes de produits à la certification supplémentaire des fournisseurs et des clients | Fournisseurs de butadiène supplémentaires et clients polymères | Qualifier les contreparties avant d'élargir les voies d'approvisionnement en butadiène | Certification supplémentaire des fournisseurs et des clients | TPC Group et partenaires commerciaux certifiés supplémentaires |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est l'approvisionnement répétable aux transformateurs, la certification offrant une base distincte pour développer des relations commerciales. La production réelle des transformateurs détermine le besoin en monomère et donc la cadence de l'approvisionnement récurrent. Pour les voies certifiées, l'ajout de contreparties qualifiées peut élargir le réseau commercial adressable au-delà d'une seule transaction complétée.
Développements récents dans le secteur du marché du butadiène
- Août 2026 : ENEOS Holdings a annoncé un accord pour acquérir TPC Holdings, Inc., par voie de fusion via sa filiale américaine en propriété exclusive, rendant TPC entièrement détenu à l'issue de l'opération. L'opération incluait les opérations pétrochimiques de TPC Group à Houston et les terminaux à Port Neches, au Texas, et à Lake Charles, en Louisiane. La clôture était prévue en octobre 2026 sous réserve des approbations réglementaires et des conditions de l'accord, avec une exploitation séparée jusqu'à la clôture.
- Juillet 2026 : Zeon a achevé son installation à l'échelle de laboratoire à Tokuyama, au Japon, pour démontrer la production de butadiène à partir d'éthanol d'origine végétale et d'autres matériaux durables, programmant la pleine exploitation pour janvier 2027 et ciblant la commercialisation en 2034.
- Mai 2026 : LyondellBasell a finalisé la vente de certains actifs européens d'oléfines et de polyoléfines à AEQUITA, y compris des actifs sur son site de Berre, en France, dont l'installation française produisait également du butadiène.
Marché du Butadiène Portée du rapport et méthodologie de recherche
Définition du marché et couverture
Le marché mondial du butadiène mesure les tonnes annuelles de butadiène marchand et captif fournies à la production chimique et polymère en aval dans le monde entier. Il comptabilise le butadiène à l'approvisionnement vers sa première utilisation en aval, y compris l'approvisionnement captif comptabilisé à ce stade.
Exclusions du périmètre : les transferts intermédiaires internes qui ne sont pas comptabilisés séparément comme approvisionnement en butadiène, ainsi que les ventes et volumes de production de produits dérivés, sont exclus.
Aperçu de la segmentation
- Par application
- Polybutadiène (PBR)
- Chloroprène
- Styrène-butadiène (SBR)
- Caoutchouc nitrile (acrylonitrile butadiène NBR)
- Latex SB
- Acrylonitrile butadiène styrène (ABS)
- Adiponitrile
- Sulfolane
- Éthylidène norbornène
- Autres
- Par industrie utilisatrice finale
- Plastique et polymère
- Pneumatique et caoutchouc
- Chimie
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise des indicateurs publics de production, de commerce, de réglementation et d'activité en aval pour cadrer l'équilibre mondial entre l'offre et la demande, tels que les données de production de véhicules de l'Organisation internationale des constructeurs d'automobiles, les statistiques de production de l'Association japonaise de l'industrie électronique et informatique, les données sur le commerce de marchandises d'Eurostat, et les exigences de l'Administration américaine de la sécurité et de la santé au travail en matière de manipulation du butadiène. Ces sources aident à relier l'activité automobile, électronique et chimique à la consommation en aval tout en distinguant la production des producteurs, les mouvements commerciaux et les règles sur le lieu de travail.
Les dépôts d'entreprises, les documents destinés aux investisseurs et les rapports commerciaux réputés peuvent compléter les informations sur la capacité des producteurs, les arrêts, les changements de matières premières pour les craqueurs, les plans d'expansion et les conditions des marchés finaux, puis être recoupés avec les signaux commerciaux et de production. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire couvre les producteurs de butadiène, les opérateurs pétrochimiques intégrés, les transformateurs de caoutchouc et de polymères en aval, les acheteurs de produits chimiques et les spécialistes du secteur en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA) et dans les Amériques. Les répondants testent les données secondaires sur les taux d'utilisation, l'approvisionnement captif, les ventes marchandes, le mix d'applications, les flux régionaux et les changements de capacité à court terme, en résolvant les lacunes par des questions de suivi et une comparaison avec des indicateurs commerciaux et de production indépendants.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | Europe, Moyen-Orient et Afrique (EMEA) : 30 % |
| Acteurs plus petits : 25 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le modèle estime les tonnes mondiales de butadiène fournies à la première utilisation en aval à partir d'un bilan descendant de la production des producteurs, du commerce et de la consommation en aval, puis vérifie certains totaux via des agrégations de fournisseurs et des données probantes sur les canaux régionaux. Les conditions d'exploitation des matières premières et des craqueurs indiquent l'offre récupérable en C4, tandis que la capacité publiée, les arrêts et l'utilisation informent la production disponible. Les flux commerciaux douaniers aident à attribuer l'approvisionnement régional, et l'activité dans les véhicules, les pneumatiques, l'ABS et le caoutchouc synthétique informe la demande en aval et les parts d'application. Les parts par application, utilisateur final et région sont construites à partir des schémas d'utilisation en aval et des données probantes des producteurs ou transformateurs, les volumes captifs et marchands étant comptabilisés une seule fois au point de transfert ou de vente du butadiène. Une prévision en série temporelle peut utiliser le lissage des tendances lorsque l'historique est stable et une analyse de scénarios lorsque l'économie des matières premières, les nouvelles capacités ou la demande des transformateurs façonnent les scénarios. Les experts primaires vérifient la direction et le calendrier de chaque variable, et les lacunes non résolues sont encadrées par rapport aux bilans de production, de commerce et d'utilisation finale plutôt que comblées par des détails non étayés.
Validation des données et cycle de mise à jour
Les analystes triangulent la production des producteurs, les flux douaniers, les signaux de conversion en aval et les indicateurs sectoriels indépendants, puis examinent les anomalies telles que les totaux commerciaux qui ne se rapprochent pas de l'approvisionnement régional ou les parts d'application qui évoluent fortement sans explication de capacité ou de demande. Chaque différence est retracée jusqu'à la période, l'unité, la géographie ou la couverture, avec examen des enregistrements sources et recontact des éléments non résolus auprès des répondants concernés avant validation. Le modèle est actualisé annuellement, réexaminé entre les cycles après des événements importants de capacité, de commerce ou de matières premières, et vérifié à nouveau lors d'un examen préalable à la livraison.
Taille du marché du butadiène selon Mordor Intelligence comparée à d'autres estimations publiées
L'étude comptabilise le butadiène à l'approvisionnement vers sa première utilisation en aval, y compris l'approvisionnement captif à ce stade. Son modèle de volume relie l'offre à la conversion en aval plutôt que d'additionner des transactions successives portant sur le même matériau.
Les principaux facteurs d'écart sont contrôlés via la limite de première utilisation et la réconciliation de la production des producteurs, des flux douaniers et des signaux de conversion en aval. Les estimations sectorielles basées sur la valeur restent distinctes de la série de volumes physiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,48 millions de tonnes (2027) | |
| Cabinet de conseil mondial A | 14,22 millions de tonnes (2025) | Sur sa base 2025, cette estimation est inférieure de 8,1 % à la valeur 2027 de ce rapport de 15,48 millions de tonnes, 2 ans plus tard. |
| Éditeur de recherche sur les marchés chimiques B | 12,66 milliards USD (2025) | Estimation sectorielle basée sur la valeur. Cette étude mesure le volume physique ; aucun écart numérique ni conversion devise-tonnage n'est donc indiqué. |
Mordor Intelligence réconcilie la production des producteurs et les flux commerciaux avec la demande de conversion en aval. Ce traitement à la première utilisation aide les utilisateurs à évaluer l'approvisionnement physique sans double comptage des transferts captifs ou des produits en aval.
Questions clés auxquelles répond le rapport
Quelles sont les perspectives de taille du marché du butadiène ?
Il devrait atteindre 15,48 millions de tonnes en 2027 et 17,56 millions de tonnes d'ici 2032, à un CAGR de 2,55 % sur 2027-2032.
Qu'est-ce qui stimule la demande en butadiène ?
La production de véhicules en Asie-Pacifique a augmenté de 7,6 % en 2025, soutenant le canal de demande en caoutchouc. La valeur de la production d'électronique grand public au Japon a augmenté de 12,8 % en janvier-août 2026 par rapport à la même période de 2025, fournissant un signal de demande en aval pour l'acrylonitrile butadiène styrène (ABS).
Quelle application du butadiène détient la plus grande part ?
Le polybutadiène (PBR) représentait 26,23 % du volume mondial de butadiène en 2026.
Quelles entreprises sont en tête du secteur du butadiène ?
Le groupe de tête comprend China Petroleum & Chemical Corporation, LyondellBasell Industries Holdings BV, BASF, LG Chem et INEOS.
Quelle charge de coûts de conformité les manutentionnaires de butadiène supportent-ils ?
Les travaux récurrents de conformité en matière d'exposition créent une charge administrative. L'estimation de l'OSHA pour 2026 incluait 103 550 USD de coûts annuels de collecte d'autres informations pour 57 entreprises américaines.
Quelles zones géographiques sont en tête de la demande et de la croissance du butadiène ?
L'Asie-Pacifique détenait une part de 51,87 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient connaître la croissance la plus rapide avec un CAGR de 5,45 % sur 2027-2032.