
Taille et part du marché du pain
Analyse du marché du pain par Mordor Intelligence
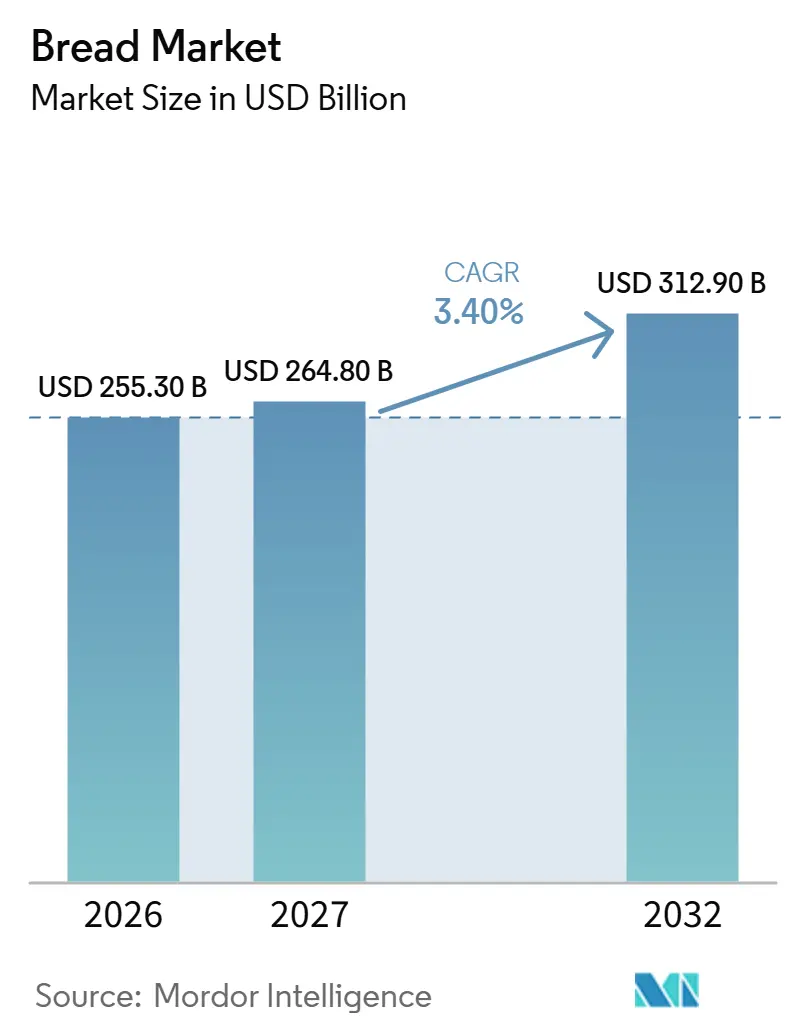
La taille du marché du pain devrait passer de 255,3 milliards USD en 2026 à 264,8 milliards USD en 2027 et atteindre 312,9 milliards USD d'ici 2032, à un CAGR de 3,4 % sur 2027-2032. Le volume du marché du pain devrait passer de 100,2 millions de tonnes en 2026 à 101,8 millions de tonnes en 2027 et atteindre 110,2 millions de tonnes d'ici 2032, à un CAGR de 1,6 % sur 2027-2032.
Les recettes axées sur la nutrition et une distribution urbaine élargie créent des opportunités pour les producteurs de pain. En Inde, les formats emballés relient la demande à la production régionale et à la portée des canaux commerciaux. L'incertitude sur les coûts des ingrédients et les rappels de produits rendent la fiabilité de l'approvisionnement aussi importante que la différenciation. La valeur étant prévue pour croître environ deux fois plus vite que le volume, l'investissement en capacité dans les pains premium et de spécialité offre une voie vers un revenu plus élevé par miche grâce à une distribution plus large.
Principaux enseignements du rapport
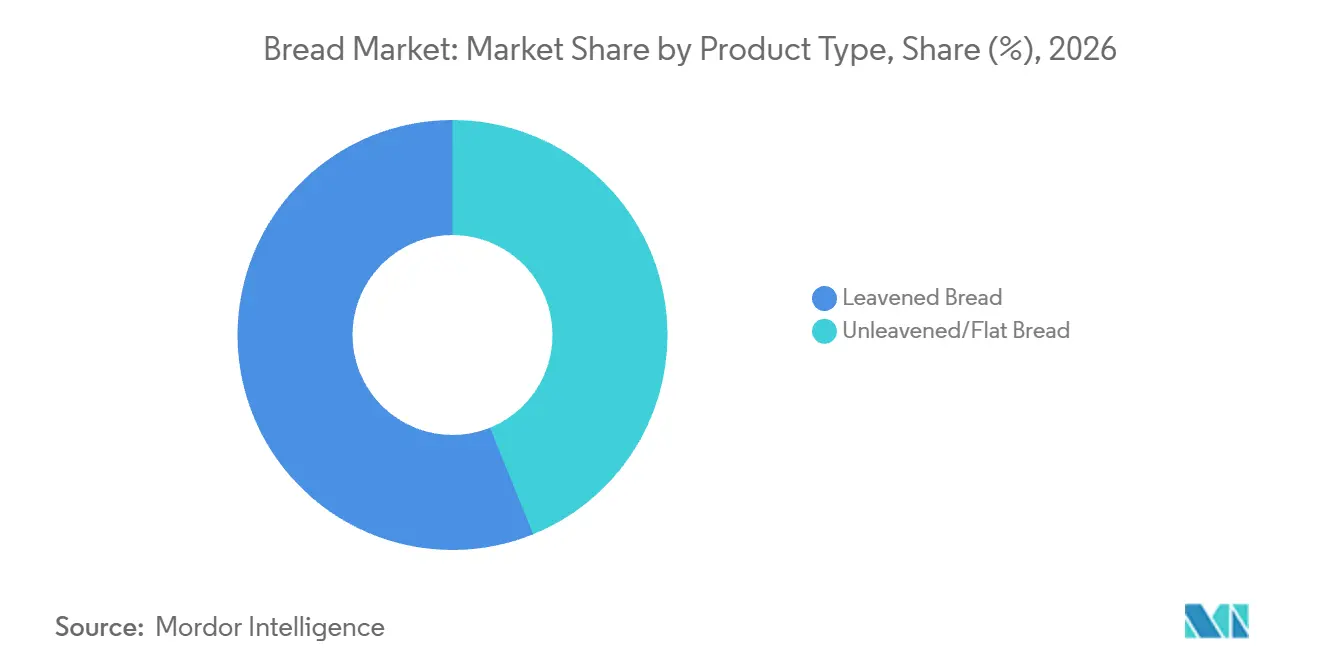
- Par type de produit, le pain levé a dominé avec une part de marché du pain de 56,12 % en 2026, tandis que le pain non levé/pain plat devrait connaître la croissance la plus rapide à un CAGR de 3,65 % sur 2027-2032.
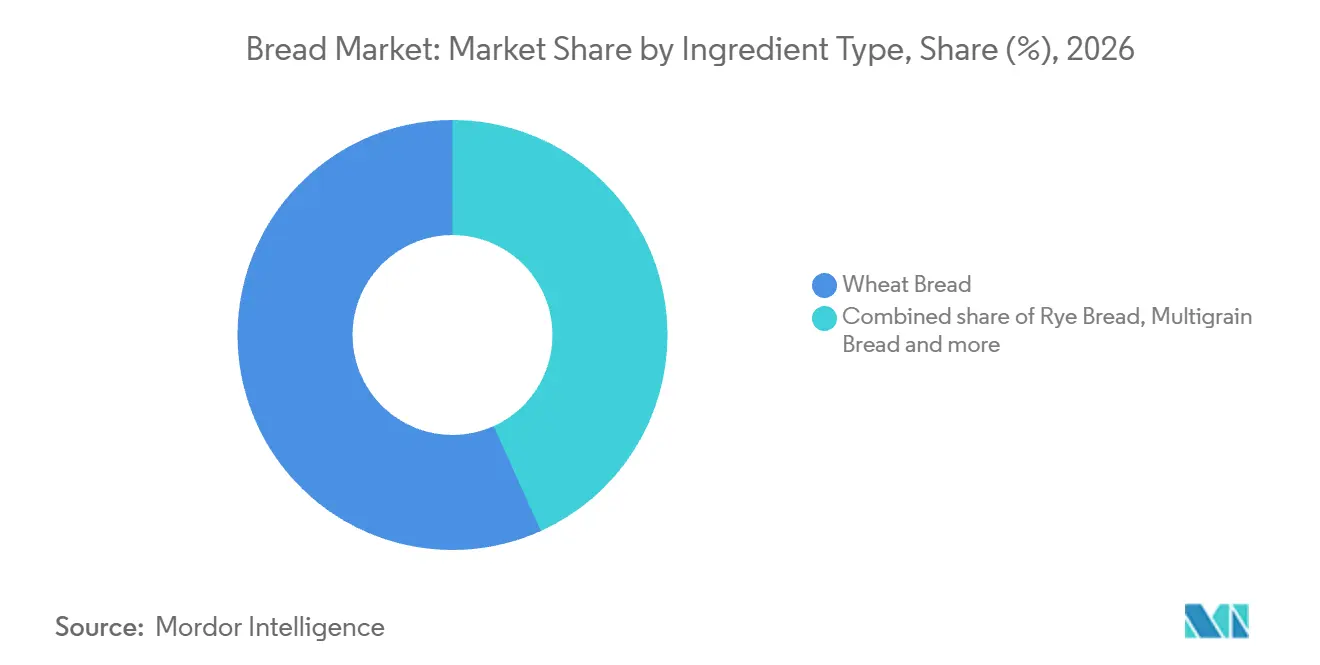
- Dans la composition des ingrédients, le pain de blé détenait une part de 56,74 % de la taille du marché du pain en 2026, et le pain multigrain devrait connaître la croissance la plus rapide à un CAGR de 3,85 % sur 2027-2032.
- Par nature, le pain conventionnel a dominé avec une part en valeur de 83,99 % en 2026, le pain sans allergènes devant connaître la croissance la plus rapide à un CAGR de 5 % sur 2027-2032.
- Sur les canaux de distribution, le hors domicile détenait une part en valeur de 63,8 % en 2026, tandis que la consommation sur place devrait connaître la croissance la plus rapide à un CAGR de 4,55 % sur 2027-2032.
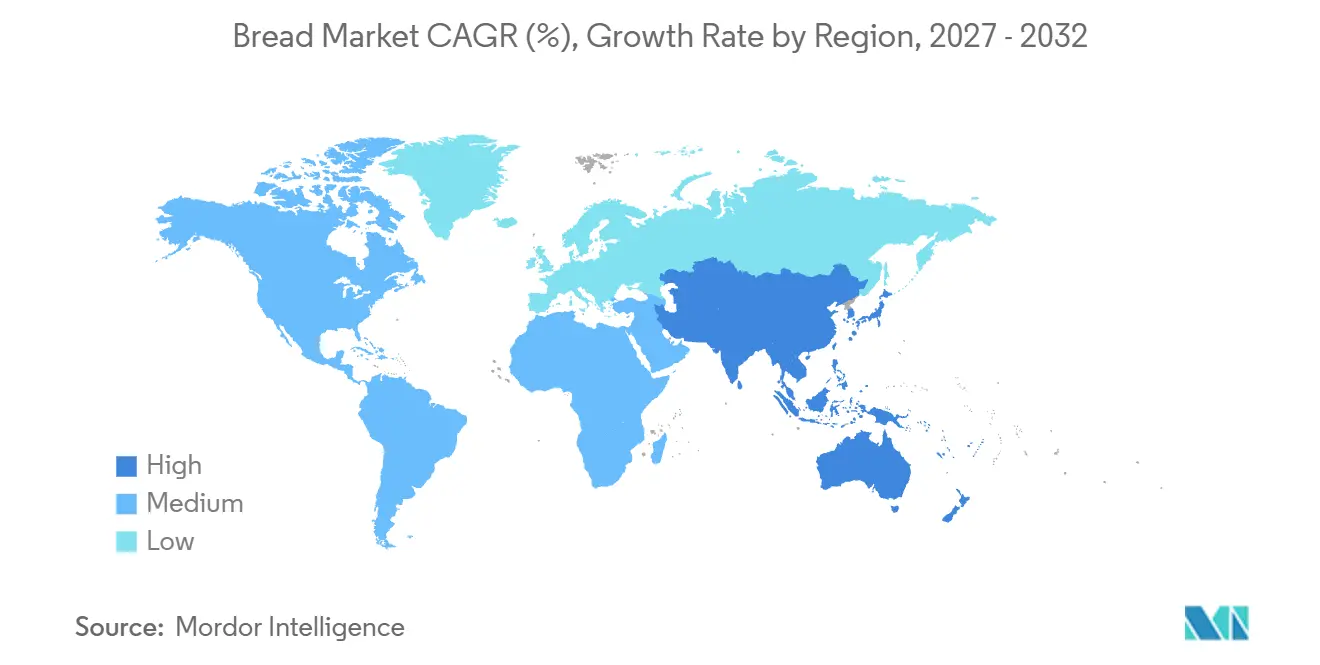
- Géographiquement, l'Europe a dominé avec une part en valeur de 29,2 % en 2026, et l'Asie-Pacifique devrait connaître la croissance la plus rapide à un CAGR de 4,9 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La demande croissante de pains fonctionnels et enrichis stimule la demande | +1.2% | États-Unis et Corée du Sud | Court terme (≤ 2 ans) |
| L'urbanisation rapide stimule l'adoption du pain emballé | +1% | Villes métropolitaines et secondaires de l'Inde | Moyen terme (2-4 ans) |
| Expansion des boulangeries artisanales en magasin | +0.9% | Emplacements de boulangeries en supermarché au Royaume-Uni | Moyen terme (2-4 ans) |
| Les avancées technologiques en boulangerie améliorent l'efficacité de la production | +0.8% | Région de la Ruhr en Allemagne | Moyen terme (2-4 ans) |
| La pénétration du commerce électronique accroît les ventes directes aux consommateurs de pain surgelé | +0.5% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Les programmes de subvention du blé par les gouvernements améliorent l'accessibilité financière | +0.3% | Réseau de distribution de pain par carte de rationnement en Égypte | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La demande croissante de pains fonctionnels et enrichis stimule la demande
Les offres de pain axées sur la nutrition peuvent répondre à des préférences alimentaires spécifiques tout en préservant un format de produit familier. Dans une enquête de 2025, 37 % des consommateurs américains ont déclaré vouloir augmenter leur consommation de pain, de petits pains ou de buns à grains entiers.[1] En Corée du Sud, GS Retail a rapporté que les ventes liées au pain protéiné dans ses supérettes GS25 en avril 2025 étaient 6,4 fois supérieures à leur niveau d'août 2024, lorsque la gamme avait été lancée en earnest. Les offres à grains entiers répondent à une intention de modifier la consommation, tandis que le résultat du pain protéiné reflète les ventes via une seule chaîne de supérettes. Pour les fournisseurs qui choisissent des recettes nutritionnelles, les résultats de ventes par canal constituent une base plus solide pour s'engager dans la production que les seules intentions alimentaires.
L'urbanisation rapide stimule l'adoption du pain emballé
L'extension de la disponibilité du pain emballé vers des marchés urbains supplémentaires nécessite des opérations d'approvisionnement capables de desservir ces emplacements. En utilisant sa définition standardisée des villes, la Division de la population des Nations Unies a estimé que les villes abritaient 45 % de la population mondiale en 2025, soit plus du double de la proportion de 1950. L'examen FY2025-26 de Mrs Bectors Food Specialities a identifié l'expansion de la boulangerie de marque au-delà des marchés métropolitains, tandis que son bilan pain FY2024-25 avait décrit la pénétration dans les régions de niveau 2 et au-delà en Inde. En septembre 2025, la société a indiqué que les contraintes d'approvisionnement en boulangerie laissaient certains restaurants de restauration rapide et partenaires commerciaux hors de sa portée. Elle a mis en service son usine de boulangerie de Hooghly, adjacente à Kolkata, en janvier 2026, permettant un service régional au commerce général, au commerce moderne et aux partenaires institutionnels. Desservir des comptes commerciaux et institutionnels supplémentaires nécessite une couverture de production à la hauteur des ambitions de distribution, car la contrainte signalée par la société était l'approvisionnement physique.
Expansion des boulangeries artisanales en magasin
La demande de pain de spécialité premium peut influencer la façon dont un supermarché organise son offre de boulangerie en magasin. En 2025, Tesco a introduit un nouveau modèle de finition en magasin après que la demande pour ses pains de spécialité premium Finest a augmenté. Son offre en magasin couvrait les baguettes, le pain blanc et les packs de petits pains aux côtés des pains signature Finest et des douceurs sucrées. Étant donné que le nouveau modèle couvre également le pain blanc et les packs de petits pains, la demande croissante pour les pains premium Finest a modifié la façon dont Tesco finalise ses gammes de pain ordinaire en magasin, et pas seulement sa gamme de spécialités.
Les avancées technologiques en boulangerie améliorent l'efficacité de la production
L'automatisation du chargement de pâte surgelée peut donner aux boulangeries une étape de préparation définie à travers laquelle organiser la production. La boulangerie Malzers exploitait la ligne de chargement de pâte surgelée en Allemagne, le système d'automatisation ayant été conçu et installé par ADM Automation & Engineering. La ligne a traité 9 000 pièces de pâte par heure lors de son essai de réception, contre un objectif spécifié de 8 000. Les employés de Malzers chargeaient auparavant les plateaux et les feuilles à la main, une tâche reprise par 6 robots industriels. Les plateaux alimentant la production du site principal et les feuilles étant livrées aux succursales pour la cuisson sur place, l'automatisation du chargement central peut soutenir la production fraîche des succursales tout en maintenant la cuisson finale à proximité des clients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix mondiaux du blé comprimant les marges | -0.6% | Sites de fabrication de boulangerie au Canada | Court terme (≤ 2 ans) |
| Préoccupations de sécurité et rappels de produits | -0.4% | Zones métropolitaines de Seattle et Tacoma | Court terme (≤ 2 ans) |
| Lacunes dans la chaîne du froid limitant la distribution du pain surgelé | -0.2% | Sites de distribution de produits surgelés en Inde | Long terme (≥ 4 ans) |
| La popularité croissante des régimes pauvres en glucides impacte négativement la consommation de pain | -0.2% | À travers les États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix mondiaux du blé comprimant les marges
La pression sur le coût de la farine peut contraindre les producteurs de pain en réduisant la marge entre les dépenses en ingrédients et le prix d'une miche finie. Le rapport 2026 sur la boulangerie de Farm Credit Canada (FCC) a décrit plusieurs années de pression élevée sur les prix de la farine et des produits à base de farine pour les fabricants canadiens. FCC identifie la farine comme le coût d'ingrédient le plus important et le plus essentiel pour ces transformateurs, avec le blé comme intrant fondamental. Le rapport annuel 2025 d'Aryzta AG a identifié une volatilité accrue des prix de la farine de blé causée par l'évolution des rendements dans ses principaux marchés d'approvisionnement. L'indice des prix des matières premières du blé a baissé de 5,6 % en 2025 par rapport à 2024, bien que les perspectives de prix plus bas de FCC pour la campagne 2026-27 dépendaient des conditions de culture. Des coûts de farine sensibles aux rendements exposent les marges des boulangeries aux conditions des marchés d'approvisionnement, même lorsqu'un indice annuel du blé baisse.
Préoccupations de sécurité et rappels de produits
La contamination physique peut interrompre la disponibilité du pain sur plusieurs circuits de vente, même lorsque le produit concerné est défini de manière étroite. Grand Central Bakery a rappelé du pain au levain de pomme de terre en raison d'une possible contamination métallique après des ventes dans les zones métropolitaines de Seattle et Tacoma le 10 août 2026.[2] Le pain concerné avait atteint des épiceries, des restaurants, des grossistes et des cafés-boulangeries, rendant l'exposition plus large qu'un seul magasin. Étant donné que ces lots ont été vendus via plusieurs canaux en une seule journée, les communications de rappel devaient couvrir chaque type de client. Même une gamme de produits étroite peut générer des coûts de notification et de gestion sur plusieurs circuits de vente lorsqu'une contamination entraîne un rappel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
pains classiques établis et pains plats en expansionLe pain levé représentait une part de 56,12 % de la taille du marché du pain en 2026, ce qui en fait le plus grand segment. En octobre 2026, Geary's Bakeries a indiqué que son nouveau site de Glenfield à Leicester disposait de 2 lignes de production de pain au levain. Geary's prévoyait que le site augmente la production de miches Jason's Sourdough Ciabattin et Boule et plus que double la capacité de production de l'entreprise. Le site était destiné à combiner production, emballage et distribution pour la livraison dans tout le Royaume-Uni. La croissance de production attendue se concentre sur 2 formats de miches, Ciabattin et Boule, de sorte que l'expansion teste jusqu'où une seule marque de pain au levain peut se développer grâce à une distribution à l'échelle du Royaume-Uni.
Le pain non levé/pain plat devrait être le segment à la croissance la plus rapide, à un CAGR de 3,65 % sur 2027-2032. La catégorie des pains plats a enregistré une croissance en valeur de 44 % depuis 2023, selon les données Numerator citées en janvier 2026. Signature Flatbreads a indiqué que plus de 100 nouveaux produits lancés au Royaume-Uni et à l'international ont généré une croissance au cours de l'exercice clos le 26 juillet 2025. Ces lancements comprenaient des pains plats riches en fibres, riches en protéines et à grains entiers, ainsi que des produits de boulangerie du matin. Les recettes nutritionnelles étendent la différenciation des pains plats au-delà de la forme, permettant aux fabricants de répondre à différentes préférences alimentaires dans le même format de produit.



Par type d'ingrédient :
demande domestique de blé et intérêt pour les spécialitésLe pain de blé représentait une part de marché du pain de 56,74 % en 2026, ce qui en fait le plus grand segment. En 2025, la consommation de pain de blé à domicile en Russie était en moyenne de 23,7 kilogrammes par personne. Le chiffre combiné correspondant pour les autres types de pain était de 11,1 kilogrammes par personne. La consommation totale de pain à domicile en Russie était de 34,8 kilogrammes par personne en 2025, son niveau le plus bas depuis 2006. Pour les fournisseurs russes de pain de blé, une position de produit de base fournit un volume domestique substantiel, mais le total historiquement bas met l'accent commercial sur le maintien de ce volume.
Le pain multigrain devrait être le segment à la croissance la plus rapide, à un CAGR de 3,85 % sur 2027-2032. L'examen FY2025-26 de Mrs Bectors Food Specialities a signalé un intérêt accru en Inde pour les pains complets, multigrains, nutritionnels, gastronomiques et de spécialité. Il a indiqué que les catégories à plus haute valeur ajoutée ont collectivement crû plus vite que la moyenne. Les producteurs de pain multigrain peuvent positionner leurs recettes dans cet assortiment à plus haute valeur ajoutée, où les attributs nutritionnels peuvent soutenir la différenciation par rapport aux miches de base. Le pain de seigle avait un rôle alimentaire distinct en Finlande, où la Grande Étude sur le Pain 2025 de Fazer a révélé que 77 % des Finlandais le considéraient important pour une alimentation saine.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par nature :
échelle conventionnelle et développement de marques sans glutenLe pain conventionnel était le plus grand segment, avec une part de 83,99 % en 2026. Le pain ambiant traditionnel constituait une part importante de la catégorie de vente au détail de pain et de produits de boulangerie au Royaume-Uni dans les 52 semaines se terminant le 22 février 2026. Tip Top Bakeries a ouvert une ligne de pain frais à Canning Vale, en Australie-Occidentale, le 20 février 2026, doublant la capacité du site. La capacité déclarée de la nouvelle ligne était de 8 350 miches par heure. À Canning Vale, la capacité ajoutée permet à Tip Top de répondre à une plus grande demande de pain frais sur un site de production existant.
Le pain sans allergènes devrait être le segment à la croissance la plus rapide, à un CAGR de 5 % sur 2027-2032. Canyon Bakehouse, une marque américaine de pain sans gluten, a généré des ventes au détail estimées à 174 millions USD au cours de l'exercice 2025. C'était la marque de pain sans gluten la plus vendue aux États-Unis dans les 53 semaines se terminant le 4 janvier 2026. Canyon Bakehouse appartient à Flowers Foods, un producteur américain de boulangerie emballée.
Par canal de distribution :
portée de la vente au détail et applications de restaurationLe hors domicile était le plus grand segment, avec une part de 63,8 % en 2026. Les ventes de pain pré-emballé et de produits de boulangerie du matin en Grande-Bretagne ont atteint 3,84 milliards d'emballages dans les 52 semaines se terminant le 22 mars 2026, en hausse par rapport à 3,77 milliards un an plus tôt. La hausse d'environ 70 millions d'emballages montre que le volume de boulangerie emballée croît dans le canal de vente au détail britannique mesuré.
La consommation sur place devrait être le segment à la croissance la plus rapide, à un CAGR de 4,55 % sur 2027-2032. Le rapport 2026 de FCC a décrit les restaurants de restauration rapide comme un marché aval résilient et en expansion pour les pains, les buns et les wraps au Canada. Cette base d'acheteurs relie la demande de pain aux applications de restauration, offrant aux fabricants une voie à travers des produits achetés pour être utilisés dans le menu d'un opérateur. FCC identifie également les restaurants de restauration rapide comme le plus grand canal de restauration au Canada. Pour les fournisseurs de buns et de wraps, l'exposition à ce grand groupe d'acheteurs fait des applications de menu de restaurant une priorité commerciale distincte aux côtés de la consommation domestique.
Analyse géographique
Marché du Pain en Europe
L'Europe détenait une part de marché du pain de 29,2 % en 2026, ce qui en fait la plus grande géographie. Le segment Europe d'Aryzta AG a enregistré 894 millions EUR (1,01 milliard USD) de revenus en 2025 provenant de sa catégorie petits pains et miches artisanales. Kara Foodservice, une marque de boulangerie de Finsbury Food Group, produit des petits pains à Manchester et approvisionne des grossistes et des clients directs de restauration dans tout le Royaume-Uni. La distribution de Kara à plus de 250 grossistes alimentaires montre comment un producteur de pain européen peut atteindre les acheteurs de restauration par l'intermédiaire d'intermédiaires ainsi que par des comptes directs.
Marché du Pain en Asie-Pacifique
L'Asie-Pacifique est la géographie à la croissance la plus rapide, avec un CAGR prévu de 4,9 % sur 2027-2032. Au Japon, les ventes nettes de la catégorie Pain de Yamazaki Baking Co., Ltd. ont augmenté de 3,7 % en FY2025 par rapport à FY2024. Convenience Retail Asia a rapporté une croissance à deux chiffres des ventes FY2025 dans son entreprise de boulangerie interentreprises à Hong Kong et Macao, soutenue par des clients existants et de nouveaux comptes. Les domaines de fabrication de cette entreprise comprenaient le pain au levain aux côtés des offres festives, des sandwichs et des salades, tandis que les nouveaux comptes comprenaient des chaînes de café et des hôtels. Pour cette entreprise de boulangerie, l'expansion vers les chaînes de café et les hôtels élargit la base de clients sur laquelle ses capacités de fabrication de produits mixtes peuvent générer des ventes.
En Amérique du Nord, les ventes de pain de mie américain en rayon central ont baissé de 1,5 % à 9,97 milliards USD dans la vente au détail multicanal au cours des 52 semaines se terminant le 9 août 2026. Un bassin de ventes mesuré plus petit accroît l'importance de gagner des ventes sur les concurrents pour les fournisseurs américains de pain de mie cherchant à croître dans ce canal. En Amérique du Sud, l'association brésilienne de boulangerie et de confiserie ABIP a signalé 332 558 entreprises actives de boulangerie et de confiserie dans les 27 États du Brésil en 2025. Au sein du Moyen-Orient et de l'Afrique, l'activité Boulangeries d'Afrique du Sud de Tiger Brands a augmenté sa pénétration dans le commerce général au cours des 6 mois se terminant le 31 mars 2026. Les priorités commerciales diffèrent entre le maintien de la demande de vente au détail américaine, l'atteinte du canal de boulangerie répandu au Brésil et l'extension de l'accès via le commerce général sud-africain.
Cadre Réglementaire et Perspectives
La comparaison examine certaines juridictions du point de vue des fabricants de pain emballé vendant aux consommateurs locaux. Les questions commerciales pertinentes sont la façon dont les recettes peuvent être formulées et les informations que l'emballage doit porter. La norme GB 7718-2011 en vigueur en Chine exige que les dates de production et la durée de conservation soient clairement indiquées, avec des caractères d'au moins 1,8 millimètre de hauteur.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Administration des aliments et des médicaments | Autorités locales et régionales de contrôle alimentaire | Départements locaux de régulation du marché ; supervision nationale par l'Administration d'État pour la régulation du marché à partir du 16 mars 2027 | Anvisa | Autorité saoudienne de l'alimentation et des médicaments |
| Instruments ou orientations clés | 21 CFR 136.110 pour le pain, les petits pains et les buns standardisés | Règlement UE 1169/2011 et ordonnance nationale sur l'information alimentaire | GB 7099-2015 pour les pâtisseries et le pain ; étiquetage GB 7718-2011 | RDC 429/2020 et IN 75/2020 étiquetage nutritionnel des aliments emballés | Exigences de production de pain SFDA.FD 2362/2018 |
| Effet commercial | Conformité des recettes, des dénominations et des étiquettes d'ingrédients pour les produits standardisés couverts | Informations alimentaires obligatoires en allemand | Conformité à la sécurité des produits et à l'étiquetage des dates des aliments préemballés | Exigences relatives au tableau nutritionnel, aux allégations et aux mentions applicables en face avant | Teneur en sel du pain limitée à 1 g pour 100 g de produit fini |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Pas de changement | Durcissement | Durcissement | Pas de changement |
| Source: Mordor Intelligence | |||||
Les normes américaines imposent des obligations délimitées en matière de recettes et de dénominations, avec une autorisation de substituts de sel effective au 14 décembre 2026, assouplissant les choix de formulation, tandis que les obligations établies de divulgation et d'utilisation de la langue allemande en Allemagne soutiennent la continuité de la conformité des étiquettes. Les mesures chinoises de supervision de l'étiquetage des aliments relèvent le seuil de 1,8 millimètre pour le texte des dates de production et d'expiration à 3,0 millimètres, ou 2,0 millimètres pour les emballages dont la surface maximale est inférieure à 35 centimètres carrés, à partir du 16 mars 2027, nécessitant des ajustements d'emballage. Les obligations brésiliennes en matière d'étiquetage nutritionnel et la définition élargie proposée des sucres ajoutés pointent vers des travaux de classification supplémentaires après une consultation qui s'est clôturée le 9 mars 2026, le processus d'examen se poursuivant. Le plafond actif de sel en Arabie Saoudite crée une contrainte directe sur les recettes, sa place continue dans la politique en vigueur soutenant une exigence de formulation stable.
Étapes de la Chaîne de Valeur
La comparaison suit l'approvisionnement en farine, la production de pain et la livraison aux points de vente, en identifiant où chaque fournisseur génère des revenus. Ardent Mills achète des céréales auprès d'exploitations familiales et fournit de la farine et des ingrédients céréaliers aux boulangeries commerciales et aux distributeurs en Amérique du Nord. Warburtons contracte des agriculteurs britanniques pour cultiver du blé destiné à ses produits de boulangerie et s'approvisionne également en blé au Canada. Warburtons utilise son mélange de blé pour le goût, la douceur et la fraîcheur qu'elle recherche dans le pain.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en céréales et fourniture de farine | Fournisseurs de farine et d'ingrédients céréaliers tels qu'Ardent Mills | Ventes de farine et d'ingrédients céréaliers | Adéquation des intrants céréaliers aux spécifications de boulangerie | Qualifier des sources alternatives de céréales par rapport aux exigences du produit |
| Production de pain | Boulangers commerciaux tels que Warburtons et Tiger Brands | Ventes de pain fini | Stabilité des équipements et dommages aux produits | Moderniser les équipements de boulangerie et vérifier la qualité du pain |
| Distribution et livraison en magasin | Opérateurs de distribution de boulangerie tels que Flowers Foods | Ventes de produits via les canaux de livraison en magasin et d'entrepôt | Coordination des commandes, du stock en rayon et du retrait des produits invendus | Aligner les livraisons avec les commandes des magasins et les tâches de retrait |
| Source: Mordor Intelligence | ||||
Au cours de l'exercice clos le 30 septembre 2025, Tiger Brands a investi dans la modernisation des équipements de boulangerie, l'optimisation de la flotte et les logiciels de mise sur le marché en Afrique du Sud. Le modèle de livraison directe en magasin aux États-Unis de Flowers Foods confie aux distributeurs indépendants les tâches de commande, de vente, de mise en rayon et de retrait des produits invendus. Cette division du travail rend la dernière étape commerciale déterminante pour la capture de valeur, car la production physique de pain et la vente via les magasins clients incombent à des participants différents.
Paysage concurrentiel
Concentration du Marché
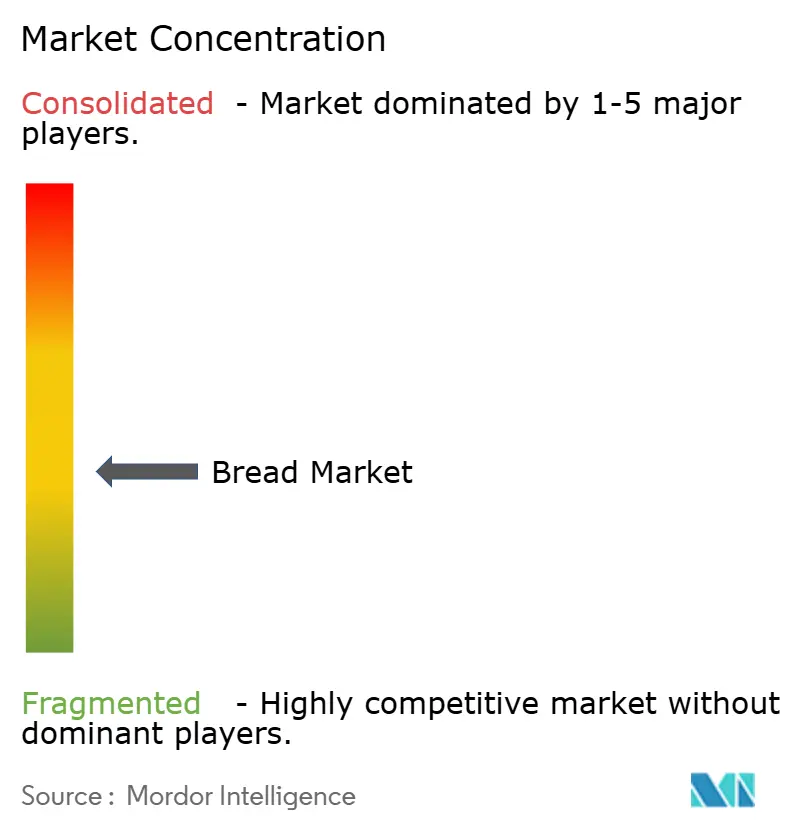
La concurrence dans la boulangerie industrielle comprend de grands producteurs de marques aux côtés de fournisseurs régionaux, locaux et appartenant à des détaillants dans les pains et petits pains américains. Grupo Bimbo S.A.B. de C.V. participe via Bimbo Bakeries USA, une partie du groupe, tandis que Yamazaki Baking Co., Ltd. fabrique et vend du pain au Japon. Les produits de marque de Flowers Foods détenaient 16 % de la part de marque totale américaine du pain, des buns et des petits pains dans les 53 semaines se terminant le 3 janvier 2026.[3] The Campbell's Company est en concurrence dans les pains et petits pains américains sous la marque Pepperidge Farm, tandis qu'Associated British Foods Plc (ABF) exploite l'entreprise de boulangerie britannique Hovis Bakeries.
L'exécution opérationnelle peut qualifier l'avantage d'un grand portefeuille de marques lorsque la disponibilité du pain devient la préoccupation immédiate du client. Au cours du quatrième trimestre fiscal 2026, The Campbell's Company a rapporté que la consommation de boulangerie fraîche Pepperidge Farm avait baissé de 4,4 %, une amélioration par rapport au troisième trimestre. La direction a attribué l'amélioration à un focus continu sur l'exécution au sein de son réseau et en magasin, tout en identifiant la disponibilité en rayon comme une opportunité à court terme à l'entrée de l'exercice fiscal 2027. Flowers Foods a mis fin à la production de pain et de buns à sa boulangerie Bailey Street à Atlanta le 16 avril 2025, dans le cadre d'une optimisation des capacités. Le focus d'exécution de Campbell's a modéré les baisses sans restaurer la croissance de la consommation, tandis que la fermeture de Bailey Street par Flowers a traité la capacité de production, liant les deux réponses à la performance du réseau plutôt qu'à des preuves d'une demande plus forte.
Le 8 juillet 2026, ABF a finalisé son acquisition du Hovis Group auprès d'Endless LLP et l'a combiné avec Allied Bakeries pour opérer sous le nom de Hovis Bakeries. L'Autorité de la concurrence et des marchés du Royaume-Uni avait approuvé l'opération le 16 juin, estimant qu'Allied Bakeries se retirerait probablement si elle n'était pas réalisée. Les deux entreprises de boulangerie étaient d'importants fournisseurs de marques propres pour les principaux supermarchés britanniques. La combinaison relie la consolidation d'entreprise à la continuité d'une option d'approvisionnement industriel pour les détaillants vendant du pain sous leurs propres marques.
Leaders du secteur du pain
-
Grupo Bimbo S.A.B. de C.V.
-
Yamazaki Baking Co., Ltd.
-
Flowers Foods Inc.
-
The Campbell's Company
-
Associated British Foods Plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Pain Entreprises couvertes dans ce rapport
- Grupo Bimbo S.A.B. de C.V.
- Associated British Foods Plc
- Yamazaki Baking Co., Ltd.
- Flowers Foods Inc.
- Barilla Group
- The Campbell’s Company
- George Weston Foods
- Finsbury Food Group
- Almarai Company
- Warburtons
- Lantmännen Unibake
- Paris Baguette
- Britannia Industries
- Aryzta AG
- Rich Products Corp.
- General Mills
- Nestlé S.A.
- Panera Bread
- Kellanova
- FGF Brands
Principales Opportunités pour les Acteurs du Marché
La comparaison des opportunités se concentre sur le pain fourni commercialement pour les repas scolaires et la restauration du petit-déjeuner en Angleterre. En septembre 2026, le Département de l'Éducation a proposé un minimum de 4 g de fibres pour 100 g pour le pain scolaire fabriqué à partir de septembre 2027, sous réserve d'approbation parlementaire. Sa norme proposée pour le petit-déjeuner exigerait un glucide féculent, avec le pain ou les céréales parmi les options éligibles, selon le même calendrier et la même condition d'approbation. Ces propositions créent une fenêtre de préparation pour les fournisseurs développant des offres de pain pour les acheteurs scolaires.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Pain fabriqué répondant à la spécification de fibres proposée | Spécification proposée pour le pain scolaire | Acheteurs de repas scolaires | Développer des miches conformes à la spécification proposée | Atteindre le minimum de fibres proposé | Fabricants de pain commercial |
| Offres de pain pour la restauration du petit-déjeuner scolaire | La norme glucidique proposée inclut expressément le pain | Clubs de petit-déjeuner scolaire | Proposer du pain adapté au service du petit-déjeuner | Difficulté de changement de menu dans le cadre des accords existants | Fournisseurs de pain desservant les traiteurs scolaires |
| Modifications de spécifications via les relations d'approvisionnement en place | Les répondants ont signalé des difficultés à changer les menus dans le cadre des accords existants | Traiteurs scolaires liés à des cadres d'approvisionnement | Convenir de substitutions de pain conformes dans les termes du contrat | Aligner les modifications de recettes avec les termes du contrat | Fournisseurs de boulangerie en place capables d'adapter les recettes |
| Source: Mordor Intelligence | |||||
Les répondants à la consultation ont signalé que les changements de menu pouvaient être difficiles lorsque les écoles étaient liées par des contrats, des arrangements-cadres ou des accords fournisseurs. Travailler à travers ces relations peut donc connecter un produit conforme à une voie pratique vers l'adoption. L'ouverture centrale est un pain qui répond à la spécification nutritionnelle proposée et s'adapte à l'arrangement de restauration réel de l'école.
Développements industriels récents dans Marché du Pain
- Oct 2026 : La FDA a publié une règle finale autorisant les substituts de sel dans le pain, les petits pains et les buns standardisés, effective au 14 décembre 2026.
- Sep 2026 : Village Bakery a repris la production commerciale de pain dans la boulangerie reconstruite du Wrexham Industrial Estate au Royaume-Uni.
- Juil 2026 : Associated British Foods Plc a finalisé son acquisition de Hovis Group Limited auprès d'Endless LLP et l'a combiné avec Allied Bakeries, son activité de boulangerie au Royaume-Uni, pour opérer sous le nom de Hovis Bakeries.
Marché du Pain Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché du pain couvre les produits de pain finis vendus commercialement, achetés par les ménages et les opérateurs de restauration via les canaux de vente au détail et de restauration dans le monde entier. Il mesure les dépenses annuelles pour ces produits en USD.
Exclusions du périmètre : Les mélanges à pain, les améliorants de pâte, la chapelure, les fonds de pizza et les bases de substitution non-pain sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Pain levé
- Pains
- Baguettes
- Pains à hamburger
- Tranches pour sandwichs
- Ciabatta
- Autres types de produits
- Pain non levé/plat
- Tortilla
- Pita
- Chapati/Roti/Paratha
- Autres
- Pain levé
- Par type d'ingrédient
- Pain de blé
- Pain de seigle
- Pain multigrain
- Autres ingrédients
- Par nature
- Pain conventionnel
- Pain sans allergènes
- Par canal de distribution
- Hors domicile
- Épiceries/magasins de proximité
- Détaillants spécialisés
- Supermarchés/hypermarchés
- Vente en ligne
- Autres canaux
- Sur place
- Hors domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les bilans céréaliers par pays de la FAO et les bilans de cultures d'Eurostat, par exemple, fournissent un contexte de production, de commerce, de stocks et d'utilisation domestique pour le blé et d'autres céréales qui aide à interpréter les conditions d'approvisionnement en pain. Les données de disponibilité alimentaire du Service de recherche économique de l'USDA fournissent un indicateur de consommation américaine construit à partir de l'offre et de l'utilisation des matières premières, tandis que les séries de ventes au détail et de services alimentaires du Bureau du recensement des États-Unis aident à suivre les conditions des canaux de vente au détail et de restauration.
Les dépôts de documents d'entreprise et les documents destinés aux investisseurs peuvent clarifier les portefeuilles de produits, la capacité de boulangerie, les canaux de vente et les ventes déclarées, tandis que la presse spécialisée dans l'industrie alimentaire réputée peut recouper les lancements datés, les fermetures, les rappels et les changements d'approvisionnement. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les entretiens et les enquêtes structurées couvriraient les fabricants de boulangerie, les spécialistes des ingrédients et de la distribution, ainsi que les acheteurs de vente au détail ou de restauration, les répondants étant en mesure de discuter des ventes de pain fini, de la couverture des canaux, de la composition des produits et des variations de prix. Leurs témoignages seraient utilisés pour tester les interprétations des sources secondaires et clarifier la façon dont chaque répondant distingue le pain des catégories de boulangerie plus larges. Lorsque les observations sont contradictoires ou laissent un écart, l'analyste les comparerait avec les divulgations des entreprises, les indicateurs officiels d'approvisionnement et de canaux, et les estimations échantillonnées des fournisseurs ou des canaux avant d'intégrer une hypothèse dans le modèle.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Un modèle descendant estimerait les ventes mondiales de pain fini à la première transaction dans les limites du marché, puis répartirait la valeur et le volume selon les découpages produit, ingrédient, nature, canal et régional du rapport. Les indicateurs clés comprendraient la population et l'urbanisation pour la base d'acheteurs adressable, la disponibilité des céréales et de la farine pour le contexte d'approvisionnement, les dépenses alimentaires des ménages et l'activité de restauration pour la demande, les prix du blé et des autres ingrédients pour les mouvements de coûts et de prix, et les divulgations des entreprises sur les ventes ou la capacité de boulangerie pour les vérifications des fournisseurs. Les parts de segment seraient construites à partir des ventes de catégories déclarées lorsqu'elles sont disponibles, puis vérifiées par rapport aux portefeuilles de produits, à l'exposition aux canaux, aux schémas de consommation régionaux et aux témoignages des répondants, de sorte que chaque ensemble de segments se réconcilie avec son total de marché pertinent.
La valeur et le volume seraient prévus séparément : la valeur reflète les unités vendues et les prix réalisés, y compris les changements de premium et de composition des produits, tandis que le volume suit le tonnage de pain fini. Une régression multivariée pourrait relier la valeur et le volume historiques à la population, à l'activité de restauration, aux prix de la farine et aux indicateurs de revenus ou de dépenses, avec une analyse de scénarios pour les coûts d'intrants inhabituels ou les changements de canaux. Des vérifications ascendantes sélectives multiplieraient les prix de vente échantillonnés par les volumes observés ou déclarés pour des fournisseurs ou des canaux représentatifs et consolideraient ces vérifications uniquement lorsque la couverture est claire. Les indicateurs manquants seraient encadrés avec la série officielle la plus proche et les divulgations des entreprises, et les répondants primaires testeraient les hypothèses variables et expliqueraient les écarts importants avant que ces hypothèses ne soient intégrées.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulariseraient les totaux du marché et les parts de segment à travers les séries officielles d'approvisionnement et de consommation, les divulgations des entreprises, les indicateurs de vente au détail ou de restauration, et les vérifications sélectives des fournisseurs ou des canaux. Les signaux indépendants de valeur, de tonnage, de prix et de ventes des entreprises seraient comparés pour la direction et l'échelle, les anomalies étant retracées jusqu'au calendrier, à la couverture des produits, au comptage des canaux, ou au traitement des devises et des unités avant validation. Les lacunes importantes ou les différences inexpliquées déclencheraient un suivi des sources ou un recontact des répondants, suivi d'un deuxième examen analytique des intrants du modèle et des réconciliations. L'ensemble de données serait actualisé annuellement, réexaminé entre les cycles après des événements importants tels que des changements majeurs de capacité, des acquisitions ou des variations importantes des prix des ingrédients, et soumis à un nouvel examen avant livraison.
Taille du Marché du Pain selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché du pain couvre les produits de pain finis vendus commercialement, achetés par les ménages et les opérateurs de restauration via les canaux de vente au détail et de restauration dans le monde entier.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprendraient la population et l'urbanisation pour la base d'acheteurs adressable, la disponibilité des céréales et de la farine pour le contexte d'approvisionnement, les dépenses alimentaires des ménages et l'activité de restauration pour la demande, les prix du blé et des autres ingrédients pour les mouvements de coûts et de prix, et les divulgations des entreprises sur les ventes ou la capacité de boulangerie pour les vérifications des fournisseurs.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | Valeur : 264,8 milliards USD (2027) / Volume : 101,8 millions de tonnes (2027) | |
| Cabinet de Conseil Mondial A | 215,76 milliards USD (2025) | Sa trajectoire de prévision positive déclarée signifie qu'une base antérieure peut se situer en dessous d'une estimation pour une année ultérieure. |
| Cabinet de Conseil Régional B | 239,44 milliards USD (2025) | Sa prévision positive soutient la base antérieure plus basse, tandis que l'ajout de gâteaux, de pâtisseries et d'autres produits de boulangerie élargit la catégorie déclarée. |
Les analystes de Mordor Intelligence triangulariseraient les totaux du marché et les parts de segment à travers les séries officielles d'approvisionnement et de consommation, les divulgations des entreprises, les indicateurs de vente au détail ou de restauration, et les vérifications sélectives des fournisseurs ou des canaux.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du pain et ses perspectives de croissance ?
La valeur devrait passer de 264,8 milliards USD en 2027 à 312,9 milliards USD en 2032, à un CAGR de 3,4 % sur 2027-2032.
Qu'est-ce qui soutient la demande de pain axé sur la nutrition ?
Une enquête américaine de 2025 a révélé que 37 % des consommateurs souhaitaient augmenter leur consommation de pain, de petits pains ou de buns à grains entiers.
Quel type de produit de pain domine les ventes ?
Le pain levé a dominé avec une part en valeur de 56,12 % en 2026, tandis que le pain non levé/pain plat devrait connaître la croissance la plus rapide à un CAGR de 3,65 % sur 2027-2032.
Quelles entreprises sont les principaux fournisseurs de pain ?
Les principaux acteurs comprennent Grupo Bimbo S.A.B. de C.V., Yamazaki Baking Co., Ltd., Flowers Foods Inc., The Campbell's Company et Associated British Foods Plc.
Quel défi de sécurité peut interrompre l'approvisionnement en pain ?
Grand Central Bakery a rappelé du pain au levain de pomme de terre en raison d'une possible contamination métallique après des ventes dans les zones métropolitaines de Seattle et Tacoma le 10 août 2026.
Quelle région domine les ventes de pain et laquelle connaît la croissance la plus rapide ?
L'Europe détenait une part en valeur de 29,2 % en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide à un CAGR de 4,9 % sur 2027-2032.