
Taille et part du marché des équipements de construction au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.60 Milliards de dollars |
| Taille du Marché (2026) | 2.77 Milliards de dollars |
| Taille du Marché (2031) | 3.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.64 % |
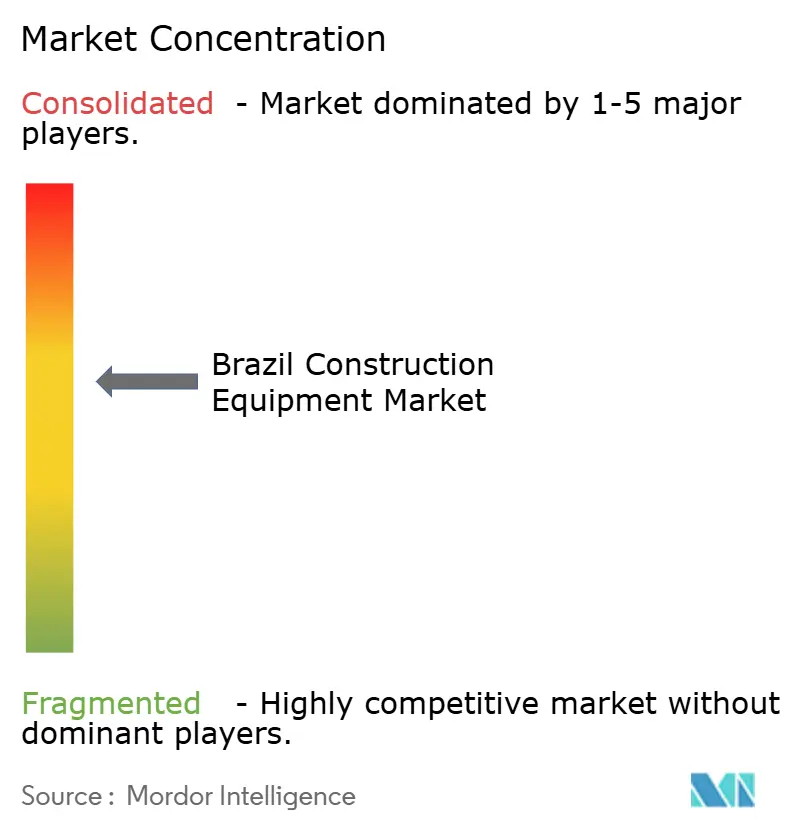
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de construction au Brésil par Mordor Intelligence
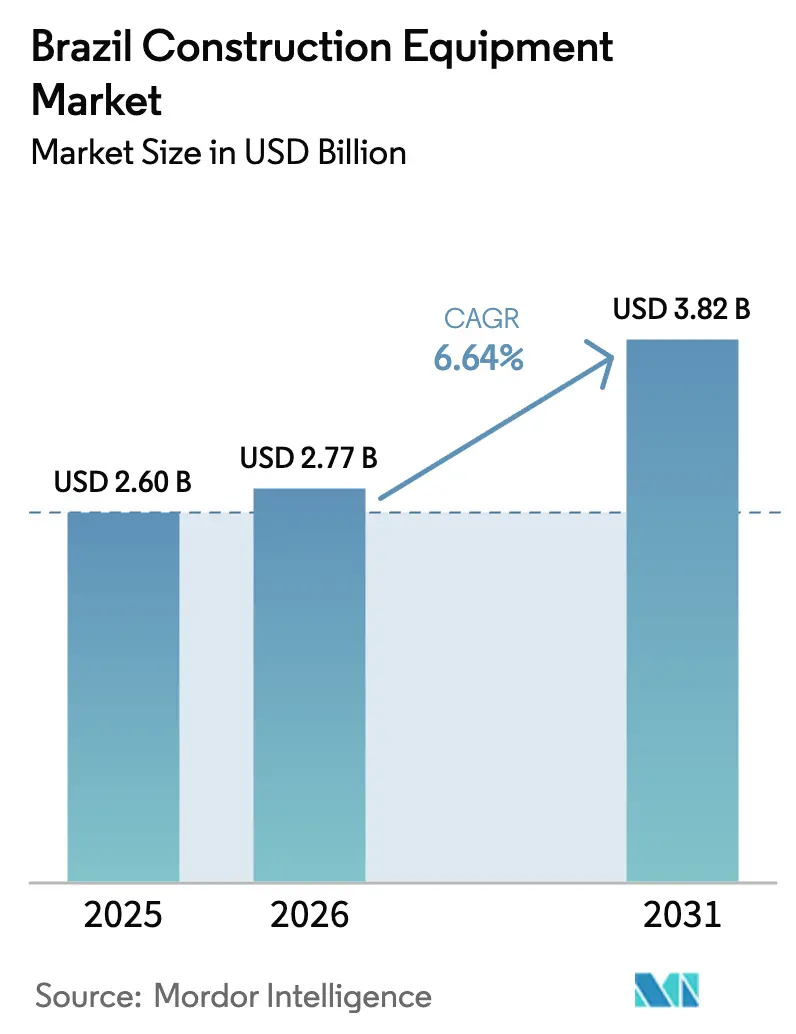
La taille du marché des équipements de construction au Brésil devrait s'étendre de 2,60 milliards USD en 2025 et 2,77 milliards USD en 2026 à 3,82 milliards USD d'ici 2031, enregistrant un TCAC de 6,64 % entre 2026 et 2031. L'évolution du parc sur le marché brésilien des équipements de construction s'oriente vers des actifs de terrassement et de manutention de matériaux de niveau infrastructurel, alors que le programme fédéral PAC-3 relance les projets routiers et d'assainissement bloqués, tandis que les méga-sites d'hydrogène vert ancrent une demande à long cycle dans le Nordeste. Si les excavatrices continuent d'être les principaux moteurs de revenus, les chariots télescopiques gagnent en dynamisme, portés par les projets de logements sociaux modulaires et les grands pôles d'énergie renouvelable. Les plateformes électriques à batterie, encore de niche, gagnent en visibilité après que les grands groupes miniers ont lancé des essais sur le terrain de camions de transport à zéro émission dans le Pará et le Minas Gerais, signalant une transition inévitable des groupes motopropulseurs que les équipementiers ne peuvent ignorer. Les enjeux concurrentiels s'intensifient alors que les assembleurs chinois approfondissent leurs implantations en assemblage complètement démonté (CKD) dans le Minas Gerais, érodant les niveaux de prix que les acteurs mondiaux établis défendent par l'autonomie, la télématique et la différenciation hybride-électrique.
Principaux enseignements du rapport
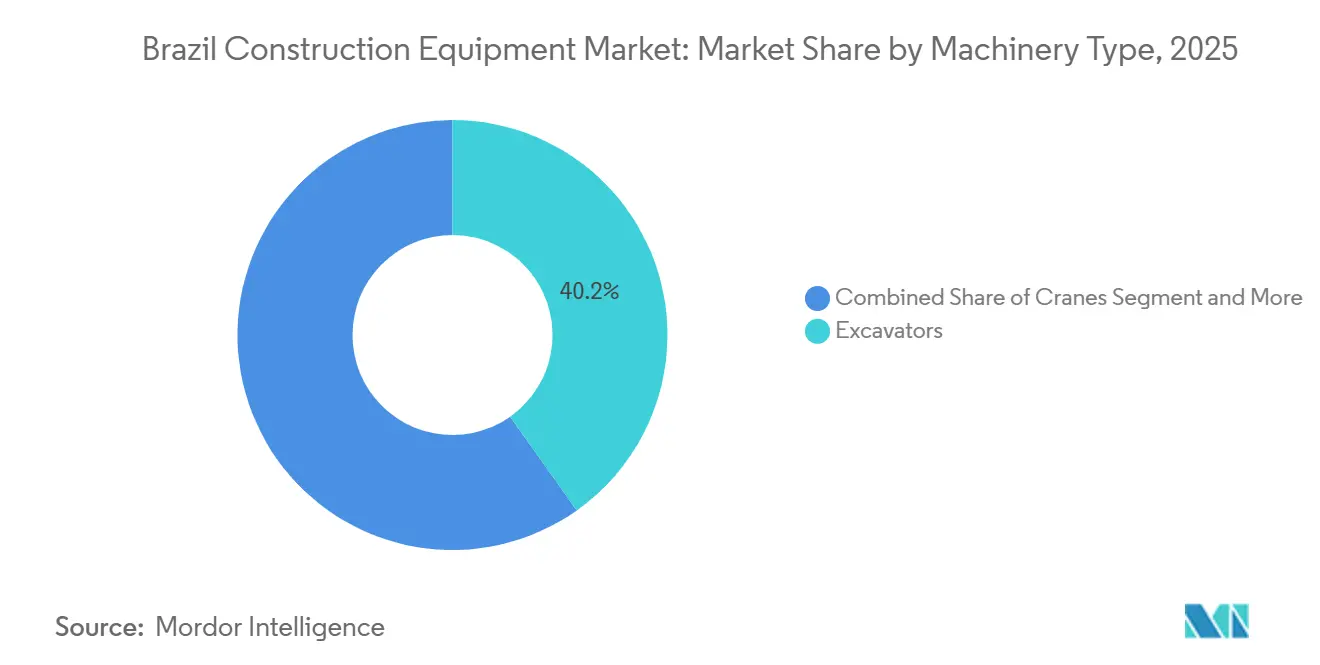
- Par type de machine, les excavatrices ont dominé avec 40,15 % de la part de marché des équipements de construction au Brésil en 2025, tandis que les chariots télescopiques devraient afficher le TCAC le plus rapide de 7,45 % jusqu'en 2031.
- Par propulsion, les plateformes à combustion interne représentaient 92,33 % de la taille du marché brésilien des équipements de construction en 2025, et les unités électriques à batterie progressent à un TCAC de 14,05 % jusqu'en 2031.
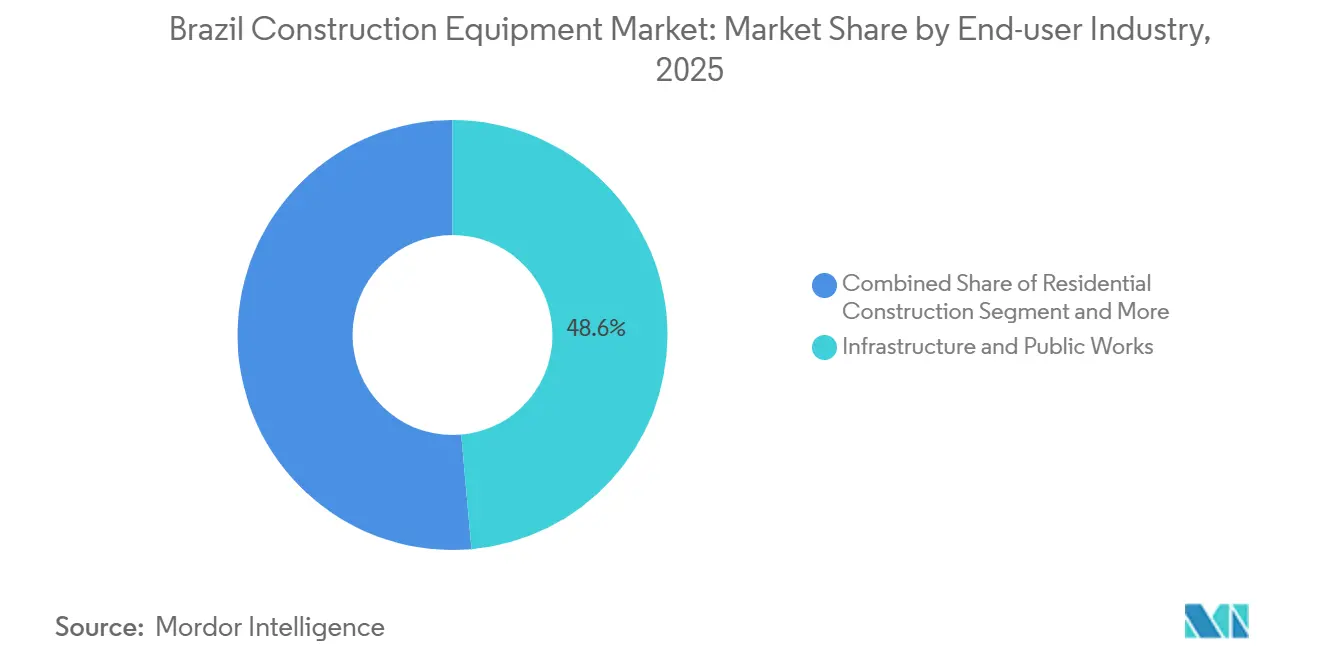
- Par utilisateur final, les infrastructures et travaux publics ont représenté 48,56 % des revenus en 2025 ; les projets énergétiques devraient se développer à un TCAC de 9,01 % jusqu'en 2031.
- Par application, la construction et le revêtement routiers croissent à un TCAC de 9,63 % entre 2026 et 2031, dépassant la base établie du terrassement de 59,13 % des revenus en 2025.
- Par région, la région Nord est le pôle à la croissance la plus rapide avec un TCAC de 7,94 % jusqu'en 2031, tandis que le Sud-Est conserve 54,28 % de la demande de 2025.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des équipements de construction au Brésil
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Relance des infrastructures PAC-3 | +1.2% | National (axe Sud-Est/Sud) | Moyen terme (2-4 ans) |
| Programme de logements Minha Casa Minha Vida | +1.0% | National (São Paulo, Rio, Brasília) | Court terme (≤ 2 ans) |
| Affectations des redevances minières | +0.9% | Nord/Centre-Ouest (répercussions sur le Sud-Est) | Moyen terme (2-4 ans) |
| Pôles d'hydrogène vert à grande échelle | +0.8% | Nordeste et Sud-Est | Long terme (≥ 4 ans) |
| Expansion CKD des équipementiers chinois | +0.7% | Nordeste et Sud-Est | Moyen terme (2-4 ans) |
| Opération à distance activée par la 5G | +0.3% | Nord (projets pilotes Pará/Amazonas) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Relance du pipeline d'infrastructures fédéral PAC-3
Dans le cadre du troisième cycle du Programme d'accélération de la croissance, le Brésil a alloué des financements importants aux dépenses de génie civil d'ici 2026. Cependant, fin 2025, seule une faible proportion des projets initiaux avait été achevée, principalement en raison de gels budgétaires ayant retardé l'attribution des marchés. En conséquence, les entrepreneurs se trouvent dans un état de flux permanent : ils louent des excavatrices et des niveleuses pendant les retards de financement, mais passent rapidement à l'achat de parcs dès que le financement est confirmé. En réponse, les fournisseurs d'équipements ont commencé à proposer des services groupés tels que la télématique et des clauses de rachat à la location. Ils ont également introduit des calendriers de paiement flexibles alignés sur les tranches de déblocage du PAC-3, garantissant la protection des revenus même face à des calendriers d'appels d'offres changeants. Le potentiel le plus significatif réside dans les projets routiers et ferroviaires, qui devraient recevoir des allocations substantielles pour 2025-2026 [1]« Infrastructure 2025 », Confédération nationale de l'industrie, cni.com.br. Cependant, la question de savoir si cet élan se traduira par une croissance soutenue dépend de la capacité du gouvernement fédéral à raccourcir les délais d'obtention des permis, un processus qui a historiquement prolongé les calendriers des projets de plusieurs années.
Phase IV du programme de logements sociaux « Minha Casa Minha Vida »
En 2024, les garanties gouvernementales ont stimulé d'importants contrats de logements, avec des ambitions de croissance supplémentaire d'ici 2027, dominant les lancements de logements dans le pays. L'accent mis par le programme sur des empreintes répétitives à faible hauteur a modifié la logistique des chantiers, en privilégiant les chargeuses-pelleteuses, les mini-excavatrices et les chargeuses compactes à direction différentielle plutôt que les grues à tour traditionnelles. Mills Estruturas, qui contrôle un nombre substantiel d'unités de location à travers le pays, est apparu comme le principal bénéficiaire de ces commandes, soulignant la tendance croissante d'un modèle d'approvisionnement axé sur la location dans les chantiers urbains. Si la demande à court terme semble solide, tout resserrement des tranches de subventions pourrait entraîner une réduction rapide des expéditions d'unités, mettant en évidence le besoin critique pour les équipementiers de maintenir une agilité en matière de fonds de roulement.
Nouvelles affectations de redevances minières pour les travaux routiers (2025-2029)
Les mineurs brésiliens sont sur le point de réaliser des investissements importants dans des programmes d'investissement d'ici 2029, avec une part notable allouée spécifiquement aux routes de transport et aux embranchements logistiques. Ces investissements visent à contourner les corridors d'exportation encombrés. Notamment, Vale a réservé un montant substantiel pour ses dépenses d'investissement 2025, en dirigeant une grande partie vers des routes éloignées adaptées aux convois de camions autonomes [2]« Plan d'investissement 2025 », Vale SA, vale.com. En conséquence, on observe une hausse notable de la demande de niveleuses lourdes, de camions à benne basculante à haute capacité et de compacteurs à service continu. Étant donné que les mineurs privés autofinancent ces corridors, ils bénéficient de délais d'exécution plus courts par rapport aux projets du secteur public. Cette efficacité accélère non seulement le processus de développement, mais établit également un flux de revenus fiable dans les régions Nord et Centre-Ouest. En outre, les fournisseurs tirent parti de cet environnement, l'utilisant comme terrain d'essai pour les camions de transport bi-carburant. Ces camions innovants, qui combinent le diesel avec l'éthanol, parviennent à réduire les coûts de transport.
Expansion rapide des pôles d'hydrogène vert à grande échelle
Fortescue, Solatio et un consortium soutenu par la Banque mondiale ont des méga-projets à Pecém, nécessitant d'importants travaux de terrassement avant l'arrivée des électrolyseurs. Dans le but de respecter leurs engagements de réduction des émissions de portée 1 et 2, les promoteurs se tournent de plus en plus vers des excavatrices hybrides ou électriques à batterie. Ce changement a incité les équipementiers à prioriser le positionnement de leurs parcs verts premium à faible volume au Ceará et au Piauí. Étant donné que l'obtention des permis environnementaux peut prendre des années, la croissance anticipée ne se concrétisera qu'une fois que ces projets seront passés de la phase de faisabilité à l'obtention des autorisations nécessaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Taux SELIC freinant les dépenses d'investissement | -0.9% | National, aigu dans le Centre-Ouest et le Nordeste | Court terme (≤ 2 ans) |
| Évolution vers la location d'équipements | -0.6% | National, plus fort dans le Sud-Est et le Sud | Court terme (≤ 2 ans) |
| Goulots d'étranglement logistiques dans les ports | -0.5% | Sud-Est et Sud, affectant l'approvisionnement national | Moyen terme (2-4 ans) |
| Droits d'importation sur les moteurs de niveau 4 | -0.4% | National, plus élevé sur les marques premium importées | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Taux SELIC élevés freinant les dépenses d'investissement des PME
En janvier 2025, le taux directeur était élevé, avec des anticipations de nouvelles hausses d'ici mars. En conséquence, les petits constructeurs hésitent à s'engager dans des structures d'endettement à long terme, qui comportent désormais des coûts de financement nettement plus élevés qu'en 2023. Ce resserrement de l'environnement macroéconomique pousse les entrepreneurs PME du Mato Grosso et du Pernambuco à opter pour des parcs d'occasion ou de location. Ce changement devrait avoir un impact négatif sur la croissance prévue. Pendant ce temps, les bras de financement captifs des équipementiers tentent de naviguer dans ce paysage en subventionnant croisément les intérêts ou en différant les remboursements du principal jusqu'à ce que les jalons du projet soient atteints. Cependant, malgré ces efforts, l'adoption a été tiède, principalement en raison de la volatilité persistante des taux.
Accélération de l'évolution vers la location d'équipements
Mills Estruturas, après avoir acquis Armac, dispose désormais du plus grand parc multi-marques du pays. Elle fournit des chargeuses-pelleteuses et des nacelles élévatrices articulées dans le cadre de contrats flexibles, garantissant aux entrepreneurs un flux de trésorerie pendant les loteries de projets. Sur les chantiers de grande hauteur de São Paulo, la pénétration de la location a considérablement augmenté et s'étend désormais aux travaux routiers régionaux. Cette tendance réduit les ventes d'unités neuves des équipementiers, malgré une hausse du taux d'utilisation. Pour contrecarrer la réduction des marges sur les nouvelles machines, les fabricants cherchent de plus en plus à séduire les consolidateurs de location. Ils offrent des remises sur volume et intègrent la télématique qui met en évidence la maintenance préventive, créant ainsi une rente régulière provenant des pièces et des services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine : les excavatrices ancrent la demande, les chariots télescopiques connaissent une forte progression
Les excavatrices ont capturé 40,15 % de la part de marché des équipements de construction au Brésil en 2025, portées par des programmes pluriannuels de terrassement routier et minier nécessitant des unités hydrauliques de 20 à 50 tonnes à grande échelle. Le projet de Komatsu de nationaliser la grande excavatrice PC500LC-10M0 à Suzano souligne la confiance des équipementiers dans la pérennité du terrassement. Les chariots télescopiques devraient croître à un TCAC de 7,45 %, bien au-dessus de la trajectoire globale de la taille du marché des équipements de construction au Brésil, car les logements modulaires et les grands parcs solaires nécessitent une portée verticale rapide dans des empreintes à espace contraint.
La demande de chargeuses sur pneus a fléchi en 2024, les entrepreneurs ayant favorisé les mini-excavatrices pour les parcelles urbaines étroites, mais les niveleuses et les compacteurs ont rebondi lors de la mise à niveau de la BR-163 en direction de l'Amazonie. Les gammes de niche telles que les grues à treillis de levage lourd restent liées aux pipelines de grande hauteur retardés à São Paulo et Rio de Janeiro, limitant les volumes jusqu'à ce que les coûts de financement reculent. Dans toutes les catégories, la pression sur les prix s'intensifie là où les importations CKD chinoises se chevauchent, tandis que les segments de levage et de portée premium conservent des marges à deux chiffres car moins de lignes de production nationales sont en concurrence.


Par propulsion : la combustion interne domine, l'électrique à batterie gagne en dynamisme
Les plateformes à combustion interne représentaient 92,33 % de la demande de 2025 sur le marché brésilien des équipements de construction, tirant parti d'un réseau diesel dense et de la flexibilité du mélange d'éthanol. Les unités électriques à batterie, désormais implantées dans les projets pilotes de camions de transport à zéro émission de Vale, afficheront un TCAC de 14,05 % jusqu'en 2031, augmentant la taille du marché des équipements de construction au Brésil pour les composants haute tension et les dépôts de charge rapide. Les chargeuses hybrides-électriques comblent l'anxiété d'autonomie tandis que les normes de niveau V restent volontaires, attirant les entrepreneurs urbains confrontés aux mandats locaux de qualité de l'air à São Paulo.
La livraison par XCMG de plusieurs camions à benne basculante purement électriques valide l'ambition de l'équipementier chinois de dépasser les acteurs à combustion, tandis que le fonds de mise à niveau brésilien de Volvo CE réserve de l'espace d'assemblage pour les excavatrices hybrides. L'adoption dépend cependant encore des courbes de coût des ions lithium et des mises à niveau du réseau au-delà des métropoles côtières, en particulier dans le corridor amazonien, où la logistique diesel surpasse la charge clairsemée.
Par secteur d'utilisation finale : les infrastructures en tête, les projets énergétiques s'accélèrent
L'accélération des pipelines d'appels d'offres pour les autoroutes et les embranchements ferroviaires dans le cadre de l'initiative PAC-3 a conduit les infrastructures et travaux publics à représenter 48,56 % des revenus de 2025. Les développements énergétiques croîtront à un TCAC de 9,01 %, dépassant le marché plus large des équipements de construction au Brésil, stimulés par les mises à niveau offshore de Petrobras et une file d'attente d'éolien terrestre de 15 GW nécessitant des grues, des bouteurs et des transporteurs tout-terrain. Les mises en chantier résidentielles ont augmenté sous Minha Casa Minha Vida, mais décélèrent désormais face à l'examen fiscal et aux taux hypothécaires élevés, orientant l'attention des équipementiers vers les mégaprojets civils et énergétiques aux poches plus profondes et aux décaissements prévisibles.
L'exploitation minière stabilise la demande de base pour les excavatrices de classe ultra et les transporteurs de 150 tonnes, Vale, CSN et Anglo American maintenant des enveloppes d'investissement importantes axées sur les gisements à faible teneur de découverture et haute teneur. L'immobilier commercial est à la traîne, les taux d'occupation n'ayant pas encore retrouvé les niveaux d'avant la pandémie, limitant les réservations de grues à tour au-delà de quelques sites emblématiques du quartier central des affaires.
Par application : le terrassement domine, la construction routière connaît une forte progression
Le terrassement a représenté 59,13 % du volume d'équipements de 2025, reflétant les vastes obligations de déblai-remblai du Brésil sur les terrains de plateau et de forêt tropicale. Les applications de construction et de revêtement routiers croîtront à 9,63 % jusqu'en 2031, éclipsant la croissance de base du terrassement alors que la BR-163 et les corridors de redevances minières mobilisent des niveleuses, des finisseurs et des compacteurs de sol à grande échelle. Les commandes de manutention de matériaux suivent les booms des entrepôts de commerce électronique et la logistique des logements modulaires, tandis que la démolition reste une niche de São Paulo et Rio ancrée dans la réhabilitation des friches industrielles.
Le creusement de tunnels et les travaux souterrains progressent marginalement parallèlement aux extensions de métro, mais restent des créneaux à forte intensité de dépenses d'investissement adaptés à une poignée d'équipementiers spécialisés. Les fournisseurs d'accessoires surfent sur chaque vague en regroupant des brise-roches, des tarières et des kits de grappin qui augmentent les valeurs de facturation par unité sans nécessiter d'importants investissements en capital.
Analyse géographique
Sur le marché brésilien des équipements de construction, le Sud-Est a capturé 54,28 % de la demande de 2025, porté par sa proximité avec le port de Santos, un réseau de concessionnaires dense et des projets d'extension de métro en cours. Les avantages stratégiques de cette région l'ont positionnée comme un acteur dominant sur le marché. Pendant ce temps, la région Nord devrait connaître une croissance significative, avec un TCAC projeté de 7,94 %. Cette croissance est alimentée par les mises à niveau d'infrastructures de la BR-163 et les activités logistiques liées à l'exploitation minière, qui augmentent la demande de niveleuses et d'excavatrices de 50 tonnes, en particulier dans le Pará et l'Amazonas. Ces développements soulignent l'importance croissante de la région sur le marché des équipements de construction.
Le Nordeste émerge comme un domaine d'intérêt clé, tirant parti du boom de l'hydrogène pour stimuler la demande d'équipements de construction. Les pôles d'hydrogène de plusieurs milliards de dollars à Pecém et Parnaíba devraient attirer des grues et des bouteurs lourds entre 2026 et 2031. Cette montée en puissance de l'activité souligne le potentiel de la région en tant que pôle d'infrastructures d'énergie renouvelable. En revanche, les dépenses de la région Centre-Ouest sont concentrées sur l'élargissement des corridors céréaliers plutôt que sur de grands projets de construction civile. Cette orientation a modéré la croissance dans la région, les carnets de commandes reflétant des taux de croissance nominaux. Malgré cela, la région reste un contributeur essentiel à la dynamique globale du marché.
Le Sud fait face à des défis découlant d'un ralentissement du secteur immobilier, lié à des taux SELIC durablement élevés. Cela a créé un frein à la demande d'équipements de construction dans la région. Cependant, les équipementiers qui établissent proactivement des dépôts de pièces dans des emplacements stratégiques tels que Belém, Manaus et Fortaleza sont bien positionnés pour surpasser leurs concurrents. En relevant les défis logistiques, ces équipementiers peuvent maintenir un avantage concurrentiel sur le marché.
Paysage réglementaire
La conformité des équipements de construction brésiliens en 2024-2026 s'est renforcée autour de la sécurité, de la traçabilité et de la circulation sur route, influençant les spécifications des OEM et la préparation à l'importation. La résolution CONTRAN n° 1017/2024 exige que les tracteurs agricoles et de construction soient immatriculés au RENAVAM ou au RENAGRO lorsqu'ils circulent sur la voie publique, augmentant les exigences en matière de documentation et de gestion de flotte pour les entrepreneurs qui redéploient des équipements entre différents sites.
En 2026, des règles de travail et techniques ont ajouté des couches de conformité supplémentaires. L'arrêté n° 203 du ministère du Travail et de l'Emploi (MTE) (6 février 2026) a prolongé le délai jusqu'au 11 février 2027 pour l'installation obligatoire de cabines climatisées sur les nouvelles machines de construction autopropulsées couvertes par la NR 18 (y compris les finisseuses, les alimentateurs d'asphalte et les fraiseuses de chaussée). Ce calendrier retarde la pression immédiate sur les dépenses d'investissement, mais maintient les portefeuilles de construction routière alignés sur cette exigence. Par ailleurs, les mises à jour de la NR 18 (arrêté MTE n° 836/2026) sont entrées en vigueur le 29 juin 2026, ajoutant des exigences de protection sur site, notamment la protection périphérique contre les chutes et les échafaudages multidirectionnels. Pour les actifs de levage et de bétonnage importés, l'arrêté INMETRO n° 142/2026 (11 juillet 2026) impose des modules de surveillance à distance IoT pour les camions pompes à béton, grues à tour et grues mobiles importés à partir du 1er septembre 2026, en référence à la norme ABNT NBR 15603-2. Cela accroît l'importance des configurations compatibles télématique et des voies de conformité vérifiées.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements de construction au Brésil couvre l'approvisionnement en composants mondiaux et locaux (groupes motopropulseurs, systèmes hydrauliques, châssis de roulement, structures et électronique) jusqu'à l'assemblage national ou l'importation, la distribution, le financement et le support après-vente. Une caractéristique notable est l'utilisation croissante de l'assemblage local et des sites CKD, en complément des usines OEM établies, ce qui peut raccourcir les délais et aider les fournisseurs à s'aligner sur les pratiques d'approvisionnement liées aux dépenses fédérales en infrastructures. La volatilité de la demande associée au calendrier des tranches du PAC-3 a également poussé les OEM et les distributeurs à regrouper télématique, forfaits de service et clauses de rachat locatif, déplaçant davantage la capture de marge vers les services de cycle de vie plutôt que vers les ventes unitaires ponctuelles.
Les opérations en aval sont façonnées par la logistique et la conformité. Le déplacement d'équipements surdimensionnés à l'intérieur du Brésil dépend fortement du transport routier avec des remorques spécialisées et des permis AET (Autorização Especial de Trânsito), ce qui contraint la planification des livraisons vers le Nord et d'autres corridors intérieurs. Les voies d'importation et la livraison finale sont en outre influencées par les exigences réglementaires et normatives, notamment les règles INMETRO 2026 de surveillance IoT pour certaines grues et camions pompes à béton importés, ainsi que les obligations de circulation routière et de sécurité NR 18 de 2024-2026. En conséquence, les ateliers concessionnaires, les services de documentation et les partenaires certifiés d'installation et d'étalonnage prennent une importance croissante. Les sociétés de location et les propriétaires de flottes multimarques restent des acheteurs clés, consolidant les achats tout en générant une utilisation accrue qui soutient les ventes de pièces, le reconditionnement et la demande de services sur site.
Paysage concurrentiel
Les grands acteurs mondiaux Caterpillar, Komatsu, Volvo CE, CNH Industrial et Deere détiennent ensemble une part notable du marché brésilien des équipements de construction, mais les entrants chinois érodent les frontières via l'économie du CKD. L'usine de Pouso Alegre de XCMG expédie déjà plusieurs unités annuellement et ajoute désormais une aile de camions électriques, tandis que SANY et LiuGong superposent des tranches à l'échelle du dollar américain qui neutralisent les droits d'importation et amplifient la flexibilité de paiement [3]« Rapport de jalon de l'usine de Pouso Alegre », XCMG Brasil, xcmg.com.
Les acteurs établis ripostent avec des portefeuilles d'autonomie et hybrides : Komatsu investissant pour localiser la chargeuse WA380-6, doublera ses effectifs d'ingénierie pour adapter les hydrauliques tolérantes aux carburants ; Caterpillar signe un accord annuel avec Vale pour des parcs bi-carburant prêts pour l'autonomie, verrouillant les rentes de pièces et les abonnements logiciels.
Les spécialistes comme Dynapac et Astec défendent les niches de compactage et d'asphalte grâce à des accords de niveau de service rapides où l'échelle est moins décisive. L'adoption technologique divise le secteur : les mineurs de premier rang et les entreprises d'ingénierie, d'approvisionnement et de construction dans le domaine de l'énergie exigent des parcs prêts pour la 5G et pilotés par l'analytique, tandis que les constructeurs PME recherchent encore le coût d'acquisition le plus bas. La dérive réglementaire vers les plafonds d'émissions municipaux accélérera probablement une scission, les équipementiers premium dominant les segments à haute utilisation et haute spécification, et les assembleurs CKD balayant les marchés urbains et ruraux à budget limité.
Leaders du secteur des équipements de construction au Brésil
Caterpillar Inc.
Komatsu Ltd.
Volvo Construction Equipment (Volvo CE)
Deere and Company
CNH Industrial N.V. (Case CE and New Holland)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'opportunité à court terme se concentre sur les grands travaux de génie civil financés, où les carnets de commandes de projets et les plans d'investissement des entrepreneurs se traduisent par une mobilisation de flotte durable, en particulier pour les lignes de terrassement, de compactage et de construction routière utilisées sur les autoroutes, corridors ferroviaires et transports urbains. En 2026, les principales entreprises d'infrastructures au Brésil prévoyaient d'investir plus de 50 milliards de BRL (environ 10 milliards de USD), soutenant la demande d'équipements au-delà des petits constructeurs sensibles aux taux d'intérêt. Le rail constitue une poche distincte d'intensité en équipements : le portefeuille ferroviaire de fret dirigé par le gouvernement, estimé à environ 147 milliards de BRL (environ 30 milliards de USD), comprend huit prochains appels d'offres de concession, ce qui favorise les excavatrices, bulldozers, niveleuses et équipements de levage et de manutention spécialisés sur des chantiers pluriannuels.
La mobilité urbaine et la construction liée à la logistique ajoutent une demande adressable supplémentaire, en particulier dans le Sud-Est où la densité des entrepreneurs et la couverture de service sont les plus élevées. Le métro de São Paulo a enregistré une augmentation de son budget 2026 pour les extensions de lignes, notamment la Ligne 15-Argent et la Ligne 17-Or, avec un investissement total de projet évalué à 5,9 milliards de BRL, soutenant les commandes d'équipements compacts de terrassement, de levage et de mise en place du béton sur des chantiers de métro contraints. Du côté privé, les programmes et projets qui raccourcissent les cycles d'approvisionnement, y compris les corridors financés par les mines dans le Nord et le Centre-Ouest et les travaux de terrassement de pôles hydrogène menés par des promoteurs dans le Nord-Est, créent un espace pour les OEM et les grands loueurs pour déployer des flottes à haute disponibilité, une surveillance numérique et des configurations à faibles émissions adaptées aux règles de site et aux exigences ESG des propriétaires.
Développements récents du secteur
- Juin 2026 : Volvo Construction Equipment a lancé les chargeuses sur pneus de nouvelle génération L150 et L180 produites à l'usine de Pederneiras, São Paulo. Ce lancement renforce l'empreinte de fabrication locale du Brésil et améliore la résilience de la chaîne d'approvisionnement pour la modernisation des flottes.
- Juin 2026 : Caterpillar a lancé le système de contrôle intelligent WDS 2.0 (Water Delivery System) pour les camions-citernes tout-terrain, commercialisé par Sotreq. Cette technologie ajoute une capacité innovante de gestion de flotte pour les projets brésiliens, et l'intégration soutient une logistique efficace de l'eau sur les grands chantiers d'infrastructure.
- Juin 2026 : Komatsu a lancé la chargeuse sur pneus WA320-8M1 « Application Canne à Sucre » pour la manutention de biomasse et de bagasse de canne à sucre. Cette spécialisation produit étend la présence de Komatsu dans les secteurs agro-industriels liés à la bioénergie et aux chaînes d'approvisionnement régionales.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre la valeur des équipements de construction vendus au Brésil pour les activités de construction et de génie civil, comptabilisée au niveau de l'équipement en USD pour une vue cohérente à travers les types de machines et les cas d'usage.
Exclusions du périmètre : le dimensionnement exclut la main-d'œuvre de service après-vente, les pièces de rechange autonomes et les revenus de financement ou d'assurance liés aux achats d'équipements.
Aperçu de la segmentation
- Par type de machine
- Excavatrices
- Chargeuses sur pneus et chargeuses-pelleteuses
- Grues
- Niveleuses motorisées
- Chariots télescopiques
- Autres (compacteurs, finisseurs, etc.)
- Par propulsion
- Moteur à combustion interne
- Hybride-électrique
- Électrique à batterie
- Par secteur d'utilisation finale
- Infrastructures et travaux publics
- Construction résidentielle
- Immobilier commercial
- Exploitation minière et carrières
- Projets énergétiques (pétrole, gaz et énergies renouvelables)
- Par application
- Terrassement
- Manutention de matériaux
- Construction et revêtement routiers
- Démolition et recyclage
- Creusement de tunnels et travaux souterrains
- Par région
- Région Nord
- Région Nordeste
- Région Centre-Ouest
- Région Sud-Est
- Région Sud
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir la structure de base du modèle, afin que les calculs soient ancrés dans l'activité de construction spécifique au Brésil et les signaux de demande d'équipements. Nous commençons par mettre en correspondance les moteurs de la demande d'équipements avec des séries macroéconomiques publiques et des indicateurs sectoriels, puis nous alignons les séries chronologiques sur l'année de référence du rapport.
Les sources utilisées comprennent des références publiques et officielles telles que les statistiques de construction et industrielles de l'IBGE, les ensembles de données commerciales du ministère brésilien du Développement, de l'Industrie, du Commerce et des Services, les indicateurs de la Banque centrale du Brésil et les divulgations de portefeuilles d'infrastructures des agences publiques. Les publications associatives telles que les mises à jour de Sobratema sur les tendances des ventes d'équipements sont également utilisées, ainsi que les dépôts d'entreprises, les présentations aux investisseurs et la presse commerciale locale réputée pour interpréter les évolutions de mix comme la pénétration de la location et l'intérêt pour l'électrification. En cas de besoin, des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises, les recherches de brevets et les vérifications d'importation-exportation au niveau des expéditions. Cette liste de recherche documentaire est purement illustrative, et de nombreuses autres sources ont également été examinées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour valider ce que les indicateurs documentaires ne peuvent pas entièrement expliquer, en particulier la tarification, le mix des canaux et le calendrier de la demande de remplacement par rapport aux nouveaux projets. Nous avons échangé avec des parties prenantes réparties entre OEM et distribution, canaux orientés location, et grands utilisateurs finaux, et les retours ont été recueillis à travers le Brésil avec une couverture des principaux pôles de construction et des États portés par les infrastructures, afin de combler les lacunes et d'ajuster les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Cadres dirigeants : 16 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 24 % |
| Petits acteurs : 16 % | Managers : 60 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante où l'activité de construction et d'infrastructure au Brésil est traduite en bassins de demande d'équipements grâce à une logique de pénétration et de remplacement, puis exprimée en valeur à l'aide de fourchettes de prix typiques par catégorie de machine. Lorsque le modèle est construit de cette manière, les éléments dynamiques restent visibles et peuvent être expliqués, vérifiés et mis à jour sans dépendre de données difficiles d'accès.
Les principales entrées comprennent des indicateurs tels que les attributions d'appels d'offres d'infrastructures et les portefeuilles de concessions, la dynamique du logement et de la construction commerciale, les schémas d'importation d'équipements et les signaux d'assemblage local, l'expansion de la flotte de location et les tendances d'utilisation, et le cycle de remplacement attendu en fonction de l'intensité d'exploitation. Pour maintenir des résultats réalistes, nous corroborons les totaux à l'aide d'approximations ascendantes sélectives comme les vérifications auprès des fournisseurs et des canaux, les volumes unitaires échantillonnés multipliés par les prix de vente moyens, et des vérifications de cohérence par rapport aux évolutions connues du mix de marché.
Les prévisions sont construites à l'aide d'une analyse de scénarios soutenue par des indicateurs à court cycle (conditions de crédit, rythme des travaux publics et démarrages de projets), puis affinées grâce à des retours primaires sur la progression des prix, les délais de livraison et le comportement des stocks. Lorsque la visibilité ascendante est faible dans les régions plus petites ou les canaux informels, les lacunes sont traitées par des hypothèses de part conservatrices qui sont testées lors des entretiens et ajustées uniquement lorsque plusieurs signaux convergent.
Validation des données et cycle de mise à jour
Les résultats sont validés en vérifiant la cohérence interne entre les unités, les prix et le mix, puis en comparant les résultats à des signaux de demande indépendants tels que les flux commerciaux, les notes de tendance des associations et les évolutions de l'activité de construction. Toute variance importante déclenche un examen des hypothèses par un analyste, suivi d'un nouveau contact avec des répondants sélectionnés si le changement ne peut être expliqué par la saisonnalité, les mouvements de devises ou le calendrier ponctuel d'un projet.
Avant validation finale, le modèle passe par des revues multi-étapes afin que l'arithmétique, la logique et les moteurs narratifs correspondent entre eux. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, comme un changement brutal des conditions de crédit ou un rephasage majeur d'un investissement public. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision de marché la plus actuelle disponible à ce moment-là.
Taille du marché brésilien des équipements de construction selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les équipements de construction au Brésil peuvent différer même lorsqu'elles semblent similaires, car chaque éditeur peut comptabiliser des lignes de revenus différentes et utiliser une logique de prix et de volume différente. L'écart provient généralement de ce qui est traité comme revenu d'équipement par rapport aux services connexes, et du fait que la tarification soit suivie comme des niveaux de transaction réels ou maintenue comme des moyennes de prix catalogue larges.
En suivant les évolutions des parts d'importation, en actualisant les prix de vente moyens spécifiques au Brésil et le calendrier des devises, puis en recoupant les cycles de remplacement avec les démarrages de projets, Mordor Intelligence maintient l'estimation liée à la valeur des ventes d'équipements plutôt qu'aux revenus de services adjacents pouvant inflater les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,77 milliards USD (2026) | |
| Association sectorielle A | 2,35 milliards USD (2026) | S'appuie souvent sur l'orientation des ventes unitaires et un ensemble plus restreint de catégories de machines, et peut appliquer une tarification moyenne conservatrice qui sous-estime les équipements haute puissance et spécialisés. |
| Revue Commerciale B | 3,10 milliards USD (2026) | Peut mélanger les ventes d'équipements avec les revenus liés à la location et aux services, et peut utiliser des hypothèses de majoration de prix larges qui ne reflètent pas pleinement les remises et les évolutions de mix entre canaux. |
La comparaison montre que les plus grandes différences proviennent généralement des limites de catégories et de la façon dont les prix sont convertis en valeur pour la même année. Lorsque le périmètre est strictement limité aux ventes d'équipements et que les vérifications de prix et de mix sont répétées à travers plusieurs signaux, la taille de marché résultante reste plus traçable et plus facile à reproduire pour la planification.


Questions clés auxquelles répond le rapport
Quelle sera la taille du marché des équipements de construction au Brésil en 2031 ?
Le marché devrait atteindre 3,82 milliards USD d'ici 2031, contre 2,77 milliards USD en 2026.
Quelle catégorie de machines détient la plus grande part de la demande ?
Les excavatrices sont en tête avec 40,15 % des revenus de 2025, car elles servent à diverses tâches de terrassement sur les chantiers d'infrastructure et miniers.
Quelle est la catégorie d'équipements à la croissance la plus rapide ?
Les chariots télescopiques devraient croître à un TCAC de 7,45 % jusqu'en 2031, à mesure que les projets de logements modulaires et d'énergie renouvelable se développent.
Quelle région connaîtra la croissance la plus rapide d'ici 2031 ?
Le Nord devrait progresser à un TCAC de 7,94 %, soutenu par les mises à niveau de la BR-163 et les travaux routiers liés à l'exploitation minière nécessitant des niveleuses et des compacteurs.
Les machines électriques à batterie gagnent-elles du terrain ?
Oui, les projets pilotes avec des camions de transport purement électriques et des excavatrices hybrides s'accélèrent, entraînant un TCAC de 14,05 % pour les unités électriques à batterie jusqu'en 2031.
Dernière mise à jour de la page le:


