
Tamanho e Participação do Mercado de Equipamentos de Construção do Brasil
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.60 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.64 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Construção do Brasil por Mordor Intelligence
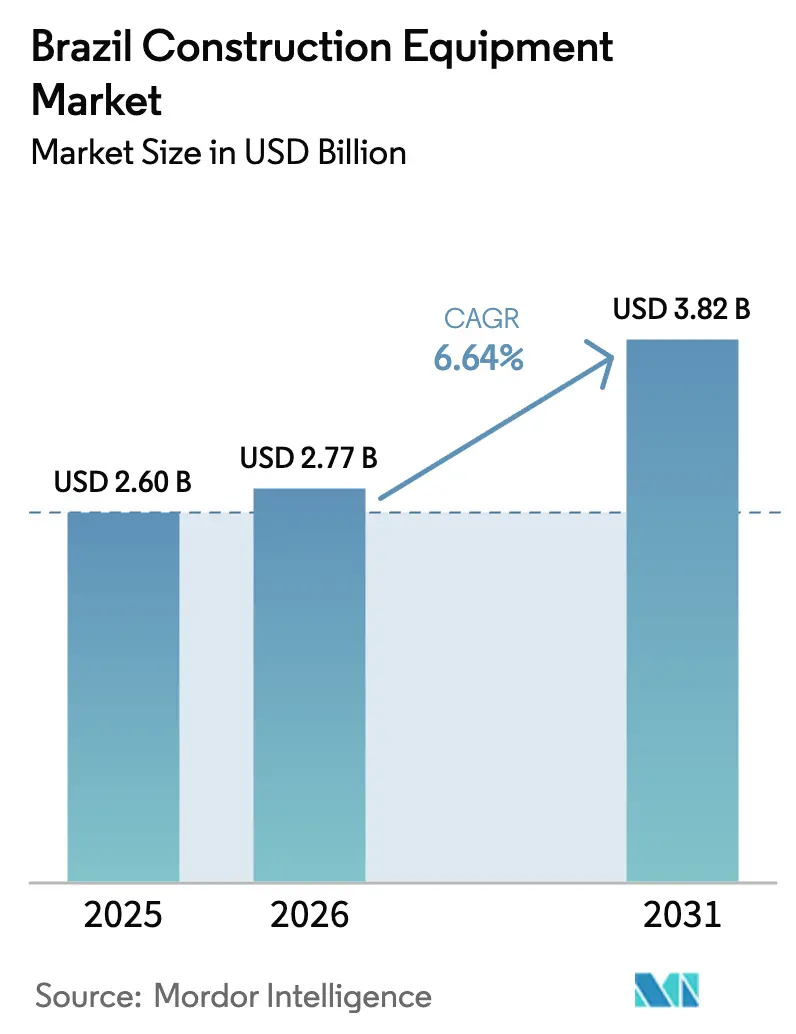
O tamanho do mercado de equipamentos de construção do Brasil está projetado para expandir de USD 2,60 bilhões em 2025 e USD 2,77 bilhões em 2026 para USD 3,82 bilhões até 2031, registrando um CAGR de 6,64% entre 2026 e 2031. A evolução da frota no mercado brasileiro de equipamentos de construção está se deslocando em direção a ativos de movimentação de terra e manuseio de materiais de nível de infraestrutura, à medida que o programa federal PAC-3 revive projetos paralisados de rodovias e saneamento, enquanto megassítios de hidrogênio verde ancoram a demanda de longo ciclo no Nordeste. Embora as escavadeiras continuem sendo os principais impulsionadores de receita, os manipuladores telescópicos estão ganhando impulso, impulsionados por projetos de habitação social modular e grandes hubs de energia renovável. As plataformas elétrico-baterias, ainda de nicho, estão ganhando visibilidade após grandes mineradoras iniciarem testes de campo de caminhões de transporte de emissão zero no Pará e em Minas Gerais, sinalizando uma eventual transição de trem de força que os fabricantes de equipamentos originais (OEMs) não podem ignorar. As apostas competitivas estão aumentando à medida que montadoras chinesas aprofundam suas operações de desmontagem completa (CKD) em Minas Gerais, corroendo os pontos de preço que os incumbentes globais defendem por meio de autonomia, telemática e diferenciação híbrido-elétrica.
Principais Conclusões do Relatório
- Por tipo de maquinário, as escavadeiras lideraram com 40,15% da participação do mercado de equipamentos de construção do Brasil em 2025, enquanto os manipuladores telescópicos têm previsão de registrar o CAGR mais rápido de 7,45% até 2031.
- Por propulsão, as plataformas de combustão interna responderam por 92,33% do tamanho do mercado de equipamentos de construção do Brasil em 2025, e as unidades elétrico-baterias estão avançando a um CAGR de 14,05% até 2031.
- Por usuário final, infraestrutura e obras públicas detiveram 48,56% da receita em 2025; projetos de energia têm projeção de expansão a um CAGR de 9,01% até 2031.
- Por aplicação, construção e pavimentação de estradas está crescendo a um CAGR de 9,63% entre 2026 e 2031, superando a base estabelecida de movimentação de terra de 59,13% na receita de 2025.
- Por região, a região Norte é o cluster de crescimento mais rápido, com um CAGR de 7,94% até 2031, enquanto o Sudeste retém 54,28% da demanda de 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Construção do Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Revitalização da Infraestrutura pelo PAC-3 | +1.2% | Nacional (foco no Sudeste/Sul) | Médio prazo (2-4 anos) |
| Habitação Minha Casa Minha Vida | +1.0% | Nacional (São Paulo, Rio, Brasília) | Curto prazo (≤ 2 anos) |
| Destinação de Royalties de Mineração | +0.9% | Norte/Centro-Oeste (transbordamento para o SE) | Médio prazo (2-4 anos) |
| Hubs de Hidrogênio Verde em Escala de Utilidade | +0.8% | Nordeste e Sudeste | Longo prazo (≥ 4 anos) |
| Expansão CKD de OEMs Chineses | +0.7% | Nordeste e Sudeste | Médio prazo (2-4 anos) |
| Operação Remota Habilitada por 5G | +0.3% | Norte (pilotos no Pará/Amazonas) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Revitalização do Pipeline de Infraestrutura Federal pelo PAC-3
No âmbito do terceiro ciclo do Programa de Aceleração do Crescimento, o Brasil alocou recursos significativos para gastos em obras civis até 2026. No entanto, até o final de 2025, apenas uma pequena parcela dos projetos iniciais havia sido concluída, principalmente devido a congelamentos orçamentários que atrasaram a adjudicação de contratos. Como resultado, os empreiteiros se encontram em constante estado de fluxo: alugam escavadeiras e motoniveladoras durante os atrasos de financiamento, mas transitam rapidamente para a compra de frotas assim que o financiamento é confirmado. Em resposta, os fornecedores de equipamentos passaram a oferecer pacotes de serviços como telemática e cláusulas de recompra de aluguel. Também introduziram cronogramas de pagamento flexíveis alinhados com os lançamentos de parcelas do PAC-3, garantindo proteção de receita mesmo em meio a calendários de licitação em constante mudança. O maior potencial está nos projetos de rodovias e ferrovias, que devem receber alocações substanciais para 2025–2026 [1]"Infraestrutura 2025," Confederação Nacional da Indústria, cni.com.br. No entanto, se esse impulso se traduzirá em crescimento sustentado depende da capacidade do governo federal de reduzir os prazos de licenciamento, um processo que historicamente tem estendido os cronogramas dos projetos por vários anos.
Impulso da Fase IV do Programa Habitacional "Minha Casa Minha Vida"
Em 2024, as garantias governamentais impulsionaram contratos habitacionais significativos, com ambições de crescimento adicional até 2027, dominando os lançamentos habitacionais do país. O foco do programa em plantas repetitivas e de baixo perfil alterou a logística dos canteiros de obras, priorizando retroescavadeiras, miniescavadeiras e minicarregadeiras em detrimento das tradicionais gruas torre. A Mills Estruturas, com controle sobre um número substancial de unidades de aluguel em todo o país, emergiu como a principal beneficiária desses pedidos, sublinhando a crescente tendência de um modelo de aquisição com prioridade para aluguel em canteiros de obras urbanos. Embora a demanda de curto prazo pareça forte, qualquer aperto nas parcelas de subsídio poderia levar a uma rápida redução nas remessas de unidades, destacando a necessidade crítica de os OEMs manterem agilidade no capital de giro.
Novas Destinações de Royalties de Mineração para Obras Rodoviárias (2025-2029)
As mineradoras brasileiras estão prontas para realizar investimentos significativos em programas de capital até 2029, com uma parcela notável alocada especificamente para estradas de transporte e ramais logísticos. Esses investimentos visam contornar os corredores de exportação congestionados. Notavelmente, a Vale destinou um valor substancial para seus gastos de capital em 2025, direcionando grande parte desse montante para rotas remotas adaptadas para comboios de caminhões autônomos [2]"Plano de Investimentos 2025," Vale SA, vale.com. Como resultado, houve um aumento perceptível na demanda por motoniveladoras de serviço pesado, caminhões basculantes de alta tonelagem e compactadores de serviço contínuo. Dado que as mineradoras privadas estão autofinanciando esses corredores, elas desfrutam de prazos de entrega mais curtos em comparação com projetos do setor público. Essa eficiência não apenas acelera o processo de desenvolvimento, mas também estabelece uma fonte de receita confiável nas regiões Norte e Centro-Oeste. Além disso, os fornecedores estão capitalizando nesse ambiente, utilizando-o como campo de testes para caminhões de transporte bicombustível. Esses caminhões inovadores, que combinam diesel com etanol, conseguem reduzir os custos de transporte.
Expansão Rápida de Hubs de Hidrogênio Verde em Escala de Utilidade
A Fortescue, a Solatio e um consórcio apoiado pelo Banco Mundial têm megaprojetos em Pecém, exigindo extensas obras de terraplanagem antes da chegada dos eletrolisadores. Em busca de cumprir seus compromissos de redução de Escopo 1 e 2, os desenvolvedores estão recorrendo cada vez mais a escavadeiras híbridas ou elétrico-baterias. Essa mudança levou os OEMs a priorizar o posicionamento de suas frotas verdes premium de baixo volume no Ceará e no Piauí. Dado que o licenciamento ambiental pode levar anos, o crescimento antecipado só será realizado quando esses projetos avançarem da fase de viabilidade para a obtenção das autorizações necessárias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas SELIC Reduzindo o CAPEX | -0.9% | Nacional, agudo no Centro-Oeste e Nordeste | Curto prazo (≤ 2 anos) |
| Migração para Aluguel de Equipamentos | -0.6% | Nacional, mais forte no Sudeste e Sul | Curto prazo (≤ 2 anos) |
| Gargalos Logísticos nos Portos | -0.5% | Sudeste e Sul, afetando o abastecimento nacional | Médio prazo (2-4 anos) |
| Tarifas de Importação sobre Motores Nível 4 | -0.4% | Nacional, maior sobre marcas premium importadas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas SELIC Reduzindo o Capex das PMEs
Em janeiro de 2025, a taxa de referência estava elevada, com expectativas de novos aumentos até março. Como resultado, os pequenos construtores estão relutantes em se envolver em estruturas de dívida de longo prazo, que agora apresentam custos de financiamento significativamente mais altos em comparação com 2023. Esse aperto no ambiente macroeconômico está levando os empreiteiros de pequenas e médias empresas (PMEs) no Mato Grosso e em Pernambuco a optar por frotas de segunda mão ou de aluguel. Espera-se que essa mudança impacte negativamente o crescimento previsto. Enquanto isso, os braços de financiamento cativo dos OEMs estão tentando navegar nesse cenário por meio de subsídios cruzados de juros ou diferimento de pagamentos de principal até que as metas do projeto sejam atingidas. No entanto, apesar desses esforços, a adesão tem sido tímida, principalmente devido à volatilidade contínua das taxas.
Aceleração da Migração para Aluguel de Equipamentos
A Mills Estruturas, após adquirir a Armac, agora possui a maior frota multimarca do país. Eles fornecem retroescavadeiras e plataformas elevatórias em contratos flexíveis, garantindo que os empreiteiros mantenham o fluxo de caixa durante as licitações de projetos. Nos canteiros de obras de arranha-céus em São Paulo, a penetração do aluguel cresceu significativamente e agora está se estendendo para obras rodoviárias regionais. Essa tendência está reduzindo as vendas de unidades dos OEMs, apesar de um aumento na utilização. Para contrabalançar as margens mais estreitas em máquinas novas, os fabricantes estão cada vez mais cortejando os consolidadores de aluguel. Eles oferecem descontos por volume e integram telemática que destaca a manutenção preventiva, criando assim uma anuidade constante de peças e serviços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Maquinário: Escavadeiras Ancoram a Demanda, Manipuladores Telescópicos Disparam
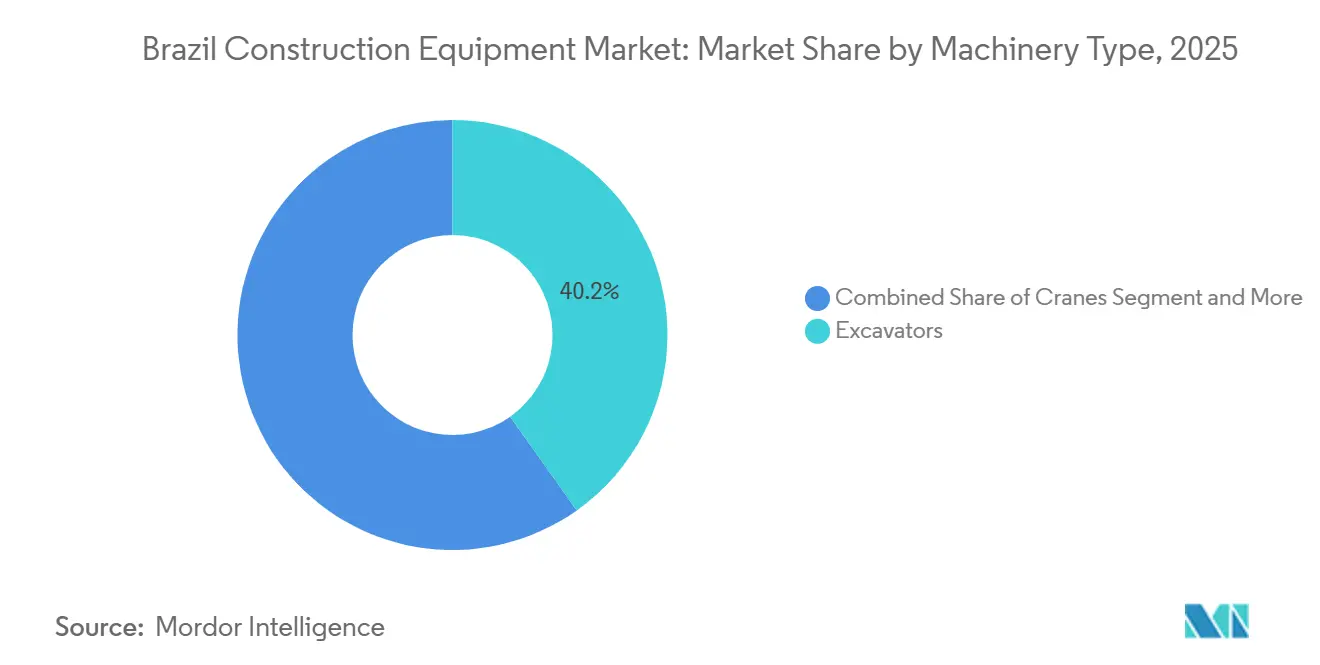
As escavadeiras capturaram 40,15% da participação do mercado de equipamentos de construção do Brasil em 2025, impulsionadas por programas plurianuais de escavação em rodovias e mineração que necessitam de unidades hidráulicas de 20 a 50 toneladas em escala. O plano da Komatsu de nacionalizar a grande escavadeira PC500LC-10M0 em Suzano sublinha a confiança dos OEMs na durabilidade da movimentação de terra. Os manipuladores telescópicos têm previsão de crescer a um CAGR de 7,45%, bem acima da trajetória geral do tamanho do mercado de equipamentos de construção do Brasil, à medida que habitações modulares e grandes campos solares exigem alcance vertical rápido em plantas com espaço restrito.
A demanda por carregadeiras de rodas caiu em 2024, pois os empreiteiros preferiram miniescavadeiras para lotes urbanos apertados, mas motoniveladoras e compactadores se recuperaram na modernização da BR-163 em direção à Amazônia. Linhas de nicho, como guindastes de treliça para elevação pesada, permanecem vinculadas a pipelines atrasados de arranha-céus em São Paulo e Rio de Janeiro, limitando os volumes até que os custos de financiamento recuem. Em todas as categorias, a pressão de preços se intensifica onde as importações CKD chinesas se sobrepõem, enquanto os segmentos premium de elevação e alcance retêm margens de dois dígitos porque menos linhas de produção domésticas competem.


Por Propulsão: Combustão Interna Domina, Elétrico-Bateria Ganha Impulso
As plataformas de combustão interna detiveram 92,33% da demanda de 2025 no mercado de equipamentos de construção do Brasil, aproveitando uma densa rede de diesel e a flexibilidade de mistura de etanol. As unidades elétrico-baterias, agora implantadas nos pilotos de caminhões de transporte de emissão zero da Vale, registrarão um CAGR de 14,05% até 2031, ampliando o tamanho do mercado de equipamentos de construção do Brasil para componentes de alta tensão e depósitos de carregamento rápido. As carregadeiras híbrido-elétricas superam a ansiedade de autonomia enquanto as normas de Nível V permanecem voluntárias, atraindo empreiteiros urbanos que enfrentam mandatos locais de qualidade do ar em São Paulo.
A entrega de vários caminhões basculantes puramente elétricos pela XCMG valida a ambição do OEM chinês de superar os incumbentes de combustão, enquanto o fundo de modernização brasileiro da Volvo CE destina espaço de montagem para escavadeiras híbridas. A adoção, no entanto, ainda depende das curvas de custo do íon de lítio e das atualizações da rede elétrica além das metrópoles costeiras, especialmente no corredor amazônico, onde a logística de diesel supera a escassa infraestrutura de carregamento.
Por Setor do Usuário Final: Infraestrutura Lidera, Projetos de Energia Aceleram
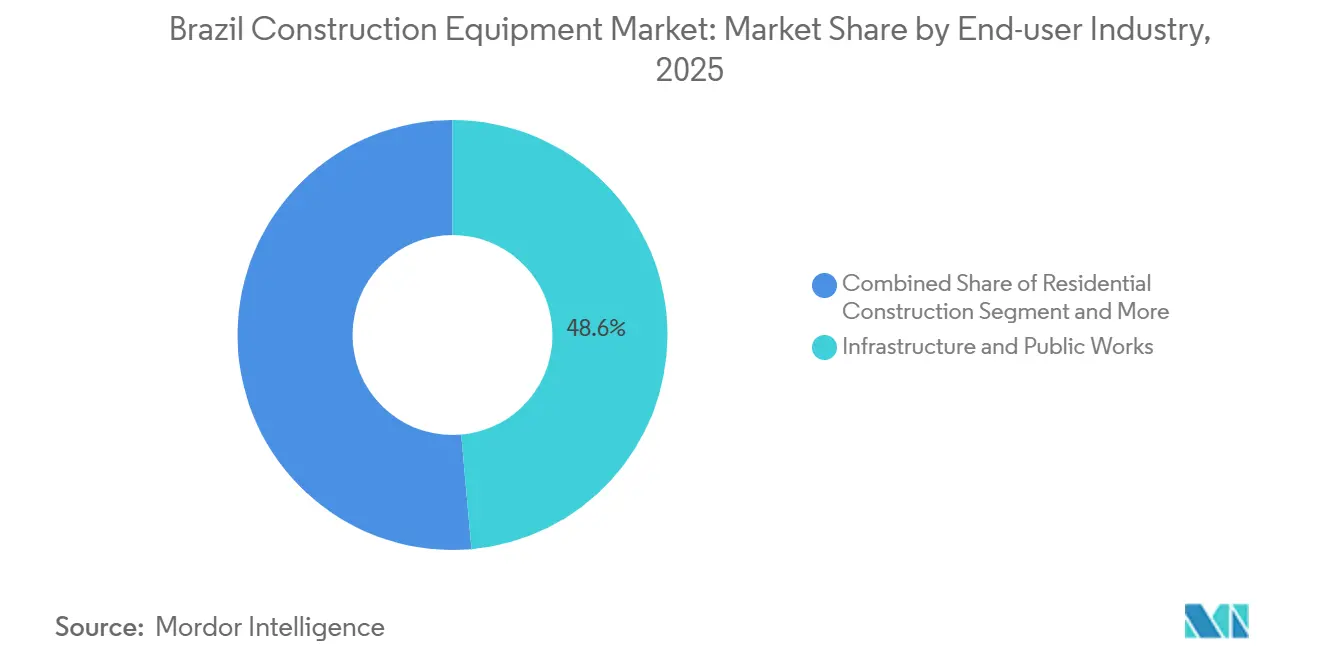
Os pipelines acelerados de licitação para rodovias e ramais ferroviários no âmbito da iniciativa PAC-3 levaram infraestrutura e obras públicas a responder por 48,56% da receita de 2025. Os desenvolvimentos de energia crescerão a um CAGR de 9,01%, superando o mercado mais amplo de equipamentos de construção do Brasil, impulsionados pelas modernizações offshore da Petrobras e uma fila de 15 GW de energia eólica onshore que necessita de guindastes, tratores de esteira e transportadores todo-terreno. Os lançamentos residenciais aumentaram sob o Minha Casa Minha Vida, mas agora desaceleram em meio ao escrutínio fiscal e às altas taxas de hipoteca, direcionando a atenção dos OEMs para megaprojetos civis e de energia com recursos mais profundos e desembolsos previsíveis.
A mineração estabiliza a demanda de base para escavadeiras de classe ultra e transportadores de 150 toneladas, à medida que Vale, CSN e Anglo American mantêm envelopes de capital significativos focados em depósitos de baixo decapeamento e alto teor. O setor imobiliário comercial está atrasado, com as taxas de ocupação ainda não tendo recuperado os patamares pré-pandemia, limitando as reservas de gruas torre além de alguns poucos locais de destaque no Distrito Central de Negócios.
Por Aplicação: Movimentação de Terra Domina, Construção de Estradas Dispara
A movimentação de terra reivindicou 59,13% do volume de equipamentos de 2025, refletindo as vastas obrigações de corte e aterro do Brasil em terrenos de planalto e floresta tropical. As aplicações de construção e pavimentação de estradas crescerão 9,63% até 2031, eclipsando o crescimento de base da movimentação de terra, à medida que a BR-163 e os corredores de royalties minerais mobilizam motoniveladoras, pavimentadoras e compactadores de solo em escala. Os pedidos de manuseio de materiais acompanham os booms de armazéns de comércio eletrônico e a logística de habitação modular, enquanto a demolição permanece um nicho de São Paulo e Rio ancorado na requalificação de áreas industriais degradadas.
As obras de tunelamento e subterrâneas aumentam marginalmente junto com as extensões do metrô, mas permanecem como vagas de alto CAPEX adequadas a um punhado de OEMs especializados. Os fornecedores de acessórios aproveitam cada onda ao agrupar rompedores, brocas helicoidais e kits de garra que elevam os valores de fatura por unidade sem grandes desembolsos de capital.
Análise Geográfica
No mercado de equipamentos de construção do Brasil, o Sudeste capturou 54,28% da demanda de 2025, impulsionado por sua proximidade ao porto de Santos, uma densa rede de revendedores e projetos contínuos de extensão do metrô. As vantagens estratégicas desta região a posicionaram como um player dominante no mercado. Enquanto isso, a região Norte está prestes a experimentar um crescimento significativo, com um CAGR projetado de 7,94%. Esse crescimento é impulsionado por modernizações de infraestrutura na BR-163 e atividades logísticas lideradas pela mineração, que estão aumentando a demanda por motoniveladoras e escavadeiras de 50 toneladas, particularmente no Pará e no Amazonas. Esses desenvolvimentos destacam a crescente importância da região no mercado de equipamentos de construção.
O Nordeste está emergindo como uma área-chave de foco, aproveitando o boom do hidrogênio para impulsionar a demanda por equipamentos de construção. Espera-se que os hubs de hidrogênio de vários bilhões de dólares em Pecém e Parnaíba atraiam guindastes e tratores de esteira pesados entre 2026 e 2031. Esse aumento de atividade sublinha o potencial da região como hub para infraestrutura de energia renovável. Em contraste, os gastos da região Centro-Oeste estão concentrados no alargamento de corredores de grãos, em vez de grandes projetos de construção civil. Esse foco moderou o crescimento na região, com as carteiras de pedidos refletindo taxas de crescimento nominais. Apesar disso, a região permanece uma contribuidora essencial para a dinâmica geral do mercado.
O Sul enfrenta desafios decorrentes de uma desaceleração no setor imobiliário, vinculada às persistentemente altas taxas SELIC. Isso criou um obstáculo para a demanda de equipamentos de construção da região. No entanto, os OEMs que proativamente estabelecem depósitos de peças em locais estratégicos como Belém, Manaus e Fortaleza estão bem posicionados para superar os concorrentes. Ao abordar os desafios logísticos, esses OEMs podem manter uma vantagem competitiva no mercado.
Panorama regulatório
A conformidade dos equipamentos de construção brasileiros em 2024-2026 tornou-se mais rigorosa em relação à segurança, rastreabilidade e circulação em vias públicas, influenciando as especificações dos fabricantes de equipamentos originais (OEM) e a preparação para importação. A Resolução CONTRAN nº 1017/2024 exige que tratores agrícolas e de construção sejam registrados no RENAVAM ou no RENAGRO quando circulam em vias públicas, aumentando as exigências de documentação e administração de frotas para empreiteiras que remanejam equipamentos entre canteiros.
Em 2026, normas trabalhistas e técnicas adicionaram novas camadas de conformidade. A Portaria nº 203 (6 de fevereiro de 2026) do Ministério do Trabalho e Emprego (MTE) estendeu o prazo até 11 de fevereiro de 2027 para a obrigatoriedade de cabines climatizadas em novas máquinas autopropelidas de construção enquadradas na NR 18 (incluindo pavimentadoras, alimentadores de asfalto e fresadoras de pavimento). O cronograma atrasa a pressão imediata sobre o capex, mas mantém os portfólios de pavimentação alinhados à exigência. Separadamente, as atualizações da NR 18 (Portaria MTE nº 836/2026) entraram em vigor em 29 de junho de 2026, adicionando requisitos de proteção do canteiro de obras, incluindo proteção periférica contra quedas e andaimes multidirecionais. Para ativos de içamento e concretagem importados, a Portaria INMETRO nº 142/2026 (11 de julho de 2026) determina módulos de monitoramento remoto por IoT para bombas de concreto sobre caminhão, guindastes-torre e guindastes móveis importados a partir de 1º de setembro de 2026, com referência à ABNT NBR 15603-2. Isso aumenta a importância de configurações prontas para telemetria e de rotas de conformidade verificadas.
Análise da cadeia de valor
A cadeia de valor de equipamentos de construção do Brasil abrange o fornecimento global e local de componentes (trens de força, hidráulica, chassis, estruturas e eletrônicos), passando pela montagem doméstica ou importação, distribuição, financiamento e suporte de pós-venda. Uma característica notável é o uso crescente de montagem local e de operações CKD junto às plantas de OEMs já estabelecidas, o que pode reduzir os prazos de entrega e ajudar os fornecedores a se alinharem às práticas de compras vinculadas aos gastos federais em infraestrutura. A volatilidade da demanda associada ao cronograma das parcelas do PAC-3 também levou OEMs e distribuidores a agrupar telemetria, pacotes de serviço e cláusulas de recompra de locação, deslocando maior captura de margem para os serviços do ciclo de vida em vez das vendas únicas de unidades.
As operações downstream são moldadas pela logística e pela conformidade regulatória. O deslocamento de equipamentos superdimensionados dentro do Brasil depende fortemente do transporte rodoviário com carretas especializadas e das autorizações AET (Autorização Especial de Trânsito), o que limita o planejamento de entregas para o Norte e outros corredores do interior. As vias de importação e a entrega final são ainda mais influenciadas por exigências regulatórias e normativas, incluindo as regras de monitoramento IoT do INMETRO de 2026 para determinados guindastes e bombas de concreto sobre caminhão importados, além das obrigações de circulação viária e de segurança da NR 18 de 2024-2026. Como resultado, as oficinas de concessionárias, os serviços de documentação e os parceiros certificados para instalação e calibração ganham maior importância. Locadoras e proprietários de frotas multimarcas continuam sendo compradores fundamentais, consolidando as compras e impulsionando uma maior utilização que sustenta as vendas de peças, a remanufatura e a demanda por serviços de campo.
Cenário Competitivo
Os grandes players globais Caterpillar, Komatsu, Volvo CE, CNH Industrial e Deere juntos comandam uma participação notável no mercado de equipamentos de construção do Brasil, mas os entrantes chineses estão corroendo as fronteiras por meio da economia CKD. A planta da XCMG em Pouso Alegre já embarca várias unidades anualmente e agora adiciona uma ala de caminhões elétricos, enquanto SANY e LiuGong adicionam parcelas em escala de USD que neutralizam as tarifas de importação e ampliam a flexibilidade de pagamento [3]"Relatório de Marco da Planta de Pouso Alegre," XCMG Brasil, xcmg.com.
Os incumbentes reagem com portfólios de autonomia e híbridos: a Komatsu, investindo para localizar a carregadeira WA380-6, dobrará o quadro de engenheiros para adaptar hidráulicos tolerantes a combustível; a Caterpillar assina um pacto anual com a Vale para frotas bicombustível e prontas para autonomia, garantindo anuidades de peças e assinaturas de software.
Especialistas como Dynapac e Astec defendem nichos de compactação e asfalto por meio de acordos de nível de serviço de manutenção rápida, onde a escala é menos decisiva. A adoção de tecnologia divide o campo: mineradoras de Nível 1 e EPCs de energia exigem frotas prontas para 5G e orientadas por análise de dados, enquanto os construtores de PMEs ainda buscam o menor custo de aquisição. A deriva regulatória em direção a limites municipais de emissões provavelmente acelerará uma divisão, com OEMs premium dominando segmentos de alta utilização e alta especificação, e montadoras CKD varrendo obras urbanas e rurais de orçamento.
Líderes do Setor de Equipamentos de Construção do Brasil
Caterpillar Inc.
Komatsu Ltd.
Volvo Construction Equipment (Volvo CE)
Deere and Company
CNH Industrial N.V. (Case CE and New Holland)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo se concentra em grandes obras civis com financiamento assegurado, onde os pipelines de projetos e os planos de investimento das empreiteiras se traduzem em mobilização sustentada de frotas, especialmente para linhas de terraplenagem, compactação e pavimentação usadas em rodovias, corredores ferroviários e transporte urbano. Em 2026, grandes empresas de infraestrutura no Brasil planejavam investir mais de BRL 50 bilhões (cerca de USD 10 bilhões), sustentando a demanda por equipamentos além das construtoras menores e mais sensíveis às taxas de juros. O setor ferroviário é um nicho distinto de intensidade de equipamentos: o portfólio de ferrovias de carga liderado pelo governo, citado em cerca de BRL 147 bilhões (cerca de USD 30 bilhões), inclui oito leilões de contratos de concessão previstos, o que favorece escavadeiras, tratores de esteira, motoniveladoras e equipamentos especializados de içamento e movimentação de materiais em frentes de trabalho de vários anos.
A mobilidade urbana e as construções ligadas à logística agregam demanda endereçável adicional, particularmente na região Sudeste, onde a densidade de empreiteiras e a cobertura de serviços são maiores. O Metrô de São Paulo registrou um aumento no orçamento de 2026 para expansões de linhas, incluindo a Linha 15-Prata e a Linha 17-Ouro, com investimento total do projeto referenciado em BRL 5,9 bilhões, sustentando pedidos de equipamentos compactos de terraplenagem, içamento e concretagem em canteiros de metrô com espaço restrito. No lado privado, programas e projetos que reduzem os ciclos de compras, incluindo corredores financiados por mineradoras no Norte e Centro-Oeste e obras de terraplenagem de polos de hidrogênio lideradas por incorporadoras no Nordeste, criam espaço para OEMs e grandes locadoras posicionarem frotas de alta disponibilidade, monitoramento digital e configurações de baixa emissão que atendam às regras dos canteiros e aos requisitos de ESG dos proprietários.
Desenvolvimentos recentes do setor
- Junho de 2026: a Volvo Construction Equipment lançou as pás-carregadeiras de rodas L150 e L180 de nova geração, produzidas na unidade de Pederneiras, São Paulo. O lançamento fortalece a presença de fabricação local do Brasil e melhora a resiliência da cadeia de suprimentos para a modernização de frotas.
- Junho de 2026: a Caterpillar lançou o sistema de controle inteligente WDS 2.0 (Water Delivery System) para caminhões-pipa fora de estrada, comercializado pela Sotreq. A tecnologia adiciona capacidade inovadora de gestão de frotas para projetos no Brasil, e a integração apoia a logística eficiente de água em grandes canteiros de infraestrutura.
- Junho de 2026: a Komatsu lançou a pá-carregadeira de rodas WA320-8M1 Aplicação Cana-de-Açúcar, para manuseio de biomassa e bagaço de cana. A especialização do produto amplia a presença da Komatsu nos setores agroindustriais ligados à bioenergia e às cadeias de suprimentos regionais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado abrange o valor dos equipamentos de construção vendidos no Brasil para atividades de construção e obras civis, contabilizado no nível do equipamento em USD para garantir uma visão consistente entre tipos de máquinas e casos de uso.
Exclusões de escopo: o dimensionamento exclui a mão de obra de serviços de pós-venda, peças de reposição isoladas e receitas de financiamento ou seguro vinculadas à compra de equipamentos.
Visão geral da segmentação
- Por Tipo de Maquinário
- Escavadeiras
- Carregadeiras de Rodas e Retroescavadeiras
- Guindastes
- Motoniveladoras
- Manipuladores Telescópicos
- Outros (Compactadores, Pavimentadoras, etc.)
- Por Propulsão
- Motor de Combustão Interna
- Híbrido-Elétrico
- Elétrico-Bateria
- Por Setor do Usuário Final
- Infraestrutura e Obras Públicas
- Construção Residencial
- Imóveis Comerciais
- Mineração e Extração
- Projetos de Energia (Petróleo, Gás e Renováveis)
- Por Aplicação
- Movimentação de Terra
- Manuseio de Materiais
- Construção e Pavimentação de Estradas
- Demolição e Reciclagem
- Tunelamento e Obras Subterrâneas
- Por Região
- Região Norte
- Região Nordeste
- Região Centro-Oeste
- Região Sudeste
- Região Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para estabelecer a estrutura base do modelo, de modo que os cálculos fiquem ancorados na atividade de construção específica do Brasil e nos sinais de demanda por equipamentos. Começamos mapeando os direcionadores de demanda por equipamentos em relação a séries macro públicas e indicadores setoriais, e então alinhamos as séries temporais ao ano-base do relatório.
As fontes usadas incluem referências públicas e oficiais, como estatísticas de construção e indústria do IBGE, conjuntos de dados de comércio do Ministério do Desenvolvimento, Indústria, Comércio e Serviços do Brasil, indicadores do Banco Central do Brasil e divulgações de pipelines de infraestrutura de agências públicas. Publicações de associações, como atualizações da Sobratema sobre tendências de vendas de equipamentos, também são usadas, junto com relatórios de empresas, apresentações a investidores e imprensa comercial local respeitável para interpretar mudanças de mix, como penetração de locação e interesse em eletrificação. Quando necessário, assinaturas pagas são usadas seletivamente para dados financeiros de empresas, buscas de patentes e verificações de importação e exportação em nível de embarque. Esta lista de pesquisa documental é apenas ilustrativa, e muitas outras fontes também foram revisadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário é usado para validar o que os indicadores documentais não conseguem explicar totalmente, especialmente preços, mix de canais e o momento da demanda por substituição versus novos projetos. Conversamos com partes interessadas em OEMs e distribuição, canais orientados à locação e grandes usuários finais, e o feedback foi coletado em todo o Brasil, com cobertura dos principais polos de construção e estados liderados por infraestrutura, para que as lacunas pudessem ser preenchidas e as premissas ajustadas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 16% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 24% |
| Empresas menores: 16% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a atividade de construção e infraestrutura no Brasil é traduzida em pools de demanda por equipamentos por meio de lógica de penetração e substituição, e depois expressa em valor usando faixas de preço típicas por classe de máquina. Quando o modelo é montado dessa forma, as partes móveis permanecem visíveis e podem ser explicadas, verificadas e atualizadas sem depender de dados de difícil acesso.
As principais entradas incluem indicadores como adjudicações de licitações de infraestrutura e pipelines de concessão, o ritmo de construção residencial e comercial, padrões de importação de equipamentos e sinais de montagem local, tendências de expansão e utilização de frotas de locação, e o ciclo de substituição esperado com base na intensidade operacional. Para manter os resultados realistas, corroboramos os totais usando aproximações bottom-up seletivas, como verificações com fornecedores e canais, volumes de unidades amostrados multiplicados pelos preços médios de venda, e verificações de sanidade em relação a mudanças conhecidas no mix de mercado.
As previsões são construídas usando análise de cenários apoiada por indicadores de ciclo curto (condições de crédito, ritmo de obras públicas e início de projetos) e depois refinadas com feedback primário sobre a progressão de preços, prazos de entrega e comportamento de estoque. Onde a visibilidade bottom-up é fraca em regiões menores ou canais informais, as lacunas são tratadas por meio de premissas conservadoras de participação de mercado, que são testadas sob pressão durante as entrevistas e ajustadas apenas quando vários sinais apontam na mesma direção.
Validação de dados e ciclo de atualização
Os resultados são validados verificando a consistência interna entre unidades, preços e mix, e depois comparando os resultados com sinais de demanda independentes, como fluxos comerciais, notas de tendências de associações e mudanças na atividade de construção. Qualquer grande variação desencadeia uma revisão das premissas pelo analista, seguida de um novo contato com respondentes selecionados, caso a mudança não possa ser explicada por sazonalidade, movimentos cambiais ou eventos pontuais de cronograma de projetos.
Antes da aprovação final, o modelo passa por revisões em múltiplas etapas para que a aritmética, a lógica e os direcionadores narrativos se correspondam. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como uma mudança acentuada de crédito ou uma reformulação de grande investimento público. Imediatamente antes da entrega, é feita uma revisão final para que os clientes recebam a visão de mercado mais atual disponível naquele momento.
Tamanho do mercado brasileiro de equipamentos de construção segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para equipamentos de construção no Brasil podem diferir mesmo quando parecem semelhantes, porque cada publicador pode contabilizar diferentes linhas de receita e usar diferentes lógicas de preço e volume. A disparidade geralmente vem do que é tratado como receita de equipamentos versus serviços relacionados, e de se os preços são acompanhados como níveis reais de transação ou mantidos como médias amplas de preço de tabela.
Ao acompanhar os movimentos de participação de importação, atualizar os preços médios de venda específicos do Brasil e o momento cambial, e depois verificar de forma cruzada os ciclos de substituição em relação ao início dos projetos, a Mordor Intelligence mantém a estimativa vinculada ao valor das vendas de equipamentos, e não à receita de serviços adjacentes que pode inflar os totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 2,77 bilhões (2026) | |
| Associação Setorial A | USD 2,35 bilhões (2026) | Frequentemente se apoia na direção das vendas de unidades e em um conjunto mais restrito de categorias de máquinas, e pode aplicar preços médios conservadores que subestimam equipamentos especializados e de maior potência. |
| Jornal Comercial B | USD 3,10 bilhões (2026) | Pode misturar vendas de equipamentos com receitas de locação e serviços relacionados, e pode usar premissas amplas de aumento de preço que não refletem totalmente os descontos e as mudanças de mix entre canais. |
A comparação mostra que as maiores diferenças geralmente vêm dos limites de categoria e de como os preços são convertidos em valor para o mesmo ano. Quando o escopo é mantido estritamente às vendas de equipamentos e as verificações de preço e mix são repetidas em vários sinais, o tamanho de mercado resultante permanece mais rastreável e mais fácil de replicar para o planejamento.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de equipamentos de construção do Brasil em 2031?
O mercado tem previsão de atingir USD 3,82 bilhões até 2031, ante USD 2,77 bilhões em 2026.
Qual categoria de maquinário detém a maior participação da demanda?
As escavadeiras lideram com 40,15% da receita de 2025 porque atendem a diversas tarefas de movimentação de terra em canteiros de infraestrutura e mineração.
Qual é a categoria de equipamentos de crescimento mais rápido?
Os manipuladores telescópicos têm projeção de crescer a um CAGR de 7,45% até 2031, à medida que projetos de habitação modular e energia renovável se expandem.
Qual região crescerá mais rapidamente até 2031?
O Norte está pronto para avançar a um CAGR de 7,94%, apoiado pelas modernizações da BR-163 e obras rodoviárias impulsionadas pela mineração que necessitam de motoniveladoras e compactadores.
As máquinas elétrico-baterias estão ganhando tração?
Sim, os pilotos com caminhões de transporte puramente elétricos e escavadeiras híbridas estão se acelerando, impulsionando um CAGR de 14,05% para unidades elétrico-baterias até 2031.
Página atualizada pela última vez em:


