
Taille et part du marché des biscuits
Analyse du marché des biscuits par Mordor Intelligence
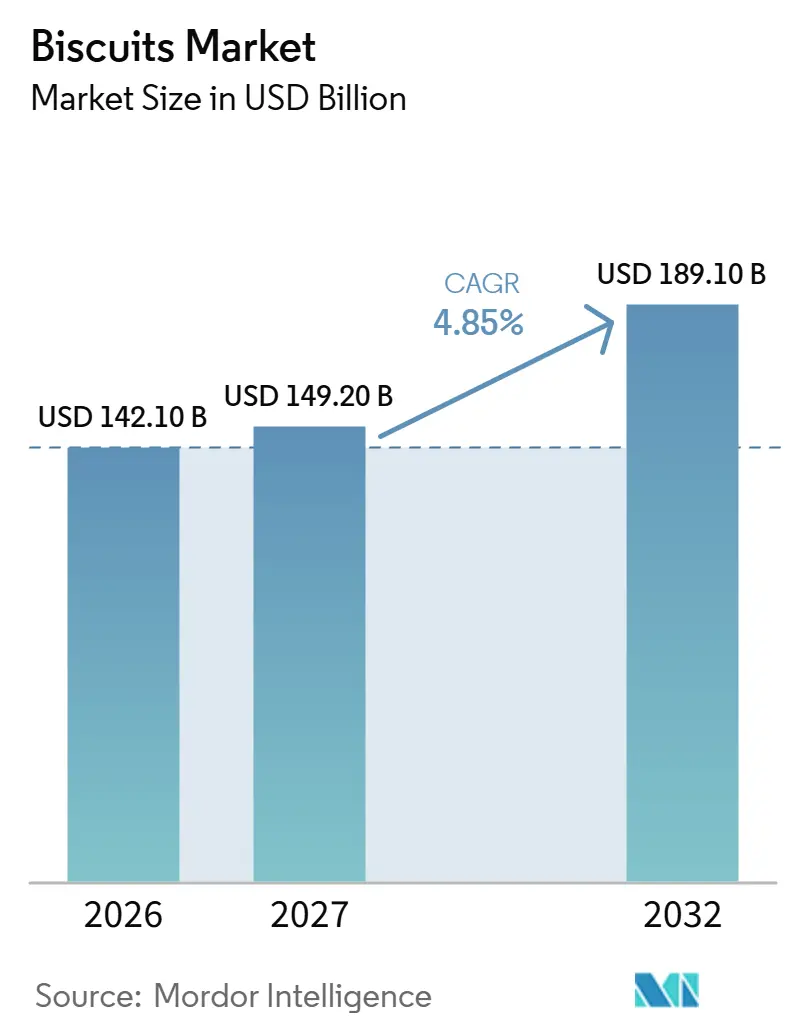
La taille du marché des biscuits devrait croître de 142,1 milliards USD en 2026 à 149,2 milliards USD en 2027 et devrait atteindre 189,1 milliards USD d'ici 2032, avec un CAGR de 4,85 % sur 2027-2032.
La demande de biscuits axée sur les occasions de plaisir crée de la place pour des recettes différenciées et des formats de service, la valeur du produit étant liée à un objectif de consommation clair. En Inde, les producteurs se font concurrence sur l'efficacité des usines et les marques spécifiques aux canaux, de sorte que la maîtrise des coûts et la portée auprès des détaillants déterminent la rapidité avec laquelle les nouvelles recettes peuvent être mises à l'échelle. Les multipacks emballés individuellement peuvent séparer l'occasion de service de la quantité achetée, offrant aux recettes premium une voie supplémentaire vers des occasions de snacking répétées. Les contraintes publicitaires et la pression sur les coûts des intrants limitent cette ouverture, de sorte que les fournisseurs ont besoin d'un attrait produit et d'une exécution fiable pour transformer l'innovation en demande supplémentaire des ménages.
Principaux enseignements du rapport
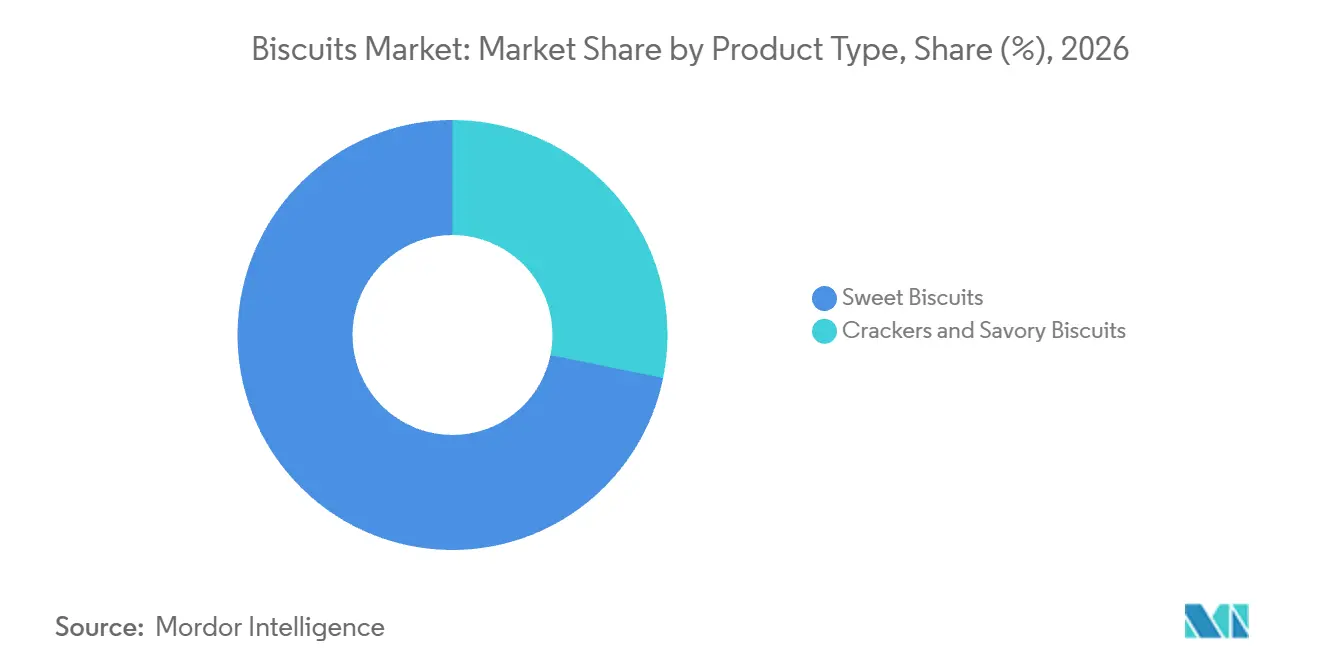
- Par type de produit, les biscuits sucrés ont dominé avec une part de marché des biscuits de 71,79 % en 2026, tandis que les crackers et biscuits salés devraient connaître la croissance la plus rapide avec un CAGR de 6,05 % sur 2027-2032.
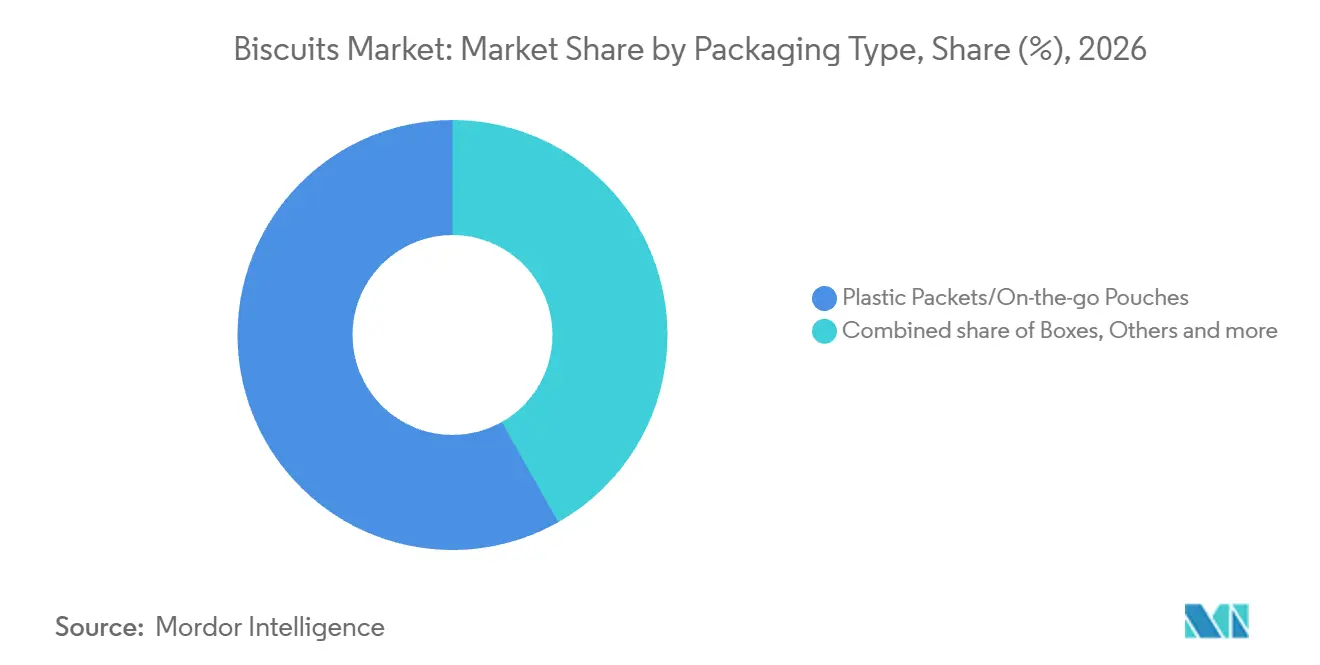
- Pour l'emballage, les sachets plastique/pochettes à emporter ont représenté 58,19 % des dépenses en biscuits en 2026 et devraient enregistrer la croissance la plus rapide avec un CAGR de 5,3 % sur 2027-2032.
- Dans l'ensemble des catégories, les biscuits conventionnels ont dominé avec une part de 84,56 % de la taille du marché des biscuits en 2026, tandis que les biscuits sans allergènes devraient connaître la croissance la plus rapide avec un CAGR de 6,1 % sur 2027-2032.
- Par canal de distribution, les supermarchés/hypermarchés ont détenu 44,74 % des dépenses en biscuits en 2026, et les boutiques de vente en ligne devraient connaître la croissance la plus rapide avec un CAGR de 7,75 % sur 2027-2032.
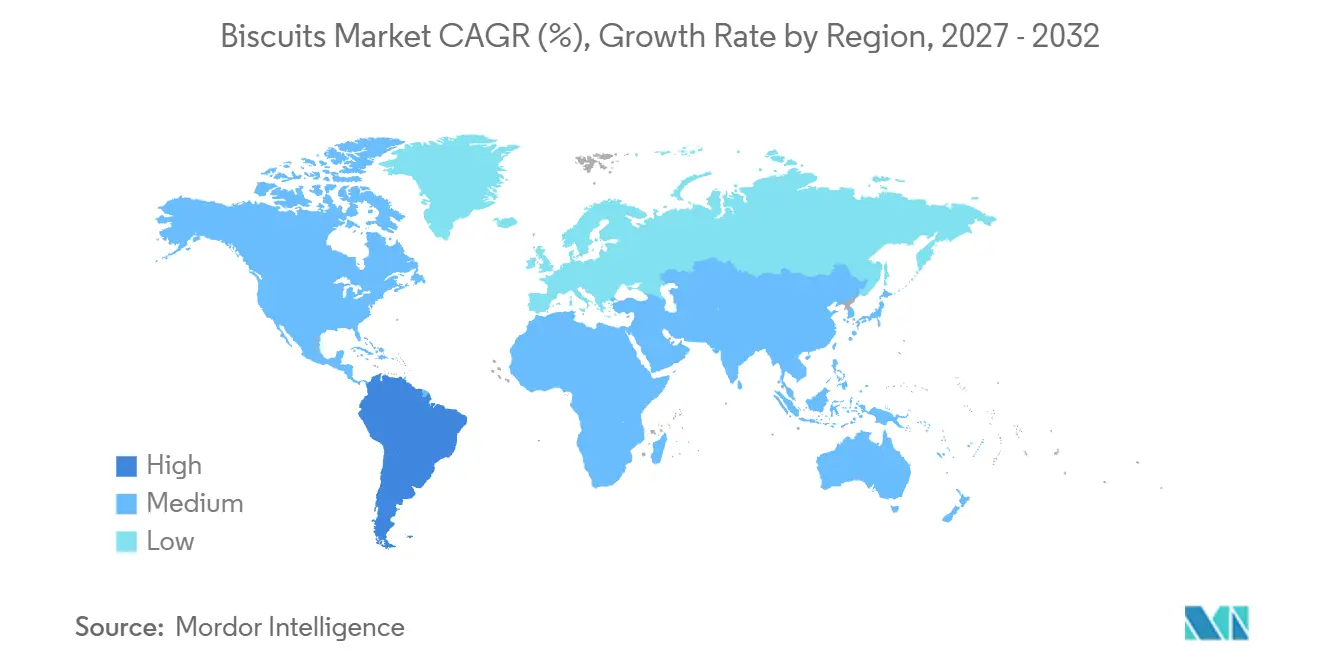
- Géographiquement, l'Europe a dominé avec 27,28 % des dépenses en biscuits en 2026, tandis que l'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 6,65 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante pour les occasions de collations indulgentes | +2.2% | Amérique du Nord (Canada) | Moyen terme (2-4 ans) |
| Reformulations axées sur la santé stimulant les biscuits enrichis en fibres | +1.25% | Europe (Royaume-Uni) | Moyen terme (2-4 ans) |
| Tendance à la premiumisation alimentant les portions individuelles | +1.1% | Europe (Royaume-Uni) | Moyen terme (2-4 ans) |
| Innovation produit et variétés de saveurs | +1% | Amérique du Nord (États-Unis), Europe (Royaume-Uni) | Court terme (≤ 2 ans) |
| Expansion des canaux de distribution et de commerce électronique. | +0.75% | Europe (Grande-Bretagne) | Moyen terme (2-4 ans) |
| Demande croissante de biscuits aux ingrédients biologiques et naturels | +0.25% | Allemagne et Hong Kong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante pour les occasions de snacking gourmand
Les occasions axées sur le plaisir offrent aux producteurs de biscuits une opportunité de demande centrée sur la récompense et le plaisir. En mars 2025, 64 % des consommateurs canadiens de produits de boulangerie sucrés ont déclaré avoir consommé cette catégorie, notamment des cookies ou des scones, pour se faire plaisir. Cela donne aux fournisseurs de biscuits une base pour rechercher la demande à travers une occasion de récompense spécifique au sein d'un public de produits de boulangerie sucrés établi. Étant donné que la motivation déclarée décrit les produits de boulangerie sucrés dans leur ensemble, l'offre de biscuits doit rivaliser avec d'autres pâtisseries pour la même occasion de récompense. La demande peut provenir de la conquête de cette occasion plus large ainsi que de la concurrence avec d'autres marques de biscuits.
Reformulations axées sur la santé stimulant les biscuits enrichis en fibres
L'enrichissement en fibres offre aux fabricants de biscuits conventionnels un moyen d'ajouter une différenciation nutritionnelle à une proposition de snack existante. En août 2025, General Mills a lancé les Fibre One Soft Baked Cookies au Royaume-Uni, chaque cookie fournissant au moins 5 g de fibres. Les cookies sont positionnés comme un snack à portion contrôlée pour augmenter l'apport en fibres, de sorte que l'attribut santé s'inscrit dans une occasion de snacking ordinaire. Proposer cette recette à côté d'une version conventionnelle peut tester la proposition sans faire d'une catégorie diététique distincte la seule voie vers les acheteurs soucieux de leur santé. L'expansion de la demande dépend du recrutement d'occasions supplémentaires pour la version enrichie, car le passage entre les recettes du fournisseur ne ferait que redistribuer ses ventes existantes.
Tendance à la premiumisation alimentant les portions individuelles
Le positionnement premium dépend en partie de la façon dont un biscuit est servi, faisant de l'architecture des portions une opportunité de demande. Le producteur premium écossais Border Biscuits a annoncé un investissement dans sa ligne de production Mini Pack à portions individuelles en 2025. Fox's Rocky a proposé son biscuit sandwich Stack'd à Asda au Royaume-Uni en juillet 2025 en multipacks de 6 biscuits emballés individuellement. Un multipack sépare la quantité achetée de la portion ouverte, de sorte que la taille de la portion premium n'exige pas une transaction de vente au détail à l'unité. Les producteurs peuvent donc répondre à des occasions de snacking répétées et de petite taille tout en conservant une unité de vente à emporter plus grande.
Innovation produit et variétés de saveurs
L'innovation produit peut transformer des marques de biscuits familières en points d'entrée pour des acheteurs supplémentaires. Mondelēz International Inc. a rapporté que sa marque Chips Ahoy! a ajouté environ 2 millions de ménages américains au cours des 26 semaines terminées le 29 mars 2025.[1] La société a associé un quart de cette croissance des ménages à de nouvelles innovations collectivement, y compris les saveurs. Fox's Burton's Companies (FBC) UK Limited a décrit son biscuit Fox's Chocolatey de style Dubaï, lancé au Royaume-Uni au cours de l'exercice 2025, comme la première traduction mondiale de cette tendance de saveur au format biscuit. Mondelēz International Inc. n'a attribué qu'un quart du gain de ménages aux innovations collectivement, de sorte que les lancements de saveurs offrent une voie vers le recrutement plutôt qu'une preuve que les lancements expliquent toute la croissance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Restrictions publicitaires strictes sur les HFSS limitant les promotions de biscuits | -0.65% | Europe (Royaume-Uni) | Court terme (≤ 2 ans) |
| La fluctuation des prix du blé et du sucre affecte les marges bénéficiaires. | -0.55% | Région Asie-Pacifique (Inde) | Court terme (≤ 2 ans) |
| Concurrence des snacks salés traditionnels | -0.3% | Région Asie-Pacifique (Inde) | Moyen terme (2-4 ans) |
| Concurrence intense des marques de distributeur | -0.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions publicitaires strictes sur les HFSS limitant les promotions de biscuits
Les restrictions publicitaires limitent les canaux par lesquels les produits biscuitiers éligibles peuvent attirer l'attention et encourager l'essai. Depuis le 5 janvier 2026, les règles britanniques restreignent la publicité identifiable pour les produits moins sains à la télévision hertzienne avant 21 h et la publicité en ligne payante à tout moment. Les biscuits sucrés entrent dans les catégories couvertes lorsqu'ils satisfont au test des produits moins sains selon le modèle de profilage nutritionnel de 2004 à 2005 et les orientations techniques de 2011. Pour les fabricants concernés, la classification des recettes influence donc la portée commerciale disponible pour un produit individuel. La restriction qui en résulte réduit les voies payantes vers la découverte du produit, ajoutant des frictions aux lancements qui dépendent de la présentation du biscuit lui-même aux acheteurs potentiels.
La fluctuation des prix du blé et du sucre affecte les marges bénéficiaires.
La volatilité des coûts des intrants peut affaiblir la capacité d'un producteur de biscuits à maintenir des emballages abordables tout en protégeant ses bénéfices. Au cours du trimestre clos le 30 juin 2026, la hausse des coûts du sucre, de l'huile de palme et du carburant industriel a menacé les marges de Britannia Industries Limited, le producteur indien des biscuits Good Day et d'autres aliments. Cette exposition à l'échelle de l'entreprise illustre comment plusieurs pressions sur les coûts peuvent réduire la marge d'absorption d'une hausse du prix des ingrédients. Britannia a déclaré que ses actions tarifaires avaient jusqu'à présent compensé environ la moitié de l'inflation des coûts des intrants. La récupération partielle a laissé une charge de coûts à absorber pour Britannia, exposant les bénéfices aux pressions combinées du sucre, de l'huile de palme et du carburant décrites pour le trimestre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
Échelle de marque et capacité de production saléeLes biscuits sucrés ont représenté une part de 71,79 % de la taille du marché des biscuits en 2026. Ils constituaient le segment le plus important. En 2025, Lotus Bakeries NV a déclaré que son cookie Biscoff figurait parmi les 5 premières marques mondiales de cookies et connaissait la croissance la plus rapide au sein de ce classement.[2] La croissance de Biscoff au sein du top 5 montre qu'une marque de cookies déjà bien établie peut mener la croissance de ce classement, de sorte que les challengers sont en concurrence à la fois avec une échelle établie et une expansion continue de la marque.
Les crackers et biscuits salés devraient être le segment à la croissance la plus rapide avec un CAGR de 6,05 % sur 2027-2032. En mars 2025, Kellanova, que Mars, Incorporated a acquis en décembre 2025, produisait environ 14,5 millions de crackers Cheez-It par heure dans son usine de Cary, en Caroline du Nord. À cette échelle, la cohérence de chaque cycle de production devient commercialement importante pour un fournisseur préparant de grands volumes d'un cracker reconnaissable. Les fabricants cherchant à saisir l'opportunité prévue doivent associer la différenciation des produits salés à une exécution fiable à haut débit, afin qu'une offre de biscuits distinctive puisse être fournie de manière cohérente lorsque les acheteurs passent des commandes plus importantes.



Par type d'emballage :
Formats de sachets principaux et alternatives de collectionLes sachets plastique/pochettes à emporter ont dominé avec 58,19 % des dépenses en biscuits en 2026 et devraient être le segment à la croissance la plus rapide avec un CAGR de 5,3 % sur 2027-2032. Aerts Speculaas a déclaré avoir investi dans une ligne d'emballage flowpack horizontal pour moderniser son emballage de biscuits en film de polypropylène recyclable avec une étiquette refermable. La combinaison proposée permettrait à un producteur de biscuits de répondre au choix des matériaux et aux ouvertures répétées dans le même emballage souple. Une étiquette refermable étendrait la fonction de l'emballage souple au-delà de sa première ouverture, liant l'investissement dans l'emballage à la façon dont les biscuits restants sont conservés entre les portions.
Les boîtes peuvent donner à un assortiment de biscuits une identité commerciale distincte. Les ventes en valeur de la boîte de sélection Fox's Chocolatey Cookies Assortment ont augmenté de 29,7 % au Royaume-Uni au cours des 17 semaines terminées le 27 décembre 2025, par rapport à la période correspondante de 2024. Pour un fabricant, la vente d'une sélection fait de l'assortiment complet l'unité dont la performance commerciale importe. L'offre en boîte nécessite donc une combinaison de cookies qui valent la peine d'être choisis ensemble, de sorte que le développement de produits doit tenir compte de l'attrait de la sélection ainsi que de chaque variété individuelle.

Par catégorie :
Architecture tarifaire conventionnelle et accès sans allergènesLes biscuits conventionnels représentaient une part de marché des biscuits de 84,56 % en 2026 et constituaient le segment le plus important. Mondelēz International Inc. a rapporté que les ventes américaines de Chips Ahoy! ont augmenté de 2,3 % au cours des 26 semaines terminées le 29 mars 2025. Ce résultat au niveau de la marque montre qu'une offre de biscuits conventionnels peut développer ses ventes au sein de sa propre catégorie de produits établie. Un producteur peut utiliser sa gamme quotidienne comme référence de prix pour les variantes, plutôt que de traiter chaque nouvelle saveur comme une décision de prix distincte.
Les biscuits sans allergènes devraient être le segment à la croissance la plus rapide avec un CAGR de 6,1 % sur 2027-2032. En 2025, Lazy Day Foods a fourni des biscuits sans gluten, lait, œuf et noix aux supermarchés britanniques, notamment Tesco, Sainsbury's, Morrisons, Asda et Co-op. Sa gamme fournie plus large comprenait également des gâteaux et des traybakes. Pour les fournisseurs de biscuits, ces relations avec les acheteurs illustrent une voie d'accès aux comptes d'épicerie grand public pour une proposition d'exclusion multi-ingrédients définie. L'opportunité de croissance dépend de la mise à disposition de cette proposition de recette dans le cadre des achats alimentaires courants, en maintenant la revendication d'exclusion liée à un choix de biscuit reconnaissable.
Par canal de distribution :
Assortiments de détaillants et conversion numériqueLes supermarchés/hypermarchés constituaient le segment le plus important, représentant 44,74 % des dépenses en biscuits en 2026. Pour les 12 semaines au 4 octobre 2026, Tesco détenait 27,8 % du marché de l'épicerie britannique. Cette échelle de la grande distribution illustre la portée qu'un fournisseur de biscuits peut rechercher via un compte de supermarché. Une gamme peut donner au détaillant plus de raisons de la référencer lorsque chaque ligne de biscuits répond à un besoin différent du consommateur, de sorte que la réduction des chevauchements est aussi importante que l'ajout de variantes.
Les boutiques de vente en ligne devraient être le segment à la croissance la plus rapide avec un CAGR de 7,75 % sur 2027-2032. Au premier semestre 2026, Jiashili Group, un producteur de biscuits, de pâtes et de farine, a déclaré qu'un plus grand investissement en ligne et l'analyse des données avaient contribué à optimiser son portefeuille et à augmenter le taux de conversion des transactions. Ce résultat à l'échelle de l'entreprise lie un plus grand investissement en ligne et l'analyse des données à un portefeuille de produits affiné et à une conversion des transactions plus élevée. Les épiceries de proximité servent des snacks rapides et des gourmandises, les snacks sucrés emballés américains, une catégorie incluant les cookies, enregistrant un pic de ventes en matinée de semaine en 2025. L'exemple en ligne concerne la conversion des transactions, tandis que les données sur les épiceries de proximité indiquent quand une gamme plus large de snacks sucrés peut répondre aux besoins de consommation rapide.
Analyse géographique
Marché des Biscuits en Europe
L'Europe a représenté une part de marché des biscuits de 27,28 % en 2026 et constituait la plus grande zone géographique. Mondelēz International Inc. a déclaré 4,97 milliards USD de chiffre d'affaires net en 2025 pour les Biscuits et Snacks de Boulangerie dans son segment déclarable Europe. En juillet 2025, Mondelēz España a inauguré un four Oreo électrique dans son usine de Viana, en Espagne, ajoutant 3 400 kilogrammes par heure à la capacité de production de biscuits de l'usine. Cet investissement place une capacité de cuisson Oreo supplémentaire en Europe, permettant au producteur de servir les commandes de biscuits à partir d'une base de production locale plus importante.
Marché des Biscuits en Amérique du Sud
L'Amérique du Sud devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 6,65 % sur 2027-2032. En 2025, Pastifício Selmi a achevé une expansion dans son usine de Sumaré au Brésil, augmentant la capacité de production de biscuits de 43 %, de 7 000 à 10 000 tonnes métriques par mois. Les ventes de biscuits au détail au Brésil ont augmenté de 3,7 % en valeur de janvier à juin 2026, tandis que le volume a chuté de 2,3 % à 747 000 tonnes métriques, les deux par rapport à janvier-juin 2025, de sorte que le chiffre d'affaires plus élevé par tonne métrique a porté le gain en valeur. La capacité supplémentaire de Selmi donne à un producteur la possibilité de servir cette base de vente au détail, de sorte que l'utilisation des nouvelles lignes dépend de l'obtention de commandes.
Les relations fournisseurs en Amérique du Nord ont bénéficié d'un cadre canadien lorsque le Code d'épicerie volontaire et basé sur l'adhésion est entré en vigueur le 1er janvier 2026, avec des règles commerciales et une résolution des litiges pour les détaillants et fournisseurs d'épicerie. En Asie-Pacifique, les détaillants de proximité japonais représentaient 20,5 % du total des ventes alimentaires au détail en 2025. Au sein du Moyen-Orient et de l'Afrique, un rapport sur le secteur de la vente au détail cité en août 2026 décrivait les souks, marchés, circuits informels et épiceries de quartier comme représentant environ 80 % du marché de détail global du Maroc. Ces exemples imposent des exigences différentes au modèle commercial d'un fournisseur de biscuits, des conditions des détaillants au choix des canaux et à la portée de livraison locale. Un modèle d'entrée au détail unique manquerait les conditions basées sur l'adhésion du Canada, la portée des épiceries de proximité du Japon et les points de vente traditionnels du Maroc, de sorte que l'offre de distribution doit évoluer parallèlement à l'assortiment de biscuits.
Cadre réglementaire et perspectives
Ces juridictions sélectionnées sont comparées du point de vue d'un producteur de biscuits emballés préparant une production et des étiquettes conformes. Le travail réglementaire couvre la revue de production et les informations présentées sur les emballages destinés aux consommateurs. Le Canada exige un symbole nutritionnel en face avant sur les aliments préemballés éligibles à teneur élevée en graisses saturées, sucres ou sodium à partir du 1er janvier 2026. Les produits importés, fabriqués au Canada ou emballés au détail avant cette date peuvent encore être vendus, de sorte que la décision d'étiquetage dépend du calendrier d'approvisionnement du produit.
Tableau réglementaire
| Facteur de décision | Canada | Royaume-Uni | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Agence canadienne d'inspection des aliments | Autorités locales de droit alimentaire en Angleterre, au Pays de Galles et en Irlande du Nord | Administration d'État pour la réglementation des marchés | ANVISA | Autorité saoudienne de l'alimentation et des médicaments |
| Instruments ou orientations clés | Règlement sur les aliments et drogues ; Règlement sur la salubrité des aliments au Canada | Règles sur les listes d'ingrédients et les allergènes pour les aliments préemballés en Angleterre, au Pays de Galles et en Irlande du Nord | Revue de licence de production de biscuits avec règles générales de revue de production alimentaire ; transition d'étiquetage GB 7718-2025 | Étiquetage nutritionnel des aliments emballés et avertissements basés sur des seuils | GSO 9 ; GSO 2233 ; SFDA.FD 2333 |
| Effet commercial | Texte obligatoire en anglais/français avec exceptions incluant le nom/adresse de l'entreprise ; symbole lorsque la teneur en graisses saturées, sucres ou sodium est élevée | Listes d'ingrédients et mise en évidence des allergènes le cas échéant | Les demandeurs fournissent des rapports de lots d'essai véridiques et qualifiés correspondant au type, au procédé et à la norme déclarés à partir du 1er janvier 2027 | Avertissements en face avant lorsque les seuils nutritionnels applicables sont atteints | Arabe obligatoire ; autres langues accompagnées d'informations identiques en arabe |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement | Aucun changement | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | |||||
Les transitions prévues en Chine en 2027 pour la revue de production et l'étiquetage maintiennent l'octroi de licences comme porte d'entrée, les demandeurs devant faire correspondre la documentation des lots d'essai à leur produit biscuitier déclaré. Les exigences bilingues et de face avant qualifiantes du Canada nécessitent des vérifications linguistiques et nutritionnelles, tandis que les règles sur les ingrédients et les allergènes façonnent le texte des emballages en Angleterre, au Pays de Galles et en Irlande du Nord. Les avertissements en face avant déclenchés par les nutriments au Brésil et l'obligation de texte arabe correspondant en Arabie Saoudite maintiennent leurs obligations axées sur le profilage nutritionnel et le contrôle linguistique. La conséquence pratique est une tâche partagée de données sur les recettes associée à des décisions distinctes sur la langue, les illustrations d'avertissement et la revue de production avant la mise sur le marché du produit.
Étapes de la chaîne de valeur
Ces étapes comparent la façon dont les fournisseurs d'emballages, les fabricants de biscuits et les opérateurs de distribution intégrée tirent profit de la mise en vente de biscuits emballés. Mondi fournit des emballages en carton ondulé et en carton plein pour les biscuits et les snacks. Fortune Maroc a inauguré une extension de son usine de Bouskoura au Maroc le 17 avril 2026, avec de nouvelles lignes pour les biscuits, le chocolat et la confiserie.[3] Étant donné que les lignes ajoutées servent les biscuits, le chocolat et la confiserie, l'extension soutient un portefeuille de fabrication de produits mixtes.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en emballages de protection | Fournisseurs d'emballages en carton tels que Mondi | Ventes de matériaux d'emballage | Dommages par écrasement et manipulation des biscuits fragiles | Spécifier la protection du carton pour les charges de manipulation prévues |
| Fabrication de biscuits | Producteurs de biscuits tels que Mondelēz International Inc., Lotus Bakeries NV et Fortune Maroc | Ventes de biscuits finis | Transformer les lignes installées en production vendable fiable | Échelonner la montée en puissance de la production par rapport aux cycles validés |
| Distribution intégrée | Opérateurs de distribution intégrée tels que Mondelēz International Inc. | Ventes de produits soutenues par une exécution intégrée | Coordination de plusieurs flux de catégories de produits | Aligner la planification des expéditions avec les commandes au niveau des catégories |
| Source: Mordor Intelligence | ||||
Le centre de distribution Truganina de Mondelēz International Inc. a ouvert en juillet 2025 et gère les produits fabriqués en Australie dans plusieurs catégories, y compris les produits Olina's Bakehouse. La nouvelle installation de Lotus Bakeries NV en Thaïlande a livré ses premiers cookies Biscoff en Asie-Pacifique en 2025. Ces deux exemples placent de la capacité en Asie-Pacifique, l'un pour la distribution et l'autre pour la production, montrant comment les producteurs peuvent placer différentes étapes de la chaîne d'approvisionnement à proximité des acheteurs régionaux de biscuits.
Paysage concurrentiel
Concentration du Marché
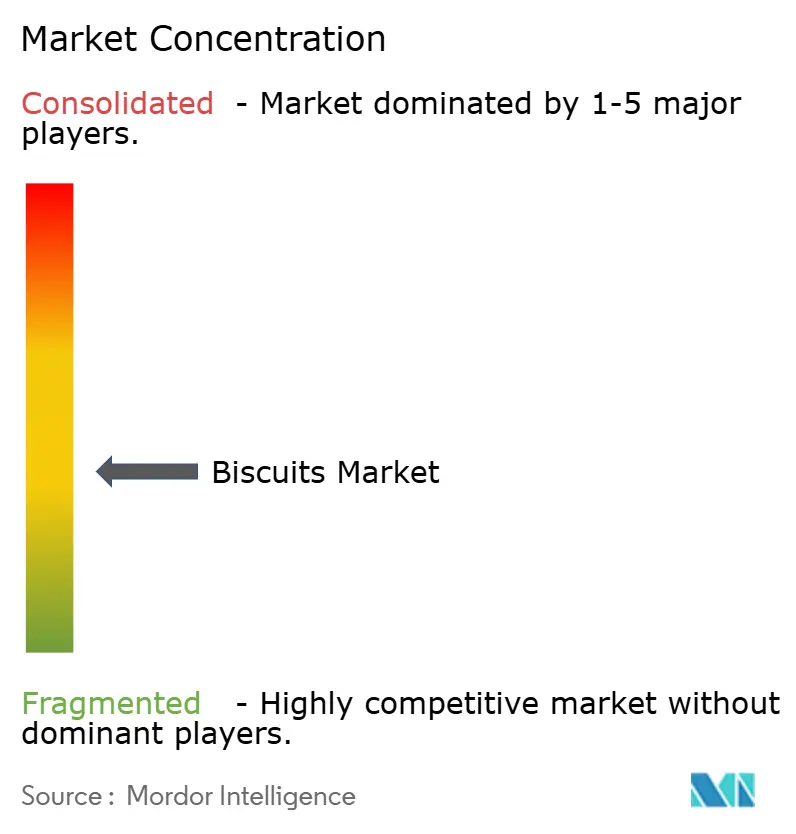
L'industrie modérément fragmentée comprend Mondelēz International Inc., Britannia Industries Limited, Parle Products Private Limited, Yıldız Holding A.Ş. et ITC Limited. Dans l'ensemble de ses opérations mondiales, Mondelēz International Inc. a déclaré 18,39 milliards USD de chiffre d'affaires net en 2025 pour sa catégorie Biscuits et Snacks de Boulangerie. Parle fabrique des biscuits et des confiseries, avec des marques de biscuits incluant Parle-G, Monaco, Krackjack, 20-20 Cookies et Hide & Seek. En avril 2026, Yıldız Holding A.Ş. a décrit un écosystème couvrant les biscuits, le chocolat, les aliments surgelés et l'emballage dans 45 usines, dont 25 en Türkiye. Les leaders diffèrent par leur nature, Mondelēz International Inc. déclarant des revenus de catégorie, Parle fournissant une gamme de biscuits nommée et Yıldız Holding A.Ş. exploitant un réseau d'usines plus large, de sorte que les entrants font face à plusieurs modèles d'acteurs établis.
Les investissements de Britannia Industries Limited dans les processus font de l'économie des usines une partie de la concurrence dans les biscuits. Au cours de l'exercice 2024-25, elle a installé des fours à gaz direct à haut rendement énergétique sur 3 lignes de production à Hajipur, Bihar, qui devaient réduire la consommation de carburant et d'énergie des fours jusqu'à 15 %. La valeur commerciale de cet investissement proviendrait de l'amélioration de la base de coûts de la production répétée sur les lignes concernées. Si les économies attendues sur les fours sont réalisées, Britannia Industries Limited aurait plus de marge pour défendre ses prix de biscuits contre les challengers cherchant les mêmes commandes au détail.
ITC Limited a rapporté que Sunfeast Dark Fantasy était la principale marque de biscuits globale dans le canal de commerce moderne en Inde au cours de l'exercice 2025-26, avec une croissance robuste dans l'ensemble de son portefeuille. Cela illustre une voie concurrentielle construite autour de la force d'une marque nommée dans un canal de vente particulier, permettant à un fournisseur de concentrer sa proposition commerciale. Les challengers ont besoin d'une raison tout aussi définie pour qu'un détaillant accorde de l'attention à leurs biscuits. Les règles chinoises de licence de production de biscuits, effectives au 1er janvier 2027, font de la preuve de lots d'essai qualifiés une partie de l'entrée sur le marché. Pour un entrant, la préparation réglementaire et une proposition de vente au détail distinctive répondent à des portes distinctes, de sorte que satisfaire seul à la revue de licence ne peut pas garantir l'espace en rayon d'un détaillant.
Leaders de l'industrie des biscuits
-
Mondelēz International Inc.
-
Britannia Industries Limited
-
Parle Products Private Limited
-
Yıldız Holding A.Ş.
-
ITC Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Biscuits Entreprises couvertes dans ce rapport
- Mondelēz International Inc.
- ITC Limited
- Britannia Industries Limited
- Parle Products Private Limited
- Yıldız Holding A.Ş.
- Mars, Incorporated
- Grupo Bimbo, S.A.B. de C.V.
- The Campbell's Company
- Lotus Bakeries NV
- Nestlé S.A.
- Bahlsen GmbH & Co. KG
- Walkers Shortbread Limited
- Fox’s Burton’s Companies (FBC) UK Limited
- PepsiCo Inc. (Gamesa)
- Orkla ASA (Göteborgs Kex)
- Grupo Arcor S.A.
- Universal Robina Corporation
- Lantmännen Unibake International
- Ferrero International S.A.
- Associated British Foods plc (Ryvita)
Opportunités clés pour les acteurs du marché
Ces opportunités distinguent les ouvertures de vente au détail aux consommateurs des modèles d'approvisionnement institutionnel adjacents en biscuits. Le 21 janvier 2025, Waitrose a annoncé l'ajout de 18 produits, dont des biscuits au citron sicilien et au chocolat blanc, à sa gamme FreeFrom de 42 articles. Cette expansion de gamme complétée soutient une proposition de vente au détail combinant la convenance diététique avec un biscuit sucré aromatisé. Les modèles d'alimentation scolaire financés par l'État au Bangladesh ci-dessous servent un canal institutionnel adjacent en dehors des dépenses de vente au détail aux consommateurs et de restauration.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en biscuits scolaires de Rangpur | L'appel d'offres de biscuits 2026-27 de Rangpur était en cours de traitement | Écoles primaires gouvernementales sélectionnées de Rangpur | Préparer la mobilisation de la livraison si sélectionné | Calendrier de sélection et mobilisation de la livraison | Anciens lauréats du programme, dont PRAN Dairy Ltd. |
| Propositions de biscuits enrichis pour les futures décisions de menu | Expansion du programme de repas prévue d'ici 2027 | Menu d'alimentation scolaire et décisions d'approvisionnement | Présenter les options de biscuits lorsque les exigences des acheteurs sont émises | Acceptation des biscuits dans le menu élargi | Fournisseurs de biscuits enrichis |
| Capacité de livraison de biscuits multi-divisions | Appels d'offres de biscuits séparés pour Rangpur et Dhaka pour 2026-27 | Direction de l'enseignement primaire, livraisons divisionnaires | Concevoir la capacité de livraison autour des commandes divisionnaires confirmées | Livraison fiable dans des zones scolaires distinctes | Fournisseurs capables de documenter la capacité de livraison multi-divisions |
| Source: Mordor Intelligence | |||||
L'appel d'offres de biscuits enrichis 2026-27 de Rangpur au Bangladesh était en cours de traitement le 20 octobre 2026, après la clôture des offres le 23 septembre et le dépassement du début d'approvisionnement provisoire du 5 octobre. Dans la vente au détail aux consommateurs, les ventes d'épicerie en ligne au Royaume-Uni via plusieurs enseignes ont augmenté de 9,9 % et ont atteint 13,5 % des ventes d'épicerie au cours des quatre semaines se terminant le 27 décembre 2025. Ce canal offre une voie pour qu'une proposition de biscuits sans allergènes atteigne les acheteurs d'épicerie. L'ouverture centrale de vente au détail combine la convenance diététique et la saveur avec la distribution en épicerie, donnant au biscuit une place définie dans un assortiment alimentaire plus large.
Développements industriels récents dans Marché des Biscuits
- Sep 2026 : L'Administration d'État chinoise pour la réglementation des marchés a publié des règles révisées de revue de licence de production de biscuits, effectives au 1er janvier 2027.
- Sep 2026 : Mondelēz International Inc. a achevé le remplacement des plateaux rigides en PET par des plateaux en papier certifiés FSC dans plus de 115 produits de cookies de son portefeuille européen de biscuits, couvrant 8 marques dans plus de 25 marchés européens.
- Jun 2026 : Mondelēz Brasil a ajouté les biscuits Oreo Golden au chocolat à son portefeuille brésilien permanent à partir du 15 juin, combinant des gaufrettes aromatisées à la vanille avec une garniture aromatisée au chocolat.
Marché des Biscuits Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des biscuits mesure les dépenses annuelles au point de vente sur les biscuits de boulangerie emballés vendus aux consommateurs via les canaux de vente au détail et de restauration sur les marchés mondiaux. Les ventes sont classées par type de biscuit, format d'emballage, catégorie de recette, canal de point de vente et géographie.
Exclusions du périmètre : Les cookies de boulangerie frais et non emballés vendus en vrac, y compris dans les rayons boulangerie en magasin, les gâteaux et pâtisseries, ainsi que la farine de blé, le sucre, les huiles et autres ingrédients de biscuits vendus séparément sont exclus.
Aperçu de la segmentation
- Par type de produit
- Crackers et biscuits salés
- Biscuits sucrés
- Biscuits nature
- Cookies
- Biscuits fourrés
- Biscuits enrobés de chocolat
- Autres
- Par type d'emballage
- Boîtes
- Sachets plastiques/pochettes à emporter
- Autres
- Par catégorie
- Conventionnel
- Sans allergènes
- Par canal de distribution
- Supermarchés/Hypermarchés
- Supérettes
- Magasins spécialisés et gastronomiques
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- France
- Royaume-Uni
- Espagne
- Pays-Bas
- Italie
- Suède
- Pologne
- Belgique
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Indonésie
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Arabie Saoudite
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les bilans céréaliers par pays du Système mondial d'information et d'alerte rapide de la FAO fournissent le contexte de production, de commerce, d'utilisation alimentaire et de stocks par pays et par région, tandis que les publications sur le commerce agricole de FAOSTAT aident à vérifier les flux alimentaires transfrontaliers. Les indices harmonisés des prix à la consommation d'Eurostat et ses publications sur l'inflation alimentaire aident à distinguer les changements de dépenses nominales des mouvements de prix, et les normes du Codex Alimentarius informent le contexte des produits et de l'étiquetage. Ces sources sont des intrants illustratifs pour vérifier les conditions de demande, de prix et réglementaires autour du marché des biscuits emballés.
Les rapports annuels des entreprises et les dépôts réglementaires fournissent les revenus par catégorie, l'exposition géographique et les informations sur les investissements lorsqu'ils sont disponibles, tandis que les communiqués des entreprises et les reportages réputés de l'industrie alimentaire aident à vérifier les lancements de produits, les changements de capacité et les développements des canaux. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées avec les fabricants de biscuits, les acheteurs de vente au détail et de restauration, les spécialistes de l'emballage et les responsables de la distribution peuvent tester les résultats secondaires sur les canaux d'achat, le mix produit, les prix et la demande régionale. Les analystes comparent les preuves des répondants avec les indicateurs publics des entreprises, du commerce et des prix, puis documentent les différences par pays, type de produit et canal. Lorsque les preuves sont rares, les analystes identifient l'intrant manquant, recherchent un autre répondant ou source qualifié, et triangulent l'estimation en utilisant des marchés comparables et des données fournisseurs divulguées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux : 20 % | APAC : 40 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 33 % |
| Petits acteurs : 20 % | Responsables : 42 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
L'estimation commence de haut en bas avec les dépenses annuelles des consommateurs en biscuits emballés dans la vente au détail et la restauration dans chaque pays, puis agrège ces estimations nationales au total mondial. Les analystes utilisent cinq groupes d'indicateurs pratiques : les dépôts des entreprises pour les revenus de biscuits et de snacks de boulangerie et l'exposition géographique, les données de production et de commerce de céréales pour le contexte de l'offre, les indices des prix à la consommation pour séparer les changements de prix de la croissance des dépenses, les tendances du revenu des ménages et de la population pour informer la demande, et les preuves publiques de canaux de vente au détail ou de mix produit pour allouer les ventes par canal et type de biscuit. Les parts de segment sont construites à partir des ventes de catégories divulguées, des preuves de produits et de canaux, et des modèles de demande par pays, avec les preuves réconciliées de sorte que les répartitions par produit, emballage, catégorie, canal et région s'additionnent au total. Une régression multivariée peut relier la croissance historique du marché à la population, au revenu, aux prix alimentaires et aux ventes divulguées des entreprises, avec une analyse de scénarios utilisée lorsque les indicateurs pointent vers des trajectoires de croissance matériellement différentes, et les analystes appliquent ensuite les hypothèses de croissance sélectionnées sur la période de prévision 2027-2032. Des vérifications ascendantes sélectives multiplient les fourchettes de prix au détail observées par les volumes estimés de biscuits emballés dans des marchés échantillonnés et comparent ce résultat avec les agrégations des fournisseurs, tandis que les entretiens avec les acteurs du marché peuvent tester si les prévisions au niveau des variables correspondent aux conditions d'achat et de vente locales. Lorsque les observations de sources sont manquantes ou incohérentes, les analystes enregistrent l'écart, utilisent le marché ou la période comparable le plus proche avec un ajustement explicite, et testent l'effet de cette substitution avant de conserver l'estimation.
Cycle de validation des données et de mise à jour
Les analystes triangulent les totaux du marché et les parts de segment par rapport aux divulgations indépendantes des entreprises, aux séries de commerce et de prix, aux indicateurs de canaux et aux preuves des répondants, puis examinent les écarts matériels en vérifiant les unités, les périodes, la couverture géographique et les définitions de produits. Un deuxième examen vérifie les calculs, les dates des sources, les réconciliations et les explications, et les analystes résolvent les anomalies avant la validation, avec une reprise de contact déclenchée lorsque le compte d'un répondant est en conflit avec une source ou lorsqu'un intrant matériel reste inexpliqué. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements importants tels que des acquisitions majeures, des changements réglementaires ou des variations abruptes des prix des intrants, et fait l'objet d'une nouvelle revue des sources et des calculs avant chaque livraison.
Taille du marché des biscuits selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché des biscuits mesure les dépenses annuelles au point de vente sur les biscuits de boulangerie emballés vendus aux consommateurs via les canaux de vente au détail et de restauration sur les marchés mondiaux.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les analystes utilisent cinq groupes d'indicateurs pratiques : les dépôts des entreprises pour les revenus de biscuits et de snacks de boulangerie et l'exposition géographique, les données de production et de commerce de céréales pour le contexte de l'offre, les indices des prix à la consommation pour séparer les changements de prix de la croissance des dépenses, les tendances du revenu des ménages et de la population pour informer la demande, et les preuves publiques de canaux de vente au détail ou de mix produit pour allouer les ventes par canal et type de biscuit.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 149,2 milliards USD (2027) | |
| Cabinet de conseil mondial A | 111,08 milliards USD (2027) | À sa base de 2027, cette estimation est inférieure de 25,6 % à la valeur 2027 de ce rapport de 149,2 milliards USD. Son point final de 2027 prolonge une prévision construite à partir d'une base de référence de 2018. |
| Cabinet de conseil mondial B | 110,2 milliards USD (2027) | À sa base de 2027, cette estimation est inférieure de 26,1 % à la valeur 2027 de ce rapport de 149,2 milliards USD. Sa période de prévision commence en 2020 et prolonge cette perspective antérieure jusqu'en 2027. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segment par rapport aux divulgations indépendantes des entreprises, aux séries de commerce et de prix, aux indicateurs de canaux et aux preuves des répondants, puis examinent les écarts matériels en vérifiant les unités, les périodes, la couverture géographique et les définitions de produits.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des biscuits et ses perspectives de croissance ?
La taille est de 149,2 milliards USD en 2027 et devrait atteindre 189,1 milliards USD d'ici 2032, avec un CAGR de 4,85 % sur 2027-2032.
Qu'est-ce qui stimule la demande de biscuits emballés ?
Les occasions gourmandes et l'innovation produit soutiennent la demande. En mars 2025, 64 % des consommateurs canadiens de produits de boulangerie sucrés ont déclaré avoir consommé cette catégorie, notamment des cookies ou des scones, pour se faire plaisir.
Quel type de produit biscuitier domine les ventes ?
Les biscuits sucrés ont dominé avec 71,79 % des dépenses en biscuits en 2026. Les crackers et biscuits salés devraient connaître la croissance la plus rapide avec un CAGR de 6,05 % sur 2027-2032.
Quelles entreprises sont les principaux concurrents dans les biscuits ?
Les principaux concurrents comprennent Mondelēz International Inc., Britannia Industries Limited, Parle Products Private Limited, Yıldız Holding A.Ş. et ITC Limited.
Quel défi publicitaire les fournisseurs de biscuits rencontrent-ils ?
Au Royaume-Uni, la publicité pour les biscuits sucrés moins sains identifiables et éligibles est restreinte à la télévision hertzienne avant 21 h et en ligne payant à tout moment.
Quelles régions dominent les ventes de biscuits et les prévisions de croissance ?
L'Europe détenait 27,28 % des dépenses en biscuits en 2026. L'Amérique du Sud devrait connaître la croissance la plus rapide avec un CAGR de 6,65 % sur 2027-2032.