
Taille et parts du marché des biscuits sucrés en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
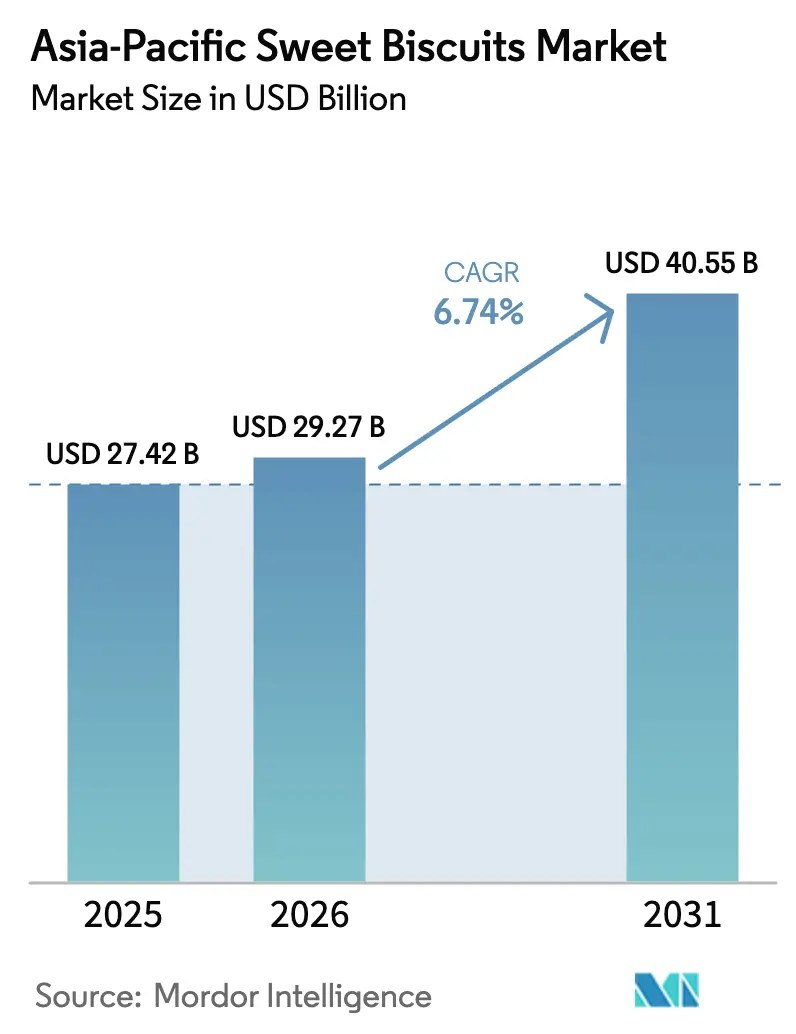
| Taille du marché de l'année de base (2025) | 27.42 Milliards de dollars |
| Taille du Marché (2026) | 29.27 Milliards de dollars |
| Taille du Marché (2031) | 40.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.74 % |
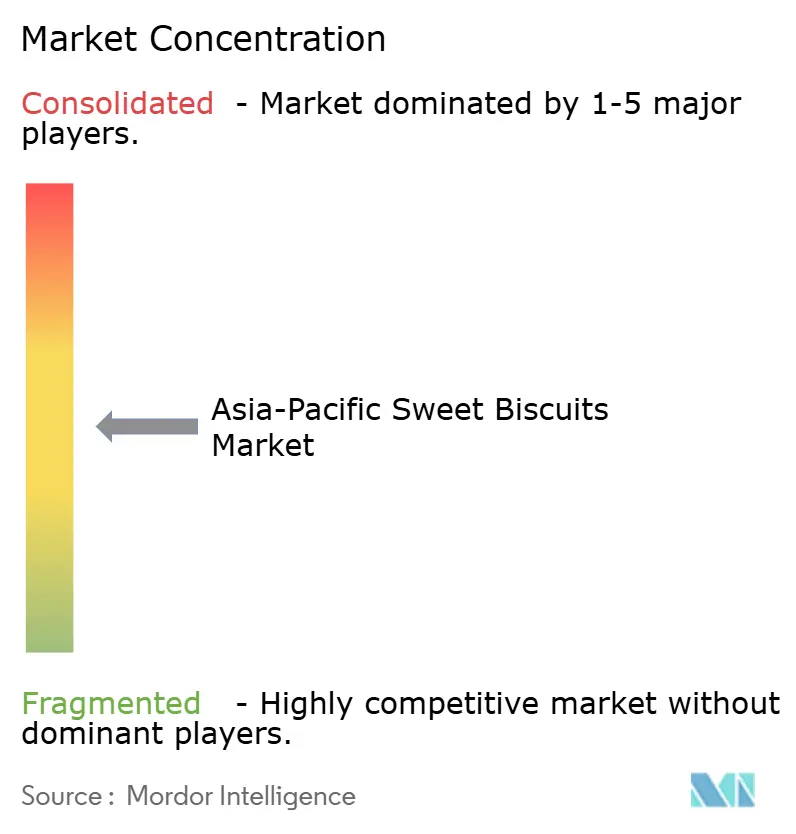
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biscuits sucrés en Asie Pacifique par Mordor Intelligence
La taille du marché des biscuits sucrés en Asie Pacifique devrait croître de 27,42 milliards USD en 2025 à 29,27 milliards USD en 2026 et devrait atteindre 40,55 milliards USD d'ici 2031 à un TCAC de 6,74 % sur la période 2026-2031. Plusieurs moteurs de marché contribuent à cette croissance. L'expansion de la population à revenus intermédiaires dans la région augmente ses dépenses en snacks emballés, notamment les biscuits sucrés, grâce à des niveaux de revenus disponibles plus élevés. Les cookies dominent le marché, mais les biscuits sandwich gagnent du terrain en raison de leur attrait premium et de leurs saveurs innovantes. Le plastique reste le matériau le plus couramment utilisé, mais on observe un glissement notable vers des options durables comme les boîtes recyclables, motivé par des préoccupations environnementales. Du côté des ingrédients, les biscuits à base de blé continuent de dominer, bien qu'il y ait une innovation croissante avec l'avoine et d'autres alternatives plus saines. Les biscuits à saveur nature détiennent la plus grande part de marché, mais les variantes aromatisées connaissent une croissance rapide à mesure que les consommateurs recherchent de la variété. Le paysage de la distribution évolue également. Les canaux de vente au détail traditionnels, tels que les supermarchés et les épiceries de proximité, représentent encore la majorité des ventes.
Principaux enseignements du rapport
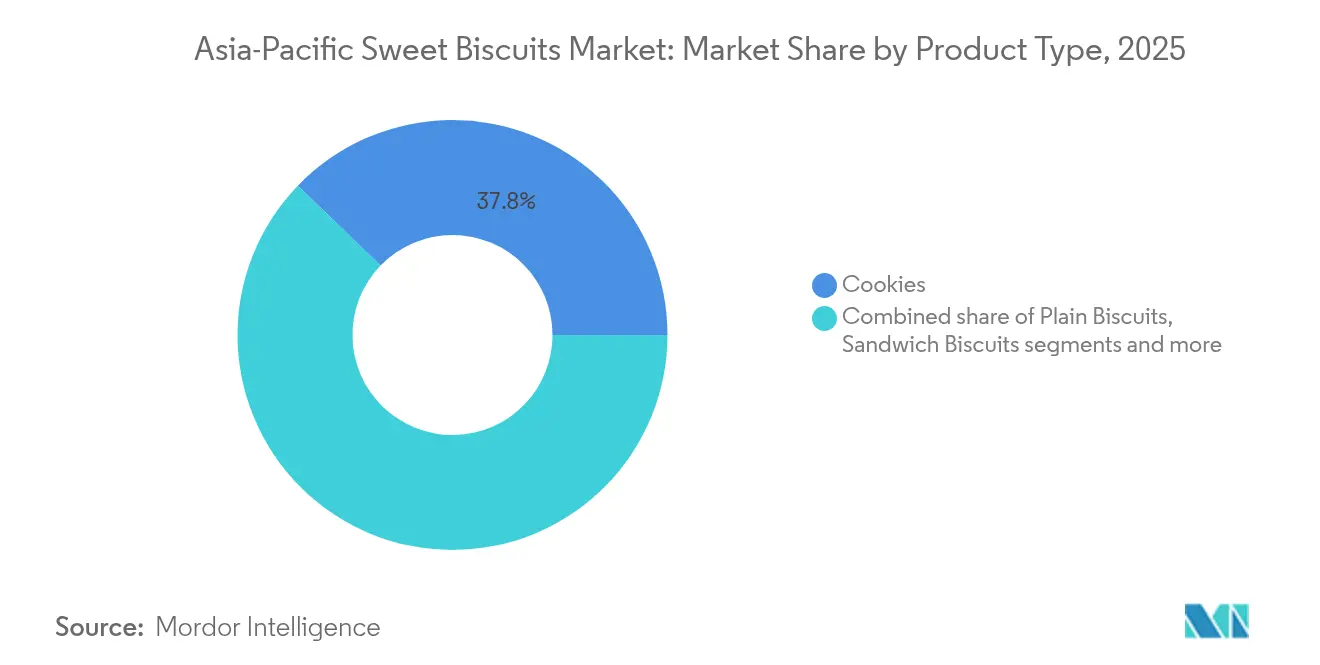
- Par type de produit, les cookies ont dominé avec 37,78 % de la part de marché des biscuits sucrés en 2025, tandis que les biscuits sandwich progressent à un TCAC de 6,86 % jusqu'en 2031.
- Par emballage, les sachets en plastique détenaient 40,65 % de la taille du marché des biscuits sucrés en 2025, tandis que les boîtes devraient croître à un TCAC de 6,98 % jusqu'en 2031.
- Par base d'ingrédients, le blé représentait 70,05 % de la part de marché des biscuits sucrés en 2025 ; les produits à base d'avoine devraient se développer à un TCAC de 8,31 % jusqu'en 2031.
- Par profil de saveur, les variantes nature ont contribué à 52,88 % de la taille du marché des biscuits sucrés en 2025, tandis que les gammes aromatisées progressent à un TCAC de 6,95 % jusqu'en 2031.
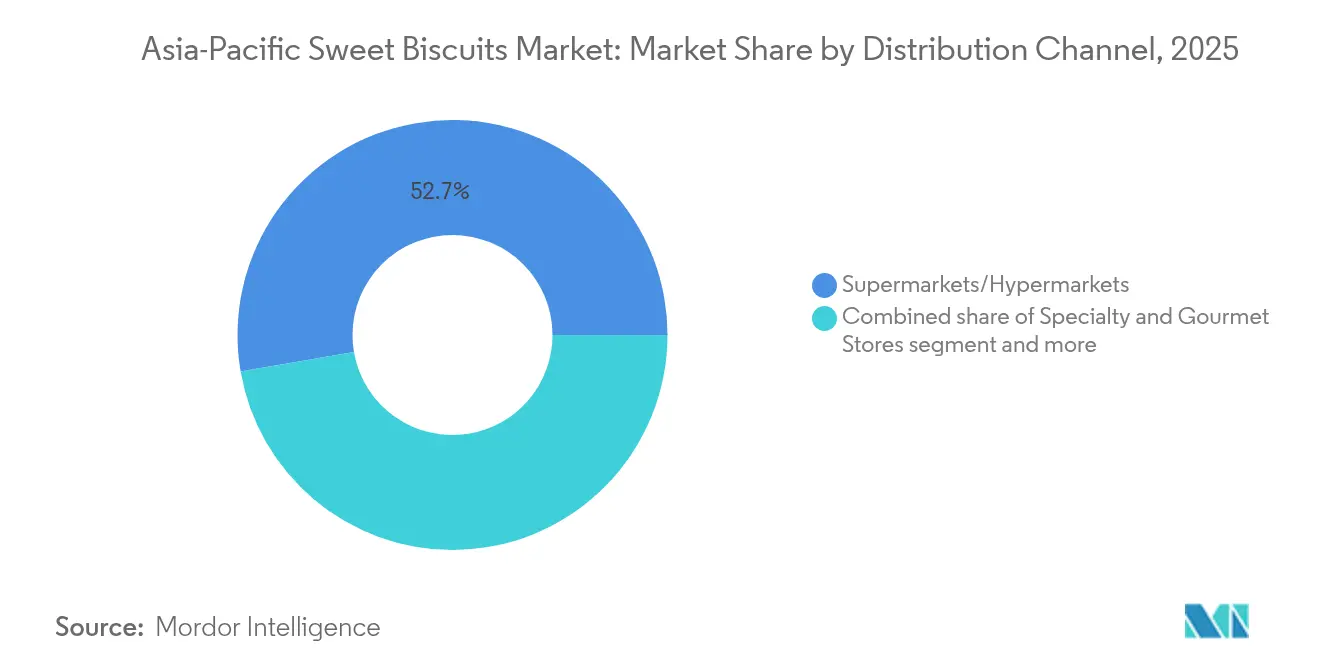
- Par canal de distribution, les supermarchés/hypermarchés ont capté 52,72 % des revenus en 2025 ; le commerce en ligne progresse à un TCAC de 6,82 % jusqu'en 2031.
- Par géographie, la Chine a conservé 28,12 % de la part du marché des biscuits sucrés en 2025 ; l'Inde est en voie d'enregistrer le TCAC le plus rapide à 8,02 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Tableau d'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Demande croissante pour des occasions de snacking gourmand | +1.2% | Impact plus élevé en Chine, en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Innovation produit et variété de saveurs | +0.9% | Cœur de la région Asie Pacifique, débordement vers les marchés émergents | Court terme (≤ 2 ans) |
| La culture du don stimule la demande de biscuits sucrés | +0.8% | Chine, Inde, Asie du Sud-Est lors des saisons de fêtes | Long terme (≥ 4 ans) |
| Portions pratiques et accessibilité des prix | +1.1% | Inde, Indonésie, Philippines, Vietnam | Moyen terme (2-4 ans) |
| Marketing centré sur les enfants et orienté famille | +0.7% | Accent sur les centres urbains | Long terme (≥ 4 ans) |
| Classe moyenne en expansion et hausse du pouvoir d'achat | +1.5% | Inde, Indonésie, Vietnam, Thaïlande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante pour des occasions de snacking gourmand
Dans la région Asie Pacifique, le snacking n'est plus seulement une question de satisfaire la faim ; il est devenu un moyen pour les individus de trouver un réconfort émotionnel et de se connecter socialement. Ce changement de comportement a considérablement accru la demande de biscuits sucrés premium, même en période d'inflation affectant les dépenses des consommateurs. De nombreux consommateurs optent pour des variétés gourmandes comme les biscuits enrobés de chocolat, fourrés à la crème et artisanaux, comme façon de se faire plaisir ou d'offrir des cadeaux. Selon le rapport 2024 sur l'état du snacking de Mondelēz International, 58 % des consommateurs de la région Asie Pacifique anticipent les snacks davantage que leurs repas principaux [1]Source : Mondelez International Inc., 2024-State of Snacking,
mondelezinternational.com. Les saveurs saisonnières, telles que les variantes matcha ou sakura au Japon, gagnent également en popularité car elles répondent aux goûts et préférences locaux. Les marques tirent parti de cette tendance en lançant des saveurs culturellement pertinentes et en édition limitée qui résonnent auprès des consommateurs. Par exemple, Oreo (Mondelēz) a lancé son « Oreo Blackpink Limited Edition » en Asie du Sud-Est, avec une crème aux baies et un emballage de collection, qui est rapidement devenu populaire sur les réseaux sociaux et a encouragé les achats impulsifs.
Classe moyenne en expansion et hausse du pouvoir d'achat
Dans la région Asie Pacifique, des pays comme l'Indonésie, le Vietnam et la Thaïlande connaissent une classe moyenne en pleine expansion, ce qui entraîne des dépenses plus élevées dans les produits alimentaires emballés et gourmands, notamment les biscuits sucrés. À mesure que davantage de personnes disposent de revenus supplémentaires à dépenser, elles choisissent des marques de biscuits de meilleure qualité et bien connues, créant une tendance nette vers des produits premium, même avec la hausse des coûts. Selon l'USDA (Département américain de l'Agriculture), la population de l'Asie du Sud-Est devrait augmenter de 8 % entre 2023 et 2033, ce qui augmentera considérablement la demande de snacks de marque [2]Source : Département américain de l'Agriculture, « Asie du Sud-Est : Potentiel de croissance pour l'agriculture américaine », ers.usda.gov. Pour répondre à cette demande, des entreprises comme Mondelez construisent des usines locales pour produire des biscuits. Par exemple, l'usine de Mondelez au Vietnam fabrique des biscuits Oreo et LU personnalisés pour correspondre aux goûts et aux budgets locaux, rendant ces produits plus attractifs et accessibles à un plus grand nombre de personnes. Le revenu disponible dans la région Asie Pacifique, mesuré en PIB par habitant en termes de parité de pouvoir d'achat, est d'environ 21,59 milliers USD. Ce niveau de revenu croissant signifie que davantage de consommateurs peuvent se permettre de dépenser pour des snacks premium, leur permettant de profiter plus souvent de produits de haute qualité et gourmands comme les biscuits sucrés.
Marketing centré sur les enfants et orienté famille
Dans la région Asie Pacifique, l'évolution des dynamiques familiales et une population jeune en croissance stimulent la demande de biscuits sucrés, notamment à travers des produits commercialisés pour les enfants et les familles. Des pays comme les Philippines, l'Inde et l'Indonésie comptent un grand nombre de jeunes, faisant des enfants des prescripteurs clés dans les décisions d'achat de snacks au foyer. Cela a conduit les marques à se concentrer sur la création de produits et de campagnes marketing qui séduisent les familles. Par exemple, les enfants jouent souvent un rôle important dans les décisions d'achats alimentaires, notamment pour des produits comme les biscuits, les céréales et les boissons, comme le souligne l'Agence de presse des Philippines. Pour répondre à cette demande, des entreprises telles que Monde Nissin investissent massivement dans l'expansion de leur capacité de production. Un exemple notable est leur investissement de 7,55 milliards PHP dans la région Nord de Luçon, visant à augmenter l'approvisionnement en produits populaires orientés famille comme les biscuits SkyFlakes et Graham. Ces produits sont souvent commercialisés avec des thèmes de convivialité, de partage et de nutrition, trouvant un équilibre entre l'attrait pour les enfants et la réponse aux préoccupations des parents.
La culture du don stimule la demande de biscuits sucrés
Les fêtes culturelles et religieuses à travers l'Asie Pacifique, telles que le Nouvel An chinois, Diwali, Hari Raya et l'Aïd, jouent un rôle clé dans la stimulation de la demande de biscuits sucrés premium, notamment en tant que cadeaux lors de ces célébrations. L'offre de cadeaux est une tradition importante lors de ces fêtes, ce qui entraîne une augmentation significative des ventes de biscuits. Les marques lancent souvent des éditions spéciales avec des emballages attrayants et des saveurs uniques reflétant l'esprit festif. Ces produits sont conçus pour se démarquer dans les rayons des magasins et séduire les consommateurs à la recherche de cadeaux attentionnés et visuellement attrayants. Par exemple, en Chine, les biscuits au beurre danois Danisa de Danisa et les assortiments festifs de Ferrero sont des choix populaires pour les cadeaux lors du Nouvel An lunaire. De même, en Inde, des marques comme Parle et Britannia lancent des coffrets cadeaux spéciaux pour Diwali, avec des designs et des messages festifs. Ces offres saisonnières permettent non seulement aux marques d'atteindre des ventes plus élevées, mais aussi de se connecter plus profondément avec les consommateurs en s'alignant sur les traditions culturelles et en proposant des produits exclusifs à durée limitée qui enrichissent l'expérience festive.
Analyse d'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Réglementations sur la réduction du sucre freinant la croissance | -0.6% | Indonésie, Thaïlande et Singapour en tête sur le plan réglementaire | Court terme (≤ 2 ans) |
| Hausse des coûts des matières premières | -0.8% | Affectant particulièrement les petits fabricants | Court terme (≤ 2 ans) |
| Concurrence des snacks salés traditionnels | -0.4% | Inde, Chine, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Prise de conscience croissante en matière de santé | -0.5% | Japon, Australie et centres urbains à travers l'Asie Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations sur la réduction du sucre freinant la croissance
À travers l'Asie Pacifique, les gouvernements prennent des mesures plus fermes pour réduire la consommation de sucre, en introduisant des réglementations qui créent des défis pour le marché des biscuits sucrés. Des pays comme Singapour, avec son système d'étiquetage Nutri-Grade, la Thaïlande, qui a mis en place une taxe sur le sucre, et l'Indonésie, qui envisage des avertissements sur la face avant des emballages, sont à l'avant-garde de ces efforts. Ces réglementations visent à lutter contre les problèmes de santé publique tels que l'obésité et le diabète en fixant des limites à la teneur en sucre et en exigeant un étiquetage clair. La Fédération internationale du diabète a rapporté que la population adulte diabétique du Japon a atteint 93,2 millions en 2024 [3]Source : Fédération internationale du diabète, « Diabète au Japon (2024) », idf.org . En conséquence, les fabricants sont poussés à reformuler leurs produits pour répondre à ces nouvelles normes. Cela implique souvent l'utilisation d'édulcorants alternatifs ou la réduction de la teneur en sucre, ce qui peut augmenter les coûts de production. Ces changements peuvent affecter le goût des biscuits, qui est un facteur majeur influençant les achats des consommateurs dans cette catégorie. Selon des rapports de l'USDA et des agences de santé locales, ces politiques exercent une pression sur les marques pour trouver un équilibre entre le respect des exigences réglementaires et le maintien du goût que les consommateurs attendent. Cet exercice d'équilibre pourrait ralentir l'innovation et limiter la croissance dans un marché où le goût joue un rôle essentiel dans la stimulation de la demande.
Concurrence des snacks salés traditionnels
Dans de nombreux pays d'Asie Pacifique, les snacks salés traditionnels comme les crackers de riz au Japon, le murukku en Inde et les chips aux crevettes en Asie du Sud-Est restent très populaires, créant des défis pour la croissance du marché des biscuits sucrés. Ces snacks sont profondément liés aux cultures locales et sont souvent perçus comme plus familiers et adaptés à la consommation quotidienne. De nombreux consommateurs préfèrent ces options salées car elles sont perçues comme plus saines ou plus rassasiantes, surtout lorsqu'elles sont préparées avec des ingrédients comme les lentilles, les légumineuses ou les algues. Les vendeurs locaux et les petits producteurs dominent le marché avec des options abordables et savoureuses, rendant plus difficile pour les marques de biscuits sucrés de concurrencer pour l'espace en rayon et les dépenses des consommateurs. Cette forte préférence pour les snacks salés, notamment dans les zones rurales ou sensibles au prix, limite les opportunités d'expansion des biscuits sucrés. Pour surmonter cela, les marques de biscuits sucrés doivent se concentrer sur la création de saveurs uniques, l'introduction de produits innovants, ou même le mélange d'éléments sucrés et salés pour attirer un public plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cookies dominent tandis que les biscuits sandwich accélèrentEn 2025, les cookies représentaient 37,78 % du marché des biscuits sucrés, portés par leur attrait généralisé et leur forte notoriété grâce à des produits populaires comme Oreo. Ces cookies sont devenus un snack incontournable en raison de leur goût et de leur qualité constants, en faisant un favori parmi les consommateurs de tous âges. Les biscuits sandwich, qui comportent des garnitures à la crème ou au chocolat, devraient croître plus vite que les autres formats, avec un TCAC projeté de 6,86 %. Les fabricants se concentrent sur la création de combinaisons de saveurs uniques, comme les crèmes au café ou les textures en couches, pour séduire les adultes à la recherche d'options de snacking gourmand. Cette stratégie s'aligne sur les tendances observées sur le marché de la confiserie, où l'innovation stimule l'intérêt des consommateurs.
Les biscuits nature restent un choix clé dans les régions sensibles aux prix, garantissant des volumes de ventes stables, tandis que les biscuits enrobés de chocolat gagnent en popularité dans les zones urbaines, soutenus par les progrès des enrobages résistants à la chaleur. Les formats plus récents comme les biscuits enrichis en protéines, sans gluten et fonctionnels se taillent progressivement une niche dans les rayons axés sur la santé. Bien que ces catégories émergentes détiennent actuellement moins de 2 % de la part de marché, elles attirent l'attention à mesure que les consommateurs accordent de plus en plus d'importance à la santé et au bien-être. Ce glissement présente des opportunités pour les fabricants de diversifier leurs offres et de répondre à l'évolution des préférences des consommateurs.


Par type d'emballage :
le plastique domine tandis que les boîtes gagnent en dynamisme sur la durabilitéLe plastique souple a dominé le marché de l'emballage avec une part de 40,65 % en 2025, principalement parce qu'il est rentable et offre une forte protection contre l'humidité, ce qui est essentiel dans le climat humide de l'Asie Pacifique. Cependant, les préoccupations environnementales croissantes et les réglementations plus strictes sur les plastiques à usage unique poussent les fabricants à adopter des options d'emballage plus durables. Les boîtes à base de fibres gagnent en popularité et devraient croître à un TCAC de 6,98 %, car elles répondent aux normes de durabilité des détaillants et aident les entreprises à éviter les éco-taxes. Par exemple, Mondelēz et Saica Group ont introduit des solutions en papier recyclable qui réduisent l'utilisation de plastique vierge jusqu'à 25 % par multipak, établissant ainsi une référence pour l'emballage écologique dans le secteur.
Les boîtes métalliques, en revanche, continuent de jouer un rôle important sur le marché, notamment à des fins de cadeaux. Ces boîtes sont particulièrement populaires lors des saisons festives car elles offrent une option d'emballage premium et réutilisable, permettant aux fabricants de pratiquer des prix plus élevés. Le glissement vers des emballages durables n'est pas seulement motivé par les réglementations, mais aussi par la demande croissante des consommateurs soucieux de l'environnement. En conséquence, le secteur se concentre de plus en plus sur des solutions d'emballage innovantes et durables pour répondre à la fois aux exigences réglementaires et aux préférences des consommateurs.
Par base d'ingrédients :
la base de blé challengée par l'innovation à l'avoineLa farine de blé reste l'ingrédient principal des biscuits sucrés, représentant 70,05 % des formulations en raison de sa disponibilité généralisée et de sa facilité de transformation. Cependant, les préférences des consommateurs évoluent progressivement vers des options plus saines, entraînant une hausse des produits à base d'avoine. Ces produits connaissent une forte croissance à un TCAC de 8,31 % à mesure que de plus en plus de personnes se concentrent sur la santé cardiaque et les régimes riches en fibres. Au Japon, les recommandations alimentaires préconisent un apport quotidien en fibres de plus de 20 grammes pour les hommes, ce qui a encouragé l'utilisation d'ingrédients comme le BARLEYmax et le bêta-glucane dans les biscuits sucrés. Cette tendance aide l'avoine à passer d'un ingrédient de niche à un choix grand public dans le secteur.
En plus de l'avoine, des céréales alternatives comme le sorgho et le millet gagnent du terrain, notamment dans les produits sans gluten ou à faible indice glycémique (IG). Ces céréales sont particulièrement attrayantes pour les consommateurs urbains soucieux de leur santé qui sont prêts à payer un prix premium pour des options innovantes et nutritives. Les fabricants tirent parti de ces céréales pour répondre à la demande croissante de snacks plus sains, ce qui s'aligne sur la tendance plus large des aliments fonctionnels et de spécialité. Ce glissement diversifie non seulement les offres de produits, mais aide également les marques à toucher une base de clientèle plus aisée et sensible à la santé.
Par canal de distribution :
le commerce de détail traditionnel domine tandis que les canaux numériques progressentLes supermarchés/hypermarchés représentaient 52,72 % des ventes en 2025, portés par leur capacité à mettre en avant des promotions et à placer stratégiquement les biscuits sucrés à proximité de produits complémentaires comme les boissons, encourageant ainsi des achats supplémentaires. Ces magasins restent un choix privilégié pour les consommateurs en raison de leur grande variété de produits et de leur commodité. Les promotions et remises en magasin stimulent encore davantage les ventes, faisant de ces points de vente un canal dominant pour les biscuits sucrés. Leur présence physique permet également aux consommateurs d'explorer et de comparer les produits avant d'acheter, ce qui est particulièrement attrayant dans les régions où le commerce en ligne est moins répandu.
Cependant, les canaux en ligne connaissent une croissance rapide, avec un TCAC projeté de 6,82 %, soutenu par le boom du commerce électronique dans des pays comme l'Inde. Les sites en vente directe aux consommateurs et les plateformes de commerce rapide gagnent du terrain car ils offrent des frais de référencement plus faibles et une gamme de produits plus large. Ces plateformes permettent également aux fabricants régionaux d'expérimenter des offres innovantes, comme des boîtes de snacks par abonnement, pour attirer une clientèle fidèle. Parallèlement, les épiceries de proximité dans des marchés comme l'Indonésie et les Philippines répondent aux besoins de consommation immédiate, tandis que les distributeurs automatiques et les ventes institutionnelles fournissent des flux de revenus supplémentaires en dehors des formats de vente au détail traditionnels.
Par profil de saveur :
le nature maintient sa majorité tandis que les variantes aromatisées accélèrentLes biscuits sucrés nature représentaient 52,88 % de la part de marché en 2025, principalement en raison de leur accessibilité et de leur attrait généralisé auprès des différents groupes d'âge. Ces biscuits sont un choix incontournable pour de nombreux consommateurs, offrant simplicité et familiarité. Cependant, la demande de biscuits aromatisés croît rapidement, les consommateurs recherchant de plus en plus des expériences gustatives uniques et excitantes. Les options aromatisées, telles que le chocolat, la vanille et les variétés aux fruits, devraient représenter près de la moitié de la croissance du marché et progresser à un TCAC de 6,95 % jusqu'en 2031. Les saveurs inspirées des préférences régionales, comme le matcha, le pandan et les fruits tropicaux, gagnent en popularité, aidant les marques à répondre aux goûts variés des consommateurs dans la région Asie Pacifique.
Les combinaisons innovantes et les textures jouent également un rôle important dans le renforcement de l'attrait des biscuits aromatisés. Les produits qui combinent des extérieurs croustillants avec des garnitures crémeuses ou moelleuses sont particulièrement populaires, car ils offrent une expérience gustative multisensorielle. Les produits co-brandés, comme la collaboration Biscoff-Cadbury, mélangent les saveurs traditionnelles avec des touches modernes, attirant à la fois les clients fidèles et les nouveaux. Ces innovations non seulement rehaussent la valeur perçue des produits, mais aident également les marques à se démarquer dans un marché concurrentiel. En conséquence, les biscuits aromatisés deviennent un moteur de croissance clé sur le marché des biscuits sucrés, séduisant les consommateurs à la recherche d'indulgence et de variété.
Analyse géographique
Marché des Biscuits Sucrés en Chine
La Chine détenait une part significative de 28,12 % du marché des biscuits sucrés en 2025, portée par ses capacités de production à grande échelle, ses chaînes d'approvisionnement efficaces et ses solides performances à l'exportation. Le secteur des snacks du pays a déjà dépassé 1 trillion de CNY de chiffre d'affaires, soutenu par des initiatives telles que des programmes nationaux de bons d'achat encourageant la consommation intérieure. Les entreprises s'étendent vers les villes de plus petite taille, à l'image de Mingming Henmang qui exploite plus de 14 000 points de vente, ce qui contribue à améliorer la distribution et soutient la croissance des marques locales et régionales.
Marché des Biscuits Sucrés en Inde
L'Inde devrait connaître la croissance la plus rapide, avec un CAGR projeté de 8,02 % jusqu'en 2031, portée par la hausse des revenus disponibles et l'adoption généralisée des smartphones. Ces facteurs stimulent une demande accrue pour les snacks emballés aussi bien dans les zones rurales qu'urbaines. ITC a annoncé un plan d'investissement sur cinq ans d'une valeur de 200 milliards INR, dont 35 % à 40 % alloués à l'expansion des produits de grande consommation, en mettant l'accent sur les marques phares et en introduisant des gammes de produits axées sur la santé. Par ailleurs, des partenariats tels que la collaboration de Mondelēz avec Lotus Bakeries pour produire localement des Biscoff tirent parti des capacités de fabrication compétitives de l'Inde tout en offrant aux consommateurs une diversité de saveurs.
Marché des Biscuits Sucrés en ASEAN
L'Asie du Sud-Est offre des opportunités de croissance variées à travers ses marchés. En Indonésie, le secteur de l'alimentation au détail a atteint un niveau très élevé, avec des produits de boulangerie-pâtisserie affichant une croissance annuelle supérieure à 10 %. Cependant, des contraintes telles que l'étiquetage en face avant des emballages et la conformité aux exigences Halal alourdissent les coûts de production. Au Vietnam, le marché des biscuits présente un potentiel de consolidation, Orion Food Vina détenant une part dominante dans le segment Chocopie, soutenu par de solides réseaux de distribution et des innovations produits fréquentes. En Thaïlande, quant à elle, les entreprises se concentrent sur les produits premium et les options à teneur réduite en sucre afin de se conformer aux réglementations relatives à la taxe sur le sucre et de répondre aux attentes des consommateurs soucieux de leur santé, notamment les millennials.
Paysage réglementaire
Les biscuits sucrés vendus dans la région Asie-Pacifique relèvent de régimes propres à chaque pays en matière de sécurité alimentaire, de composition et d'étiquetage, qui mettent de plus en plus l'accent sur la divulgation du sucre et les indications en face avant de l'emballage. En Chine, les fabricants de biscuits doivent se conformer à la norme GB 7100-2015 (norme nationale de sécurité alimentaire pour les biscuits), ainsi qu'à la norme GB/T 20980-2021, qui établit les exigences générales de qualité pour les biscuits, influençant la sélection des ingrédients et la documentation d'assurance qualité pour les ventes intérieures et les exportations.
En Inde, les biscuits sont régis par les spécifications du Bureau of Indian Standards (IS 1011), ainsi que par les exigences de la Food Safety and Standards Authority of India (FSSAI) en matière de sécurité alimentaire et d'étiquetage, qui déterminent les additifs autorisés, les systèmes d'hygiène et les allégations d'emballage. En Australie et en Nouvelle-Zélande, le Food Standards Code de la Food Standards Australia New Zealand (FSANZ) régit la conformité des ingrédients et de l'étiquetage, ce code étant compilé et mis à jour au fil du temps (y compris la compilation d'octobre 2025), tandis que Singapour réglemente les produits alimentaires dans le cadre du Sale of Food Act. Ensemble, ces règles poussent les fabricants vers la reformulation (notamment des changements liés au sucre), un étiquetage plus clair et une gestion plus stricte des emballages et des allégations sur plusieurs marchés.
Analyse de la chaîne de valeur
La chaîne de valeur des biscuits sucrés en Asie-Pacifique commence par l'approvisionnement en intrants clés tels que la farine de blé (la base dominante), le sucre, les matières grasses et les huiles comestibles, ainsi que les intrants laitiers et de cacao pour les formats premium, suivis des matériaux d'emballage, notamment les plastiques souples, les boîtes en papier et les boîtes métalliques destinées aux cadeaux. Les choix d'ingrédients et d'emballage sont étroitement liés aux spécifications et aux exigences de test des normes nationales et des codes alimentaires (y compris les normes chinoises GB 7100-2015 et GB/T 20980-2021 et les cadres indiens BIS et FSSAI). Cela affecte la qualification des fournisseurs, les contrôles qualité à réception et la traçabilité des lots.
La fabrication se concentre sur le mélange, le formage, la cuisson, le refroidissement et, pour les formats sandwich et enrobés de chocolat, l'enrobage ou le fourrage, suivis d'un conditionnement à haute vitesse conçu pour préserver la durée de conservation dans les climats humides. Le plastique souple reste prédominant, mais les marques introduisent de plus en plus des formats de boîtes recyclables pour le commerce moderne et les cadeaux. La distribution passe ensuite par le commerce moderne (tel que les supermarchés et hypermarchés), les circuits de proximité, et une couche en ligne croissante couvrant le e-commerce et le quick-commerce, les entreprises leaders combinant visibilité en commerce moderne urbain et portée rurale pour développer les volumes. Les commentaires récents des entreprises sur les perturbations liées à l'Asie occidentale soulignent également l'agilité de la chaîne d'approvisionnement et les actions tarifaires comme outils utilisés par les fabricants pour gérer la volatilité des intrants, faisant de la stratégie d'approvisionnement et de la résilience logistique des leviers clés pour maintenir une production constante et une disponibilité en rayon.
Paysage concurrentiel
Le marché des biscuits sucrés est modérément fragmenté, créant des opportunités pour les entreprises de croître par des fusions ou en créant de nouvelles installations. En Inde, ITC s'est imposé comme le plus grand acteur alimentaire en tirant parti de ses solides stratégies marketing et de son réseau de distribution rurale pour ses marques Sunfeast et Dark Fantasy. Cela a permis à ITC de dépasser Britannia en termes de revenus en 2024. Les acteurs régionaux comme Parle Products et Orion se concentrent sur des stratégies de micro-prix pour protéger leur part de marché face aux concurrents mondiaux.
Les entreprises mondiales se concentrent sur l'augmentation de la capacité de production et l'investissement dans la recherche et le développement pour rester compétitives. Par exemple, Mondelēz a acquis Evirth (Chine) en 2024 pour renforcer sa position dans le segment des gâteaux et pâtisseries d'une valeur de 3 milliards USD. L'entreprise a ouvert un Centre d'excellence à Singapour pour développer des snacks adaptés aux marchés d'Asie du Sud-Est. Les entreprises adoptent également des technologies avancées comme l'IA pour la prévision de la demande afin d'optimiser les plannings de production et la réalité augmentée pour la maintenance, ce qui contribue à réduire les temps d'arrêt et à améliorer l'efficacité.
La durabilité est devenue un axe stratégique clé pour les entreprises du marché des biscuits sucrés. Les efforts visant à réduire l'utilisation de plastique vierge, à adopter les énergies renouvelables et à garantir un approvisionnement traçable en céréales s'alignent sur les exigences des détaillants et les préférences des consommateurs, notamment les millennials. Les entreprises qui accordent la priorité à la durabilité prennent l'avantage en obtenant de meilleures positions en rayon dans les magasins et en évitant d'éventuelles pénalités réglementaires. Ces initiatives écologiques ne font pas que répondre aux objectifs environnementaux, elles aident également les entreprises à réaliser une croissance tangible de leur part de marché.
Leaders du secteur des biscuits sucrés en Asie Pacifique
Mondelez International Inc.
ITC Limited
Britannia Industries Ltd.
Parle Products Pvt. Ltd.
Fujiya Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Biscuits Sucrés en Asie-Pacifique
- Mondelez International Inc.
- Ravi Foods Pvt. Ltd
- ITC Limited
- Britannia Industries Ltd.
- Parle Products Pvt. Ltd.
- Fujiya Co. Ltd.
- Arnott's Group
- Meiji Co., Ltd.
- Lotte Co., Ltd.
- Orion Corp.
- Ezaki Glico Co. Ltd.
- Ito Biscuits Co., Ltd.
- PT Mayora Indah Tbk
- Bourbon Corporation
- Universal Robina Corporation (URC)
- Unibic Foods India Private Limited
- Surya Food & Agro Ltd.
- Guangdong Jiashili Food Group Co., Ltd.
- Nabati Group
- SAJ Food Products Pvt Ltd.
Lire l’analyse des entreprises de marché des biscuits sucrés en asie-pacifique

Opportunités de marché et perspectives d'avenir
La premiumisation et la tarification mass-premium créent de la marge pour des biscuits sucrés différenciés dans les grands centres urbains, en particulier dans les cookies et les biscuits sandwich où les fourrages, les enrobages et les saveurs co-marquées soutiennent une valeur perçue plus élevée. L'activité continue des entreprises s'aligne sur cette approche. ITC a rapporté un fort dynamisme dans son portefeuille d'aliments FMCG au cours de l'exercice 2026 et a cité Sunfeast Dark Fantasy comme la marque de biscuits n°1 dans le circuit du commerce moderne, ce qui soutient l'expansion de l'assortiment premium porté par le commerce moderne et les stratégies de conditionnement à plus forte valeur.
L'Inde offre également un marché axé sur l'exécution pour développer à la fois les segments valeur et premium, soutenu par une distribution profonde et un commerce de détail à haute fréquence. Dans le même temps, de grands acteurs historiques tels que Britannia et Parle continuent de défendre leurs parts de marché avec des portefeuilles étendus et des architectures tarifaires (Parle ayant rapporté une croissance de son chiffre d'affaires pour l'exercice 2025). Dans toute l'Asie du Sud-Est, les opportunités sont liées à l'innovation localisée et à la reformulation conforme, alors que la pression réglementaire et l'étiquetage liés au sucre augmentent. Les marques capables de préserver le goût tout en ajustant les profils de sucre et en améliorant la durabilité des emballages, y compris en faisant migrer davantage de gammes premium vers des boîtes recyclables, ont tendance à obtenir un accès supplémentaire en rayon dans le commerce moderne et un meilleur positionnement pour les cadeaux et les promotions saisonnières.
Recent Industry Developments in Marché des Biscuits Sucrés en Asie-Pacifique
- Juillet 2026 : Mondelez International Inc. a annoncé une concentration continue sur la premiumisation dans la catégorie des biscuits, en élargissant la distribution de sa marque Biscoff en Inde et en lançant les Limited Edition OREO et BTS Cookies. L'expansion des biscuits premium en Inde élargit l'accès aux références à forte marge tout en tirant parti de la fabrication locale. Cela renforce le positionnement premium de Mondelez sur un marché en croissance rapide et soutient la demande régionale pour les saveurs collaboratives.
- Juillet 2026 : Mondelez Indonesia a lancé les Limited Edition OREO et BTS Cookies en Indonésie avec une campagne interactive au Lotte Mall Kuningan ; produit fabriqué à l'usine de Cikarang. Le lancement en Indonésie élargit la collaboration inter-marques et l'engagement des consommateurs. Le pôle de production locale avec certification halal renforce la pénétration et l'engagement régionaux.
- Juin 2026 : Mondelez International Inc. a annoncé un partenariat mondial et le lancement des Limited Edition OREO et BTS Cookies dans 80 marchés. La portée mondiale APAC pour OREO et BTS étend la présence sur plusieurs marchés, y compris l'APAC. La campagne inter-marques à l'échelle mondiale soutient une notoriété de marque et une distribution plus larges dans la région.


Marché des Biscuits Sucrés en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur des biscuits sucrés vendus pour la consommation dans la région Asie-Pacifique via la vente au détail et les circuits de consommation similaires. Les valeurs sont comptabilisées au niveau de prix reflétant la manière dont les produits emballés sont vendus dans chaque pays.
Exclusions du périmètre : nous excluons les biscuits salés et crackers, les cookies de boulangerie fraîche vendus non emballés, et les desserts à base de biscuits réservés à la restauration où les valeurs de vente au détail ne peuvent pas être suivies de manière cohérente.
Aperçu de la segmentation
- Par type de produit
- Biscuits nature
- Cookies
- Biscuits sandwich
- Biscuits enrobés de chocolat
- Autres
- Par type d'emballage
- Boîtes
- Sachets en plastique/pochettes
- Autres (boîtes métalliques, bocaux, etc.)
- Par base d'ingrédients
- Blé
- Avoine
- Autres
- Par profil de saveur
- Nature
- Aromatisé
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins spécialisés et gastronomiques
- Commerce en ligne
- Autres canaux de distribution
- Par géographie
- Chine
- Japon
- Inde
- Corée du Sud
- Indonésie
- Thaïlande
- Vietnam
- Australie
- Nouvelle-Zélande
- Reste de l'Asie Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la construction du contexte de demande par pays et la vérification de la manière dont les ventes de biscuits sucrés sont rapportées au sein des catégories alimentaires publiques. Nous nous sommes appuyés sur des sources telles que la FAOSTAT pour les indicateurs de bilan du blé et du sucre, UN Comtrade pour les flux commerciaux de biscuits et produits associés, et les offices nationaux de statistiques pour les séries d'IPC et de dépenses des ménages qui éclairent la croissance en valeur.
Nous avons également examiné les informations provenant des associations de l'industrie alimentaire et des boissons (lorsqu'elles étaient disponibles par pays), les mises à jour des douanes et des régulateurs alimentaires sur l'étiquetage et les ingrédients, ainsi que des revues à comité de lecture sur les évolutions de la consommation de snacks et la réduction du sucre. Les rapports annuels des entreprises et les présentations aux investisseurs ont permis de valider la portée des marques et l'exposition aux circuits de distribution. Un abonnement payant axé sur les données financières des entreprises, ainsi qu'une base de données distincte au niveau des expéditions import-export, ont été utilisés de manière sélective pour recouper l'échelle et la direction des échanges commerciaux. Les sources de recherche documentaire répertoriées ici sont illustratives, et nous avons également utilisé d'autres documents et tableaux de données publics pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont la valeur est créée dans les biscuits sucrés à travers le commerce moderne, le commerce de détail traditionnel et les circuits en ligne, puis sur le test de résistance des changements de tarification et de mix par pays. Nous nous sommes entretenus avec des fabricants, des acteurs des ingrédients et de l'emballage, des distributeurs, des détaillants et des spécialistes de la catégorie à travers l'APAC, afin que les hypothèses sur les changements de demande et les échelles de prix reflètent ce que les parties prenantes ont rapporté pour leurs propres conditions opérationnelles.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 18 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs plus petits : 18 % | Managers : 44 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante où les bassins de demande de biscuits sucrés emballés ont été reconstitués pays par pays à l'aide de signaux de valeur des catégories alimentaires, d'indicateurs de consommation des ménages et de vérifications de la direction des échanges commerciaux, puis consolidés en un total APAC. Pour garder les totaux ancrés dans la réalité, nous avons également effectué des approximations ascendantes sélectives à l'aide de points de prix de marques échantillonnées, de tailles d'emballage observées et de vérifications du mix de circuits pour ajuster les valeurs aberrantes par pays.
Les principaux intrants ayant façonné le modèle comprenaient l'inflation des prix de détail (IPC alimentaire), la direction des coûts du blé et du sucre comme indicateurs avancés de la tarification, le glissement de part entre le commerce moderne et les points de vente traditionnels, la pénétration en ligne pour les snacks emballés, et l'évolution du mix produit vers les cookies et les biscuits sandwich. Les prévisions ont été produites à l'aide d'une analyse de scénarios avec une structure multivariée légère. La croissance de référence a été liée aux tendances des revenus disponibles et à l'évolution des prix, puis validée par les attentes d'experts sur l'intensité promotionnelle et la premiumisation. Lorsque des valeurs publiques directes n'étaient pas disponibles pour un pays plus petit, nous avons estimé des ratios à l'aide de marchés comparables, puis revérifié avec les retours d'entretiens avant de les ajouter au cumul régional.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par triangulation entre des signaux indépendants, notamment les tendances commerciales, les séries d'inflation et les indicateurs d'expansion des circuits. Cela permet de séparer la croissance réelle de la demande de la simple hausse des prix. Si le résultat d'un pays sortait des fourchettes attendues, les hypothèses étaient rouvertes, les données à l'appui revérifiées, et des appels de suivi étaient déclenchés avec les parties prenantes concernées pour résoudre l'écart.
Avant validation finale, le modèle complet passe par un examen en plusieurs étapes où un autre analyste vérifie les calculs, la cohérence des unités et la logique d'agrégation par pays. Nous appliquons ensuite un contrôle final de cohérence par rapport à l'orientation régionale de la catégorie des snacks. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des chocs tarifaires majeurs, des changements réglementaires ou des évolutions structurelles du commerce de détail. Juste avant la livraison, un nouveau passage d'analyste est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché des biscuits sucrés en Asie-Pacifique selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour les biscuits sucrés en Asie-Pacifique peuvent sembler incohérentes car les groupes choisissent souvent des périmètres de produits, des couvertures géographiques et des points de prix différents, puis appliquent des calendriers d'inflation et de conversion monétaire différents. Le tableau permet de mieux visualiser l'écart et de le relier à ce qui a été comptabilisé et à la manière dont il a été projeté.
Le tableau montre un écart notable qui provient généralement du périmètre et de la logique de tarification, et dans le modèle de Mordor Intelligence, le comptage reste limité aux biscuits sucrés vendus au détail au sein de l'Asie-Pacifique. Les cumuls par pays sont calibrés selon le mix de circuits et les échelles de prix observées, plutôt que d'utiliser un panier de biscuits plus large mélangeant sucré et salé ou incluant des articles de snacking connexes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,42 milliards USD (2025) | |
| Revue professionnelle A | 29,41 milliards USD (2024) | Utilise une année de référence antérieure et semble s'appuyer sur une extrapolation de valeur plus simple sans séparer clairement les biscuits sucrés des biscuits plus larges ou des regroupements snack-biscuits, ce qui peut gonfler les totaux lorsque des articles salés sont inclus. |
| Cabinet de conseil international B | 30,73 milliards USD (2026) | Part d'une année de référence ultérieure et peut différer selon l'utilisation d'une trajectoire de prix post-inflation plus agressive ou d'hypothèses de couverture de circuits plus larges, et le calendrier de publication peut modifier la conversion des devises et la normalisation des prix locaux. |
Dans l'ensemble, les différences s'expliquent principalement par ce qui est inclus dans le panier de produits, quels pays sont pleinement comptabilisés, et comment le prix et la devise sont traités dans l'année de référence. En gardant les étapes traçables jusqu'aux signaux de demande au niveau des pays, puis en les vérifiant par rapport aux réalités des circuits et de la tarification, le total final est plus facile à reproduire et à mettre à jour lorsque les conditions du marché évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des biscuits sucrés en Asie Pacifique ?
Le marché est évalué à 29,27 milliards USD en 2026 et devrait atteindre 40,55 milliards USD d'ici 2031 à un TCAC de 6,74 %.
Quel pays connaît la plus forte expansion dans les ventes régionales de biscuits sucrés ?
L'Inde affiche la trajectoire de croissance la plus élevée avec un TCAC de 8,02 % entre 2026 et 2031, stimulée par la hausse des revenus et le développement rapide du commerce électronique.
Quel segment de produit offre la plus grande opportunité de croissance ?
Les biscuits sandwich devraient se développer à un TCAC de 6,86 %, bénéficiant de garnitures premium et de combinaisons de saveurs innovantes qui améliorent les marges.
Quel canal de vente au détail devrait enregistrer la plus forte croissance ?
Le commerce en ligne progresse à un TCAC de 6,82 %, soutenu par l'élargissement de la pénétration d'internet et les modèles de commerce rapide atteignant les consommateurs dans les villes de taille intermédiaire.
Dernière mise à jour de la page le:



