
Taille et Part du Marché du Recyclage des Batteries
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.05 Milliards de dollars |
| Taille du Marché (2031) | 50.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.88 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Recyclage des Batteries par Mordor Intelligence
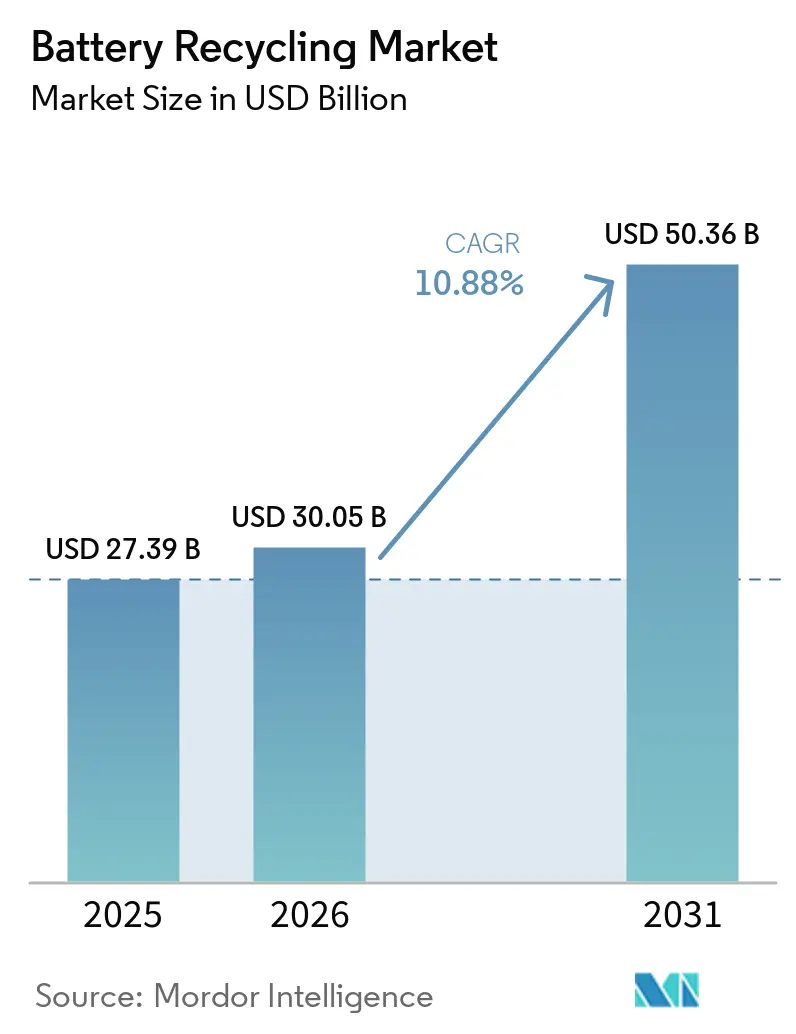
La taille du Marché du Recyclage des Batteries devrait passer de 27,39 milliards USD en 2025 à 30,05 milliards USD en 2026 et devrait atteindre 50,36 milliards USD d'ici 2031 à un TCAC de 10,88 % sur 2026-2031.
L'expansion est soutenue par les mandats de responsabilité élargie des producteurs, la raréfaction croissante des métaux critiques et les engagements des constructeurs automobiles en faveur de chaînes d'approvisionnement en cathodes en boucle fermée qui traitent les cellules en fin de vie comme une matière première stratégique plutôt que comme des déchets. Les batteries plomb-acide ont conservé des volumes dominants grâce à des réseaux de collecte matures, mais les chimies lithium-ion gagnent du terrain à mesure que la pénétration des véhicules électriques (VE) s'accélère et que la demande traditionnelle en plomb-acide automobile plafonne.[1] Les procédés hydrométallurgiques se développent rapidement car ils fournissent des sulfates de nickel et de cobalt de haute pureté demandés par les producteurs de cathodes, tandis que les pilotes de recyclage direct montrent des économies d'énergie qui pourraient réduire les coûts des batteries de 1 000 USD par véhicule une fois commercialisés. Sur le plan régional, l'Asie-Pacifique représente plus de la moitié des revenus grâce aux clusters intégrés gigafactory-recycleur de Chine, tandis que l'Amérique du Nord affiche la croissance la plus rapide, les incitations de la Loi sur la Réduction de l'Inflation subventionnant le raffinage domestique de masse noire.[2]
Principaux Enseignements du Rapport
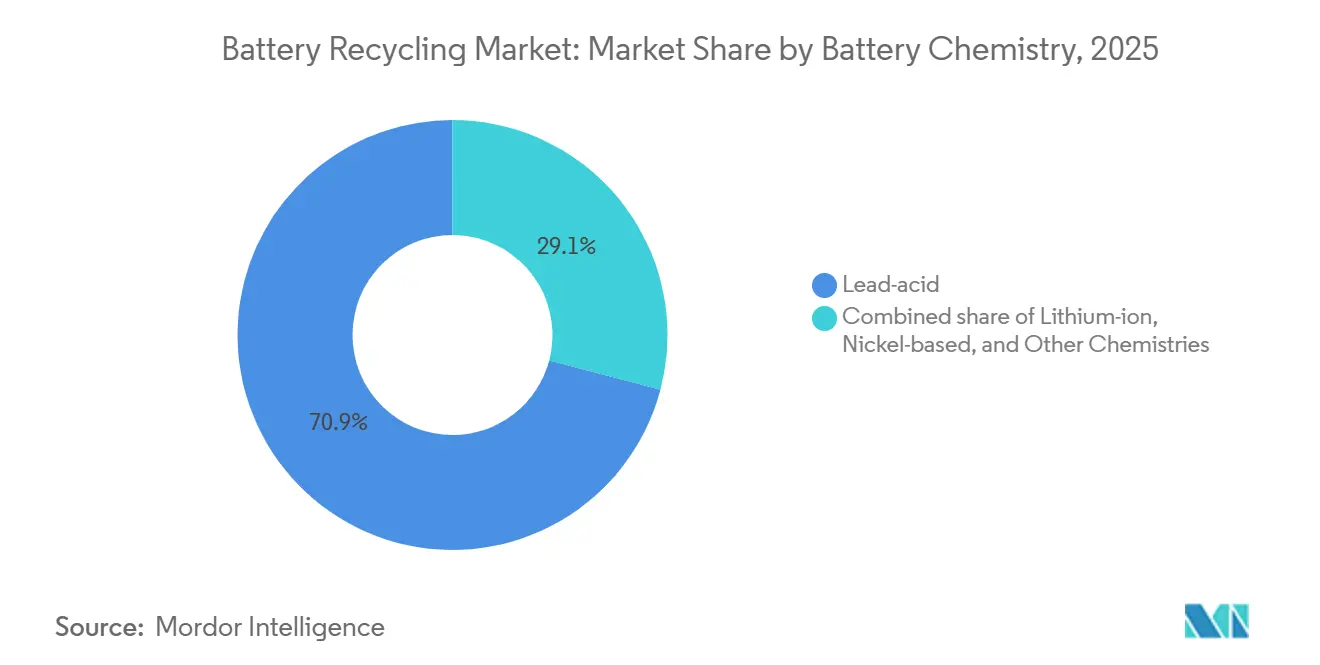
- Par chimie des batteries, le plomb-acide détenait 70,9 % de la part du marché du recyclage des batteries en 2025 ; le lithium-ion devrait croître à un TCAC de 23,9 % jusqu'en 2031.
- Par source de déchets, les batteries automobiles étaient en tête avec 58,5 % de la part du marché du recyclage des batteries en 2025, tandis que les batteries d'électronique grand public devraient progresser à un TCAC de 20,5 % jusqu'en 2031.
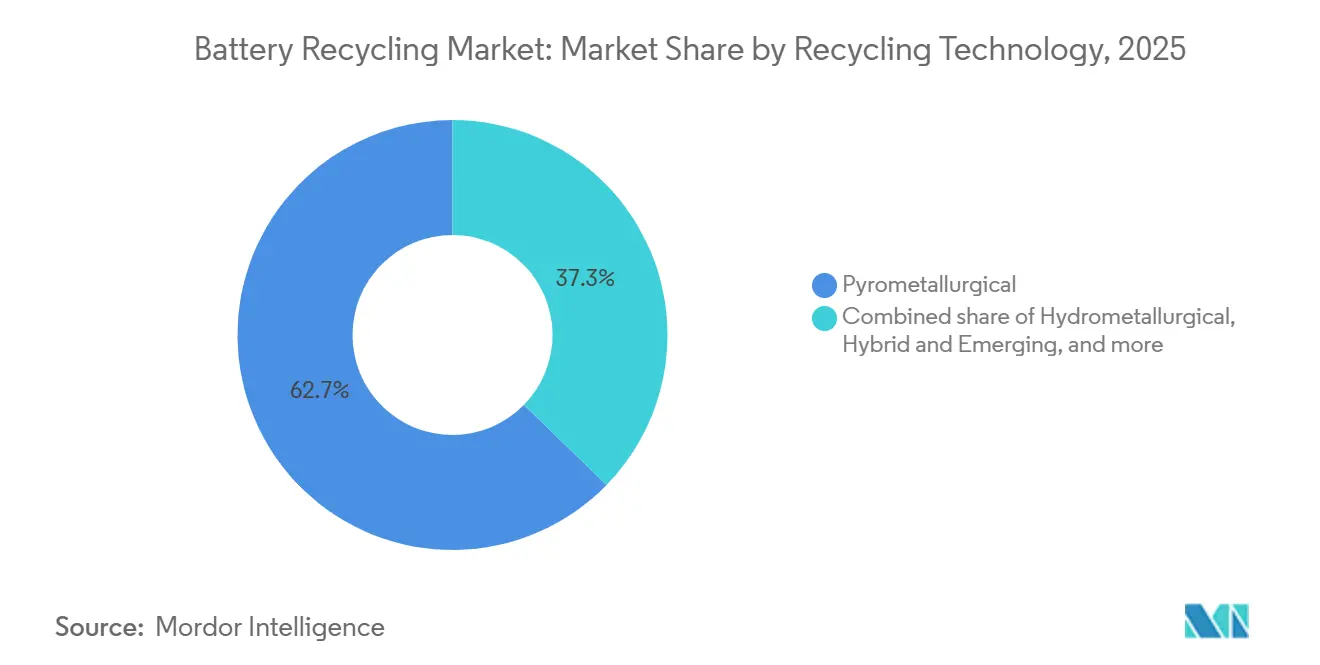
- Par technologie de recyclage, la pyrométallurgie était en tête avec une part de 62,7 % en 2025, tandis que l'hydrométallurgie progresse à un TCAC de 22,7 % jusqu'en 2031.
- Par étape du processus, le raffinage et la récupération des matériaux représentaient 28,6 % de la taille du marché du recyclage des batteries en 2025, tandis que la production de masse noire devrait progresser à un TCAC de 25,1 % jusqu'en 2031.
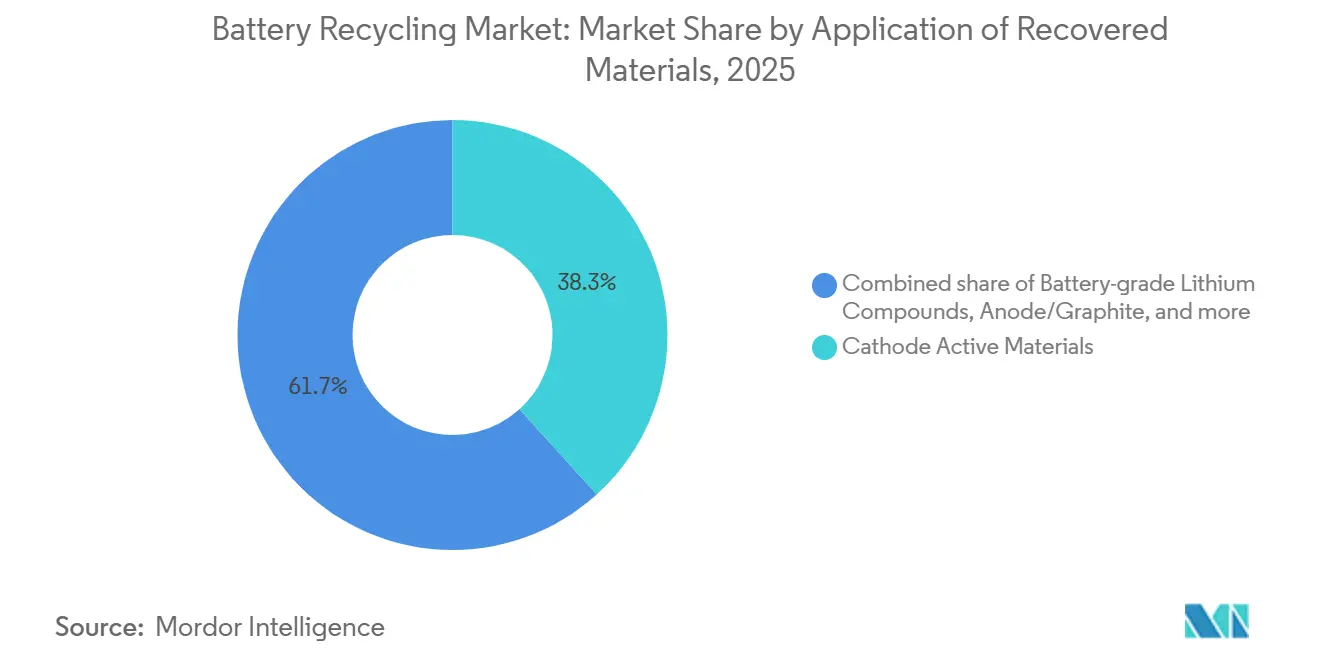
- Par application des matériaux récupérés, le segment des matériaux actifs de cathode représentait 38,3 % des revenus en 2025, tandis que les composés de lithium de qualité batterie devraient enregistrer la croissance la plus élevée à un TCAC de 27,6 % sur 2026-2031.
- Par secteur d'utilisation final, l'automobile représentait 43,1 % de la taille du marché du recyclage des batteries en 2025, et le stockage d'énergie et d'électricité progresse à un TCAC de 19,8 % jusqu'en 2031.
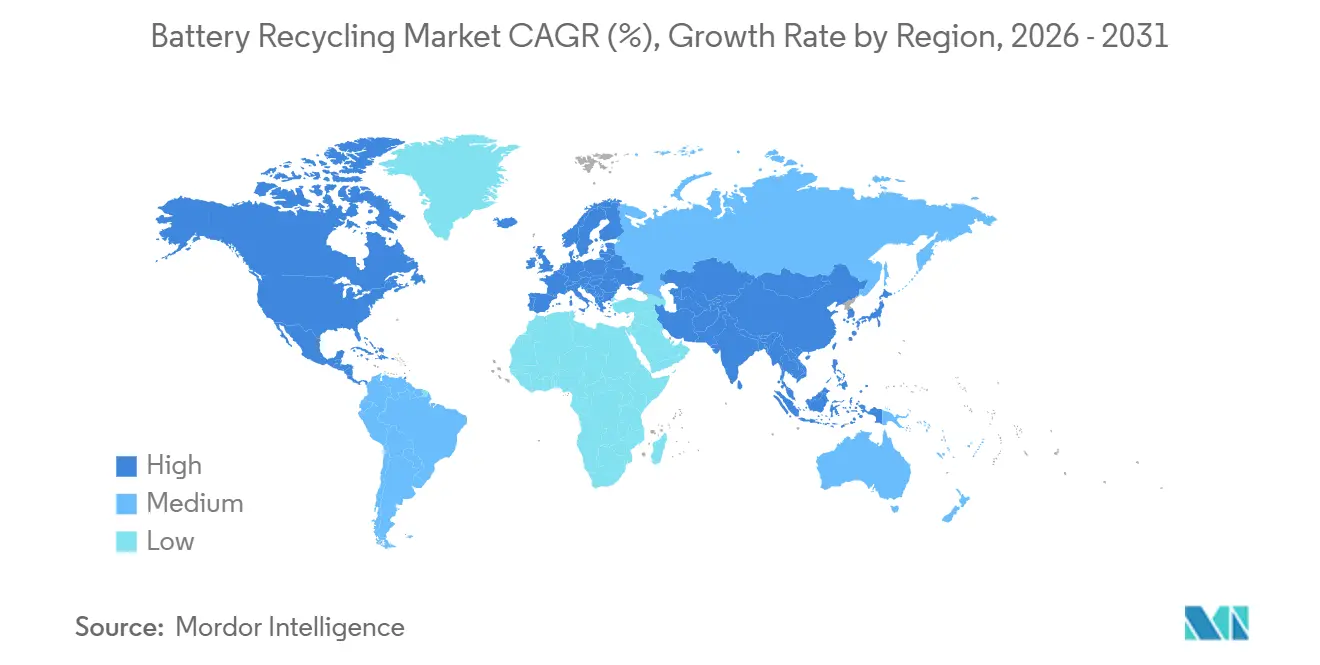
- Par géographie, l'Asie-Pacifique représentait 52,4 % des revenus en 2025 ; l'Amérique du Nord devrait se développer à un TCAC de 21,3 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Hausse de la pénétration des VE | +3.2% | Mondial, plus forte en Chine, UE, Amérique du Nord | Moyen terme (2-4 ans) |
| Renforcement des réglementations mondiales sur les batteries en fin de vie | +2.1% | UE, Chine, Amérique du Nord ; Inde et ASEAN émergentes | Long terme (≥ 4 ans) |
| Inflation des prix des métaux critiques | +1.8% | Mondial, aiguë là où les importations de cathodes dominent | Court terme (≤ 2 ans) |
| Mandats ESG et d'économie circulaire des constructeurs automobiles | +1.5% | Amérique du Nord, UE ; pilotes au Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Émergence de marchés au comptant de masse noire liquide | +1.1% | Chine, UE ; Amérique du Nord naissante | Court terme (≤ 2 ans) |
| Économies révolutionnaires du recyclage direct | +0.9% | Amérique du Nord, UE ; R&D en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la pénétration des VE
Les ventes mondiales de véhicules électriques à batterie et hybrides rechargeables ont dépassé 14 millions d'unités en 2024, intégrant environ 1,1 TWh de capacité lithium-ion qui atteindra sa fin de vie après 2032, créant une vague prévisible de matières premières.[3] Tesla a récupéré 92 % des minéraux critiques des batteries retirées dans son installation du Nevada, prouvant la faisabilité technique à grande échelle. La Chine prévoit 12 millions de tonnes de cellules lithium-ion retirées d'ici 2030, soit le triple de la capacité de recyclage mondiale actuelle. Le resserrement des limites moyennes de CO₂ des flottes européennes accélère l'adoption des VE et amène les batteries de première génération dans les réseaux de démantèlement plus tôt.[4] Le décalage entre les ventes et les retraits comprime la fenêtre permettant aux recycleurs de développer leurs capacités et de sécuriser des accords d'achat avec les fabricants de cathodes.
Renforcement des Réglementations Mondiales sur les Batteries en Fin de Vie
Le Règlement européen sur les Batteries exige 16 % de cobalt recyclé, 6 % de lithium recyclé et 6 % de nickel recyclé dans les nouvelles batteries de VE d'ici 2031, avec des seuils plus élevés d'ici 2036. Les règles de responsabilité élargie des producteurs chinoises de 2024 obligent les constructeurs automobiles à financer des réseaux de collecte et à atteindre 85 % de récupération du lithium-ion, avec des pénalités pouvant aller jusqu'à 500 000 CNY par infraction. L'Agence de Protection de l'Environnement des États-Unis a proposé en 2025 un cadre de gestion qui imposerait des frais aux producteurs sur les cellules dépourvues de voies de recyclage certifiées. Les règles provisoires de responsabilité élargie des producteurs de l'Inde visent 70 % de collecte d'ici 2028, mais manquent de clarté en matière d'application. Ces politiques réduisent la volatilité des revenus pour les recycleurs, mais fragmentent les chaînes d'approvisionnement entre les juridictions.
Inflation des Prix des Métaux Critiques
Le carbonate de lithium a atteint en moyenne 95 000 CNY (13 400 USD) la tonne au quatrième trimestre 2024, soit encore 180 % au-dessus des niveaux de 2020. Le sulfate de cobalt s'échangeait près de 12 800 USD la tonne en décembre 2024, les problèmes de gouvernance de l'exploitation minière artisanale en République Démocratique du Congo ajoutant des primes de risque. Le sulfate de nickel adapté aux batteries a atteint 16 200 USD la tonne début 2025 dans un contexte de restrictions à l'exportation de minerai indonésien. Les précurseurs de cathodes recyclés se vendent désormais seulement 5 à 8 % en dessous des équivalents vierges, améliorant les marges des recycleurs à mesure que les volumes augmentent.
Mandats ESG et d'Économie Circulaire des Constructeurs Automobiles
Volkswagen vise à s'approvisionner en 50 % de nickel et de cobalt de cathode à partir de contenu recyclé d'ici 2030 et co-localise le raffinage hydrométallurgique dans sa gigafactory de Salzgitter. General Motors a signé un accord d'achat de masse noire de 50 000 t/an avec Cirba Solutions jusqu'en 2030. BMW a atteint 30 % de contenu recyclé dans les cellules Neue Klasse grâce à des pilotes de recyclage direct qui réduisent l'énergie de traitement de 40 % par rapport aux procédés hydrométallurgiques. Ces mandats ancrent les recycleurs dans des contrats d'approvisionnement à long terme, réduisant le risque des dépenses d'investissement mais concentrant le pouvoir des acheteurs.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Capex/Opex élevé des installations de recyclage | -1.4% | Mondial, aigu là où les subventions sont absentes | Moyen terme (2-4 ans) |
| Logistique de collecte insuffisante dans les marchés émergents | -0.9% | Inde, ASEAN, Afrique subsaharienne, Amérique latine | Long terme (≥ 4 ans) |
| Obstacles liés à la sécurité et au transport de matières dangereuses | -0.7% | Mondial, plus strict dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Passage aux chimies LFP à faible valeur | -1.2% | Chine, Inde ; se répandant vers les segments VE d'entrée de gamme ailleurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Capex/Opex Élevé des Installations de Recyclage
Une installation hydrométallurgique de 20 000 t/an nécessite 180 à 250 millions USD, les réacteurs et les trains d'extraction par solvant représentant 60 % du coût installé. Les charges d'exploitation varient entre 1 800 et 2 400 USD par tonne d'intrant, tirées par la consommation d'acide et le traitement des eaux usées. Le budget du Hub de Rochester de Li-Cycle a gonflé de 485 millions USD à 960 millions USD à mi-2024, exposant le risque de dépassement de coûts. Les petites entreprises dans les marchés émergents font face à des coûts d'emprunt de 18 à 22 %, creusant l'écart d'infrastructure.
Logistique de Collecte Insuffisante dans les Marchés Émergents
Le taux de collecte formel du lithium-ion en Inde était de 28 % en 2024, le reste étant acheminé vers des démonteurs informels dépourvus de protocoles de décharge, gaspillant 30 à 40 % de matériaux récupérables. L'Indonésie exploite des points de collecte dans seulement 12 des 34 provinces, et la logistique inverse depuis les îles extérieures peut dépasser 150 USD la tonne. L'Afrique subsaharienne récupère moins de 5 % des batteries de VE, et la collecte au Brésil est insuffisante dans les municipalités de moins de 100 000 habitants, maintenant les volumes en dessous des 15 000 t nécessaires à la viabilité d'une installation hydrométallurgique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Chimie des Batteries :
Le Plomb-Acide Domine les Revenus, le Lithium-Ion Stimule la CroissanceLes batteries plomb-acide ont représenté 70,9 % du chiffre d'affaires 2025, car près de 99 % des unités usagées sont collectées sur les marchés développés et recyclées par des fonderies établies.[5] Le CAGR de 23,9 % des batteries lithium-ion indique la direction vers laquelle le marché du recyclage des batteries s'oriente ; les données de l'Agence internationale de l'énergie montrent 1,8 million de tonnes de déchets de batteries lithium-ion par an d'ici 2030, créant une forte progression de la taille du marché du recyclage des batteries lithium-ion. Les recycleurs de batteries plomb-acide en place modernisent leurs lignes pyrométallurgiques, tandis que les nouveaux entrants financent des centres hydrométallurgiques pour capter les flux futurs riches en lithium. Redwood Materials a traité 18 000 tonnes de déchets de batteries lithium-ion en 2024, confirmant la dynamique commerciale.
Le marché du recyclage des batteries est donc divisé en deux segments : les batteries plomb-acide offrent des flux de trésorerie stables à faible croissance, tandis que les batteries lithium-ion offrent un potentiel de croissance élevé à forte intensité technologique. L'avantage concurrentiel dépendra de la capacité à sécuriser les matières premières issues des véhicules électriques avant le point d'inflexion post-2028 et à atteindre des taux de récupération des métaux supérieurs à 90 % pour satisfaire aux spécifications des constructeurs automobiles.

Par Source de Déchets :
L'Automobile Domine, l'Électronique Grand Public AccélèreLes batteries automobiles ont fourni 58,5 % du débit de 2025, reflétant les importants volumes de remplacement de plomb-acide et les premiers retraits de VE tels que les batteries Nissan Leaf de 2013-2016. Les déchets d'électronique grand public se développent à un TCAC de 20,5 % à mesure que les cycles de vie des appareils se raccourcissent ; cependant, des taux de collecte inférieurs à 40 % révèlent un potentiel pour les programmes de capture pilotés par les politiques. Les déchets de fabrication fournissent des matières premières de haute pureté et renouvellent les stocks en 45 jours sur le campus de Ningde de CATL, améliorant le fonds de roulement par rapport aux flux post-consommation.
La croissance rapide de l'électronique grand public garantit que le marché du recyclage des batteries continue de diversifier ses matières premières, réduisant la dépendance aux volumes automobiles et améliorant les marges mixtes à mesure que les déchets de fabrication propres compensent les batteries ménagères de moindre qualité.
Par Technologie de Recyclage :
La Pyrométallurgie Maintient l'Échelle, l'Hydrométallurgie Gagne en PrécisionLa pyrométallurgie représentait 62,7 % de la capacité de 2025 car les fonderies de cuivre et de nickel existantes peuvent accepter des chimies mixtes sans pré-tri. Pourtant, l'hydrométallurgie croît à un TCAC de 22,7 % car les producteurs de cathodes exigent du sulfate de nickel de qualité batterie avec des niveaux d'impuretés ≤ 50 ppm, une pureté que le laitier pyro ne peut pas atteindre de manière économiquement viable. Les pilotes de recyclage direct représentent 8,4 % aujourd'hui, mais pourraient occuper des niches à haute marge une fois que des flux homogènes de déchets de VE seront disponibles.
La montée en puissance de l'hydrométallurgie augmentera la part du marché du recyclage des batteries des sels convertis à haute valeur, tandis que les lignes pyro pourraient se tourner vers les déchets LFP à faible teneur en cobalt et de stockage stationnaire à moindre valeur, où la pureté absolue est moins critique.
Par Étape du Processus :
Le Raffinage Ancre la Valeur, la Masse Noire ProgresseLe raffinage et la récupération des matériaux ont contribué à 28,6 % des revenus de 2025, offrant une marge brute de 1 200 à 1 800 USD la tonne grâce aux barrières techniques et à la complexité des autorisations. La production de masse noire est le segment à la croissance la plus rapide avec un TCAC de 25,1 %, les fabricants de cellules intégrés verticalement contournant les fonderies tierces. La filiale Brunp de CATL exploite déjà 180 000 t/an de lignes de masse noire alimentant des usines de cathodes captives.
La taille du marché du recyclage des batteries pour le traitement à façon de masse noire se développera donc rapidement, mais la capture de valeur ultime repose sur les raffineurs capables de fournir des sels de qualité batterie dans le cadre de contrats de qualité avec les constructeurs automobiles.
Par Application des Matériaux Récupérés :
Les Matériaux Actifs de Cathode en Tête, les Composés de Lithium AccélèrentLes matériaux actifs de cathode ont sécurisé 38,3 % de la valeur de 2025, LG Energy Solution, SK On et Samsung SDI ayant consommé 42 000 t de précurseurs recyclés. Les composés de lithium recyclés sont prévus à un TCAC de 27,6 %, portés par des rendements de recyclage direct de 95 à 98 % de récupération du lithium. Les initiatives d'anode et de graphite restent au stade de la R&D, et la récupération du manganèse rapporte un dixième du prix du cobalt, en faisant un flux de revenus marginal.
L'accélération de la récupération du lithium garantit que le marché du recyclage des batteries maintient sa compétitivité face aux nouveaux projets de saumure et de roche dure, en particulier dans les juridictions confrontées à de fortes contraintes d'autorisation environnementale.
Par Secteur d'Utilisation Final :
L'Automobile Ancre la Demande, le Stockage d'Énergie ProgresseLe secteur automobile a consommé 43,1 % de la production de batteries recyclées en 2025, les équipementiers couvrant leur exposition au cobalt et au nickel par le biais de programmes de recyclage de masse noire en circuit fermé. Les systèmes de stockage d'énergie et de puissance représentent la demande à la croissance la plus rapide, avec un CAGR de 19,8 %, portée par les premiers retraits de batteries lithium-ion à l'échelle des services publics et par l'économie du reconditionnement en seconde vie qui prolonge la durée de vie des packs jusqu'à 10 ans.
La croissance des services publics diversifie la base de clients du secteur du recyclage des batteries, réduisant la corrélation avec les cycles automobiles et offrant un débouché stable pour la masse noire riche en lithium.
Analyse Géographique
Marché du Recyclage des Batteries en Asie-Pacifique
L'Asie-Pacifique a capturé 52,4 % des revenus de 2025, portée par l'écosystème verticalement intégré de la Chine, où les clusters recycleurs-gigafactories atteignent 88-92 % de récupération des métaux par voie hydrométallurgique. Le passeport national des batteries, lancé en 2024, étiquette chaque cellule pour la traçabilité, réduisant la contamination de 15 à 18 %. Le Japon a traité 68 000 t de déchets NiMH et lithium-ion, récupérant des éléments de terres rares à la fonderie d'Onahama de Toyota-Sumitomo. Le régime REP financé par redevance de la Corée du Sud a porté le taux de récupération du lithium-ion à 72 % fin 2025. L'Inde dispose d'une capacité de 42 000 t, mais les démonteurs informels détournent encore 60 % des volumes.
Marché du Recyclage des Batteries en Amérique du Nord
L'Amérique du Nord est la région à la croissance la plus rapide avec un TCAC de 21,3 %. La Section 45X prévoit un crédit de production de 10 USD/kWh pour les matériaux recyclés, et la Section 30D exige que 50 % de la valeur des batteries provienne d'Amérique du Nord ou de partenaires ALE d'ici 2026. Redwood Materials investit 3,5 milliards USD dans un campus cathode-anode de 100 GWh, avec 30 % de matières premières recyclées. Le Hub de Rochester de Li-Cycle a obtenu une garantie de prêt du DOE de 475 millions USD, visant une mise en service fin 2026. Le Canada a réservé 1,5 milliard CAD pour les infrastructures de recyclage, avec Glencore et Electra qui développent l'hydrométallurgie au Québec et en Ontario.
Marché du Recyclage des Batteries en EMEA et en Amérique du Sud
La part de l'Europe augmente également à un rythme élevé, portée par les solides mandats de Northvolt. L'installation Revolt de Northvolt a atteint 95 % de récupération du lithium, du nickel et du cobalt pour un débit de 8 000 t et vise 125 000 t/an d'ici 2030. L'Allemagne a accordé 200 millions EUR à Duesenfeld et Accurec pour une capacité hydrométallurgique de 50 000 t. La coentreprise Veolia-Solvay en France construira une usine de 15 000 t à Douvrin, co-implantée avec la gigafactory d'ACC. L'Amérique du Sud et la région MEA combinées représentent une part limitée au réseau brésilien et à la fonderie Eco-Bat d'Afrique du Sud ; les grands projets lithium-ion attendent une pénétration plus élevée des véhicules électriques.
Paysage réglementaire
La réglementation se renforce en matière de traçabilité, de vérification des performances de recyclage et de responsabilité des producteurs. Dans l'UE, le règlement (UE) 2023/1542 fixe des obligations de contenu recyclé et de valorisation qui influencent la manière dont les recycleurs sont qualifiés par les fabricants de cellules et les équipementiers. À partir de l'année civile 2026, un reporting annuel débute pour l'efficacité du recyclage et la valorisation des matériaux, appuyé par des règles harmonisées de calcul et de vérification dans le règlement délégué (UE) 2025/606 de la Commission et par des formats de déclaration normalisés en vertu du règlement d'exécution (UE) 2025/2289 de la Commission. Cela accroît l'importance de systèmes de bilan matière auditables et de contrôles qualité renforcés.
Aux États-Unis, le soutien politique est lié au pouvoir d'octroi de subventions du Department of Energy en vertu de l'Infrastructure Investment and Jobs Act pour les installations de traitement, de fabrication et de recyclage des matériaux pour batteries. Cela complète l'orientation du marché vers le raffinage national et une chaîne d'approvisionnement en boucle fermée. L'U.S. Environmental Protection Agency a également fait progresser des orientations volontaires via son chantier de cadre REP pour les batteries, notamment un rapport au Congrès sur les meilleures pratiques de collecte des batteries prévu en mai 2026, qui façonne la conception des systèmes de collecte et les pratiques documentaires utilisées par les producteurs et recycleurs pour démontrer des filières de fin de vie responsables.
Paysage Concurrentiel
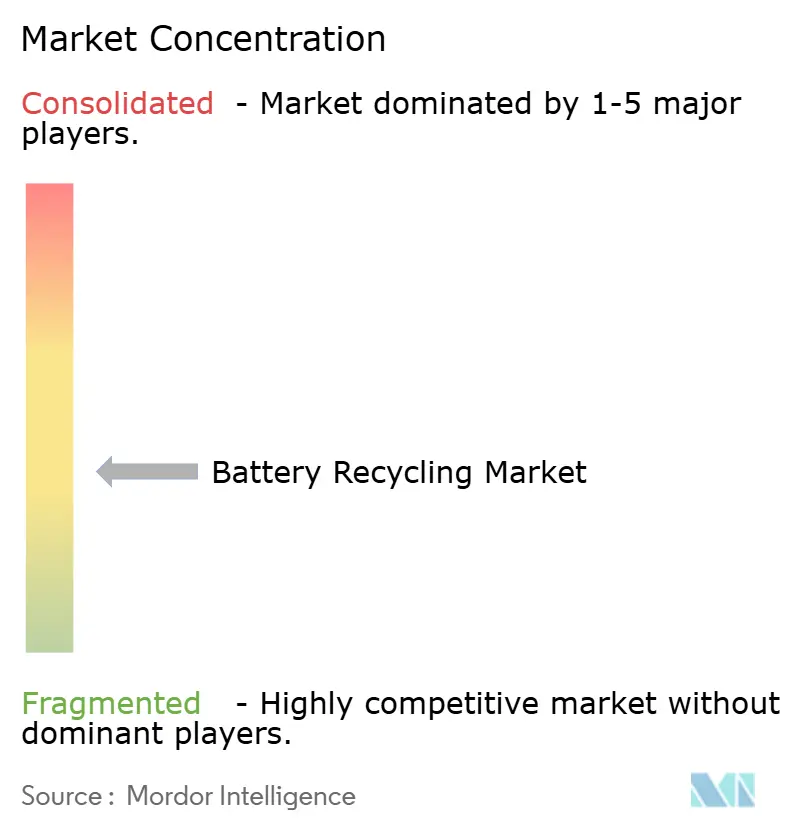
Les 10 premiers recycleurs contrôlaient environ 50 % du débit mondial en 2025 ; aucune entreprise ne dépassait 12 % de part, donnant une structure modérément fragmentée. Les entreprises historiques de plomb-acide comme Eco-Bat et Glencore s'appuient sur des fonderies existantes, tandis que les spécialistes axés sur le lithium tels que Redwood Materials, Li-Cycle et Ascend Elements se concurrencent sur la pureté hydrométallurgique et l'innovation en recyclage direct. Les acteurs chinois établis CATL, GEM et Brunp exploitent les déchets captifs de gigafactory et les prix de transfert internes qui sous-cotent les recycleurs marchands jusqu'à 15 %.
Cirba Solutions a consolidé Retriev et Heritage Battery Recycling et a obtenu 200 millions USD de Koch Strategic Platforms pour porter la capacité à 120 000 t/an d'ici 2027. Le procédé de précipité d'hydroxyde mixte de Neometals récupère 96 % du lithium, permettant seulement une décote de 3 % par rapport au carbonate vierge. Les dépôts de brevets en recyclage direct ont bondi de 140 % entre 2022 et 2024, signalant une intensification de la concurrence en matière de propriété intellectuelle. L'échelle, l'intégration verticale et la propriété intellectuelle des procédés dicteront les futurs changements de parts à mesure que le marché du recyclage des batteries évolue.
Leaders du Secteur du Recyclage des Batteries
-
Brunp Recycling Technology
-
Li-Cycle Holdings Corp.
-
Umicore SA
-
GEM Co. Ltd.
-
Glencore plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Recyclage des Batteries Entreprises couvertes dans ce rapport
- Umicore SA
- Glencore PLC
- Brunp Recycling (CATL)
- GEM Co., Ltd.
- Li-Cycle Holdings Corp.
- Redwood Materials Inc.
- Ascend Elements (Battery Resources)
- Ecobat
- American Battery Technology Co. (ABTC)
- RecycLiCo Battery Materials
- Retriev Technologies Inc.
- Cirba Solutions
- Duesenfeld GmbH
- TES-AMM Pte Ltd.
- Recupyl SAS
- Raw Materials Company Inc.
- Glencore-Li-Cycle Portovesme JV
- Ganfeng Lithium Co., Ltd.
- Eramet-Suez JV (Recyclage Batteries)
- InoBat-Minerals JV
Opportunités de marché et perspectives d'avenir
Les mécanismes de conformité de l'UE créent des opportunités à court terme autour des données, de la vérification et de l'acheminement conforme de la masse noire et des batteries lithium-ion en fin de vie, en particulier avec le début du reporting 2026 dans le cadre du règlement (UE) 2023/1542 et des actes délégués et d'exécution associés (2025/606 et 2025/2289). Cette évolution accroît la demande de produits traçables de qualité batterie et encourage des investissements combinant prétraitement, raffinage hydrométallurgique et capacité documentaire au sein d'un même modèle opérationnel. L'obtention par Fortum Battery Recycling d'un nouveau permis environnemental en avril 2026 pour augmenter la capacité de traitement journalière à Kirchardt, en Allemagne (de 10 à 25 tonnes, avec une capacité accrue de stockage des déchets dangereux) illustre des ajouts de capacité directement liés aux exigences opérationnelles réglementées en Europe.
Du côté de l'offre, le marché s'ouvre également à des pôles intégrés capables de convertir des matières premières hétérogènes en intermédiaires homogènes (masse noire) et, plus souvent, en sels de qualité batterie commercialisables, où le contrôle des impuretés et des spécifications est essentiel. En Chine, Brunp (CATL) a continué d'accroître ses capacités de prétraitement et de carbonate de lithium via des extensions de projet approuvées (rapportées en mai 2026), montrant comment l'intégration recycleur-gigafactory s'accroît lorsqu'elle est alignée sur les systèmes de collecte nationaux ou de REP et la demande en cathodes en aval. En Amérique du Nord, les programmes de subventions et de financement, associés aux structures d'écoulement des équipementiers, soutiennent des développements qui localisent le traitement près des corridors de fabrication de batteries, tandis que les marchés spot émergents de masse noire et les contrats d'écoulement à long terme (y compris les accords entre constructeurs automobiles et recycleurs décrits dans le contexte du rapport) réduisent l'incertitude pour les investissements au stade du raffinage.
Développements industriels récents dans Marché du Recyclage des Batteries
- Mai 2026 : Umicore SA a réaffirmé les solutions de recyclage de batteries comme axe stratégique CORE pour 2026 et a poursuivi l'exploitation de son usine pilote de recyclage de batteries à Hoboken, en Belgique, mettant en avant des taux de récupération du nickel supérieurs à 95 %. Cette mise à jour souligne le rôle des performances de récupération à haute pureté pour qualifier les métaux recyclés dans les chaînes d'approvisionnement des cathodes selon des exigences européennes plus strictes.
- Août 2025 : Glencore plc a finalisé l'acquisition des actifs de Li-Cycle, comprenant plusieurs installations Spoke (Allemagne, Arizona, Alabama, New York et Ontario) et le projet Rochester Hub. La transaction accélère la consolidation et relie plus directement la capacité de recyclage à un grand producteur et négociant de matières premières, renforçant les voies d'accès à l'échelle des matières premières et à l'écoulement des métaux raffinés.
- Décembre 2024 : Li-Cycle a fourni une mise à jour sur ses travaux de préfaisabilité concernant le European Recycling Hub et son cadre de collaboration avec Glencore. La communication a maintenu l'accent sur l'établissement de voies commerciales pour les produits du hub et l'intégration transfrontalière, reflétant la manière dont la viabilité des projets dépend de plus en plus de conditions d'écoulement sécurisées et d'un alignement du financement plutôt que d'annonces de capacité isolées.
Marché du Recyclage des Batteries Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Ce marché capture la valeur générée par la collecte, le traitement et le raffinage des batteries usagées ou de rebut afin que les matériaux récupérés puissent être réutilisés et que les services de recyclage puissent être vendus aux principaux utilisateurs finaux.
Exclusions du périmètre : Nous excluons l'extraction primaire et le raffinage de matières vierges de métaux pour batteries, ainsi que la valeur de fabrication des nouvelles batteries qui ne font pas partie du recyclage.
Aperçu de la Segmentation
- Par Chimie des Batteries
- Plomb-acide
- Lithium-ion (NMC, LFP, NCA, LMO)
- À base de Nickel
- Autres chimies (Zn-air, Sodium-ion, etc.)
- Par Source de Déchets
- Batteries Automobiles
- Batteries d'Électronique Grand Public
- Batteries Industrielles et de Stockage d'Énergie
- Déchets de Fabrication
- Par Technologie de Recyclage
- Hydrométallurgique
- Pyrométallurgique
- Direct/Mécanique
- Hybride et Émergent (Bio/Électrochimique)
- Par Étape du Processus
- Collecte et Logistique
- Démontage et Décharge
- Broyage/Tri Mécanique
- Production de Masse Noire
- Raffinage et Récupération des Matériaux
- Par Application des Matériaux Récupérés
- Matériaux Actifs de Cathode
- Anode/Graphite
- Composés de Lithium de Qualité Batterie
- Sels de Cobalt et de Nickel
- Manganèse
- Autres (Cu, Al)
- Par Secteur d'Utilisation Final
- Automobile
- Marine
- Stockage d'Énergie et d'Électricité
- Électronique Grand Public
- Autres
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays Nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par l'élaboration du bilan de l'offre et de la demande en chiffres bruts, puis par sa mise en correspondance avec les revenus du recyclage. Nous examinons des bases de données publiques et des outils de suivi des politiques, tels que les statistiques minérales de l'USGS, les flux commerciaux d'UN Comtrade, les publications de l'AIE sur les chaînes d'approvisionnement en véhicules électriques et en batteries, ainsi que les mises à jour de la réglementation européenne sur les batteries, ces sources permettant de cadrer la disponibilité des matériaux et les contraintes de conformité.
Nous analysons ensuite les rapports financiers des entreprises et les présentations aux investisseurs afin de comprendre les ajouts de capacité, le calendrier de mise en service des installations et les flux de production typiques (par exemple, la masse noire et les sels récupérés). Les bases de données de brevets sont également consultées pour identifier les voies de recyclage en cours de commercialisation et les rendements revendiqués. Le cas échéant, des abonnements payants pour les données financières et de renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets, ainsi que les vues des importations et exportations au niveau des expéditions sont utilisés pour recouper les volumes, les empreintes des installations et les tendances tarifaires. Les sources mentionnées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques ont été utilisées lors de la collecte, de la validation et de la clarification.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve les hypothèses documentaires auprès des opérateurs, des agrégateurs de matières premières, des recycleurs, des acheteurs de matériaux et des experts du domaine liés aux politiques et à la conformité. Nous utilisons également ces échanges pour établir des fourchettes pratiques pour les taux de collecte, les rendements de récupération et le comportement des prix selon les régions, afin que les lacunes dans les données publiques ne biaisent pas le modèle dans une direction particulière.
Pour un marché mondial comme celui-ci, les données ont été vérifiées dans les zones APAC, EMEA et Amériques afin de refléter les différences en matière de réglementation, de circuits de collecte informels et du rythme de retrait des batteries de véhicules électriques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 12 % | APAC : 48 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 50 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le modèle central utilise une approche descendante et ascendante. Il part des batteries mises sur le marché et des signaux de retrait, qui sont ensuite convertis en disponibilité de ferraille recyclable par chimie et par source. Par exemple, les données de production et de commerce de batteries sont utilisées pour reconstituer le parc de batteries en circulation, puis les durées de vie attendues et les taux de collecte sont appliqués pour estimer les volumes en fin de vie parvenant aux recycleurs.
Ces volumes sont valorisés selon une logique de revenus pratique liée à la chaîne d'étapes, incluant l'intensité de la collecte et de la logistique, les taux de production de masse noire, les rendements de récupération des métaux clés et les marges réalisées liées aux références de matières premières. Dans ce marché, les variables déterminantes comprennent les cycles de remplacement des batteries plomb-acide, le calendrier de retrait des packs de véhicules électriques, la conformité régionale et l'application des obligations de reprise, le mix de voies de recyclage (hydrométallurgique versus pyrométallurgique) et la part des déchets de fabrication entrant dans le recyclage sous contrat.
Les prévisions sont construites à l'aide d'une analyse de scénarios, car l'application des politiques, les évolutions de la chimie des batteries et les prix des matières premières peuvent évoluer conjointement et ne se comportent pas toujours de manière linéaire. Les scénarios sont ancrés aux fourchettes de consensus d'experts recueillies lors des entretiens, puis réconciliés avec des approximations ascendantes sélectives, telles que des agrégations de capacités échantillonnées et des vérifications volumes multipliés par les prix moyens réalisés, afin d'ajuster les totaux là où la couverture est inégale.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants avant validation finale, notamment la disponibilité apparente de la ferraille, la direction annoncée du taux d'utilisation des capacités et les mouvements de prix des matériaux récupérés qui affectent directement les revenus des recycleurs. Si une région ou une chimie présente un saut qui ne peut être expliqué par des retraits, des changements de politique ou des ajouts de capacité, les hypothèses sont réexaminées et les contributeurs sont recontactés.
Un processus de révision en plusieurs étapes est suivi : un autre analyste examine la logique du modèle, les conversions d'unités et les évolutions d'une année sur l'autre, puis le récit est aligné sur les chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des changements réglementaires majeurs, le démarrage de grandes installations ou des fluctuations importantes des matières premières. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché du Recyclage des Batteries par Mordor Intelligence avec d'Autres Estimations Publiées
Les chiffres de marché publiés pour le recyclage des batteries diffèrent souvent parce que le périmètre de ce qui est comptabilisé comme revenu du recyclage n'est pas uniforme. Le calendrier de mise à jour de l'année de référence peut également faire varier les résultats. Les différences proviennent également de la manière dont chaque étude convertit les volumes de ferraille de batteries en dollars, notamment lorsque les prix sont volatils et que la réalisation contractuelle versus au comptant est mixte.
Les indicateurs de retrait des batteries de véhicules électriques, les cycles de remplacement des batteries plomb-acide et les annonces de capacité des recycleurs sont utilisés comme éléments de vérification pour maintenir l'estimation de Mordor Intelligence ancrée à la ferraille atteignant effectivement le traitement et le raffinage, plutôt que de comptabiliser la valeur adjacente en amont ou en aval. Les écarts apparaissent généralement lorsqu'une estimation intègre des revenus plus larges de gestion des déchets, suppose des améliorations agressives de la collecte sans validation locale, ou applique une courbe de prix mondiale unique aux matériaux récupérés dans des régions très différentes.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 30,05 milliards USD (2026) | |
| Éditeur de Recherche Sectorielle A | 26,90 milliards USD (2024) | Utilise une année de référence différente et peut inclure un ensemble plus large d'éléments de matériaux et de services autour du recyclage, ce qui modifie ce qui est comptabilisé comme revenu du marché pour l'année de départ. |
| Éditeur de Recherche Sectorielle B | 11,90 milliards USD (2024) | Applique un périmètre de revenus plus étroit et une fenêtre de prévision plus courte, et les hypothèses de prix et de rendement semblent être moyennées à un niveau élevé, ce qui peut sous-estimer la valeur lorsque la réalisation des matériaux récupérés s'améliore. |
L'écart s'explique principalement par les périmètres de définition, le calendrier de l'année de référence et la manière dont les volumes de ferraille sont traduits en revenus à travers les rendements et les prix réalisés. En maintenant les données d'entrée du modèle traçables jusqu'aux retraits, à la collecte, aux rendements de traitement et aux signaux de prix spécifiques à chaque région, le chiffre final reste reproductible et plus facile à défendre lors d'un échange avec un client.
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché du recyclage des batteries et où se dirige-t-il d'ici 2031 ?
La taille du marché du recyclage des batteries a atteint 30,05 milliards USD en 2026 et devrait grimper à 50,36 milliards USD d'ici 2031 à un TCAC de 10,88 %.
Quelle chimie de batteries offre la meilleure opportunité de croissance pour les recycleurs ?
Les déchets lithium-ion devraient se développer à un TCAC de 23,9 % jusqu'en 2031 à mesure que les retraits de VE s'accélèrent, dépassant les volumes matures de plomb-acide.
Pourquoi l'hydrométallurgie gagne-t-elle des parts sur la pyrométallurgie ?
Les procédés hydrométallurgiques produisent des sulfates de nickel et de cobalt de qualité batterie avec des niveaux d'impuretés inférieurs à 50 ppm, répondant aux spécifications des fabricants de cathodes que le laitier pyrométallurgique ne peut pas atteindre de manière économique.
Comment les incitations gouvernementales en Amérique du Nord soutiennent-elles l'investissement dans le recyclage ?
L'Article 45X de la Loi sur la Réduction de l'Inflation accorde 10 USD/kWh pour les matériaux de batteries recyclés, tandis que les programmes de prêts du Département de l'Énergie ont financé de grands projets tels que le Hub de Rochester de Li-Cycle et l'usine Apex d'Ascend Elements.
Qu'est-ce qui limite l'expansion du recyclage dans les marchés émergents ?
La logistique de collecte insuffisante, les réseaux de démontage informels et le financement à coût élevé du capital maintiennent les taux de récupération formels en dessous de 40 % en Inde, en ASEAN et dans certaines parties de l'Afrique.
Les chimies LFP à faible valeur nuiront-elles aux marges des recycleurs ?
La faible teneur en cobalt et en nickel du LFP réduit la valeur de la masse noire jusqu'à 65 %, pesant sur les bénéfices à moins que les recycleurs n'adoptent des procédés de recyclage direct qui récupèrent efficacement le lithium.