
Taille et part du marché européen de la bancassurance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 656.25 Milliards de dollars |
| Taille du Marché (2026) | 685.84 Milliards de dollars |
| Taille du Marché (2031) | 855.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.51 % |
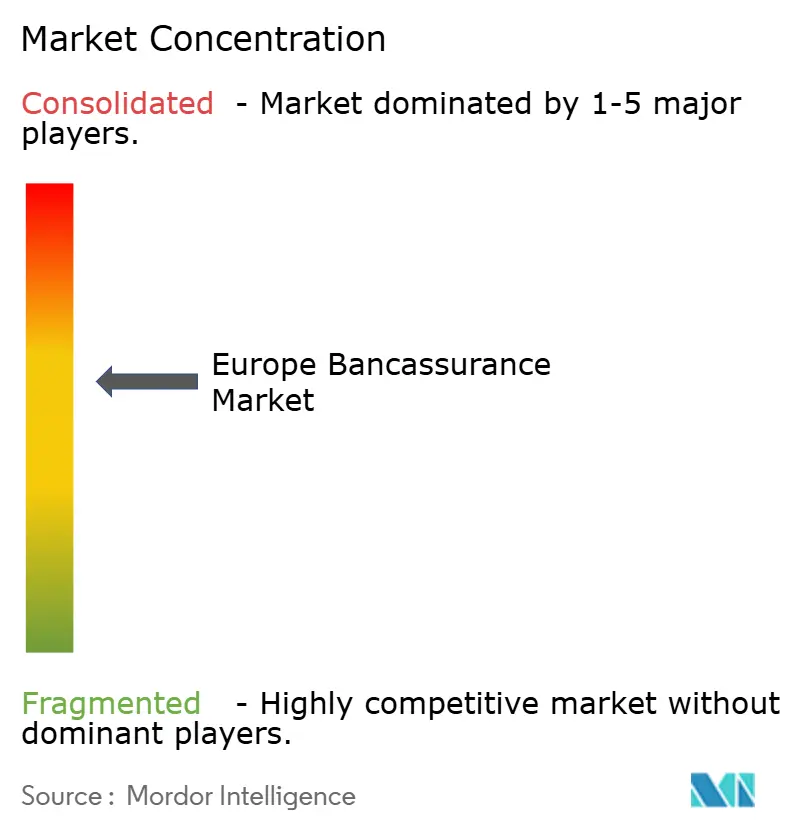
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la bancassurance par Mordor Intelligence
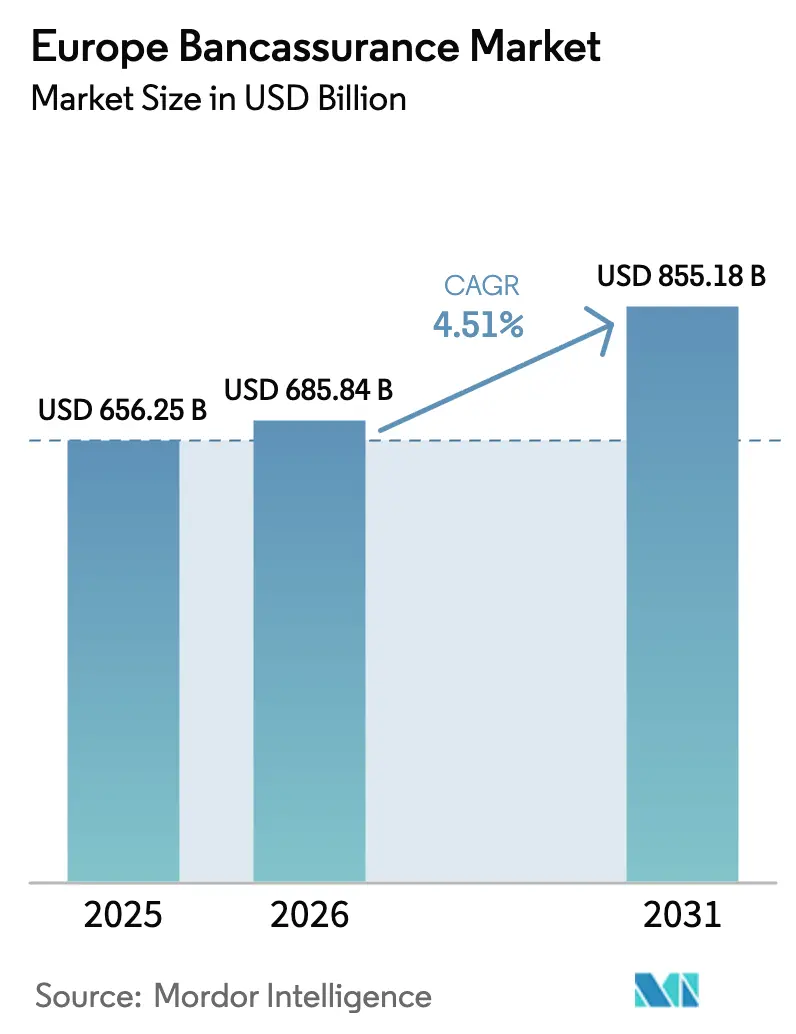
La taille du marché européen de la bancassurance devrait passer de 656,25 milliards USD en 2025 à 685,84 milliards USD en 2026 et devrait atteindre 855,18 milliards USD d'ici 2031, à un TCAC de 4,51 % sur la période 2026-2031. L'amélioration de l'efficacité en capital rendue possible par le Compromis Danois et les réformes du CRR3 permet aux banques de détenir des filiales d'assurance avec une pondération de risque plus faible, renforçant les ratios de Fonds Propres de Catégorie 1 (Common Equity Tier 1) et encourageant une intégration plus profonde de l'assurance. Les contrats d'assurance vie conservent leur rôle de principaux moteurs de revenus, tandis que la demande de couverture santé privée s'accélère sous l'effet du vieillissement des populations et de la pression sur les systèmes de santé publics. La migration numérique continue de remodeler la distribution, les applications mobiles intégrant l'émission instantanée de contrats au cœur des parcours bancaires quotidiens. Par ailleurs, l'adoption de l'intelligence artificielle (IA) permet aux banques et aux assureurs de personnaliser les offres en temps réel, de renforcer les taux de vente croisée et de réduire les coûts de service. La différenciation concurrentielle s'oriente donc vers les établissements qui combinent des positions en capital solides, une portée omnicanale et une souscription fondée sur les données.
Principales conclusions du rapport
- Par type d'assurance, les produits vie détenaient 62,55 % de la part de marché européen de la bancassurance en 2025 ; l'assurance santé devrait progresser à un TCAC de 6,52 % d'ici 2031.
- Par canal de distribution, les agences bancaires conservaient 67,75 % de la part de revenus en 2025, tandis que les applications bancaires mobiles devraient se développer à un TCAC de 8,10 % jusqu'en 2031.
- Par utilisateur final, les clients particuliers représentaient 79,65 % de la taille du marché européen de la bancassurance en 2025 ; le segment des PME devrait enregistrer la hausse la plus rapide avec un TCAC de 6,85 % d'ici 2031.
- Par zone géographique, la France dominait avec une part de revenus de 17,25 % en 2025, tandis que la Pologne devrait enregistrer un TCAC de 7,55 %, le plus élevé de la région jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen de la bancassurance
Analyse de l'impact des moteurs*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits de retraite et de prévoyance | +1.2% | Europe occidentale, notamment la France et l'Allemagne | Long terme (≥ 4 ans) |
| Recherche de revenus fondés sur des commissions par les banques face à la pression sur les marges nettes d'intérêt | +0.8% | Marchés européens matures | Moyen terme (2-4 ans) |
| Essor de l'adoption des canaux numériques et de la vente croisée fondée sur les données | +1.0% | Europe du Nord, s'étendant à l'Europe centrale et orientale | Court terme (≤ 2 ans) |
| Les réseaux d'agences vieillissants s'appuient sur des outils de conseil intégrés | +0.6% | Zones rurales et périurbaines | Moyen terme (2-4 ans) |
| Allègement des exigences en capital grâce au Compromis Danois et aux réformes du CRR3 | +0.7% | États membres de l'UE disposant de secteurs bancaires importants | Court terme (≤ 2 ans) |
| Hyperpersonnalisation pilotée par l'IA via les données de la banque ouverte | +0.9% | Royaume-Uni, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits de retraite et de prévoyance
Le changement démographique en Europe accentue le déficit de financement des régimes de retraite légaux et pousse les ménages vers des véhicules privés d'épargne retraite. Swiss Re estime un potentiel supplémentaire de primes vie de 1 560 milliards USD entre 2025 et 2034, créant un espace considérable pour que les banques approfondissent les ventes à forte valeur ajoutée de produits d'assurance vie entière et de rentes[1]Swiss Re, "Potentiel des primes d'assurance vie européennes," swissre.com. La hausse des rendements servis aux assurés, à 3,5 % sur les fonds euros traditionnels en 2025, rend les contrats vie compétitifs par rapport aux dépôts, stimulant la souscription parmi les épargnants peu enclins au risque. Les banques exploitent leurs données de compte pour associer des garanties de prévoyance aux prêts personnels et aux crédits immobiliers, élargissant ainsi leurs flux de commissions et renforçant la fidélité des clients. Les pays dotés de systèmes de sécurité sociale matures, tels que la France et l'Allemagne, affichent le plus fort pivot vers les plans de retraite individuels, une tendance qui devrait se poursuivre tout au long de la décennie.
Recherche de revenus fondés sur des commissions par les banques face à la pression sur les marges nettes d'intérêt
Les pratiques de prêt concurrentielles et les incertitudes de politique macroéconomique continuent de comprimer les marges nettes d'intérêt (MNI). En distribuant des produits d'assurance, les banques peuvent générer des commissions stables et peu consommatrices de capital, contribuant à compenser la volatilité de l'activité de prêt. Cette stratégie diversifie les sources de revenus et réduit la dépendance aux revenus d'intérêts, rendant les banques plus résilientes aux fluctuations du marché. Une récente modification réglementaire, réduisant la pondération de risque pour les participations dans les assurances à 250 %, a directement amélioré les rendements des fonds propres pour les bancassureurs intégrés. Cet ajustement réglementaire renforce l'attractivité des modèles de bancassurance, incitant les banques à conclure des accords d'exclusivité plus étroits avec leurs assureurs internes ou captifs afin de maximiser la collaboration. En conséquence, les dirigeants de banques concentrent désormais leurs efforts sur l'optimisation de leur mix produit, avec pour objectif de porter la part des revenus non liés aux intérêts à plus de 40 % d'ici 2030, notamment parmi les grands groupes d'Europe occidentale. Cette évolution reflète une tendance plus large des banques à équilibrer leurs portefeuilles de revenus et à s'adapter à l'évolution des dynamiques de marché[2]Crédit Agricole Assurances, "Document d'enregistrement 2024," credit-agricole.com.
Essor de l'adoption des canaux numériques et de la vente croisée fondée sur les données
Dans le sillage de la pandémie, les habitudes des consommateurs se sont de plus en plus orientées vers les plateformes mobiles. Notamment, 80 % des clients de la banque de détail se déclarent désormais prêts à souscrire une assurance directement via leurs applications bancaires. Ce changement souligne l'importance croissante des canaux mobiles sur le marché européen de la bancassurance, où la distribution mobile connaît une croissance significative avec un TCAC de 8,31 %. Cette expansion est portée par la commodité de l'émission instantanée de contrats et par l'efficacité des offres personnalisées dans l'amélioration des taux de conversion. Les banques tirent parti des données de transaction pour délivrer des incitations hyperpersonnalisées — par exemple, proposer une assurance voyage immédiatement après l'achat d'un billet. Ces stratégies renforcent l'engagement des clients et simplifient le processus de souscription d'assurance. Dans la région nordique, les banques ont déjà lié plus de 25 % des nouvelles polices non-vie à des processus pilotés par application, démontrant la scalabilité et l'efficacité de ces modèles intégrés. Cette tendance souligne le potentiel transformateur de la distribution mobile dans la reconfiguration du paysage de la bancassurance.
Hyperpersonnalisation pilotée par l'IA via les données de la banque ouverte
L'Autorité Européenne des Assurances et des Pensions Professionnelles (AEAPP) indique que 50 % des assureurs non-vie et 24 % des assureurs vie avaient déployé des solutions d'IA d'ici 2024, principalement dans la souscription et la gestion des sinistres[3]AEAPP, "Rapport de surveillance du marché numérique," eiopa.europa.eu. Grâce aux interfaces de banque ouverte, les assureurs peuvent désormais accéder à des données détaillées sur les flux de trésorerie, améliorant ainsi leurs processus de souscription. Cette avancée leur permet d'affiner les évaluations des risques et de passer à des modèles de tarification à l'usage. Generali Suisse a introduit un assistant piloté par l'IA qui répond aux requêtes en plusieurs langues et simplifie les processus de base de gestion des sinistres. Cette innovation a amélioré les scores de satisfaction client de 12 points au cours de sa première année de déploiement. Par ailleurs, à mesure que les technologies d'apprentissage automatique évoluent, on observe une hausse notable des taux de conversion pour les offres d'assurance intégrées aux applications, entraînant des coûts d'acquisition désormais plus économiques que les méthodes traditionnelles en agence ou par centre d'appels.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des règles réglementaires et fiscales au sein de l'UE | -0.5% | Opérations transfrontalières | Long terme (≥ 4 ans) |
| Diminution de la fréquentation des agences après la COVID | -0.7% | Marchés à denses réseaux d'agences | Moyen terme (2-4 ans) |
| Limites imposées par le RGPD sur l'exploitation approfondie des données des consommateurs | -0.4% | À l'échelle de l'UE | Court terme (≤ 2 ans) |
| Désintermédiation des banques par les écosystèmes des grandes entreprises technologiques (BigTech) et des FinTech | -0.6% | Royaume-Uni, Pays-Bas, pays nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des règles réglementaires et fiscales au sein de l'UE
La divergence des incitations fiscales nationales, des obligations de divulgation et de l'étiquetage des produits alourdit les coûts de conformité pour les bancassureurs paneuropéens. Le maintien de configurations de produits et de systèmes d'information parallèles pour chaque marché érode les économies d'échelle et ralentit la mise sur le marché. Les acteurs transfrontaliers de taille plus modeste supportent des charges proportionnelles plus lourdes, protégeant de fait les bancassureurs domestiques dominants d'une concurrence agressive. Les progrès vers un véritable marché unique européen de l'assurance harmonisé restent donc essentiels pour débloquer une croissance supplémentaire. Un régime harmonisé réduirait les frictions réglementaires, permettant aux entreprises de distribuer des produits standardisés à travers les frontières avec une plus grande efficacité. Il renforcerait également la confiance des consommateurs grâce à des protections et des obligations d'information cohérentes, favorisant une intégration plus profonde du paysage européen de l'assurance.
Désintermédiation des banques par les écosystèmes des grandes entreprises technologiques (BigTech) et des FinTech
Les écosystèmes numériques intègrent de manière transparente les paiements, les investissements et l'assurance dans des interfaces conviviales. Par exemple, Revolut propose désormais des assurances appareils et voyages directement via son application à plus de 30 millions de clients en Europe, contournant les circuits bancaires traditionnels et offrant une alternative plus pratique aux méthodes classiques. Les grandes entreprises technologiques utilisent des analyses d'engagement avancées pour proposer des microassurances sur mesure à des moments clés, comme lors de réservations de voyages ou d'achats d'appareils, séduisant une clientèle jeune et urbaine qui se serait peut-être tournée vers des assureurs traditionnels centrés sur les banques. Cette tendance pousse les banques établies à accélérer leurs efforts d'innovation, à adopter des stratégies privilégiant le numérique et à améliorer l'expérience client afin de protéger leur part de marché dans un paysage de plus en plus concurrentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'assurance : l'assurance santé stimule la croissance des primes
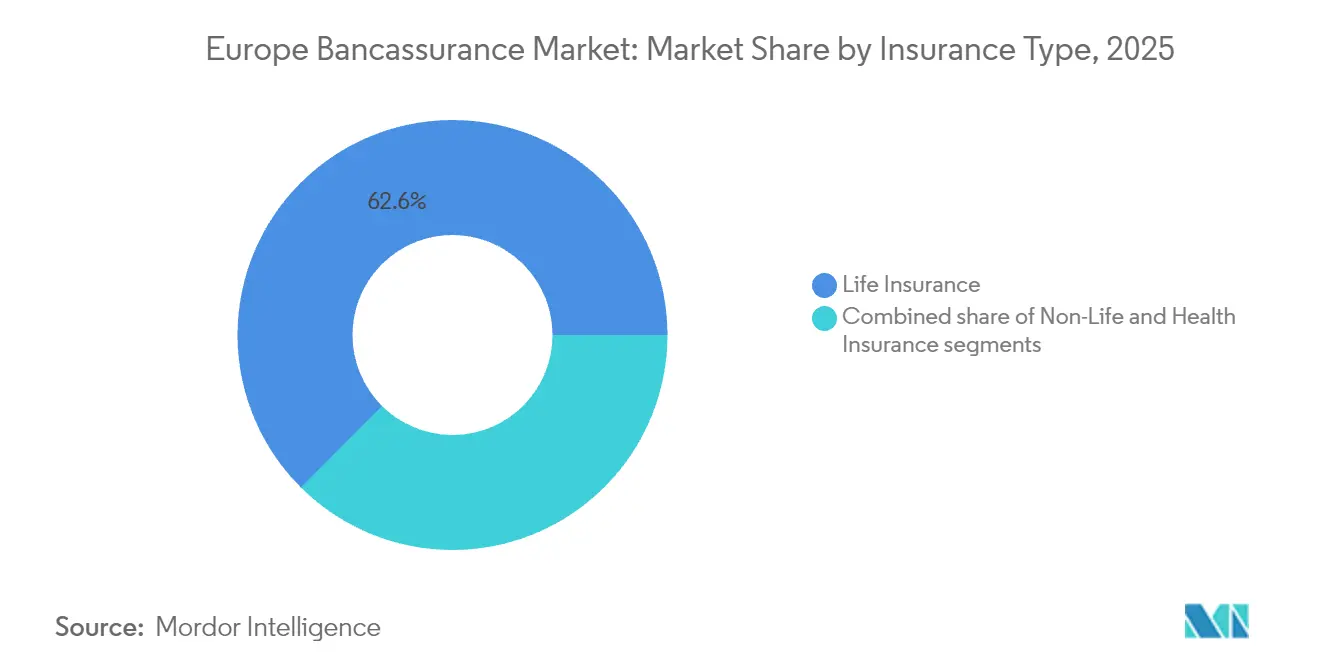
Les produits vie représentaient 62,55 % de la part de marché européen de la bancassurance en 2025, consolidant leur statut de principale source de revenus. Les lignes santé progressent cependant plus rapidement, à un TCAC de 6,52 %, sous l'effet du vieillissement des populations, des longues listes d'attente dans le secteur public et d'une prise de conscience accrue due à la pandémie, qui redirigent les ménages vers des couvertures complémentaires. Pour la période 2026-2031, le segment santé devrait générer 27,4 milliards USD de primes supplémentaires, soit près d'un cinquième de l'expansion totale du marché. La stratégie d'AXA illustre ce pivot : son portefeuille santé européen a enregistré une hausse de primes de 9 % en 2024 et vise désormais une répartition équilibrée entre les particuliers et les professionnels couverts.
Les plateformes de bien-être numérique renforcent cet élan en associant la télémédecine et les services de soins préventifs à l'assurance, construisant un engagement récurrent et réduisant les ratios de sinistres. Les produits non-vie, tels que la multirisque habitation et l'assurance automobile, continuent de bénéficier des relations de crédit des bancassureurs. L'octroi de crédits immobiliers offre des opportunités naturelles de vente croisée pour l'assurance habitation, tandis que les prêts auto constituent le socle des propositions de polices automobiles. Bien que ces sous-segments progressent plus lentement que la santé, leurs marges bénéficiaires restent attractives en raison de faibles coûts d'acquisition et de ventes groupées.
Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport


Par canal de distribution : les applications mobiles défient la domination des agences
Les agences bancaires contrôlaient encore 67,75 % des primes émises en 2025, grâce à des relations clients profondes et à un confort de conseil en face à face. Pourtant, la taille du marché européen de la bancassurance imputable aux canaux mobiles devrait tripler d'ici 2031, avec un TCAC de 8,10 %, à mesure que les consommateurs se tournent vers le libre-service numérique. Les parcours intégrés réduisent l'entrée en relation à quelques minutes et permettent des couvertures à la demande (pay-as-you-go), séduisant les jeunes générations qui fréquentent rarement les agences. L'acteur Insurtech Qover intègre des polices directement dans les applications bancaires de Revolut et N26, démontrant un modèle de déploiement paneuropéen à faible coût.
Les parts à un chiffre moyen des centres de contact et des portails web répondent aux demandes de produits complexes et facilitent les ventes assistées. Ces canaux jouent un rôle crucial pour répondre aux besoins des clients nécessitant une attention personnalisée ou des explications détaillées, notamment pour les produits d'assurance complexes. Avec l'intégration croissante de l'IA dans les assistants vocaux, il est prévu que d'ici 2027, ces assistants traitent 50 % des demandes entrantes en assurance. Cette automatisation devrait rationaliser les opérations, réduire les délais de réponse et améliorer l'efficacité, permettant aux agents humains de consacrer leur temps à des services de conseil plus précieux et spécialisés, tels que des recommandations de polices personnalisées et la prise en charge des préoccupations spécifiques des clients.
Par utilisateur final : les PME s'imposent comme le segment à plus forte croissance
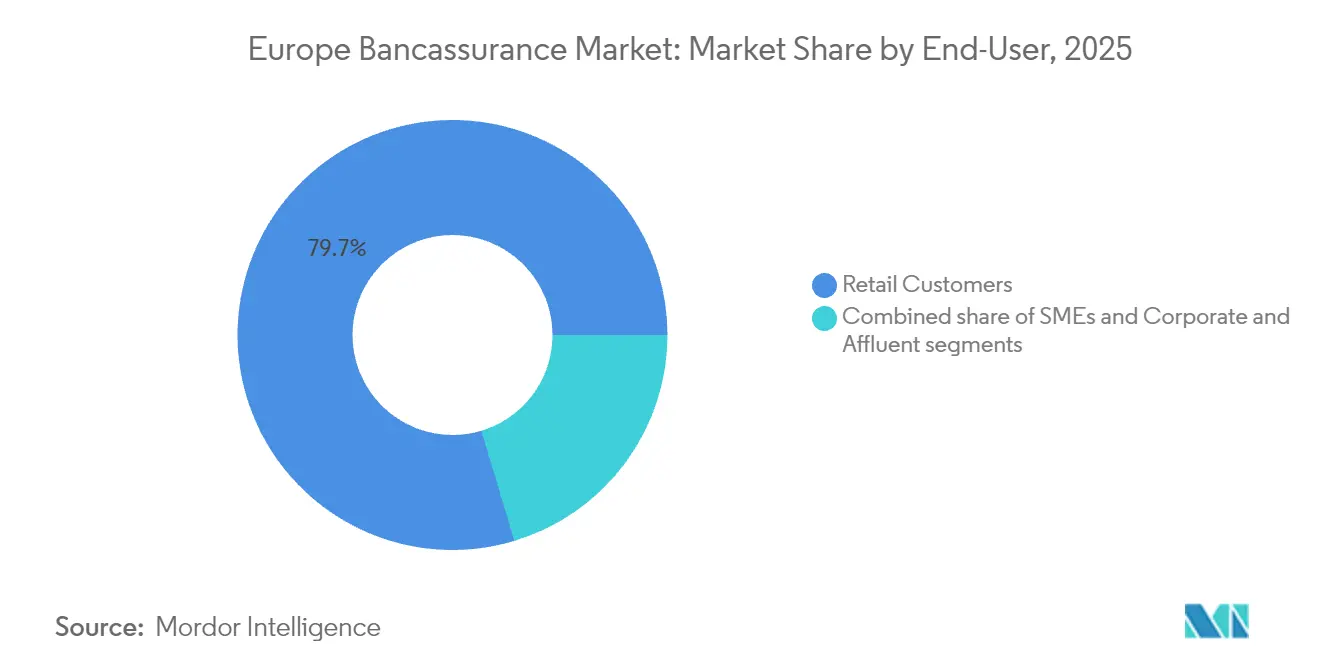
Les clients particuliers représentaient 79,65 % de la taille du marché européen de la bancassurance en 2025, reflétant une orientation historique vers les consommateurs. Les PME, bien que de taille plus modeste à l'heure actuelle, sont sur la bonne voie pour progresser à un TCAC de 6,85 %, les exigences réglementaires telles que la responsabilité civile professionnelle obligeant les entreprises à se protéger contre les risques opérationnels. Les banques qui fournissent déjà des lignes de crédit peuvent aisément associer des couvertures multirisque, responsabilité et homme-clé, améliorant ainsi la rentabilité globale de la relation. La taille du marché européen de la bancassurance pour les lignes PME devrait dépasser 62,8 milliards USD d'ici 2031 si les taux de croissance actuels se maintiennent.
Bien que les grandes entreprises et les clients aisés continuent de jouer un rôle essentiel dans les produits vie à prime unique et les produits de transfert de patrimoine, leur croissance est dépassée par celle des PME et de la clientèle aisée de masse. Cela s'explique largement par les niveaux de pénétration déjà élevés auprès des grands employeurs cotés et des particuliers fortunés, ce qui limite le potentiel de développement ultérieur. En revanche, les PME et la clientèle aisée de masse représentent des opportunités inexploitées, stimulant une croissance plus rapide dans ces catégories à mesure qu'elles adoptent davantage ces produits financiers. En outre, l'évolution des besoins financiers des PME et la sensibilisation croissante de la clientèle aisée de masse aux solutions de gestion de patrimoine contribuent à l'adoption accélérée de ces produits dans ces segments.
Note: Les parts de segment de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
En 2025, la France s'est imposée comme la force dominante sur le marché européen de la bancassurance, représentant 17,25 % du total des primes. Ce leadership est renforcé par des partenariats durables tels que Crédit Agricole/Predica et Société Générale/Sogecap. Les contrats d'assurance vie, bénéficiant d'avantages fiscaux favorables, sont au cœur de l'épargne des ménages en France, assurant des flux réguliers même en période de ralentissement économique. La forte acceptation culturelle de l'assurance vie comme outil d'épargne renforce encore la position de la France, en faisant un pilier du marché européen de la bancassurance.
L'Europe du Sud, menée par l'Italie et l'Espagne, suit de près. Ces pays récoltent les fruits de la consolidation de leurs secteurs bancaires, qui s'appuient sur les revenus de commissions pour assurer la stabilité de leurs résultats. À mesure que les ménages cherchent à se prémunir contre les incertitudes économiques, l'assurance vie et l'assurance crédit gagnent du terrain. Le marché de la bancassurance en Italie bénéficie d'un écosystème bancaire et assurantiel bien intégré, tandis que l'accent mis par l'Espagne sur la transformation numérique améliore l'engagement client et l'accessibilité des produits. L'Allemagne, bien que acteur significatif, connaît une évolution plus modérée. Ses structures bancaires régionales fragmentées et son paysage réglementaire complexe ralentissent l'expansion rapide de la bancassurance. Toutefois, avec une adoption numérique croissante et des discussions en cours sur la réforme des retraites, l'Allemagne voit un potentiel de croissance accélérée après 2026. La prise de conscience croissante de la planification de la retraite et le basculement progressif vers les plateformes numériques devraient jouer un rôle déterminant dans la configuration du paysage de la bancassurance en Allemagne.
L'Europe centrale et orientale enregistre les taux de croissance les plus rapides. La Pologne mène le groupe, avec un TCAC de 7,55 % projeté jusqu'en 2031. La hausse des revenus disponibles, un marché hypothécaire en plein essor et un déficit de couverture notable alimentent cette croissance. En 2025, le marché de la bancassurance en Pologne a enregistré des primes brutes émises de 1,54 milliard USD, soit une augmentation de 3 % par rapport à l'année précédente. Les banques axées sur le mobile sont en première ligne de l'acquisition de clients, Revolut ayant notamment enregistré 4,5 millions d'utilisateurs en Pologne et élargi ses offres pour inclure les couvertures appareils et voyages. La croissance de la région est par ailleurs soutenue par l'amélioration de la culture financière et les initiatives gouvernementales visant à promouvoir la pénétration de l'assurance.
Les Pays-Bas et les pays nordiques s'imposent comme des pôles d'innovation numérique. Les interfaces de banque ouverte (open-banking APIs) et les initiatives nationales d'identité électronique simplifient l'émission instantanée de contrats. Ces avancées favorisent une expérience client fluide, rendant les produits d'assurance plus accessibles et attractifs. Le modèle bancaire suisse, avec son accent sur la gestion de patrimoine, stimule la demande de contrats vie et de contrats en unités de compte à forte valeur ajoutée. La solide stabilité économique du pays et sa clientèle aisée constituent un environnement propice à la croissance de la bancassurance. La Belgique et le Portugal, quant à eux, bénéficient d'une croissance régulière à un chiffre moyen, grâce à des taux d'épargne des ménages stables. Ailleurs en Europe, si un mouvement collectif vers les normes prudentielles de l'UE et une promesse de modernisation économique sont observables, la progression est modérée par la fragmentation réglementaire. L'harmonisation des réglementations dans la région reste un défi, mais les efforts en cours pour combler ces disparités devraient débloquer de nouvelles opportunités de croissance à long terme.
Paysage réglementaire
La distribution de la bancassurance en Europe est principalement régie par la directive sur la distribution d'assurances (directive (UE) 2016/97, IDD), qui applique des règles de conduite des affaires aux banques et autres intermédiaires, y compris des exigences relatives à la transparence, à l'adéquation/pertinence des produits d'investissement fondés sur l'assurance (IBIP), et à la surveillance et à la gouvernance des produits (POG). L'EIOPA a renforcé cette attention portée à la distribution en mars 2026 à travers son troisième rapport sur l'application de l'IDD, qui a évalué les pratiques de marché de 2024-2025 et signalé une attention prudentielle sur les processus de vente, le regroupement de produits et les résultats pour les consommateurs à travers l'EEE.
La supervision se durcit également autour de la résilience opérationnelle et des transitions prudentielles qui affectent les groupes de bancassurance intégrés. L'EIOPA a fixé des priorités de supervision stratégique à l'échelle de l'Union pour 2026 qui incluent la mise en œuvre de DORA et les risques de durabilité, avec des domaines d'attention supplémentaires tels que la digitalisation dans la gestion des sinistres et des sujets spécifiques de calcul du SCR pour les assureurs. Par ailleurs, le cycle de révision de Solvabilité II reste une étape prudentielle clé, avec des règles mises à jour dont l'application est prévue à partir du 30 janvier 2027, façonnant la planification du capital et la gestion des risques pour les assureurs intégrés dans des modèles de distribution pilotés par les banques.
Analyse de la chaîne de valeur
La chaîne de valeur de la bancassurance relie la fabrication de produits (assureurs vie, non-vie et santé) à la distribution contrôlée par les banques (agences, banque en ligne, applications mobiles et centres de contact), soutenue par des capacités de souscription, de tarification et de gestion des polices qui se situent de plus en plus derrière des API. Les banques génèrent la demande client à travers les parcours bancaires de base (épargne, prêts hypothécaires et paiements) et la convertissent via des flux consultatifs ou intégrés, tandis que les assureurs fournissent la capacité de risque, la conception des produits, la réassurance et la gestion des sinistres. La couche opérationnelle s'étend grâce aux partenaires insurtech et aux plateformes qui offrent orchestration, intégration compatible KYC/AML, émission numérique de polices et automatisation des services adaptées aux exigences d'expérience utilisateur bancaire et de rapidité de mise sur le marché.
Les structures de partenariat évoluent vers des accords de long terme et multi-marchés qui combinent liens capitalistiques et accords de distribution, ainsi que des déploiements d'assurance intégrée qui réduisent la dépendance à l'origination en agence. Par exemple, BNP Paribas a achevé la mise en œuvre de son partenariat de bancassurance de long terme renouvelé avec Ageas en avril 2026, et ING a annoncé un partenariat stratégique avec bolttech en juin 2026 pour déployer des solutions d'assurance intégrée et de protection sur plusieurs marchés européens (initialement les Pays-Bas, l'Italie, la Pologne et la Belgique). Au niveau du groupe, la supervision couvre à la fois la gouvernance des risques bancaires et d'assurance, la Banque centrale européenne coordonnant la supervision des conglomérats financiers et travaillant avec les autorités nationales compétentes et l'EIOPA. Cela accroît l'importance de la gestion intégrée des risques, des contrôles de données et d'une gouvernance des ventes conforme sur tous les canaux.
Paysage concurrentiel
La structure du marché est modérément concentrée. Les cinq premiers acteurs — Crédit Agricole Assurances, BNP Paribas Cardif, CaixaBank / SegurCaixa Adeslas, Intesa Sanpaolo Vita et CNP Assurances — détenaient collectivement la moitié des primes de 2024. Chacun opère selon un modèle de bancassurance intégré qui sécurise une distribution en propre, génère des flux de commissions diversifiés et soutient le financement du bilan via une génération de trésorerie prévisible. Crédit Agricole, par exemple, a déclaré 45,41 milliards USD de chiffre d'affaires en assurance en 2024, soulignant l'envergure que délivre la bancassurance captive.
L'innovation numérique est le principal levier concurrentiel. D'ici 2024, 50 % des assureurs non-vie avaient déployé des modules de souscription par IA, réduisant le délai moyen de traitement des sinistres de 20 % et améliorant les ratios de sinistres jusqu'à 3 points de pourcentage. BNP Paribas Cardif s'est associé à l'accélérateur Insurtech Plug-and-Play pour sourcer des solutions d'IA pour la notation du risque médical, accélérant les cycles de développement de produits. CNP Assurances s'est concentré sur des interfaces de programmation d'applications (API) modulaires permettant à des partenaires tels que La Banque Postale d'adapter la logique de tarification à des segments de clientèle spécifiques.
Les partenariats stratégiques élargissent le paysage. Belfius s'est associé à l'assureur santé Alan et au développeur de modèles de langage Mistral AI pour développer un réseau médical assisté par IA, signalant que les bancassureurs traditionnels souhaitent maîtriser les écosystèmes du bien-être plutôt que de simplement souscrire des risques. Dans le même temps, des spécialistes de l'assurance intégrée tels que Wefox et Element courtisent les néobanques et les plateformes de commerce électronique, menaçant la désintermédiation. Les acteurs établis répondent en ouvrant des laboratoires d'innovation, en investissant dans des fonds de capital-risque et en acquérant sélectivement des souscripteurs de niche pour renforcer leurs capacités.
Principaux acteurs du secteur européen de la bancassurance
Crédit Agricole Assurances
BNP Paribas Cardif
CaixaBank / SegurCaixa Adeslas
Intesa Sanpaolo Vita
CNP Assurances
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace se libère autour des couvertures vie, protection et non-vie complémentaires distribuées numériquement, qui peuvent être intégrées dans les parcours bancaires quotidiens, là où les banques contrôlent déjà des points de contact à haute fréquence et un accès à identité vérifiée. Alors que la vente se déplace d'une origination fortement centrée sur les agences vers une distribution pilotée par applications, les banques opérationnalisent cela à travers des partenariats de plateforme et une intégration basée sur des API, comme le montre le choix par ING de bolttech en juin 2026 pour déployer des solutions d'assurance intégrée et de protection dans plusieurs pays européens. Cette approche favorise une itération plus rapide des produits et un déploiement transfrontalier pour les banques qui souhaitent s'étendre au-delà des assureurs captifs, tout en clarifiant le rôle des souscripteurs spécialisés et des facilitateurs d'écosystème dans la configuration des produits, la gestion des services et l'automatisation des sinistres.
Un second domaine d'opportunité concerne la reconfiguration de l'économie des partenariats et de la gouvernance, où banques et assureurs utilisent l'exclusivité de longue durée et des participations minoritaires pour sécuriser la certitude de distribution sans pleine propriété. BNP Paribas a achevé la cession de sa participation de 25 % dans AG Insurance à Ageas et renouvelé un partenariat de bancassurance de long terme en avril 2026, et National Bank of Greece a signé un protocole d'accord en mai 2026 pour acquérir 30 % d'Allianz European Reliance, accompagné d'un partenariat de bancassurance exclusif de 10 ans. Dans le même temps, la barre de conformité relative au regroupement de produits, à la transparence des incitations et à la qualité des conseils s'élève, et le rapport d'application de l'IDD de l'EIOPA de mars 2026 pointe des faiblesses dans les pratiques. Cela accroît la demande pour des cadres POG auditables, une documentation sur le rapport qualité-prix et des parcours de vente numériques transparents pour les banques et les assureurs qui étendent la distribution intégrée et assistée par l'IA.
Développements récents du secteur
- Juillet 2026 : CaixaBank a lancé un nouveau produit d'assurance pour animaux de compagnie axé sur la couverture des frais vétérinaires, élargissant sa proposition non-vie en bancassurance. Le produit favorise une vente croisée et une fidélisation plus larges en ajoutant une couverture à haute fréquence et commercialisable numériquement, pouvant être distribuée via l'interface bancaire omnicanale de CaixaBank.
- Juin 2026 : BNP Paribas Cardif a acquis une participation supplémentaire de 19 % dans BCC Vita, portant sa participation à 70 %, et a prolongé son partenariat d'assurance vie avec BCC Iccrea Group en Italie jusqu'en 2039. Un contrôle accru combiné à un accord de distribution de longue durée renforce l'accès de Cardif aux flux vie pilotés par les banques sur un vaste marché européen.
- Novembre 2024 : AXA Suisse a introduit addProtect, une suite de bancassurance numérique construite sur la plateforme d'Additiv. Le lancement a accéléré l'émission numérique de polices et la configuration modulaire des produits pour les partenaires bancaires, renforçant le passage vers une distribution activée par plateforme dans la bancassurance européenne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les produits d'assurance sourcés, conseillés ou vendus par le biais des banques et de leurs canaux en Europe, y compris les polices arrangées via les agences bancaires et les points de contact bancaires numériques. La valeur est mesurée comme le marché de la bancassurance en USD pour la région sur la base d'une activité rapportée et modélisée.
Exclusions de périmètre : L'assurance autonome vendue uniquement par des courtiers, agents ou canaux directs aux consommateurs (sans distribution liée aux banques) est exclue.
Aperçu de la segmentation
- Par type d'assurance
- Assurance vie
- Assurance non-vie
- Assurance santé
- Par canal de distribution
- Agence bancaire
- Banque numérique / en ligne
- Applications bancaires mobiles
- Centre de contact / téléphone
- Affinité et intégration (FinTech / commerce de détail)
- Par utilisateur final
- Clients particuliers
- Petites et moyennes entreprises (PME)
- Entreprises et clientèle aisée
- Par pays
- France
- Italie
- Espagne
- Allemagne
- Royaume-Uni
- Portugal
- Belgique
- Pologne
- Pays-Bas
- Suisse
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier la manière dont la bancassurance est suivie à travers l'Europe et quels indicateurs bancaires et d'assurance peuvent servir d'ancrages stables. Nous nous appuyons principalement sur des sources publiques telles que les publications et statistiques de l'EIOPA, les indicateurs bancaires de la Banque centrale européenne, les séries macroéconomiques d'Eurostat, les publications des banques centrales nationales et les tableaux de bord des associations nationales d'assurance lorsqu'ils sont disponibles.
À partir de là, les rapports annuels d'entreprises, les dépôts réglementaires, les présentations aux investisseurs et la couverture presse fiable sont utilisés pour comprendre le mix des canaux de distribution, l'orientation produit et les évolutions des partenariats de bancassurance. Pour les vérifications croisées, nous nous référons également à des abonnements payants approuvés pour les données financières et l'intelligence d'entreprise, l'actualité et les données financières, ainsi qu'aux bases de données de brevets lorsque des précisions sur les tendances de facilitation des produits et de la distribution sont nécessaires. Ces sources documentaires ne sont fournies qu'à titre illustratif, et de nombreuses autres références publiques et payantes sont utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour mettre à l'épreuve ce que les sources documentaires ne peuvent pas bien expliquer, en particulier la répartition entre les ventes en agence bancaire et l'origination numérique ou en ligne, ainsi que le rythme de l'évolution du mix produit entre vie, non-vie et santé. Nous échangeons avec un ensemble de responsables de la distribution bancaire, d'équipes de partenariat d'assurance et de chefs de produits à travers les principaux marchés européens, puis nous revérifions les hypothèses lorsque les données évoluent de manière significative (par exemple, des changements dans les règles de capital ou des mouvements de taux marqués).
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Direction générale : 13 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 22 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le modèle central est construit selon une approche descendante où les signaux d'activité bancaire et d'assurance sont reconstitués en un pool de demande de bancassurance pour l'Europe, puis répartis entre les types d'assurance et les canaux. Pour garder les totaux réalistes, les résultats sont corroborés par des approximations ascendantes sélectives, telles que des indicateurs de primes et de frais échantillonnés à partir de divulgations publiques, des vérifications du mix des canaux, et quelques contrôles de cohérence de prix et de volumes lorsque les divulgations le permettent.
Les principaux intrants qui façonnent le modèle incluent la pénétration de la bancassurance par ligne de produit, le mix entre activité vie, non-vie et santé, la part des ventes réalisées via les agences bancaires par rapport à la banque numérique, les évolutions des taux d'intérêt et des comportements d'épargne qui affectent la demande de protection et de vie, ainsi que les tendances de la base de clients bancaires au niveau national. Lorsque les détails ascendants manquent sur des marchés plus petits, nous utilisons des ratios proxy issus de pays similaires, puis les ajustons à l'aide des retours d'entretiens afin que le modèle ne surestime pas l'activité de longue traîne.
Pour les prévisions, une analyse de scénarios est utilisée avec un cas de base qui suit les signaux macroéconomiques et de demande d'assurance, puis des bandes de sensibilité sont créées autour de la migration des canaux et des changements de mix produit. Les hypothèses sont actualisées avec des apports d'experts afin que la trajectoire future reflète la manière dont les banques et les assureurs planifient réellement les priorités de distribution et de souscription.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant les résultats du modèle avec des indicateurs indépendants, tels que l'orientation du marché de l'assurance, les métriques des clients bancaires et les évolutions publiquement visibles de l'usage des canaux. Les valeurs aberrantes sont examinées au niveau des pays et des produits, puis les facteurs déterminants sont revérifiés afin qu'un point de donnée ponctuel ne fausse pas le total.
Un second analyste examine les hypothèses clés, le traitement des unités et la cohérence des devises avant validation finale, et des appels de suivi sont déclenchés lorsque l'écart par rapport aux signaux externes est significatif. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent, tels que des changements réglementaires majeurs ou des redéfinitions majeures de partenariats de bancassurance. Avant livraison, nous effectuons une nouvelle passe sur l'ensemble de données afin que les clients reçoivent la vision la plus actuelle disponible à ce moment-là.
Taille du marché européen de la bancassurance selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de voir des valeurs publiées différentes pour la bancassurance en Europe car le périmètre de ce qui est comptabilisé n'est pas toujours le même. Des différences apparaissent lorsqu'une étude traite le marché comme des primes et une autre comme une valeur totale des polices, et également lorsque les règles de canal relatives aux ventes pilotées par les banques sont appliquées différemment.
En suivant les règles d'inclusion au niveau des canaux et en actualisant les intrants par pays à chaque cycle, Mordor Intelligence maintient le total européen lié à une activité de bancassurance réellement originée ou distribuée par les banques, plutôt que d'être gonflé par des ventes d'assurance adjacentes qui ne touchent que faiblement le secteur bancaire. Des écarts peuvent également provenir de l'année de base utilisée, du traitement de la santé dans le périmètre produit, et du calendrier de conversion des devises lorsque les données de marché locales sont intégrées en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 656,25 milliards USD (2025) | |
| Éditeur sectoriel A | 675,25 milliards USD (2025) | Utilise un panier de pays plus large et une répartition produit plus simple qui peut inclure des partenariats de type bancassurance, ce qui peut augmenter les totaux lorsque le lien bancaire n'est pas strictement appliqué au niveau du canal. |
| Bulletin sectoriel B | 651,65 milliards USD (2024) | S'ancre sur une année de base différente et peut mélanger des estimations 2024 avec des hypothèses prospectives qui ne sont pas entièrement réconciliées avec la migration des canaux au niveau national, ce qui peut déplacer le point de départ vers le haut ou le bas. |
Sur les trois valeurs, l'écart s'explique principalement par les limites du périmètre, le choix de l'année de base et la manière dont le lien avec le canal est appliqué dans la logique de comptage. Lorsque ces éléments sont clairement énoncés et vérifiés par rapport à des signaux bancaires et d'assurance observables, la taille du marché devient plus facile à reproduire et à utiliser dans les décisions de planification.


Principales questions traitées dans le rapport
Quelle est la taille actuelle du marché européen de la bancassurance ?
Le marché a généré 685,84 milliards USD en 2026 et devrait atteindre 855,18 milliards USD d'ici 2031.
Quelle ligne d'assurance connaît la croissance la plus rapide dans la bancassurance européenne ?
L'assurance santé est en tête de la croissance avec un TCAC prévu de 6,52 % jusqu'en 2031, en raison du vieillissement démographique et de la demande de soins de santé privés.
Quelle est l'importance des applications mobiles pour la distribution de la bancassurance ?
Les applications mobiles sont le canal en croissance la plus rapide, avec un TCAC attendu de 8,10 % et une érosion progressive de la part des agences, actuellement à 67,75 %.
Quel pays devrait connaître l'expansion la plus rapide ?
La Pologne devrait afficher un TCAC de 7,55 %, la hausse des revenus et l'adoption du numérique stimulant la pénétration de l'assurance.
Qui sont les principaux acteurs du marché européen de la bancassurance ?
Crédit Agricole Assurances, BNP Paribas Cardif et CNP Assurances détiennent collectivement un peu plus de 35,1 % des primes émises, en s'appuyant sur des partenariats bancaires exclusifs.
Quel est le principal défi auquel font face les bancassureurs européens ?
La fragmentation réglementaire entre les États membres de l'UE et la concurrence des écosystèmes des grandes entreprises technologiques (BigTech) limitent la mise à l'échelle transfrontalière fluide et exigent une innovation numérique rapide pour défendre les parts de marché.
Dernière mise à jour de la page le:


