
Taille et part du marché des pompes axiales et à flux mixte
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
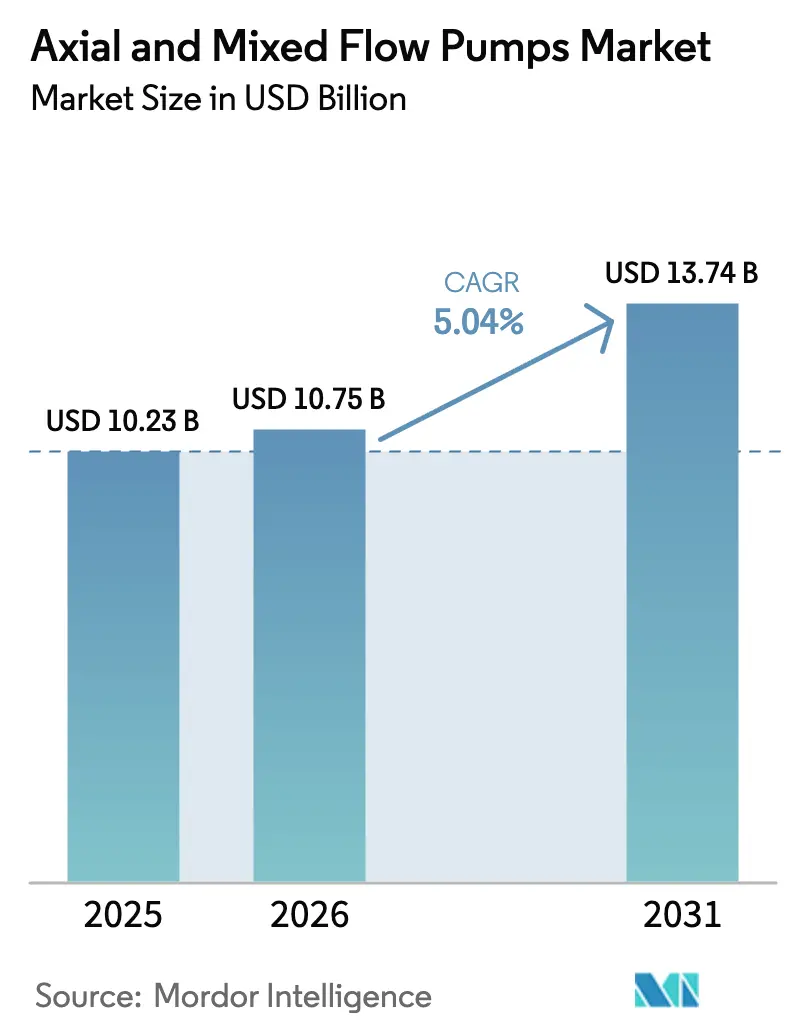
| Taille du Marché (2026) | 10.75 Milliards de dollars |
| Taille du Marché (2031) | 13.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes axiales et à flux mixte par Mordor Intelligence
La taille du marché des pompes axiales et à flux mixte en 2026 est estimée à 10,75 milliards USD, en hausse par rapport à la valeur 2025 de 10,23 milliards USD, avec des projections pour 2031 s'établissant à 13,74 milliards USD, soit une croissance à un CAGR de 5,04 % sur la période 2026-2031. Cette trajectoire reflète l'accélération des modernisations des réseaux d'eau et d'eaux usées, des circuits de refroidissement des centrales électriques et des stations de surpression des oléoducs, tant dans les économies matures qu'émergentes. Le positionnement concurrentiel repose de plus en plus sur la technologie à vitesse variable, qui réduit les coûts d'exploitation sur la durée de vie, tandis que les plateformes de surveillance numérique aident les services publics à limiter les arrêts non planifiés. L'urbanisation rapide en Asie-Pacifique amplifie les dépenses de protection contre les inondations, tandis que les opérateurs nord-américains investissent dans la modernisation des corridors de pétrole brut soumis à des normes de fiabilité plus strictes. Le risque de chaîne d'approvisionnement pour les composants en alliages à haute teneur reste un point de vigilance, mais les fabricants compensent partiellement la volatilité des prix par l'intégration en amont et l'approvisionnement régionalisé.
Principaux enseignements du rapport
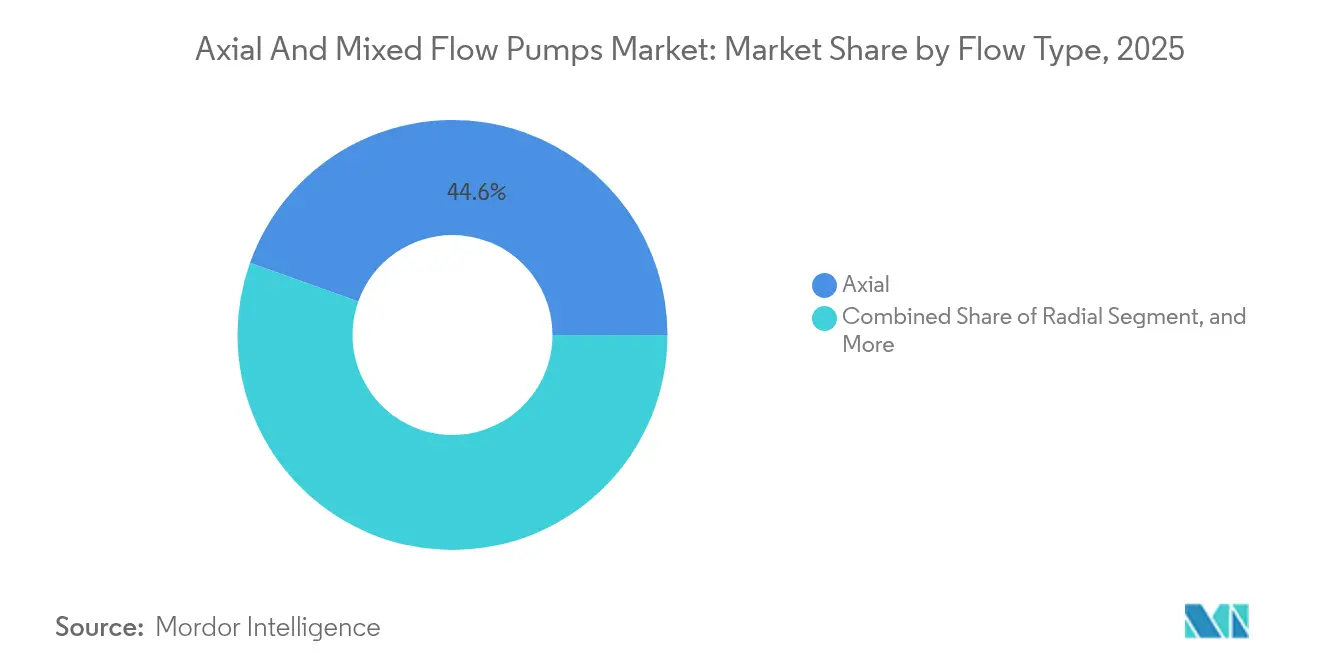
- Par type de débit, les pompes à flux mixte devraient progresser à un CAGR de 6,78 % jusqu'en 2031, tandis que les configurations à flux axial devraient conserver une part de revenus de 44,55 % en 2025.
- Par nombre d'étages, les unités multi-étagées ont enregistré le CAGR le plus rapide, à 6,9 %, tandis que les modèles mono-étagés représentaient 60,74 % de la demande en 2025.
- Par orientation d'installation, les configurations verticales ont capté 69,12 % des ventes en 2025, tandis que les systèmes horizontaux ont progressé à un CAGR de 5,96 %.
- Par secteur d'utilisation final, la production d'énergie a enregistré un CAGR de 5,28 %, tandis que l'eau et les eaux usées représentaient 33,12 % de la consommation en 2025.
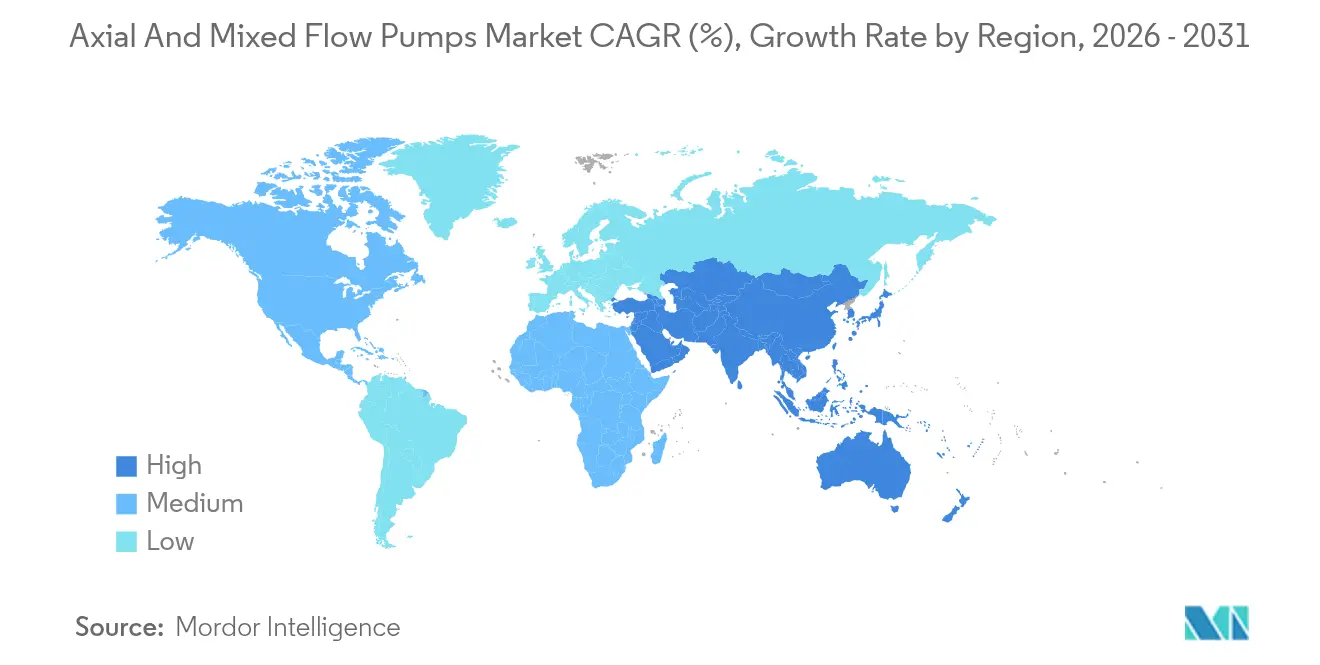
- Par géographie, la région Asie-Pacifique a représenté 43,52 % des revenus en 2025 et affiche la trajectoire de CAGR la plus élevée, à 5,78 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des infrastructures municipales d'eau et d'eaux usées | +1.8% | Mondial, gains précoces en Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Investissements croissants dans les projets intermédiaires pétroliers et gaziers | +1.2% | Amérique du Nord et Moyen-Orient en cœur, extension vers l'Amérique du Sud | Court terme (≤ 2 ans) |
| Accélération des programmes de contrôle des inondations urbaines et d'irrigation | +1.0% | Asie-Pacifique en cœur, extension vers l'Afrique | Moyen terme (2 à 4 ans) |
| Adoption de pompes axiales à variateur de vitesse pour les convertisseurs d'énergie houlomotrice | +0.4% | Régions côtières mondiales, gains précoces en Europe et en Australie | Long terme (≥ 4 ans) |
| Demande croissante de systèmes de pompes à chaleur alimentées par l'eau de mer | +0.3% | Villes côtières mondiales, concentrées en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Essor des stations de pompage modulaires pour les circuits de refroidissement liquide des centres de données | +0.4% | Mondial, gains précoces en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion des infrastructures municipales d'eau et d'eaux usées
Les dépenses consacrées à la modernisation de l'approvisionnement en eau et des équipements de traitement augmentent à mesure que les canalisations et installations vieillissantes atteignent la fin de leur durée de vie, tandis que les pays émergents développent leurs capacités pour soutenir des populations urbaines en croissance. Des projets tels que l'extension du programme NEWater de Singapour s'appuient sur des pompes axiales à grand diamètre pour gérer efficacement les prises d'eau de mer à haut débit.[1]Organisation internationale de normalisation, "ISO 14046 Management environnemental — Empreinte eau," iso.org Les variateurs de vitesse réduisent la consommation d'énergie de 15 à 25 %, un avantage décisif pour les services publics soumis à des obligations de réduction des émissions de carbone. Les aides publiques dépassant 200 milliards USD en Asie-Pacifique en 2024 se traduisent directement par des pipelines d'appels d'offres pour des unités à haute capacité. Les fabricants capables de proposer des ensembles groupant pompes, moteurs et plateformes de surveillance numérique sont les mieux positionnés pour capter des commandes récurrentes à mesure que les services publics adoptent des contrats de service sur cycle de vie.
Investissements croissants dans les projets intermédiaires pétroliers et gaziers
Les opérateurs nord-américains ont investi 15 milliards USD en 2024 dans des modernisations de pipelines, aboutissant à l'expansion Trans Mountain d'une valeur de 34 milliards USD, qui a spécifié des stations de pompage axial conçues pour une utilisation en terrain montagneux. La conformité à la norme API 610 incite les acheteurs à opter pour des conceptions robustes maintenant un temps moyen entre pannes supérieur à 60 000 heures.[2]Institut américain du pétrole, "Norme API 610," api.org Les programmes de schiste en Amérique latine, illustrés par Vaca Muerta en Argentine, nécessitent des systèmes de pompage similaires pour acheminer 500 000 barils par jour. Les objectifs élevés de débit et de disponibilité continuent de favoriser les configurations axiales par rapport aux alternatives centrifuges dans ces liaisons intermédiaires.
Accélération des programmes de contrôle des inondations urbaines et d'irrigation en Asie-Pacifique
L'intensification des épisodes de précipitations stimule les programmes de drainage des mégapoles, qui comprennent des stations équipées de pompes axiales dimensionnées pour plus de 200 m³/s, comme en témoignent les tunnels souterrains de protection contre les inondations de Tokyo.[3]Gouvernement métropolitain de Tokyo, "Contrôle des inondations à Tokyo," metro.tokyo.lg.jp Le programme Jal Jeevan Mission de l'Inde alloue 50 milliards USD à l'approvisionnement en eau rural, favorisant l'adoption des pompes à flux mixte dans la réhabilitation des canaux. Les gouvernements associent les modernisations matérielles à la télémétrie IoT, qui module la vitesse des pompes en temps réel, réduisant la consommation d'énergie pendant les saisons sèches et prévenant les débordements lors des tempêtes.
Adoption de pompes axiales à variateur de vitesse pour les convertisseurs d'énergie houlomotrice
Des installations de démonstration en Écosse et en Australie utilisent des pompes axiales pour réguler le mouvement de l'eau de mer dans des dispositifs à colonne d'eau oscillante, améliorant ainsi l'efficacité de conversion pour différentes hauteurs de vague. Les directives IEC 62600 recommandent des alliages résistants à la corrosion et des paliers magnétiques, qui réduisent les interventions de maintenance dans des environnements marins difficiles. Bien que de niche aujourd'hui, les installations cumulées le long des côtes européennes et Asie-Pacifique témoignent d'une demande à long terme émergente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Limitations de performance avec les fluides à haute viscosité | -0.8% | Mondial, concentré dans les produits chimiques et pharmaceutiques | Court terme (≤ 2 ans) |
| Prévalence croissante de conceptions alternatives de pompes à hélice en ligne | -0.6% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Perturbations de la chaîne d'approvisionnement pour les composants en acier inoxydable à haute teneur en alliage | -0.4% | Mondial, concentré dans les pôles de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations croissantes sur l'efficacité énergétique augmentant les coûts de conformité | -0.3% | Europe et Amérique du Nord en cœur, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limitations de performance avec les fluides à haute viscosité
Lorsque la viscosité dépasse 100 cP, les pompes axiales et à flux mixte perdent jusqu'à 30 % de leur rendement, ce qui incite les producteurs chimiques à opter pour des modèles centrifuges à entraînement magnétique qui maintiennent le débit sur une plage plus large de propriétés de fluide. Les usines pharmaceutiques soumises aux codes de nettoyage FDA Part 11 s'éloignent davantage des conceptions axiales en raison des complexités de désinfection. Jusqu'à ce que de nouvelles géométries de roue ou technologies d'entraînement inversent les pénalités de rendement, la pénétration dans les secteurs à fluides visqueux restera en retrait des marchés de l'eau et de l'énergie.
Prévalence croissante de conceptions alternatives de pompes à hélice en ligne
Les pompes à hélice en ligne réduisent l'empreinte et les coûts de génie civil de 20 à 40 %, ce qui les rend attractives pour les rénovations où la construction de puisards profonds est impraticable. Les services publics européens pionniers de ces systèmes soulignent la facilité de maintenance en surface et la rapidité d'installation. Les fabricants d'équipements axiaux et à flux mixte doivent donc défendre leur part en associant les gains de rendement à des contrats de service sur cycle de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de débit :
le flux mixte stimule l'innovationLa taille du marché des pompes axiales et à flux mixte pour les configurations à flux mixte croît rapidement, les utilisateurs recherchant l'efficacité sur une gamme de hauteurs manométriques. Les produits à flux mixte ont enregistré un CAGR de 6,78 % jusqu'en 2031, bien que les configurations axiales contrôlaient encore 44,55 % des revenus en 2025. Les circuits d'eau de refroidissement des centrales à gaz et nucléaires optent de plus en plus pour des unités à flux mixte maintenant une stabilité hydraulique sur une plage de hauteurs manométriques de 5 m à 15 m. Les opérateurs signalent des économies d'énergie allant jusqu'à 8 % par rapport aux alternatives purement axiales lorsque les variations de charge sont fréquentes. La R&D continue sur les roues à pas variable et les corps en matériaux composites vise à réduire davantage les écarts de coûts, renforçant la trajectoire de croissance du flux mixte.
Les déploiements robustes de contrôle des inondations municipales illustrent également la migration technologique. Les nouveaux réservoirs souterrains de Tokyo ont utilisé des pompes à flux mixte pour s'adapter aux niveaux fluctuants des eaux pluviales, démontrant un débit régulier même lorsque les hauteurs d'aspiration variaient considérablement. La normalisation selon les procédures d'essai ISO 9906 renforce la confiance des acheteurs en validant les performances sur des points de fonctionnement plus larges, accélérant ainsi l'adoption du flux mixte tant dans les projets neufs que dans les rénovations.


Par nombre d'étages :
les systèmes multi-étagés gagnent en élanLes assemblages mono-étagés ont dominé la part de marché des pompes axiales et à flux mixte, représentant 60,74 % en 2025, favorisés par leur simplicité dans les applications de traitement de l'eau à faible hauteur manométrique et d'irrigation. Pourtant, les gammes multi-étagées se sont développées à un CAGR de 6,9 %, portées par des exigences de hauteur manométrique croissantes dans les centrales nucléaires qui visent désormais des pressions de refoulement de 50 à 100 m. Les conceptions multi-étagées ancrent également les stations de surpression des oléoducs, où les changements d'altitude mettent à l'épreuve les limites des conceptions mono-étagées. Les fabricants atténuent les coûts d'investissement plus élevés en modularisant les corps, permettant aux opérateurs d'ajouter des étages au fur et à mesure de la croissance de la demande sans avoir à réinstaller des unités entières.
Le projet Trans Mountain a intégré des pompes axiales multi-étagées dans ses stations intermédiaires pour compenser les cols de montagne, démontrant une économie favorable sur le cycle de vie dans des cycles de service au pétrole lourd. L'analyse prédictive, combinée à des capteurs de pression, alerte les techniciens sur la dérive de déséquilibre d'étage avant que la vibration ne s'intensifie, soutenant des objectifs de disponibilité plus élevés dans les corridors énergétiques critiques.
Par orientation d'installation :
la domination verticale se poursuitLes pompes verticales représentaient 69,12 % des ventes en 2025, grâce à leur faible encombrement adapté aux chambres municipales exiguës. L'immersion des moteurs sous l'eau réduit le bruit aérien et libère de la surface pour d'autres équipements de traitement. Néanmoins, les configurations horizontales ont progressé à un CAGR de 5,96 %, les campus industriels préférant un accès en surface pour des cycles d'inspection plus rapides. Les centres de données déployant des circuits de refroidissement liquide illustrent cette tendance ; les skids montés horizontalement se rétractent pour la maintenance sans perturber les salles de serveurs.
Les oléoducs reflètent cette tendance ; les stations de surpression montées en surface le long des routes désertiques simplifient la maintenance et minimisent les risques liés aux espaces confinés. Les travaux de dessalement NEOM en Arabie Saoudite ont spécifié des pompes axiales horizontales pour des blocs d'usine modulaires, où des grues soulèvent des assemblages de skids entiers pour révision. La législation en matière de sécurité au travail encourage également les propriétaires à adopter des configurations à plat lorsque l'entrée des travailleurs dans des puisards profonds et humides est évitable.
Par matériau de construction :
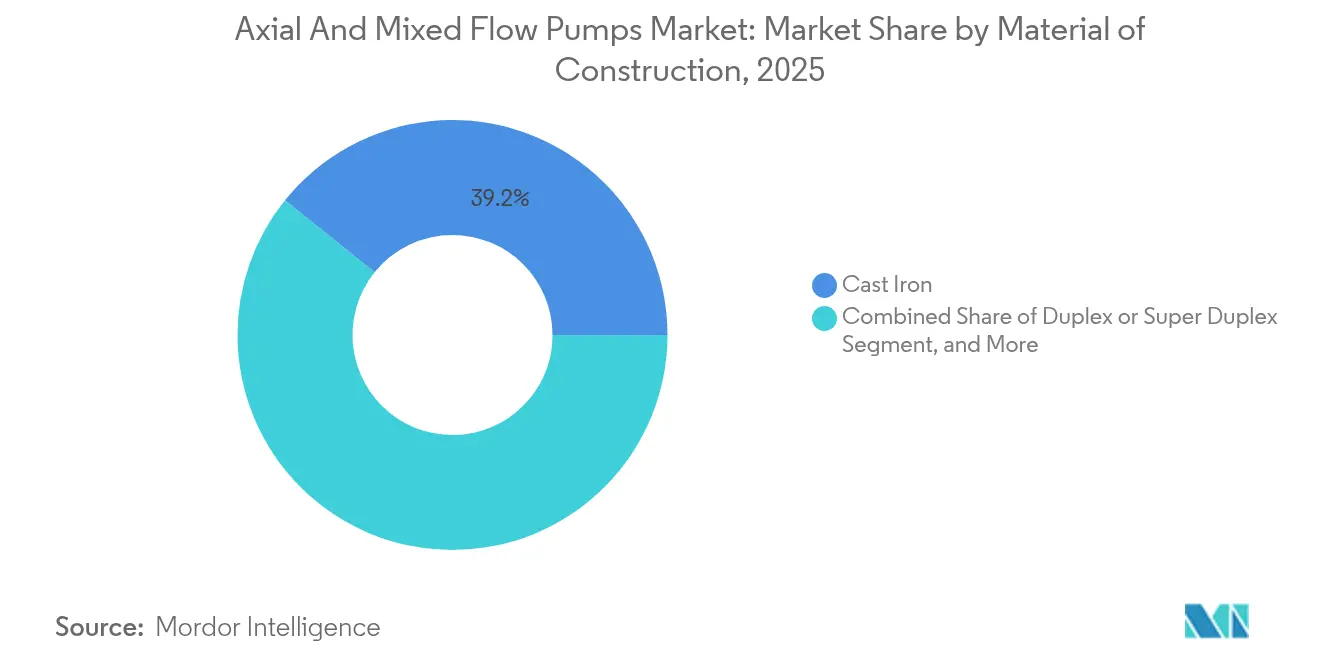
l'acier inoxydable gagne du terrainLes corps en fonte ont conservé 39,22 % du volume 2025 pour des raisons de coût dans les services en eau douce, tandis que les grades en acier inoxydable ont progressé à un CAGR de 5,59 % avec la généralisation des applications en eau de mer et des services industriels corrosifs. La taille du marché des pompes axiales et à flux mixte pour les pompes en acier inoxydable duplex a bénéficié des investissements pétroliers offshore et de dessalement exigeant des alliages à 25 % de chrome pour limiter la corrosion par piqûres. Les fluctuations du prix du nickel ont augmenté le coût de l'acier 316L de 25 % en 2024, mais les opérateurs ont toléré les surcoûts, les dépenses de remplacement dépassant 1 million USD par arrêt non planifié.
Les équipementiers répondent en multipliant les sources d'approvisionnement en billettes et en usinage à proximité des marchés finaux pour amortir les perturbations logistiques. Certains expérimentent également des chemises en céramique dans les prises d'eau de rivière à forte teneur en sable pour réduire l'abrasion, élargissant ainsi la palette de matériaux au-delà de la métallurgie ferreuse classique.
Par secteur d'utilisation final :
la production d'énergie s'accélèreLes projets d'eau et d'eaux usées ont capté 33,12 % de la demande en 2025 et restent le groupe de clients principal ; cependant, la production d'énergie se positionne comme le segment à la croissance la plus rapide, avec un CAGR de 5,28 %. Les services publics modernisant leurs parcs nucléaires adoptent des pompes axiales à eau de refroidissement capables de déplacer plus de 100 000 m³/h en continu. Les réseaux à forte proportion d'énergies renouvelables font écho à ce besoin de contrôle de débit flexible dans l'hydroélectricité par pompage-turbinage et les circuits de stockage thermique solaire. Pendant ce temps, les usines chimiques continuent de réorienter les flux visqueux vers des conceptions centrifuges, modérant leur contribution à la croissance.
Les projets de construction en Asie du Sud-Est utilisent des groupes de pompage axial de drainage temporaire pour accélérer l'excavation des sous-sols pendant les mois de mousson. Les opérateurs miniers spécifient des corps duplex et des roues à surface durcie pour traiter les eaux de résidus abrasifs, représentant un créneau techniquement exigeant qui récompense les fournisseurs spécialisés.
Analyse géographique
Marché des Pompes Axiales et à Flux Mixte en Asie-Pacifique
La région Asie-Pacifique a conservé 43,52 % des dépenses de 2025 et progresse à un CAGR de 5,78 % alors que les mégapoles renforcent la protection contre les inondations, que les districts ruraux étendent leurs réseaux d'eau potable et que les corridors industriels équipent les mégaprojets énergétiques. La Chine a réservé 50 milliards USD pour des tunnels de drainage intégrant des ensembles axiaux à haute capacité, tandis que la mission Jal Jeevan de l'Inde achemine des commandes de pompes vers plus de 2 000 entrepreneurs régionaux. Les nations d'Asie du Sud-Est, menées par le Vietnam et les Philippines, ont obtenu des financements multilatéraux qui associent des variateurs de vitesse à une télémétrie intelligente afin d'atteindre les objectifs d'efficacité énergétique.
Marché des Pompes Axiales et à Flux Mixte dans les Amériques et en EMEA
L'Amérique du Nord détient une part bien établie grâce aux rénovations d'oléoducs et aux réhabilitations municipales qui répondent au vieillissement des infrastructures. La part de marché des pompes axiales et à flux mixte dans cette région bénéficie de constructions conformes aux normes API, exigées par les opérateurs d'oléoducs cotés en bourse qui ne peuvent se permettre de risquer des pénalités environnementales. Les services publics d'eau aux États-Unis font face à 625 milliards USD de remplacements en capital sur deux décennies, garantissant un flux de commandes récurrent même lorsque les cycles de financement fédéral fluctuent. L'Europe accorde la priorité à l'efficacité énergétique et aux budgets carbone. Les services publics adoptent des moteurs IE5, associés à des jumeaux numériques qui simulent des scénarios d'inondation avant l'installation matérielle, une pratique renforcée par les règles de la taxonomie de l'UE. Les villes côtières, de l'Espagne au Danemark, expérimentent des pompes à chaleur à source d'eau de mer, chacune nécessitant des unités axiales résistantes à la corrosion. Par ailleurs, la demande au Moyen-Orient et en Afrique s'intensifie grâce aux expansions dans le dessalement et la pétrochimie, avec des mégaprojets tels que NEOM validant l'utilisation de matériaux duplex inoxydables haut de gamme. L'Amérique du Sud, bien que plus modeste, connaît une croissance régulière portée par les développements miniers et les projets de GNL terrestre qui s'appuient sur des pompes de surpression axiales pour transporter l'eau de process sur des terrains difficiles.

Paysage réglementaire
La normalisation et les spécifications de projet façonnent les achats de pompes axiales et à flux mixte dans les principaux segments d'utilisateurs finaux tels que l'eau municipale, la lutte contre les inondations, le refroidissement énergétique et les infrastructures midstream. En Amérique du Nord, le Hydraulic Institute (HI) fixe les attentes en matière de conception et d'application via les directives ANSI/HI (notamment les tests ANSI/HI 14.3 et HI 11.6), tandis que les projets financés par le gouvernement américain font couramment référence aux Unified Facilities Guide Specifications (UFGS) 35 45 02.00 10 pour les exigences relatives aux pompes submersibles axiales et à flux mixte, créant une voie d'accès aux appels d'offres de travaux publics guidée par les spécifications.
En Chine, la conformité s'aligne sur des normes nationales codifiant les exigences techniques et d'essai, notamment la GB/T 13008-2010 pour les spécifications techniques des pompes à flux mixte et axial et la GB/T 9481-2021 pour les pompes axiales de petite et moyenne taille, appuyées par la GB/T 18149-2017 pour les essais de précision des performances. Ces cadres renforcent les essais de réception en usine, la documentation et la vérification répétable des performances, et ils relèvent le niveau requis en matière de capacité d'essai des fabricants d'origine, de traçabilité des matériaux et de contrôle de configuration à travers les tunnels de drainage municipaux, la réhabilitation de l'irrigation et les réseaux de refroidissement industriel.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les pièces moulées et les composants usinés (roues, arbres, bagues d'usure), les moteurs et variateurs de vitesse, les joints et roulements, l'assemblage final et les essais, ainsi que la livraison via des EPC et des distributeurs aux utilisateurs finaux tels que les services publics, les centrales électriques et les opérateurs de pipelines. La concentration de la fabrication au sein de clusters régionaux favorise un approvisionnement compétitif en coûts pour les pièces essentielles ; par exemple, le cluster de groupes motopompes de Coimbatore en Inde intègre plus de 600 unités de production ainsi que des fonderies et fournisseurs auxiliaires de soutien, permettant un approvisionnement rapide en roues, diffuseurs et arbres pour répondre à la demande OEM et du marché de l'après-vente.
Les fabricants d'origine combinent de plus en plus une fabrication centralisée des composants hydrauliques avec un assemblage, une mise en service et des centres de service localisés afin de réduire les délais et d'améliorer la disponibilité des installations critiques. Les distributeurs et partenaires de distribution restent essentiels pour le stockage des pièces de rechange, le service sur site et le respect des exigences des appels d'offres, tandis que les services de cycle de vie et la surveillance numérique renforcent les revenus récurrents, les acheteurs passant d'achats d'équipement ponctuels à des contrats pluriannuels de maintenance et de performance.
Paysage concurrentiel
Le marché des pompes axiales et à flux mixte est modérément consolidé, avec un groupe de fabricants mondiaux détenant des portefeuilles de projets notables tout en laissant de la place aux spécialistes régionaux. Les grandes entreprises regroupent hydraulique, moteurs électriques et commandes à base d'automates programmables industriels (API) en packages clés en main, relevant le seuil technique pour les nouveaux entrants. L'acquisition d'Evoqua par Xylem pour 7,5 milliards USD a élargi sa gamme de traitement et de pompage, permettant aux soumissionnaires municipaux de s'approvisionner en systèmes complets auprès d'un seul fournisseur. L'expansion de KSB pour 150 millions USD à Pune renforce la capacité domestique pour répondre aux appels d'offres d'irrigation indiens sans délais d'importation. Le contrat de 75 millions USD de Sulzer pour NEOM souligne une expertise en eaux profondes et un leadership en science des matériaux.
La rivalité technologique se concentre désormais sur les courbes d'efficacité énergétique et l'analyse prédictive. Les équipementiers intègrent des capteurs de vibration et des applications cloud qui alertent les équipes sur l'usure précoce des roulements, visant une réduction de 40 % des arrêts non planifiés. Les paliers magnétiques qui éliminent la lubrification à base d'huile gagnent du terrain pour les applications d'énergie houlomotrice et de pipelines éloignés, promettant des durées de vie de conception de 20 ans avec une maintenance minimale. Les fournisseurs de plateformes nouent également des alliances avec des contractants d'ingénierie, d'approvisionnement et de construction, assurant leur influence au stade de la spécification où les empreintes des pompes, les puissances des moteurs et les budgets de génie civil sont finalisés.
Les challengers régionaux prospèrent encore en personnalisant des packages pour des codes de niche ou en offrant un service rapide sur site. Les fournisseurs chinois, soutenus par des coentreprises avec des sociétés telles que Flowserve, livrent des unités compétitives en prix dans les corridors de pipelines de la Ceinture et la Route. Les entreprises européennes de taille intermédiaire captent les rénovations en proposant des alternatives à hélice en ligne qui s'adaptent aux arbres existants. Malgré une consolidation intensifiée, la modélisation hydraulique différenciée, le support terrain et la spécialisation en matériaux créent des voies diversifiées pour les acteurs établis comme pour les nouveaux entrants.
Leaders du secteur des pompes axiales et à flux mixte
Xylem Inc.
Franklin Electric Co., Inc.
Sulzer Ltd
Kubota Corporation
Pentair plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Pompes Axiales et à Flux Mixte
- Xylem Inc.
- Franklin Electric Co., Inc.
- Sulzer Ltd
- Kubota Corporation
- Pentair plc
- Torishima Pump Manufacturing Co., Ltd.
- Ebara Corporation
- The Weir Group PLC
- Hayward Tyler Limited
- Peerless Pump Company
- Grundfos Holding A/S
- Flowserve Corporation
- KSB SE and Co. KGaA
- ITT Inc.
- SPX FLOW, Inc.
- Tsurumi Manufacturing Co., Ltd.
- Ruhrpumpen, S.A. de C.V.
- Kirloskar Brothers Limited
- WILO SE
- Patterson Pump Company
- Zhejiang Dayuan Pumps Industrial Co., Ltd.
- Shanghai Kaiquan Pump (Group) Co., Ltd.
Lire l’analyse des entreprises de pompes axiales et à flux mixte

Opportunités de marché et perspectives d'avenir
Un espace blanc évident réside dans le cycle de mise à niveau des parcs de drainage, d'eaux usées et de déshydratation, où les exploitants privilégient la fiabilité, la sécurité et la facilité de maintenance en plus de la performance énergétique. Les lancements de produits récents renforcent cette orientation : en avril 2026, Franklin Electric a lancé la série X de pompes de drainage et d'eaux usées (FWX, FDX, FGX) en Europe, avec des moteurs à chambre sèche et une meilleure gestion thermique, visant à maintenir la continuité opérationnelle dans des cycles de service plus rudes et à ouvrir des opportunités de remplacement et de standardisation pour les stations municipales et détenues par des entrepreneurs.
Un autre domaine d'opportunité concerne les solutions packagées combinant pompes, contrôles et surveillance en systèmes maintenables pour des applications exigeantes de mouvement d'eau industriel, notamment la déshydratation minière et la gestion intégrée de l'eau. Les performances de la pompe submersible à haute pression Flygt 2450 de Xylem, avec notamment 5 500 heures de fonctionnement continu dans une mine d'or aux États-Unis, indiquent une demande soutenue pour des actifs de déshydratation à haute disponibilité, tandis que son contrat de système d'eau intégré avec Dow en Alberta (avec une mise en service opérationnelle visée pour août 2028) montre que les grands utilisateurs finaux achètent des solutions d'eau groupées plutôt que des équipements autonomes. Dans l'ensemble de ces cas d'usage, la différenciation des fabricants d'origine dépend de plus en plus de l'ingénierie applicative, de la surveillance numérique de l'état et d'une présence de service localisée réduisant les fenêtres d'arrêt et simplifiant la logistique des pièces de rechange.
Recent Industry Developments in Marché des Pompes Axiales et à Flux Mixte
- Juillet 2026 : disponibilité de la pompe centrifuge auto-amorçante automatique Godwin CD150M aux États-Unis pour les applications de déshydratation. Cette capacité renforce la position de Xylem dans les systèmes intégrés de gestion des eaux usées et de déshydratation et favorise l'adoption de solutions de pompage intelligentes et prêtes pour le terrain.
- Avril 2026 : lancement de la série X de pompes de drainage et d'eaux usées en Europe (FWX, FDX, FGX) avec moteurs à chambre sèche et double joint mécanique. Cette initiative élargit l'offre de pompes modulaires à haute efficacité de Franklin Electric sur un marché régional clé et pourrait influer sur les appels d'offres européens.
- Février 2026 : lancement des pompes multicellulaires verticales de la série NCV pour les applications civiles et industrielles en Europe. Cette initiative renforce le portefeuille de Franklin Electric pour les segments civils et industriels et soutient les projets régionaux de rénovation et de modernisation.


Marché des Pompes Axiales et à Flux Mixte Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les revenus générés par la vente de pompes à flux axial et à flux mixte, y compris les nouvelles unités de pompes et les systèmes de pompes packagés, dans des cas d'usage industriels, municipaux et d'infrastructure.
Exclusions de portée : nous excluons les services de l'après-vente, les pièces de rechange et les revenus locatifs afin que le dimensionnement reste centré sur les ventes d'équipements, et non sur les dépenses de cycle de vie ou de maintenance et exploitation.
Aperçu de la segmentation
- Par type de débit
- Axial
- Radial
- Mixte
- Par nombre d'étages
- Mono-étagé
- Multi-étagé
- Par orientation d'installation
- Vertical
- Horizontal
- Par matériau de construction
- Fonte
- Acier inoxydable
- Duplex ou super duplex
- Autre matériau de construction
- Par secteur d'utilisation final
- Pétrole et gaz
- Eau et eaux usées
- Production d'énergie
- Produits chimiques
- Alimentation et boissons
- Produits pharmaceutiques
- Métaux et mines
- Construction
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle sur les lieux d'utilisation typiques des pompes à grand débit et sur l'allure des cycles d'investissement dans les secteurs de l'eau, de l'énergie, de l'irrigation et de l'industrie lourde. Nous nous sommes appuyés sur des sources publiques et officielles telles que les séries d'utilisation de l'eau de l'USGS, l'Agence internationale de l'énergie pour les indicateurs liés à l'énergie et au refroidissement, les données du World Bank sur les infrastructures et l'accès aux services publics, les statistiques commerciales UN Comtrade pour les flux liés aux pompes, ainsi que les normes et références techniques d'organisations telles que l'ISO et le Hydraulic Institute.
Pour rendre les chiffres exploitables pour la modélisation, nous avons également examiné les rapports annuels des fabricants, les présentations aux investisseurs et les annonces de projets afin de comprendre le calendrier de la demande et l'évolution des prix. Là où les données publiques ne sont pas suffisamment granulaires pour les pompes axiales et à flux mixte spécifiquement, nous avons utilisé des abonnements payants pour les données financières et le renseignement d'entreprise, des bases de données de brevets pour l'orientation technologique, et des ensembles de données commerciales au niveau des expéditions pour des vérifications directionnelles des mouvements transfrontaliers. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la part de la demande de pompes à grand débit réellement couverte par les conceptions axiales et à flux mixte, ainsi que sur la manière dont les acheteurs spécifient les points de fonctionnement tels que le débit, la hauteur de charge et le rendement dans les services publics de l'eau, les centrales électriques, l'irrigation et les installations industrielles. Nous avons échangé avec des fabricants de pompes, des distributeurs, des participants EPC et des utilisateurs finaux dans les principales régions, puis avons utilisé ces éléments pour confirmer les taux d'adoption, les fourchettes de prix et les comportements de remplacement.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Dirigeants (CXO) : 14 % | APAC : 41 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 35 % |
| Acteurs plus petits : 21 % | Managers : 51 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement a utilisé une approche descendante et ascendante, où la demande de pompes à grand débit a d'abord été reconstruite à partir de l'activité des marchés finaux, puis recoupée avec des signaux côté fournisseurs. Sur le plan descendant, nous avons constitué un bassin de demande à l'aide d'indicateurs tels que les dépenses d'investissement dans l'eau et les eaux usées, les projets de lutte contre les inondations et de drainage, les ajouts et remises à neuf de systèmes de refroidissement de production d'énergie, et les développements d'irrigation. Nous avons ensuite traduit ces intrants en demande de pompes en utilisant le nombre typique de pompes par installation et des hypothèses de cycle de remplacement.
Ces totaux ont été corroborés par des approximations ascendantes sélectives, notamment des fourchettes de prix de produits échantillonnées correspondant à des plages de service courantes, des vérifications de canaux sur l'intensité des appels d'offres, et le contexte de revenus des fabricants actifs dans les pompes à grand débit. Là où les répartitions directes entre flux axial et flux mixte ne sont pas systématiquement divulguées, les écarts ont été traités via des clés d'allocation issues d'entretiens et des vérifications de cohérence par rapport à l'adéquation applicative, par exemple les services à faible hauteur de charge et débit élevé par rapport aux exigences de hauteur de charge supérieure. Les prévisions ont été élaborées à l'aide d'analyses de scénarios, avec des moteurs clés variés dans des fourchettes convenues avec les répondants du secteur, puis réconciliées avec les pipelines de projets attendus et l'orientation macro-économique de l'investissement.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications afin que les valeurs finales ne dépendent pas d'une seule hypothèse. Nous avons comparé les totaux du modèle à des signaux indépendants tels que la direction des mouvements commerciaux, les tendances des dépenses publiques en infrastructure et les changements de prix observés, puis avons examiné les valeurs aberrantes au niveau des pays et des usages finaux avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants affectent la demande, les prix ou les calendriers de projets. Avant la livraison, un analyste effectue une nouvelle relecture pour s'assurer que les dernières données publiques disponibles et les retours d'entretiens récents sont bien intégrés dans les chiffres finaux.
Dimensionnement du marché des pompes axiales et à flux mixte de Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les pompes axiales et à flux mixte diffèrent souvent en raison de limites de portée incohérentes, et parce que les hypothèses de prix et de remplacement sont traitées différemment selon les sources. Des différences apparaissent également lorsqu'une estimation s'appuie fortement sur les codes commerciaux, tandis qu'une autre met l'accent sur la base installée et les signaux de dépenses d'investissement de projets, ce qui peut faire évoluer la valeur du marché dans des directions opposées.
Le tableau montre un large écart principalement dû à ce qui est comptabilisé comme marché, et à la manière dont les prix de l'année en cours sont actualisés. Dans le modèle de Mordor Intelligence, seuls les revenus d'équipements de pompes liés aux conceptions axiales et à flux mixte sont comptabilisés, et les revenus des services et des pièces de rechange en sont exclus. Cela réduit le chevauchement avec les totaux plus larges de pompes et aide à éviter le double comptage dans les budgets de maintenance et d'exploitation des services publics.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,75 milliards USD (2026) | |
| Cabinet de conseil mondial A | 12,10 milliards USD (2026) | Élargit souvent la portée pour inclure des conceptions de pompes centrifuges à grand débit adjacentes et des services de systèmes packagés, et utilise une progression de PVM mixte plus élevée qui gonfle la ligne de valeur. |
| Association industrielle B | 9,30 milliards USD (2025) | S'appuie généralement sur les expéditions déclarées par les membres et les regroupements de produits standards, ce qui peut sous-estimer les volumes des non-membres et manquer les pics d'achat liés aux projets dans la lutte contre les inondations et le refroidissement énergétique. |
Dans l'ensemble, la comparaison indique que le contrôle de la portée et l'actualisation des prix sont les deux principaux facteurs de variance. En liant le marché à des signaux clairs de demande d'usage final, puis en confirmant les volumes implicites et les fourchettes de prix via des entretiens, la valeur obtenue est plus facile à retracer et à reproduire lorsque les hypothèses changent.


Questions clés traitées dans le rapport
Quelle est la taille du marché des pompes axiales et à flux mixte en 2026 ?
Le marché a atteint 10,75 milliards USD en 2026 et devrait progresser jusqu'à 13,74 milliards USD d'ici 2031.
Quelle région mène la demande actuelle de pompes axiales et à flux mixte ?
L'Asie-Pacifique détient 43,52 % des revenus mondiaux en 2025, portée par d'importants projets d'eau et de contrôle des inondations.
Quel est le segment d'utilisation final à la croissance la plus rapide pour ces pompes ?
La production d'énergie affiche le CAGR le plus élevé, à 5,28 %, car les installations nucléaires et renouvelables nécessitent des capacités de refroidissement plus importantes.
Pourquoi les pompes à flux mixte gagnent-elles en popularité ?
Les conceptions à flux mixte maintiennent une efficacité plus élevée dans des conditions de hauteur manométrique variable, les rendant idéales pour le refroidissement des centrales électriques et les systèmes de contrôle des inondations urbaines.
Quelles technologies améliorent la fiabilité des pompes ?
Les variateurs de vitesse, la maintenance prédictive basée sur l'IoT et les paliers magnétiques prolongent tous la durée de service tout en réduisant la consommation d'énergie.
Comment les réglementations sur l'efficacité énergétique influencent-elles le choix des pompes ?
Des règles d'efficacité plus strictes poussent les services publics à choisir des pompes axiales à vitesse variable répondant aux classes de moteurs IE5 et réduisant les coûts d'exploitation.
Dernière mise à jour de la page le:



