
Taille et part du marché des pompes centrifuges multi étagées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.56 Milliards de dollars |
| Taille du Marché (2031) | 9.38 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.42 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
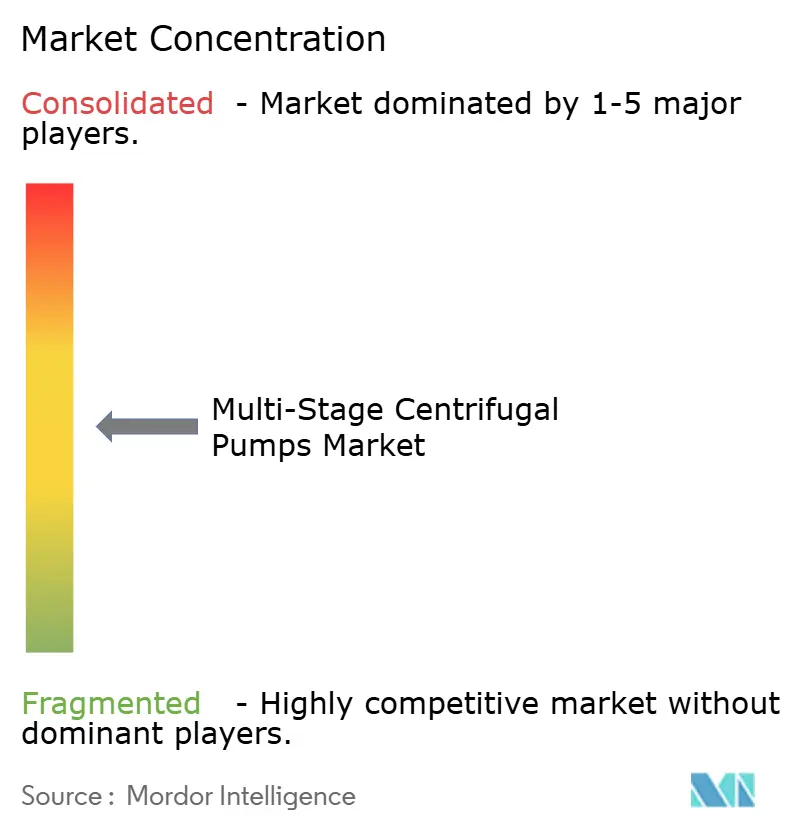
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes centrifuges multi étagées par Mordor Intelligence
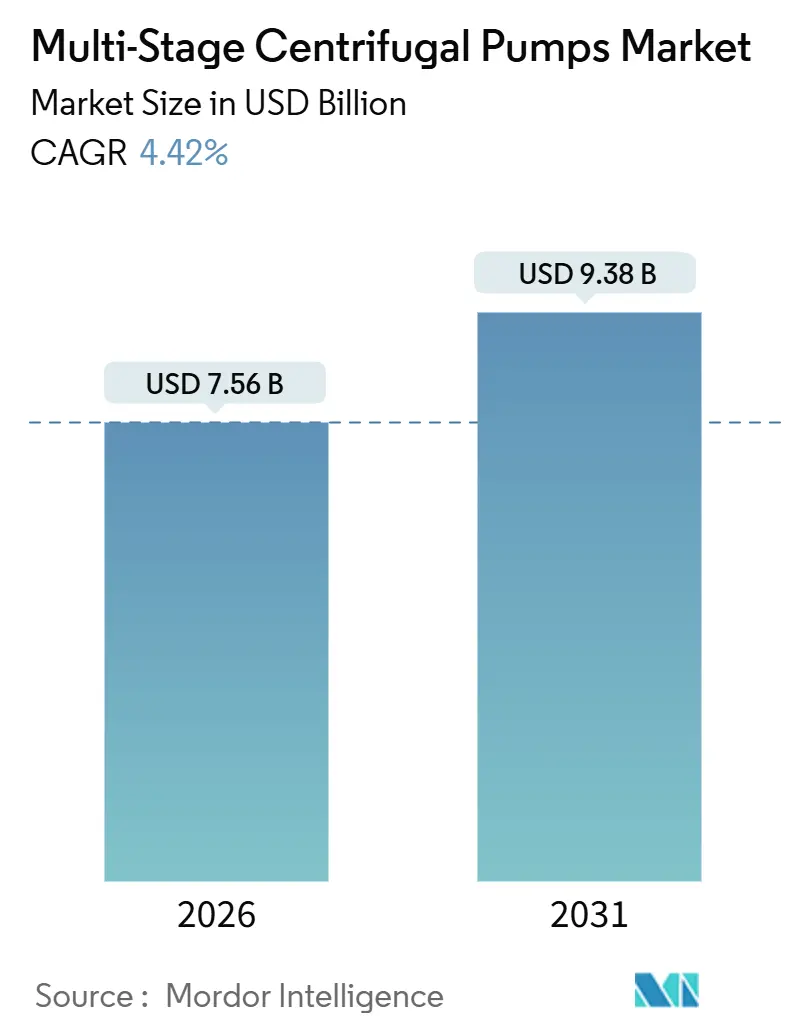
La taille du marché des pompes centrifuges multi étagées a atteint 7,56 milliards USD en 2026 et devrait progresser jusqu'à 9,38 milliards USD d'ici 2031, soit un TCAC de 4,42 % sur la période de prévision. La hausse des investissements dans les infrastructures hydrauliques, le déploiement de capacités de dessalement à grande échelle et le durcissement rapide des normes d'efficacité énergétique constituent les principaux catalyseurs de croissance. La demande est en outre renforcée par l'activité pétrolière en grande profondeur, qui favorise le pompage haute pression, ainsi que par les incitations gouvernementales soutenant les systèmes d'irrigation solaires. Les fournisseurs reconfigurent simultanément leurs portefeuilles de produits autour des aciers duplex et des modèles de service activés par l'IIoT, des démarches qui atténuent la pression sur les marges liée à la volatilité des matières premières et à la concurrence asiatique axée sur les prix. À mesure que ces tendances convergent, le marché des pompes centrifuges multi étagées devrait maintenir un équilibre entre la demande de remplacement et la demande en projets neufs dans les secteurs des services publics, de l'énergie et des industries de transformation.
Principaux points clés du rapport
- Par type, les pompes horizontales détenaient 61,0 % de la part de marché des pompes centrifuges multi étagées en 2025, tandis que les pompes verticales devraient enregistrer le TCAC le plus rapide, à 5,45 %, jusqu'en 2031.
- Par nombre d'étages, la catégorie 2-5 étages représentait 45,2 % de la taille du marché des pompes centrifuges multi étagées en 2025, tandis que les unités de plus de 10 étages devraient se développer à un TCAC de 5,21 % entre 2026 et 2031.
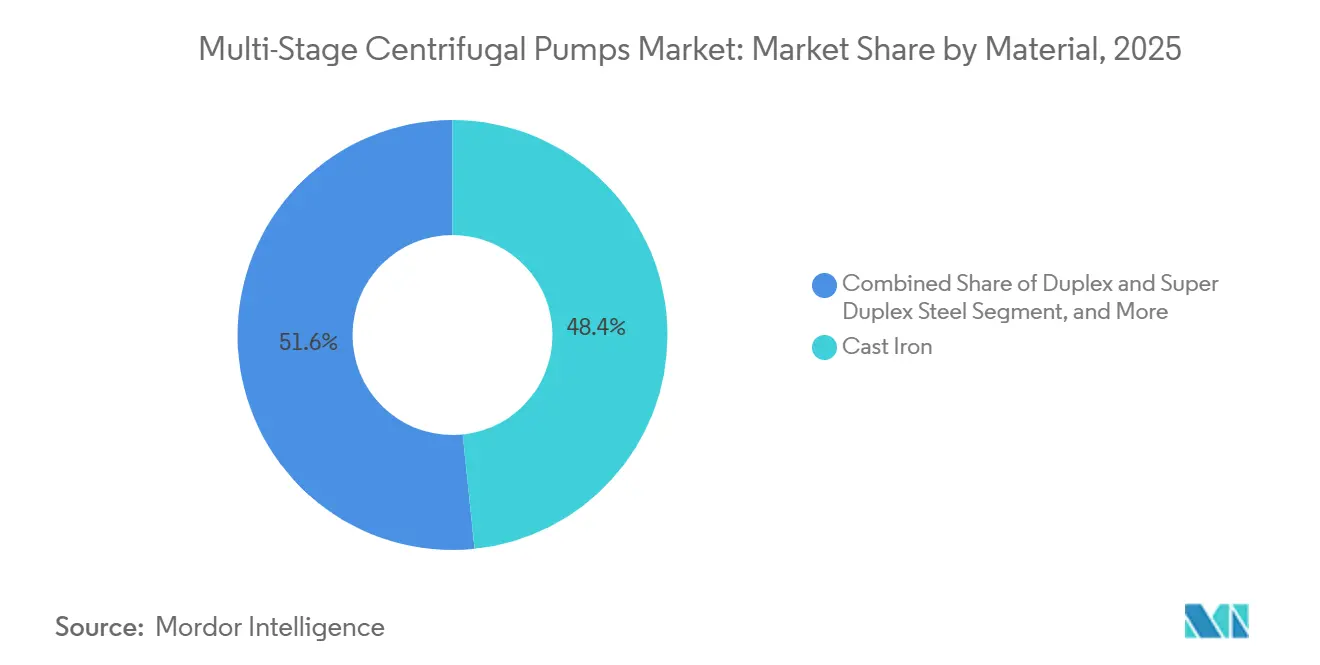
- Par matériau, la fonte représentait 48,3 % de la part de marché en 2025, mais les aciers duplex et super duplex afficheront le TCAC le plus élevé, à 5,89 %, sur la période 2026-2031.
- Par utilisateur final, les systèmes d'eau et d'eaux usées ont contribué à hauteur de 32,4 % du chiffre d'affaires en 2025, tandis que les stations de dessalement devraient progresser à un TCAC de 4,99 % jusqu'en 2031.
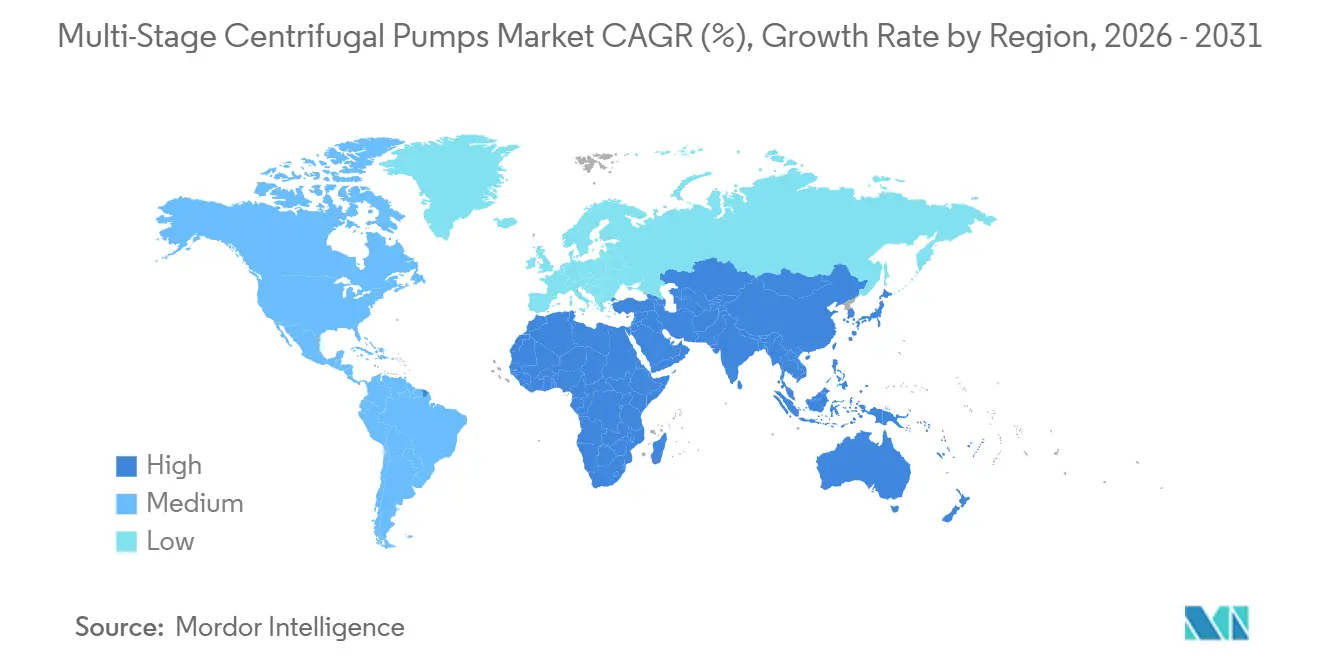
- Par géographie, l'Asie-Pacifique était en tête avec 36,7 % de part de marché en 2025, et le Moyen-Orient devrait connaître la croissance la plus rapide, à un TCAC de 5,62 %, sur l'horizon de prévision.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des pompes centrifuges multi étagées
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des dépenses en infrastructures d'eau et d'eaux usées en Amérique du Nord et en Europe | +0.70% | Amérique du Nord et Europe, avec des retombées en Amérique latine | Moyen terme (2-4 ans) |
| Expansion des projets de dessalement dans les économies souffrant de pénurie d'eau | +0.80% | Cœur du Moyen-Orient, Afrique du Nord et Australie | Long terme (≥ 4 ans) |
| Développement des projets pétroliers en grande profondeur nécessitant un pompage haute pression | +0.50% | Moyen-Orient, Amérique du Nord (bassins de schiste), Russie | Moyen terme (2-4 ans) |
| Adoption de conceptions de pompes économes en énergie motivée par les objectifs ESG | +0.60% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Intégration de plateformes de maintenance prédictive activées par l'IIoT | +0.40% | Mondial, porté par les pôles industriels d'Europe et d'Amérique du Nord | Court terme (≤ 2 ans) |
| Développement des subventions gouvernementales pour l'irrigation rurale en Asie-Pacifique | +0.50% | Cœur de l'Asie-Pacifique (Inde, Chine, Asie du Sud-Est) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des dépenses en infrastructures d'eau et d'eaux usées
Le financement public destiné au remplacement des canalisations et à la modernisation des traitements se traduit directement par une demande accrue d'unités multi étagées de surpression. La loi bipartisane sur les infrastructures des États-Unis a alloué 55 milliards USD aux réseaux d'eau, et plus de 40 % des pompes municipales du pays ont dépassé 30 ans de durée de vie. Un élan similaire en Europe est porté par le programme municipal de 2,5 milliards EUR (2,67 milliards USD) de l'Allemagne et par le financement favorable de la Banque européenne d'investissement.[1]Banque européenne d'investissement, "Projets d'infrastructure hydraulique," eib.org La conformité aux nouveaux seuils d'indice énergétique du Département américain de l'Énergie, entrés en vigueur en 2025, accélère le remplacement des équipements monoétagés inefficaces. Ensemble, ces dynamiques sous-tendent le plus grand renouvellement du parc installé jamais observé dans ce segment, favorisant les configurations horizontales qui simplifient les procédures de maintenance.
Expansion des projets de dessalement dans les économies souffrant de pénurie d'eau
Des capitaux engagés dépassant 100 milliards USD à travers le Conseil de coopération du Golfe ont catalysé une vague de commandes de pompes multi étagées haute pression capables de fonctionner à 60-80 bar.[2]Fonds d'investissement public, "Investissements dans le dessalement," pif.gov.sa Les sites phares tels que Yanbu 4 et Shuaibah 3 en Arabie saoudite spécifient chacun plus d'une douzaine de modèles 14 étages en acier duplex. En dehors du Golfe, l'usine d'Abu Qir en Égypte et le projet Hassyan aux Émirats arabes unis adoptent des dispositifs de récupération d'énergie qui réduisent d'un tiers la consommation électrique des pompes. La composition des matériaux évolue en conséquence, les aciers duplex et super duplex supplantant l'acier inoxydable 316L à mesure que les limites de corrosion induite par les chlorures augmentent.
Développement des projets pétroliers en grande profondeur nécessitant un pompage haute pression
Les extensions Marjan et Berri de Saudi Aramco, le mégaprojet Vostok Oil en Sibérie et la reprise des forages de puits dans le bassin permien stimulent les expéditions de pompes de plus de 10 étages dont les performances dépassent 4 000 psi.[3]Baker Hughes, "Transcription de l'appel aux résultats du T4 2025," bakerhughes.com Les projets de récupération assistée du pétrole, tels que l'injection de polymères et l'injection de CO₂, exigent une métallurgie résistante à la corrosion certifiée selon la 11e édition de l'API 610, permettant à des fournisseurs comme ANDRITZ de gagner des parts de marché grâce à leurs offres en acier duplex. Les dépenses en capital en amont affectées aux systèmes d'extraction artificielle ont atteint 115 milliards USD en 2026 et restent sur une trajectoire ascendante.
Adoption de conceptions de pompes économes en énergie motivée par les objectifs ESG
La pression réglementaire, illustrée par le mandat moteur de la directive européenne Ecodesign 2025, oblige les utilisateurs finaux à adopter des variateurs de vitesse et des moteurs à aimants permanents. Le service d'optimisation énergétique de Sulzer réduit la consommation d'énergie en fonctionnement jusqu'à 25 % avec un retour sur investissement inférieur à 18 mois. La gamme multi-étagée e-Series de Xylem atteint une efficacité fil-eau de 89 %, et les acheteurs d'entreprise associent ces améliorations aux engagements Scope 3 de leurs sociétés. Les économies d'énergie se traduisent par un coût total de possession réduit, soutenant le marché des pompes centrifuges multi étagées même lorsque les capitaux de projet sont limités.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières augmentant le coût d'investissement pour les équipementiers | -0.60% | Mondial, avec une pression aiguë dans les centres de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Intensification de la concurrence des fabricants régionaux à faible coût | -0.50% | Asie-Pacifique et Moyen-Orient, avec des retombées en Afrique | Moyen terme (2-4 ans) |
| Longs cycles de certification dans les applications nucléaires et de production d'énergie | -0.30% | Amérique du Nord, Europe, Chine (marchés d'expansion nucléaire) | Long terme (≥ 4 ans) |
| Adoption croissante de technologies alternatives de pompes à déplacement positif | -0.40% | Mondial, concentré dans les secteurs chimiques et de transformation alimentaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières augmentant le coût d'investissement pour les équipementiers
Les hausses des prix du nickel et du chrome en 2025 ont fait grimper les coûts des intrants en acier duplex à deux chiffres, comprimant les marges brutes des fournisseurs liés par des contrats municipaux pluriannuels. Flowserve a cité une contraction de marge de 220 points de base en 2025, dans l'incapacité de répercuter les surcharges alliages plus élevées. Les fluctuations monétaires aggravent le risque de planification, notamment pour les équipementiers européens qui achètent des pièces forgées asiatiques en dollars américains. Certains fabricants se couvrent désormais en achetant en masse des pièces moulées en acier inoxydable et en diversifiant leurs bases de fournisseurs, mais la volatilité soutenue continue de peser sur la rentabilité à court terme.
Intensification de la concurrence des fabricants régionaux à faible coût
Les producteurs chinois et indiens ont capturé 12 % des ventes en Asie du Sud-Est en pratiquant des prix inférieurs de 20 à 25 % à ceux des marques établies sur les unités standard en fonte. Les différentiels de qualité se réduisent ; les pompes ISO 9906 Grade 2B de nouveaux entrants ont affiché des taux de défaillance inférieurs de seulement 8 % aux équivalents européens lors d'une étude de terrain sur 5 ans. Les acteurs établis répondent par des usines d'assemblage locales et des programmes de garantie étendus, mais de telles mesures réduisent les prix premium, imposant un plafond aux prix de vente moyens sur le marché des pompes centrifuges multi étagées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type - Les pompes verticales gagnent du terrain dans les installations à espace restreint
Le sous-segment vertical devrait croître à un TCAC de 5,45 %, un rythme qui dépasse l'ensemble du marché des pompes centrifuges multi étagées de plus de 100 points de base. Les modèles horizontaux maintiennent une part de marché des pompes centrifuges multi étagées de 61,0 % grâce à des coûts d'installation inférieurs dans le traitement de l'eau et les circuits de refroidissement industriel. Cependant, les projets de construction en hauteur et les plateformes offshore privilégient les empreintes compactes, orientant les achats vers des colonnes verticales équipées de variateurs intégrés. La gamme Helix EXCEL de Wilo, lancée en 2025, économise 40 % d'espace au sol par rapport à des pompes horizontales comparables, un avantage décisif dans les sous-sols urbains haut de gamme. Les puits offshore renforcent la même préférence ; les ensembles verticaux modulaires s'adaptent à des boîtiers de 9 pouces et peuvent descendre au-delà de 3 500 mètres pour remonter les fluides dans le champ Marjan de Saudi Aramco. À mesure que les utilisateurs finaux adoptent la maintenance prédictive, les capteurs de vibration montés sur des axes verticaux offrent des flux de données plus propres, soutenant les plateformes analytiques sans coûteux rétrofits.
Les unités horizontales continueront de dominer les circuits de refroidissement des centrales électriques où les configurations en ligne simplifient les dispositions de secours entraînées par turbine. De nombreux services publics disposent de stocks de pièces de rechange existants adaptés aux pompes horizontales, ce qui tempère le taux de conversion. Néanmoins, le déploiement continu de tours commerciales à haute densité en Asie et au Moyen-Orient permettra aux solutions verticales d'éroder progressivement la part des pompes horizontales, notamment là où les réglementations en matière de construction plafonnent les empreintes des locaux techniques. Les fournisseurs qui proposent des ensembles verticaux prêts à l'emploi avec des moteurs IE4 et des contrôleurs prêts pour le cloud sont bien positionnés pour surpasser le marché plus large des pompes centrifuges multi étagées.


Par étage - Les projets ultra haute pression stimulent la demande d'unités de plus de 10 étages
Les unités portant 2 à 5 roues représentaient 45,2 % de la taille du marché des pompes centrifuges multi étagées en 2025, mais les machines de plus de 10 étages progresseront à un TCAC de 5,21 % jusqu'en 2031, portées par la prolifération des projets de dessalement, de captage du carbone et d'extraction pétrolière en réservoir profond. L'usine Yanbu 4 d'Arabie saoudite emploie des pompes de 14 étages classées à 75 bar pour compenser la pression osmotique d'une eau de mer à 45 000 ppm, illustrant comment le nombre d'étages augmente parallèlement à la salinité et à la hauteur manométrique. De même, le système de captage du carbone Northern Lights en Norvège comprime le CO₂ liquéfié à 150 bar à l'aide de compresseurs de 16 étages, un modèle pour les futurs centres de séquestration.
Les pompes à 6-10 étages de gamme intermédiaire restent des références dans les applications d'alimentation en eau des chaudières et de traitement chimique, où l'équilibre entre les coûts d'investissement et d'exploitation prime sur la pression de refoulement maximale. Pourtant, chaque roue supplémentaire ajoute de la complexité mécanique, de sorte que les équipementiers utilisent des bagues d'usure revêtues de céramique et des conceptions à équilibrage de poussée pour maintenir les intervalles entre révisions. Les jumeaux numériques créés lors de simulations de dynamique des fluides numérique permettent désormais de prédire les schémas de recirculation interne, permettant aux équipementiers de régler finement le nombre d'étages avant la coulée des billettes, un levier d'efficacité émergent sur le marché des pompes centrifuges multi étagées.
Par matériau - Les aciers duplex gagnent des parts dans les applications offshore et de dessalement
La fonte continue de dominer en volume unitaire, détenant 48,3 % de part en 2025 grâce à un coût de base proche de 1 200 USD par tonne métrique. En revanche, les aciers duplex et super duplex, dont les prix oscillent entre 4 500 et 6 000 USD par tonne, progressent à un TCAC de 5,89 % partout où les saumures riches en chlorures ou les hydrocarbures acides accélèrent la corrosion. Les opérateurs du Moyen-Orient citent des cycles de vie de 25 ans pour les pompes en acier duplex certifiées NORSOK M-001, un argument économique décisif pour les plateformes offshore soumises à des tarifs journaliers d'un million de dollars en cas de défaillance de pompe.
L'acier inoxydable 316L conserve sa pertinence dans les lignes agroalimentaires et pharmaceutiques qui doivent satisfaire aux critères hygiéniques 3-A et ASME BPE-2024. Ici, les surfaces internes électropolies et une rugosité de surface inférieure à 0,8 µm sont obligatoires, et les fournisseurs se distinguent par des dossiers documentaires adaptés aux audits de validation. Le titane reste une solution de niche dans les condenseurs des centrales côtières, et les alliages de nickel apparaissent dans les services de manipulation des acides, mais les deux sont en retrait par rapport aux aciers duplex sur le plan de la rentabilité. Des études sur le cycle de vie publiées en 2025 confirment que les unités duplex offrent un coût total de possession inférieur de 40 % à celui du 316L dans les applications à haute salinité, une preuve qui devrait accélérer davantage la migration des matériaux sur le marché des pompes centrifuges multi étagées.

Par industrie d'utilisation finale - Le dessalement fixe le rythme de croissance
Le traitement municipal de l'eau et des eaux usées a contribué à hauteur de 32,4 % du chiffre d'affaires en 2025, ancré par des lignes de financement aux États-Unis et en Europe qui donnent la priorité au remplacement des équipements vieillissants. Le dessalement représente cependant la progression la plus rapide, projetée à un TCAC de 4,99 % jusqu'en 2031. Le pipeline du Golfe seul représente 100 milliards USD de projets à différents stades d'exécution, chacun spécifiant des dizaines de pompes haute pression fonctionnant au-dessus de 60 bar. En dehors du Moyen-Orient, l'Égypte, l'Irak et l'Australie préparent des mégaprojets qui reproduisent ce schéma de capital.
Le pétrole et le gaz restent structurellement importants, stimulés par une croissance annuelle de 14 % des expéditions de pompes submersibles électriques en 2025. Le traitement chimique et pharmaceutique favorise les constructions en acier inoxydable hygiénique, tandis que les lignes agroalimentaires récompensent les conceptions de nettoyage en place qui réduisent les temps d'arrêt pour assainissement. L'évolution de la production d'énergie vers un suivi de charge des turbines flexible, induit par l'intégration des énergies renouvelables, catalyse les commandes de pompes d'alimentation multi étagées à vitesse variable. Les entreprises de métaux et d'exploitation minière valorisent les organes internes en fonte blanche résistante à l'abrasion, adoptant des pompes qui prolongent le fonctionnement dans les boucles de résidus miniers et de drainage. Collectivement, ces tendances diversifient les flux de revenus et modèrent la cyclicité sur le marché des pompes centrifuges multi étagées.
Analyse géographique
L'Asie-Pacifique a représenté 36,7 % du chiffre d'affaires mondial en 2025, portée par le programme d'eau rurale chinois de 5,4 billions CNY (740 milliards USD) et la mission Jal Jeevan de l'Inde, qui a raccordé 148 millions de foyers aux réseaux d'eau potable d'ici décembre 2025. Les subventions gouvernementales dans le cadre du programme PM-KUSUM de l'Inde ont financé 180 000 pompes agricoles solaires, mettant en évidence une niche hors réseau considérable. Le ministère japonais de la Santé, du Travail et des Affaires sociales a alloué 1,2 billion JPY (8,1 milliards USD) pour remplacer les canalisations vieillissantes, impliquant une demande élevée pour les unités de petite et moyenne taille jusqu'en 2028. Les projets d'irrigation en Asie du Sud-Est au Vietnam et en Indonésie complètent le pipeline à court terme de la région. Les fabricants locaux bénéficient d'avantages en termes de coûts, mais les marques mondiales préservent leurs parts dans les constructions à haute spécification qui nécessitent une certification par tierce partie.
Le Moyen-Orient devrait enregistrer le TCAC le plus rapide, à 5,62 %, sur la période 2026-2031, porté par la construction de dessalement et de centrales nucléaires qui stimule les achats de pompes haute pression. Les usines Yanbu 4 et Shuaibah 3 d'Arabie saoudite, le projet Facility E du Qatar et le projet Hassyan des Émirats arabes unis font la une d'un carnet de commandes dense pour des unités multi étagées en acier duplex. Le complexe nucléaire Akkuyu de Turquie ajoute 96 pompes de refroidissement primaires et secondaires supplémentaires à la demande régionale. Le financement des fonds souverains et des banques de développement atténue la volatilité des prix des matières premières, garantissant un rythme d'appels d'offres régulier.
L'Amérique du Nord et l'Europe ont ensemble représenté 38 % du chiffre d'affaires 2025, avec des ventes portées par des remplacements dictés par le cycle de vie, imposés par de nouvelles normes d'efficacité énergétique. Les règles du Département américain de l'Énergie effectives en janvier 2025 et les stipulations européennes relatives aux moteurs IE4 effectives en 2027 favorisent l'adoption des pompes multi étagées à vitesse variable. L'expansion de l'Amérique latine se concentre au Brésil et en Argentine où l'irrigation et l'exploitation minière dominent, tandis que les perspectives de l'Afrique sont façonnées par la phase II du projet des hauts plateaux du Lesotho en Afrique du Sud et par le programme d'irrigation par pompes solaires du Kenya. Malgré des points de départ divergents, toutes les régions convergent vers une exigence commune de rendement plus élevé et de temps d'arrêt non planifié réduit, caractéristiques des offres modernes sur le marché des pompes centrifuges multi étagées.

Paysage réglementaire
Les exigences d'approvisionnement et de conformité pour les pompes centrifuges multicellulaires sont de plus en plus déterminées par les réglementations en matière d'efficacité énergétique et les spécifications sectorielles pour les applications à usage critique. Aux États-Unis, les seuils d'indice énergétique du Département de l'Énergie américain entrés en vigueur en janvier 2025 ont accéléré les activités de remplacement dans les usages municipaux et industriels, tandis que l'Europe applique progressivement des exigences plus strictes en matière d'efficacité des moteurs liées à son cadre Écoconception, ce qui favorise une adoption plus large des variateurs de vitesse et des ensembles moteur-pompe à plus haute efficacité.
Pour les applications pétrolières, gazières et pétrochimiques, les appels d'offres font fréquemment référence à la norme API 610 et aux contrôles qualité associés de la chaîne d'approvisionnement. L'IOGP S-615v2025-12 est utilisée comme spécification technique complémentaire aux achats API 610, et l'IOGP S-615Q renforce les exigences de gestion de la qualité dans l'ensemble de la chaîne d'approvisionnement des pompes centrifuges en faisant référence aux concepts ISO 9001 et API Q1. En Chine, la norme GB/T 3215-2025 relative aux pompes centrifuges destinées aux industries pétrolière, pétrochimique et gazière est entrée en vigueur le 1er avril 2026, ajoutant un point d'ancrage de conformité supplémentaire pour les équipementiers et les fabricants locaux approvisionnant des projets nationaux.
Paysage concurrentiel
Le marché des pompes centrifuges multi étagées présente une concentration modérée. Les cinq premières marques contrôlent environ 35 % du chiffre d'affaires, laissant une latitude substantielle aux challengers régionaux. Les leaders mondiaux renforcent leur résilience en évoluant vers des modèles d'affaires à revenus récurrents de services. Grundfos Machine Health, lancé en 2025, regroupe l'analyse des vibrations et les passerelles de périphérie sur abonnement, offrant des réductions de temps d'arrêt de 30 % aux premiers adoptants. Le service d'optimisation énergétique de Sulzer et la collaboration cloud de Xylem avec Amazon Web Services convertissent de même les ventes de matériel ponctuelles en flux de trésorerie annuels.
La localisation reste un deuxième pilier. L'usine de 60 millions USD de Grundfos à Coimbatore tire parti des pièces moulées et des moteurs domestiques pour réduire les coûts à destination de 15 %. Flowserve a ouvert un centre de révision de pompes dans la zone industrielle de Jubail en Arabie saoudite, se positionnant pour les rétrofits dans les domaines de l'azote, de l'hydrogène et du dessalement. Les fusions renforcent la portée du service après-vente ; l'acquisition danoise de Sulzer a ajouté 120 techniciens et une flotte de fourgonnettes de service dans le nord de l'Europe.
La disruption est évidente au bas de la courbe des prix. Leo Group et Shimge poussent des unités multi étagées en fonte vers l'Asie du Sud-Est avec des remises dépassant 20 %. Kirloskar Brothers et Shakti Pumps ciblent l'Afrique avec des solutions à énergie solaire qui contournent les réseaux électriques fragiles, se taillant des niches hors de portée économique des acteurs occidentaux établis. La différenciation technologique se réduit à mesure que les entreprises chinoises déposent des brevets sur les roues et bagues d'usure et se certifient aux tolérances ISO 9906 Grade 2B. En réponse, les acteurs établis mettent l'accent sur les gammes qualifiées pour le nucléaire et conformes à l'API 610, où les obstacles à la certification restent élevés, maintenant leur prime de prix dans les applications de service critique.
Leaders du secteur des pompes centrifuges multi étagées
Kirloskar Brothers Limited
Baker Hughes Company
Circor International Inc.
Ebara Corporation
The Weir Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le renforcement des exigences en matière d'efficacité énergétique et une attention accrue portée aux coûts d'exploitation dans les services publics et les industries de procédés élargissent l'espace disponible pour des mises à niveau d'efficacité conditionnées et mesurables. Les unités multicellulaires associées à des variateurs de vitesse, à des moteurs à plus haute efficacité et à des services habilités par capteurs peuvent faire évoluer les ventes de simples spécifications de pompes vers un temps de fonctionnement surveillé et des réductions d'énergie documentées.
Une deuxième opportunité réside dans la percée vers des applications spécialisées à plus forte valeur ajoutée, où la métallurgie, l'étanchéité et les normes de qualification élèvent la barrière à l'entrée, notamment les grandes lignes de dessalement (usage à 60-80 bars cité dans des projets du Golfe) et les équipements de la chaîne de valeur de l'hydrogène. En avril 2026, Ebara Elliott Energy a reçu une commande de Kawasaki Heavy Industries pour la fourniture de pompes de surpression pour hydrogène liquide destinées à une démonstration de chaîne d'approvisionnement en hydrogène liquéfié, révélant une demande pour des capacités avancées d'équipements rotatifs multicellulaires et proches de la cryogénie au sein des portefeuilles des équipementiers. Il subsiste également un espace géographique disponible où les achats privilégient la disponibilité locale et la réactivité du service, soutenu par des actions de localisation telles que la production en série de Grundfos dans son usine de Coimbatore à la fin de 2025 et l'expansion d'Ebara des solutions de pompage en Amérique du Sud via son acquisition de Germek en mars 2026.
Développements récents du secteur
- Juin 2026 : Guangzhou Xinheng Pump Manufacturing Co., Ltd. a signé un accord de coopération avec Prudent Equipment Trading lors du sommet international d'investissement des EAU à Guangzhou, s'intégrant à la chaîne d'approvisionnement d'ADNOC. Cette collaboration renforce l'écosystème d'approvisionnement en pompes d'ADNOC et pourrait générer une demande pluriannuelle de rénovation et de maintenance pour les pompes centrifuges haute pression.
- Décembre 2025 : Grundfos a démarré la production en série dans son usine de Coimbatore, en Inde, d'un montant de 60 millions USD, augmentant ainsi sa capacité annuelle. Cette expansion renforce l'empreinte de fabrication régionale et pourrait réduire les coûts, consolidant la sécurité d'approvisionnement en APAC.
- Septembre 2025 : L'usine de dessalement Sulzer Qatar Facility E a débuté ses opérations avec 48 pompes haute pression Sulzer. Cette initiative renforce l'exposition aux grands projets d'infrastructure hydraulique au Moyen-Orient.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les pompes centrifuges multicellulaires vendues pour déplacer des liquides à des hauteurs de refoulement élevées à l'aide de deux roues ou plus disposées en série. Le dimensionnement repose sur le chiffre d'affaires départ usine dans les principaux secteurs d'utilisation finale et régions.
Exclusions du champ d'application : nous excluons l'installation, les travaux de génie civil, les contrats d'exploitation et de maintenance à long terme, les expéditions de pièces détachées seules, ainsi que les moteurs ou variateurs autonomes vendus séparément de la pompe.
Aperçu de la segmentation
- Par type
- Pompes horizontales
- Pompes verticales
- Par étage
- 2-5 étages
- 6-10 étages
- Plus de 10 étages
- Par matériau
- Fonte
- Acier inoxydable
- Acier duplex et super duplex
- Autres matériaux
- Par industrie d'utilisation finale
- Pétrole et gaz
- Produits chimiques
- Alimentation et boissons
- Eau et eaux usées
- Production d'énergie
- Produits pharmaceutiques
- Métaux et exploitation minière
- Autres industries d'utilisation finale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites du marché et ancrer le modèle avec des signaux de demande reproductibles liés aux exigences de pompage à hauteur élevée. Nous nous appuyons principalement sur des sources publiques telles que l'US Energy Information Administration, l'Agence internationale de l'énergie, UN Comtrade, les indicateurs de la Banque mondiale relatifs à l'eau et aux infrastructures, et des organismes de normalisation tels que l'ISO, ainsi que sur des programmes nationaux d'efficacité énergétique, qui aident à cerner les contextes où les conceptions multicellulaires sont généralement spécifiées.
Nous examinons également les rapports annuels des fabricants, les présentations aux investisseurs, les catalogues de produits, ainsi que des publications commerciales et techniques crédibles pour cartographier les applications types telles que l'alimentation de chaudières, l'osmose inverse, la surpression pour immeubles de grande hauteur et l'injection dans les champs pétrolifères. Lorsque les documents publics sont limités, nous complétons avec des abonnements payants pour les données financières et l'actualité des entreprises, des bases de données de brevets pour suivre les évolutions de conception, et des bases de données d'importation et d'exportation au niveau des expéditions pour vérifier la cohérence des flux transfrontaliers d'équipements. Ces références ne sont pas exhaustives, et des sources publiques et payantes supplémentaires ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour confirmer le comportement de la demande par application et pour mettre à l'épreuve les cycles de prix et de remplacement qui ne ressortent pas clairement des ensembles de données publics. Nous nous sommes entretenus avec des équipementiers de pompes et des acteurs de la distribution, des parties prenantes en ingénierie EPC et de projets, ainsi qu'avec des équipes de maintenance et d'achats des utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques. Ces échanges ont permis d'affiner les taux d'utilisation, les plages de spécification et le calendrier d'adoption réaliste par type de projet.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier plan : 25 % | Cadres dirigeants : 15 % | APAC : 39 % |
| Milieu de gamme : 59 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 34 % |
| Acteurs plus modestes : 16 % | Managers : 60 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante qui reconstitue le bassin de demande à partir des signaux d'application où les pompes multicellulaires sont couramment spécifiées. Nous convertissons ensuite ces signaux en valeur annuelle des pompes à l'aide de fourchettes validées pour les conditions de service et le mix de configuration type.
Les intrants comprennent les nouvelles capacités d'eau et d'assainissement, les portefeuilles de projets de dessalement, les évolutions des capacités de raffinage et de pétrochimie, les besoins en alimentation de chaudières pour l'énergie thermique, ainsi que les activités d'injection et de levage dans le secteur pétrolier et gazier. Ces éléments sont traduits en demande unitaire probable et en fourchettes de prix de vente moyens.
Les totaux sont corroborés par des approximations ascendantes sélectives utilisant des échantillons de chiffres d'affaires de fournisseurs, des vérifications de circuits de distribution, ainsi que des calculs volume x prix pour les classes de pompes courantes, ce qui permet de corriger les surestimations lors des cycles de dépenses d'investissement plus faibles. En cas d'écarts, nous affinons les hypothèses à l'aide des retours d'entretiens sur les délais de livraison, la part de remplacement par rapport à la part des projets neufs, et l'écart entre les configurations horizontales et verticales. Pour les prévisions, nous menons une analyse de scénarios appuyée par des modèles de tendance à court terme, où les perspectives de dépenses d'investissement et de production industrielle, le calendrier des mises à niveau d'efficacité énergétique et les anticipations de prix de l'acier et des alliages déterminent les trajectoires de prix et de volume.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs contrôles afin que les résultats du modèle ne s'éloignent pas du comportement d'achat réel. Nous comparons les résultats à des indicateurs indépendants tels que les tendances d'exportation de pompes, le calendrier d'attribution des grands projets et les habitudes de dépenses de maintenance des utilisateurs finaux. Tout écart important est réexaminé avant validation finale.
Le projet est ensuite revu par étapes par un autre analyste, suivi de reprises de contact ciblées lorsque le prix, le mix d'applications ou un moteur de croissance régional semble incohérent avec les retours du terrain. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une révision finale est effectuée avant livraison afin que les clients disposent de la vue la plus récente.
Taille du marché des pompes centrifuges multicellulaires selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les pompes centrifuges multicellulaires peuvent varier selon les sources, même lorsque l'intitulé du sujet est similaire. Ces différences résultent généralement de ce qui est comptabilisé comme chiffre d'affaires, de la manière dont les prix sont traités selon les classes de pompes, et du fait que la prévision soit ou non liée au calendrier des projets ou à des indicateurs plus larges de croissance industrielle.
Un facteur d'écart courant réside dans le fait que les revenus de service après-vente soient ou non intégrés au total. Mordor Intelligence comptabilise le chiffre d'affaires des équipements de pompage au point de vente et exclut les pièces détachées et les services à long terme du total central, ce qui peut donner un chiffre inférieur par rapport aux études qui intègrent la valeur du cycle de vie. Des écarts apparaissent également lorsque certains éditeurs supposent une courbe de prix mondiale unique, tandis que d'autres ajustent les prix de vente moyens selon la métallurgie, la classe de pression et l'application (par exemple, l'alimentation de chaudières par rapport à la surpression), puis appliquent des calendriers de conversion des devises différents. Enfin, la fréquence de mise à jour importe, car les grandes commandes de dessalement et d'énergie peuvent modifier rapidement une année lorsque les dates d'attribution évoluent.
Comparaison de référence
| Source | Taille du marché | Écarts de méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,56 milliards USD (2026) | |
| Cabinet de conseil mondial A | 8,40 milliards USD (2026) | Inclut probablement les pièces détachées après-vente et les forfaits de service en plus des ventes de pompes neuves, et peut utiliser des moyennes de prix de pompes plus larges qui augmentent les prix de vente moyens pour les usages de surpression standard. |
| Association sectorielle B | 6,90 milliards USD (2026) | Peut restreindre le champ d'application aux secteurs de procédés industriels et exclure la demande liée à l'eau municipale et aux services des bâtiments, et peut appliquer des taux de réalisation de projets prudents qui reportent les commandes aux années suivantes. |
L'écart observé dans le tableau s'explique principalement par ce qui est comptabilisé dans le chiffre d'affaires et par la manière dont le mix d'applications est traduit en prix et en volume. En maintenant un champ d'application centré sur les expéditions d'équipements et en utilisant des indicateurs de demande fondés sur les applications qui peuvent être vérifiés de manière croisée, l'estimation reste traçable à des intrants clairs et peut être reproduite et révisée d'année en année.


Questions clés abordées dans le rapport
Quelle est la valeur actuelle du marché des pompes centrifuges multi étagées ?
Le marché s'élevait à 7,56 milliards USD en 2026 et devrait atteindre 9,38 milliards USD d'ici 2031.
Quel type de pompe domine les ventes mondiales ?
Les pompes centrifuges multi étagées horizontales étaient en tête avec 61,0 % de part en 2025 grâce à la facilité de maintenance et aux coûts d'installation réduits.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient devrait afficher le TCAC le plus rapide, à 5,62 %, porté par d'importants projets de dessalement et de centrales nucléaires.
Quel segment de matériau gagne le plus en traction ?
Les aciers duplex et super duplex progressent à un TCAC de 5,89 % car les opérateurs offshore et de dessalement privilégient la résistance à la corrosion.
Comment les fabricants améliorent-ils la fiabilité des pompes ?
Les principaux équipementiers intègrent des capteurs IIoT et des analyses prédictives, réduisant les temps d'arrêt non planifiés jusqu'à 30 % dans les déploiements pilotes.
Qu'est-ce qui motive l'adoption de pompes économes en énergie ?
Les réglementations plus strictes du Département américain de l'Énergie et les directives européennes Ecodesign, ainsi que les objectifs ESG des entreprises, poussent à l'adoption de systèmes à vitesse variable à haute efficacité.
Dernière mise à jour de la page le:



