
Taille et part du marché des enregistreurs de données automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du Marché (2026) | 4.73 Milliards de dollars |
| Taille du Marché (2031) | 6.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des enregistreurs de données automobiles par Mordor Intelligence
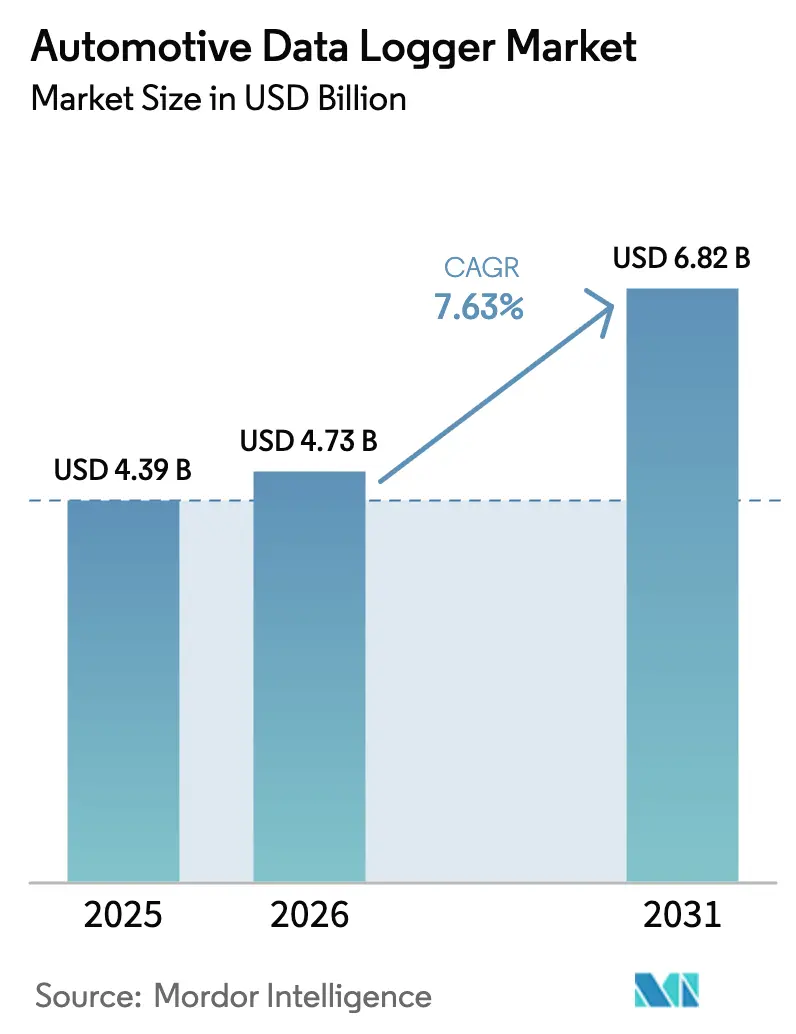
La taille du marché des enregistreurs de données automobiles devrait passer de 4,39 milliards USD en 2025 à 4,73 milliards USD en 2026 et devrait atteindre 6,82 milliards USD d'ici 2031 à un TCAC de 7,63 % sur la période 2026-2031.
L'expansion reflète un virage décisif de l'industrie vers une gestion des véhicules prédictive et axée sur les données, améliorant la sécurité, l'efficacité et la maîtrise des coûts du cycle de vie. Les mandats réglementaires de l'Union européenne, de la Chine et d'autres grandes régions accélèrent l'adoption des enregistreurs de données d'événements et des capacités d'enregistrement de données plus larges. L'augmentation du nombre de capteurs dans les systèmes avancés d'aide à la conduite (ADAS) et la transition vers des architectures de véhicules centralisées et définies par logiciel accroissent la demande de plateformes d'enregistrement sécurisées à haute bande passante. La numérisation accrue des flottes, l'assurance basée sur l'utilisation dans les économies émergentes et le besoin d'analyses en temps réel pour les flottes électrifiées renforcent davantage les opportunités de croissance. La différenciation concurrentielle a commencé à pivoter du matériel seul vers des écosystèmes intégrés de gestion des données capables de mises à jour à distance (OTA), de conformité en matière de cybersécurité et d'analyses avancées.
Principaux enseignements du rapport
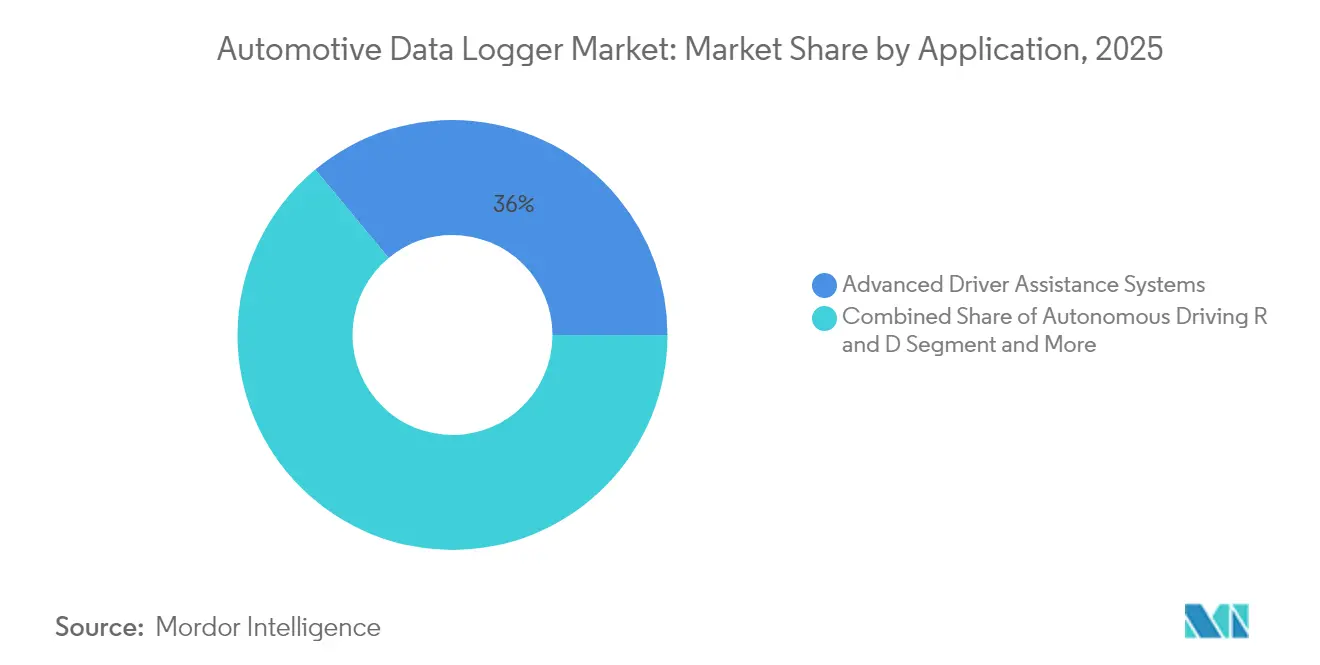
- Par application, l'ADAS a dominé avec une part de revenus de 36,02 % en 2025 ; la R&D en conduite autonome devrait se développer à un TCAC de 13,14 % jusqu'en 2031.
- Par type de connexion, l'USB a dominé le marché des enregistreurs de données automobiles, avec 40,28 % de la part en 2025, tandis que l'Ethernet automobile est prêt à croître à un TCAC de 10,62 % jusqu'en 2031.
- Par type de matériel, les enregistreurs autonomes ont dominé le marché des enregistreurs de données automobiles et ont capturé 34,01 % de la part des revenus dans la taille du marché des enregistreurs de données automobiles en 2025 ; les agents logiciels basés sur le cloud représentent la catégorie à la croissance la plus rapide avec un TCAC de 9,11 %.
- Par capacité mémoire, le segment 32-128 Go a dominé le marché des enregistreurs de données automobiles, représentant une part de 31,74 % en 2025 ; les capacités supérieures à 512 Go devraient augmenter à un TCAC de 8,15 %.
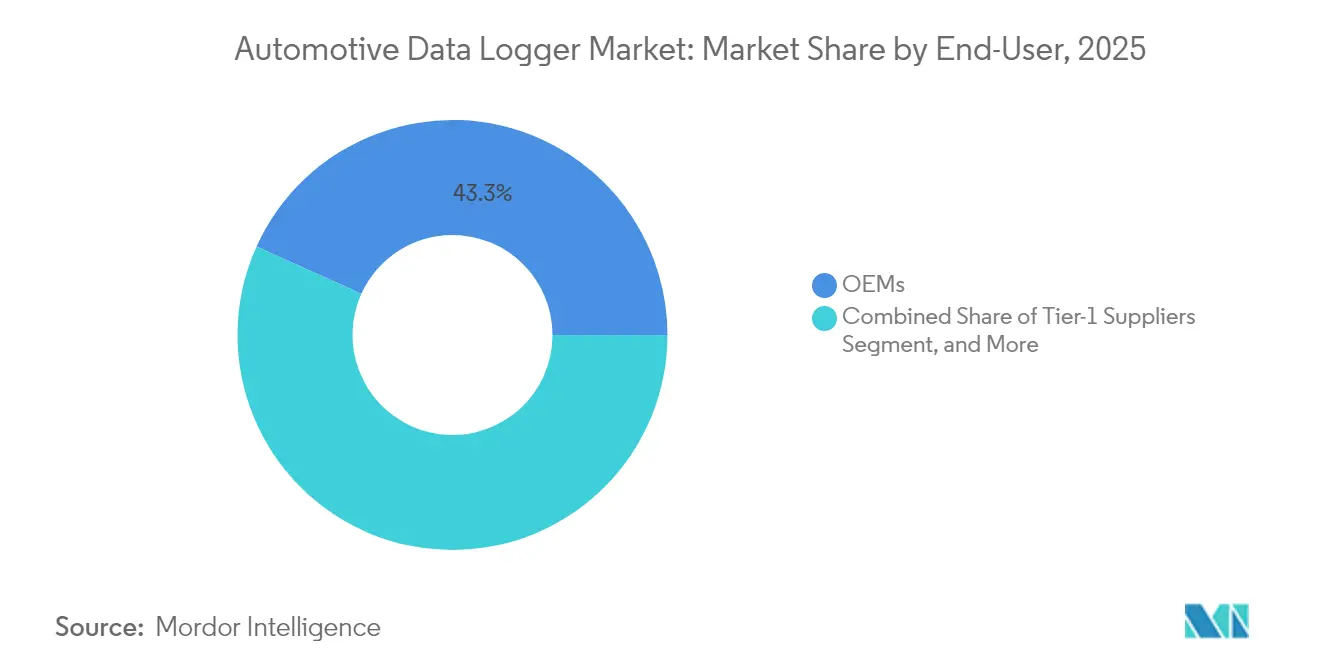
- Par utilisateur final, les équipementiers ont détenu la part de marché la plus élevée sur le marché des enregistreurs de données automobiles, soit 43,25 % en 2025 ; les opérateurs de flottes devraient progresser à un TCAC de 10,31 %.
- Par canal, les solutions montées en usine ont dominé le marché des enregistreurs de données automobiles avec une part de 56,62 % en 2025, tandis que le segment du marché secondaire devrait croître à un TCAC de 9,32 %.
- Par type de véhicule, les voitures particulières ont conservé une part de 66,88 % sur le marché des enregistreurs de données automobiles en 2025 ; les véhicules commerciaux moyens et lourds affichent la croissance la plus élevée à un TCAC de 9,63 %.
- Par propulsion, les véhicules à combustion interne restent dominants sur le marché des enregistreurs de données automobiles avec une part de 65,72 % en 2025, mais les véhicules électriques à batterie devraient enregistrer un TCAC de 12,08 %.
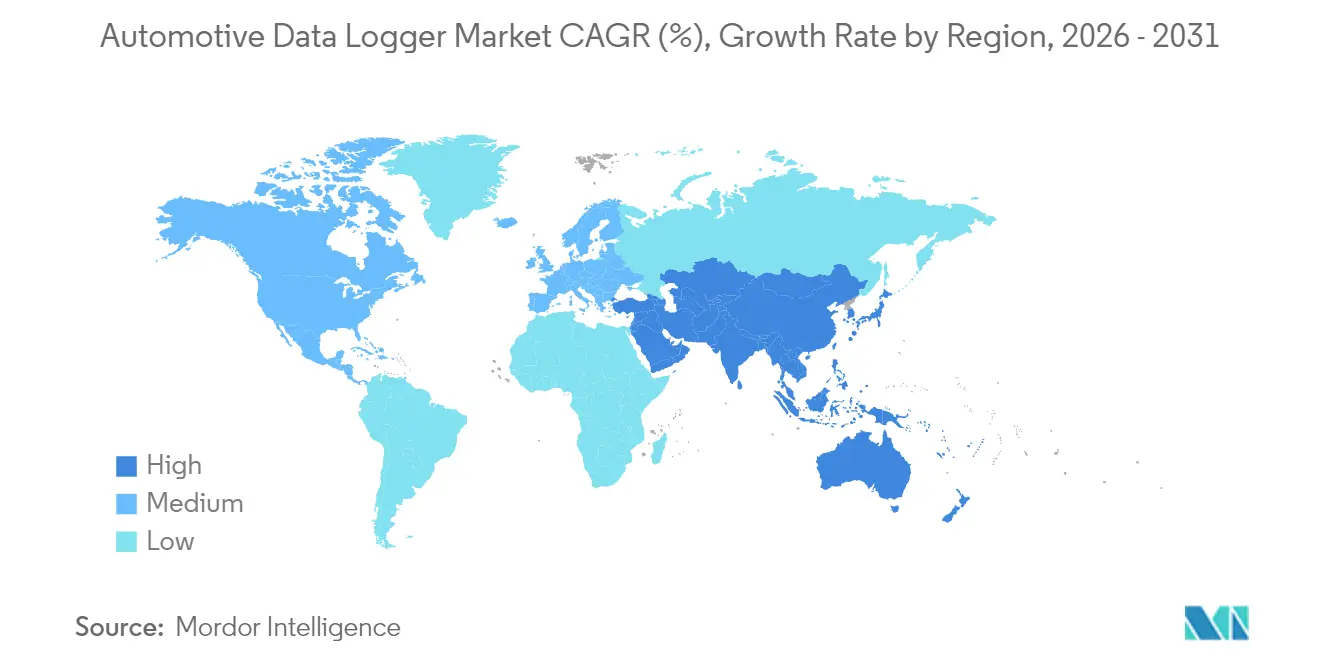
- Sur le plan régional, l'Amérique du Nord a dominé le marché des enregistreurs de données automobiles avec une part de 30,92 % en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 10,09 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Explosion des données de fusion de capteurs au niveau 3+ de la conduite autonome | +2.1% | Amérique du Nord et UE en tête, Asie-Pacifique en suivant | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur des systèmes électriques/électroniques prêts pour l'autonomie | +1.8% | Mondial, avec adoption précoce dans l'UE et en Chine | Moyen terme (2-4 ans) |
| Transition des équipementiers vers les véhicules définis par logiciel et l'enregistrement des données | +1.5% | Mondial, avec les segments premium en premier | Moyen terme (2-4 ans) |
| Analyses de flotte en temps réel pour réduire le coût total de possession des véhicules électriques | +1.2% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de l'assurance basée sur l'utilisation dans les marchés émergents | +0.9% | Asie-Pacifique au cœur, débordement vers l'Amérique du Sud | Court terme (≤ 2 ans) |
| Enregistreurs de données d'événements mandatés dans Euro-NCAP et China NCAP 2026+ | +0.7% | UE et Chine, harmonisation mondiale potentielle | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volume croissant de données de fusion de capteurs dans les systèmes de conduite autonome de niveau 3+
Les véhicules premium modernes auront besoin de jusqu'à 278 Go de mémoire embarquée en 2026 contre 90 Go en 2025, une augmentation par trois directement liée aux suites ADAS multi-capteurs[1]"Tendances de la mémoire pour les systèmes avancés d'aide à la conduite," Micron Technology, micron.com. Les MCU BlackBerry IVY et NXP S32K5 illustrent les progrès de l'industrie dans la gestion sécurisée des données multi-capteurs. Les véhicules utilisant 60 à 400 capteurs génèrent désormais des ensembles de données à l'échelle du pétaoctet sur leur durée de vie, stimulant la demande à long terme sur le marché des enregistreurs de données automobiles pour des capacités de stockage haute fiabilité et de déchargement rapide.
Pression réglementaire en faveur des architectures électriques/électroniques prêtes pour l'autonomie
Le règlement 160 de la CEE-ONU impose des enregistreurs de données d'événements capturant des paramètres discrets du véhicule pendant plusieurs secondes avant un incident, stimulant la demande des équipementiers pour des sous-systèmes d'enregistrement conformes et à haute capacité[2]"Règlement n° 160 : Enregistreurs de données d'événements," Commission économique des Nations Unies pour l'Europe, unece.org. Des fournisseurs comme Continental répondent avec des plateformes logicielles évolutives intégrant la cybersécurité et la disponibilité des mises à jour OTA. Les architectures informatiques centralisées, qui démontrent désormais des réductions de câblage de 30 à 40 %, intensifient les charges de traitement et élèvent les exigences du marché des enregistreurs de données automobiles en matière de débit robuste et de sécurité embarquée.
Adoption de l'assurance basée sur l'utilisation dans les économies émergentes
Les flottes et les lignes personnelles déploient de plus en plus la télématique pour affiner les modèles de risque. Octo Telematics soutient déjà 6 millions de polices connectées dans 20 pays, mettant en évidence le potentiel de scalabilité en Asie et en Amérique du Sud[3]"Aperçu des solutions d'assurance connectée," Octo Telematics, octotelematics.com. Pour les fournisseurs d'enregistreurs de données, cela présente des opportunités immédiates d'intégrer des flux de données sécurisés de qualité assureur pour la souscription et la validation des sinistres.
Analyses de la santé des flottes en temps réel pour réduire le coût total de possession des flottes électrifiées
Les opérateurs nord-américains et européens de flottes de livraison et de transport en commun électriques à batterie s'appuient sur l'enregistrement continu des cycles de charge, des profils de température et des habitudes de conduite pour prolonger la durée de vie des batteries et optimiser les itinéraires. La plateforme VDO Fleet de Continental intègre les données du tachygraphe avec des analyses prédictives qui réduisent les temps d'arrêt imprévus, élargissant l'adoption en Asie-Pacifique à mesure que l'infrastructure de recharge se développe.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques de cybersécurité limitant l'accès aux données | -1.3% | Mondial, avec une application plus stricte dans l'UE et en Chine | Court terme (≤ 2 ans) |
| Volatilité des prix de la mémoire flash brute augmentant les coûts de nomenclature | -0.8% | Mondial, affectant le plus les segments sensibles aux coûts | Court terme (≤ 2 ans) |
| Absence de normes de données unifiées entre les équipementiers | -0.7% | Mondial, avec fragmentation entre les normes américaines, européennes et Asie-Pacifique | Moyen terme (2-4 ans) |
| Réticence des équipementiers à partager les données avec les assureurs | -0.6% | Principalement en Amérique du Nord et dans l'UE, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risques de cybersécurité entraînant des restrictions d'accès aux données
Le règlement UNECE WP.29 R156 oblige les fabricants à maintenir des systèmes certifiés de gestion de la cybersécurité, limitant l'accès non autorisé aux données par des tiers. Les règles de localisation des données en Chine exigent un stockage sur le territoire national et des évaluations de sécurité d'État pour les transferts sortants, compliquant la collaboration transfrontalière en R&D. Les fournisseurs intègrent des cadres de mise à jour sécurisée basés sur Uptane et des éléments de racine de confiance matérielle pour satisfaire les régulateurs tout en assurant la continuité des activités sur le marché des enregistreurs de données automobiles.
Forte volatilité des prix de la mémoire flash brute gonflant les coûts de nomenclature
L'offre de DRAM et de NAND ne peut pas suivre la croissance annuelle de la demande de mémoire de qualité automobile de 30 à 35 %, entraînant des fluctuations de prix qui compriment les marges. Les spécifications automobiles couvrant de –40 °C à +105 °C et la qualification AEC-Q100 réduisent le nombre de fournisseurs, un problème mis en évidence par les mises à jour du portefeuille automobile de Western Digital. Les accords d'approvisionnement à long terme protègent la disponibilité mais limitent la flexibilité dans l'adoption de technologies émergentes à moindre coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la domination de l'ADAS face à la disruption de la conduite autonomeL'ADAS représentait la plus grande part du marché des enregistreurs de données automobiles en 2025 avec 36,02 %. La croissance du segment est ancrée dans les exigences réglementaires relatives au maintien de voie, au freinage automatisé et aux fonctions de surveillance du conducteur. En parallèle, la R&D en conduite autonome devrait croître à un TCAC de 13,14 %, soutenue par des prototypes riches en capteurs qui génèrent des téraoctets de données quotidiennes. La gestion des flottes commerciales continue d'adopter régulièrement la maintenance prédictive, tandis que la télématique d'assurance gagne du terrain en Asie et en Amérique latine. Les cas d'usage émergents, tels que l'analyse de l'infodivertissement et la validation OTA, nécessitent un enregistrement continu des interactions utilisateur et des données d'exécution logicielle. Cette convergence des applications positionne les plateformes de gestion des données comme des hubs polyvalents, permettant aux équipementiers de monétiser les informations tout en réduisant la redondance matérielle.
Dans ces cas d'usage, les développeurs ont besoin d'un stockage déterministe, d'un horodatage granulaire et d'API ouvertes. La taille du marché des enregistreurs de données automobiles pour l'ADAS et l'infodivertissement combinés représentait la moitié des revenus totaux en 2025. À mesure que les essais de niveau 3 progressent, les prototypes utilisent souvent plus de 512 Go de stockage embarqué. Au cours de la période de prévision, le déploiement croissant des architectures de contrôleurs de domaine et de l'analyse en périphérie renforcera davantage la proposition de valeur des solutions d'enregistrement et de traitement intégrées.


Par type de connexion :
l'Ethernet émerge comme alternative à l'USBL'USB a dominé le marché des enregistreurs de données automobiles avec une part de 40,28 % en 2025 en raison de son omniprésence dans les bancs d'essai et les retrofits du marché secondaire. Cependant, le plafond de bande passante de l'USB à voie unique limite son rôle futur dans le déchargement des données de capteurs haute résolution. L'Ethernet automobile, pris en charge par des variantes à paire unique telles que 100BASE-T1, devrait afficher un TCAC de 10,62 %. Les fournisseurs de rang 1 intègrent des passerelles multi-protocoles couplant CAN-FD et Ethernet pour équilibrer la prise en charge des systèmes existants et la scalabilité future. La taille du marché des enregistreurs de données automobiles pour les produits Ethernet devrait doubler d'ici 2031 à mesure que les équipementiers migrent vers des architectures zonales.
D'autres types de connexion, tels que la connectivité cellulaire 5G, soutiennent le rapatriement en temps réel vers le cloud pour les cas d'usage des flottes. Dans le même temps, Wi-Fi Direct prend en charge les déchargements en garage ou en dépôt où les coûts de bande passante doivent être maîtrisés. Les fournisseurs intègrent de plus en plus des émetteurs-récepteurs adaptables et des radios définies par logiciel permettant la commutation basée sur le micrologiciel entre les normes, atténuant le risque d'obsolescence.
Par type de matériel :
la migration vers le cloud s'accélèreLes enregistreurs autonomes ont dominé le marché des enregistreurs de données automobiles avec une part de 34,01 % en 2025 en raison de leur robustesse et de leur indépendance. Les agents natifs du cloud, cependant, enregistreront la croissance la plus élevée à un TCAC de 9,11 % à mesure que les équipementiers virtualisent les unités de contrôle électronique (UCE). Le vECU Creator de Continental illustre comment les développeurs compilent et testent des logiciels dans le cloud avant que le matériel ne soit prêt, comprimant les cycles de développement. La part de marché des enregistreurs de données automobiles des modules OEM embarqués augmente également en raison des mandats réglementaires qui encouragent l'intégration en usine.
La consolidation du matériel permet une consommation d'énergie réduite, des faisceaux de câbles plus petits et une mise à jour OTA plus facile. Les enregistreurs connectés au cloud offrent des économies de coûts sur le cycle de vie grâce aux diagnostics à distance et à l'allocation dynamique du stockage. Les fournisseurs axés sur le chiffrement, la compression et la sélection intelligente des flux sont en mesure de capturer une valeur incrémentale à mesure que les volumes de données augmentent.
Par capacité mémoire :
la demande de haute capacité exploseLa plage 32-128 Go a dominé le marché des enregistreurs de données automobiles avec une part de 31,74 % en 2025, correspondant aux exigences actuelles de l'ADAS de niveau 2. Les véhicules dans les programmes de développement de niveau 3 testent déjà des capacités supérieures à 512 Go, le segment à la croissance la plus rapide avec un TCAC de 8,15 %. À mesure que le nombre de capteurs augmente, la demande de correction d'erreurs, de protection contre les pertes d'alimentation et de tolérance aux températures étendues entraîne une tarification premium. La taille du marché des enregistreurs de données automobiles pour les niveaux de haute capacité reflétera le passage à des pools de stockage centralisés gérés par des contrôleurs en temps réel.
Les projections de Micron indiquent 4 To par véhicule autonome d'ici 2030. Les fournisseurs adoptent donc des architectures de mémoire mixte combinant la MRAM pour les journaux à démarrage instantané, la NOR pour le code de démarrage et la NAND pour le stockage en masse. Parallèlement, la compression logicielle et l'échantillonnage intelligent visent à ralentir la croissance de la capacité physique, équilibrant les coûts de nomenclature par rapport à la courbe incessante de génération de données.
Par utilisateur final :
les opérateurs de flottes stimulent la croissanceLes équipementiers ont conservé la plus grande part sur le marché des enregistreurs de données automobiles avec 43,25 % en 2025, tirant parti des données internes pour l'ingénierie des produits et la conformité réglementaire. Les opérateurs de flottes dépasseront les autres groupes à un TCAC de 10,31 % car les analyses prédictives réduisent le coût total de possession grâce à une réduction des temps d'arrêt. Les fournisseurs de rang 1 intègrent la télémétrie de validation des composants dans des offres de services plus larges, tandis que les assureurs exploitent la télématique pour vérifier les profils de risque.
Les régulateurs et les agences d'essai exigent des journaux traçables et inviolables pour l'homologation et la validation de la sécurité, créant une demande de niche spécialisée. Le marché des enregistreurs de données automobiles bénéficie d'une collaboration croissante entre équipementiers, flottes et assureurs pour mettre en commun des données anonymisées, accélérant l'entraînement des modèles pour des analyses avancées sans compromettre les mandats de confidentialité.
Par canal :
le marché secondaire prend de l'élanLes systèmes montés en usine ont capturé une part de 56,62 % sur le marché des enregistreurs de données automobiles en 2025 sous l'influence des réglementations sur les enregistreurs de données d'événements. Cependant, les fournisseurs du marché secondaire accélèrent à un TCAC de 9,32 %, capitalisant sur la vaste base installée de véhicules antérieurs aux délais réglementaires. La loi européenne sur les données, en vigueur depuis septembre 2025, obligera les constructeurs automobiles à fournir des interfaces d'accès aux données sécurisées pour les tiers, réduisant les barrières historiques à l'innovation sur le marché secondaire.
Les agents logiciels déployables par OTA brouillent les distinctions entre canaux en permettant des fonctionnalités basées sur l'abonnement après la vente. Pour le marché des enregistreurs de données automobiles, les modèles de déploiement hybrides combinant des passerelles installées en usine et des modules d'extension installés chez le concessionnaire deviendront courants, en particulier pour les flottes mixtes couvrant plusieurs années modèles.
Par type de véhicule :
les véhicules commerciaux accélèrentLes voitures particulières ont dominé le marché des enregistreurs de données automobiles avec 66,88 % des ventes en 2025, bénéficiant des économies d'échelle. Les véhicules commerciaux lourds, cependant, enregistreront le TCAC le plus élevé à 9,63 % à mesure que les entreprises logistiques adoptent la maintenance prédictive des groupes motopropulseurs et la conformité réglementaire (par exemple, les mandats de tachygraphe). Les segments commerciaux légers exploitent la télématique pour optimiser les livraisons du dernier kilomètre, tandis que les engins hors route adoptent des enregistreurs pour la surveillance de l'état des équipements dans des conditions difficiles.
L'Electronic Horizon de Bosch a démontré des économies de carburant mesurables dans le transport routier en intégrant des données topographiques avec les commandes du groupe motopropulseur, mettant en évidence la capture de valeur au-delà de la simple collecte de données brutes. Le marché des enregistreurs de données automobiles évolue des enregistreurs passifs vers des facilitateurs actifs de l'efficacité opérationnelle dans toutes les catégories de véhicules.
Par propulsion :
les véhicules électriques mènent l'innovationLes modèles à combustion interne restent le socle volumique, avec une part de 65,72 % sur le marché des enregistreurs de données automobiles en 2025. Les véhicules électriques à batterie se développeront le plus rapidement, à un TCAC de 12,08 %, portés par la surveillance de l'état de santé des batteries, les analyses de recharge et l'enregistrement de la gestion thermique. Les hybrides nécessitent une corrélation des données de double groupe motopropulseur, tandis que les modèles à pile à combustible ont besoin d'un suivi des performances de la pile à hydrogène.
La plateforme de télématique pour véhicules électriques de Mahindra, déployée dans 24 pays, montre comment des données granulaires sur les batteries améliorent la précision de l'autonomie et les prévisions de valeur résiduelle. À mesure que l'électrification progresse, des interfaces standardisées telles qu'ISO 15118 pour la recharge intelligente alimenteront des données de télémétrie supplémentaires vers les analyses cloud, renforçant les perspectives de croissance sur le marché des enregistreurs de données automobiles.
Analyse géographique
Marché des Enregistreurs de Données Automobiles en Amérique du Nord
L'Amérique du Nord a dominé le marché des enregistreurs de données automobiles avec une part de 30,92 % en 2025, grâce à une adoption mature de la télématique de flotte et à la pénétration de la télématique assurantielle. L'attention réglementaire se concentre sur la confidentialité et la cybersécurité plutôt que sur des normes prescriptives pour les dispositifs, ce qui incite les équipementiers à investir dans la gestion du consentement et le chiffrement. Les flottes régionales déploient de plus en plus la maintenance prédictive pilotée par apprentissage automatique afin de prolonger la durée de vie des actifs et de minimiser les incidents sur la route.
Marché des Enregistreurs de Données Automobiles en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,09 % jusqu'en 2031. La Chine impose la localisation des données et les téléversements en temps réel vers des serveurs agréés par le gouvernement pour les véhicules connectés intelligents, ce qui redéfinit les décisions d'architecture à l'échelle mondiale. Les flottes commerciales indiennes intègrent rapidement la télématique pour répondre aux nouvelles règles de sécurité et de conformité fiscale, tandis que les régulateurs japonais mettent l'accent sur la surveillance de la vigilance du conducteur dans le cadre des essais d'autonomie avancée. La forte adoption des véhicules électriques dans la région reflète les politiques industrielles nationales, amplifiant la demande d'enregistreurs haute capacité capables de traiter simultanément les données de batterie et les données ADAS.
Marché des Enregistreurs de Données Automobiles en Europe
L'Europe maintient une influence réglementaire de premier plan. Le règlement 2019/2144 impose des enregistreurs de données d'événements dans toutes les voitures et camionnettes neuves, et la prochaine loi sur les données ouvrira les silos de données des constructeurs à des tiers dans le cadre de règles strictes de consentement. Les fournisseurs allemands sont pionniers en matière de principes de confidentialité ds la conception, en intégrant l'anonymisation sur l'appareil avant la transmission. Les coûts de conformité favorisent la collaboration tout au long de la chaîne de valeur, avec des fournisseurs comme Continental proposant des solutions clés en main de cybersécurité et d'enregistrement conformes aux directives de l'ONU/CEE et de l'UE.

Paysage réglementaire
Les exigences relatives aux enregistreurs de données automobiles sont façonnées par les régimes de conformité en matière de sécurité, de cybersécurité et de mise à jour logicielle, qui considèrent de plus en plus l'enregistrement comme faisant partie du dossier de preuves de la réception par type des véhicules. Dans l'Union européenne, le règlement général sur la sécurité (UE) 2019/2144 favorise une installation plus large des enregistreurs de données d'événements (EDR), tandis que les règles de réception par type de la CEE-ONU, utilisées sur de nombreux marchés, notamment le règlement ONU n° 155 (CSMS) et le règlement ONU n° 156 (SUMS), exigent des constructeurs qu'ils conservent des registres sécurisés et vérifiables des événements de cybersécurité et des versions logicielles tout au long du cycle de vie du véhicule.
La conformité technique est généralement démontrée par des normes reconnues qui influencent l'architecture des enregistreurs et les exigences en aval imposées aux fournisseurs. La norme ISO/SAE 21434 encadre les processus d'ingénierie de la cybersécurité pour les systèmes et composants des véhicules, tandis que la norme ISO 24089 (y compris la mise à jour Amendement 1 de juillet 2024) définit les exigences d'ingénierie relatives aux mises à jour logicielles, renforçant les besoins en preuves de mise à jour authentifiées, en traçabilité des versions logicielles et en journaux résistants à la falsification, conformément aux attentes du règlement ONU R156. Au Royaume-Uni, les orientations référencées par la Vehicle Certification Agency en matière de cybersécurité et de mise à jour logicielle montrent comment ces obligations alignées sur la CEE-ONU se répercutent sur la chaîne d'approvisionnement, renforçant les contrôles sur les interfaces d'extraction de données et affectant les modèles d'accès du marché de l'après-vente.
Analyse de la chaîne de valeur
La chaîne de valeur couvre la mémoire et le calcul de qualité automobile (NAND/DRAM, MCU/SoC), la mise en réseau et les émetteurs-récepteurs (CAN/CAN-FD, LIN, FlexRay, Ethernet automobile), le matériel des enregistreurs et les modules embarqués, ainsi que les couches logicielles pour l'acquisition, la synchronisation temporelle, la compression/le chiffrement et la gestion des téléchargements/OTA. Les équipementiers de rang 1 et les fournisseurs d'outils spécialisés intègrent ces composants dans des enregistreurs autonomes, des modules OEM embarqués, des dispositifs OBD et des agents basés sur le cloud, puis les distribuent via des programmes d'ingénierie OEM, des laboratoires de validation, des plateformes de flotte/télématique et des canaux de l'après-vente. Les couches de service ajoutent de plus en plus des API sécurisées, une gouvernance des données et des analyses.
Les intégrations menées récemment par des partenaires révèlent également où se déplace la captation de valeur, de l'installation d'appareils vers l'accès aux données connectées des constructeurs et l'interopérabilité des plateformes. En 2026, Geotab a élargi sa connectivité télématique OEM par des partenariats, notamment l'intégration des véhicules Polestar (mai 2026) et une alliance mondiale avec Toyota Connected (juin 2026), permettant l'accès aux données de flotte sans déploiement physique d'appareils. OCTO Telematics s'est associé à Volkswagen Group Info Services AG (mars 2026) pour intégrer directement les données de véhicules multi-marques dans sa plateforme, tandis que CARUSO Dataplace s'est associé à Polestar (juin 2026) pour fournir un accès sécurisé basé sur des API. Ensemble, ces mouvements soulignent le rôle des places de marché de données et des couches de connectivité OEM en tant qu'intermédiaires entre les véhicules, les prestataires de services tiers et les utilisateurs finaux.
Paysage concurrentiel
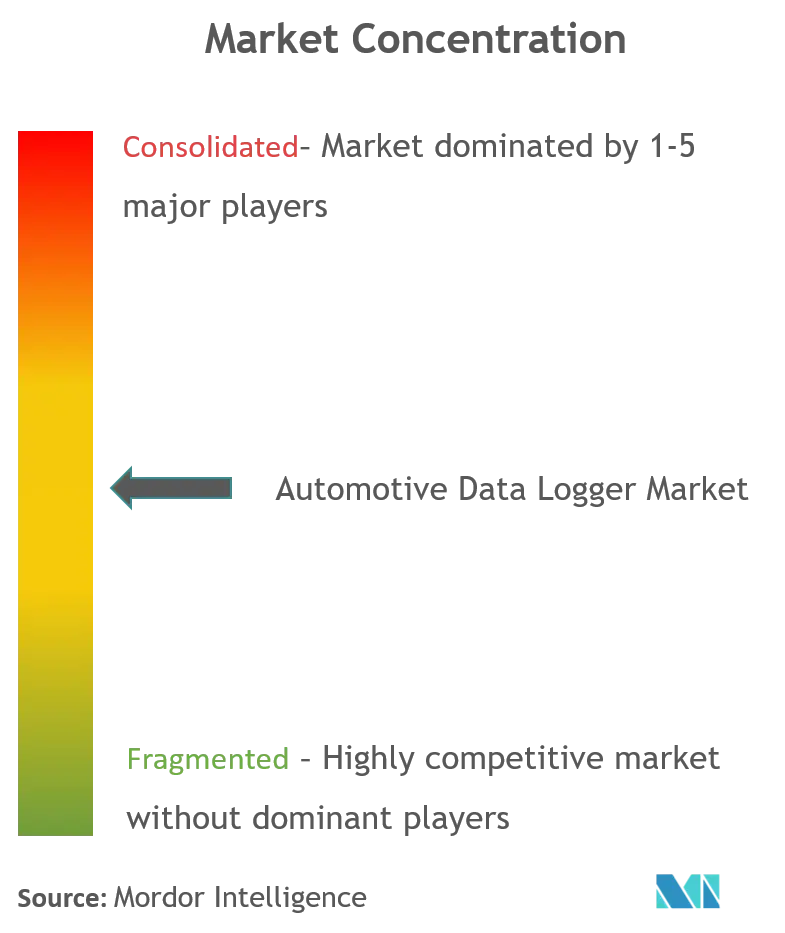
Le marché des enregistreurs de données automobiles est modérément fragmenté, avec des fournisseurs de rang 1 traditionnels (Bosch, Continental, HARMAN), des leaders des semi-conducteurs (NXP, Renesas, Qualcomm) et des entrants logiciels natifs du cloud. L'avantage concurrentiel se déplace vers des solutions verticalement intégrées combinant du matériel sécurisé, un intergiciel flexible et des plateformes d'analyse. L'acquisition de TTTech Auto par NXP en 2025 renforce sa capacité à fournir des contrôleurs de passerelle associés à un Ethernet déterministe et à la prise en charge OTA. Bosch et Continental tirent parti de leurs liens étroits avec les équipementiers pour intégrer les fonctions d'enregistrement dans des contrôleurs de domaine plus larges, tandis que les spécialistes du logiciel mettent l'accent sur des analyses déployables rapidement par OTA.
Les thèmes stratégiques incluent la consolidation du traitement, de la mise en réseau et de la gestion de l'alimentation en plateformes uniques réduisant le câblage jusqu'à 40 %. Les fournisseurs se disputent pour répondre aux normes rigoureuses de cybersécurité automobile sans sacrifier la flexibilité de partage des données requise par les assureurs et les flottes. Les espaces blancs émergents comprennent les engins hors route, la micromobilité et les flottes des marchés en développement où les acteurs établis ont une portée limitée. La scalabilité du cloud et les modèles d'abonnement redéfinissent les flux de revenus, désavantageant les fournisseurs purement matériels à moins qu'ils n'évoluent vers des offres orientées services.
Les récents mouvements stratégiques illustrent la tendance. Le MCU S32K5 de NXP, lancé en mars 2025, intègre de la MRAM embarquée et des accélérateurs d'IA calibrés pour les architectures zonales. L'enregistreur de TTTech Auto de mai 2025 cible la validation des véhicules définis par logiciel avec une capture multi-gigabit synchronisée. Le partenariat de Bosch en 2024 avec Amazon Web Services étend les plateformes de logistique numérique aux véhicules commerciaux. Ensemble, ces mouvements signalent une course accrue vers des écosystèmes holistiques centrés sur le logiciel.
Leaders du secteur des enregistreurs de données automobiles
Robert Bosch GmbH
Vector Informatik GmbH
Continental
National Instruments
Aptiv PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Enregistreurs de Données Automobiles
- Robert Bosch GmbH
- Vector Informatik GmbH
- Continental AG
- Racelogic Ltd
- TTTech Auto AG
- National Instruments Corp.
- Intrepid Control Systems Inc.
- Kontron (MEN Mikro)
- Ipetronik GmbH & Co. KG
- NSM Solutions
- Aptiv PLC
- HARMAN International
- Autel Intelligent Technology
- Verizon Connect
- Danlaw Inc.
- LG Innotek
- NXP Semiconductors
- Qualcomm Technologies
- Huawei Technologies
- TomTom Telematics (Bridgestone)
- Teltonika
- ZF Friedrichshafen AG
- Mobileye
- KPIT Technologies
Lire l’analyse des entreprises de enregistreur de données automobile

Opportunités de marché et perspectives d'avenir
Les exigences en matière d'accès aux données, portées par la réglementation et les normes, créent à court terme des espaces vacants pour des produits d'enregistrement conforme, de gestion du consentement et d'interfaces sécurisées à travers les écosystèmes équipés par les constructeurs et de service. En Europe, les obligations relatives aux EDR au titre du règlement (UE) 2019/2144 s'étendent aux catégories de véhicules plus lourds pour les nouveaux types à partir du 7 janvier 2026, élargissant la demande de flux de travail de capture, de stockage et de récupération conformes au-delà des véhicules particuliers. Le règlement délégué (UE) 2026/699 (adopté en mars 2026) impose également un accès bidirectionnel aux flux de données embarquées pour les cas d'usage de diagnostic et d'informations de réparation et d'entretien (RMI), renforçant les opportunités pour les fournisseurs d'enregistreurs et les plateformes télématiques capables de faciliter un accès standardisé et autorisé tout en maintenant l'auditabilité dans le respect des contraintes de cybersécurité.
En Amérique du Nord, les ajustements du calendrier réglementaire maintiennent actifs les chantiers liés aux capacités des EDR et façonnent les feuilles de route de conception et les investissements en validation. Le 18 mai 2026, la NHTSA a publié une règle finale reportant le calendrier de conformité pour les exigences élargies de capture de données pré-collision, introduisant une mise en œuvre progressive sur quatre ans à partir du 1er septembre 2028. Cela préserve une fenêtre définie permettant aux fournisseurs de renforcer la capture à haut débit, l'intégrité du stockage et le support des chaînes d'outils sur plusieurs cycles de modèles. Les évolutions des plateformes vers un accès aux données natif des constructeurs, comme les intégrations de Geotab avec Polestar et Toyota Connected en 2026 et l'intégration des données véhicules d'OCTO Telematics avec Volkswagen Group Info Services AG en 2026, mettent également en lumière une voie commerciale pour l'enregistrement et l'analyse logiciels s'appuyant sur la connectivité véhicule existante. En conséquence, les API sécurisées, la gouvernance des données et l'interopérabilité influencent de plus en plus les décisions de déploiement pour les flottes et les assureurs.
Recent Industry Developments in Marché des Enregistreurs de Données Automobiles
- Mai 2026 : Geotab a élargi sa connectivité télématique OEM par des partenariats avec Polestar et Toyota Connected, permettant l'accès aux données de flotte sans déploiement physique d'appareils. Cette collaboration témoigne d'un glissement vers un accès logiciel aux données à travers plusieurs constructeurs. Cette évolution soutient les plateformes logicielles adaptées aux flux de données natifs et élargit les opportunités pour des analyses de niveau assurantiel.
- Mars 2025 : TTTech Auto a lancé l'enregistreur de données PM-350 pour la vérification des véhicules définis par logiciel, présenté comme une évolution de nouvelle génération de sa gamme PM-200. Ce lancement répond aux besoins de capture synchronisée à haute vitesse dans le développement des SDV et de la conduite automatisée. Il renforce les chaînes d'outils pour l'enregistrement et la validation multi-interfaces.
- Mars 2024 : NXP a introduit la plateforme S32 Core Ride visant à consolider les unités de commande électronique (ECU), avec un calendrier orienté production visant 2027. Les feuilles de route de calcul centralisé accroissent le besoin d'architectures d'enregistrement évolutives et à haut débit pouvant fonctionner avec des contrôleurs zonaux ou de domaine. Ces architectures alimentent ensuite les flux de travail de validation et de preuve de sécurité.


Marché des Enregistreurs de Données Automobiles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des enregistreurs de données automobiles couvre les dispositifs et les logiciels associés utilisés pour capturer, stocker et exporter des données de véhicules à des fins d'essai, de diagnostic, de conformité et d'usage en flotte, pour les véhicules particuliers et commerciaux.
Exclusions du périmètre : nous excluons les enregistreurs de données industriels à usage général et les appareils grand public qui ne sont pas conçus pour la capture de données de véhicules de qualité automobile.
Aperçu de la segmentation
- Par application
- ADAS
- R&D en conduite autonome
- Gestion de flotte
- Autres
- Par type de connexion
- USB
- Ethernet automobile
- Autres
- Par type de matériel
- Enregistreur de données autonome
- Dongle OBD enfichable
- Module OEM embarqué
- Agent logiciel basé sur le cloud
- Par capacité mémoire
- Moins de 32 Go
- 32 - 128 Go
- 128 - 512 Go
- Plus de 512 Go
- Par utilisateur final
- Équipementiers
- Fournisseurs de rang 1
- Opérateurs de flottes et fournisseurs de télématique
- Compagnies d'assurance
- Prestataires de services indépendants
- Agences réglementaires et d'essai
- Institutions de recherche
- Par canal
- Monté en usine
- Marché secondaire
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux légers
- Véhicules commerciaux moyens et lourds
- Véhicules hors route
- Deux-roues et micromobilité
- Par propulsion
- Véhicules à moteur à combustion interne
- Véhicules hybrides
- Véhicules électriques à batterie
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier ce qui est enregistré dans les véhicules et les raisons de la hausse de cette demande, puis en établissant un lien avec des signaux mesurables de production automobile et de parc. Nous nous appuyons sur des sources publiques telles que les statistiques de production de véhicules de l'OICA, les publications de règles de sécurité de la NHTSA et de la CEE-ONU, les protocoles d'essai Euro NCAP, et la documentation ISO relative à la mise en réseau embarquée et au diagnostic. Nous examinons également des documents techniques de la SAE International, ainsi que des bases de données de brevets pour comprendre où l'enregistrement de données se développe, par exemple la validation des ADAS, les essais de sécurité fonctionnelle et les contrôles de cybersécurité.
Pour convertir ces signaux en un modèle de dimensionnement exploitable, nous utilisons les documents déposés par les entreprises, les présentations aux investisseurs et une presse fiable pour orienter le mix produit et les tendances de prix, puis nous les recoupons avec des résumés d'import-export et des informations d'appels d'offres lorsque pertinent. Certains abonnements payants sont utilisés uniquement pour normaliser les données financières des entreprises et suivre les annonces d'expéditions et de contrats lorsque la divulgation publique est limitée. La liste des sources documentaires n'est qu'illustrative, et de nombreux autres documents sont utilisés lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que les signaux documentaires ne peuvent pas confirmer, principalement les volumes types d'unités d'enregistreurs par programme, les cycles de remplacement, et l'évolution des prix de vente moyens à mesure que les besoins en bande passante et en mémoire augmentent. Nous échangeons avec des fonctions OEM et fournisseurs, des équipes d'essai et de validation, ainsi que des utilisateurs axés sur les flottes en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses puissent être corrigées avant la finalisation des totaux.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Direction générale : 14 % | Asie-Pacifique : 50 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs plus petits : 16 % | Managers : 48 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande à partir de la production de véhicules et de l'intensité des essais et de la validation liée à un contenu ADAS plus élevé et à des architectures fortement logicielles. À partir de là, le modèle est affiné à l'aide d'apports pratiques tels que la part des programmes utilisant l'enregistrement de données, le nombre type d'unités d'enregistreurs par programme de véhicule, les besoins en capacité mémoire liés aux heures d'essai et au nombre de capteurs, ainsi que la part de la demande relevant de l'équipement OEM par rapport à l'usage après-vente. Le mix de connectivité est également suivi, car l'adoption de l'Ethernet automobile modifie les besoins en capacité des appareils et les gammes de prix.
Une fois les totaux établis, nous les corroborons par des vérifications ascendantes sélectives, où des prix de vente moyens échantillonnés sont combinés à des volumes d'expédition ou au niveau des programmes obtenus par entretiens et divulgations publiques. Lorsque des écarts apparaissent, ils sont traités par des hypothèses fondées sur des fourchettes, liées à des facteurs clairs, tels que les différences entre véhicules particuliers et véhicules commerciaux et les cycles de renouvellement variables selon l'usage final. Pour les prévisions, nous utilisons une analyse de scénarios, car le calendrier réglementaire, la pénétration des ADAS et le mix d'électrification peuvent modifier le calendrier des charges de travail d'essai. La trajectoire finale est ensuite alignée sur ce que les experts du secteur considèrent comme le rythme de construction le plus probable par région.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes afin que le chiffre final ne dépende pas d'un seul flux de données. Nous recoupons les résultats du modèle avec des signaux indépendants tels que les tendances de production de véhicules, l'orientation d'équipement des ADAS et les investissements d'essai signalés, puis nous examinons les valeurs aberrantes qui rompent les relations attendues entre volume et prix. Si un écart ne peut être expliqué, nous revenons à la feuille d'hypothèses, et si nécessaire, nous recontactons les répondants pour confirmer le facteur à l'origine du changement.
Avant validation finale, un autre analyste examine la logique, les intrants et les calculs afin de détecter les erreurs le plus tôt possible, puis le récit final est vérifié par rapport au modèle afin que l'histoire corresponde aux chiffres. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements réglementaires majeurs ou des variations brusques de la production de véhicules. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vision la plus récente disponible à ce moment-là.
Taille du marché des enregistreurs de données automobiles selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les enregistreurs de données automobiles peuvent diverger fortement, car la frontière de la catégorie est interprétée différemment, et parce que les taux de prix et d'adoption sont souvent supposés plutôt que vérifiés. Les différences proviennent généralement de ce qui est comptabilisé comme enregistreur de données, des activités de véhicule incluses, et de la rapidité avec laquelle les prix de vente moyens sont autorisés à augmenter avec des besoins accrus en bande passante et en stockage.
En suivant la production de véhicules, les signaux de charge de travail d'essai ADAS et les réajustements des prix de vente moyens par entretiens, Mordor Intelligence maintient la valeur du marché 2025 liée à la demande d'enregistreurs réellement déclenchée par les essais automobiles, le diagnostic et l'usage en flotte, et non par une instrumentation industrielle plus large. L'écart s'élargit également lorsqu'une étude intègre des outils adjacents tels que le matériel télématique générique ou inclut les services comme une ligne groupée plus importante, puis applique une courbe d'adoption agressive sans la réconcilier avec le nombre de programmes OEM et le mix de canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,39 milliards USD (2025) | |
| Cabinet de conseil mondial A | 5,10 milliards USD (2025) | Cette estimation semble inclure l'enregistrement adjacent des véhicules connectés et du matériel de télémétrie groupé, ce qui peut gonfler les volumes au-delà de la demande liée aux essais et à la validation. Elle utilise également un prix de vente moyen combiné plus élevé sans distinguer les mix de mémoire et d'interface. |
| Association sectorielle B | 3,70 milliards USD (2025) | Cette estimation semble mettre l'accent sur les modules d'enregistrement installés par les constructeurs et exclut une part plus importante des cas d'usage liés à l'après-vente et aux flottes. Elle maintient également une progression de prix de vente moyen plus plate, alors même que l'Ethernet et les configurations de stockage plus importantes se généralisent. |
Pris ensemble, cette comparaison montre que le principal facteur de variation est le contrôle du périmètre, suivi de la manière dont l'adoption et les prix sont rattachés à l'activité réelle des programmes. Notre approche reste reproductible car les intrants sont visibles, les hypothèses sont testées par des entretiens, et les totaux sont réconciliés avec les signaux de véhicules et d'essais avant la finalisation des prévisions.


Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance du marché des enregistreurs de données automobiles de 2026 à 2031 ?
La croissance est portée par les mandats réglementaires relatifs aux enregistreurs de données d'événements, l'augmentation du nombre de capteurs dans les systèmes avancés d'aide à la conduite, l'adoption des architectures de véhicules définis par logiciel et l'expansion de la télématique de flotte dans les économies émergentes.
Quel segment d'application affiche la croissance la plus rapide ?
La R&D en conduite autonome devrait croître à un TCAC de 13,14 % à mesure que les équipementiers enregistrent des téraoctets de données multi-capteurs pour la validation de niveau 3+.
Pourquoi l'Ethernet automobile gagne-t-il du terrain par rapport à l'USB ?
L'Ethernet offre une bande passante plus élevée et une communication déterministe nécessaire pour la fusion de capteurs en temps réel, soutenant un TCAC de 10,62 % par rapport à la scalabilité limitée de l'USB.
Comment les réglementations en matière de cybersécurité influencent-elles la conception des produits ?
Des règles telles que UNECE WP.29 R156 exigent des infrastructures de mise à jour sécurisées et des contrôles d'accès aux données stricts, conduisant les fournisseurs à intégrer des racines de confiance matérielles et des pipelines OTA chiffrés.
Quelle région présente la plus grande opportunité de croissance ?
L'Asie-Pacifique affiche un TCAC de 10,09 % en raison des réglementations chinoises sur les véhicules connectés intelligents et de l'adoption rapide de la télématique de flotte en Inde.
Dernière mise à jour de la page le:



