
Tamanho e Participação do Mercado de Registradores de Dados Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do Mercado (2026) | 4.73 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.82 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Registradores de Dados Automotivos por Mordor Intelligence
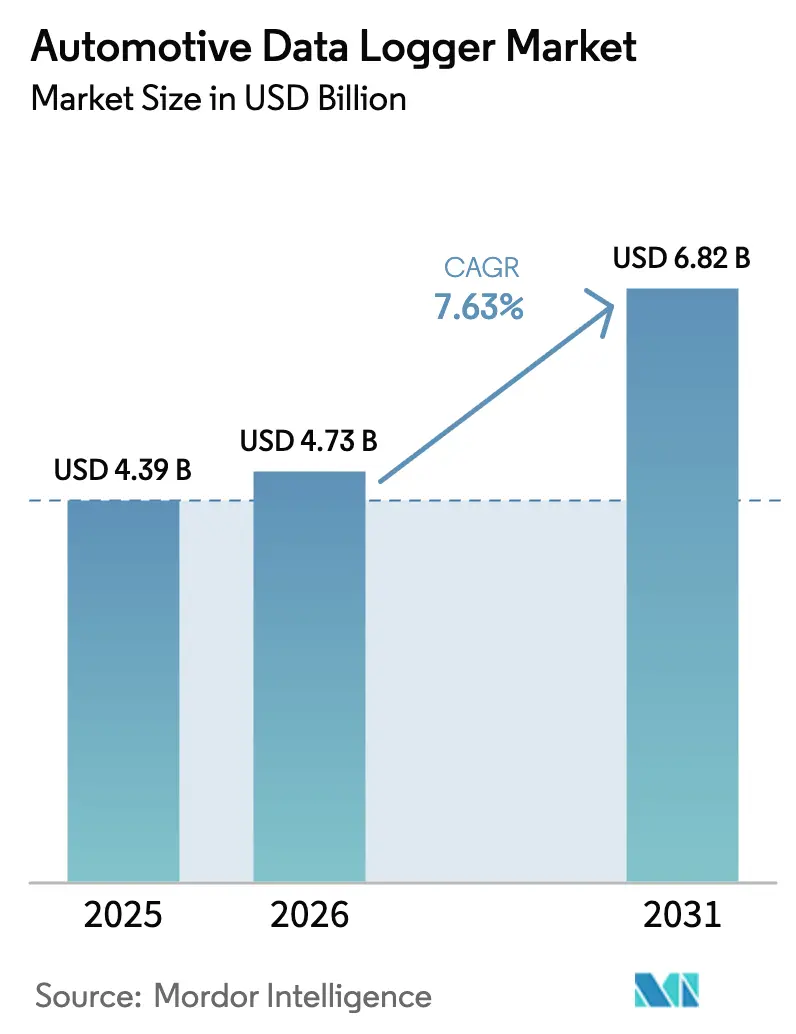
Espera-se que o tamanho do Mercado de Registradores de Dados Automotivos cresça de USD 4,39 bilhões em 2025 para USD 4,73 bilhões em 2026 e está previsto para atingir USD 6,82 bilhões até 2031, a um CAGR de 7,63% no período 2026-2031.
A expansão reflete uma mudança decisiva do setor em direção à gestão preditiva e centrada em dados dos veículos, que melhora a segurança, a eficiência e o controle dos custos do ciclo de vida. Mandatos regulatórios na União Europeia, na China e em outras regiões importantes estão acelerando a adoção de registradores de dados de eventos e capacidades mais amplas de registro de dados. O crescente número de sensores em sistemas avançados de assistência ao condutor (ADAS) e a transição para arquiteturas de veículos centralizadas e definidas por software estão aumentando a demanda por plataformas de registro seguras e de alta largura de banda. A maior digitalização das frotas, o seguro baseado em uso em economias emergentes e a necessidade de análises em tempo real em frotas eletrificadas reforçam ainda mais as oportunidades de crescimento. A diferenciação competitiva começou a se deslocar do hardware isolado para ecossistemas integrados de gestão de dados capazes de atualizações over-the-air (OTA), conformidade com a cibersegurança e análises avançadas.
Principais Conclusões do Relatório
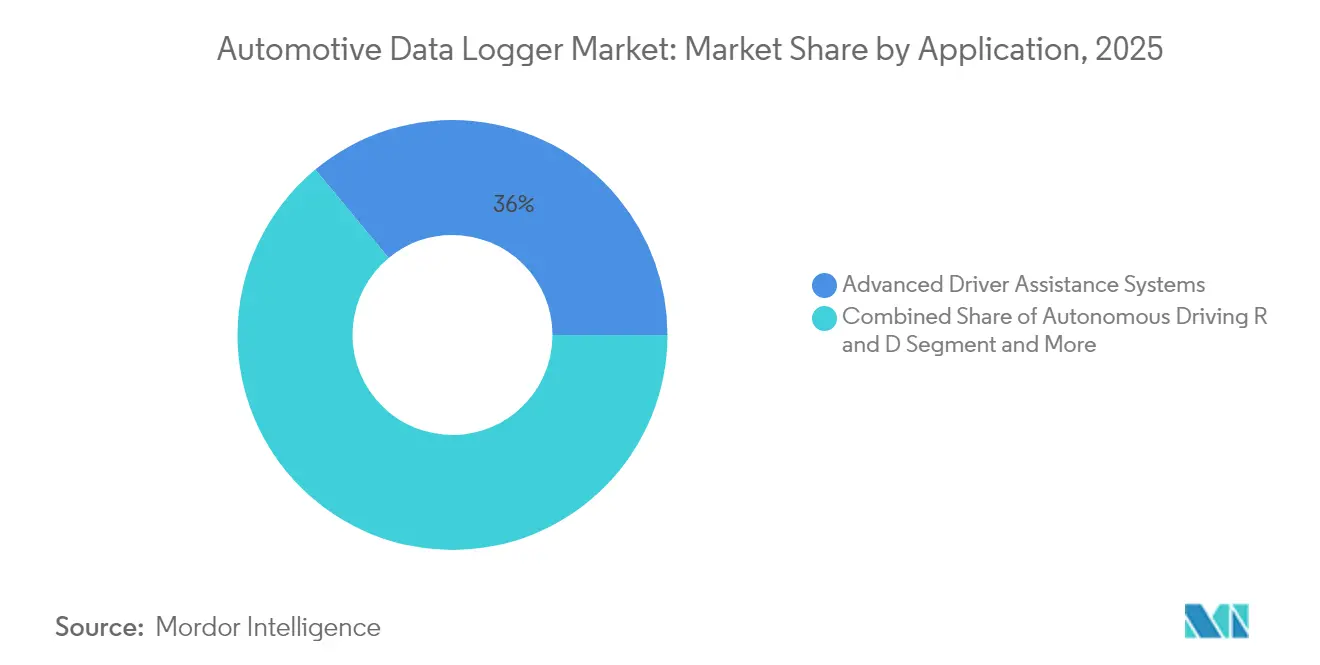
- Por aplicação, o ADAS liderou com 36,02% de participação na receita em 2025; a P&D em direção autônoma está projetada para se expandir a um CAGR de 13,14% até 2031.
- Por tipo de conexão, o USB dominou o mercado de registradores de dados automotivos, com 40,28% de participação em 2025, enquanto o Ethernet automotivo está posicionado para crescer a um CAGR de 10,62% até 2031.
- Por tipo de hardware, os registradores independentes dominaram o mercado de registradores de dados automotivos e capturaram 34,01% da participação na receita no tamanho do mercado de registradores de dados automotivos de 2025; os agentes de software baseados em nuvem representam a categoria de crescimento mais rápido, com CAGR de 9,11%.
- Por capacidade de memória, a faixa de 32-128 GB dominou o mercado de registradores de dados automotivos, respondendo por 31,74% de participação em 2025; capacidades acima de 512 GB estão previstas para crescer a um CAGR de 8,15%.
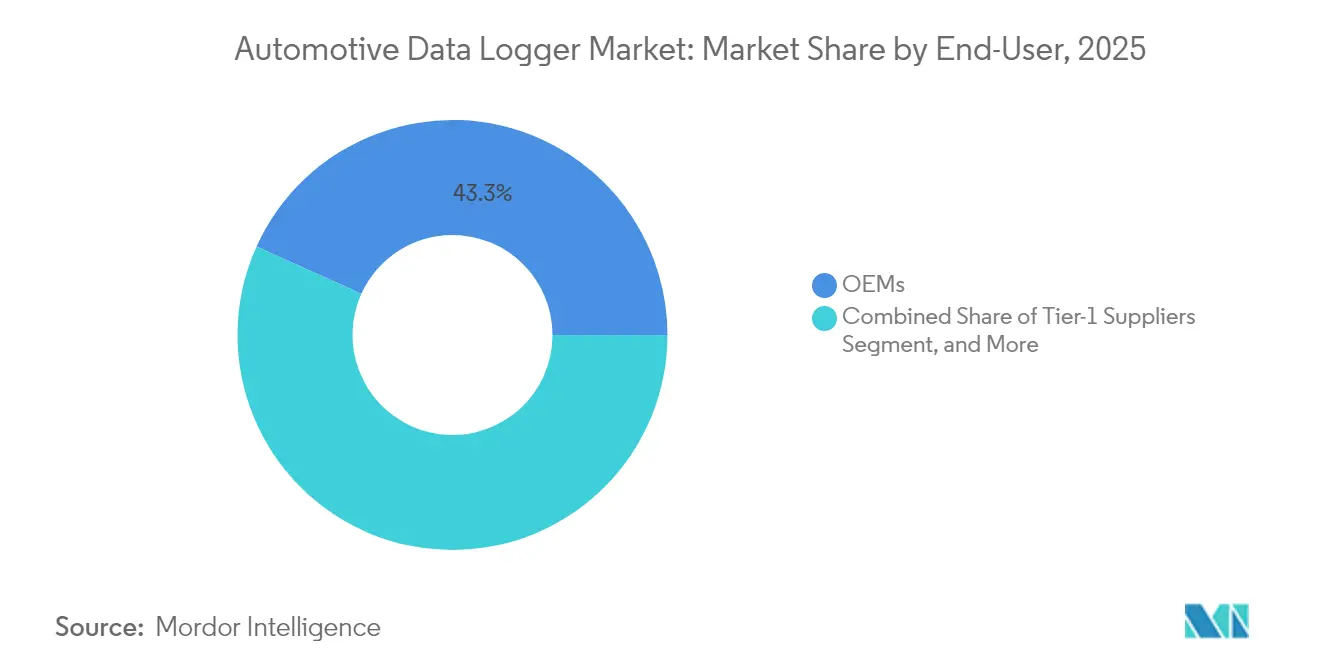
- Por usuário final, os OEMs detiveram a maior participação de mercado no mercado de registradores de dados automotivos dominado, 43,25% em 2025; os operadores de frotas devem avançar a um CAGR de 10,31%.
- Por canal, as soluções instaladas pelo OEM comandaram o mercado de registradores de dados automotivos com 56,62% de participação em 2025, enquanto o segmento de pós-venda está definido para crescer a um CAGR de 9,32%.
- Por tipo de veículo, os carros de passeio mantiveram 66,88% de participação no mercado de registradores de dados automotivos em 2025; os veículos comerciais médios e pesados apresentam o maior crescimento, com CAGR de 9,63%.
- Por propulsão, os veículos a combustão interna permanecem dominando o mercado de registradores de dados automotivos com 65,72% de participação em 2025, mas os veículos elétricos a bateria estão projetados para registrar um CAGR de 12,08%.
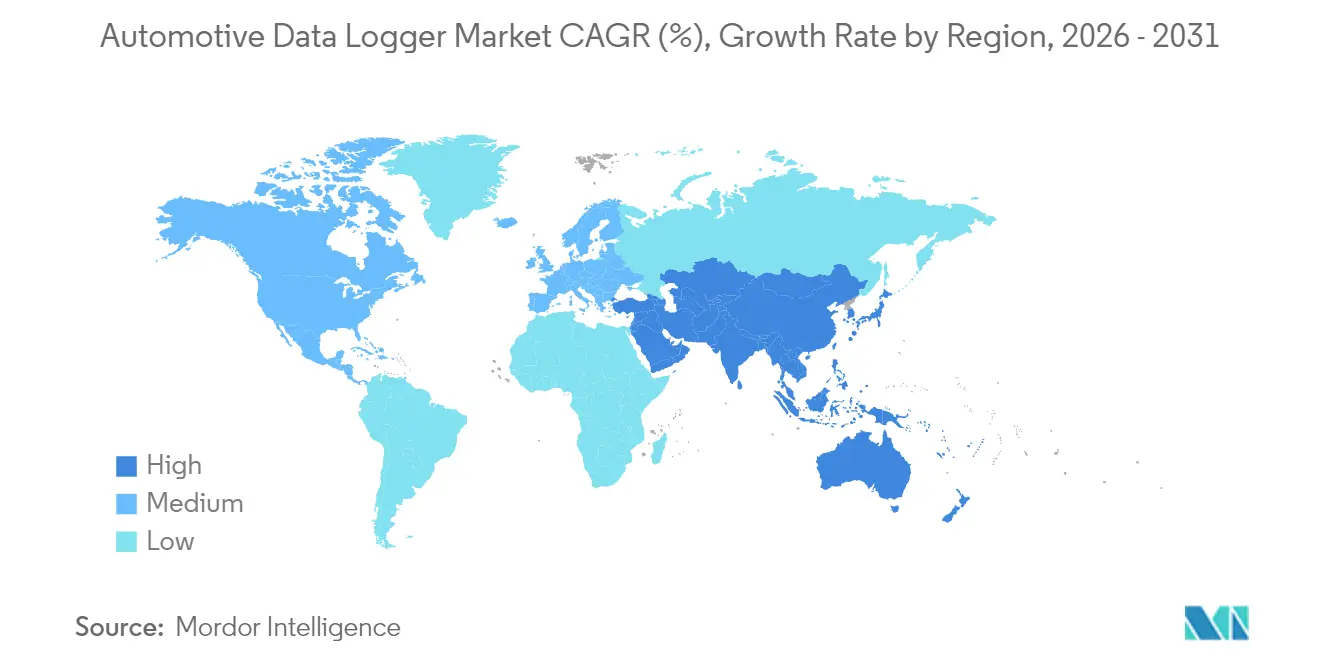
- Regionalmente, a América do Norte liderou o mercado de registradores de dados automotivos com 30,92% de participação em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 10,09% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Fusão de Dados de Sensores em Direção Autônoma Nível 3+ | +2.1% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| Pressão Regulatória por Sistemas E/E Prontos para Autonomia | +1.8% | Global, com adoção antecipada na UE e na China | Médio prazo (2-4 anos) |
| Migração dos OEMs para Veículos Definidos por Software e Registro de Dados | +1.5% | Global, com segmentos premium primeiro | Médio prazo (2-4 anos) |
| Análises de Frotas em Tempo Real para Reduzir o TCO de Veículos Elétricos | +1.2% | América do Norte e UE, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento do Seguro Baseado em Uso em Mercados Emergentes | +0.9% | Núcleo na Ásia-Pacífico, transbordamento para a América do Sul | Curto prazo (≤ 2 anos) |
| Registradores de Dados de Eventos Obrigatórios no Euro-NCAP e China NCAP 2026+ | +0.7% | UE e China, potencial harmonização global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volume Crescente de Dados de Fusão de Sensores em Sistemas de Direção Autônoma Nível 3+
Os veículos premium modernos precisarão de até 278 GB de memória embarcada em 2026, em comparação com 90 GB em 2025, um aumento de três vezes diretamente ligado aos conjuntos de ADAS com múltiplos sensores[1]"Tendências de Memória para Sistemas Avançados de Assistência ao Condutor," Micron Technology, micron.com. Os MCUs BlackBerry IVY e NXP S32K5 demonstram o progresso do setor no tratamento seguro de dados de múltiplos sensores. Veículos que empregam 60 a 400 sensores geram conjuntos de dados na escala de petabytes ao longo de sua vida útil, estimulando a demanda de longo prazo no mercado de registradores de dados automotivos por armazenamento de alta confiabilidade e capacidades de descarregamento rápido.
Pressão Regulatória por Arquiteturas E/E Prontas para Autonomia
O Regulamento 160 da UNECE obriga os fabricantes a instalar registradores de dados de eventos que capturam parâmetros discretos do veículo por vários segundos antes de um incidente, impulsionando a demanda dos OEMs por subsistemas de registro conformes e de alta capacidade[2]"Regulamento n.º 160: Registradores de Dados de Eventos," Comissão Econômica das Nações Unidas para a Europa, unece.org. Fornecedores como a Continental respondem com plataformas de software escaláveis que integram cibersegurança e prontidão para atualizações OTA. As arquiteturas de computação centralizada, que agora demonstram reduções de 30 a 40% na fiação, intensificam as cargas de processamento e elevam o requisito do mercado de registradores de dados automotivos por alto throughput e segurança embarcada.
Adoção de Seguro Baseado em Uso em Economias Emergentes
As linhas de frota e pessoais implantam cada vez mais a telemática para refinar os modelos de risco. A Octo Telematics já suporta 6 milhões de apólices conectadas em 20 países, destacando o potencial de escalabilidade na Ásia e na América do Sul[3]"Visão Geral das Soluções de Seguro Conectado," Octo Telematics, octotelematics.com. Para os fornecedores de registradores de dados, isso apresenta oportunidades imediatas de empacotar fluxos de dados seguros e de nível de seguradora para subscrição e validação de sinistros.
Análises de Saúde de Frotas em Tempo Real para Reduzir o TCO de Frotas Eletrificadas
Os operadores norte-americanos e europeus de frotas de entrega e transporte elétrico a bateria dependem do registro contínuo de ciclos de carga, perfis de temperatura e padrões de condução para prolongar a vida útil da bateria e otimizar o roteamento. A plataforma VDO Fleet da Continental integra dados do tacógrafo com análises preditivas que reduzem o tempo de inatividade não planejado, ampliando a adoção na Ásia-Pacífico à medida que a infraestrutura de carregamento amadurece.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Riscos de Cibersegurança Limitando o Acesso a Dados | -1.3% | Global, com aplicação mais rigorosa na UE e na China | Curto prazo (≤ 2 anos) |
| Volatilidade do Preço de Memória Flash Bruta Elevando os Custos de BOM | -0.8% | Global, afetando mais os segmentos sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Falta de Padrões Unificados de Dados entre os OEMs | -0.7% | Global, com fragmentação entre os padrões dos EUA, UE e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Relutância dos OEMs em Compartilhar Dados com Seguradoras | -0.6% | Principalmente América do Norte e UE, emergindo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Riscos de Cibersegurança Impulsionando Restrições de Acesso a Dados
O UNECE WP.29 R156 obriga os fabricantes a manter sistemas certificados de gestão de cibersegurança, restringindo o acesso não autorizado de terceiros aos dados. As regras de localização de dados da China exigem armazenamento em território nacional e avaliações de segurança estatal para transferências ao exterior, complicando a colaboração transfronteiriça em P&D. Os fornecedores estão incorporando estruturas de atualização segura baseadas em Uptane e elementos de raiz de confiança de hardware para satisfazer os reguladores, garantindo ao mesmo tempo a continuidade dos negócios no mercado de registradores de dados automotivos.
Alta Volatilidade do Preço de Memória Flash Bruta Inflacionando o Custo de BOM
O fornecimento de DRAM e NAND não consegue acompanhar o crescimento anual de 30 a 35% na demanda por memória de grau automotivo, levando a oscilações de preços que comprimem as margens. As especificações automotivas que abrangem de –40 °C a +105 °C e a qualificação AEC-Q100 reduzem o grupo de fornecedores, um problema destacado pelas atualizações do portfólio automotivo da Western Digital. Os acordos de fornecimento de longo prazo protegem a disponibilidade, mas limitam a flexibilidade na adoção de tecnologias emergentes e de menor custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Dominância do ADAS Enfrenta a Disrupção da AutonomiaO ADAS respondeu pela maior fatia do mercado de registradores de dados automotivos em 2025, com 36,02%. O crescimento do segmento está ancorado nas exigências regulatórias para funções de manutenção de faixa, frenagem automatizada e monitoramento do condutor. Em paralelo, a P&D em direção autônoma está prevista para crescer a um CAGR de 13,14%, sustentada por protótipos ricos em sensores que geram terabytes de dados diários. A gestão de frotas comerciais continua com adoção constante para manutenção preditiva, enquanto a telemática de seguros ganha tração na Ásia e na América Latina. Casos de uso emergentes, como análises de infoentretenimento e validação de OTA, exigem registro contínuo de interação do usuário e dados de execução de software. Essa convergência de aplicações posiciona as plataformas de gestão de dados como hubs multiuso, permitindo que os OEMs monetizem insights enquanto reduzem a redundância de hardware.
Em todos esses casos de uso, os desenvolvedores exigem armazenamento determinístico, marcação de tempo granular e APIs abertas. O tamanho do mercado de registradores de dados automotivos para ADAS e infoentretenimento combinados comandou metade das receitas totais em 2025. À medida que os testes de Nível 3 avançam, os protótipos frequentemente empregam mais de 512 GB de armazenamento a bordo. Ao longo do período de previsão, a crescente implantação de arquiteturas de controlador de domínio e análises de borda fortalecerá ainda mais a proposta de valor para soluções integradas de registro e processamento.


Por Tipo de Conexão:
O Ethernet Emerge como Alternativa ao USBO USB dominou o mercado de registradores de dados automotivos com uma participação de 40,28% em 2025 devido à sua ubiquidade em bancadas de teste e retrofits de pós-venda. No entanto, o limite de largura de banda do USB de faixa única limita seu papel futuro no descarregamento de dados de sensores de alta resolução. O Ethernet automotivo, suportado por variantes de par único como o 100BASE-T1, está previsto para registrar um CAGR de 10,62%. Os fornecedores de Nível 1 agrupam gateways multiprotocolo que combinam CAN-FD e Ethernet para equilibrar o suporte legado e a escalabilidade futura. Espera-se que o tamanho do mercado de registradores de dados automotivos para produtos Ethernet dobre até 2031, à medida que os OEMs migram para arquiteturas zonais.
Outros tipos de conexão, como a conectividade Celular 5G, sustentam o backhaul em nuvem em tempo real para casos de uso de frotas. Ao mesmo tempo, o Wi-Fi Direct suporta descarregamentos em garagens ou depósitos onde os custos de largura de banda devem ser contidos. Os fornecedores estão cada vez mais empacotando transcetores adaptáveis e rádios definidos por software que permitem a comutação baseada em firmware entre padrões, mitigando o risco de obsolescência.
Por Tipo de Hardware:
A Migração para a Nuvem AceleraOs registradores independentes dominaram o mercado de registradores de dados automotivos com uma participação de 34,01% em 2025 devido à sua robustez e independência. Os agentes nativos de nuvem, no entanto, registrarão o maior crescimento, com CAGR de 9,11%, à medida que os OEMs virtualizam as unidades de controle eletrônico (ECUs). O vECU Creator da Continental exemplifica como os desenvolvedores compilam e testam software na nuvem antes que o hardware esteja pronto, comprimindo os ciclos de desenvolvimento. A participação de mercado dos módulos OEM embarcados no mercado de registradores de dados automotivos também está crescendo porque os mandatos regulatórios incentivam a integração de fábrica.
A consolidação de hardware resulta em menor consumo de energia, chicotes menores e correção OTA mais fácil. Os registradores conectados à nuvem proporcionam economia de custos no ciclo de vida por meio de diagnósticos remotos e alocação dinâmica de armazenamento. Os fornecedores que se concentram em criptografia, compressão e seleção inteligente de fluxo estão posicionados para capturar valor incremental à medida que os volumes de dados se expandem.
Por Capacidade de Memória:
A Demanda por Alta Capacidade AumentaA faixa de 32-128 GB dominou o mercado de registradores de dados automotivos com uma participação de 31,74% em 2025, correspondendo aos requisitos atuais de ADAS de Nível 2. Os veículos em programas de desenvolvimento de Nível 3 já testam capacidades acima de 512 GB, a faixa de crescimento mais rápido, com CAGR de 8,15%. À medida que o número de sensores aumenta, a demanda por correção de erros, proteção contra perda de energia e tolerância a temperaturas extremas impulsiona preços premium. O tamanho do mercado de registradores de dados automotivos para faixas de alta capacidade refletirá a mudança para pools de armazenamento centralizados gerenciados por controladores em tempo real.
As projeções da Micron indicam 4 TB por veículo autônomo até 2030. Os fornecedores estão, portanto, adotando arquiteturas de memória mista que combinam MRAM para registros de inicialização instantânea, NOR para código de inicialização e NAND para armazenamento em massa. Concomitantemente, a compressão de software e a amostragem inteligente visam desacelerar o crescimento da capacidade física, equilibrando os custos de BOM com a curva implacável de geração de dados.
Por Usuário Final:
Os Operadores de Frotas Impulsionam o CrescimentoOs OEMs mantiveram a maior participação no mercado de registradores de dados automotivos, com 43,25% em 2025, aproveitando dados internos para engenharia de produtos e conformidade regulatória. Os operadores de frotas superarão os demais grupos, com CAGR de 10,31%, porque as análises preditivas reduzem o custo total de propriedade por meio da diminuição do tempo de inatividade. Os fornecedores de Nível 1 integram a telemetria de validação de componentes em ofertas de serviços mais amplas, enquanto as seguradoras aproveitam a telemática para verificar perfis de risco.
Os reguladores e agências de teste exigem registros rastreáveis e à prova de adulteração para homologação e validação de segurança, criando uma demanda de nicho especializada. O mercado de registradores de dados automotivos se beneficia da crescente colaboração entre OEMs, frotas e seguradoras para reunir dados anonimizados, acelerando o treinamento de modelos para análises avançadas sem comprometer os mandatos de privacidade.
Por Canal:
O Pós-Venda Ganha ImpulsoOs sistemas instalados pelo OEM capturaram uma participação de 56,62% no mercado de registradores de dados automotivos em 2025, sob a influência das regulamentações de registradores de dados de eventos. No entanto, os fornecedores de pós-venda estão crescendo a um CAGR de 9,32%, capitalizando na vasta base instalada de veículos anteriores aos prazos regulatórios. A Lei de Dados da UE, em vigor desde setembro de 2025, exigirá que os fabricantes de automóveis forneçam interfaces seguras de acesso a dados de terceiros, reduzindo as barreiras históricas à inovação no pós-venda.
Os agentes de software implantáveis via OTA borram as distinções de canal ao permitir recursos baseados em assinatura após a venda. Para o mercado de registradores de dados automotivos, modelos de implantação híbridos que combinam gateways instalados na fábrica e módulos de expansão instalados pelo revendedor se tornarão comuns, especialmente para frotas mistas que abrangem vários anos-modelo.
Por Tipo de Veículo:
Os Veículos Comerciais AceleramOs carros de passeio dominaram o mercado de registradores de dados automotivos com 66,88% das vendas em 2025, beneficiando-se das economias de escala. Os veículos comerciais pesados, no entanto, registrarão o maior CAGR, de 9,63%, à medida que as empresas de logística adotam a manutenção preditiva do trem de força e a conformidade regulatória (por exemplo, mandatos de tacógrafo). Os segmentos comerciais leves aproveitam a telemática para otimizar as entregas de última milha, enquanto as máquinas fora de estrada adotam registradores para monitoramento da saúde dos equipamentos em condições adversas.
O Electronic Horizon da Bosch demonstrou economias de combustível mensuráveis no transporte rodoviário ao integrar dados topográficos com controles do trem de força, destacando a captura de valor além da simples coleta de dados brutos. O mercado de registradores de dados automotivos está evoluindo de gravadores passivos para habilitadores ativos de eficiência operacional em todas as classes de veículos.
Por Propulsão:
Os Veículos Elétricos Lideram a InovaçãoOs modelos a combustão interna permanecem a base de volume, com uma participação de 65,72% no mercado de registradores de dados automotivos em 2025. Os veículos elétricos a bateria (BEVs) se expandirão mais rapidamente, com CAGR de 12,08%, impulsionados pelo monitoramento do estado de saúde da bateria, análises de carregamento e registro de gestão térmica. Os híbridos exigem correlação de dados de duplo trem de força, enquanto os modelos de célula de combustível precisam de rastreamento do desempenho da pilha de hidrogênio.
A plataforma de telemática de veículos elétricos da Mahindra, implantada em 24 países, demonstra como os dados granulares da bateria melhoram a precisão da autonomia e a previsão do valor residual. À medida que a eletrificação avança, interfaces padronizadas como a ISO 15118 para carregamento inteligente alimentarão telemetria adicional para análises em nuvem, reforçando as perspectivas de crescimento no mercado de registradores de dados automotivos.
Análise Geográfica
Mercado de Registradores de Dados Automotivos da América do Norte
A América do Norte dominou o mercado de registradores de dados automotivos com uma participação de 30,92% em 2025, devido à maturidade na adoção de telemática de frotas e à penetração de telemática por seguradoras. O foco regulatório concentra-se em privacidade e cibersegurança, em vez de padrões prescritivos para dispositivos, impulsionando o investimento de fabricantes de equipamentos originais em gestão de consentimento e criptografia. As frotas regionais implementam cada vez mais manutenção preditiva orientada por aprendizado de máquina para prolongar a vida útil dos ativos e minimizar incidentes nas estradas.
Mercado de Registradores de Dados Automotivos da Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 10,09% até 2031. A China exige a localização de dados e o envio em tempo real para servidores aprovados pelo governo para veículos conectados inteligentes, reformulando as decisões de arquitetura global. As frotas comerciais indianas estão integrando a telemática rapidamente para atender às novas regras de segurança e conformidade fiscal, enquanto os reguladores japoneses enfatizam o monitoramento da prontidão do motorista para testes de autonomia avançada. A forte adoção de veículos elétricos na região reflete as políticas industriais nacionais, ampliando a demanda por registradores de alta capacidade capazes de processar dados de baterias e sistemas avançados de assistência ao condutor em conjunto.
Mercado de Registradores de Dados Automotivos da Europa
A Europa mantém uma influência regulatória de destaque. O Regulamento 2019/2144 obriga a instalação de registradores de dados de eventos em todos os carros e vans novos, e a futura Lei de Dados abrirá os silos de dados dos fabricantes a terceiros sob regras rígidas de consentimento. Os fornecedores alemães são pioneiros em princípios de privacidade desde a concepção, incorporando a anonimização no dispositivo antes da transmissão. Os custos de conformidade estimulam a colaboração ao longo da cadeia de valor, com fornecedores como a Continental oferecendo soluções completas de cibersegurança e registro que atendem às diretivas da ONU ECE e da UE.

Panorama regulatório
Os requisitos para registradores de dados automotivos são moldados por regimes de conformidade em segurança, cibersegurança e atualização de software, que cada vez mais tratam o registro de dados como parte do histórico de evidências para a homologação de veículos. Na União Europeia, o Regulamento Geral de Segurança (UE) 2019/2144 apoia uma adoção mais ampla dos registradores de dados de eventos (EDRs), enquanto as regras de homologação da UNECE usadas em muitos mercados, notadamente o Regulamento nº 155 da ONU (CSMS) e o Regulamento nº 156 da ONU (SUMS), exigem que as montadoras mantenham registros seguros e auditáveis de eventos de cibersegurança e versões de software durante todo o ciclo de vida do veículo.
A conformidade técnica é comumente demonstrada por meio de normas reconhecidas que influenciam as arquiteturas dos registradores e os requisitos de fornecedores a jusante. A ISO/SAE 21434 fundamenta os processos de engenharia de cibersegurança para sistemas e componentes veiculares, enquanto a ISO 24089 (incluindo a atualização da Emenda 1 de julho de 2024) estabelece requisitos de engenharia para atualização de software que elevam as necessidades de evidências de atualização autenticadas, rastreabilidade de versões de software e registros resistentes a violação, em consonância com as expectativas do UN R156. No Reino Unido, as diretrizes referenciadas pela Vehicle Certification Agency sobre cibersegurança e atualização de software mostram como essas obrigações alinhadas à UNECE se propagam pela cadeia de fornecimento, apertando os controles sobre interfaces de extração de dados e afetando os modelos de acesso ao mercado de reposição.
Análise da cadeia de valor
A cadeia de valor abrange memória e computação de nível automotivo (NAND/DRAM, MCUs/SoCs), redes e transceptores (CAN/CAN-FD, LIN, FlexRay, Automotive Ethernet), hardware de registradores e módulos embarcados, além de camadas de software para aquisição, sincronização de tempo, compressão/criptografia e gerenciamento de upload/OTA. Fornecedores de nível 1 e fabricantes especializados de ferramentas integram esses componentes em registradores autônomos, módulos embarcados de montadoras, dispositivos OBD e agentes baseados em nuvem, distribuindo-os posteriormente por meio de programas de engenharia de montadoras, laboratórios de validação, plataformas de frotas/telemática e canais de pós-venda. As camadas de serviço agregam cada vez mais APIs seguras, governança de dados e análises.
Integrações recentes lideradas por parceiros também apontam para onde a captura de valor está se deslocando, da instalação de dispositivos para o acesso a dados conectados das montadoras e a interoperabilidade de plataformas. Em 2026, a Geotab expandiu a conectividade telemática com montadoras por meio de parcerias, incluindo a integração de veículos Polestar (maio de 2026) e uma aliança global com a Toyota Connected (junho de 2026), permitindo o acesso a dados de frotas sem a implantação física de dispositivos. A OCTO Telematics fez parceria com a Volkswagen Group Info Services AG (março de 2026) para incorporar dados de veículos de múltiplas marcas diretamente em sua plataforma, enquanto a CARUSO Dataplace fez parceria com a Polestar (junho de 2026) para fornecer acesso seguro baseado em API. Juntas, essas iniciativas reforçam o papel dos marketplaces de dados e das camadas de conectividade das montadoras como intermediários entre veículos, prestadores de serviços terceirizados e usuários finais.
Cenário Competitivo
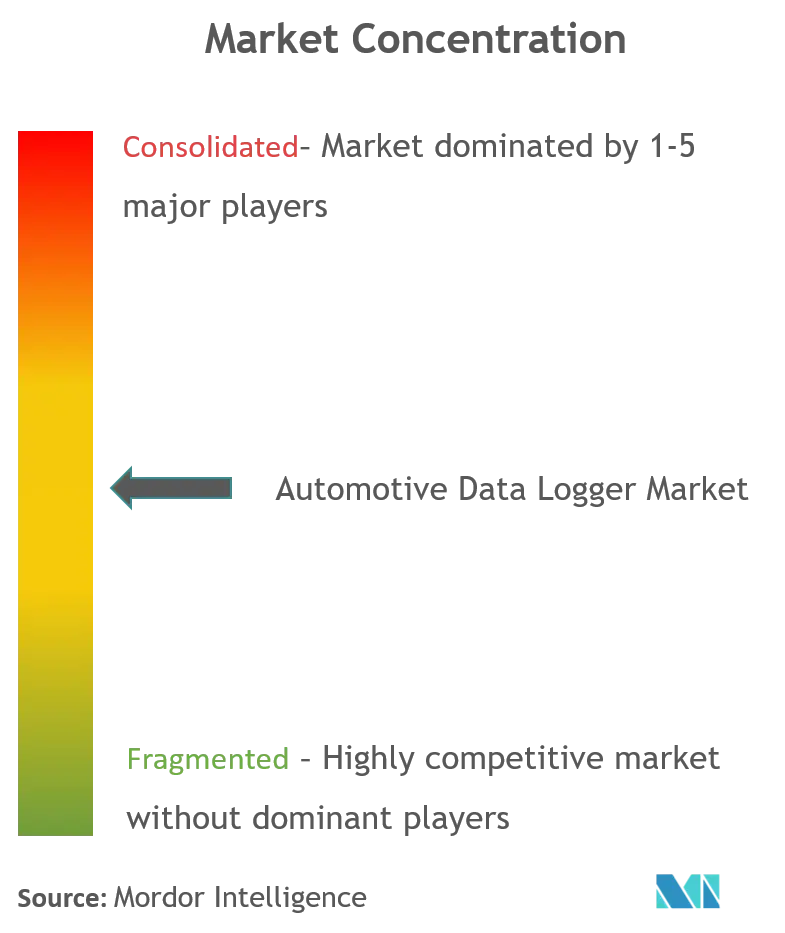
O mercado de registradores de dados automotivos é moderadamente fragmentado, com Fornecedores de Nível 1 tradicionais (Bosch, Continental, HARMAN), líderes em semicondutores (NXP, Renesas, Qualcomm) e novos entrantes de software nativos da nuvem. A vantagem competitiva está se deslocando para soluções verticalmente integradas que combinam hardware seguro, middleware flexível e plataformas de análise. A aquisição da TTTech Auto pela NXP em 2025 fortalece sua capacidade de fornecer controladores de gateway combinados com Ethernet determinístico e suporte OTA. A Bosch e a Continental aproveitam os laços profundos com os OEMs para incorporar funções de registro em controladores de domínio mais amplos, enquanto os especialistas em software enfatizam análises rápidas e implantáveis via OTA.
Os temas estratégicos incluem a consolidação de processamento, rede e gestão de energia em plataformas únicas que reduzem a fiação em até 40%. Os fornecedores competem para atender aos rigorosos padrões de cibersegurança automotiva sem sacrificar a flexibilidade de compartilhamento de dados exigida por seguradoras e frotas. Os espaços em branco emergentes incluem máquinas fora de estrada, micromobilidade e frotas em mercados em desenvolvimento onde os incumbentes têm alcance limitado. A escalabilidade em nuvem e os modelos de assinatura redefinem os fluxos de receita, desfavorecendo os fornecedores de hardware puro, a menos que evoluam para ofertas orientadas a serviços.
Movimentos estratégicos recentes ilustram a tendência. O MCU S32K5 da NXP, lançado em março de 2025, integra MRAM embarcada e aceleradores de IA calibrados para arquiteturas zonais. O registrador da TTTech Auto de maio de 2025 tem como alvo a validação de veículos definidos por software com captura multi-gigabit sincronizada. A parceria da Bosch com a Amazon Web Services em 2024 estende as plataformas de logística digital para veículos comerciais. Em conjunto, esses movimentos sinalizam uma corrida acirrada em direção a ecossistemas holísticos e centrados em software.
Líderes do Setor de Registradores de Dados Automotivos
Robert Bosch GmbH
Vector Informatik GmbH
Continental
National Instruments
Aptiv PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Registradores de Dados Automotivos
- Robert Bosch GmbH
- Vector Informatik GmbH
- Continental AG
- Racelogic Ltd
- TTTech Auto AG
- National Instruments Corp.
- Intrepid Control Systems Inc.
- Kontron (MEN Mikro)
- Ipetronik GmbH & Co. KG
- NSM Solutions
- Aptiv PLC
- HARMAN International
- Autel Intelligent Technology
- Verizon Connect
- Danlaw Inc.
- LG Innotek
- NXP Semiconductors
- Qualcomm Technologies
- Huawei Technologies
- TomTom Telematics (Bridgestone)
- Teltonika
- ZF Friedrichshafen AG
- Mobileye
- KPIT Technologies

Oportunidades de mercado e perspectivas futuras
Os requisitos de acesso a dados impulsionados por regulamentações e normas estão criando um espaço em branco de curto prazo para produtos de registro compatível, gerenciamento de consentimento e interfaces seguras em ecossistemas equipados por montadoras e de serviços. Na Europa, as obrigações de EDR previstas no Regulamento (UE) 2019/2144 se estendem a categorias de veículos mais pesados para novos tipos a partir de 7 de janeiro de 2026, ampliando a demanda por fluxos de trabalho de captura, armazenamento e recuperação compatíveis além dos veículos de passeio. O Regulamento Delegado (UE) 2026/699 (adotado em março de 2026) também determina o acesso bidirecional aos fluxos de dados internos do veículo para diagnósticos e casos de uso de informações de reparo e manutenção (RMI), reforçando as oportunidades para fornecedores de registradores e plataformas de telemática que possam intermediar acesso padronizado e permissionado, mantendo a auditabilidade dentro das restrições de cibersegurança.
Na América do Norte, os ajustes no cronograma regulatório mantêm ativos os fluxos de trabalho relacionados à capacidade de EDR e moldam os roteiros de design e os investimentos em validação. Em 18 de maio de 2026, a NHTSA publicou uma regra final que atrasa o cronograma de conformidade para os requisitos ampliados de captura de dados pré-colisão, introduzindo uma implementação gradual de quatro anos a partir de 1º de setembro de 2028. Isso preserva uma janela definida para que os fornecedores reforcem a captura de alta largura de banda, a integridade de armazenamento e o suporte a ferramentas ao longo de múltiplos ciclos de modelo. Movimentos de plataformas em direção ao acesso a dados nativo das montadoras, como as integrações da Geotab com a Polestar e a Toyota Connected em 2026 e a integração de dados de veículos da OCTO Telematics com a Volkswagen Group Info Services AG em 2026, também destacam um caminho comercial para registro e análises focados em software, construídos sobre a conectividade veicular existente. Como resultado, APIs seguras, governança de dados e interoperabilidade influenciam cada vez mais as decisões de implantação para frotas e seguradoras.
Recent Industry Developments in Mercado de Registradores de Dados Automotivos
- Maio de 2026: A Geotab expandiu a conectividade telemática com montadoras por meio de parcerias com a Polestar e a Toyota Connected, permitindo o acesso a dados de frotas sem a implantação física de dispositivos. A colaboração aponta para uma mudança em direção ao acesso a dados voltado para software em várias montadoras. Esse movimento apoia plataformas de software orientadas a fluxos de dados nativos e amplia as oportunidades para análises de nível seguradora.
- Março de 2025: A TTTech Auto lançou o registrador de dados PM-350 para verificação de veículos definidos por software, posicionado como uma evolução de próxima geração de sua linha PM-200. O lançamento atende às necessidades de captura sincronizada e de alta velocidade no desenvolvimento de SDV e condução automatizada. Ele fortalece as ferramentas para registro e validação multi-interface.
- Março de 2024: A NXP apresentou a plataforma S32 Core Ride, voltada para a consolidação de ECUs, com um cronograma orientado para produção visando 2027. Os roteiros de computação centralizada aumentam a necessidade de arquiteturas de registro escaláveis e de alto rendimento que possam operar junto a controladores zonais ou de domínio. Essas arquiteturas então alimentam os fluxos de trabalho de validação e evidências de segurança.


Mercado de Registradores de Dados Automotivos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de registradores de dados automotivos abrange dispositivos e software relacionado usados para capturar, armazenar e exportar dados de veículos para testes, diagnósticos, conformidade e uso em frotas, tanto em veículos de passeio quanto comerciais.
Exclusões de escopo: excluímos registradores de dados industriais de uso geral e dispositivos de consumo que não são projetados para captura de dados veiculares de nível automotivo.
Visão geral da segmentação
- Por Aplicação
- ADAS
- P&D em Direção Autônoma
- Gestão de Frotas
- Outros
- Por Tipo de Conexão
- USB
- Ethernet Automotivo
- Outros
- Por Tipo de Hardware
- Registrador de Dados Independente
- Dongle OBD de Conexão Direta
- Módulo OEM Embarcado
- Agente de Software Baseado em Nuvem
- Por Capacidade de Memória
- Menos de 32 GB
- 32 - 128 GB
- 128 - 512 GB
- Mais de 512 GB
- Por Usuário Final
- OEMs
- Fornecedores de Nível 1
- Operadores de Frotas e Provedores de Telemática
- Seguradoras
- Provedores de Serviços Independentes
- Agências Regulatórias e de Testes
- Instituições de Pesquisa
- Por Canal
- Instalado pelo OEM
- Pós-Venda
- Por Tipo de Veículo
- Carros de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Médios e Pesados
- Veículos Fora de Estrada
- Motocicletas e Micromobilidade
- Por Propulsão
- Veículos a Combustão Interna
- Veículos Híbridos
- Veículos Elétricos a Bateria
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando o que está sendo registrado nos veículos e por que essa demanda está aumentando, ligando isso, em seguida, a sinais mensuráveis de produção e frota de veículos. Baseamo-nos em fontes públicas como as estatísticas de produção de veículos da OICA, publicações de normas de segurança da NHTSA e da UNECE, protocolos de teste do Euro NCAP e documentação da ISO sobre redes e diagnósticos veiculares internos. Também revisamos artigos técnicos da SAE International, além de bancos de dados de patentes, para entender onde o registro de dados está sendo adicionado, por exemplo, na validação de ADAS, testes de segurança funcional e verificações de cibersegurança.
Para converter esses sinais em um modelo de dimensionamento utilizável, usamos registros de empresas, apresentações para investidores e imprensa confiável para determinar o mix de produtos e a direção de preços, alinhando-os em seguida com resumos de importação-exportação e divulgações de licitações, quando relevante. Assinaturas pagas selecionadas são usadas apenas para padronizar as finanças das empresas e acompanhar anúncios de embarques e contratos quando a divulgação pública é escassa. A lista de fontes documentais é apenas ilustrativa, e muitos documentos adicionais são usados durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar o que os sinais documentais não conseguem confirmar, principalmente os volumes típicos de unidades de registradores por programa, os ciclos de substituição e como os preços médios de venda se movem à medida que as necessidades de largura de banda e memória aumentam. Conversamos com funções de montadoras e fornecedores, equipes de teste e validação, e usuários focados em frotas na Ásia-Pacífico, Europa/Oriente Médio/África e Américas, para que as suposições possam ser corrigidas antes de fechar os totais finais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Executivos C-level: 14% | Ásia-Pacífico: 50% |
| Nível médio: 58% | Líderes funcionais/de unidade: 38% | Europa, Oriente Médio e África: 29% |
| Empresas menores: 16% | Gerentes: 48% | Américas: 21% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down que reconstrói a demanda a partir da produção de veículos e da intensidade de testes e validação associada a um maior conteúdo de ADAS e arquiteturas com uso intensivo de software. A partir daí, o modelo é moldado usando entradas práticas, como a parcela de programas que utilizam registro de dados, o número típico de unidades de registradores por programa de veículo, as necessidades de capacidade de memória vinculadas às horas de teste e ao número de sensores, e a parcela da demanda que está com uso equipado por montadoras versus uso no mercado de reposição. O mix de conectividade também é acompanhado, já que a adoção do Automotive Ethernet altera as necessidades de capacidade dos dispositivos e as faixas de preço.
Uma vez formados os totais, corroboramos com verificações seletivas bottom-up, nas quais preços médios de venda amostrados são combinados com volumes de embarque ou de nível de programa obtidos por meio de entrevistas e divulgações públicas. Quando surgem lacunas, elas são tratadas por meio de suposições baseadas em intervalos vinculadas a fatores claros, como diferenças entre veículos de passeio e veículos comerciais, e ciclos de renovação diferentes por uso final. Para a previsão, usamos análise de cenários, já que o momento regulatório, a penetração de ADAS e o mix de eletrificação podem deslocar o momento das cargas de trabalho de teste. O caminho final é então alinhado ao que os especialistas do setor consideram a taxa de construção mais provável por região.
Validação de dados e ciclo de atualização
A validação é feita em múltiplas passagens para que o número final não dependa de um único fluxo de dados. Verificamos os resultados do modelo em relação a sinais independentes, como tendências de produção de veículos, direção da instalação de ADAS e investimentos em testes relatados, e então analisamos valores discrepantes que rompem as relações esperadas entre volume e preço. Se uma variação não puder ser explicada, voltamos à planilha de suposições e, se necessário, recontatamos os respondentes para confirmar o fator por trás da mudança.
Antes da aprovação final, outro analista revisa a lógica, as entradas e os cálculos para que os erros sejam detectados precocemente; em seguida, a narrativa final é verificada em relação ao modelo para garantir que a história corresponda aos números. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como mudanças regulatórias importantes ou variações acentuadas na produção de veículos. Imediatamente antes da entrega, uma última atualização é realizada para que os clientes recebam a visão mais recente disponível naquele momento.
Tamanho do mercado de registradores de dados automotivos da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para registradores de dados automotivos podem apresentar grandes discrepâncias porque o limite da categoria é interpretado de forma diferente, e porque os preços e as taxas de adoção são frequentemente presumidos em vez de verificados. As diferenças geralmente vêm do que é contabilizado como um registrador de dados, quais atividades veiculares são incluídas e com que rapidez os ASPs podem aumentar conforme as necessidades de largura de banda e armazenamento crescem.
Ao acompanhar a produção de veículos, os sinais de carga de trabalho de teste de ADAS e os ajustes de ASP por meio de entrevistas, a Mordor Intelligence mantém o valor de mercado de 2025 vinculado à demanda de registradores que é efetivamente acionada por testes automotivos, diagnósticos e uso em frotas, e não por instrumentação industrial mais ampla. A dispersão também aumenta quando um estudo inclui ferramentas adjacentes, como hardware de telemática genérico, ou considera serviços como um item agregado maior, aplicando então uma curva de adoção agressiva sem reconciliá-la com o número de programas das montadoras e o mix de canais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,39 bilhões de USD (2025) | |
| Consultoria Global A | 5,10 bilhões de USD (2025) | Essa estimativa parece incluir registro de dados de veículos conectados adjacentes e hardware de telemetria agregado, o que pode inflacionar os volumes além da demanda impulsionada por testes e validação. Também utiliza um ASP combinado mais alto sem separar os mixes de memória e interface. |
| Associação Setorial B | 3,70 bilhões de USD (2025) | Essa estimativa parece enfatizar os módulos de registro equipados pelas montadoras e exclui uma parcela maior dos casos de uso no mercado de reposição e liderados por frotas. Também mantém a progressão do ASP mais estável, mesmo com o Ethernet e configurações de armazenamento maior se tornando mais comuns. |
Em conjunto, a comparação mostra que o principal fator de variação é o controle de escopo, seguido de como a adoção e os preços são relacionados à atividade real dos programas. Nossa abordagem permanece replicável porque as entradas são visíveis, as suposições são testadas com entrevistas, e os totais são reconciliados com sinais de veículos e testes antes de finalizar a previsão.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no Mercado de Registradores de Dados Automotivos de 2026 a 2031?
O crescimento é impulsionado por mandatos regulatórios para registradores de dados de eventos, pelo aumento do número de sensores em sistemas avançados de assistência ao condutor, pela adoção de arquiteturas de veículos definidas por software e pela expansão da telemática de frotas em economias emergentes.
Qual segmento de aplicação apresenta a expansão mais rápida?
A P&D em direção autônoma está prevista para crescer a um CAGR de 13,14%, à medida que os OEMs registram terabytes de dados de múltiplos sensores para validação de Nível 3+.
Por que o Ethernet automotivo está ganhando tração sobre o USB?
O Ethernet oferece maior largura de banda e comunicação determinística necessária para a fusão de sensores em tempo real, suportando um CAGR de 10,62% em comparação com a escalabilidade limitada do USB.
Como as regulamentações de cibersegurança influenciam o design do produto?
Regras como o UNECE WP.29 R156 exigem infraestruturas de atualização seguras e controles estritos de acesso a dados, levando os fornecedores a incorporar raízes de confiança de hardware e pipelines OTA criptografados.
Qual região apresenta a maior oportunidade de crescimento?
A Ásia-Pacífico registra um CAGR de 10,09% devido às regulamentações de veículos conectados inteligentes da China e à rápida adoção de telemática de frotas na Índia.
Página atualizada pela última vez em:



