
Marktgröße und Marktanteil für automotive Datenlogger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße (2026) | 4.73 Milliarden US-Dollar |
| Marktgröße (2031) | 6.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für automotive Datenlogger von Mordor Intelligence
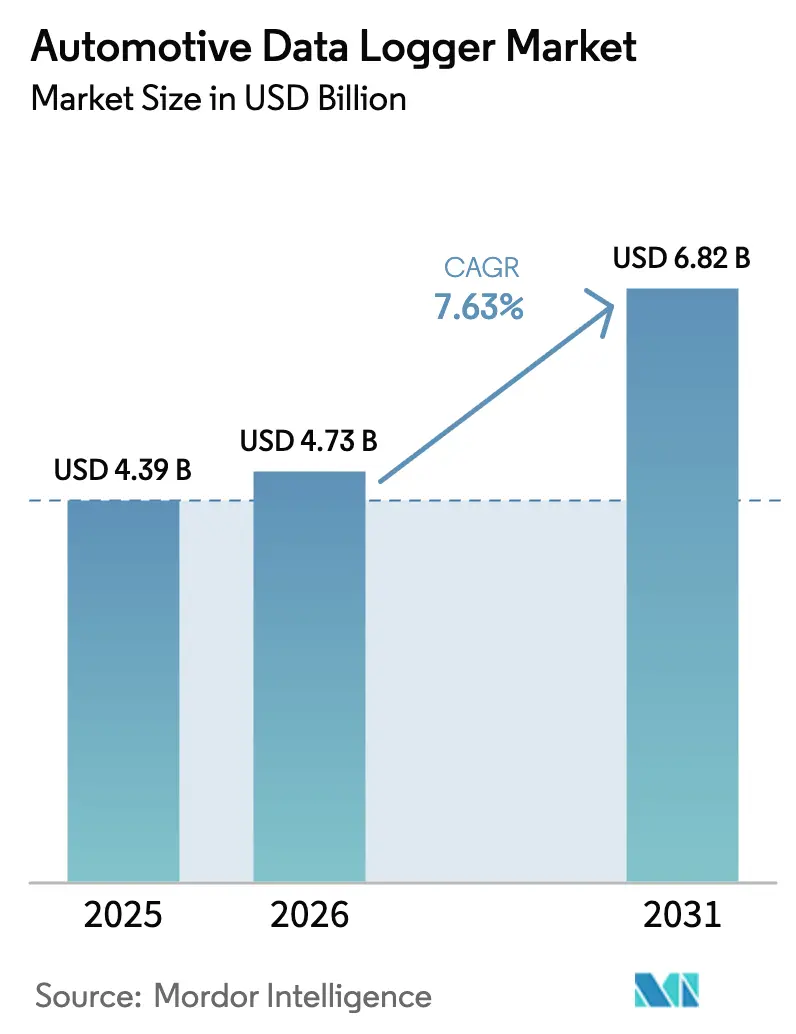
Die Größe des Marktes für automotive Datenlogger wird voraussichtlich von USD 4,39 Milliarden im Jahr 2025 auf USD 4,73 Milliarden im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,63 % über 2026–2031 USD 6,82 Milliarden erreichen.
Die Expansion spiegelt einen entscheidenden Wandel der Branche hin zu prädiktivem, datenzentriertem Fahrzeugmanagement wider, das Sicherheit, Effizienz und Lebenszykluskosten verbessert. Regulatorische Vorgaben in der Europäischen Union, China und anderen wichtigen Regionen beschleunigen die Einführung von Ereignisdatenschreibern und umfassenderen Datenprotokollierungsfunktionen. Steigende Sensorzahlen in Systemen zur Unterstützung des Fahrers (ADAS) und der Übergang zu zentralisierten, softwaredefinierten Fahrzeugarchitekturen erhöhen die Nachfrage nach Hochbandbreiten-Protokollierungsplattformen mit hoher Sicherheit. Eine verstärkte Flottendigitalisierung, nutzungsbasierte Versicherungen in Schwellenländern und der Bedarf an Echtzeitanalysen für elektrifizierte Flotten verstärken die Wachstumschancen zusätzlich. Die Wettbewerbsdifferenzierung hat begonnen, sich von reiner Hardware hin zu integrierten Datenverwaltungs-Ökosystemen zu verlagern, die Over-the-Air (OTA)-Updates, Cybersicherheitskonformität und erweiterte Analysen ermöglichen.
Wichtigste Erkenntnisse des Berichts
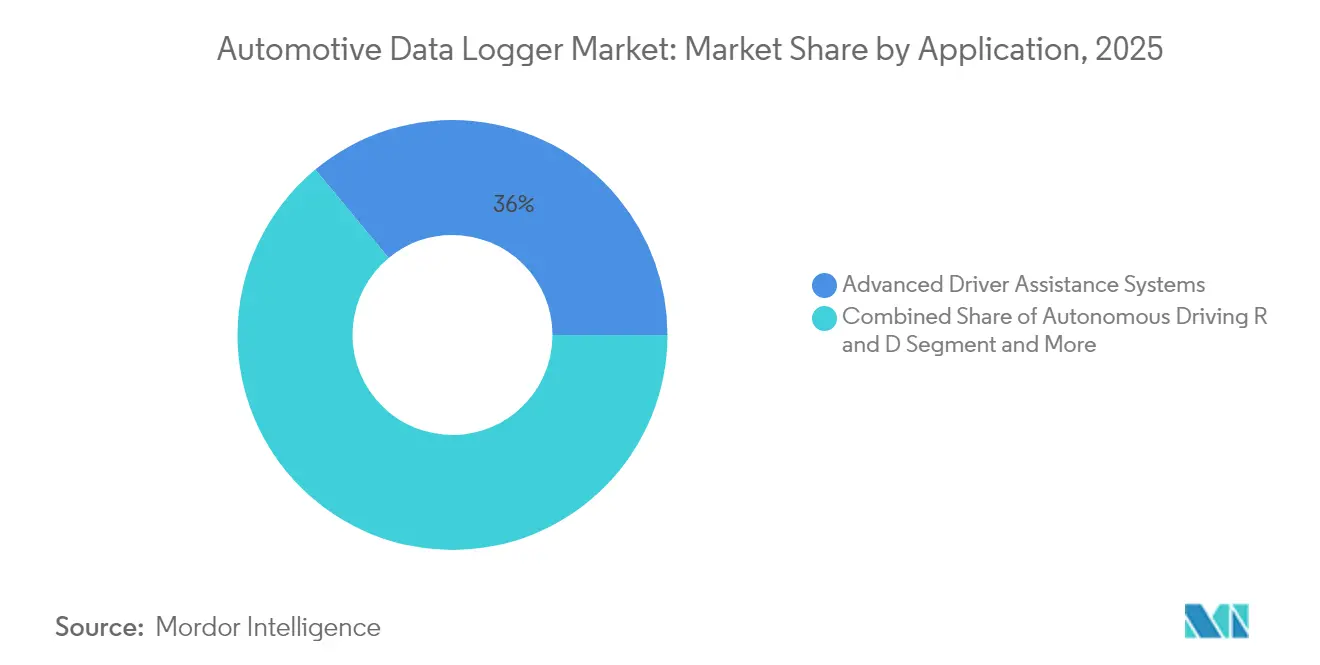
- Nach Anwendung führte ADAS im Jahr 2025 mit einem Umsatzanteil von 36,02 %; Forschung und Entwicklung im Bereich autonomes Fahren wird voraussichtlich bis 2031 mit einer CAGR von 13,14 % wachsen.
- Nach Verbindungstyp dominierte USB den Markt für automotive Datenlogger mit einem Anteil von 40,28 % im Jahr 2025, während automotive Ethernet bis 2031 mit einer CAGR von 10,62 % wachsen dürfte.
- Nach Hardwaretyp dominierten eigenständige Datenlogger den Markt für automotive Datenlogger und erzielten im Jahr 2025 einen Umsatzanteil von 34,01 %; cloudbasierte Softwareagenten stellen mit einer CAGR von 9,11 % die am schnellsten wachsende Kategorie dar.
- Nach Speicherkapazität dominierte das Segment 32–128 GB den Markt für automotive Datenlogger mit einem Anteil von 31,74 % im Jahr 2025; Kapazitäten über 512 GB werden voraussichtlich mit einer CAGR von 8,15 % steigen.
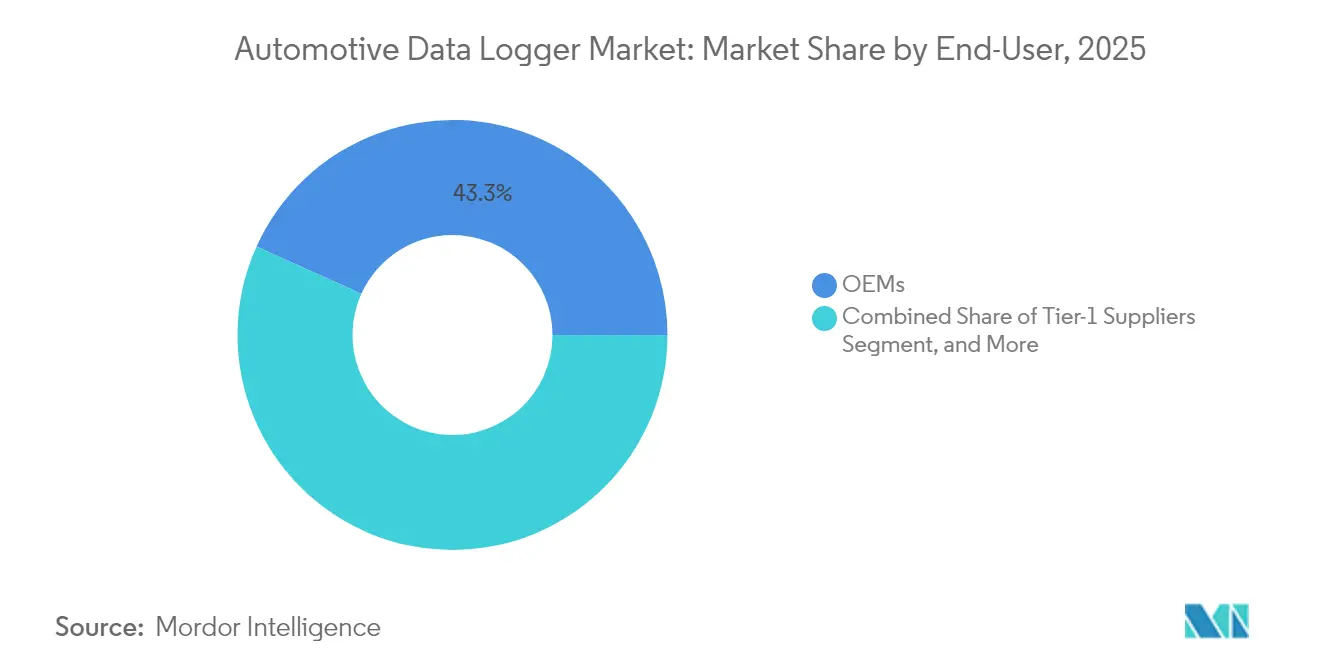
- Nach Endnutzer hielten OEMs den höchsten Marktanteil im Markt für automotive Datenlogger mit 43,25 % im Jahr 2025; Flottenoperatoren werden voraussichtlich mit einer CAGR von 10,31 % wachsen.
- Nach Kanal dominierten werkseitig eingebaute Lösungen den Markt für automotive Datenlogger mit einem Anteil von 56,62 % im Jahr 2025, während das Nachrüstsegment mit einer CAGR von 9,32 % wachsen soll.
- Nach Fahrzeugtyp behielten Personenkraftwagen im Jahr 2025 einen Anteil von 66,88 % am Markt für automotive Datenlogger; mittelschwere und schwere Nutzfahrzeuge verzeichnen mit einer CAGR von 9,63 % das höchste Wachstum.
- Nach Antrieb dominieren Fahrzeuge mit Verbrennungsmotor weiterhin den Markt für automotive Datenlogger mit einem Anteil von 65,72 % im Jahr 2025, während batterieelektrische Fahrzeuge voraussichtlich eine CAGR von 12,08 % verzeichnen werden.
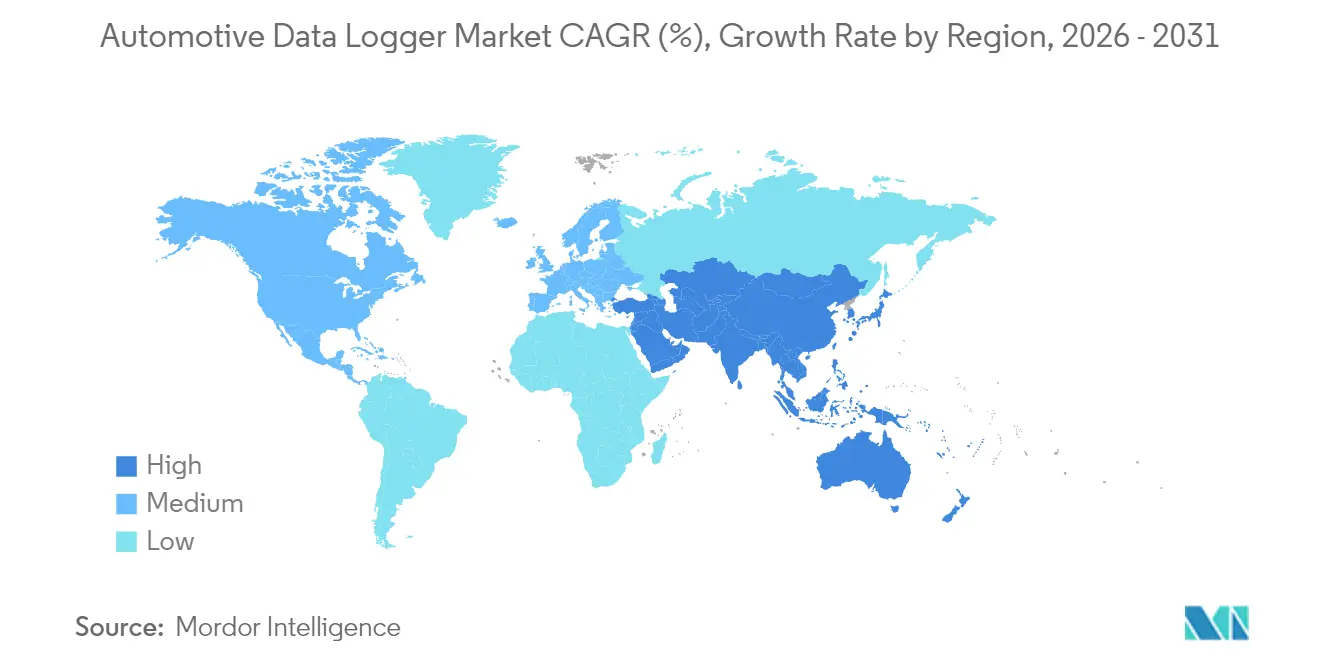
- Regional führte Nordamerika den Markt für automotive Datenlogger mit einem Anteil von 30,92 % im Jahr 2025, während der asiatisch-pazifische Raum mit einer CAGR von 10,09 % bis 2031 die am schnellsten wachsende Region ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren*
| Einflussfaktor | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Sensorfusionsdaten bei autonomem Fahren der Stufe 3+ | +2.1% | Nordamerika und EU führend, asiatisch-pazifischer Raum folgt | Langfristig (≥ 4 Jahre) |
| Regulatorischer Druck für autonomiefähige E/E-Systeme | +1.8% | Weltweit, mit früher Einführung in der EU und China | Mittelfristig (2–4 Jahre) |
| OEM-Umstieg auf softwaredefinierte Fahrzeuge und Protokollierung | +1.5% | Weltweit, zunächst im Premiumsegment | Mittelfristig (2–4 Jahre) |
| Echtzeitflottenanalysen zur Senkung der Gesamtbetriebskosten von Elektrofahrzeugen | +1.2% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum nutzungsbasierter Versicherungen in Schwellenländern | +0.9% | Asiatisch-pazifischer Raum als Kernmarkt, Ausweitung auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Vorgeschriebene Ereignisdatenschreiber in Euro-NCAP und China NCAP ab 2026 | +0.7% | EU und China, potenzielle globale Harmonisierung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigendes Volumen an Sensorfusionsdaten in autonomen Fahrsystemen der Stufe 3+
Moderne Premiumfahrzeuge werden im Jahr 2026 bis zu 278 GB eingebetteten Speicher benötigen, gegenüber 90 GB im Jahr 2025 – ein dreifacher Anstieg, der direkt mit Multi-Sensor-ADAS-Suiten zusammenhängt[1]„Speichertrends für Systeme zur Unterstützung des Fahrers,” Micron Technology, micron.com. BlackBerry IVY und NXP S32K5 MCUs zeigen den Fortschritt der Branche bei der sicheren Verarbeitung von Multi-Sensor-Daten. Fahrzeuge mit 60–400 Sensoren erzeugen über ihre Lebensdauer Datensätze im Petabyte-Maßstab, was die langfristige Nachfrage im Markt für automotive Datenlogger nach hochzuverlässigem Speicher und schnellen Auslademöglichkeiten ankurbelt.
Regulatorischer Druck für autonomiefähige E/E-Architekturen
Die UN-ECE-Regelung 160 schreibt Ereignisdatenschreiber vor, die diskrete Fahrzeugparameter für mehrere Sekunden vor einem Vorfall erfassen, was die OEM-Nachfrage nach konformen Protokollierungssubsystemen mit hoher Kapazität antreibt[2]„Regelung Nr. 160: Ereignisdatenschreiber,” Wirtschaftskommission der Vereinten Nationen für Europa, unece.org. Zulieferer wie Continental reagieren mit skalierbaren Softwareplattformen, die Cybersicherheit und OTA-Update-Bereitschaft integrieren. Zentralisierte Rechenarchitekturen, die bereits Verdrahtungsreduzierungen von 30–40 % demonstrieren, erhöhen die Verarbeitungslasten und steigern die Anforderungen des Marktes für automotive Datenlogger an robuste Durchsatzleistung und eingebettete Sicherheit.
Einführung nutzungsbasierter Versicherungen in Schwellenländern
Flotten- und Privatversicherungen setzen zunehmend Telematik ein, um Risikomodelle zu verfeinern. Octo Telematics unterstützt bereits 6 Millionen vernetzte Policen in 20 Ländern und verdeutlicht das Skalierungspotenzial in Asien und Südamerika[3]„Übersicht über vernetzte Versicherungslösungen,” Octo Telematics, octotelematics.com. Für Anbieter von Datenloggern bietet dies unmittelbare Möglichkeiten, sichere, versicherungsgerechte Datenströme für die Risikozeichnung und Schadenvalidierung zu bündeln.
Echtzeitanalysen des Flottengesundheitszustands zur Senkung der Gesamtbetriebskosten elektrifizierter Flotten
Nordamerikanische und europäische Betreiber batterieelektrischer Liefer- und Transitflotten sind auf die kontinuierliche Protokollierung von Ladezyklen, Temperaturprofilen und Fahrmustern angewiesen, um die Batterielebensdauer zu verlängern und die Routenplanung zu optimieren. Die VDO Fleet-Plattform von Continental integriert Tachographendaten mit prädiktiven Analysen, die ungeplante Ausfallzeiten reduzieren, und weitet die Einführung im asiatisch-pazifischen Raum aus, während die Ladeinfrastruktur reift.
Analyse der Hemmnisse*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cybersicherheitsrisiken, die den Datenzugang einschränken | -1.3% | Weltweit, mit strengerer Durchsetzung in der EU und China | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Rohspeicher erhöht die Stücklistenkosten | -0.8% | Weltweit, am stärksten betroffen sind kostensensible Segmente | Kurzfristig (≤ 2 Jahre) |
| Fehlende einheitliche Datenstandards bei OEMs | -0.7% | Weltweit, mit Fragmentierung zwischen US-, EU- und asiatisch-pazifischen Standards | Mittelfristig (2–4 Jahre) |
| Zurückhaltung der OEMs bei der Datenweitergabe an Versicherer | -0.6% | Hauptsächlich Nordamerika und EU, zunehmend auch im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cybersicherheitsrisiken treiben Datenzugangsbeschränkungen voran
Die UNECE WP.29 R156 verpflichtet Hersteller zur Aufrechterhaltung zertifizierter Cybersicherheitsmanagementsysteme und schränkt den unbefugten Datenzugriff durch Dritte ein. Chinas Datenlokalisierungsvorschriften erfordern eine inländische Speicherung und staatliche Sicherheitsbewertungen für grenzüberschreitende Übertragungen, was die grenzüberschreitende Forschungs- und Entwicklungszusammenarbeit erschwert. Anbieter integrieren Uptane-basierte Frameworks für sichere Updates und Hardware-Vertrauensanker, um regulatorische Anforderungen zu erfüllen und gleichzeitig die Geschäftskontinuität im Markt für automotive Datenlogger zu gewährleisten.
Hohe Preisvolatilität bei Rohspeicher erhöht die Stücklistenkosten
Das DRAM- und NAND-Angebot kann mit dem jährlichen Nachfragewachstum von 30–35 % für automotive Speicher nicht Schritt halten, was zu Preisschwankungen führt, die die Margen komprimieren. Automotive-Spezifikationen von –40 °C bis +105 °C und die AEC-Q100-Qualifizierung schränken den Lieferantenpool ein – ein Problem, das durch die Aktualisierungen des automotive Portfolios von Western Digital verdeutlicht wird. Langfristige Lieferverträge sichern die Verfügbarkeit, schränken jedoch die Flexibilität bei der Einführung neuer, kostengünstigerer Technologien ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
ADAS-Dominanz steht vor autonomer DisruptionADAS hatte im Jahr 2025 mit 36,02 % den größten Anteil am Markt für automotive Datenlogger. Das Wachstum des Segments ist in regulatorischen Anforderungen für Spurhalte-, automatische Brems- und Fahrerüberwachungsfunktionen verankert. Parallel dazu ist die Forschung und Entwicklung im Bereich autonomes Fahren auf eine CAGR von 13,14 % ausgerichtet, gestützt durch sensorintensive Prototypen, die täglich Terabytes an Daten erzeugen. Das kommerzielle Flottenmanagement setzt die Einführung für prädiktive Wartung stetig fort, während Versicherungstelematik in Asien und Lateinamerika an Bedeutung gewinnt. Neue Anwendungsfälle wie Infotainment-Analysen und OTA-Validierung erfordern eine kontinuierliche Protokollierung von Benutzerinteraktionen und Softwareausführungsdaten. Diese Konvergenz der Anwendungen positioniert Datenverwaltungsplattformen als Mehrzweck-Hubs, die es OEMs ermöglichen, Erkenntnisse zu monetarisieren und gleichzeitig Hardware-Redundanz zu reduzieren.
In all diesen Anwendungsfällen benötigen Entwickler deterministischen Speicher, granulare Zeitstempel und offene APIs. Die Marktgröße für automotive Datenlogger für ADAS und Infotainment zusammen machte im Jahr 2025 die Hälfte der Gesamteinnahmen aus. Mit dem Fortschritt der Level-3-Versuche setzen Prototypen häufig mehr als 512 GB an Bord-Speicher ein. Im Prognosezeitraum werden die zunehmende Einführung von Domänencontroller-Architekturen und Edge-Analysen den Mehrwert integrierter Protokollierungs- und Verarbeitungslösungen weiter stärken.


Nach Verbindungstyp:
Ethernet entwickelt sich zur USB-AlternativeUSB dominierte den Markt für automotive Datenlogger im Jahr 2025 mit einem Anteil von 40,28 %, da es in Prüfständen und Nachrüstlösungen allgegenwärtig ist. Die Bandbreitenbegrenzung von Single-Lane-USB schränkt jedoch seine künftige Rolle bei der Auslagerung hochauflösender Sensordaten ein. Automotive Ethernet, unterstützt durch Einzelpaar-Varianten wie 100BASE-T1, wird voraussichtlich eine CAGR von 10,62 % verzeichnen. Tier-1-Zulieferer bündeln Multi-Protokoll-Gateways, die CAN-FD und Ethernet koppeln, um Legacy-Unterstützung und künftige Skalierbarkeit in Einklang zu bringen. Die Marktgröße für automotive Datenlogger im Bereich Ethernet-Produkte wird bis 2031 voraussichtlich verdoppelt, da OEMs auf zonale Architekturen umsteigen.
Andere Verbindungstypen wie Mobilfunk-5G-Konnektivität unterstützen die Echtzeit-Cloud-Rückübertragung für Flottenanwendungsfälle. Gleichzeitig unterstützt Wi-Fi Direct Garagen- oder Depot-Auslagerungen, bei denen Bandbreitenkosten begrenzt werden müssen. Anbieter bündeln zunehmend anpassungsfähige Transceiver und softwaredefinierte Funkgeräte, die eine firmwarebasierte Umschaltung zwischen Standards ermöglichen und so das Obsoleszenzrisiko mindern.
Nach Hardwaretyp:
Cloud-Migration beschleunigt sichEigenständige Datenlogger dominierten den Markt für automotive Datenlogger im Jahr 2025 mit einem Anteil von 34,01 % aufgrund ihrer Robustheit und Unabhängigkeit. Cloud-native Agenten werden jedoch mit einer CAGR von 9,11 % das höchste Wachstum verzeichnen, da OEMs elektronische Steuergeräte (ECUs) virtualisieren. Continental's vECU Creator veranschaulicht, wie Entwickler Software in der Cloud kompilieren und testen können, bevor die Hardware bereit ist, was Entwicklungszyklen verkürzt. Der Marktanteil für automotive Datenlogger bei eingebetteten OEM-Modulen steigt ebenfalls, da regulatorische Vorgaben die werkseitige Integration fördern.
Die Hardware-Konsolidierung führt zu geringerem Stromverbrauch, kleineren Kabelbäumen und einfacherer OTA-Aktualisierung. Cloud-verknüpfte Datenlogger bieten Lebenszykluskosten-Einsparungen durch Ferndiagnose und dynamische Speicherzuweisung. Anbieter, die sich auf Verschlüsselung, Komprimierung und intelligente Stream-Auswahl konzentrieren, werden inkrementellen Mehrwert erzielen, da die Datenvolumina zunehmen.
Nach Speicherkapazität:
Nachfrage nach hoher Kapazität steigt starkDas 32–128-GB-Band dominierte den Markt für automotive Datenlogger im Jahr 2025 mit einem Anteil von 31,74 % und entspricht den heutigen Level-2-ADAS-Anforderungen. Fahrzeuge in Level-3-Entwicklungsprogrammen testen bereits Kapazitäten über 512 GB, das am schnellsten wachsende Segment mit einer CAGR von 8,15 %. Mit steigenden Sensorzahlen treibt die Nachfrage nach Fehlerkorrektur, Schutz vor Stromausfällen und erweiterter Temperaturtoleranz die Premiumpreisgestaltung voran. Die Marktgröße für automotive Datenlogger bei Hochkapazitätssegmenten wird den Wandel zu zentralisierten Speicherpools widerspiegeln, die von Echtzeit-Controllern verwaltet werden.
Microns Prognosen deuten auf 4 TB pro autonomem Fahrzeug bis 2030 hin. Anbieter setzen daher auf gemischte Speicherarchitekturen, die MRAM für Sofortprotokolle, NOR für Boot-Code und NAND für Massenspeicher kombinieren. Gleichzeitig zielen Software-Komprimierung und intelligentes Sampling darauf ab, das physische Kapazitätswachstum zu verlangsamen und die Stücklistenkosten gegen die unaufhaltsame Datenerzeugungskurve abzuwägen.
Nach Endnutzer:
Flottenoperatoren treiben das Wachstum voranOEMs hielten im Jahr 2025 mit 43,25 % den größten Anteil am Markt für automotive Datenlogger und nutzten interne Daten für Produktentwicklung und regulatorische Compliance. Flottenoperatoren werden mit einer CAGR von 10,31 % alle anderen Gruppen übertreffen, da prädiktive Analysen die Gesamtbetriebskosten durch reduzierte Ausfallzeiten senken. Tier-1-Zulieferer integrieren Komponentenvalidierungstelemetrie in umfassendere Serviceangebote, während Versicherer Telematik nutzen, um Risikoprofile zu verifizieren.
Regulierungsbehörden und Prüfagenturen benötigen nachvollziehbare, manipulationssichere Protokolle für die Typgenehmigung und Sicherheitsvalidierung, was eine spezialisierte Nischennachfrage schafft. Der Markt für automotive Datenlogger profitiert von wachsender Zusammenarbeit zwischen OEMs, Flotten und Versicherern, um anonymisierte Daten zu bündeln, das Training von Modellen für erweiterte Analysen zu beschleunigen, ohne Datenschutzvorgaben zu verletzen.
Nach Kanal:
Nachrüstmarkt gewinnt an DynamikWerkseitig eingebaute Systeme erzielten im Jahr 2025 unter dem Einfluss der EDR-Vorschriften einen Anteil von 56,62 % am Markt für automotive Datenlogger. Dennoch wachsen Nachrüstanbieter mit einer CAGR von 9,32 % und nutzen die große installierte Basis von Fahrzeugen, die vor den regulatorischen Fristen gebaut wurden. Der EU-Datengesetz, das im September 2025 in Kraft tritt, wird Automobilhersteller verpflichten, sichere Datenzugangsschnittstellen für Dritte bereitzustellen, was historische Barrieren für Nachrüstinnovationen abbaut.
OTA-einsetzbare Softwareagenten verwischen Kanalunterschiede, indem sie abonnementbasierte Funktionen nach dem Verkauf ermöglichen. Für den Markt für automotive Datenlogger werden hybride Bereitstellungsmodelle, die werkseitig installierte Gateways und händlerinstallierte Erweiterungsmodule kombinieren, insbesondere für gemischte Flotten über mehrere Modelljahre hinweg, zur Norm werden.
Nach Fahrzeugtyp:
Nutzfahrzeuge beschleunigen sichPersonenkraftwagen dominierten den Markt für automotive Datenlogger im Jahr 2025 mit 66,88 % der Verkäufe und profitierten von Skaleneffekten. Schwere Nutzfahrzeuge werden jedoch mit einer CAGR von 9,63 % die höchste Wachstumsrate verzeichnen, da Logistikunternehmen prädiktive Antriebsstrangwartung und regulatorische Compliance (z. B. Tachographenpflichten) einführen. Leichte Nutzfahrzeugsegmente nutzen Telematik zur Optimierung der letzten Meile, während Offroad-Maschinen Datenlogger für die Gerätegesundheitsüberwachung unter rauen Bedingungen einsetzen.
Boschs Electronic Horizon hat messbare Kraftstoffeinsparungen im Lkw-Bereich durch die Integration topografischer Daten mit Antriebsstrangsteuerungen demonstriert und verdeutlicht den Mehrwert über die reine Datenerfassung hinaus. Der Markt für automotive Datenlogger entwickelt sich von passiven Aufzeichnungsgeräten zu aktiven Ermöglichern betrieblicher Effizienz über alle Fahrzeugklassen hinweg.
Nach Antrieb:
Elektrofahrzeuge führen die Innovation anFahrzeuge mit Verbrennungsmotor bleiben das volumenmäßige Fundament mit einem Anteil von 65,72 % am Markt für automotive Datenlogger im Jahr 2025. Batterieelektrische Fahrzeuge (BEVs) werden am schnellsten wachsen, mit einer CAGR von 12,08 %, angetrieben durch die Überwachung des Batteriezustandszustands, Ladeanalysen und Thermomanagement-Protokollierung. Hybridfahrzeuge erfordern eine Datenkorrelation für zwei Antriebsstränge, während Brennstoffzellenmodelle eine Leistungsverfolgung des Wasserstoffstapels benötigen.
Mahindras Elektrofahrzeug-Telematikplattform, die in 24 Ländern eingesetzt wird, zeigt, wie granulare Batteriedaten die Reichhaltigkeitsgenauigkeit und die Prognose des Restwerts verbessern. Mit fortschreitender Elektrifizierung werden standardisierte Schnittstellen wie ISO 15118 für intelligentes Laden zusätzliche Telemetrie in Cloud-Analysen einspeisen und die Wachstumsaussichten im Markt für automotive Datenlogger stärken.
Geografische Analyse
Markt für Automotive Data Logger in Nordamerika
Nordamerika dominierte den Markt für Automotive Data Logger im Jahr 2025 mit einem Anteil von 30,92 % aufgrund der ausgereiften Einführung von Flottentelematik und der Durchdringung von Versicherungstelematik. Der regulatorische Fokus liegt auf Datenschutz und Cybersicherheit statt auf verbindlichen Gerätstandards, was OEM-Investitionen in Einwilligungsmanagement und Verschlüsselung fördert. Regionale Flotten setzen zunehmend auf maschinenlerngestützte vorausschauende Wartung, um die Lebensdauer von Anlagen zu verlängern und Pannen auf der Straße zu minimieren.
Markt für Automotive Data Logger im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,09 % wachsen. China schreibt Datenlokalisierung und Echtzeit-Uploads auf staatlich zugelassene Server für intelligente vernetzte Fahrzeuge vor, was globale Architekturentscheidungen neu gestaltet. Indische Nutzfahrzeugflotten integrieren Telematik rasch, um neuen Sicherheits- und Steuerkonformitätsvorschriften zu entsprechen, während japanische Regulierungsbehörden die Überwachung der Fahrerbereitschaft für fortgeschrittene Autonomieversuche betonen. Die starke Verbreitung von Elektrofahrzeugen in der Region spiegelt nationale Industriepolitiken wider und verstärkt die Nachfrage nach leistungsstarken Loggern, die Batterie- und ADAS-Daten gleichzeitig verarbeiten können.
Markt für Automotive Data Logger in Europa
Europa übt einen führenden regulatorischen Einfluss aus. Die Verordnung 2019/2144 verpflichtet zur Ausstattung aller neuen Pkw und Transporter mit Ereignisdatenschreibern, und der bevorstehende Data Act wird Herstellerdatensilos unter strengen Einwilligungsregeln für Dritte öffnen. Deutsche Zulieferer sind Vorreiter bei Privacy-by-Design-Prinzipien und integrieren eine geräteseitige Anonymisierung vor der Übertragung. Compliance-Kosten fördern die Zusammenarbeit entlang der Wertschöpfungskette, wobei Zulieferer wie Continental schlüsselfertige Cybersicherheits- und Logging-Lösungen anbieten, die den UN-ECE- und EU-Richtlinien entsprechen.

Regulatorisches Umfeld
Die Anforderungen an automobile Datenlogger werden von Sicherheits-, Cybersicherheits- und Software-Update-Compliance-Regimen geprägt, die die Protokollierung zunehmend als Bestandteil des Nachweispfads für die Fahrzeugtypgenehmigung betrachten. In der Europäischen Union unterstützt die Allgemeine Sicherheitsverordnung (EU) 2019/2144 die breitere Ausstattung mit Ereignisdatenspeichern (EDRs), während die in vielen Märkten angewendeten UNECE-Typgenehmigungsregeln, insbesondere die UN-Regelung Nr. 155 (CSMS) und die UN-Regelung Nr. 156 (SUMS), von OEMs verlangen, sichere, prüfbare Aufzeichnungen von Cybersicherheitsereignissen und Softwareversionen über den gesamten Fahrzeuglebenszyklus zu führen.
Die technische Konformität wird üblicherweise durch anerkannte Normen nachgewiesen, die die Architektur von Loggern und die nachgelagerten Lieferantenanforderungen beeinflussen. ISO/SAE 21434 verankert Cybersicherheits-Engineering-Prozesse für Fahrzeugsysteme und -komponenten, während ISO 24089 (einschließlich der Aktualisierung durch Amendment 1 vom Juli 2024) Anforderungen an das Software-Update-Engineering festlegt, die den Bedarf an authentifizierten Update-Nachweisen, Softwareversions-Rückverfolgbarkeit und manipulationssicheren Protokollen im Einklang mit den Erwartungen der UN R156 erhöhen. Im Vereinigten Königreich zeigt die von der Vehicle Certification Agency referenzierte Leitlinie zu Cybersicherheit und Software-Updates, wie sich diese UNECE-konformen Verpflichtungen auf die Lieferkette auswirken, die Kontrollen an Datenextraktionsschnittstellen verschärfen und die Zugangsmodelle für den Aftermarket beeinflussen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst automobiltaugliche Speicher- und Rechenkomponenten (NAND/DRAM, MCUs/SoCs), Netzwerk- und Übertragungstechnik (CAN/CAN-FD, LIN, FlexRay, Automotive Ethernet), Logger-Hardware und eingebettete Module sowie Softwareschichten für Erfassung, Zeitsynchronisation, Kompression/Verschlüsselung und Upload/OTA-Management. Tier-1-Zulieferer und spezialisierte Werkzeuganbieter integrieren diese Komponenten in eigenständige Logger, eingebettete OEM-Module, OBD-Geräte und cloudbasierte Agenten und vertreiben sie anschließend über OEM-Entwicklungsprogramme, Validierungslabore, Flotten-/Telematikplattformen und Aftermarket-Kanäle. Serviceschichten fügen zunehmend sichere APIs, Datenverwaltung und Analytik hinzu.
Jüngste partnergeführte Integrationen deuten auch darauf hin, wohin sich die Wertschöpfung verschiebt, nämlich von der Geräteinstallation hin zu OEM-verbundenem Datenzugriff und Plattforminteroperabilität. Im Jahr 2026 erweiterte Geotab die OEM-Telematikkonnektivität durch Partnerschaften, einschließlich der Integration von Polestar-Fahrzeugen (Mai 2026) und einer globalen Allianz mit Toyota Connected (Juni 2026), die den Flottendatenzugriff ohne physische Geräteinstallation ermöglicht. OCTO Telematics ging eine Partnerschaft mit der Volkswagen Group Info Services AG (März 2026) ein, um markenübergreifende Fahrzeugdaten direkt in seine Plattform einzubinden, während CARUSO Dataplace eine Partnerschaft mit Polestar (Juni 2026) einging, um einen sicheren API-basierten Zugriff zu bieten. Zusammen unterstreichen diese Schritte die Rolle von Datenmarktplätzen und OEM-Konnektivitätsschichten als Vermittler zwischen Fahrzeugen, Drittanbietern von Dienstleistungen und Endnutzern.
Wettbewerbslandschaft
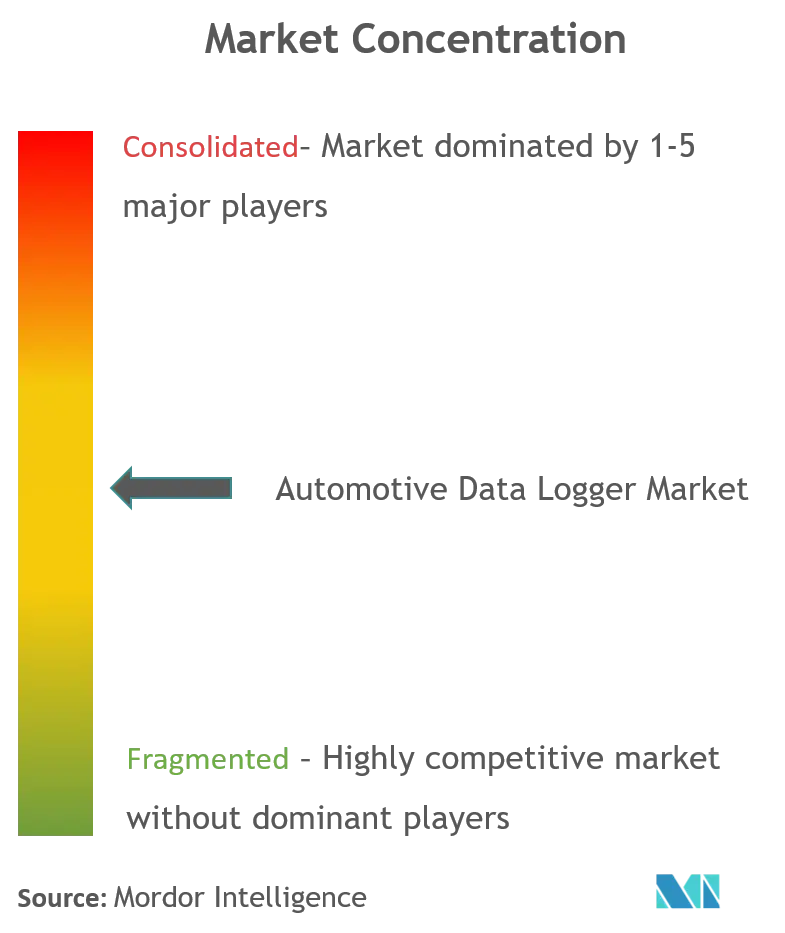
Der Markt für automotive Datenlogger ist mäßig fragmentiert und umfasst traditionelle Tier-1-Zulieferer (Bosch, Continental, HARMAN), Halbleiterführer (NXP, Renesas, Qualcomm) und cloud-native Softwareanbieter. Der Wettbewerbsvorteil verlagert sich hin zu vertikal integrierten Lösungen, die sichere Hardware, flexible Middleware und Analyseplattformen kombinieren. NXPs Übernahme von TTTech Auto im Jahr 2025 stärkt seine Fähigkeit, Gateway-Controller in Verbindung mit deterministischem Ethernet und OTA-Unterstützung zu liefern. Bosch und Continental nutzen ihre engen OEM-Beziehungen, um Protokollierungsfunktionen in umfassendere Domänencontroller zu integrieren, während Softwarespezialisten schnelle, OTA-einsetzbare Analysen betonen.
Strategische Themen umfassen die Konsolidierung von Verarbeitung, Vernetzung und Energiemanagement in einzelnen Plattformen, die die Verdrahtung um bis zu 40 % reduzieren. Anbieter konkurrieren darum, strenge automotive Cybersicherheitsstandards zu erfüllen, ohne die von Versicherern und Flotten geforderte Datenfreigabe-Flexibilität zu beeinträchtigen. Aufkommende Weißräume umfassen Offroad-Maschinen, Mikromobilität und Flotten in Entwicklungsmärkten, wo etablierte Anbieter nur begrenzte Reichweite haben. Cloud-Skalierbarkeit und Abonnementmodelle definieren Einnahmequellen neu und benachteiligen reine Hardware-Anbieter, sofern sie sich nicht zu serviceorientierten Angeboten weiterentwickeln.
Jüngste strategische Schritte veranschaulichen den Trend. NXPs S32K5 MCU, eingeführt im März 2025, integriert eingebettetes MRAM und KI-Beschleuniger, die für zonale Architekturen kalibriert sind. TTTech Autos Datenlogger vom Mai 2025 zielt auf die Validierung softwaredefinierter Fahrzeuge mit synchronisierter Multi-Gigabit-Erfassung ab. Boschs Partnerschaft mit Amazon Web Services aus dem Jahr 2024 erweitert digitale Logistikplattformen auf Nutzfahrzeuge. Zusammen signalisieren diese Schritte ein verstärktes Rennen hin zu ganzheitlichen, softwarezentrierten Ökosystemen.
Marktführer im Bereich automotive Datenlogger
Robert Bosch GmbH
Vector Informatik GmbH
Continental
National Instruments
Aptiv PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Data Logger
- Robert Bosch GmbH
- Vector Informatik GmbH
- Continental AG
- Racelogic Ltd
- TTTech Auto AG
- National Instruments Corp.
- Intrepid Control Systems Inc.
- Kontron (MEN Mikro)
- Ipetronik GmbH & Co. KG
- NSM Solutions
- Aptiv PLC
- HARMAN International
- Autel Intelligent Technology
- Verizon Connect
- Danlaw Inc.
- LG Innotek
- NXP Semiconductors
- Qualcomm Technologies
- Huawei Technologies
- TomTom Telematics (Bridgestone)
- Teltonika
- ZF Friedrichshafen AG
- Mobileye
- KPIT Technologies
Lesen Sie die Analyse der Automotive Data Logger-Unternehmen

Marktchancen und Zukunftsaussichten
Regulatorische und normbasierte Anforderungen an den Datenzugriff schaffen kurzfristig Freiräume für konforme Protokollierung, Einwilligungsverwaltung und sichere Schnittstellenprodukte in OEM-verbauten und Service-Ökosystemen. In Europa gelten die EDR-Verpflichtungen gemäß der Verordnung (EU) 2019/2144 ab dem 7. Januar 2026 für neue Typen auch für schwerere Fahrzeugkategorien, was die Nachfrage nach konformen Erfassungs-, Speicher- und Abrufworkflows über Personenkraftwagen hinaus erweitert. Die delegierte EU-Verordnung 2026/699 (verabschiedet im März 2026) schreibt zudem einen bidirektionalen Zugang zu fahrzeuginternen Datenströmen für Diagnose- und Reparatur- sowie Wartungsinformations-Anwendungsfälle (RMI) vor, was Chancen für Logger-Anbieter und Telematikplattformen verstärkt, die standardisierten, berechtigungsgesteuerten Zugriff vermitteln können, während die Prüfbarkeit unter Cybersicherheitsbeschränkungen erhalten bleibt.
In Nordamerika halten regulatorische Zeitplananpassungen die Arbeitsströme im Bereich EDR-Fähigkeiten aktiv und prägen Design-Roadmaps und Validierungsinvestitionen. Am 18. Mai 2026 veröffentlichte die NHTSA eine endgültige Regel, die den Compliance-Zeitplan für erweiterte Anforderungen an die Vor-Unfall-Datenerfassung verzögert und eine vierjährige Einführungsphase ab dem 1. September 2028 einführt. Dies bewahrt ein definiertes Zeitfenster für Zulieferer, um Hochbandbreiten-Erfassung, Speicherintegrität und Toolchain-Unterstützung über mehrere Modellzyklen hinweg zu härten. Plattformbewegungen in Richtung OEM-nativer Datenzugriffe, wie die Geotab-Integrationen mit Polestar und Toyota Connected im Jahr 2026 sowie die Integration der OCTO-Telematics-Fahrzeugdaten mit der Volkswagen Group Info Services AG im Jahr 2026, verdeutlichen zudem einen kommerziellen Weg für softwareorientierte Protokollierung und Analytik, die auf bestehender Fahrzeugkonnektivität aufbauen. Infolgedessen beeinflussen sichere APIs, Datenverwaltung und Interoperabilität zunehmend die Bereitstellungsentscheidungen für Flotten und Versicherer.
Recent Industry Developments in Markt für Automotive Data Logger
- Mai 2026: Geotab erweiterte die OEM-Telematikkonnektivität durch Partnerschaften mit Polestar und Toyota Connected und ermöglicht den Flottendatenzugriff ohne physische Geräteinstallation. Die Zusammenarbeit deutet auf eine Verschiebung hin zu softwareorientiertem Datenzugriff über mehrere OEMs hinweg. Dieser Schritt unterstützt Softwareplattformen, die auf native Datenströme ausgerichtet sind, und erweitert die Möglichkeiten für Analytik auf Versicherungsniveau.
- März 2025: TTTech Auto brachte den Datenlogger PM-350 für die Verifizierung softwaredefinierter Fahrzeuge auf den Markt, positioniert als Weiterentwicklung der nächsten Generation seiner PM-200-Linie. Die Veröffentlichung zielt auf synchronisierte Hochgeschwindigkeits-Erfassungsanforderungen in der SDV- und automatisierten Fahrentwicklung ab. Sie stärkt Toolchains für Multi-Interface-Protokollierung und -Validierung.
- März 2024: NXP stellte die Plattform S32 Core Ride vor, die auf die Konsolidierung von Steuergeräten (ECUs) abzielt, mit einem produktionsorientierten Zeitplan für 2027. Zentralisierte Rechen-Roadmaps erhöhen den Bedarf an skalierbaren, durchsatzstarken Protokollierungsarchitekturen, die neben zonalen oder domänenbasierten Steuergeräten betrieben werden können. Diese Architekturen fließen dann in Validierungs- und Sicherheitsnachweis-Workflows ein.


Markt für Automotive Data Logger Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für automobile Datenlogger Geräte und zugehörige Software, die zur Erfassung, Speicherung und zum Export von Fahrzeugdaten für Tests, Diagnose, Compliance und Flottennutzung bei Personenkraftwagen und Nutzfahrzeugen eingesetzt werden.
Geltungsbereichsausschlüsse: Wir schließen allgemeine industrielle Datenlogger und Verbrauchergeräte aus, die nicht für die automobiltaugliche Fahrzeugdatenerfassung ausgelegt sind.
Übersicht der Segmentierung
- Nach Anwendung
- ADAS
- Forschung und Entwicklung im Bereich autonomes Fahren
- Flottenmanagement
- Sonstige
- Nach Verbindungstyp
- USB
- Automotive Ethernet
- Sonstige
- Nach Hardwaretyp
- Eigenständiger Datenlogger
- OBD-Dongle zum Einstecken
- Eingebettetes OEM-Modul
- Cloudbasierter Softwareagent
- Nach Speicherkapazität
- Weniger als 32 GB
- 32–128 GB
- 128–512 GB
- Mehr als 512 GB
- Nach Endnutzer
- OEMs
- Tier-1-Zulieferer
- Flottenoperatoren und Telematikanbieter
- Versicherungsunternehmen
- Unabhängige Dienstleister
- Regulierungs- und Prüfbehörden
- Forschungseinrichtungen
- Nach Kanal
- Werkseitig eingebaut
- Nachrüstmarkt
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Mittelschwere und schwere Nutzfahrzeuge
- Offroad-Fahrzeuge
- Zweiräder und Mikromobilität
- Nach Antrieb
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung dessen, was in Fahrzeugen protokolliert wird und warum diese Nachfrage steigt, und verknüpft dies dann mit messbaren Signalen zur Fahrzeugproduktion und zum Fahrzeugbestand. Wir stützen uns auf öffentliche Quellen wie die OICA-Fahrzeugproduktionsstatistiken, Sicherheitsvorschriften-Veröffentlichungen von NHTSA und UNECE, Euro-NCAP-Testprotokolle und ISO-Dokumentation zu fahrzeuginterner Vernetzung und Diagnose. Wir überprüfen zudem technische Papiere von SAE International sowie Patentdatenbanken, um zu verstehen, wo Datenprotokollierung hinzugefügt wird, beispielsweise bei ADAS-Validierung, funktionaler Sicherheitsprüfung und Cybersicherheitschecks.
Um diese Signale in ein nutzbares Größenmodell zu überführen, verwenden wir Unternehmensangaben, Investorenpräsentationen und vertrauenswürdige Presseberichte für Produktmix und Preisrichtung, und gleichen sie dann gegebenenfalls mit Import-Export-Zusammenfassungen und Ausschreibungsangaben ab. Ausgewählte kostenpflichtige Abonnements werden nur zur Standardisierung von Unternehmensfinanzdaten und zur Verfolgung von Versand- und Vertragsankündigungen verwendet, wenn öffentliche Angaben dünn sind. Die Liste der Schreibtischquellen ist nur illustrativ, und während der Datenerhebung, Validierung und Klärung werden viele zusätzliche Dokumente verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird eingesetzt, um zu prüfen, was Schreibtischsignale nicht bestätigen können, hauptsächlich typische Logger-Stückzahlen pro Programm, Ersatzzyklen und wie sich durchschnittliche Verkaufspreise mit steigendem Bandbreiten- und Speicherbedarf verändern. Wir sprechen mit OEM- und Zulieferfunktionen, Test- und Validierungsteams sowie flottenorientierten Nutzern in APAC, EMEA und Amerika, sodass Annahmen korrigiert werden können, bevor die endgültigen Gesamtzahlen festgelegt werden.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 14% | APAC: 50% |
| Mid-Tier: 58% | Funktions-/Bereichsleiter: 38% | EMEA: 29% |
| Kleinere Akteure: 16% | Manager: 48% | Amerika: 21% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die Nachfrage aus der Fahrzeugproduktion und der Test- und Validierungsintensität rekonstruiert, die mit höherem ADAS-Anteil und softwareintensiven Architekturen einhergeht. Von dort aus wird das Modell mithilfe praktischer Eingaben geformt, wie dem Anteil der Programme, die Datenprotokollierung nutzen, typischen Logger-Einheiten pro Fahrzeugprogramm, dem mit Testdauer und Sensorzahl verbundenen Speicherbedarf und dem Anteil der Nachfrage, der auf OEM-verbaute gegenüber Aftermarket-Nutzung entfällt. Auch der Verbindungsmix wird verfolgt, da die Einführung von Automotive Ethernet den Bedarf an Gerätefähigkeiten und die Preisspannen verändert.
Sobald die Gesamtzahlen gebildet sind, gleichen wir sie mit selektiven Bottom-up-Prüfungen ab, bei denen stichprobenweise erhobene durchschnittliche Verkaufspreise mit Versand- oder Programmvolumen kombiniert werden, die durch Interviews und öffentliche Angaben gewonnen wurden. Wenn Lücken auftreten, werden sie durch bereichsbasierte Annahmen behandelt, die an klare Treiber gebunden sind, etwa Unterschiede zwischen Personenkraftwagen und Nutzfahrzeugen und unterschiedliche Erneuerungszyklen je Endnutzung. Für die Prognose verwenden wir Szenarioanalysen, da regulatorisches Timing, ADAS-Durchdringung und Elektrifizierungsmix den Zeitpunkt von Testarbeitslasten verschieben können. Der endgültige Verlauf wird dann an das angepasst, was Branchenexperten als die wahrscheinlichste Aufbaurate nach Region betrachten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, sodass die endgültige Zahl nicht von einem einzelnen Datenstrom abhängt. Wir überprüfen die Modellergebnisse anhand unabhängiger Signale wie Fahrzeugproduktionstrends, ADAS-Ausstattungsrichtung und gemeldeten Testinvestitionen und untersuchen dann Ausreißer, die erwartete Zusammenhänge zwischen Volumen und Preisgestaltung durchbrechen. Wenn eine Abweichung nicht erklärt werden kann, gehen wir zum Annahmenblatt zurück und kontaktieren, falls nötig, die Befragten erneut, um den Treiber hinter der Veränderung zu bestätigen.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Logik, Eingaben und Berechnungen, sodass Fehler frühzeitig erkannt werden, und anschließend wird die abschließende Darstellung mit dem Modell abgeglichen, sodass die Geschichte mit den Zahlen übereinstimmt. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere regulatorische Änderungen oder starke Verschiebungen der Fahrzeugproduktion ausgelöst werden. Unmittelbar vor der Lieferung wird ein letzter Aktualisierungsdurchgang abgeschlossen, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Marktgröße für automobile Datenlogger von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für automobile Datenlogger können weit voneinander abweichen, da die Kategoriegrenze unterschiedlich interpretiert wird und da Preisgestaltung und Adoptionsraten oft angenommen und nicht überprüft werden. Unterschiede ergeben sich in der Regel daraus, was als Datenlogger gezählt wird, welche Fahrzeugaktivitäten eingeschlossen sind und wie schnell die durchschnittlichen Verkaufspreise mit höherem Bandbreiten- und Speicherbedarf steigen dürfen.
Durch die Verfolgung von Fahrzeugproduktion, ADAS-Testarbeitslastsignalen und ASP-Neubewertungen durch Interviews hält Mordor Intelligence den Marktwert von 2025 an die Logger-Nachfrage gebunden, die tatsächlich durch Fahrzeugtests, Diagnose und Flottennutzung ausgelöst wird, nicht durch breitere industrielle Instrumentierung. Die Spanne verbreitert sich zudem, wenn eine Studie benachbarte Werkzeuge wie generische Telematik-Hardware einbezieht oder Dienstleistungen als größeren gebündelten Posten einschließt und dann eine aggressive Adoptionskurve anwendet, ohne sie mit OEM-Programmzahlen und Kanalmix abzugleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,39 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 5,10 Mrd. USD (2025) | Diese Schätzung scheint angrenzende Protokollierung für vernetzte Fahrzeuge und gebündelte Telemetrie-Hardware einzubeziehen, was die Volumina über die durch Test und Validierung getriebene Nachfrage hinaus aufblähen kann. Sie verwendet zudem einen höheren gemischten durchschnittlichen Verkaufspreis, ohne Speicher- und Schnittstellenmixe zu trennen. |
| Branchenverband B | 3,70 Mrd. USD (2025) | Diese Schätzung scheint OEM-verbaute Protokollierungsmodule zu betonen und schließt einen größeren Anteil aftermarket- und flottengeführter Anwendungsfälle aus. Sie hält zudem den ASP-Anstieg flacher, obwohl Ethernet und höhere Speicherkonfigurationen zunehmend üblicher werden. |
Zusammengenommen zeigt der Vergleich, dass der Hauptschwankungsfaktor die Kontrolle des Geltungsbereichs ist, gefolgt davon, wie Adoption und Preisgestaltung mit realer Programmaktivität verknüpft werden. Unser Ansatz bleibt wiederholbar, da die Eingaben sichtbar sind, die Annahmen durch Interviews stresstestet werden und die Gesamtzahlen vor Abschluss der Prognose mit Fahrzeug- und Testsignalen abgestimmt werden.


Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Markt für automotive Datenlogger von 2026 bis 2031 an?
Das Wachstum wird durch regulatorische Vorgaben für Ereignisdatenschreiber, steigende Sensorzahlen in Systemen zur Unterstützung des Fahrers, die Einführung softwaredefinierter Fahrzeugarchitekturen und die Ausweitung der Flottentelematik in Schwellenländern vorangetrieben.
Welches Anwendungssegment verzeichnet die schnellste Expansion?
Forschung und Entwicklung im Bereich autonomes Fahren wird voraussichtlich mit einer CAGR von 13,14 % wachsen, da OEMs Terabytes an Multi-Sensor-Daten für die Validierung der Stufe 3+ protokollieren.
Warum gewinnt automotive Ethernet gegenüber USB an Bedeutung?
Ethernet bietet höhere Bandbreite und deterministische Kommunikation, die für die Echtzeit-Sensorfusion erforderlich ist, und unterstützt eine CAGR von 10,62 % im Vergleich zur begrenzten Skalierbarkeit von USB.
Wie beeinflussen Cybersicherheitsvorschriften das Produktdesign?
Vorschriften wie UNECE WP.29 R156 erfordern sichere Update-Infrastrukturen und strenge Datenzugriffskontrollen, was Anbieter dazu veranlasst, Hardware-Vertrauensanker und verschlüsselte OTA-Pipelines zu integrieren.
Welche Region bietet die höchste Wachstumschance?
Der asiatisch-pazifische Raum verzeichnet eine CAGR von 10,09 % aufgrund der Vorschriften für intelligente vernetzte Fahrzeuge in China und der schnellen Einführung von Flottentelematik in Indien.
Seite zuletzt aktualisiert am:



