
Taille et part du marché des pompes de purge actives automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.77 Milliards de dollars |
| Taille du Marché (2031) | 1.04 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des pompes de purge actives automobiles par Mordor Intelligence
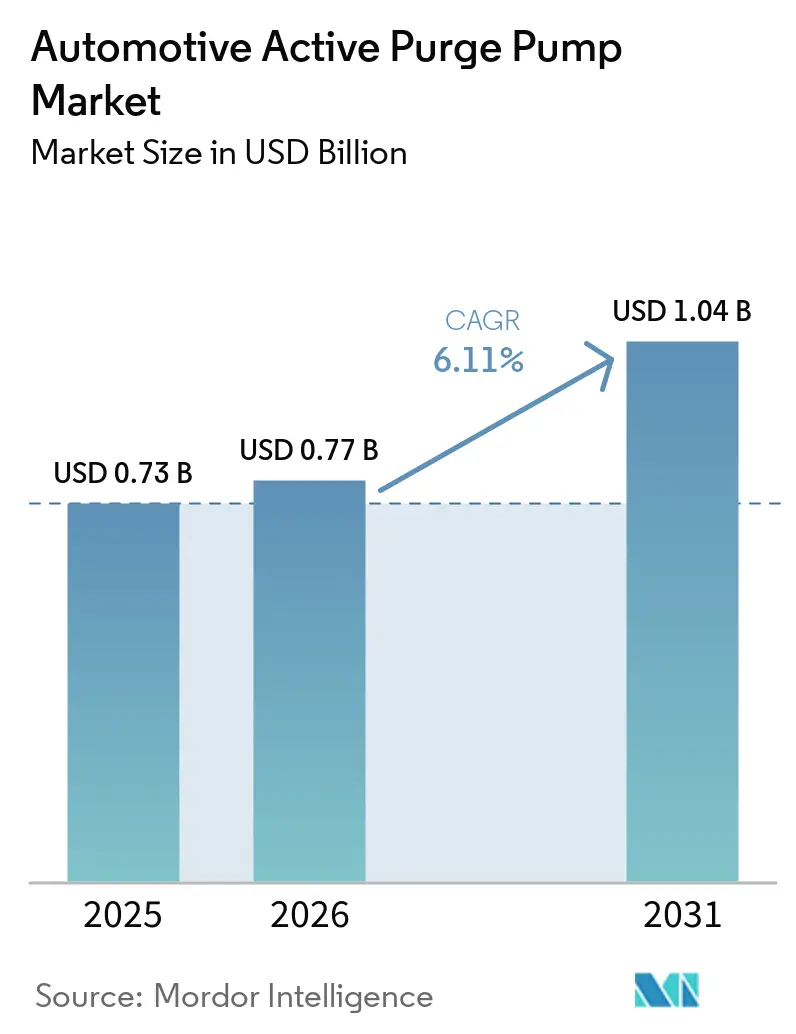
La taille du Marché des Pompes de Purge Actives Automobiles était de 0,73 milliard USD en 2025, devrait croître à 0,77 milliard USD en 2026, et est prévue pour atteindre 1,04 milliard USD d'ici 2031, à un CAGR de 6,11 % sur 2026-2031. La pression réglementaire sur les émissions par évaporation, la large base installée de moteurs turbo-GDI et la nécessité de gérer les réservoirs de carburant pressurisés dans les véhicules hybrides rechargeables soutiennent une expansion modeste malgré le frein exercé par la pénétration des véhicules électriques à batterie. Les fournisseurs livrent de plus en plus des modules intégrés pompe-vanne-capteur qui réduisent la complexité d'assemblage, tandis que les pénuries d'aimants en terres rares et les exigences croissantes en matière de qualité des polymères façonnent les stratégies d'approvisionnement. Les constructeurs automobiles évaluent également le coût total de possession et bénéficient de diagnostics plus riches qui limitent les réclamations sous garantie. Ensemble, ces dynamiques maintiennent une trajectoire mesurée mais résiliente pour le marché des pompes de purge actives automobiles.
Principaux enseignements du rapport
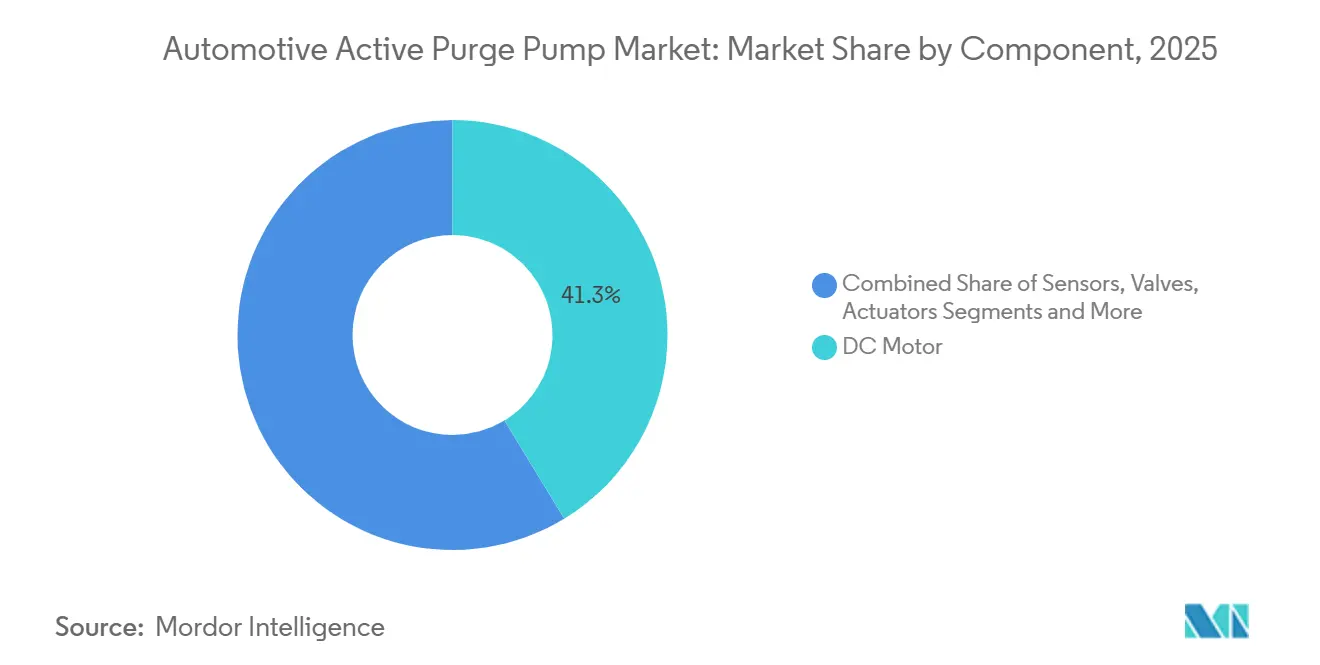
- Par composant, les moteurs à courant continu ont dominé avec 41,27 % de la part du marché des pompes de purge actives automobiles en 2025, tandis que les capteurs devraient enregistrer le CAGR le plus rapide à 6,13 % jusqu'en 2031.
- Par type de matériau, les matériaux non métalliques détenaient 63,37 % de la part de revenus en 2025 et se développeront à un CAGR de 6,16 % jusqu'en 2031.
- Par procédé de fabrication, le moulage par injection représentait 52,43 % de la taille du marché des pompes de purge actives automobiles en 2025 et devrait progresser à un CAGR de 6,25 % sur 2026-2031.
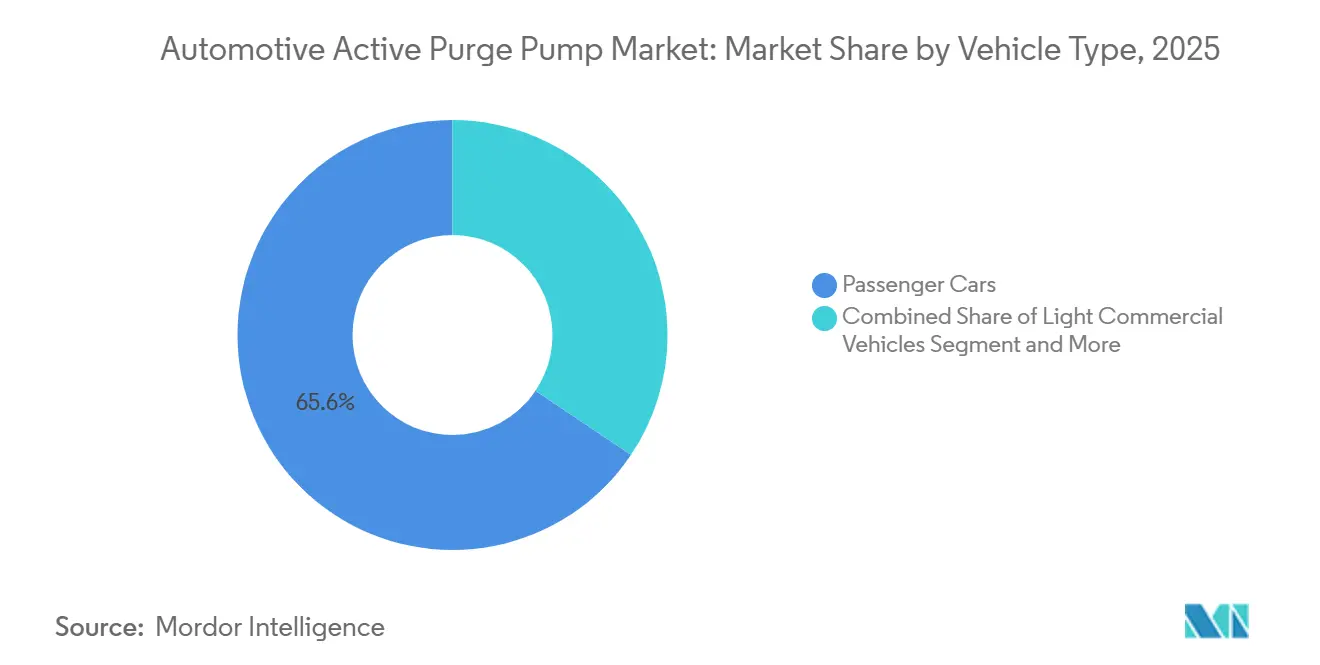
- Par type de véhicule, les voitures particulières ont capturé 65,61 % de la part en volume en 2025 ; les véhicules commerciaux moyens et lourds devraient croître au CAGR le plus élevé de 6,19 % jusqu'en 2031.
- Par canal de distribution, le canal équipementier d'origine représentait 71,25 % des expéditions de 2025, tandis que le marché secondaire est positionné pour un CAGR de 6,24 % jusqu'en 2031.
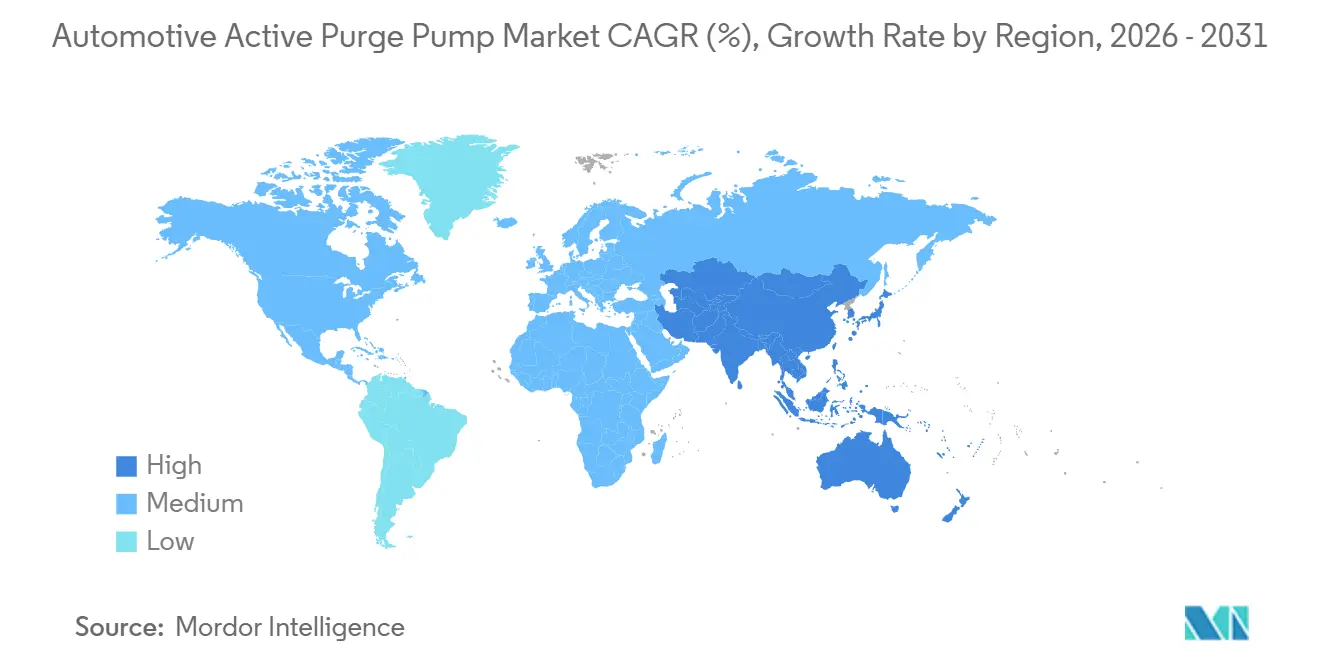
- Par géographie, l'Europe représentait 38,73 % de la part du marché des pompes de purge actives automobiles en 2025, tandis que l'Asie-Pacifique devrait se développer au CAGR le plus rapide de 6,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations plus strictes sur les émissions par évaporation (EPA Tier 3, Euro 6e, etc.) | +0.4% | Mondial, avec l'application la plus stricte en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Les moteurs Turbo/GDI créent un besoin de purge active en l'absence de dépression | +0.3% | Amérique du Nord, Europe, marchés principaux d'Asie-Pacifique (Chine, Japon, Corée du Sud) | Court terme (≤ 2 ans) |
| Croissance de la production de véhicules particuliers en Asie et au Moyen-Orient et Afrique du Nord | +0.2% | Asie-Pacifique (Inde, Chine) et Moyen-Orient et Afrique du Nord (Égypte, Arabie Saoudite, Émirats Arabes Unis) | Moyen terme (2 à 4 ans) |
| Les réservoirs de carburant pressurisés dans les véhicules hybrides rechargeables nécessitent des pompes de purge actives | +0.2% | Mondial, concentré dans les segments premium et les zones d'incitation aux véhicules hybrides rechargeables en UE/Chine | Long terme (≥ 4 ans) |
| L'architecture du véhicule à définition logicielle permet des diagnostics de purge prédictifs | +0.1% | Mondial, adoption précoce chez les équipementiers premium (BMW, Mercedes, Audi, hybrides ICE Tesla) | Long terme (≥ 4 ans) |
| Les modules de pompe multifonctions réduisent le nombre de composants et les coûts | +0.1% | Mondial, porté par les fournisseurs de rang 1 (Continental, Bosch, Denso) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Des réglementations plus strictes sur les émissions par évaporation stimulent l'adoption de la purge active
Les limites EPA Tier 3 de 0,300 g/test et le plafond Euro 7 de 1,5 g/test s'appliquent désormais à presque tous les véhicules légers et moyens, obligeant les constructeurs automobiles à spécifier des pompes à débit contrôlé capables de générer une pression négative dans le réservoir et d'enregistrer en continu les données de purge [1]« Normes d'émissions et de carburant pour les véhicules à moteur Tier 3 », Agence de protection de l'environnement des États-Unis, epa.gov . Le règlement d'exécution de la Commission (UE) 2025/1707 exige en outre une surveillance embarquée du cycle de travail de la vanne et de la charge du canister, intégrant de fait des capteurs de pression et de débit dans chaque module vendu en Europe. Le protocole de certification 2026 de la Californie fixe un débit de purge de référence de 48 SCFH pour les véhicules hybrides rechargeables, un débit que les systèmes passifs ne peuvent pas atteindre de manière régulière. Ces mandats qui se chevauchent créent une base de demande stable qui contrebalance la perte progressive de production à combustion interne. Les pénalités de non-conformité pouvant dépasser 3 000 USD par véhicule incitent les équipementiers à moderniser les architectures de purge plutôt que de risquer des rappels.
Les moteurs Turbo/GDI génèrent des conditions de faible dépression
Les moteurs modernes à injection directe turbocompressés ne disposent pas de la dépression du collecteur autrefois utilisée pour aspirer les hydrocarbures à travers un canister à charbon actif. Les moteurs 1,3 L T4 de Stellantis et 1,5 L L15CA d'Acura fonctionnent tous deux avec des pressions d'admission proches de la pression atmosphérique lors d'une ouverture totale des gaz, éliminant les événements de purge passive fiables. Les pompes de purge actives fournissent un débit d'air constant de 50 L/min indépendamment de la charge du moteur, préservant la durabilité du catalyseur et respectant les seuils de détection de fuites. En 2025, les moteurs turbo-GDI représentaient plus de 40 % de la production d'essence aux États-Unis, en Europe et en Chine, et chaque installation adopte désormais par défaut une pompe active. La configuration prend également en charge le contrôle précis du débit exigé par les diagnostics embarqués.
Dynamique de la production de véhicules particuliers en Asie et au Moyen-Orient et Afrique du Nord
La Chine représente plus de 30 % de la production mondiale de véhicules, soit 55 % de la production asiatique, avec une production atteignant plus de 30 millions d'unités en 2025. Des investissements significatifs dans la production de véhicules sont attendus en Inde au cours des prochaines années, et la production indienne pourrait dépasser six millions d'unités par an à court terme. Des programmes d'expansion tels que le hub fournisseur TASARU d'Arabie Saoudite et le Programme de développement de l'industrie automobile d'Égypte attirent des usines de composants de rang 1 et rang 2 qui incluent des modules d'évaporation. Même si les incitations aux véhicules électriques à batterie s'accélèrent, la majeure partie de la production dans les marchés émergents conserve des moteurs à essence qui nécessitent des solutions de purge active.
Réservoirs de carburant pressurisés dans les véhicules hybrides rechargeables
Les véhicules hybrides rechargeables passent des jours en mode électrique, permettant à la pression de vapeur d'augmenter et au chargement du canister d'approcher la saturation. Des recherches publiées en 2026 ont montré qu'une pompe de 50 L/min associée à des vannes à réponse rapide capturait 95 % des vapeurs lors d'un trempage de 7 jours. La Panamera PHEV 2026 de Porsche a atteint un résultat d'évaporation sur deux jours de 0,1332 g contre un seuil de 0,3 g en ajoutant une pompe active et un réservoir en acier inoxydable. La Californie impose un volume de purge de 300 volumes de lit pour les véhicules hybrides rechargeables à partir de 2026, nécessitant effectivement des architectures similaires dans 14 États alignés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La pénétration des véhicules électriques à batterie élimine le besoin de pompes de purge | -0.5% | Mondial, le plus aigu en Europe, en Chine et dans les États soumis au mandat ZEV de Californie | Moyen terme (2 à 4 ans) |
| Coût de nomenclature plus élevé par rapport aux vannes EVAP passives | -0.2% | Mondial, particulièrement dans les marchés sensibles aux prix en Amérique du Sud, en Asie du Sud-Est et en Afrique | Court terme (≤ 2 ans) |
| Contraintes d'approvisionnement en aimants en terres rares pour les moteurs BLDC | -0.1% | Mondial, avec une chaîne d'approvisionnement concentrée en Chine | Court terme (≤ 2 ans) |
| La technologie émergente des systèmes de carburant étanches pourrait contourner les pompes de purge | -0.1% | Amérique du Nord et UE, R&D en phase précoce chez les équipementiers premium | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pénétration des véhicules électriques à batterie comprime le volume adressable
Les véhicules électriques à batterie ne nécessitent pas de pompes de purge, et leur part dépasse déjà 30 % en Chine et 15 % en Europe. La feuille de route de la Californie prévoit 100 % de ventes de véhicules légers zéro émission d'ici 2035. Alors que les coûts des batteries tendent à descendre en dessous de 80 USD par kWh, les équipementiers grand public détournent les fonds de R&D de la conformité aux moteurs à combustion interne vers l'accélération des véhicules électriques à batterie. Le déclin structurel qui en résulte soustrait de manière exponentielle au CAGR mondial du marché des pompes de purge actives automobiles.
Coût de nomenclature plus élevé dans les régions sensibles aux prix
Un module de purge active avec un moteur sans balais, des capteurs doubles et un calculateur électronique intégré peut coûter entre 25 et 35 USD au volume équipementier, soit presque le double d'un système à vanne solénoïde passive. Dans les marchés où les véhicules à essence peinent déjà à atteindre les objectifs d'accessibilité, les surcoûts retardent l'adoption jusqu'à ce que les régulateurs imposent des limites d'évaporation plus strictes. Ce frein tarifaire est le plus visible au Brésil, en Indonésie et au Nigeria, réduisant significativement la croissance jusqu'en 2028.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les capteurs captent une valeur incrémentaleLes moteurs à courant continu constituent toujours le poste de nomenclature le plus important, représentant 41,27 % en 2025. Pourtant, les volumes de moteurs plafonnent à mesure que les assemblages multifonctions réduisent le nombre de pièces et que la substitution par les véhicules électriques à batterie supprime entièrement les systèmes à essence. Les actionneurs, les vannes et les canisters à vapeur suivent de près les cadences de production des véhicules, mais seuls les capteurs connaissent une croissance structurelle de contenu car la profondeur des diagnostics est désormais codifiée dans les réglementations. Ces évolutions renforcent le leadership des capteurs dans les revenus des composants jusqu'en 2031.
Les capteurs devraient se développer à un CAGR de 6,13 % jusqu'en 2031, car chaque module destiné à l'Europe doit enregistrer le cycle de travail de la vanne de purge et la pression d'évent du canister conformément au Règlement 2025/1707. La taille du marché des pompes de purge actives automobiles pour les modules riches en capteurs augmente donc plus rapidement que les seuls volumes de matériel de pompe ne le suggèrent. L'architecture à double pression de Continental et la pompe de marché secondaire CP122 de Standard Motor Products illustrent des conceptions qui intègrent la mesure du débit et de la température pour des diagnostics en temps réel.


Par type de matériau :
les plastiques restent dominantsLes matériaux non métalliques représentaient 63,37 % des expéditions de 2025, avec le polypropylène et le polyamide privilégiés pour les boîtiers, les orifices et les couvercles. Les plastiques moulés par injection réduisent la masse et permettent des géométries complexes qui diminuent les étapes d'assemblage, soutenant le CAGR de 6,16 % prévu pour le segment. Cependant, le rappel de 4,3 millions d'unités de Denso lié à des turbines de faible densité a mis en évidence les risques de qualité qui apparaissent lorsque les temps de cycle sont raccourcis sans validation rigoureuse.
La teneur en métal, principalement en acier inoxydable et en aluminium, conserve des rôles critiques dans les sites à haute pression ou haute température tels que les turbines de pompe et les interfaces de réservoir. Le réservoir PHEV en acier inoxydable de Porsche illustre comment les applications premium continuent de s'appuyer sur le métal pour garantir la durabilité. Sur la période de prévision, des composites biosourcés pourraient entrer dans la chaîne de valeur, mais leur adoption généralisée dépendra de la compatibilité prouvée avec les carburants et de la stabilité des prix des résines.
Par procédé de fabrication :
le moulage par injection s'accélèreLe moulage par injection a capturé environ 52,43 % du volume de 2025 et surpassera le thermoformage sous vide à un CAGR de 6,25 % grâce à des tolérances de ±0,1 mm et des bossages de capteurs intégrés que les procédés en aval ne peuvent pas reproduire. Les outils multi-empreintes amortissent les coûts de moule sur des millions d'unités, offrant un faible coût marginal une fois le capital en place. À l'inverse, le thermoformage sous vide reste attractif pour les grandes coques de canister où les coûts d'outillage sont prioritaires, mais des temps de cycle plus lents limitent sa croissance de part.
La découpe et l'usinage protègent des niches où les métaux sont obligatoires. Les procédés CNC permettent des raccords filetés et des joints étanches essentiels pour les pompes fonctionnant entre −40 °C et +120 °C. Sur 2026-2031, le souhait des équipementiers de disposer de modules EVAP à assemblage unique continuera d'orienter les nouveaux projets vers des boîtiers en plastique moulé par injection avec des inserts métalliques surmoulés.
Par type de véhicule :
la réglementation tire les camions commerciaux vers l'avantLes voitures particulières ont dominé les volumes de 2025 à 65,61 %, reflétant les taux d'équipement de longue date dans les berlines, les compactes et les SUV turbo-GDI. La part du marché des pompes de purge actives automobiles pour les véhicules commerciaux moyens et lourds, cependant, progresse le plus rapidement à un CAGR de 6,19 % car Euro 7 étend la limite de 1,5 g/test aux camions de plus de 3,5 t à partir de 2027. Les opérateurs de flottes spécifient donc des pompes de purge dans les nouvelles constructions et accélèrent les rétrofits pour les anciens camions diesel-essence bi-carburant en Europe et dans les flottes d'exportation en Afrique du Nord.
Les véhicules utilitaires légers maintiennent une demande stable car les zones d'émissions urbaines favorisent l'essence par rapport au diesel, tout en conservant des groupes motopropulseurs à combustion. Combinée, l'uniformité réglementaire entre les catégories de véhicules garantit que l'équipement des véhicules commerciaux compense une partie du volume de voitures particulières perdu au profit des véhicules électriques à batterie.
Par canal de distribution :
le marché secondaire comble l'écartLe canal équipementier d'origine a maintenu 71,25 % de la part des expéditions en 2025 grâce à des contrats intégrés avec Continental, Bosch, Denso et BorgWarner. Néanmoins, le marché secondaire croît plus rapidement, à un CAGR de 6,24 %, car les premières cohortes de véhicules turbo-GDI de 2017-2022 dépassent les 100 000 km. L'expansion de Standard Motor Products à plus de 1 200 références de pompes de purge souligne comment les garages indépendants accèdent désormais à des remplacements équipés de capteurs qui nécessitaient auparavant des outils de concessionnaire.
En Amérique du Nord et en Europe, les tarifs de main-d'œuvre des services indépendants sont inférieurs de 20 à 30 % aux prix des concessionnaires, attirant les propriétaires soucieux des coûts et redirigeant les revenus des réseaux de service des équipementiers. Les portails de pièces en ligne améliorent également la disponibilité dans les marchés émergents, permettant aux ateliers locaux de se procurer des modules de purge en quelques jours au lieu de plusieurs mois.
Analyse géographique
Marché Européen des Pompes de Purge Actives Automobiles
L'Europe a représenté 38,73 % du chiffre d'affaires mondial en 2025, car la norme Euro 7 et le Règlement 2025/1707 imposent une surveillance continue des émissions par évaporation, soutenant ainsi la demande de modules à haute densité de capteurs, même lorsque la part des véhicules électriques à batterie dépasse 15 % [2]"Nouvelles immatriculations de voitures particulières 2025," Association des Constructeurs Européens d'Automobiles, acea.auto. L'Allemagne, la France et le Royaume-Uni ancrent les volumes grâce à des équipementiers premium qui déploient largement les architectures turbo-GDI et hybrides rechargeables. La résilience de l'approvisionnement bénéficie des usines de Bosch, Continental et Denso implantées en Pologne et en Tchéquie, qui servent à la fois les programmes d'assemblage régionaux et les programmes d'exportation mondiaux.
Marché Asie-Pacifique des Pompes de Purge Actives Automobiles
L'Asie-Pacifique affiche le TCAC le plus élevé, à 6,22 %, jusqu'en 2031. Selon les données de production de voitures particulières 2025 de l'OICA, la Chine a produit environ 30,3 millions de voitures particulières, loin devant le Japon (7,2 millions), l'Inde (5,4 millions) et la Corée du Sud (3,8 millions). Bien que la Chine pousse fortement vers les véhicules électriques à batterie, son échelle de production considérable maintient des volumes absolus de moteurs à combustion interne. Les fournisseurs japonais et coréens font face à des pressions sur les coûts et à un examen rigoureux de la qualité à la suite des problèmes de turbine en plastique de Denso. Néanmoins, les expansions de capacité de plusieurs milliards de dollars par Toyota, Honda et Suzuki signalent une demande à long terme pour les composants.
Marché des Pompes de Purge Actives Automobiles en Amériques et MEA
L'Amérique du Nord affiche une croissance stable à un chiffre moyen, soutenue par l'application de la norme EPA Tier 3 et un mix de modèles dominé par les SUV. Standard Motor Products fabrique des pompes de purge en Caroline du Sud, au Kansas et au Mexique pour approvisionner à la fois les contrats de service OEM et les installateurs indépendants. La dynamique des véhicules électriques à batterie est forte mais inégale ; un important segment de pickups et de SUV garantit une demande soutenue en essence bien au-delà de 2030. L'Amérique du Sud, l'Afrique et le Moyen-Orient accusent chacun un retard en volume, mais croissent à un rythme égal ou supérieur à la moyenne mondiale, où de nouvelles politiques industrielles, telles que les incitations aux fournisseurs en Égypte et le hub TASARU en Arabie Saoudite, stimulent des projets d'assemblage local incluant des systèmes de contrôle des émissions par évaporation.

Paysage concurrentiel
Le marché présente une consolidation modérée : Continental, Bosch, Denso et BorgWarner approvisionnent ensemble la majorité des programmes équipementiers mondiaux. La pompe de purge active brevetée de Continental intègre un moteur sans balais à 50 000 tr/min, des capteurs de pression doubles et des composants électroniques de contrôle dans un boîtier unique, offrant des diagnostics prédictifs qui réduisent les incidents sous garantie [3]« Note de produit du module de purge active intégré 2026 », Continental AG, continental-automotive.com . Bosch équilibre sa force historique en EVAP avec une coentreprise d'essieu électrique en Inde en 2026, allouant 6 milliards EUR à l'électrification tout en tirant parti des chaînes d'approvisionnement partagées en aimants et en électronique. BorgWarner a investi 3 milliards EUR jusqu'en 2030 et a acquis Hubei Surpass Sun Electric pour élargir son portefeuille de propulsion électrique et de pompes auxiliaires.
Les contraintes sur les aimants en terres rares depuis les contrôles à l'exportation chinois de 2025 ont provoqué des pics de délais de livraison, entraînant une brève pause de production de l'Explorer de Ford en mai 2025. Les fournisseurs explorent des moteurs sans aimants ou à aimants recyclés, avec les concepts I²SM de ZF, l'excitation sans fil de BorgWarner et le nitrure de fer de Niron Magnetics ciblant une commercialisation en 2028.
Sur le marché secondaire, Standard Motor Products et Transtar Aftermarket Solutions exploitent les transitions des voies de service. La gamme de 1 200 références de SMP couvre désormais les plateformes récentes de GM, Ford et Nissan, avec des expéditions depuis trois usines nord-américaines, permettant un réapprovisionnement en 48 heures vers la plupart des ateliers. L'intensité concurrentielle devrait augmenter à mesure que la diffusion des véhicules électriques à batterie comprime les volumes adressables de moteurs à combustion interne. Les fournisseurs de rang 1 doivent allier leadership en matière de coûts et sophistication des diagnostics, tandis que les spécialistes du marché secondaire développent la profondeur de leur catalogue et la rapidité de leur logistique pour sécuriser une demande de remplacement croissante.
Leaders du secteur des pompes de purge actives automobiles
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Schaeffler Group
-
Johnson Electric Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes de Purge Actives Automobiles
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Johnson Electric Holdings
- Agilent Technologies
- Rheinmetall Automotive AG
- Valeo SA
- Hella GmbH & Co. KGaA
- Magna International
- BorgWarner Inc.
- AISIN Corporation
- Hitachi Astemo
- Youngshin Precision
- Mikuni Corporation
- Eagle Industry Co.
- Standard Motor Products
- Schaeffler Group

Recent Industry Developments in Marché des Pompes de Purge Actives Automobiles
- Juillet 2025 : GMB Korea a localisé la pompe de purge active pour les véhicules hybrides, marquant le premier développement domestique de ce composant en Corée.
- Août 2023 : Vitesco Technologies s'est associé au Groupe Cebi pour co-développer des modules de lave-glace et de purge pour les futurs programmes Euro 7.


Périmètre du rapport mondial sur le marché des pompes de purge actives automobiles
Le périmètre du rapport inclut le composant (moteur à courant continu et autres), le type de matériau (métal et non-métal), le procédé de fabrication (découpe et autres), le type de véhicule (voitures particulières et autres), le canal de distribution (équipementier d'origine et marché secondaire) et la géographie.
| Moteur CC |
| Capteurs |
| Actionneurs |
| Vannes |
| Filtre à charbon actif |
| Métal |
| Non-métal |
| Découpe |
| Thermoformage sous vide |
| Moulage par injection |
| Voitures particulières |
| Véhicules commerciaux légers |
| Véhicules commerciaux moyens et lourds |
| Équipementier |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par composant | Moteur CC | |
| Capteurs | ||
| Actionneurs | ||
| Vannes | ||
| Filtre à charbon actif | ||
| Par type de matériau | Métal | |
| Non-métal | ||
| Par procédé de fabrication | Découpe | |
| Thermoformage sous vide | ||
| Moulage par injection | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux légers | ||
| Véhicules commerciaux moyens et lourds | ||
| Par canal de distribution | Équipementier | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des pompes de purge actives automobiles en 2026 ?
La taille du marché des pompes de purge actives automobiles s'établit à 0,77 milliard USD en 2026, en bonne voie pour atteindre 1,04 milliard USD d'ici 2031.
Quel segment de composants se développe le plus rapidement ?
Les capteurs sont le composant à la croissance la plus rapide, progressant à un CAGR de 6,13 % jusqu'en 2031, car les réglementations imposent des diagnostics d'évaporation en temps réel.
Pourquoi les camions moyens et lourds adoptent-ils des pompes de purge actives ?
Euro 7 applique une limite d'évaporation de 1,5 g/test aux camions de plus de 3,5 t à partir de 2027, faisant des pompes actives la voie la plus pratique vers la conformité.
Qu'est-ce qui stimule la croissance du marché secondaire pour les pompes de purge ?
Les véhicules turbo-GDI vendus entre 2017 et 2022 entrent dans leur deuxième cycle de propriété, stimulant la demande de remplacement qui favorise les réseaux de service indépendants avec des coûts de main-d'œuvre inférieurs.
Comment les pénuries d'aimants en terres rares affectent-elles le marché ?
Les contrôles à l'exportation chinois sur les aimants NdFeB en 2025 ont allongé les délais de livraison pour les moteurs à courant continu sans balais, incitant les fournisseurs à explorer des conceptions sans aimants et des flux de matériaux recyclés.
Quelle région affichera la croissance la plus élevée jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un CAGR projeté de 6,22 % car la Chine et l'Inde maintiennent une production importante de véhicules à moteur à combustion interne et hybrides malgré l'accélération de l'adoption des véhicules électriques à batterie.
Dernière mise à jour de la page le:



