
Taille et Part du Marché des Pompes d'Injection de Carburant Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 10.68 Milliards de dollars |
| Taille du Marché (2031) | 12.28 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 2.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Pompes d'Injection de Carburant Automobiles par Mordor Intelligence
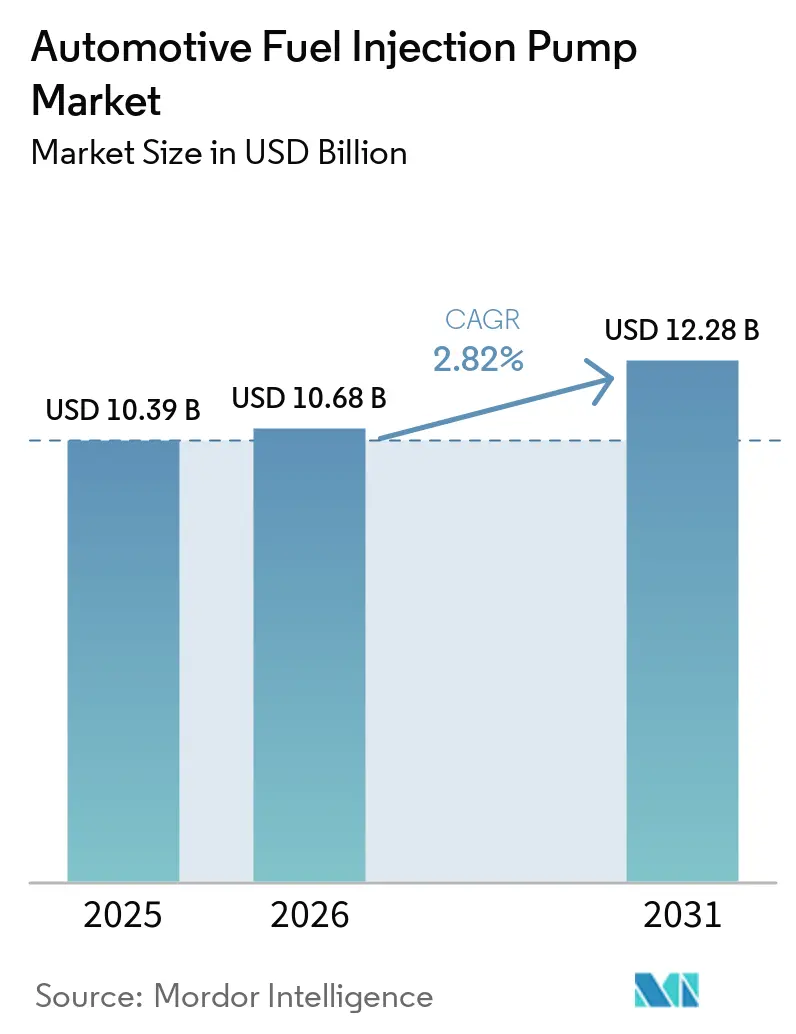
La taille du marché des pompes à injection de carburant automobiles était évaluée à 10,39 milliards USD en 2025 et devrait s'étendre de 10,68 milliards USD en 2026 à 12,28 milliards USD d'ici 2031, enregistrant un CAGR de 2,82 % entre 2026 et 2031. La pression législative constante sur les émissions à l'échappement, le rebond des groupes motopropulseurs hybrides et la nécessité d'un contrôle précis des émissions en conditions de conduite réelle maintiennent la chaîne d'approvisionnement à combustion interne pertinente, même alors que les volumes de véhicules électriques s'accélèrent. Euro 7, China VI-B et le futur Bharat Stage VII de l'Inde resserrent collectivement les plafonds de nombre de particules[1] Himanshu Arora, Bharat Stage 7 (BS7) : Tout ce que vous devez savoir en détail,
GoMechanic, gomechanic. in et allongent les obligations de garantie, orientant les achats des équipementiers vers des solutions durables à rampe commune haute pression et à injection directe d'essence. Dans le même temps, les stratégies hybrides des équipementiers exigent des pompes capables de résister aux cycles fréquents de démarrage-arrêt sans compromettre la stabilité de la pression de rampe. Le paysage concurrentiel reste modérément concentré, cinq fournisseurs mondiaux dominant les attributions de nouveaux véhicules, tandis que de nombreuses marques régionales prospèrent sur le marché de la rechange.
Principaux Enseignements du Rapport
- Par type de pompe, les pompes à injection de carburant à rampe commune ont capturé 57,33 % de la part de marché des pompes à injection de carburant automobiles en 2025, tandis que ce même segment devrait afficher le CAGR le plus rapide de 3,91 % jusqu'en 2031.
- Par type de pression, les pompes haute pression ont commandé une part de 66,11 % du marché des pompes à injection de carburant automobiles en 2025, et cette catégorie devrait également enregistrer le CAGR le plus élevé de 3,81 % jusqu'en 2031.
- Par application, les systèmes à injection directe ont détenu une part de 71,33 % du marché des pompes à injection de carburant automobiles en 2025, progressant au CAGR le plus rapide de 4,76 % jusqu'en 2031.
- Par type de carburant, le diesel a dominé avec une part de marché de 56,13 % en 2025, tandis que les variantes à essence devraient croître à un CAGR de 3,41 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont représenté 60,84 % de la part de marché des pompes à injection de carburant automobiles en 2025 et devraient se développer à un CAGR de tête de 3,19 % jusqu'en 2031.
- Par canal de distribution, les lignes équipementiers ont représenté 73,15 % de la part de marché des pompes à injection de carburant automobiles en 2025, tandis que le marché de la rechange devrait enregistrer le CAGR le plus élevé à 3,31 % jusqu'en 2031.
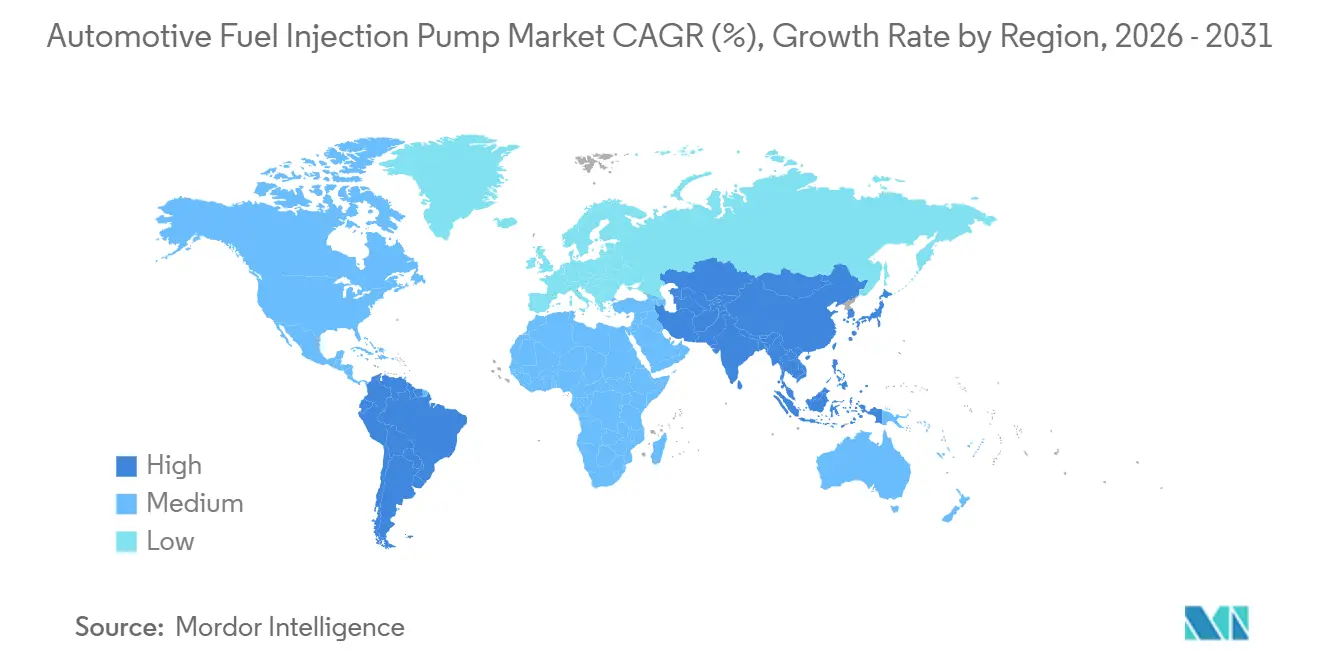
- Par géographie, l'Asie-Pacifique a détenu une part de 46,25 % du marché des pompes à injection de carburant automobiles en 2025 et devrait continuer à croître au rythme le plus rapide, à 3,22 %, d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Pompes d'Injection de Carburant Automobiles*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations Mondiales Strictes sur les Émissions | +0.8% | UE, Amérique du Nord, Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la Production de Voitures Particulières GDI | +0.6% | Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de Moteurs Turbo à Cylindrée Réduite | +0.5% | Europe, Amérique du Nord, Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de Pompes Électrifiées pour Véhicules Hybrides | +0.4% | Mondial | Moyen terme (2-4 ans) |
| R&D sur les Pompes Haute Pression Prêtes pour l'Hydrogène | +0.3% | Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Maintenance Prédictive des Flottes Assistée par IA | +0.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Mondiales Strictes sur les Émissions
Euro 7 est entré en vigueur en 2025 et ajoute des contrôles des émissions en conditions de conduite réelle qui exigent une pression de rampe constante sur des plages d'altitude et de température. China VI-B, pleinement appliqué en 2026, reflète ces exigences et impose une preuve de durabilité au-delà de 30 000 km pour les véhicules à moteur à combustion interne[2]Mark Rainford, La Chine impose des périodes de test plus longues pour les nouveaux véhicules,
Inside China Auto, insidechinaauto.com. Le cadre Bharat Stage VII de l'Inde, prévu en 2027, s'alignera sur les clauses relatives aux émissions d'ammoniac et à la surveillance embarquée. Ensemble, les trois régions contraignent les fournisseurs à adopter des matériaux avancés et des tolérances d'usinage plus strictes. Les audits de certification mettent de plus en plus l'accent sur les données du monde réel plutôt que sur les prototypes de laboratoire, récompensant les fournisseurs qui intègrent le matériel à l'autodiagnostic.
Croissance de la Production de Voitures Particulières GDI en Asie
La Chine vise un plafond de consommation moyenne de carburant des entreprises de 3,3 L/100 km d'ici 2030, et les régulateurs provinciaux encouragent la compatibilité avec les carburants flexibles, poussant ainsi la pénétration de l'injection directe d'essence vers le haut [3]La Chine va appliquer des normes d'efficacité énergétique plus strictes pour les véhicules en 2026,
www.gov.cn, English.www.gov.cn. Les constructeurs de voitures particulières indiens se tournent également vers l'injection directe d'essence pour satisfaire aux normes BS-VII. Les équipementiers locaux de rang 1 augmentent leurs capacités et introduisent des joints compatibles avec l'éthanol, tandis que les fournisseurs multinationaux mettent en avant des conceptions modulaires pour équilibrer coût et conformité. La tendance accélère l'homogénéisation des plateformes, permettant des économies d'échelle sur les modèles de milieu de gamme.
Demande de Moteurs Turbo à Cylindrée Réduite
La réduction de cylindrée associée à un fort turbocompresseur reste le moyen le plus rapide pour les constructeurs automobiles de satisfaire aux règles d'efficacité sans sacrifier l'agrément de conduite. Parce que le turbo-lag et les pics de charge transitoires sollicitent l'alimentation en carburant, les pompes doivent maintenir une précision impulsion par impulsion sous des variations de pression rapides. Les fournisseurs répondent avec des plongeurs revêtus et des profils de came à faible inertie. Dans les flottes commerciales, les systèmes à rampe commune haute pression associent le turbocompresseur à la recirculation des gaz d'échappement pour atteindre les futurs seuils de NOx, rendant les pompes mécaniques indispensables.
Demande de Pompes Électrifiées pour Véhicules Hybrides
La Camry Hybride 2026 de Toyota atteint 5,0 litres aux 100 kilomètres en utilisant un dosage à faible débit pendant les phases d'assistance par batterie, prouvant que des pompes à entraînement électronique précisément contrôlées peuvent réduire les pertes parasites sans sacrifier la réactivité. Les fournisseurs s'adaptent en intégrant des moteurs à courant continu sans balais et des contrôleurs intelligents qui se synchronisent avec les systèmes de gestion de batterie, garantissant une pression stable dans la rampe après des périodes de ralenti prolongées. Mikuni a publiquement déclaré que plus de 70 % de son objectif de chiffre d'affaires 2030 proviendra de composants de groupe motopropulseur électrifié, soulignant un pivot stratégique des pompes mécaniques traditionnelles vers des unités compactes définies par logiciel. Ces développements soulignent l'importance de la collaboration entre les ingénieurs spécialisés en pompes automobiles et les architectes de systèmes hybrides pour garantir que l'alimentation en carburant s'aligne sur le freinage régénératif et la mise en roue libre moteur éteint.
Analyse de l'Impact des Freins sur le Marché des Pompes d'Injection de Carburant Automobiles*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Accélération de la Pénétration des Véhicules Électriques | –2.8% | Europe, Chine, Mondial | Court terme (≤ 2 ans) |
| Coût Élevé et Complexité des Pompes Haute Pression | –0.6% | Mondial | Moyen terme (2-4 ans) |
| Risques dans la Chaîne d'Approvisionnement en Composants de Précision | –0.4% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de Techniciens Qualifiés en Pompes | –0.3% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la Pénétration des Véhicules Électriques
Les modèles purement électriques se vendent désormais mieux que les voitures diesel dans plusieurs États membres européens, et les équipementiers nord-américains allouent la majorité de leurs futures dépenses d'investissement aux plateformes électrifiées. Ce changement réduit les budgets de développement incrémental des moteurs à combustion et comprime les volumes de pompes dans les segments des véhicules légers. Les fournisseurs ressentent la pression et réagissent en cédant des actifs traditionnels, en poursuivant des programmes prêts pour l'hydrogène ou en développant des gammes de rechange qui soutiennent les flottes vieillissantes. Pour de nombreux fournisseurs traditionnels, la transition est moins un choix qu'une question de survie.
Coût Élevé et Complexité des Pompes Haute Pression
Des pressions de rampe dépassant 2 500 bars exigent des tolérances précises, une métallurgie en four sous vide et des contrôles de débit rigoureux en fin de ligne. Ces exigences augmentent les prix unitaires et élèvent les barrières à l'entrée pour les nouveaux acteurs. Les fabricants de plus petite taille font face à de véritables défis en matière d'amortissement des outillages et de pertes de rendement, limitant les conceptions haute pression à un petit groupe de spécialistes de rang 1. Pénétrer ce segment n'est pas simple, car les capitaux et l'expertise requis sont considérables. Les équipementiers, conscients de cette dynamique, compensent les primes de coût en négociant des garanties au niveau système et des métriques de défaillance terrain plus strictes, ce qui comprime davantage les marges des fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Pompes d'Injection de Carburant Automobiles
Par Type de Pompe :
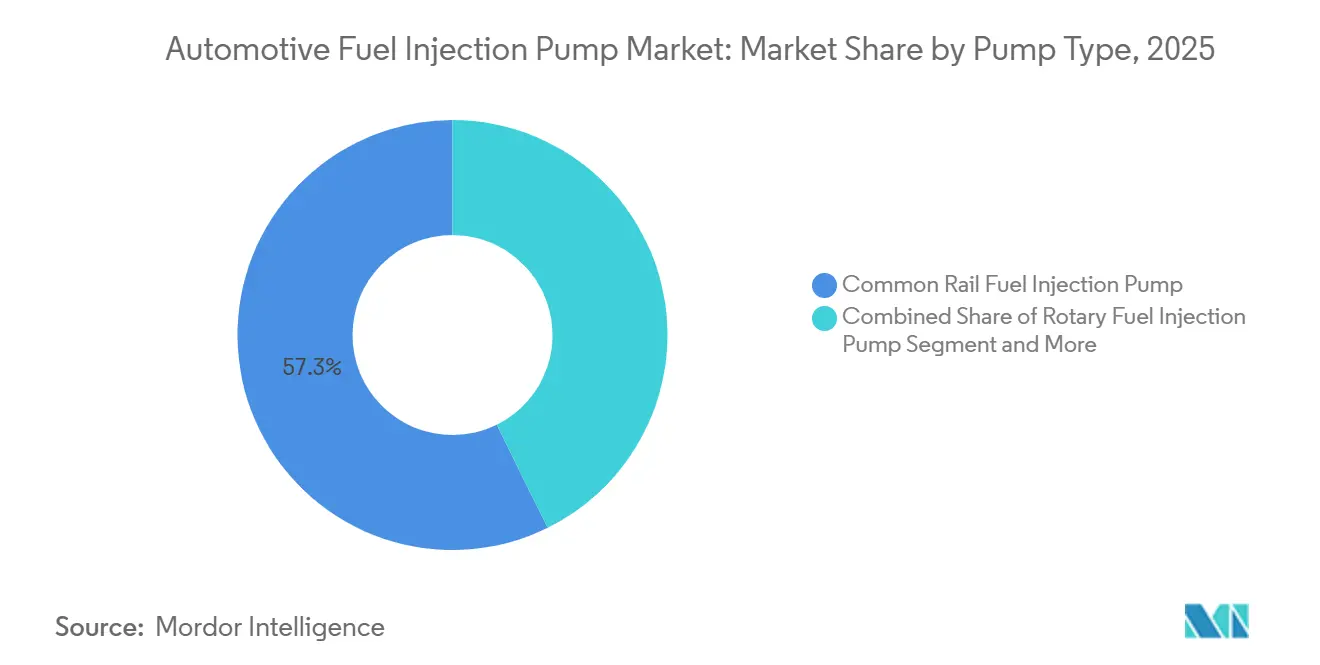
La Dominance de la Rampe Commune Ancre la CroissanceLes pompes à injection de carburant à rampe commune ont capturé 57,33 % de la part de marché des pompes à injection de carburant automobiles en 2025. Leur conception à pression découplée permet aux ingénieurs d'ajuster plusieurs événements d'injection d'une manière que les formats rotatifs et en cylindre peinent à égaler. Les équipes de calibration des équipementiers apprécient cette flexibilité pour naviguer dans des fichiers d'émissions de plus en plus stricts et des cycles hybrides. L'architecture se prête également aux mises à jour logicielles modulaires qui maintiennent le matériel viable à mesure que les stratégies de combustion évoluent. Les fournisseurs regroupent donc le matériel à rampe commune avec des analyses avancées, renforçant un effet de verrouillage autour de cette plateforme.
Ce même sous-segment devrait afficher le CAGR le plus rapide de 3,91 % sur la période. Des améliorations continues des matériaux, des solénoïdes plus intelligents et des tolérances d'usinage plus strictes sous-tendent cette projection de croissance. Les nouveaux entrants ont tendance à licencier des brevets de base plutôt que de construire des conceptions concurrentes à partir de zéro, réduisant la rivalité directe et soutenant les marges. Les flottes migrant vers des mélanges de diesel synthétique trouvent également les pompes à rampe commune plus faciles à certifier lors des audits de durabilité. Pris ensemble, ces facteurs cimentent la technologie comme le choix par défaut pour les futurs programmes à combustion interne.


Par Type de Pression :
Les Systèmes Haute Pression Captent les Segments PremiumLes pompes haute pression ont commandé 66,11 % de la part de marché des pompes à injection de carburant automobiles en 2025. Leur capacité à atomiser finement le carburant les rend indispensables pour contrôler les comptages de particules. Les constructeurs automobiles les intègrent avec des capteurs en boucle fermée afin que la rampe s'ajuste instantanément aux variations d'altitude, de température et de charge. Les partenaires de développement se concentrent sur la chimie des joints et les revêtements d'arbres qui prolongent la durée de vie sans ajouter de volume. À mesure que les réglementations se répandent, le format haute pression est devenu synonyme de combustion propre sur les plateformes particulières et commerciales.
Cette catégorie devrait également afficher le CAGR le plus rapide de 3,81 %. La croissance repose sur l'évolution vers l'injection directe d'essence et les substituts diesel à faible teneur en carbone, qui exigent tous deux une énergie de pulvérisation plus élevée. Des projets de R&D collaboratifs entre fabricants de pompes et fournisseurs d'acier visent à réduire le poids du noyau tout en maintenant la stabilité de la pression, une combinaison qui élargit l'adaptation aux véhicules. Les véhicules hybrides renforcent encore la demande car les redémarrages fréquents bénéficient de la disponibilité immédiate de la pression que les systèmes haute pression offrent. Par conséquent, les pipelines d'investissement restent fortement orientés vers cette classe de pression.
Par Application :
Les Systèmes à Injection Directe Mènent la Poussée vers l'EfficacitéLes plateformes à injection directe ont représenté 71,33 % de la part de marché des pompes à injection de carburant automobiles en 2025. Les ingénieurs privilégient la distribution en cylindre car elle améliore le rendement thermique et permet des modes de charge stratifiée. Cette même caractéristique aide les flottes à réduire la consommation de carburant lors des cycles urbains sans retrofits matériels. Les fournisseurs livrent désormais des pompes dans le cadre de kits clés en main comprenant des capteurs et des contrôleurs assortis, simplifiant l'installation en ligne. Les économies de temps qui en résultent résonnent fortement auprès des fabricants sous contrat soumis à des pressions de réduction des coûts.
L'injection directe enregistre également le CAGR le plus élevé de 4,76 % parmi les applications. L'expansion est portée par des objectifs d'efficacité moyenne des flottes de plus en plus stricts, laissant peu de marge aux systèmes multipoints. Les fournisseurs de pompes capitalisent sur les mises à jour logicielles qui affinent le cadencement des impulsions plutôt que de modifier les configurations mécaniques, prolongeant ainsi la durée de vie des actifs pour les constructeurs automobiles. Les spécialistes du marché de la rechange voient un vent arrière parallèle à mesure que les premières générations de voitures à injection directe d'essence sortent de garantie, stimulant la demande de remplacement. En définitive, la double attraction du segment par les canaux équipementiers et de service cimente sa prime de croissance.
Par Type de Carburant :
L'Essence Progresse tandis que le Diesel Arrive à MaturitéLes pompes diesel ont conservé 56,13 % de la part de marché des pompes à injection de carburant automobiles en 2025, reflétant leur domination continue dans les secteurs du fret et des véhicules lourds. Les opérateurs de flottes s'appuient sur le profil de couple du diesel pour les charges longue distance, maintenant une demande de base stable. Les fournisseurs, cependant, font face à des règles d'émissions à l'échappement de plus en plus strictes qui poussent le matériel vers une plus grande précision et un meilleur autodiagnostic. Les régions progressistes testent également des mélanges de diesel renouvelable, imposant des boucles de validation mais soutenant finalement la longévité des pompes. Dans ce contexte, le segment diesel reste l'ancre qui finance des portefeuilles de produits plus larges.
Les pompes à essence, en revanche, devraient progresser à un CAGR de 3,41 %, le plus rapide de ce groupe. Les constructeurs de voitures particulières se tournent vers des configurations d'injection directe d'essence qui s'associent bien aux stratégies de réduction de cylindrée par turbocompression. Les concepteurs de pompes se concentrent sur des joints résistants à l'éthanol et des boîtiers compacts adaptés aux compartiments moteur plus petits. Les équipes marketing mettent en avant le fonctionnement silencieux et l'amorçage rapide pour se différencier des offres génériques. Ces attributs résonnent auprès des consommateurs recherchant une conduite raffinée, donnant au sous-segment essence une trajectoire clairement ascendante.
Par Type de Véhicule :
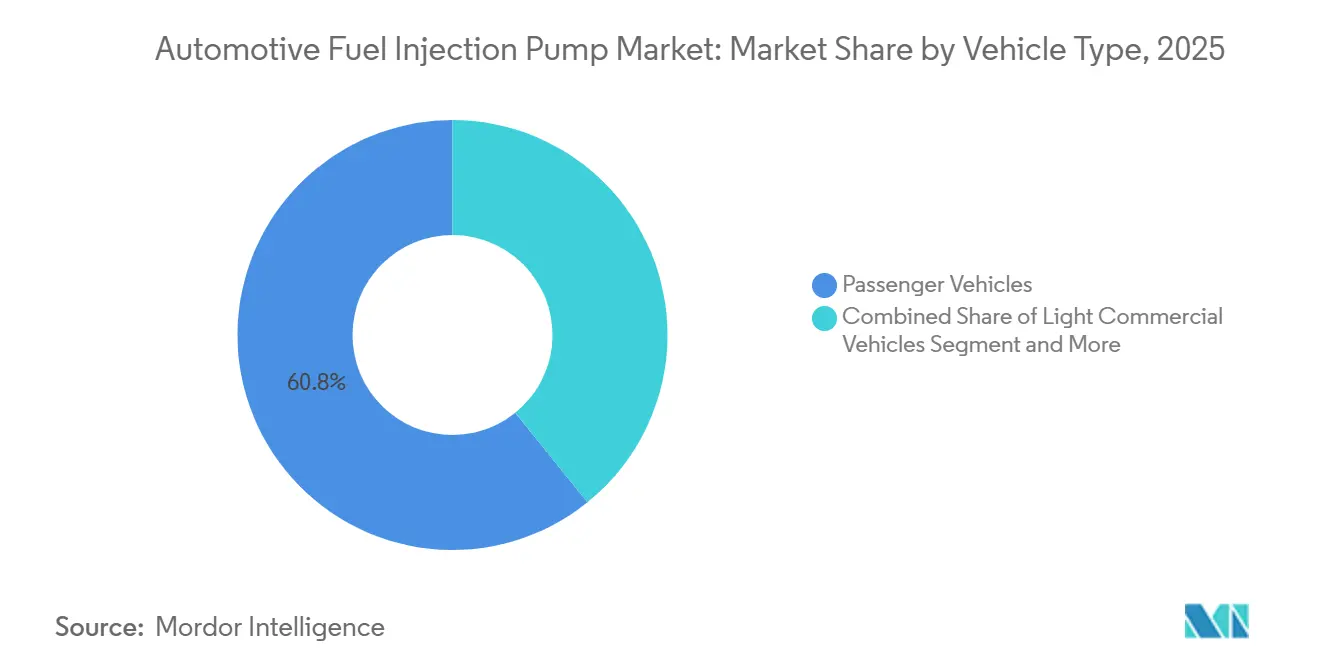
Les Véhicules Particuliers Soutiennent la Demande PrincipaleLes voitures particulières ont représenté 60,84 % de la part de marché des pompes à injection de carburant automobiles en 2025, soulignant leur rôle central dans la définition des feuilles de route de conception. Les configurations hybrides dans les berlines et les crossovers maintiennent les composants à combustion pertinents même à mesure que l'adoption électrique progresse. L'intégration des pompes doit équilibrer l'espace, le bruit et la durabilité en cycles démarrage-arrêt, amenant les fournisseurs à miniaturiser les boîtiers et à affiner la logique de contrôle. Les constructeurs automobiles apprécient également les pompes pouvant être mises à jour à distance, permettant des ajustements de calibration sans visites chez le concessionnaire. Ces avantages immatériels renforcent l'avantage d'échelle du segment des voitures particulières.
Cette même catégorie devrait afficher un CAGR de tête de 3,19 % sur l'horizon. La croissance repose sur une forte demande de SUV compacts et de véhicules hybrides rechargeables, qui ont tous deux encore besoin de systèmes d'alimentation en carburant pour une autonomie étendue. Les fournisseurs exploitent des outillages modulaires afin qu'une seule architecture de base couvre plusieurs appellations commerciales, réduisant les coûts unitaires. Les flottes de covoiturage prolongent les cycles de vie des véhicules, créant un effet de levier secondaire pour les pompes de remplacement adaptées aux cycles d'utilisation intensifs. Ensemble, ces influences maintiennent les véhicules particuliers à l'avant-garde de l'expansion du marché.
Par Canal de Distribution :
Les Lignes Équipementiers Dominent, le Marché Secondaire s'AccélèreLes circuits d'approvisionnement équipementiers ont détenu 73,15 % de la part de marché des pompes à injection de carburant automobiles en 2025, reflétant la préférence des constructeurs automobiles pour les modules pompe-contrôleur groupés installés sur la ligne d'assemblage principale. La collaboration étroite en ingénierie garantit que les tolérances des composants s'alignent dès le premier jour avec le logiciel de gestion du moteur. Les accords à long terme verrouillent les volumes, offrant aux fournisseurs de rang 1 des flux de trésorerie prévisibles. Ces contrats comprennent souvent des pools de garantie partagés qui incitent à l'amélioration continue de la qualité. L'effet net est une barrière à l'entrée élevée pour les nouveaux venus ciblant l'équipement d'origine.
Néanmoins, le marché de la rechange devrait enregistrer le CAGR le plus élevé à 3,31 %. L'augmentation de l'âge moyen des véhicules pousse les propriétaires vers la réparation plutôt que le remplacement, élevant la demande de pompes autonomes. Les garages indépendants privilégient les marques qui fournissent des guides d'installation clairs et des lignes d'assistance technique robustes, faisant de la facilité d'entretien un argument de vente. Les plateformes de commerce électronique élargissent la portée géographique, permettant aux fournisseurs de niche d'accéder aux marchés ruraux que les circuits traditionnels négligent. À mesure que les commandes numériques et les applications de maintenance prédictive arrivent à maturité, la trajectoire de croissance du marché de la rechange semble fermement orientée à la hausse.
Analyse Géographique
L'Asie-Pacifique a représenté 46,25 % du chiffre d'affaires 2025 du marché des pompes à injection de carburant automobiles et devrait maintenir cette avance à un CAGR de 3,22 %. L'application de la norme China VI-B impose une durabilité de plus de 30 000 km et de faibles comptages de particules pour les moteurs à combustion interne, incitant les équipementiers locaux à attribuer des contrats de rampe commune haute pression à des fournisseurs nationaux et en coentreprise. La feuille de route Bharat Stage VII de l'Inde confirme des seuils similaires et une surveillance en temps réel des émissions d'ammoniac. La domination hybride japonaise soutient des carnets de commandes stables pour des pompes à essence à faible débit de précision, protégeant la région de la cannibalisation à court terme par les véhicules électriques.
L'Europe navigue entre les doubles pressions de l'introduction d'Euro 7 et de l'adoption accélérée des véhicules électriques à batterie. Alors que les volumes de voitures particulières diesel se contractent, les constructeurs premium s'appuient toujours sur des systèmes d'alimentation haute pression pour les hybrides à autonomie prolongée et les modèles à essence haute performance. Les usines de fournisseurs en Allemagne, en France et en République tchèque recalibrent leurs lignes pour jongler avec les sous-ensembles à combustion et à entraînement électrique, maintenant une utilisation stable des capacités. Les prototypes de bus à hydrogène financés dans le cadre du Pacte vert européen créent un nouveau créneau pour les spécialistes des pompes, nécessitant l'adaptation des matériaux d'étanchéité aux carburants secs.
L'Amérique du Nord équilibre les mandats d'émissions zéro au niveau des États avec la fidélité du marché aux grands pickups et SUV. Les camionnettes hybrides pleine grandeur et les modèles flex-éthanol préservent la demande de pompes même alors que les États côtiers poussent des objectifs de vente plus stricts pour les véhicules zéro émission à l'échappement. Les équipementiers de rang 2 régionaux au Mexique se diversifient vers les exportations de rechange, compensant les baisses de commandes équipementiers. Les États-Unis servent également de banc d'essai pour le diesel renouvelable dans le fret longue distance, offrant aux pompes diesel haute pression une piste de plusieurs années.

Paysage Concurrentiel
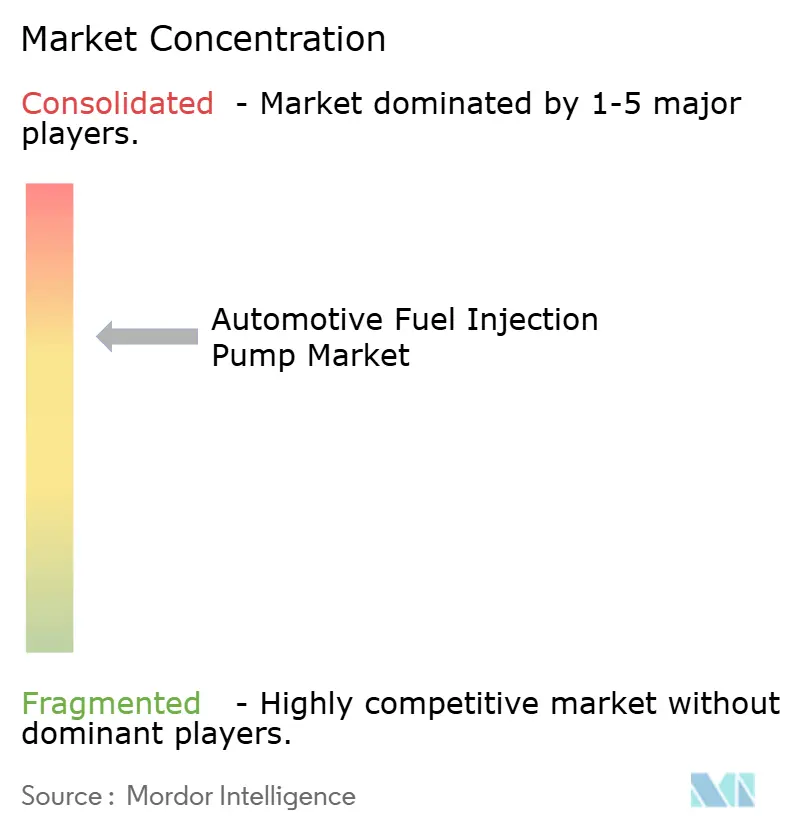
Le marché des pompes à injection de carburant automobiles présente une concentration modérée : Bosch, Denso, Continental, PHINIA (filiale issue de BorgWarner) et Hitachi Astemo contrôlent la majorité des nominations de nouveaux modèles. L'acquisition en 2025 par PHINIA d'un spécialiste suédois de l'allumage, Swedish Electromagnet Invest AB (SEM), renforce son portefeuille hydrogène et gaz naturel, la positionnant pour des pilotes de flottes en Europe et en Asie. Denso capitalise sur des déploiements d'usines intelligentes qui associent l'assemblage de pompes à des analyses en périphérie de réseau, réduisant les délais et signalant les dérives de qualité en temps réel.
Hitachi Astemo, désormais majoritairement détenu par Honda, co-conçoit des suites pompe-ECU intégrées qui optimisent les cycles de fonctionnement dans les berlines hybrides. Continental étend sa gamme de rechange pour offrir aux garages indépendants une compatibilité de niveau concessionnaire, consolidant sa part de canal. Pendant ce temps, des marques chinoises soutenues par des financements locaux affinent l'assemblage automatisé de trains d'engrenages pour les unités à rampe commune, réduisant les écarts de coût et de technologie avec leurs homologues mondiaux.
Les innovateurs de niche se regroupent autour des carburants alternatifs. Un fournisseur européen a développé des pompes à méthanol basse pression alimentant des machines hors route dans les ports et les mines, cherchant à réduire drastiquement l'intensité carbone. Une start-up américaine teste des micro-pompes à courant continu sans balais pour des drones à prolongateur d'autonomie et des aéronefs à décollage et atterrissage verticaux électriques, laissant entrevoir une diversification intersectorielle. Collectivement, ces mouvements soulignent un paysage dans lequel les acteurs établis renforcent leurs avantages d'échelle tandis que les challengers se taillent des niches spécifiques.
Leaders du Secteur des Pompes d'Injection de Carburant Automobiles
Robert Bosch GmbH
Denso Corporation
Continental AG
BorgWarner Inc. (Phinia Inc.)
Hitachi Astemo Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le Marché des Pompes d'Injection de Carburant Automobiles
- Robert Bosch GmbH
- Denso Corporation
- Continental AG
- Hitachi Astemo Ltd.
- Aisin Corporation
- Stanadyne LLC
- Cummins Inc.
- Woodward Inc.
- Weifu Group
- BorgWarner Inc. (Phinia Inc.)
- Magna International Inc.
- Mikuni Corporation
- SHW AG
- Marelli Holdings

Développements récents du secteur sur le Marché des Pompes d'Injection de Carburant Automobiles
- Mai 2026 : Standard Motor Products, Inc. a élargi son programme Standard d'injection de carburant à essence, ajoutant plus de 1 100 injecteurs, pompes, capteurs, régulateurs et kits de service entièrement nouveaux pour les systèmes GDI, MFI et TBI.
- Avril 2026 : Renault a développé un nouveau moteur turbo-essence 1,2 litre pour le Bridger. Le moteur est doté d'un système d'injection multipoint simplifié conçu pour prendre en charge la compatibilité GNC, permettant au véhicule de fonctionner à la fois à l'essence et au gaz naturel comprimé.


Portée du Rapport sur le Marché Mondial des Pompes d'Injection de Carburant Automobiles
Le marché des pompes à injection de carburant automobiles est segmenté selon le type de pompe, le type de pression, l'application, le type de carburant, le type de véhicule, le canal de distribution et la géographie. Par type de pompe, le marché comprend les pompes à injection de carburant à rampe commune, les pompes distributeur/rotatives, les pompes en ligne et les pompes à injecteur unitaire. Par type de pression, les systèmes sont catégorisés en basse pression ou haute pression. Par application, le marché est segmenté en systèmes à injection directe et en injection multipoint. Par type de carburant, les segments comprennent le diesel, l'essence/pétrole et les carburants alternatifs (biocarburants/éthanol). Par type de véhicule, il englobe les voitures particulières, les véhicules commerciaux légers et les véhicules commerciaux lourds. Par canal de distribution, le marché opère via les équipementiers d'origine et le marché de la rechange. Par géographie, le marché est analysé en Amérique du Nord (États-Unis, Canada, reste de l'Amérique du Nord), en Amérique du Sud (Brésil, Argentine, reste de l'Amérique du Sud), en Europe (Royaume-Uni, Allemagne, France, Italie, Espagne, Russie, reste de l'Europe), en Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, reste de l'Asie-Pacifique) et au Moyen-Orient et en Afrique (Émirats arabes unis, Arabie saoudite, Turquie, Égypte, Afrique du Sud, reste du Moyen-Orient et de l'Afrique).
Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Pompe d'Injection de Carburant à Rampe Commune |
| Pompe d'Injection de Carburant Rotative |
| Pompe en Cylindre |
| Pompe Hors Cylindre |
| Basse Pression |
| Haute Pression |
| Système d'Injection Directe |
| Système d'Injection de Carburant Multipoint |
| Essence |
| Diesel |
| Carburants Alternatifs |
| Véhicules Particuliers |
| Véhicules Utilitaires Légers |
| Véhicules Utilitaires Moyens et Lourds |
| Équipementier |
| Après-Vente |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Pompe | Pompe d'Injection de Carburant à Rampe Commune | |
| Pompe d'Injection de Carburant Rotative | ||
| Pompe en Cylindre | ||
| Pompe Hors Cylindre | ||
| Par Type de Pression | Basse Pression | |
| Haute Pression | ||
| Par Application | Système d'Injection Directe | |
| Système d'Injection de Carburant Multipoint | ||
| Par Type de Carburant | Essence | |
| Diesel | ||
| Carburants Alternatifs | ||
| Par Type de Véhicule | Véhicules Particuliers | |
| Véhicules Utilitaires Légers | ||
| Véhicules Utilitaires Moyens et Lourds | ||
| Par Canal de Distribution | Équipementier | |
| Après-Vente | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des pompes à injection de carburant automobiles ?
La taille du marché des pompes à injection de carburant automobiles était évaluée à 10,39 milliards USD en 2025 et devrait s'étendre de 10,68 milliards USD en 2026 à 12,28 milliards USD d'ici 2031, enregistrant un CAGR de 2,82 % entre 2026 et 2031.
Quel type de pompe détient la plus grande part mondiale ?
Les pompes à rampe commune détenaient la plus grande part de 57,33 % du chiffre d'affaires mondial en 2025, reflétant leur adéquation aux nouvelles normes d'émissions.
Quelle application connaît la croissance la plus rapide jusqu'en 2031 ?
Les systèmes à injection directe devraient afficher le CAGR le plus rapide de 4,76 % jusqu'en 2031, soutenus par des objectifs d'économie de carburant plus stricts dans les principales régions.
Pourquoi l'Asie-Pacifique domine-t-elle la demande ?
Le déploiement de China VI-B, les futures normes Bharat Stage VII de l'Inde et le leadership hybride du Japon élargissent collectivement la base installée régionale pour les pompes haute précision.
Dernière mise à jour de la page le:



