
Tamanho e Participação do Mercado de Bomba de Purga Ativa Automotiva
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.04 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.11 % |
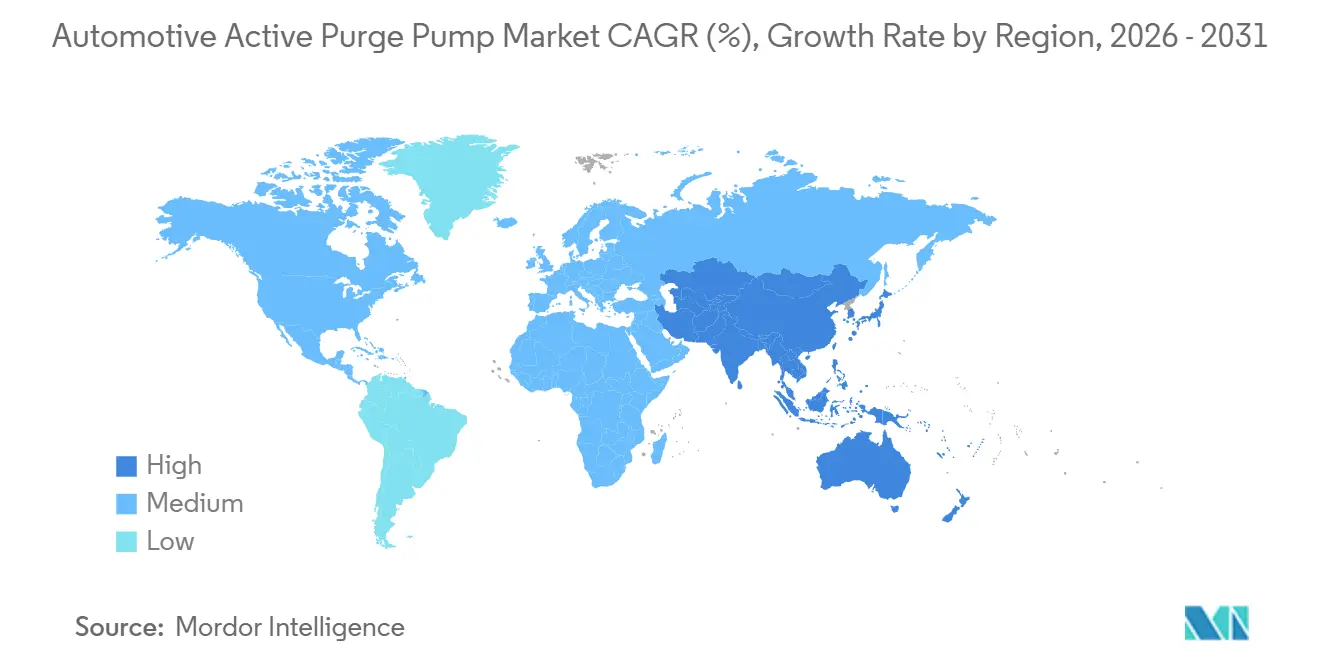
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Bomba de Purga Ativa Automotiva pela Mordor Intelligence
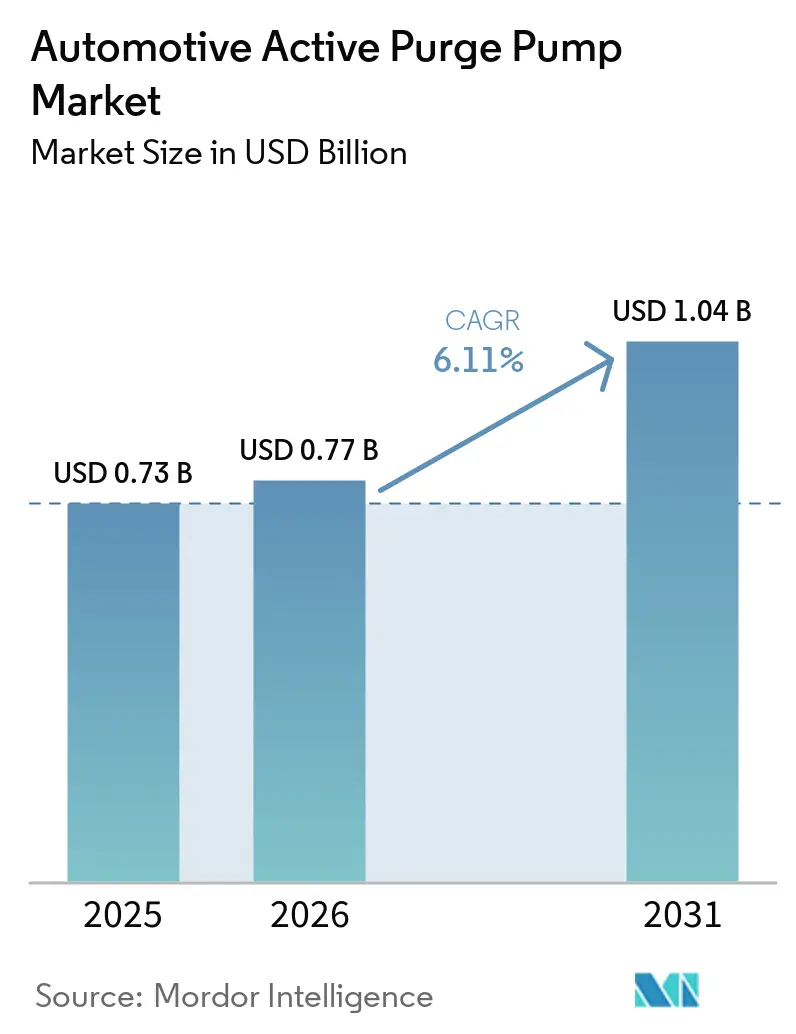
O tamanho do Mercado de Bomba de Purga Ativa Automotiva foi de 0,73 bilhões de USD em 2025, com expectativa de crescimento para 0,77 bilhões de USD em 2026, e previsão de atingir 1,04 bilhões de USD até 2031, a um CAGR de 6,11% no período de 2026 a 2031. A pressão regulatória sobre emissões evaporativas, a grande base instalada de motores turbo-GDI e a necessidade de gerenciar tanques de combustível pressurizados em veículos híbridos plug-in sustentam uma expansão moderada, apesar do impacto da penetração de veículos elétricos a bateria. Os fornecedores entregam cada vez mais módulos integrados de bomba-válvula-sensor que reduzem a complexidade de montagem, enquanto a escassez de magnetos de terras raras e os crescentes requisitos de qualidade de polímeros moldam as estratégias de fornecimento. As montadoras também avaliam o custo total de propriedade e se beneficiam de diagnósticos mais ricos que reduzem as reclamações de garantia. Em conjunto, essas dinâmicas mantêm uma trajetória moderada, porém resiliente, para o mercado de bomba de purga ativa automotiva.
Principais Conclusões do Relatório
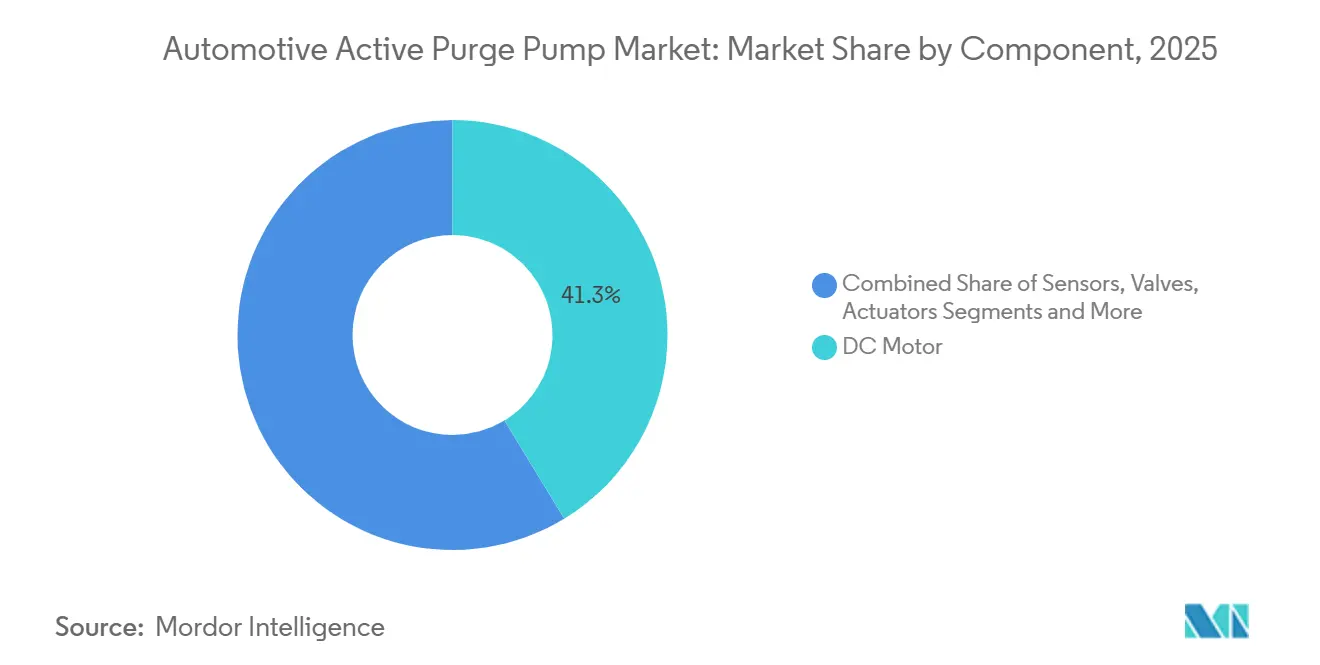
- Por componente, os motores CC lideraram com 41,27% da participação do mercado de bomba de purga ativa automotiva em 2025, enquanto os sensores devem registrar o CAGR mais rápido de 6,13% até 2031.
- Por tipo de material, os materiais não metálicos detiveram 63,37% da participação de receita em 2025 e se expandirão a um CAGR de 6,16% até 2031.
- Por processo de fabricação, a moldagem por injeção respondeu por 52,43% do tamanho do mercado de bomba de purga ativa automotiva em 2025 e deve crescer a um CAGR de 6,25% no período de 2026 a 2031.
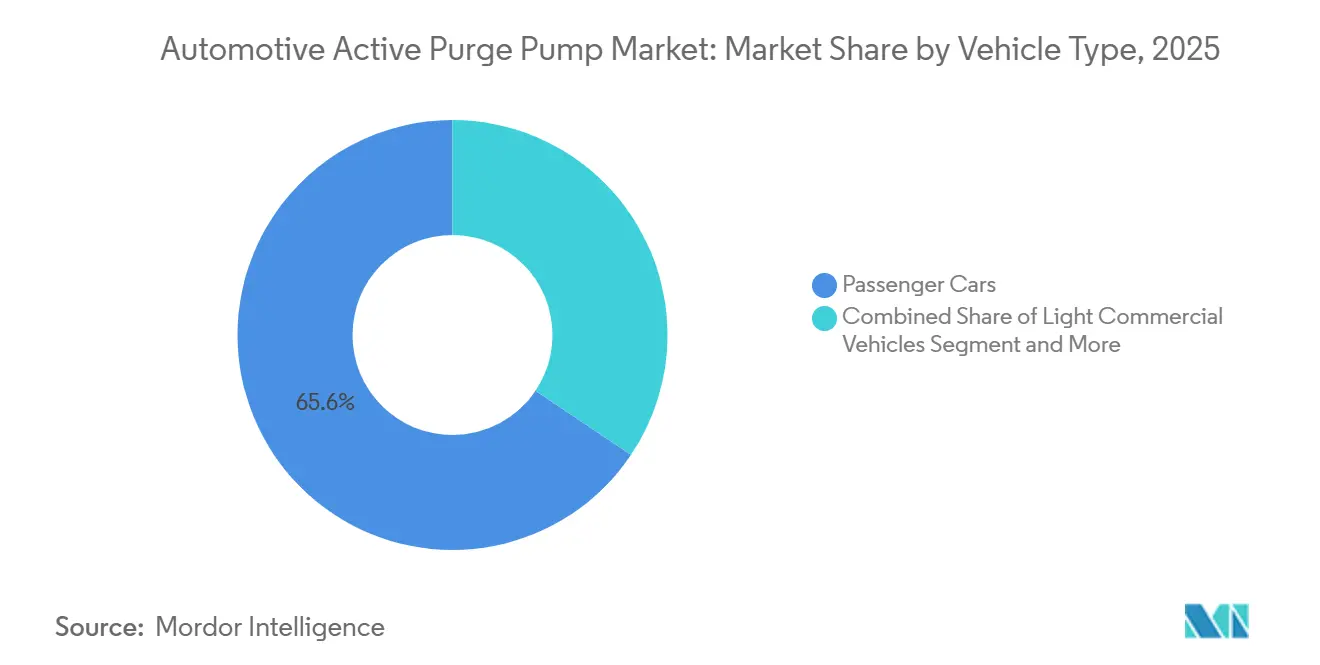
- Por tipo de veículo, os automóveis de passeio capturaram 65,61% da participação em volume em 2025; os veículos comerciais médios e pesados têm previsão de crescer ao CAGR mais elevado de 6,19% até 2031.
- Por canal de distribuição, o canal OEM respondeu por 71,25% das remessas de 2025, enquanto o mercado de pós-venda está posicionado para um CAGR de 6,24% até 2031.
- Por geografia, a Europa respondeu por 38,73% da participação do mercado de bomba de purga ativa automotiva em 2025, enquanto a Ásia-Pacífico deve se expandir ao CAGR mais rápido de 6,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Mais Rígidas sobre Emissões Evaporativas (EPA Tier 3, Euro 6e etc.) | +0.4% | Global, com maior aplicação na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Motores Turbo/GDI Criam Necessidade de Purga Ativa em Baixo Vácuo | +0.3% | América do Norte, Europa, mercados centrais da Ásia-Pacífico (China, Japão, Coreia do Sul) | Curto prazo (≤ 2 anos) |
| Crescimento da Produção de Veículos de Passeio na Ásia e no Oriente Médio e Norte da África | +0.2% | Ásia-Pacífico (Índia, China) e Oriente Médio e Norte da África (Egito, Arábia Saudita, Emirados Árabes Unidos) | Médio prazo (2 a 4 anos) |
| Tanques de Combustível Pressurizados em Veículos Híbridos Plug-in Demandam Bombas de Purga Ativa | +0.2% | Global, concentrado em segmentos premium e zonas de incentivo a veículos híbridos plug-in na UE e na China | Longo prazo ( 4 anos) |
| A Arquitetura de Veículo Definido por Software Viabiliza Diagnósticos Preditivos de Purga | +0.1% | Global, adoção inicial em OEMs premium (BMW, Mercedes, Audi, híbridos ICE da Tesla) | Longo prazo (≥ 4 anos) |
| Módulos de Bomba Multifuncionais Reduzem a Contagem de Componentes e os Custos | +0.1% | Global, impulsionado por fornecedores de nível 1 (Continental, Bosch, Denso) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Mais Rígidas sobre Emissões Evaporativas Impulsionam a Adoção da Purga Ativa
Os limites do EPA Tier 3 de 0,300 g/teste e o teto de 1,5 g/teste do Euro 7 agora se aplicam a quase todos os veículos leves e médios, exigindo que as montadoras especifiquem bombas de fluxo controlado capazes de gerar pressão negativa no tanque e de registrar continuamente os dados de purga [1]"Padrões de Emissão e Combustível para Veículos Motorizados Tier 3," Agência de Proteção Ambiental dos Estados Unidos, epa.gov . O Regulamento de Execução da Comissão (UE) 2025/1707 exige ainda o monitoramento a bordo do ciclo de trabalho da válvula e da carga do cânister, incorporando efetivamente sensores de pressão e fluxo em cada módulo vendido na Europa. O protocolo de certificação da Califórnia para 2026 estabelece um parâmetro de fluxo de purga de 48 SCFH para veículos híbridos plug-in, uma taxa que os sistemas passivos não conseguem atingir de forma rotineira. Esses mandatos sobrepostos criam uma base estável de demanda que contrabalança a perda gradual da produção de motores de combustão interna. As penalidades por não conformidade, que podem ultrapassar 3.000 USD por veículo, motivam as OEMs a modernizar as arquiteturas de purga em vez de arriscar recalls.
Motores Turbo/GDI Geram Condições de Baixo Vácuo
Os modernos motores de injeção direta turboalimentados não dispõem do vácuo de coletor anteriormente utilizado para aspirar hidrocarbonetos por meio de um cânister de carvão ativado. Os motores 1.3 L T4 da Stellantis e 1.5 L L15CA da Acura operam com pressões de admissão próximas à atmosférica durante a abertura total do acelerador, eliminando eventos de purga passiva confiáveis. As bombas de purga ativa fornecem um fluxo de ar constante de 50 L/min independentemente da carga do motor, preservando a durabilidade do catalisador e atendendo aos limites de detecção de vazamentos. Em 2025, os motores turbo-GDI representavam mais de 40% da produção de veículos a gasolina nos Estados Unidos, na Europa e na China, e cada instalação agora utiliza por padrão uma bomba ativa. A configuração também suporta o controle preciso de fluxo exigido pelo diagnóstico a bordo.
Crescimento da Produção de Veículos de Passeio na Ásia e no Oriente Médio e Norte da África
A China responde por mais de 30% da produção global de veículos, ou 55% da produção asiática, com a produção atingindo mais de 30 milhões de unidades em 2025. Investimentos significativos na produção de veículos são esperados na Índia nos próximos anos, e a produção indiana poderá superar seis milhões de unidades anuais em breve. Programas de expansão como o polo de fornecedores TASARU da Arábia Saudita e o Programa de Desenvolvimento da Indústria Automotiva do Egito atraem plantas de componentes de nível 1 e nível 2 que incluem módulos evaporativos. Mesmo com a aceleração dos incentivos a veículos elétricos a bateria, a maior parte da produção nos mercados emergentes mantém motores a gasolina que demandam soluções de purga ativa.
Tanques de Combustível Pressurizados em Veículos Híbridos Plug-in
Os veículos híbridos plug-in passam dias no modo elétrico, permitindo que a pressão de vapor aumente e que a carga do cânister se aproxime da saturação. Uma pesquisa publicada em 2026 mostrou que uma bomba de 50 L/min combinada com válvulas de resposta rápida capturou 95% dos vapores durante um período de imersão de 7 dias. O Panamera PHEV 2026 da Porsche atingiu um resultado evaporativo de 0,1332 g em dois dias, contra um limite de 0,3 g, ao adicionar uma bomba ativa e um tanque de aço inoxidável. A Califórnia exige uma purga de 300 volumes de leito para veículos híbridos plug-in a partir de 2026, exigindo efetivamente arquiteturas semelhantes em 14 estados alinhados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A Penetração de Veículos Elétricos a Bateria Elimina a Necessidade de Bombas de Purga | -0.5% | Global, mais aguda na Europa, China e estados com mandato de Veículos de Emissão Zero da Califórnia | Médio prazo (2 a 4 anos) |
| Custo de Lista de Materiais Mais Elevado em Comparação com Válvulas EVAP Passivas | -0.2% | Global, particularmente em mercados sensíveis a preços na América do Sul, Sudeste Asiático e África | Curto prazo (≤ 2 anos) |
| Restrições no Fornecimento de Magnetos de Terras Raras para Motores BLDC | -0.1% | Global, com cadeia de fornecimento concentrada na China | Curto prazo (≤ 2 anos) |
| Tecnologia Emergente de Sistema de Combustível Selado Pode Contornar as Bombas de Purga | -0.1% | América do Norte e UE, P&D em estágio inicial em OEMs premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Penetração de Veículos Elétricos a Bateria Comprime o Volume Endereçável
Os veículos elétricos a bateria não requerem bombas de purga, e sua participação já supera 30% na China e 15% na Europa. O roteiro da Califórnia prevê 100% de vendas de veículos leves de emissão zero até 2035. À medida que os custos das baterias tendem a cair abaixo de 80 USD por kWh, as OEMs mainstream desviam os recursos de P&D da conformidade com motores de combustão interna para a aceleração de veículos elétricos a bateria. O declínio estrutural resultante subtrai exponencialmente do CAGR global do mercado de bomba de purga ativa automotiva.
Custo de Lista de Materiais Mais Elevado em Regiões Sensíveis a Preços
Um módulo de purga ativa com motor sem escovas, sensores duplos e uma unidade de controle eletrônico integrada pode custar entre 25 e 35 USD no volume OEM, quase o dobro de um sistema de válvula solenóide passiva. Em mercados onde os veículos a gasolina já enfrentam dificuldades para atingir metas de acessibilidade, os prêmios de custo atrasam a adoção até que os reguladores imponham limites evaporativos mais rígidos. Esse obstáculo de preço é mais visível no Brasil, na Indonésia e na Nigéria, reduzindo significativamente o crescimento até 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Sensores Capturam Valor IncrementalOs motores CC ainda constituem o maior item individual da lista de materiais, respondendo por 41,27% em 2025. No entanto, os volumes de motores se estabilizam à medida que os conjuntos multifuncionais reduzem a contagem de peças e a substituição por veículos elétricos a bateria elimina completamente os sistemas a gasolina. Atuadores, válvulas e cânisteres de vapor acompanham de perto as taxas de produção de veículos, mas apenas os sensores experimentam crescimento estrutural de conteúdo porque a profundidade de diagnóstico agora está codificada nas regulamentações. Essas mudanças reforçam a liderança dos sensores na receita de componentes até 2031.
Os sensores devem se expandir a um CAGR de 6,13% até 2031, pois cada módulo destinado à Europa deve registrar o ciclo de trabalho da válvula de purga e a pressão de ventilação do cânister em conformidade com o Regulamento 2025/1707. O tamanho do mercado de bomba de purga ativa automotiva para módulos ricos em sensores está, portanto, crescendo mais rapidamente do que os volumes de hardware de bomba isoladamente sugeririam. A arquitetura de pressão dupla da Continental e a bomba de pós-venda CP122 da Standard Motor Products exemplificam projetos que incorporam sensoriamento de fluxo e temperatura para diagnósticos em tempo real.


Por Tipo de Material:
Os Plásticos Permanecem DominantesOs materiais não metálicos responderam por 63,37% das remessas de 2025, com polipropileno e poliamida sendo preferidos para carcaças, portas e tampas. Os plásticos moldados por injeção reduzem a massa e permitem geometrias complexas que diminuem as etapas de montagem, sustentando o CAGR de 6,16% previsto para o segmento. No entanto, o recall de 4,3 milhões de unidades da Denso relacionado a impulsores de baixa densidade destacou os riscos de qualidade que surgem quando os tempos de ciclo são reduzidos sem validação rigorosa.
O conteúdo metálico, principalmente aço inoxidável e alumínio, mantém papéis críticos em locais de alta pressão ou alta temperatura, como impulsores de bomba e interfaces de tanque. O tanque PHEV de aço inoxidável da Porsche ilustra como as aplicações premium continuam a depender do metal para garantir durabilidade. Ao longo do período de previsão, compósitos de base biológica podem entrar na cadeia de valor, mas a adoção generalizada dependerá de compatibilidade comprovada com combustível e preços estáveis de resina.
Por Processo de Fabricação:
A Moldagem por Injeção AceleraA moldagem por injeção capturou aproximadamente 52,43% do volume de 2025 e superará a termoformagem a vácuo a um CAGR de 6,25%, graças a tolerâncias de ±0,1 mm e suportes de sensor integrados que os processos posteriores não conseguem replicar. As ferramentas de múltiplas cavidades amortizam os custos de molde ao longo de milhões de unidades, proporcionando baixo custo marginal uma vez que o capital está em vigor. Por outro lado, a termoformagem a vácuo permanece atraente para grandes carcaças de cânister onde os custos de ferramental são prioritários, mas os tempos de ciclo mais lentos limitam o crescimento de sua participação.
O corte e a usinagem protegem nichos onde os metais são obrigatórios. Os processos CNC permitem conexões roscadas e vedações herméticas vitais para bombas que operam entre −40 °C e +120 °C. No período de 2026 a 2031, o desejo das OEMs por módulos EVAP de montagem única continuará a direcionar novos projetos para carcaças plásticas moldadas por injeção com insertos metálicos sobremoldados.
Por Tipo de Veículo:
A Regulamentação Impulsiona os Caminhões ComerciaisOs automóveis de passeio lideraram os volumes de 2025 com 65,61%, refletindo as taxas de instalação consolidadas em sedãs, hatchbacks e SUVs turbo-GDI. A participação do mercado de bomba de purga ativa automotiva para veículos comerciais médios e pesados, no entanto, cresce mais rapidamente, a um CAGR de 6,19%, porque o Euro 7 estende o limite de 1,5 g/teste a caminhões acima de 3,5 t a partir de 2027. Os operadores de frotas, portanto, especificam bombas de purga em novas construções e aceleram as retrofits para caminhões mais antigos de duplo combustível diesel-gasolina na Europa e em frotas de exportação no Norte da África.
Os veículos comerciais leves mantêm demanda estável à medida que as zonas de emissão urbanas favorecem a gasolina em detrimento do diesel, mas retêm trens de força de combustão. Em conjunto, a uniformidade regulatória entre as classes de veículos garante que a instalação em veículos comerciais compense parte do volume de automóveis de passeio perdido para os veículos elétricos a bateria.
Por Canal de Distribuição:
O Pós-venda Fecha a LacunaO canal OEM manteve 71,25% da participação de remessas em 2025 devido a contratos incorporados com Continental, Bosch, Denso e BorgWarner. No entanto, o mercado de pós-venda cresce mais rapidamente, a um CAGR de 6,24%, à medida que as primeiras coortes de veículos turbo-GDI de 2017 a 2022 ultrapassam 100.000 km. A expansão da Standard Motor Products para mais de 1.200 números de peças de bomba de purga destaca como as oficinas independentes agora acessam substituições equipadas com sensores que anteriormente exigiam ferramentas de concessionária.
Na América do Norte e na Europa, as taxas de mão de obra de serviço independente são 20 a 30% inferiores aos preços das concessionárias, atraindo proprietários conscientes dos custos e redirecionando a receita das redes de serviço OEM. Os portais de peças on-line também melhoram a disponibilidade nos mercados emergentes, permitindo que as oficinas locais adquiram módulos de purga em dias, em vez de meses.
Análise Geográfica
Mercado Europeu de Bombas de Purga Ativa Automotiva
A Europa respondeu por 38,73% da receita global em 2025, uma vez que a Euro 7 e o Regulamento 2025/1707 exigem monitoramento contínuo de emissões evaporativas, sustentando assim a demanda por módulos com alta densidade de sensores, mesmo com a participação de VEBs superando 15% [2]"Novos Registros de Automóveis de Passeio 2025," Associação Europeia de Fabricantes de Automóveis, acea.auto. Alemanha, França e Reino Unido sustentam o volume por meio de montadoras premium que adotam amplamente as arquiteturas turbo-GDI e PHEV. A resiliência da cadeia de suprimentos é beneficiada pelas plantas da Bosch, Continental e Denso na Polônia e na República Tcheca, que atendem tanto à montagem regional quanto a programas de exportação global.
Mercado de Bombas de Purga Ativa Automotiva da Ásia-Pacífico
A Ásia-Pacífico registra o maior CAGR de 6,22% até 2031. De acordo com os dados de produção de automóveis de passeio da OICA referentes a 2025, a China produziu cerca de 30,3 milhões de automóveis de passeio, bem à frente do Japão (7,2 milhões), da Índia (5,4 milhões) e da Coreia do Sul (3,8 milhões). Embora a China avance fortemente em direção aos VEBs, sua enorme escala de produção mantém volumes absolutos de motores de combustão interna. Os fornecedores japoneses e coreanos enfrentam pressões de custo e escrutínio de qualidade na sequência dos problemas com o impulsor de plástico da Denso. Ainda assim, expansões de capacidade de vários bilhões de dólares por parte da Toyota, Honda e Suzuki sinalizam demanda de longo prazo por componentes.
Mercado de Bombas de Purga Ativa Automotiva nas Américas e no Oriente Médio e África
A América do Norte registra crescimento estável de dígito médio único, impulsionado pela aplicação do Nível 3 da EPA e por um mix de modelos com predominância de SUVs. A Standard Motor Products fabrica bombas de purga na Carolina do Sul, no Kansas e no México para abastecer tanto contratos de serviço de equipamento original quanto instaladores independentes. O impulso dos VEBs é forte, porém desigual; um grande segmento de picapes e SUVs garante demanda sustentada por gasolina muito além de 2030. América do Sul, África e Oriente Médio ficam atrás em volume, mas crescem na média global ou acima dela, onde novas políticas industriais — como os incentivos a fornecedores do Egito e o hub TASARU da Arábia Saudita — estimulam projetos de montagem local que incluem sistemas de controle de emissões evaporativas.

Cenário Competitivo
O mercado apresenta consolidação moderada: Continental, Bosch, Denso e BorgWarner juntos fornecem a maioria dos programas OEM globais. A Bomba de Purga Ativa patenteada da Continental integra um motor sem escovas de 50.000 rpm, sensores de pressão duplos e eletrônica de controle em uma única carcaça, oferecendo diagnósticos preditivos que reduzem os incidentes de garantia [3]"Resumo do Produto do Módulo de Purga Ativa Integrado 2026," Continental AG, continental-automotive.com . A Bosch equilibra sua força legada em EVAP com uma joint venture de eixo elétrico em 2026 na Índia, alocando 6 bilhões de EUR à eletrificação enquanto ainda aproveita as cadeias de fornecimento compartilhadas de magnetos e eletrônicos. A BorgWarner investiu 3 bilhões de EUR até 2030 e adquiriu a Hubei Surpass Sun Electric para ampliar seu portfólio de propulsão elétrica e bombas auxiliares.
As restrições de magnetos de terras raras desde os controles de exportação da China em 2025 induziram picos nos prazos de entrega, provocando uma breve paralisação da produção do Explorer da Ford em maio de 2025. Os fornecedores exploram motores sem magnetos ou com magnetos reciclados, com os conceitos I²SM da ZF, excitação sem fio da BorgWarner e nitreto de ferro da Niron Magnetics visando a comercialização em 2028.
No mercado de pós-venda, a Standard Motor Products e a Transtar Aftermarket Solutions exploram as transições nas faixas de serviço. A linha de 1.200 números de peças da SMP agora cobre as plataformas mais recentes da GM, Ford e Nissan, com remessas de três plantas norte-americanas, permitindo reabastecimento em 48 horas para a maioria das localizações de oficinas. A intensidade competitiva deve aumentar à medida que a difusão de veículos elétricos a bateria comprime os volumes endereçáveis de motores de combustão interna. Os fornecedores de nível 1 devem combinar liderança em custos com sofisticação de diagnóstico, enquanto os especialistas em pós-venda ampliam a profundidade do catálogo e a velocidade logística para garantir a crescente demanda por reposição.
Líderes do Setor de Bomba de Purga Ativa Automotiva
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Schaeffler Group
-
Johnson Electric Holdings
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas de Purga Ativa Automotiva
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Johnson Electric Holdings
- Agilent Technologies
- Rheinmetall Automotive AG
- Valeo SA
- Hella GmbH & Co. KGaA
- Magna International
- BorgWarner Inc.
- AISIN Corporation
- Hitachi Astemo
- Youngshin Precision
- Mikuni Corporation
- Eagle Industry Co.
- Standard Motor Products
- Schaeffler Group

Recent Industry Developments in Mercado de Bombas de Purga Ativa Automotiva
- Julho de 2025: A GMB Korea localizou a bomba de purga ativa para veículos híbridos, marcando o primeiro desenvolvimento doméstico do componente na Coreia.
- Agosto de 2023: A Vitesco Technologies fez parceria com o Grupo Cebi para codesenvolver módulos de lavador e purga para futuros programas Euro 7.


Escopo do Relatório Global do Mercado de Bomba de Purga Ativa Automotiva
O escopo do relatório inclui Componente (Motor CC e Outros), Tipo de Material (Metal e Não Metal), Processo de Fabricação (Corte e Outros), Tipo de Veículo (Automóveis de Passeio e Outros), Canal de Distribuição (OEM e Pós-venda) e Geografia.
| Motor CC |
| Sensores |
| Atuadores |
| Válvulas |
| Cânister de Vapor |
| Metal |
| Não Metal |
| Corte |
| Termoformagem a Vácuo |
| Moldagem por Injeção |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| OEM |
| Pós-venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Componente | Motor CC | |
| Sensores | ||
| Atuadores | ||
| Válvulas | ||
| Cânister de Vapor | ||
| Por Tipo de Material | Metal | |
| Não Metal | ||
| Por Processo de Fabricação | Corte | |
| Termoformagem a Vácuo | ||
| Moldagem por Injeção | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Canal de Distribuição | OEM | |
| Pós-venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de bomba de purga ativa automotiva em 2026?
O tamanho do mercado de bomba de purga ativa automotiva é de 0,77 bilhões de USD em 2026, a caminho de atingir 1,04 bilhões de USD até 2031.
Qual segmento de componente está se expandindo mais rapidamente?
Os sensores são o componente de crescimento mais rápido, avançando a um CAGR de 6,13% até 2031, à medida que as regulamentações exigem diagnósticos evaporativos em tempo real.
Por que os caminhões médios e pesados estão adotando bombas de purga ativa?
O Euro 7 aplica um limite evaporativo de 1,5 g/teste a caminhões acima de 3,5 t a partir de 2027, tornando as bombas ativas o caminho mais prático para a conformidade.
O que está impulsionando o crescimento do pós-venda para bombas de purga?
Os veículos turbo-GDI vendidos entre 2017 e 2022 estão entrando em seu segundo ciclo de propriedade, impulsionando a demanda por reposição que favorece as redes de serviço independentes com custos de mão de obra mais baixos.
Como a escassez de magnetos de terras raras afeta o mercado?
Os controles de exportação chineses sobre magnetos de NdFeB em 2025 aumentaram os prazos de entrega para motores CC sem escovas, levando os fornecedores a explorar projetos sem magnetos e fluxos de materiais reciclados.
Qual região registrará o maior crescimento até 2031?
A Ásia-Pacífico lidera com um CAGR projetado de 6,22%, pois China e Índia sustentam grandes produções de veículos de combustão interna e híbridos, apesar da aceleração da adoção de veículos elétricos a bateria.
Página atualizada pela última vez em:



