
Tamaño y Participación del Mercado de Bombas de Purga Activa Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.04 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Bombas de Purga Activa Automotriz por Mordor Intelligence
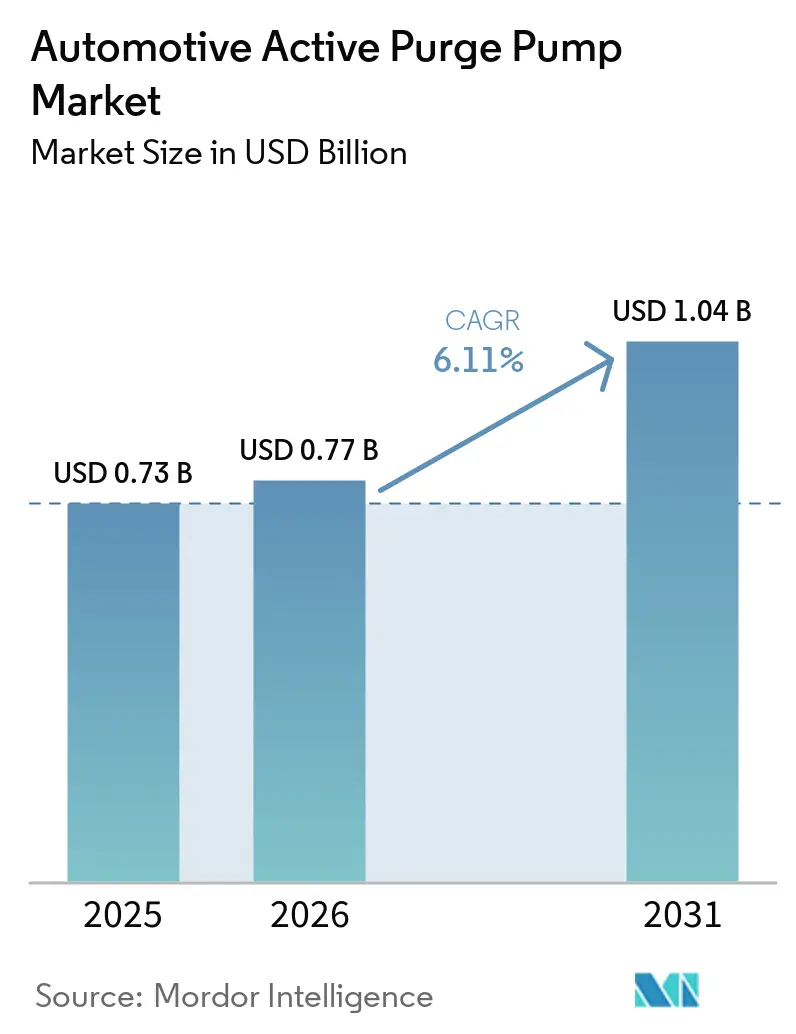
El tamaño del Mercado de Bombas de Purga Activa Automotriz fue de 0,73 mil millones de USD en 2025, se espera que crezca a 0,77 mil millones de USD en 2026 y se prevé que alcance 1,04 mil millones de USD en 2031, a una CAGR del 6,11% durante 2026-2031. La presión regulatoria sobre las emisiones evaporativas, la amplia base instalada de motores turbo-GDI y la necesidad de gestionar depósitos de combustible presurizados en vehículos híbridos enchufables sostienen una expansión moderada a pesar del lastre que supone la penetración de los vehículos eléctricos de batería. Los proveedores entregan cada vez más módulos integrados de bomba-válvula-sensor que reducen la complejidad del ensamblaje, mientras que la escasez de imanes de tierras raras y el aumento de los requisitos de calidad de los polímeros están configurando las estrategias de abastecimiento. Los fabricantes de automóviles también evalúan el costo total de propiedad y se benefician de diagnósticos más completos que reducen las reclamaciones de garantía. En conjunto, estas dinámicas mantienen una trayectoria moderada pero resiliente para el mercado de bombas de purga activa automotriz.
Conclusiones Clave del Informe
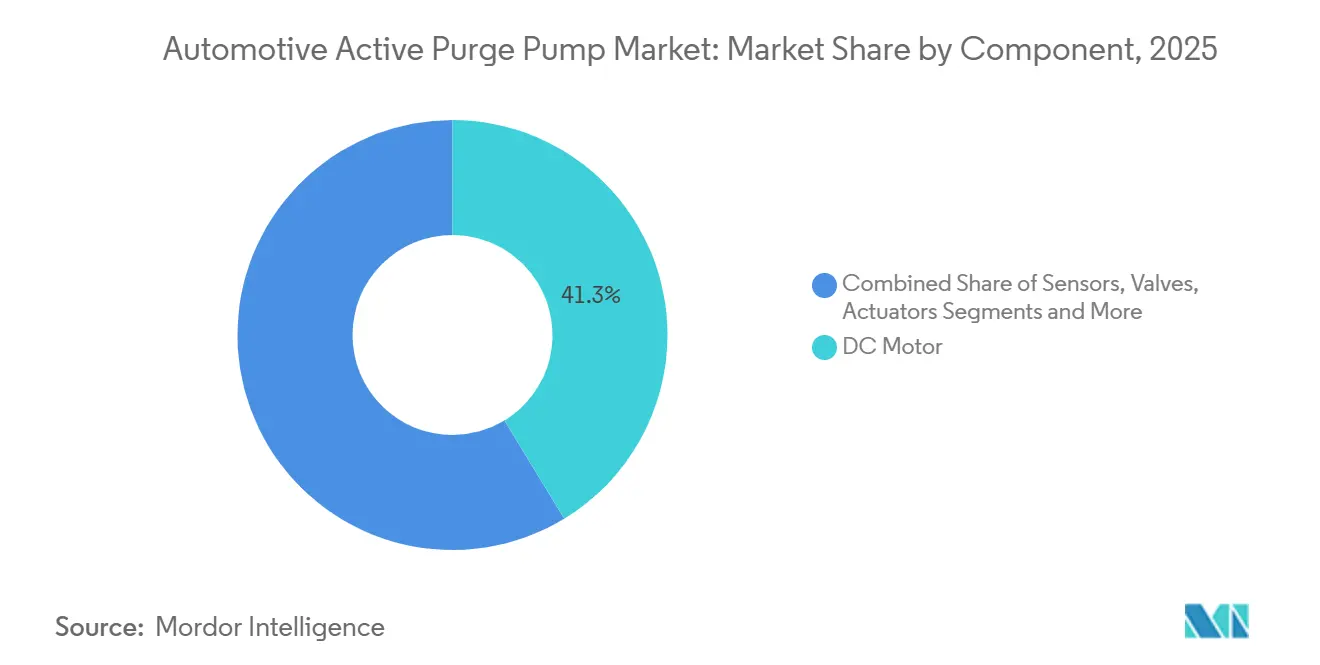
- Por componente, los motores de CC lideraron con el 41,27% de la participación del mercado de bombas de purga activa automotriz en 2025, mientras que se proyecta que los sensores registren la CAGR más rápida del 6,13% hasta 2031.
- Por tipo de material, los materiales no metálicos mantuvieron una participación de ingresos del 63,37% en 2025 y se expandirán a una CAGR del 6,16% hasta 2031.
- Por proceso de fabricación, el moldeo por inyección representó el 52,43% del tamaño del mercado de bombas de purga activa automotriz en 2025 y se espera que crezca a una CAGR del 6,25% durante 2026-2031.
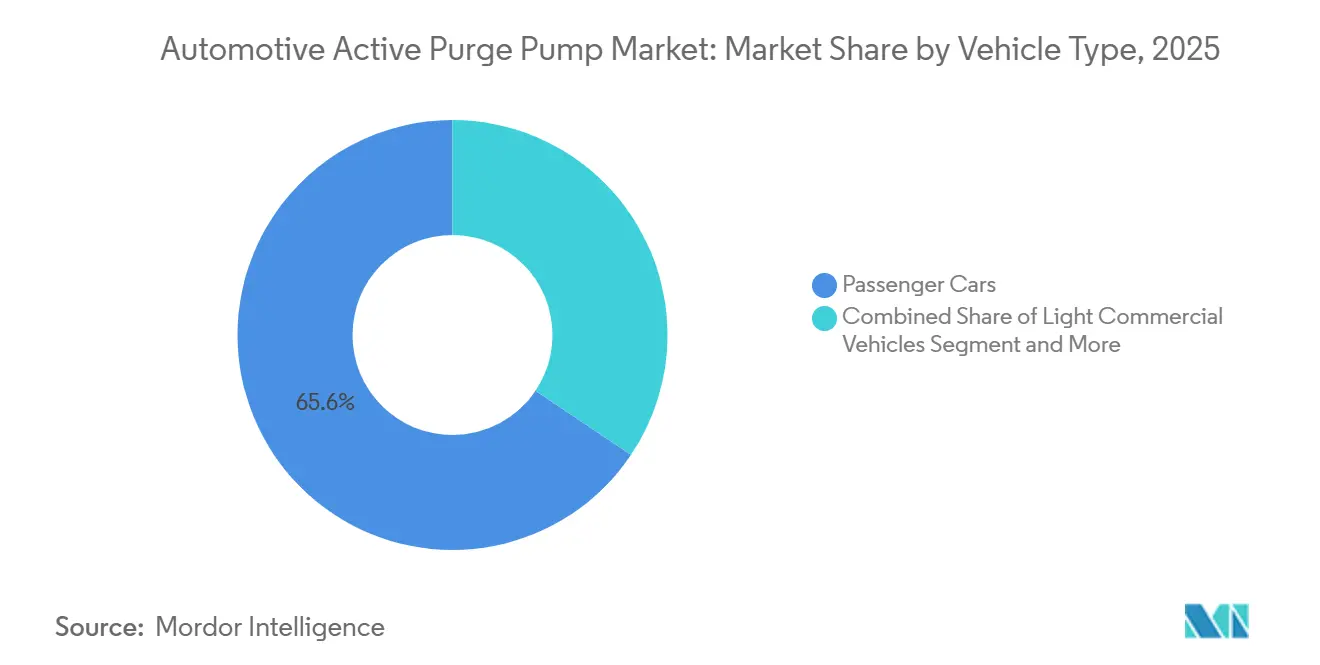
- Por tipo de vehículo, los automóviles de pasajeros capturaron el 65,61% de la participación en volumen en 2025; se prevé que los vehículos comerciales medianos y pesados crezcan a la CAGR más alta del 6,19% hasta 2031.
- Por canal de distribución, el canal OEM representó el 71,25% de los envíos de 2025, mientras que el mercado de posventa está preparado para una CAGR del 6,24% hasta 2031.
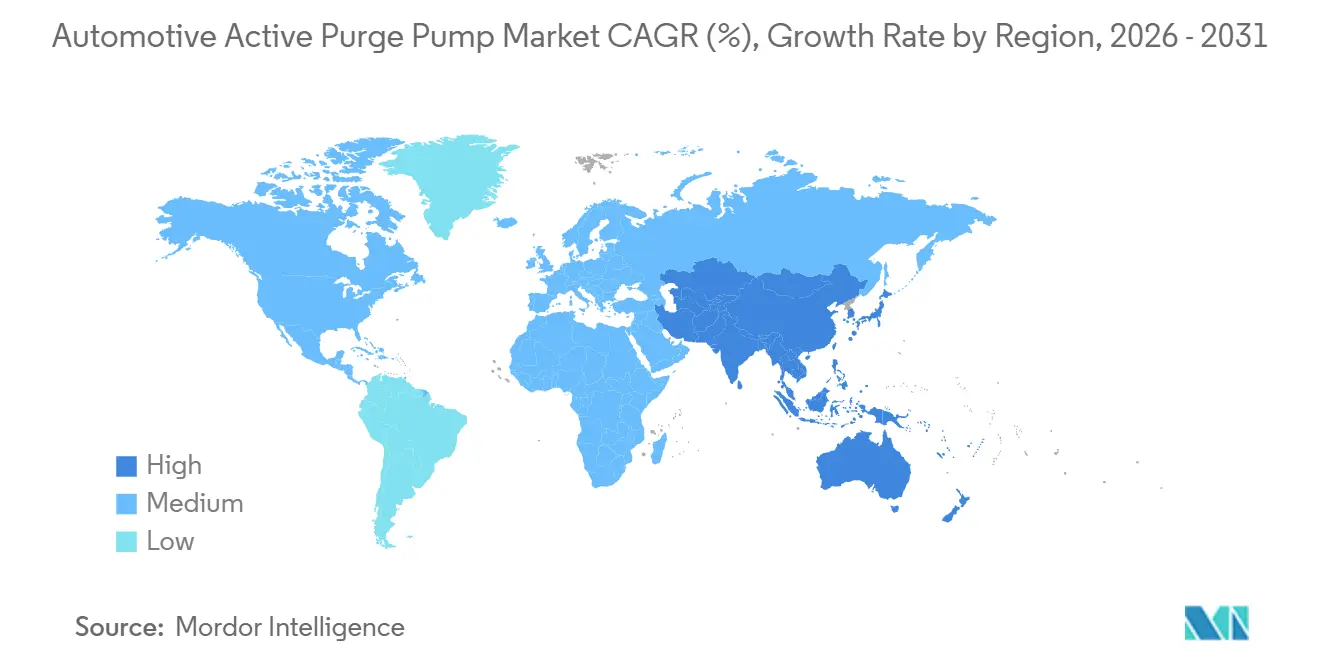
- Por geografía, Europa representó el 38,73% de la participación del mercado de bombas de purga activa automotriz en 2025, mientras que se proyecta que Asia-Pacífico se expanda a la CAGR más rápida del 6,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Regulaciones de Emisiones Evaporativas más Estrictas (EPA Nivel 3, Euro 6e, etc.) | +0.4% | Global, con mayor aplicación en América del Norte y la UE | Mediano plazo (2-4 años) |
| Los Motores Turbo/GDI Crean la Necesidad de Purga Activa por Bajo Vacío | +0.3% | América del Norte, Europa, mercados principales de Asia-Pacífico (China, Japón, Corea del Sur) | Corto plazo (≤ 2 años) |
| Crecimiento de la Producción de Vehículos de Pasajeros en Asia y MENA | +0.2% | Asia-Pacífico (India, China) y MENA (Egipto, Arabia Saudita, EAU) | Mediano plazo (2-4 años) |
| Los Depósitos de Combustible Presurizados en los PHEV Demandan Bombas de Purga Activa | +0.2% | Global, concentrado en segmentos premium y zonas de incentivos PHEV de la UE/China | Largo plazo (≥ 4 años) |
| La Arquitectura de Vehículos Definidos por Software Permite Diagnósticos de Purga Predictivos | +0.1% | Global, adopción temprana en OEM premium (BMW, Mercedes, Audi, híbridos ICE de Tesla) | Largo plazo (≥ 4 años) |
| Los Módulos de Bomba Multifunción Reducen el Número de Componentes y el Costo | +0.1% | Global, impulsado por proveedores de nivel 1 (Continental, Bosch, Denso) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Regulaciones de Emisiones Evaporativas más Estrictas Impulsan la Adopción de la Purga Activa
Los límites de EPA Nivel 3 de 0,300 g/prueba y el límite de 1,5 g/prueba de Euro 7 se aplican ahora a casi todos los vehículos ligeros y medianos, lo que requiere que los fabricantes de automóviles especifiquen bombas de flujo controlado capaces de generar presión negativa en el depósito y de registrar continuamente los datos de purga [1]"Normas de Emisiones y Combustibles para Vehículos de Motor Nivel 3," Agencia de Protección Ambiental de los EE. UU., epa.gov . El Reglamento de Ejecución de la Comisión (UE) 2025/1707 exige además la supervisión a bordo del ciclo de trabajo de la válvula y la carga del cánister, incorporando efectivamente sensores de presión y flujo en cada módulo vendido en Europa. El protocolo de certificación de California para 2026 establece un punto de referencia de flujo de purga de 48 SCFH para los PHEV, una tasa que los sistemas pasivos no pueden alcanzar de forma rutinaria. Estos mandatos superpuestos crean una base estable de demanda que contrarresta la pérdida gradual de producción de combustión interna. Las sanciones por incumplimiento que pueden superar los 3.000 USD por vehículo motivan a los OEM a actualizar las arquitecturas de purga en lugar de arriesgarse a retiradas del mercado.
Los Motores Turbo/GDI Generan Condiciones de Bajo Vacío
Los modernos motores de inyección directa turboalimentados carecen del vacío de colector que antes se utilizaba para extraer hidrocarburos a través de un cánister de carbón. Los motores 1,3 L T4 de Stellantis y 1,5 L L15CA de Acura operan con presiones de admisión casi atmosféricas durante la apertura total del acelerador, eliminando los eventos de purga pasiva confiables. Las bombas de purga activa suministran un flujo de aire constante de 50 L/min independientemente de la carga del motor, preservando la durabilidad del catalizador y cumpliendo los umbrales de detección de fugas. En 2025, los motores turbo-GDI representaron más del 40% de la producción de gasolina en los Estados Unidos, Europa y China, y cada instalación ahora utiliza por defecto una bomba activa. La configuración también admite el control preciso del flujo que exigen los diagnósticos a bordo.
Impulso de la Producción de Vehículos de Pasajeros en Asia y MENA
China representa más del 30% de la producción mundial de vehículos, o el 55% de la producción de Asia, con una producción que superó los 30 millones de unidades en 2025. Se esperan inversiones significativas en producción de vehículos en India en los próximos años, y la producción india podría superar los seis millones de unidades anuales en el corto plazo. Programas de expansión como el centro de proveedores TASARU de Arabia Saudita y el Programa de Desarrollo de la Industria Automotriz de Egipto atraen plantas de componentes de nivel 1 y nivel 2 que incluyen módulos evaporativos. Incluso a medida que los incentivos para vehículos eléctricos de batería se aceleran, la mayor parte de la producción en los mercados emergentes conserva motores de gasolina que requieren soluciones de purga activa.
Depósitos de Combustible Presurizados en Vehículos Híbridos Enchufables
Los PHEV pasan días en modo eléctrico, lo que permite que la presión de vapor aumente y que la carga del cánister se aproxime a la saturación. Una investigación publicada en 2026 mostró que una bomba de 50 L/min combinada con válvulas de respuesta rápida capturó el 95% de los vapores durante un remojo de 7 días. El Panamera PHEV 2026 de Porsche cumplió un resultado evaporativo de 0,1332 g en dos días frente a un umbral de 0,3 g al agregar una bomba activa y un depósito de acero inoxidable. California exige una purga de 300 volúmenes de lecho para los PHEV a partir de 2026, lo que requiere efectivamente arquitecturas similares en 14 estados alineados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| La Penetración de los Vehículos Eléctricos de Batería Elimina la Necesidad de Bombas de Purga | -0.5% | Global, más aguda en Europa, China y los estados con mandato ZEV de California | Mediano plazo (2-4 años) |
| Mayor Costo de Lista de Materiales frente a Válvulas EVAP Pasivas | -0.2% | Global, particularmente en mercados sensibles al precio en América del Sur, el Sudeste Asiático y África | Corto plazo (≤ 2 años) |
| Restricciones de Suministro de Imanes de Tierras Raras para Motores BLDC | -0.1% | Global, con cadena de suministro concentrada en China | Corto plazo (≤ 2 años) |
| La Tecnología Emergente de Sistemas de Combustible Sellados Podría Prescindir de las Bombas de Purga | -0.1% | América del Norte y la UE, I+D en etapa inicial en OEM premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Penetración de los Vehículos Eléctricos de Batería Comprime el Volumen Direccionable
Los vehículos eléctricos de batería no requieren bombas de purga, y su participación ya supera el 30% en China y el 15% en Europa. La hoja de ruta de California establece el 100% de ventas de vehículos ligeros de cero emisiones para 2035. A medida que los costos de las baterías tienden a bajar de 80 USD por kWh, los OEM convencionales desvían los fondos de I+D del cumplimiento de los motores de combustión interna hacia la aceleración de los vehículos eléctricos de batería. La consiguiente disminución estructural resta exponencialmente a la CAGR global del mercado de bombas de purga activa automotriz.
Mayor Costo de Lista de Materiales en Regiones Sensibles al Precio
Un módulo de purga activa con motor sin escobillas, sensores duales y una ECU integrada puede costar entre 25 y 35 USD en volumen OEM, casi el doble que un sistema de válvula solenoide pasiva. En mercados donde los vehículos de gasolina ya tienen dificultades para cumplir los objetivos de asequibilidad, las primas de costo retrasan la adopción hasta que los reguladores apliquen límites evaporativos más estrictos. Este obstáculo de precios es más visible en Brasil, Indonesia y Nigeria, lo que recorta significativamente el crecimiento hasta 2028.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Sensores Capturan Valor IncrementalLos motores de CC siguen constituyendo el mayor elemento individual de la lista de materiales, representando el 41,27% en 2025. Sin embargo, los volúmenes de motores se estabilizan a medida que los ensamblajes multifunción reducen el número de piezas y la sustitución por vehículos eléctricos de batería elimina por completo los sistemas de gasolina. Los actuadores, las válvulas y los cánisteres de vapor siguen de cerca las tasas de producción de vehículos, pero solo los sensores experimentan un crecimiento estructural de contenido porque la profundidad de diagnóstico está ahora codificada en las regulaciones. Estos cambios refuerzan el liderazgo de los sensores en los ingresos por componentes hasta 2031.
Se proyecta que los sensores se expandan a una CAGR del 6,13% hasta 2031, ya que cada módulo destinado a Europa debe registrar el ciclo de trabajo de la válvula de purga y la presión de ventilación del cánister de acuerdo con el Reglamento 2025/1707. El tamaño del mercado de bombas de purga activa automotriz para módulos con alto contenido de sensores está, por lo tanto, creciendo más rápido de lo que los volúmenes de hardware de bombas por sí solos sugerirían. La arquitectura de doble presión de Continental y la bomba de posventa CP122 de Standard Motor Products ejemplifican diseños que integran sensores de flujo y temperatura para diagnósticos en tiempo real.


Por Tipo de Material:
Los Plásticos Siguen Siendo DominantesLos materiales no metálicos representaron el 63,37% de los envíos de 2025, con polipropileno y poliamida preferidos para carcasas, puertos y cubiertas. Los plásticos moldeados por inyección reducen la masa y permiten geometrías complejas que reducen los pasos de ensamblaje, apoyando la CAGR del 6,16% prevista para el segmento. Sin embargo, el retiro de 4,3 millones de unidades de Denso relacionado con impulsores de baja densidad puso de relieve los riesgos de calidad que surgen cuando se acortan los tiempos de ciclo sin una validación rigurosa.
El contenido metálico, principalmente acero inoxidable y aluminio, conserva roles críticos en sitios de alta presión o alta temperatura, como los impulsores de bombas e interfaces de depósitos. El depósito PHEV de acero inoxidable de Porsche ilustra cómo las aplicaciones premium continúan dependiendo del metal para garantizar la durabilidad. Durante el período de pronóstico, los compuestos de base biológica pueden ingresar a la cadena de valor, aunque la adopción generalizada dependerá de la compatibilidad probada con el combustible y la estabilidad de los precios de las resinas.
Por Proceso de Fabricación:
El Moldeo por Inyección se AceleraEl moldeo por inyección capturó aproximadamente el 52,43% del volumen de 2025 y superará al termoformado al vacío con una CAGR del 6,25% gracias a tolerancias de ±0,1 mm y bases de sensores integradas que los procesos posteriores no pueden replicar. Las herramientas de múltiples cavidades amortizan los costos de molde en millones de unidades, ofreciendo un bajo costo marginal una vez que el capital está en su lugar. Por el contrario, el termoformado al vacío sigue siendo atractivo para carcasas de cánisteres grandes donde los costos de utillaje son una prioridad, aunque los tiempos de ciclo más lentos limitan su crecimiento de participación.
El corte y el mecanizado protegen nichos donde los metales son obligatorios. Los procesos CNC permiten accesorios roscados y sellos herméticos vitales para bombas que operan entre −40 °C y +120 °C. Durante 2026-2031, el deseo de los OEM de módulos EVAP de ensamblaje único continuará canalizando nuevos proyectos hacia carcasas de plástico moldeadas por inyección con insertos metálicos sobremoldeados.
Por Tipo de Vehículo:
La Regulación Impulsa a los Camiones Comerciales hacia AdelanteLos automóviles de pasajeros lideraron los volúmenes de 2025 con el 65,61%, reflejando las tasas de equipamiento consolidadas en sedanes, hatchbacks y SUV turbo-GDI. Sin embargo, la participación del mercado de bombas de purga activa automotriz para vehículos comerciales medianos y pesados crece más rápido con una CAGR del 6,19% porque Euro 7 extiende el límite de 1,5 g/prueba a camiones de más de 3,5 t a partir de 2027. Los operadores de flotas, por lo tanto, especifican bombas de purga en nuevas construcciones y aceleran las retrofits para camiones más antiguos de doble combustible diésel-gasolina en Europa y flotas de exportación en el norte de África.
Los vehículos comerciales ligeros mantienen una demanda estable a medida que las zonas de emisiones urbanas favorecen la gasolina sobre el diésel, aunque conservan trenes de transmisión de combustión. En conjunto, la uniformidad regulatoria en todas las clases de vehículos garantiza que el equipamiento de vehículos comerciales compense parte del volumen de automóviles de pasajeros perdido ante los vehículos eléctricos de batería.
Por Canal de Distribución:
El Mercado de Posventa Cierra la BrechaEl canal OEM mantuvo el 71,25% de la participación en envíos en 2025 debido a contratos integrados con Continental, Bosch, Denso y BorgWarner. No obstante, el mercado de posventa crece más rápido, con una CAGR del 6,24%, a medida que las primeras cohortes de vehículos turbo-GDI de 2017-2022 superan los 100.000 km. La expansión de Standard Motor Products a más de 1.200 números de referencia de bombas de purga destaca cómo los talleres independientes ahora acceden a repuestos equipados con sensores que anteriormente requerían herramientas de concesionario.
En América del Norte y Europa, las tarifas de mano de obra de servicio independiente son entre un 20 y un 30% más bajas que los precios de los concesionarios, lo que atrae a propietarios conscientes del costo y redirige los ingresos de las redes de servicio OEM. Los portales de piezas en línea también mejoran la disponibilidad en los mercados emergentes, permitiendo a los talleres locales adquirir módulos de purga en días en lugar de meses.
Análisis Geográfico
Mercado Europeo de Bombas de Purga Activa Automotriz
Europa representó el 38,73% de los ingresos globales en 2025, ya que Euro 7 y el Reglamento 2025/1707 exigen la monitorización continua de emisiones evaporativas, lo que sostiene la demanda de módulos con alta densidad de sensores incluso cuando la cuota de vehículos eléctricos de batería supera el 15% [2]"Nuevas Matriculaciones de Turismos 2025," Asociación Europea de Fabricantes de Automóviles, acea.auto. Alemania, Francia y el Reino Unido anclan el volumen a través de fabricantes de equipos originales del segmento premium que implementan ampliamente arquitecturas turbo-GDI e híbridas enchufables. La resiliencia de la cadena de suministro se beneficia de las plantas de Bosch, Continental y Denso en Polonia y Chequia, que abastecen tanto el ensamblaje regional como los programas de exportación global.
Mercado de Bombas de Purga Activa Automotriz en Asia-Pacífico
Asia-Pacífico registra la mayor tasa de crecimiento anual compuesto del 6,22% hasta 2031. Según los datos de producción de turismos de la OICA para 2025, China produjo aproximadamente 30,3 millones de turismos, muy por delante de Japón (7,2 millones), India (5,4 millones) y Corea del Sur (3,8 millones). Aunque China avanza con fuerza hacia los vehículos eléctricos de batería, su enorme escala de producción mantiene los volúmenes absolutos de motores de combustión interna. Los proveedores japoneses y coreanos enfrentan presiones de costos y un escrutinio de calidad tras los problemas con los impulsores de plástico de Denso. Sin embargo, las expansiones de capacidad multimillonarias de Toyota, Honda y Suzuki señalan una demanda a largo plazo de componentes.
Mercado de Bombas de Purga Activa Automotriz en las Américas y Oriente Medio y África
América del Norte registra un crecimiento estable de un dígito medio-alto, impulsado por la aplicación de la norma EPA Nivel 3 y una combinación de modelos con predominio de SUV. Standard Motor Products fabrica bombas de purga en Carolina del Sur, Kansas y México para abastecer tanto los contratos de servicio de equipos originales como a los instaladores independientes. El impulso de los vehículos eléctricos de batería es fuerte pero desigual; un amplio segmento de camionetas y SUV garantiza una demanda sostenida de gasolina mucho más allá de 2030. América del Sur, África y Oriente Medio quedan rezagados en volumen, aunque crecen a un ritmo igual o superior al promedio global, donde nuevas políticas industriales, como los incentivos a proveedores de Egipto y el centro TASARU de Arabia Saudita, estimulan proyectos de ensamblaje local que incluyen sistemas de control de emisiones evaporativas.

Panorama Competitivo
El mercado muestra una consolidación moderada: Continental, Bosch, Denso y BorgWarner suministran conjuntamente la mayoría de los programas OEM globales. La Bomba de Purga Activa patentada de Continental integra un motor sin escobillas de 50.000 rpm, sensores de doble presión y electrónica de control en una sola carcasa, ofreciendo diagnósticos predictivos que reducen los incidentes de garantía [3]"Resumen del Producto del Módulo de Purga Activa Integrado 2026," Continental AG, continental-automotive.com . Bosch equilibra su fortaleza heredada en EVAP con una empresa conjunta de eje electrónico en India en 2026, asignando 6.000 millones de EUR a la electrificación mientras sigue aprovechando las cadenas de suministro compartidas de imanes y electrónica. BorgWarner invirtió 3.000 millones de EUR hasta 2030 y adquirió Hubei Surpass Sun Electric para ampliar su cartera de propulsión eléctrica y bombas auxiliares.
Las restricciones de imanes de tierras raras desde los controles de exportación de China en 2025 provocaron picos en los plazos de entrega, lo que llevó a una breve pausa en la producción del Explorer de Ford en mayo de 2025. Los proveedores exploran motores sin imanes o con imanes reciclados, con los conceptos I²SM de ZF, la excitación inalámbrica de BorgWarner y el nitruro de hierro de Niron Magnetics apuntando a la comercialización en 2028.
En el mercado de posventa, Standard Motor Products y Transtar Aftermarket Solutions aprovechan las transiciones en los talleres de servicio. La línea de 1.200 números de referencia de SMP ahora cubre las plataformas recientes de GM, Ford y Nissan, con envíos desde tres plantas en América del Norte, lo que permite el reabastecimiento en 48 horas a la mayoría de los talleres. Se proyecta que la intensidad competitiva aumente a medida que la difusión de los vehículos eléctricos de batería comprima los volúmenes de motores de combustión interna direccionables. Los proveedores de nivel 1 deben combinar el liderazgo en costos con la sofisticación diagnóstica, mientras que los especialistas en posventa amplían la profundidad del catálogo y la velocidad logística para asegurar la creciente demanda de reemplazo.
Líderes de la Industria de Bombas de Purga Activa Automotriz
-
Continental AG
-
Robert Bosch GmbH
-
Denso Corporation
-
Schaeffler Group
-
Johnson Electric Holdings
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas de Purga Activa Automotriz
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Johnson Electric Holdings
- Agilent Technologies
- Rheinmetall Automotive AG
- Valeo SA
- Hella GmbH & Co. KGaA
- Magna International
- BorgWarner Inc.
- AISIN Corporation
- Hitachi Astemo
- Youngshin Precision
- Mikuni Corporation
- Eagle Industry Co.
- Standard Motor Products
- Schaeffler Group

Recent Industry Developments in Mercado de Bombas de Purga Activa Automotriz
- Julio de 2025: GMB Korea localizó la bomba de purga activa para vehículos híbridos, marcando el primer desarrollo doméstico del componente en Corea.
- Agosto de 2023: Vitesco Technologies se asoció con Cebi Group para codesarrollar módulos de lavado y purga para futuros programas Euro 7.


Alcance del Informe Global del Mercado de Bombas de Purga Activa Automotriz
El alcance del informe incluye Componente (Motor de CC y más), Tipo de Material (Metal y No Metal), Proceso de Fabricación (Corte y más), Tipo de Vehículo (Automóviles de Pasajeros y más), Canal de Distribución (OEM y Posventa), y Geografía.
| Motor de CC |
| Sensores |
| Actuadores |
| Válvulas |
| Cánister de Vapor |
| Metal |
| No Metal |
| Corte |
| Termoformado al Vacío |
| Moldeo por Inyección |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| España | |
| Italia | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Componente | Motor de CC | |
| Sensores | ||
| Actuadores | ||
| Válvulas | ||
| Cánister de Vapor | ||
| Por Tipo de Material | Metal | |
| No Metal | ||
| Por Proceso de Fabricación | Corte | |
| Termoformado al Vacío | ||
| Moldeo por Inyección | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Canal de Distribución | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| España | ||
| Italia | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de bombas de purga activa automotriz en 2026?
El tamaño del mercado de bombas de purga activa automotriz es de 0,77 mil millones de USD en 2026, en camino de alcanzar 1,04 mil millones de USD en 2031.
¿Qué segmento de componentes se expande más rápido?
Los sensores son el componente de más rápido crecimiento, avanzando a una CAGR del 6,13% hasta 2031 a medida que las regulaciones exigen diagnósticos evaporativos en tiempo real.
¿Por qué los camiones medianos y pesados están adoptando bombas de purga activa?
Euro 7 aplica un límite evaporativo de 1,5 g/prueba a camiones de más de 3,5 t a partir de 2027, lo que convierte a las bombas activas en la vía más práctica para el cumplimiento normativo.
¿Qué está impulsando el crecimiento del mercado de posventa para las bombas de purga?
Los vehículos turbo-GDI vendidos entre 2017 y 2022 están entrando en su segundo ciclo de propiedad, impulsando la demanda de reemplazo que favorece a las redes de servicio independientes con menores costos de mano de obra.
¿Cómo afectan las escaseces de imanes de tierras raras al mercado?
Los controles de exportación chinos sobre imanes de NdFeB en 2025 alargaron los plazos de entrega para los motores de CC sin escobillas, lo que llevó a los proveedores a explorar diseños sin imanes y flujos de materiales reciclados.
¿Qué región registrará el mayor crecimiento hasta 2031?
Asia-Pacífico lidera con una CAGR proyectada del 6,22% a medida que China e India mantienen grandes producciones de vehículos de combustión interna e híbridos a pesar de la aceleración de la adopción de vehículos eléctricos de batería.
Última actualización de la página el:



