
Taille et part du marché des filtres à air automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.43 Milliards de dollars |
| Taille du Marché (2031) | 7.44 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
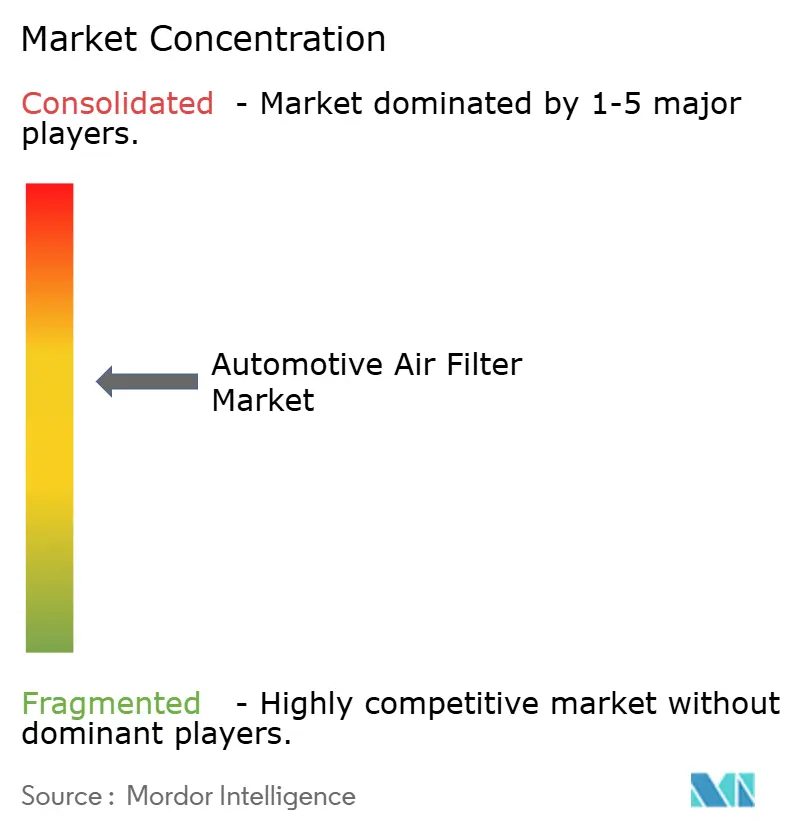
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des filtres à air automobiles par Mordor Intelligence
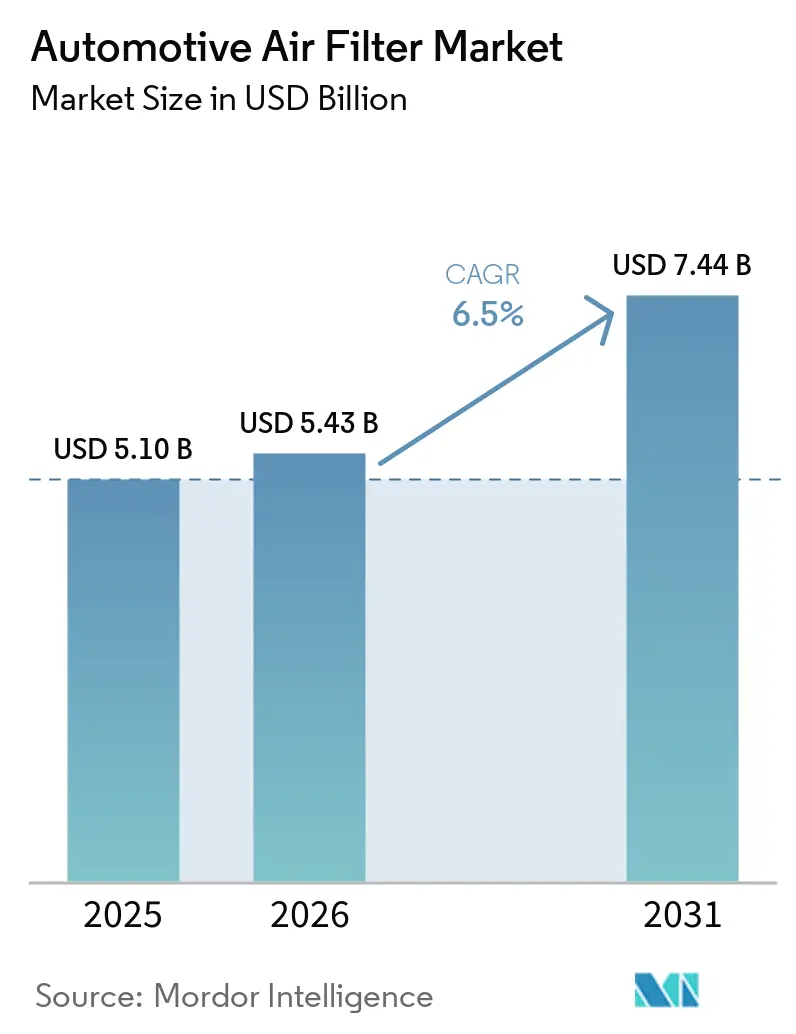
La taille du marché des filtres à air automobiles était évaluée à 5,10 milliards USD en 2025 et devrait croître de 5,43 milliards USD en 2026 pour atteindre 7,44 milliards USD d'ici 2031, à un CAGR de 6,50 % durant la période de prévision (2026-2031). La croissance du parc automobile mondial, le durcissement des réglementations sur les émissions et la sensibilisation croissante à la qualité de l'air en habitacle constituent les principaux facteurs favorables qui propulsent le marché des filtres à air automobiles. En 2025, la région Asie-Pacifique a consolidé sa domination sur le marché mondial, portée par l'impressionnante production annuelle de véhicules en Chine. Parallèlement, l'adoption par l'Inde des normes Bharat Stage VI a élargi l'utilisation des filtres aux deux-roues. À mesure que le parc mondial de véhicules légers s'est développé et que l'âge moyen des flottes a augmenté en Amérique du Nord et en Europe, les canaux du marché secondaire ont joué un rôle significatif dans le chiffre d'affaires mondial. La marche rapide vers l'électrification modifie les spécifications des produits : les plateformes de véhicules électriques haut de gamme de géants du secteur tels que Tesla, Mercedes-Benz et BYD intègrent désormais des éléments de qualité HEPA, capables de piéger les particules fines. Cette évolution ouvre de nouvelles opportunités pour les fournisseurs de médias en nano-fibres. Par ailleurs, la flambée des prix des matériaux en polypropylène soufflé par fusion a comprimé les marges brutes. En réponse, les principaux fabricants de filtres canalisent leurs investissements vers des capacités en amont afin de garantir un approvisionnement stable.
Principaux enseignements du rapport
- Par type de produit, les filtres d'admission d'air ont dominé le marché des filtres à air automobiles avec 55,12 % de la part en 2025, tandis que les filtres d'habitacle devraient enregistrer le CAGR le plus rapide de 9,02 % jusqu'en 2031.
- Par média filtrant, la cellulose a conservé 44,25 % de la part de revenus en 2025, tandis que les médias en nano-fibres et de qualité HEPA devraient se développer à un CAGR de 10,86 %.
- Par type de véhicule, les voitures particulières ont représenté 63,11 % de la taille du marché des filtres à air automobiles en 2025, tandis que les véhicules commerciaux légers devraient croître à un CAGR de 6,91 % jusqu'en 2031.
- Par canal de vente, le marché secondaire a conservé 59,03 % de la part des revenus mondiaux en 2025 et devrait se développer à un CAGR de 7,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 39,12 % de la part de marché des filtres à air automobiles en 2025 et devrait afficher le CAGR régional le plus rapide de 7,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des filtres à air automobiles
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Parc mondial de véhicules et intervalle d'entretien | +1.4% | Mondial, notable en Amérique du Nord, en Europe et en ASEAN | Long terme (≥ 4 ans) |
| Mandats sur les émissions et la qualité de l'air | +1.3% | Mondial, plus fort dans l'UE, en Chine et en Inde | Moyen terme (2-4 ans) |
| Sensibilisation à la santé dans les mégapoles | +0.9% | Cœur de l'APAC, extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Adoption des filtres de qualité HEPA | +0.8% | Amérique du Nord, UE, villes chinoises de premier rang | Moyen terme (2-4 ans) |
| Modules de filtration HVAC intelligents | +0.5% | Amérique du Nord, UE, et gains précoces en Corée du Sud et au Japon | Long terme (≥ 4 ans) |
| Algorithmes prédictifs de maintenance des flottes | +0.4% | Amérique du Nord, UE et Brésil | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance du parc mondial de véhicules et du kilométrage entre les intervalles d'entretien
D'ici 2025, le parc mondial de véhicules légers avait atteint un jalon significatif. Dans les marchés de l'OCDE, le kilométrage annuel moyen s'est stabilisé, tandis qu'en Chine, il affichait des niveaux plus élevés. Les intervalles de vidange des moteurs turbo-diesel se sont encore allongés. Cependant, les remplacements de filtres à air sont restés constants en raison des alertes de gestion moteur déclenchées par des éléments colmatés. Pour y remédier, les prestataires de services ont commencé à proposer des « kits santé » groupés combinant filtres à air et filtres d'habitacle. Cette approche encourage les automobilistes à remplacer les deux simultanément, maintenant la fréquence de remplacement même avec la durée de vie prolongée des lubrifiants.
Mandats stricts sur les émissions et la qualité de l'air en habitacle
Euro 7, en vigueur fin 2026, plafonne les émissions de particules à 4,5 mg/km pour les véhicules légers, poussant les équipementiers vers des éléments d'admission d'air à plus haute efficacité pour maintenir les températures des catalyseurs[1]"Règlement (UE) 2024/1257," Commission européenne, eur-lex.europa.eu. Le projet de norme CN7 de la Chine resserre les limites de NOₓ et impose des diagnostics embarqués pour le colmatage des filtres, accélérant la transition vers des médias synthétiques à faible perte de charge. En Inde, la Phase 2 de Bharat Stage VI inclut désormais les trois-roues et les tracteurs, élargissant la base de conformité. Pendant ce temps, en Allemagne, les ventes de filtres d'habitacle ont augmenté en 2025, malgré une baisse des niveaux mesurés de PM2,5, soulignant un écart de perception qui stimule la demande de mises à niveau vers des filtres premium.
Sensibilisation des consommateurs à la santé dans les mégapoles à forte pollution
En 2025, Delhi a enregistré plusieurs jours avec des niveaux de PM2,5 dépassant les limites sécuritaires, tandis que les niveaux moyens à Pékin étaient également préoccupants, accentuant les inquiétudes des navetteurs concernant leur santé respiratoire. En réponse, les acheteurs de véhicules demandent de plus en plus des filtres d'habitacle de qualité HEPA ; une enquête menée en 2025 dans plusieurs pays a révélé que de nombreux participants étaient prêts à payer une prime pour cette protection supplémentaire. Les constructeurs automobiles ont répondu en intégrant des affichages de qualité de l'air en habitacle et des alertes de filtre pilotées par capteurs dans leurs véhicules. Ces améliorations augmentent non seulement les prix de vente moyens des pièces de remplacement, mais élargissent également les opportunités de revenus dans le secteur du marché secondaire.
Filtres de qualité HEPA adoptés par les plateformes EV et OEM premium
En 2025, les véhicules électriques (VE) ont gagné une traction significative dans les ventes mondiales de véhicules légers. Les marques de luxe tirent parti de systèmes de filtration haute efficacité pour améliorer le confort en habitacle [2]"Global EV Outlook 2025," Agence Internationale de l'Énergie, iea.org. Par exemple, le Model Y rafraîchi de Tesla a triplé sa surface de filtre, atteignant un taux d'efficacité élevé. Pendant ce temps, l'EQS de Mercedes-Benz a intégré une cartouche HEPA avec du charbon actif, séduisant les consommateurs soucieux de leur santé. La Seal de BYD a adopté des médias en nanofibres, entraînant une réduction notable des charges en COV. Le marché des filtres à air moteur bénéficie de la capacité des médias synthétiques à maintenir le débit d'air sous des charges de contamination plus élevées, les rendant attractifs pour les moteurs turbocompressés et à injection directe. De tels mouvements stratégiques créent un « effet de halo », poussant les modèles grand public à moteur à combustion interne (MCI) à élever leurs spécifications de filtres dans les années à venir.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Médias synthétiques prolongeant le remplacement | –0.6% | Mondial, plus visible dans les segments premium d'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Prix des non-tissés et du charbon actif | –0.3% | Mondial, aigu dans les pôles de fabrication d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Modules de filtre d'habitacle « à vie » scellés | –0.2% | VE de luxe en UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Pénalité énergie/poids dans les VEB | –0.2% | Plateformes VEB mondiales, prononcée en Chine et dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Médias synthétiques longue durée prolongeant les intervalles de remplacement
Les couches en soufflé par fusion à charge électrostatique et en nano-fibres durent désormais nettement plus longtemps. Grâce à cette innovation, les véhicules nécessitent désormais moins d'achats de filtres sur une durée de vie standard [3]"Paper 2024-01-2876," SAE International, sae.org. Bien que chaque élément de filtre premium soit plus coûteux, la hausse des revenus globaux a été atténuée. Traditionnellement, c'est la fréquence d'achat, et non le prix, qui a alimenté la demande de filtres. De plus, les produits lavables axés sur la performance freinent les volumes unitaires, en particulier chez les passionnés.
Prix volatils des non-tissés et du charbon actif
Au premier trimestre 2025, les prix du polypropylène soufflé par fusion ont connu une augmentation significative d'une année sur l'autre, sous l'effet des arrêts de raffineries qui ont réduit la disponibilité des matières premières. Cette perturbation a non seulement augmenté les coûts de production, mais a également comprimé les marges des fournisseurs. Parallèlement, les prix du charbon actif ont augmenté, influencés par le resserrement des productions en Indonésie et en Chine. Si les grands fabricants ont réussi à absorber une grande partie du choc des prix, les marques à étiquette privée plus petites ont dû répercuter ces hausses. Cela a entraîné une baisse des volumes sur les marchés sensibles aux variations de prix et a ravivé l'intérêt pour l'intégration en amont comme stratégie de stabilisation des coûts des intrants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les filtres d'habitacle s'accélèrent grâce aux mises à niveau axées sur la santé
Les filtres d'admission d'air représentaient 55,12 % des revenus de 2025, tandis que les filtres d'habitacle devraient progresser à un CAGR de 9,02 %. La vague de premiumisation est centrée sur les médias en nano-fibres à charge électrostatique qui piègent les particules ultrafines sans perte de charge excessive. Dans les villes congestionnées, les flottes de covoiturage spécifient des filtres d'habitacle de haute qualité comme facteur de différenciation de service, rendant les ventes de remplacement moins dépendantes des cycles de production de véhicules et davantage axées sur le comportement des consommateurs soucieux de leur santé.
Les moteurs à essence et diesel turbocompressés dépendent fortement des filtres d'admission d'air. Même un léger colmatage peut réduire la pression de suralimentation et activer les modes de repli. Cependant, à mesure que la banalisation s'installe, les marges bénéficiaires se réduisent. Les filtres en cellulose conventionnels offrent une rentabilité minimale. Bien que les filtres hybrides cellulose-carbone répondent aux problèmes d'odeurs dans les flottes à kilométrage élevé, les médias ePM1 à amélioration électrique restent tarifés au-dessus de ce que le marché grand public acceptera. Par conséquent, le marché des filtres à air automobiles se tourne vers les composants d'habitacle pour la croissance des revenus, une tendance qui devrait se poursuivre jusqu'en 2031.


Par média filtrant : les nano-fibres captent des parts alors que les marges de la cellulose s'amenuisent
La cellulose a conservé 44,25 % des revenus globaux en 2025 grâce à son faible coût et aux homologations OEM héritées, mais la dégradation croissante liée à l'humidité et les objectifs d'efficacité plus stricts pèsent sur les perspectives. Les médias synthétiques soufflés par fusion, représentant actuellement une part significative de la demande, offrent une durée de vie prolongée et une meilleure durabilité, ce qui en fait le choix par défaut pour les plateformes diesel commerciales opérant dans les climats tropicaux. Les composites à charbon actif ont représenté une part notable, portés par les préoccupations croissantes concernant les COV en Inde et en Chine.
Les couches en nano-fibres et de qualité HEPA afficheront la croissance la plus rapide à un CAGR de 10,86 % jusqu'en 2031. Les équipementiers privilégient ces matériaux pour les VE premium car ils atteignent les performances H13 sans la pénalité de débit d'air des nattes de cellulose plus épaisses. Les fournisseurs répondent en développant les lignes d'électrofilage et en expérimentant des polymères biosourcés pour se prémunir contre la volatilité du polypropylène. Les constructions hybrides qui intègrent 30 % de nano-fibres dans la cellulose sont prometteuses pour les véhicules de milieu de gamme, offrant une efficacité proche du HEPA à un coût modéré. Ce pivot soutient une pénétration régulière dans la taille du marché des filtres à air automobiles, en particulier là où les régulateurs mettent en avant la qualité de l'air intérieur.
Par type de véhicule : la dynamique des VCL reflète la logistique du dernier kilomètre
Les voitures particulières ont généré 63,11 % des revenus de filtres en 2025, mais les véhicules commerciaux légers (VCL) constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 6,91 % jusqu'en 2031. La croissance du commerce électronique double le kilométrage annuel des fourgonnettes de livraison, entraînant des changements de filtres tous les 10 000 à 12 000 km et stimulant les ventes unitaires par véhicule par rapport aux berlines privées. Les camions moyens et lourds bénéficient du durcissement des règles Euro VI-E et EPA 2027 qui relèvent les normes de filtration pour protéger les dispositifs de post-traitement coûteux.
La télématique de flotte accélère les remplacements en surveillant la perte de charge et la charge de poussière en suspension, une évolution qui stabilise la demande indépendamment de la vigilance du conducteur. En revanche, les propriétaires de voitures particulières peuvent allonger les intervalles à la recherche d'économies, obligeant les détaillants du marché secondaire à sensibiliser les consommateurs aux pénalités de consommation de carburant liées aux filtres colmatés. La segmentation qui en résulte souligne pourquoi le marché des filtres à air automobiles continue de tirer ses volumes des parcs automobiles établis tout en réalisant une croissance des marges grâce aux VCL à usage intensif.

Par canal de vente : le marché secondaire conserve sa primauté malgré la connectivité OEM
Les points de vente du marché secondaire ont représenté 59,03 % des revenus en 2025 et devraient croître à un CAGR de 7,12 % car la majorité du parc mondial se situe hors couverture de garantie. Les garages de service rapide indépendants regroupent les filtres à huile, à air et d'habitacle en offres groupées qui sont inférieures d'un tiers aux prix des concessionnaires, fidélisant les automobilistes soucieux des coûts. Les places de marché en ligne étendent la portée aux clients bricoleurs qui commandent des pièces équivalentes OEM pour une installation à domicile.
Les équipementiers exploitent la télématique pour ramener la maintenance en interne, envoyant des alertes de filtre via des applications propriétaires qui orientent les propriétaires vers des centres agréés. La législation sur le droit à la réparation en Californie oblige désormais les équipementiers à partager les données des capteurs, permettant aux ateliers indépendants de concurrencer sur un pied d'égalité en termes d'information. Ce jeu de forces préserve la domination du marché secondaire tout en incitant les fournisseurs à intégrer des diagnostics numériques qui les maintiennent visibles au sein de l'écosystème du véhicule connecté. Ces ajustements garantissent que le marché des filtres à air automobiles continue d'équilibrer les ventes OEM captives avec une économie de remplacement dynamique.
Analyse géographique
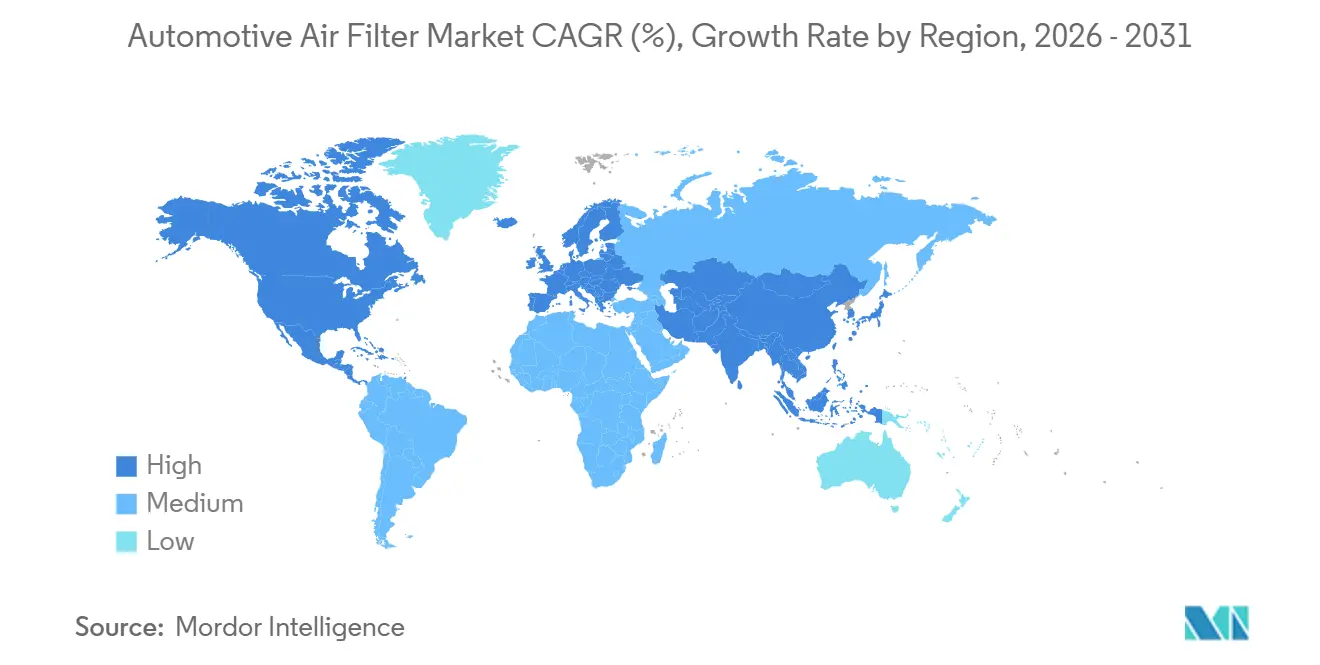
L'Asie-Pacifique a dominé avec 39,12 % des revenus mondiaux en 2025 et se développera à un CAGR de 7,55 % jusqu'en 2031. Le parc de 469 millions d'unités en Chine et l'adoption massive du véhicule en Inde soutiennent la demande de base, tandis que le Japon et la Corée du Sud élèvent la valeur unitaire grâce à des filtres d'habitacle équipés de capteurs. L'Australie a enregistré une hausse des retrofits HEPA liée aux feux de brousse en 2025, bien que les volumes devraient se normaliser.
En 2025, l'Europe a été un contributeur significatif aux revenus totaux. Bien qu'Euro 7 ait fixé de nouveaux critères de performance pour les filtres d'admission, l'adoption des filtres HEPA en habitacle reste principalement l'apanage des marques premium. Au Royaume-Uni et en France, alors que les nouvelles immatriculations de véhicules plafonnent, le vieillissement du parc automobile continue de soutenir les ventes du marché secondaire. À la suite des sanctions, la Russie a réorienté ses approvisionnements vers les fournisseurs chinois. L'Amérique du Nord a également joué un rôle clé dans les revenus globaux. Les États-Unis, avec leur vaste parc automobile, génèrent une activité significative sur le marché secondaire. Cependant, cette croissance est modérée par l'allongement des intervalles d'entretien OEM et une préférence croissante pour les médias lavables. Au Canada, des tendances similaires sont observées, mais les hivers plus rigoureux du pays entraînent des changements plus fréquents des filtres d'admission.
En Amérique du Sud, la réglementation diesel Proconve L8 du Brésil, qui impose une filtration d'admission en deux étapes pour les véhicules lourds, a joué un rôle central. Bien que les difficultés économiques de l'Argentine aient freiné les ventes de nouveaux véhicules, le vieillissement du parc automobile du pays assure des cycles de remplacement réguliers. Le Moyen-Orient et l'Afrique font face à des défis et des opportunités uniques. Dans le Golfe, les conditions de poussière nécessitent des changements de filtres plus fréquents, tandis que l'adoption par la Turquie de la norme Euro 6d élargit le paysage du marché. Malgré une baisse des ventes de véhicules, le parc automobile établi d'Afrique du Sud présente de solides perspectives pour le marché secondaire. Collectivement, ces dynamiques régionales soulignent la nature diverse et résiliente du marché des filtres à air automobiles.

Analyse de la valeur et de la chaîne d'approvisionnement
La chaîne de valeur commence par les matières premières et les intrants spécialisés (cellulose et non-tissés synthétiques, résines, joints et plastiques, adhésifs, et additifs de performance tels que le charbon actif et les couches antimicrobiennes ou nano-fibres). Les fournisseurs de filtration de premier rang tels que MANN+HUMMEL, MAHLE, Bosch, DENSO, Donaldson et UFI Filters transforment ces intrants en médias filtrants et modules finis grâce à la formation et au revêtement des médias, au plissage, au moulage et à l'assemblage, puis complètent les validations et les homologations par plateforme de véhicule. Les programmes des équipementiers suivent généralement une livraison en flux tendu et s'appuient sur des implantations régionales proches des usines automobiles, tandis que le marché de la rechange utilise un modèle à plusieurs échelons (entrepôts centraux et régionaux, grossistes, installateurs, commerce de détail et e-commerce) pour maintenir une forte disponibilité des références et un réapprovisionnement plus rapide.
Les principaux points de tension concernent la disponibilité et la volatilité des prix des médias haute performance, en particulier les composites à base de charbon actif et les couches avancées (nano-fibres, qualité HEPA, antimicrobiennes). La dépendance aux importations et la logistique transfrontalière peuvent perturber les délais, ce qui pousse les fournisseurs à privilégier de plus en plus une production locale pour le local, un double approvisionnement et une intégration verticale accrue vers la science des médias et les revêtements propriétaires. En parallèle, le marché de la rechange s'appuie sur la catalogisation numérique et le réapprovisionnement piloté par les données pour maintenir des taux de disponibilité élevés à travers un parc automobile diversifié. Dans les deux canaux, les choix technologiques qui prolongent les intervalles d'entretien (médias synthétiques longue durée et modules scellés sur certaines plateformes) déplacent la création de valeur vers le contenu d'équipement d'origine et les références premium, plutôt que de reposer uniquement sur une fréquence de remplacement plus élevée.
Paysage concurrentiel
En 2025, les principaux fournisseurs — MANN+HUMMEL, MAHLE, Donaldson, Bosch et Sogefi — ont représenté une part significative des revenus, indiquant une concentration de marché modérée. MANN+HUMMEL prévoit d'étendre son site de Pune avec un investissement significatif, visant une capacité annuelle d'ici 2027, une démarche qui positionne favorablement l'entreprise pour les contrats OEM premium.
Pendant ce temps, Bosch a réalisé un investissement substantiel dans une ligne de soufflé par fusion au Tennessee, une étape visant à contrer la volatilité du polypropylène. Sogefi, quant à elle, a sécurisé son approvisionnement en charbon actif via un accord à long terme avec un producteur italien. À mesure que les équipements spécialisés deviennent plus accessibles, les avantages d'échelle sur le marché diminuent. Cette évolution a permis à des challengers régionaux, comme Guangzhou Yizheng en Chine, de proposer des prix inférieurs aux acteurs établis tout en respectant la norme de performance ISO 11155-1.
Les équipementiers de rang 1 alignés sur les OEM acceptent des marges plus minces en échange d'une certitude de volume, tandis que les spécialistes du marché secondaire recherchent des rendements bruts plus élevés auprès des segments passionnés et des flottes. Les conceptions propriétaires de boîtiers de filtres, illustrées par l'architecture à joint radial de Cummins, renforcent la capture des remplacements sur les moteurs lourds. Les niches émergentes comprennent la filtration pour les circuits de gestion thermique des batteries et les médias biodégradables qui répondent aux objectifs d'économie circulaire. L'agilité stratégique déterminera qui capturera la prochaine tranche de valeur sur le marché des filtres à air automobiles.
Leaders du secteur des filtres à air automobiles
-
MANN+HUMMEL GmbH
-
Freudenberg & Co. KG
-
MAHLE GmbH
-
Robert Bosch GmbH
-
DENSO Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace clair se dessine autour de la filtration d'air en cabine à plus haute performance, combinant capture des particules et durabilité sur l'ensemble de l'intervalle d'entretien, soutenu par la demande des équipementiers pour des performances validées en conditions réelles. Freudenberg Filtration Technologies a introduit micronAir neo dans des programmes équipementiers avec une structure fibreuse hétérogène visant une stabilité à long terme, s'alignant sur le durcissement des spécifications de qualité de l'air en cabine par les constructeurs automobiles, tant sur les plateformes thermiques que sur les plateformes électriques. Parallèlement, le marché de la rechange crée de l'espace pour une différenciation axée sur la durabilité des médias et des emballages, illustrée par l'extension par MANN-FILTER de son offre de médias filtrants à air et à huile à base de lignine afin d'élargir sa couverture sur le marché européen de la rechange indépendante.
Les investissements en capacité et en localisation dans les principaux pôles de production automobile créent également une trajectoire plus concrète permettant aux fournisseurs de filtres de remporter des nominations de plateformes et de réduire les délais. MANN+HUMMEL a inauguré un centre mondial de technologie et d'innovation à Tumkur, dans le Karnataka (mai 2026), soulignant la poursuite du développement produit et process au plus près des écosystèmes équipementiers à forte croissance. Des normes telles que l'ISO 5011:2025 offrent une base plus uniforme pour les essais et rapports de performance des filtres à air d'admission, ce qui aide les fournisseurs mondiaux à appuyer des allégations de performance comparables entre régions et canaux. Une opportunité connexe consiste à construire des couches de service et de surveillance (maintenance prédictive, algorithmes de durée de vie des filtres liés à la télématique, et modules HVAC activés par capteurs), où une valeur récurrente peut être maintenue même lorsque les médias longue durée réduisent la fréquence de remplacement physique.
Développements récents du secteur
- Mai 2026 : MANN+HUMMEL a élargi le portefeuille de rechange MANN-FILTER avec des médias filtrants à air et à huile supplémentaires à base de lignine, s'appuyant sur son introduction antérieure de filtres à empreinte CO2 réduite. Cet ajout permet de déployer un contenu en matériaux renouvelables dans des applications de remplacement à haut volume et d'élargir la couverture pour le marché européen de la rechange automobile indépendante.
- Mars 2026 : Freudenberg Filtration Technologies a lancé micronAir neo, un filtre à air de cabine de nouvelle génération développé pour l'équipement d'origine automobile, doté d'une structure fibreuse hétérogène conçue pour une stabilité à long terme. L'accent mis par le produit sur une efficacité de filtration validée en conditions réelles répond aux exigences des constructeurs automobiles pour des performances constantes en cabine sur des intervalles d'entretien plus longs.
- Février 2025 : Apollo Fund X a investi des capitaux frais dans la division Clean Air de Tenneco pour soutenir sa croissance et renforcer ses capacités opérationnelles. Ce financement appuie le développement produit et la capacité d'exécution de programmes dans le contenu lié aux émissions et à la gestion de l'air, adjacent aux besoins de filtration avancée sur les plateformes thermiques et électrifiées.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des produits de filtration d'air utilisés dans les véhicules routiers pour protéger le circuit d'admission du moteur et améliorer la qualité de l'air en habitacle, comptabilisée à travers les ventes de montage OEM et de remplacement sur le marché secondaire en USD.
Exclusions du périmètre : ce dimensionnement exclut la filtration HVAC industrielle, les filtres marins et ferroviaires, et les dispositifs de purification autonomes qui ne sont pas installés en tant que filtres à air de véhicule.
Aperçu de la segmentation
-
Par type de produit
- Filtres d'admission d'air
- Filtres à air d'habitacle
- Filtres hybrides à nanofibres électrostatiques
- Filtres à amélioration électrique (ePM1)
-
Par média filtrant
- Cellulose
- Synthétique/fondu-soufflé
- Composite à charbon actif
- Nanofibres/qualité HEPA
-
Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules commerciaux moyens et lourds
-
Par canal de vente
- Montage d'origine
- Marché secondaire
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
- Pays du CCG
- Turquie
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une image claire de l'offre et de la demande, avant que les calculs ne soient finalisés. Nous nous appuyons sur des statistiques publiques telles que la production et les immatriculations de véhicules provenant de sources comme l'OICA, les agences nationales de transport et les tableaux de commerce douanier de sources telles qu'UN Comtrade, qui aident à cadrer les flux unitaires par région.
Pour maintenir des hypothèses réalistes, nous examinons également les règles relatives aux émissions et à la qualité de l'air en habitacle émanant d'agences telles que l'US EPA et la Commission européenne, ainsi que des articles techniques de SAE International et d'autres revues à comité de lecture sur les performances des médias filtrants et les intervalles de remplacement. Les dépôts d'entreprises, les présentations aux investisseurs, les sites d'associations et la presse réputée sont utilisés pour recouper l'orientation des prix, la composition des canaux et les mouvements de capacité annoncés. Si nécessaire, des abonnements payants pour les données financières et de renseignement des entreprises, les actualités et données financières, les bases de données de brevets et les données commerciales au niveau des expéditions sont utilisés pour combler les lacunes que les sources publiques ne couvrent pas. Ces exemples sont indicatifs, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester sous pression les hypothèses susceptibles de faire varier le modèle, notamment la fréquence de remplacement, la dispersion des prix par média filtrant et la répartition entre l'offre OEM et la demande du marché secondaire. Nous nous entretenons avec un ensemble de fournisseurs de composants, de distributeurs, de détaillants et de participants à l'écosystème de service automobile, et nous veillons à ce que les points de vue soient recueillis en APAC, en EMEA et dans les Amériques afin que les niveaux de pollution régionaux et les habitudes de conduite soient reflétés dans la construction finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Directeurs généraux : 13 % | APAC : 44 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Responsables : 53 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, dont l'épine dorsale principale est un bassin de demande reconstruit à partir de la production de véhicules, du parc en usage et des cycles de remplacement d'entretien typiques pour les filtres d'admission moteur et d'habitacle. Ce bassin de demande est ensuite converti en valeur en utilisant des prix de vente moyens adaptés à chaque région, tenant compte de la composition des médias filtrants et de la structure des canaux.
Pour ancrer les totaux, des vérifications ascendantes sélectives sont effectuées en utilisant les répartitions des revenus des fournisseurs, des points de prix échantillonnés sur les références courantes et des vérifications des canaux sur le chiffre d'affaires du marché secondaire, puis les totaux sont ajustés lorsque les deux vues ne concordent pas. Les intrants traités comme des leviers clés comprennent la croissance du parc de véhicules particuliers et commerciaux, le kilométrage annuel moyen, l'exposition à la poussière et à la qualité de l'air qui fait évoluer l'adoption des filtres d'habitacle, les cadences de production OEM et les schémas d'intervalles de remplacement qui varient selon la région et l'âge du véhicule. Lorsque des données manquent pour un pays plus petit ou une sous-catégorie de véhicule de niche, nous utilisons des ratios proxy de marchés similaires, puis nous les validons par des retours d'experts avant de figer l'hypothèse.
Pour les prévisions, une analyse de scénarios est utilisée afin de pouvoir séparer les variations à court terme de la production de véhicules et les évolutions à plus long terme des prix des médias filtrants. Les trajectoires de scénarios sont ancrées aux attentes des experts concernant la production de véhicules, la résilience du marché secondaire lors d'un ralentissement des ventes de nouveaux véhicules et le rythme auquel la filtration d'habitacle premium pénètre les modèles grand public.
Validation des données et cycle de mise à jour
Les résultats sont triangulés à partir de signaux indépendants tels que les totaux du parc automobile, la direction de la production et des échanges commerciaux, et la consommation de filtres par véhicule implicite, puis vérifiés pour détecter les valeurs aberrantes au niveau régional et par canal. Si une hypothèse entraîne un saut inhabituel de valeur, le facteur est retracé, retravaillé et, si nécessaire, les experts concernés sont à nouveau contactés pour confirmer ce qui a changé.
Avant validation finale, le modèle et le récit passent par des révisions analytiques en plusieurs étapes afin que les unités, les conversions de devises et le calendrier s'alignent sur l'année de base et la période de prévision indiquées. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs ou des variations importantes de la production de véhicules. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Comparaison de la taille du marché des filtres à air automobiles de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les filtres à air automobiles ne correspondent pas toujours car les entreprises tracent les frontières différemment et appliquent ensuite des hypothèses de prix et de remplacement différentes. Le choix de l'année est également important, car certaines études rapportent une année de base historique tandis que d'autres avancent une valeur d'année de prévision.
En suivant les cadences de production OEM, le parc de véhicules en usage et la logique des intervalles d'entretien, Mordor Intelligence maintient le dimensionnement ancré aux filtres réellement consommés chaque année, plutôt que d'intégrer des catégories de filtration adjacentes dans le total. Les différences proviennent également de la manière dont les prix de vente moyens sont traités, car certaines sources appliquent un prix mondial unique, tandis que notre modèle sépare les prix OEM des prix du marché secondaire et s'ajuste en fonction de la composition des médias filtrants et du calendrier des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,43 milliards USD (2026) | |
| Consultance mondiale A | 4,86 milliards USD (2024) | Utilise une année de base antérieure et peut sous-estimer la demande tirée par le remplacement si le parc en usage et les intervalles de remplacement ne sont pas mis à jour selon les conditions actuelles de conduite et de qualité de l'air. |
| Éditeur sectoriel B | 6,50 milliards USD (2025) | Rapporte un total plus élevé qui peut résulter de choix de périmètre plus larges ou d'une construction de prix plus agressive qui ne sépare pas clairement les prix OEM de la dispersion des prix du marché secondaire par région. |
Considérés ensemble, l'écart s'explique principalement par le choix de l'année de base et la manière dont la demande et les prix sont convertis en valeur. L'utilisation d'un bassin de demande construit à partir du parc, de la production et du comportement de remplacement, puis validé par des vérifications auprès des fournisseurs et des canaux, produit un chiffre qui peut être retracé jusqu'à des variables claires et reproduit à chaque cycle d'actualisation.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des filtres à air automobiles en 2026 ?
La taille du marché des filtres à air automobiles s'élève à 5,43 milliards USD en 2026 et est en bonne voie pour atteindre 7,44 milliards USD d'ici 2031.
Quel type de produit connaît la croissance la plus rapide vers 2031 ?
Les filtres d'habitacle mènent la croissance avec un CAGR de 9,02 %, portés par des mises à niveau axées sur la santé dans les zones urbaines polluées.
Pourquoi l'Asie-Pacifique domine-t-elle les revenus mondiaux ?
L'Asie-Pacifique détient 39,12 % des revenus grâce au vaste parc automobile de la Chine et à la récente expansion des règles d'émissions en Inde qui ajoute des millions de deux-roues soumis aux exigences de filtration.
Comment les véhicules électriques modifient-ils les spécifications des filtres ?
Les VE premium spécifient des médias de qualité HEPA ou en nano-fibres pour commercialiser des habitacles plus sains, poussant les fournisseurs vers des conceptions à haute efficacité et faible perte de charge.
Pourquoi les filtres HEPA gagnent-ils en popularité dans les véhicules ?
Les filtres HEPA et à nanofibres répondent aux nouvelles limites réglementaires de particules et satisfont la demande des automobilistes pour une purification de l'air en habitacle de niveau hospitalier.
Quel impact les médias synthétiques longue durée ont-ils sur la croissance du marché ?
Ils prolongent les intervalles d'entretien, réduisant la fréquence de remplacement et retranchant 0,77 point de pourcentage des prévisions de TCAC.
Dernière mise à jour de la page le:



