
Marktgröße und Marktanteil für automotive Active Purge Pumps
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 0.77 Milliarden US-Dollar |
| Marktgröße (2031) | 1.04 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive Active Purge Pumps von Mordor Intelligence
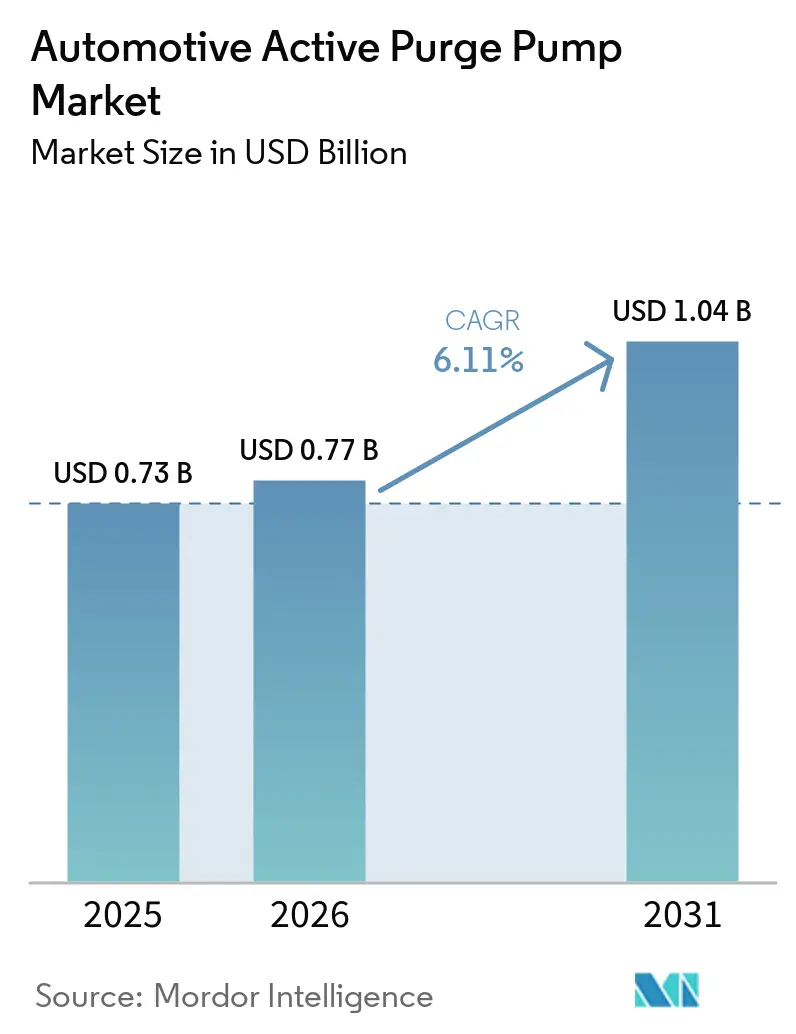
Die Marktgröße für Automotive Active Purge Pumps betrug im Jahr 2025 0,73 Milliarden USD, wird voraussichtlich im Jahr 2026 auf 0,77 Milliarden USD anwachsen und soll bis 2031 einen Wert von 1,04 Milliarden USD erreichen, bei einer CAGR von 6,11 % über den Zeitraum 2026–2031. Regulatorischer Druck auf Verdunstungsemissionen, die große installierte Basis von Turbo-GDI-Motoren und die Notwendigkeit, Druckkraftstofftanks in Plug-in-Hybriden zu verwalten, stützen eine moderate Expansion trotz des Gegenwinds durch die zunehmende Verbreitung von Batterieelektrofahrzeugen. Zulieferer liefern zunehmend integrierte Pumpen-Ventil-Sensor-Module, die die Montagekomplexität reduzieren, während Engpässe bei Seltenerdmagneten und steigende Anforderungen an die Polymerqualität die Beschaffungsstrategien prägen. Automobilhersteller berücksichtigen auch die Gesamtbetriebskosten und profitieren von umfangreicheren Diagnosedaten, die Garantieansprüche reduzieren. Zusammen sorgen diese Dynamiken für eine gemessene, aber widerstandsfähige Entwicklung des Marktes für Automotive Active Purge Pumps.
Wichtigste Erkenntnisse des Berichts
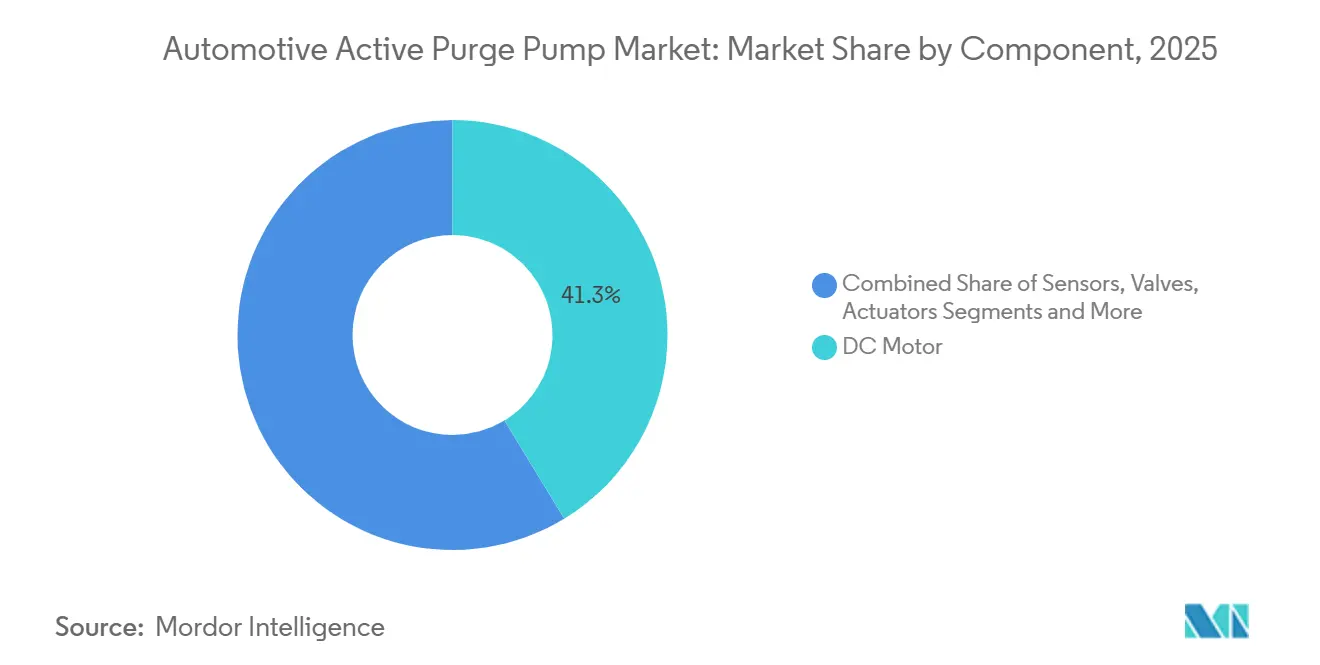
- Nach Komponente führten Gleichstrommotoren mit einem Marktanteil von 41,27 % im Markt für Automotive Active Purge Pumps im Jahr 2025, während Sensoren bis 2031 die höchste CAGR von 6,13 % verzeichnen sollen.
- Nach Materialtyp hielten Nichtmetallmaterialien im Jahr 2025 einen Umsatzanteil von 63,37 % und werden bis 2031 mit einer CAGR von 6,16 % wachsen.
- Nach Fertigungsverfahren entfiel auf das Spritzgussverfahren im Jahr 2025 ein Anteil von 52,43 % an der Marktgröße für Automotive Active Purge Pumps, und es wird erwartet, dass es über 2026–2031 mit einer CAGR von 6,25 % wächst.
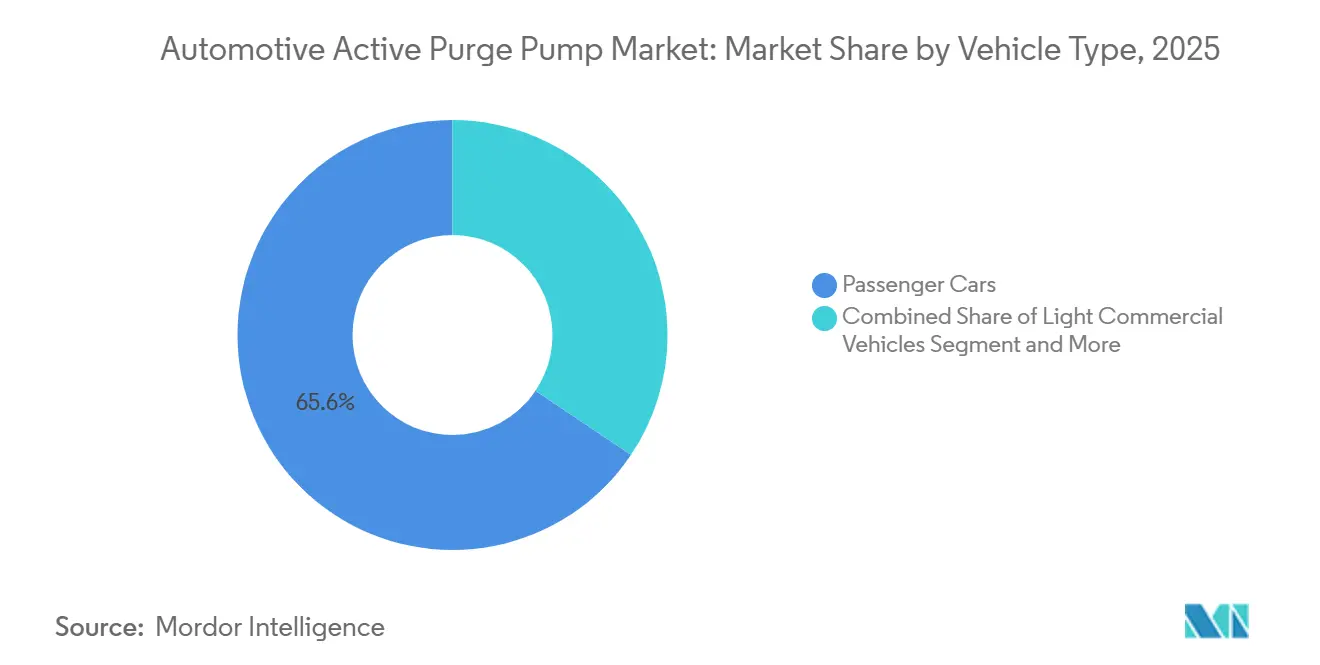
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2025 65,61 % des Volumenanteils; mittelschwere und schwere Nutzfahrzeuge sollen bis 2031 mit der höchsten CAGR von 6,19 % wachsen.
- Nach Vertriebskanal entfiel auf den OEM-Kanal im Jahr 2025 ein Anteil von 71,25 % der Lieferungen, während der Aftermarket bis 2031 eine CAGR von 6,24 % erzielen soll.
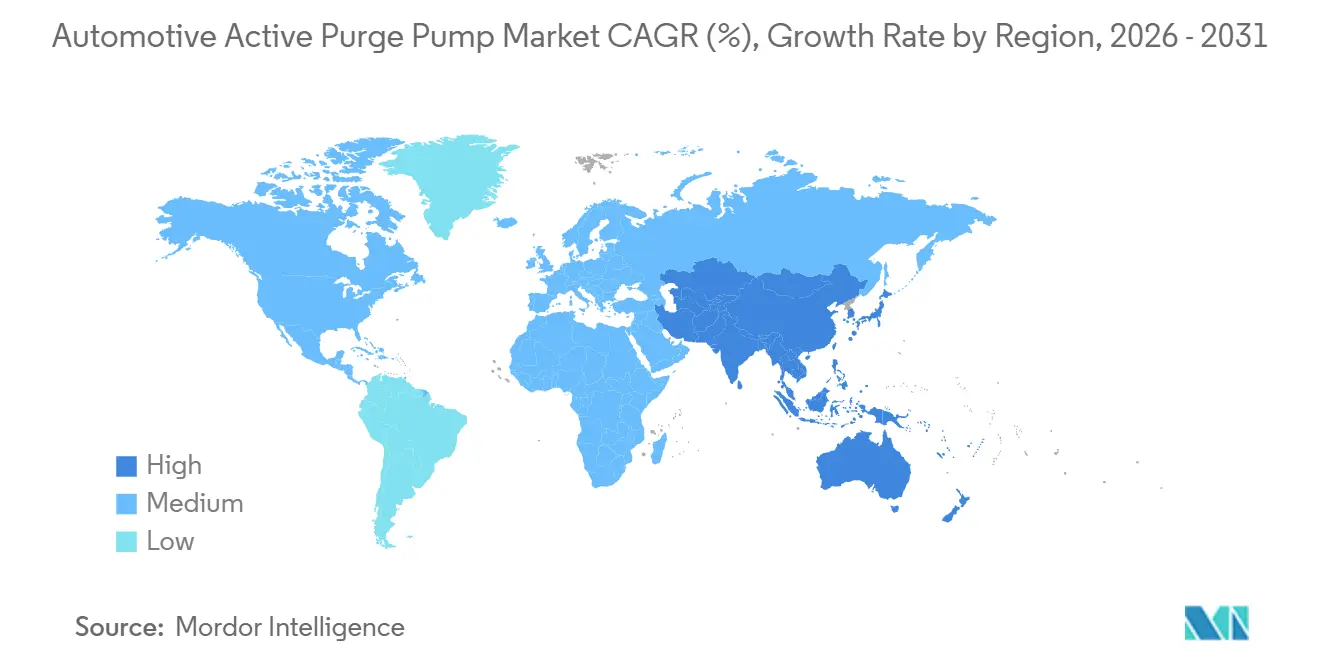
- Nach Geografie entfiel auf Europa im Jahr 2025 ein Anteil von 38,73 % am Markt für Automotive Active Purge Pumps, während der asiatisch-pazifische Raum bis 2031 mit der höchsten CAGR von 6,22 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Vorschriften zu Verdunstungsemissionen (EPA Tier 3, Euro 6e usw.) | +0.4% | Global, mit der stärksten Durchsetzung in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Turbo-/GDI-Motoren erzeugen Niedervakuumbedarf für aktive Spülung | +0.3% | Nordamerika, Europa, asiatisch-pazifischer Raum als Kernmärkte (China, Japan, Südkorea) | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Personenfahrzeugproduktion in Asien und MENA | +0.2% | Asiatisch-pazifischer Raum (Indien, China) und MENA (Ägypten, Saudi-Arabien, VAE) | Mittelfristig (2–4 Jahre) |
| Druckkraftstofftanks in PHEVs erfordern Active Purge Pumps | +0.2% | Global, konzentriert auf Premiumsegmente und PHEV-Anreizzonen in der EU/China | Langfristig (≥ 4 Jahre) |
| Software-definierte Fahrzeugarchitektur ermöglicht prädiktive Spüldiagnostik | +0.1% | Global, frühe Einführung bei Premium-OEMs (BMW, Mercedes, Audi, Tesla ICE-Hybride) | Langfristig (≥ 4 Jahre) |
| Multifunktionale Pumpenmodule reduzieren Komponentenanzahl und Kosten | +0.1% | Global, angetrieben von Tier-1-Zulieferern (Continental, Bosch, Denso) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Vorschriften zu Verdunstungsemissionen treiben die Einführung aktiver Spülung voran
Die EPA-Tier-3-Grenzwerte von 0,300 g/Test und die Euro-7-Obergrenze von 1,5 g/Test gelten nun für nahezu alle leichten und mittelschweren Fahrzeuge und verpflichten Automobilhersteller, Pumpen mit geregeltem Durchfluss zu spezifizieren, die in der Lage sind, negativen Tankdruck zu erzeugen und Spüldaten kontinuierlich zu protokollieren [1]„Tier-3-Emissionsstandards für Kraftfahrzeuge und Kraftstoffstandards,” US-Umweltschutzbehörde, epa.gov . Die Durchführungsverordnung (EU) 2025/1707 der Kommission schreibt darüber hinaus die Überwachung des Ventil-Tastverhältnisses und der Kanisterbeladung an Bord vor und bettet damit Druck- und Durchflusssensoren in jedes in Europa verkaufte Modul ein. Das kalifornische Zertifizierungsprotokoll von 2026 legt einen Spüldurchfluss-Richtwert von 48 SCFH für PHEVs fest, eine Rate, die passive Systeme nicht routinemäßig erreichen können. Diese sich überschneidenden Vorschriften schaffen eine stabile Nachfragebasis, die dem schrittweisen Rückgang der Verbrennungsmotorproduktion entgegenwirkt. Konformitätsstrafen, die 3.000 USD pro Fahrzeug übersteigen können, motivieren OEMs dazu, Spülarchitekturen aufzurüsten, anstatt Rückrufe zu riskieren.
Turbo-/GDI-Motoren erzeugen Niedervakuumbedingungen
Moderne turboaufgeladene Direkteinspritzmotoren verfügen nicht über das Ansaugunterdruck, das früher verwendet wurde, um Kohlenwasserstoffe durch einen Aktivkohlekanister zu ziehen. Stellantis' 1,3-L-T4- und Acuras 1,5-L-L15CA-Motoren arbeiten beide bei nahezu atmosphärischem Ansaugdruck bei Vollgas, wodurch zuverlässige passive Spülereignisse entfallen. Active Purge Pumps liefern einen konstanten Luftstrom von 50 L/min unabhängig von der Motorlast, erhalten die Katalysatordauerhaftigkeit und erfüllen die Leckerkennungsschwellenwerte. Im Jahr 2025 machten Turbo-GDI-Motoren über 40 % der Benzinproduktion in den Vereinigten Staaten, Europa und China aus, und jede Installation setzt nun standardmäßig auf eine aktive Pumpe. Die Konfiguration unterstützt auch die präzise Durchflussregelung, die von der Fahrzeugdiagnose gefordert wird.
Wachstum der Personenfahrzeugproduktion in Asien und MENA
China macht mehr als 30 % der weltweiten Fahrzeugproduktion aus, bzw. 55 % der asiatischen Produktion, wobei die Produktion im Jahr 2025 über 30 Millionen Einheiten erreichte. In Indien werden in den nächsten Jahren erhebliche Investitionen in die Fahrzeugproduktion erwartet, und die indische Produktion könnte in naher Zukunft sechs Millionen Einheiten jährlich überschreiten. Expansionsprogramme wie Saudi-Arabiens TASARU-Zuliefererzentrum und Ägyptens Entwicklungsprogramm für die Automobilindustrie ziehen Tier-1- und Tier-2-Komponentenwerke an, die auch Verdunstungsmodule umfassen. Selbst wenn BEV-Anreize zunehmen, behalten die meisten Fahrzeuge in Schwellenmärkten Benzinmotoren, die aktive Spüllösungen erfordern.
Druckkraftstofftanks in Plug-in-Hybriden
PHEVs verbringen Tage im Elektrobetrieb, wodurch der Dampfdruck ansteigen und die Kanisterbeladung sich der Sättigung nähern kann. Eine im Jahr 2026 veröffentlichte Studie zeigte, dass eine 50-L/min-Pumpe in Kombination mit schnell reagierenden Ventilen 95 % der Dämpfe während einer 7-tägigen Einweichphase auffing. Porsches Panamera PHEV von 2026 erzielte ein Verdunstungsergebnis von 0,1332 g über zwei Tage gegenüber einem Schwellenwert von 0,3 g durch den Einsatz einer aktiven Pumpe und eines Edelstahltanks. Kalifornien schreibt ab 2026 eine Spülung von 300 Bettvolumina für PHEVs vor, was ähnliche Architekturen in 14 gleichgesinnten Bundesstaaten faktisch vorschreibt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| BEV-Durchdringung beseitigt den Bedarf an Spülpumpen | -0.5% | Global, am stärksten ausgeprägt in Europa, China und den Bundesstaaten mit ZEV-Mandat in Kalifornien | Mittelfristig (2–4 Jahre) |
| Höhere Stücklistenkosten gegenüber passiven EVAP-Ventilen | -0.2% | Global, insbesondere in preissensiblen Märkten in Südamerika, Südostasien und Afrika | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei der Versorgung mit Seltenerdmagneten für bürstenlose Gleichstrommotoren | -0.1% | Global, mit einer in China konzentrierten Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Technologie für versiegelte Kraftstoffsysteme könnte Spülpumpen umgehen | -0.1% | Nordamerika und EU, frühes F&E-Stadium bei Premium-OEMs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
BEV-Durchdringung verringert das adressierbare Volumen
Batterieelektrofahrzeuge benötigen keine Spülpumpen, und ihr Anteil übersteigt bereits 30 % in China und 15 % in Europa. Kaliforniens Fahrplan sieht bis 2035 100 % emissionsfreie Verkäufe bei leichten Nutzfahrzeugen vor. Da die Batteriekosten unter 80 USD pro kWh sinken, lenken Mainstream-OEMs F&E-Mittel von der Verbrennungsmotor-Konformität auf die BEV-Beschleunigung um. Der daraus resultierende strukturelle Rückgang subtrahiert exponentiell von der globalen CAGR des Marktes für Automotive Active Purge Pumps.
Höhere Stücklistenkosten in preissensiblen Regionen
Ein aktives Spülmodul mit bürstenlosem Motor, Doppelsensoren und integriertem Steuergerät kann bei OEM-Volumen 25–35 USD kosten, fast doppelt so viel wie ein passives Magnetventilsystem. In Märkten, in denen Benzinfahrzeuge bereits Schwierigkeiten haben, Erschwinglichkeitsziele zu erfüllen, verzögern Kostenaufschläge die Einführung, bis Regulierungsbehörden strengere Verdunstungsgrenzwerte durchsetzen. Dieser Preisgegenwind ist in Brasilien, Indonesien und Nigeria am deutlichsten sichtbar und dämpft das Wachstum bis 2028 erheblich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Sensoren gewinnen inkrementellen WertGleichstrommotoren stellen nach wie vor den größten einzelnen Stücklistenposten dar und machten im Jahr 2025 41,27 % aus. Dennoch stagnieren die Motorvolumina, da Multifunktionsbaugruppen die Teileanzahl reduzieren und die Substitution durch Batterieelektrofahrzeuge Benzinsysteme vollständig eliminiert. Aktuatoren, Ventile und Dampfkanister folgen den Fahrzeugproduktionsraten eng, aber nur Sensoren verzeichnen ein strukturelles Inhaltswachstum, da die Diagnosetiefe nun in Vorschriften kodifiziert ist. Diese Verschiebungen stärken die Führungsposition der Sensoren beim Komponentenumsatz bis 2031.
Es wird prognostiziert, dass Sensoren bis 2031 mit einer CAGR von 6,13 % wachsen, da jedes für Europa bestimmte Modul gemäß Verordnung 2025/1707 den Tastverhältnis des Spülventils und den Kanisterentlüftungsdruck aufzeichnen muss. Die Marktgröße für Automotive Active Purge Pumps bei sensorintensiven Modulen steigt daher schneller als die Pumpenvolumina allein vermuten lassen würden. Continentals Doppeldruckarchitektur und Standard Motor Products' CP122-Aftermarket-Pumpe sind Beispiele für Designs, die Durchfluss- und Temperatursensoren für die Echtzeitdiagnose integrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Materialtyp:
Kunststoffe bleiben dominantNichtmetallmaterialien machten im Jahr 2025 63,37 % der Lieferungen aus, wobei Polypropylen und Polyamid für Gehäuse, Anschlüsse und Abdeckungen bevorzugt werden. Spritzgegossene Kunststoffe reduzieren das Gewicht und ermöglichen komplexe Geometrien, die die Montageschritte verringern, was die CAGR-Prognose von 6,16 % für das Segment stützt. Dennoch verdeutlichte Densos Rückruf von 4,3 Millionen Einheiten aufgrund von Laufrädern mit geringer Dichte die Qualitätsrisiken, die auftreten, wenn Zykluszeiten ohne strenge Validierung verkürzt werden.
Metallische Werkstoffe, hauptsächlich Edelstahl und Aluminium, behalten kritische Rollen an Hochdruck- oder Hochtemperaturstellen wie Pumpenrädern und Tankschnittstellen. Porsches Edelstahl-PHEV-Tank veranschaulicht, wie Premiumanwendungen weiterhin auf Metall setzen, um Langlebigkeit zu gewährleisten. Im Prognosezeitraum könnten biobasierte Verbundwerkstoffe in die Wertschöpfungskette eintreten, doch eine breite Einführung wird von nachgewiesener Kraftstoffverträglichkeit und stabilen Harzpreisen abhängen.
Nach Fertigungsverfahren:
Spritzguss gewinnt an DynamikDas Spritzgussverfahren erfasste im Jahr 2025 rund 52,43 % des Volumens und wird das Vakuumformen mit einer CAGR von 6,25 % übertreffen, dank Toleranzen von ±0,1 mm und integrierten Sensoraufnahmen, die nachgelagerte Prozesse nicht replizieren können. Mehrkavitätenwerkzeuge amortisieren die Werkzeugkosten über Millionen von Einheiten und liefern niedrige Grenzkosten, sobald das Kapital vorhanden ist. Umgekehrt bleibt das Vakuumformen für große Kanisterschalen attraktiv, bei denen Werkzeugkosten Priorität haben, doch langsamere Zykluszeiten begrenzen sein Anteilswachstum.
Schneiden und Zerspanen schützen Nischen, in denen Metalle zwingend erforderlich sind. CNC-Prozesse ermöglichen Gewindeanschlüsse und leckdichte Dichtungen, die für Pumpen, die bei −40 °C bis +120 °C betrieben werden, unerlässlich sind. Über 2026–2031 wird der OEM-Wunsch nach Einzel-Montage-EVAP-Modulen neue Projekte weiterhin auf spritzgegossene Kunststoffgehäuse mit umspritzten Metalleinsätzen lenken.
Nach Fahrzeugtyp:
Regulierung treibt Nutzfahrzeuge nach vornePersonenkraftwagen führten die Volumina im Jahr 2025 mit 65,61 % an, was die langjährigen Einbauraten in Turbo-GDI-Limousinen, Schräghecklimousinen und SUVs widerspiegelt. Der Marktanteil für Automotive Active Purge Pumps bei mittelschweren und schweren Nutzfahrzeugen steigt jedoch am schnellsten mit einer CAGR von 6,19 %, da Euro 7 den Grenzwert von 1,5 g/Test ab 2027 auf Lkw über 3,5 t ausweitet. Flottenoperatoren spezifizieren daher Spülpumpen in Neubauten und beschleunigen Nachrüstungen für ältere Diesel-Benzin-Dual-Fuel-Lkw in Europa und Exportflotten in Nordafrika.
Leichte Nutzfahrzeuge halten eine stabile Nachfrage aufrecht, da städtische Emissionszonen Benzin gegenüber Diesel bevorzugen, aber Verbrennungsantriebe beibehalten. Zusammen stellt die regulatorische Einheitlichkeit über Fahrzeugklassen hinweg sicher, dass die Ausstattung von Nutzfahrzeugen einen Teil des durch BEVs verlorenen Personenkraftwagenvolumens ausgleicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Aftermarket schließt die LückeDer OEM-Kanal hielt im Jahr 2025 einen Lieferanteil von 71,25 % aufgrund eingebetteter Verträge mit Continental, Bosch, Denso und BorgWarner. Dennoch wächst der Aftermarket schneller, mit einer CAGR von 6,24 %, da die ersten Turbo-GDI-Kohorten aus den Jahren 2017–2022 die 100.000-km-Marke überschreiten. Standard Motor Products' Erweiterung auf mehr als 1.200 Spülpumpen-Teilenummern verdeutlicht, wie unabhängige Werkstätten nun Zugang zu sensorausgestatteten Ersatzteilen erhalten, die zuvor Händlerwerkzeuge erforderten.
In Nordamerika und Europa unterbieten unabhängige Servicelöhne die Händlerpreise um 20–30 %, was kostenbewusste Eigentümer anzieht und Einnahmen von OEM-Servicenetzwerken umleitet. Online-Teileportale verbessern auch die Verfügbarkeit in Schwellenmärkten und ermöglichen es lokalen Werkstätten, Spülmodule innerhalb von Tagen statt Monaten zu beschaffen.
Geografische Analyse
Europäischer Markt für automotive aktive Spülpumpen
Europa hatte im Jahr 2025 einen Anteil von 38,73 % am globalen Umsatz, da Euro 7 und die Verordnung 2025/1707 eine kontinuierliche Überwachung der Kraftstoffverdunstung vorschreiben und damit die Nachfrage nach sensorintensiven Modulen aufrechterhalten, selbst wenn der BEV-Anteil 15 % übersteigt [2]„Neuzulassungen von Personenkraftwagen 2025,” Europäischer Automobilherstellerverband, acea.auto. Deutschland, Frankreich und das Vereinigte Königreich sichern das Volumen durch Premium-OEMs, die Turbo-GDI- und PHEV-Architekturen weit verbreitet einsetzen. Die Versorgungsresilienz profitiert von Bosch-, Continental- und Denso-Werken in Polen und Tschechien, die sowohl regionale Montagewerke als auch globale Exportprogramme beliefern.
Asiatisch-pazifischer Markt für automotive aktive Spülpumpen
Asien-Pazifik verzeichnet mit 6,22 % den höchsten CAGR bis 2031. Gemäß den Pkw-Produktionsdaten der OICA für 2025 produzierte China rund 30,3 Millionen Personenkraftwagen, deutlich mehr als Japan (7,2 Millionen), Indien (5,4 Millionen) und Südkorea (3,8 Millionen). Obwohl China stark auf BEV setzt, hält sein schlichtes Produktionsvolumen die absoluten Verbrennungsmotor-Stückzahlen aufrecht. Japanische und koreanische Zulieferer stehen unter Kostendruck und Qualitätsprüfungen infolge der Probleme mit Densos Kunststofflaufrädern. Dennoch signalisieren milliardenschwere Kapazitätserweiterungen von Toyota, Honda und Suzuki eine langfristige Nachfrage nach Komponenten.
Markt für automotive aktive Spülpumpen in Amerika und dem Nahen Osten und Afrika
Nordamerika verzeichnet ein stabiles mittleres einstelliges Wachstum, gestützt durch die Durchsetzung der EPA-Tier-3-Normen und einen SUV-lastigen Modellmix. Standard Motor Products fertigt Spülpumpen in South Carolina, Kansas und Mexiko, um sowohl OE-Serviceverträge als auch unabhängige Installateure zu beliefern. Die BEV-Dynamik ist stark, aber ungleichmäßig; ein großes Pickup- und SUV-Segment sichert eine anhaltende Benzinnachfrage weit über 2030 hinaus. Südamerika, Afrika und der Nahe Osten liegen jeweils volumenmäßig zurück, wachsen jedoch mindestens im globalen Durchschnitt, wobei neue Industriepolitiken – wie Ägyptens Zuliefereranreize und Saudi-Arabiens TASARU-Hub – lokale Montageprojekte stimulieren, die Verdunstungskontrollsysteme umfassen.

Wettbewerbslandschaft
Der Markt zeigt eine moderate Konsolidierung: Continental, Bosch, Denso und BorgWarner beliefern zusammen die Mehrheit der globalen OEM-Programme. Continentals patentgeschützte Active Purge Pump integriert einen bürstenlosen 50.000-U/min-Motor, Doppeldrucksensoren und Steuerelektronik in einem einzigen Gehäuse und bietet prädiktive Diagnosefunktionen, die Garantiefälle reduzieren [3]„Produktkurzinformation zum integrierten Active Purge Modul 2026,” Continental AG, continental-automotive.com . Bosch balanciert seine traditionelle EVAP-Stärke mit einem 2026 gegründeten E-Achsen-Joint-Venture in Indien und investiert 6 Milliarden EUR in die Elektrifizierung, während es weiterhin gemeinsame Magnet- und Elektroniklieferketten nutzt. BorgWarner investierte bis 2030 3 Milliarden EUR und erwarb Hubei Surpass Sun Electric, um sein E-Antrieb- und Hilfspumpenportfolio zu erweitern.
Engpässe bei Seltenerdmagneten seit Chinas Exportkontrollen im Jahr 2025 verursachten Lieferzeitspitzen und veranlassten Ford zu einer kurzen Produktionspause beim Explorer im Mai 2025. Zulieferer erkunden magnetfreie oder recycelte Magnetmotoren, wobei ZFs I²SM, BorgWarners drahtlose Erregung und Niron Magnetics' Eisennitrid-Konzepte auf eine Kommerzialisierung im Jahr 2028 abzielen.
Im Aftermarket nutzen Standard Motor Products und Transtar Aftermarket Solutions Übergänge in Servicebetrieben. SMPs Linie mit 1.200 Teilenummern deckt nun aktuelle GM-, Ford- und Nissan-Plattformen ab, mit Lieferungen aus drei nordamerikanischen Werken, die eine 48-Stunden-Nachlieferung an die meisten Werkstattstandorte ermöglichen. Die Wettbewerbsintensität wird voraussichtlich steigen, da die BEV-Verbreitung das adressierbare Verbrennungsmotorvolumen komprimiert. Tier-1-Zulieferer müssen Kostenführerschaft mit Diagnosekompetenz verbinden, während Aftermarket-Spezialisten Katalogtiefe und Logistikgeschwindigkeit skalieren, um die wachsende Ersatznachfrage zu sichern.
Marktführer in der Branche für automotive Active Purge Pumps
Continental AG
Robert Bosch GmbH
Denso Corporation
Schaeffler Group
Johnson Electric Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive aktive Spülpumpen
- Continental AG
- Robert Bosch GmbH
- Denso Corporation
- Johnson Electric Holdings
- Agilent Technologies
- Rheinmetall Automotive AG
- Valeo SA
- Hella GmbH & Co. KGaA
- Magna International
- BorgWarner Inc.
- AISIN Corporation
- Hitachi Astemo
- Youngshin Precision
- Mikuni Corporation
- Eagle Industry Co.
- Standard Motor Products
- Schaeffler Group

Recent Industry Developments in Markt für automotive aktive Spülpumpen
- Juli 2025: GMB Korea lokalisierte die Active Purge Pump für Hybridfahrzeuge und markierte damit die erste inländische Entwicklung dieser Komponente in Korea.
- August 2023: Vitesco Technologies ging eine Partnerschaft mit der Cebi Group ein, um gemeinsam Wascher- und Spülmodule für zukünftige Euro-7-Programme zu entwickeln.


Berichtsumfang des globalen Marktes für automotive Active Purge Pumps
Der Umfang des Berichts umfasst Komponente (Gleichstrommotor und weitere), Materialtyp (Metall und Nichtmetall), Fertigungsverfahren (Schneiden und weitere), Fahrzeugtyp (Personenkraftwagen und weitere), Vertriebskanal (OEM und Aftermarket) sowie Geografie.
| Gleichstrommotor |
| Sensoren |
| Aktuatoren |
| Ventile |
| Dampfkanister |
| Metall |
| Nichtmetall |
| Schneiden |
| Vakuumformen |
| Spritzguss |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittlere und schwere Nutzfahrzeuge |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Komponente | Gleichstrommotor | |
| Sensoren | ||
| Aktuatoren | ||
| Ventile | ||
| Dampfkanister | ||
| Nach Materialtyp | Metall | |
| Nichtmetall | ||
| Nach Herstellungsverfahren | Schneiden | |
| Vakuumformen | ||
| Spritzguss | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittlere und schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive Active Purge Pumps im Jahr 2026?
Die Marktgröße für Automotive Active Purge Pumps beträgt im Jahr 2026 0,77 Milliarden USD und ist auf dem Weg, bis 2031 einen Wert von 1,04 Milliarden USD zu erreichen.
Welches Komponentensegment wächst am schnellsten?
Sensoren sind die am schnellsten wachsende Komponente und verzeichnen bis 2031 eine CAGR von 6,13 %, da Vorschriften eine Echtzeitdiagnose von Verdunstungsemissionen vorschreiben.
Warum setzen mittelschwere und schwere Lkw auf Active Purge Pumps?
Euro 7 legt ab 2027 einen Verdunstungsgrenzwert von 1,5 g/Test für Lkw über 3,5 t fest, was aktive Pumpen zum praktischsten Weg zur Einhaltung der Vorschriften macht.
Was treibt das Aftermarket-Wachstum für Spülpumpen an?
Turbo-GDI-Fahrzeuge, die zwischen 2017 und 2022 verkauft wurden, treten in ihren zweiten Eigentümerzyklus ein und steigern die Ersatznachfrage, die unabhängige Servicenetzwerke mit niedrigeren Arbeitskosten begünstigt.
Wie wirken sich Engpässe bei Seltenerdmagneten auf den Markt aus?
Chinesische Exportkontrollen für NdFeB-Magnete im Jahr 2025 verlängerten die Lieferzeiten für bürstenlose Gleichstrommotoren und veranlassten Zulieferer, magnetfreie Designs und recycelte Materialströme zu erkunden.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 6,22 %, da China und Indien trotz beschleunigter BEV-Einführung große Verbrennungsmotor- und Hybridfahrzeugproduktionen aufrechterhalten.
Seite zuletzt aktualisiert am:



