
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
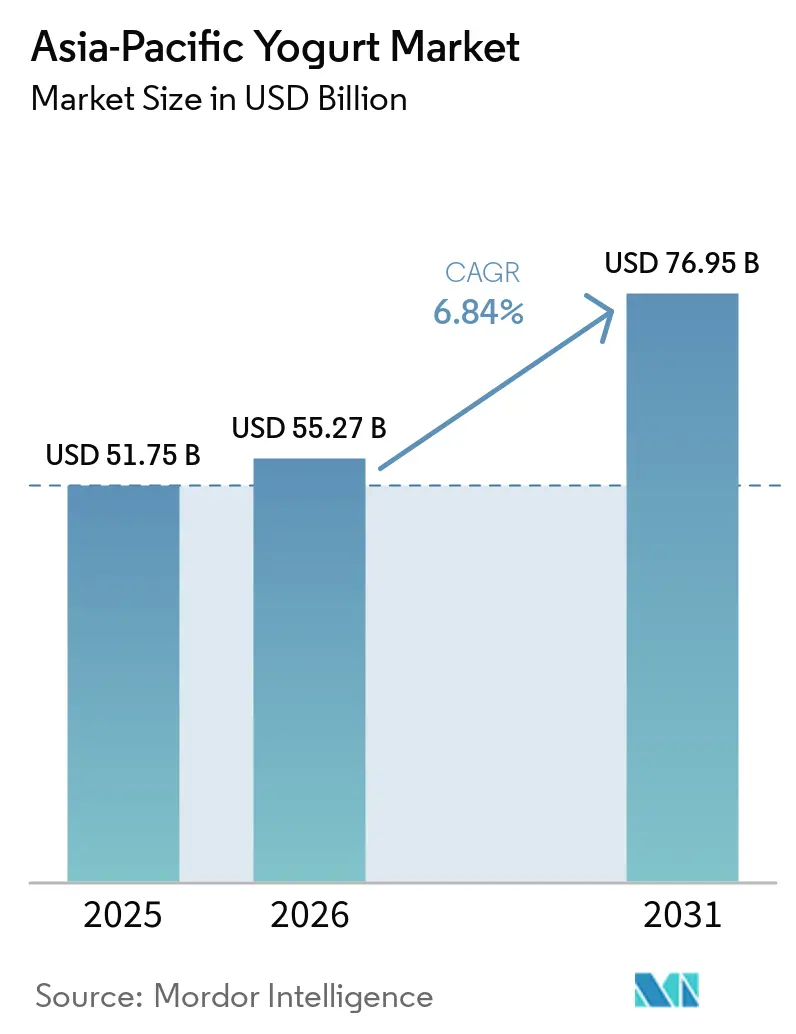
| Taille du marché de l'année de base (2025) | 51.75 Milliards de dollars |
| Taille du Marché (2026) | 55.27 Milliards de dollars |
| Taille du Marché (2031) | 76.95 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.84 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du yaourt en Asie Pacifique par Mordor Intelligence
La taille du marché du yaourt en Asie-Pacifique est de 55,27 milliards USD en 2026, en hausse par rapport à 51,75 milliards USD en 2025, et devrait atteindre 76,95 milliards USD d'ici 2031 à un CAGR de 6,84 %. Le marché du yaourt en Asie-Pacifique bénéficie de la croissance des ménages urbains, d'un meilleur accès au commerce de détail moderne et d'un intérêt accru pour les produits positionnés autour de la nutrition quotidienne. L'Inde et la Chine restent au cœur de la croissance de la consommation, tandis que le Japon, la Corée du Sud, l'Australie et Singapour constituent des marchés importants pour les produits fonctionnels premium. Le marché du yaourt en Asie-Pacifique s'élargit également au-delà des produits laitiers conventionnels grâce à des offres à boire, sans lactose et à base végétale qui répondent à différents besoins alimentaires. Les normes réglementaires relatives aux allégations de santé étayées en Chine et au Japon favorisent les entreprises capables de soutenir leurs allégations produits par des preuves cliniques. Les lacunes de la chaîne du froid en dehors des grandes villes continuent de façonner la conception des produits, les choix de canaux et l'équilibre entre les formats réfrigérés et à longue conservation.
Principaux enseignements du rapport
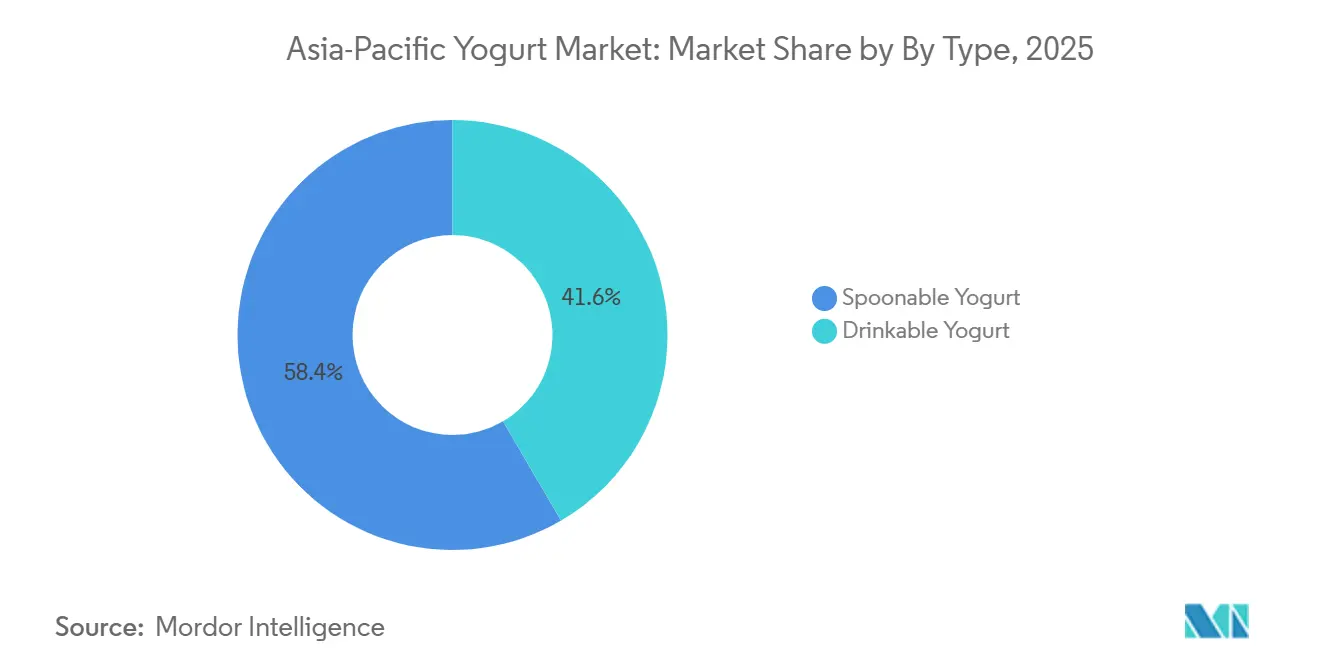
- Par type, le yaourt à la cuillère détenait 58,42 % de la part du marché du yaourt en Asie-Pacifique en 2025, tandis que le yaourt à boire devrait se développer à un CAGR de 8,24 % jusqu'en 2031.
- Par source, le yaourt à base laitière détenait 92,33 % de la taille du marché du yaourt en Asie-Pacifique en 2025, tandis que le yaourt non laitier devrait se développer à un CAGR de 8,79 % jusqu'en 2031.
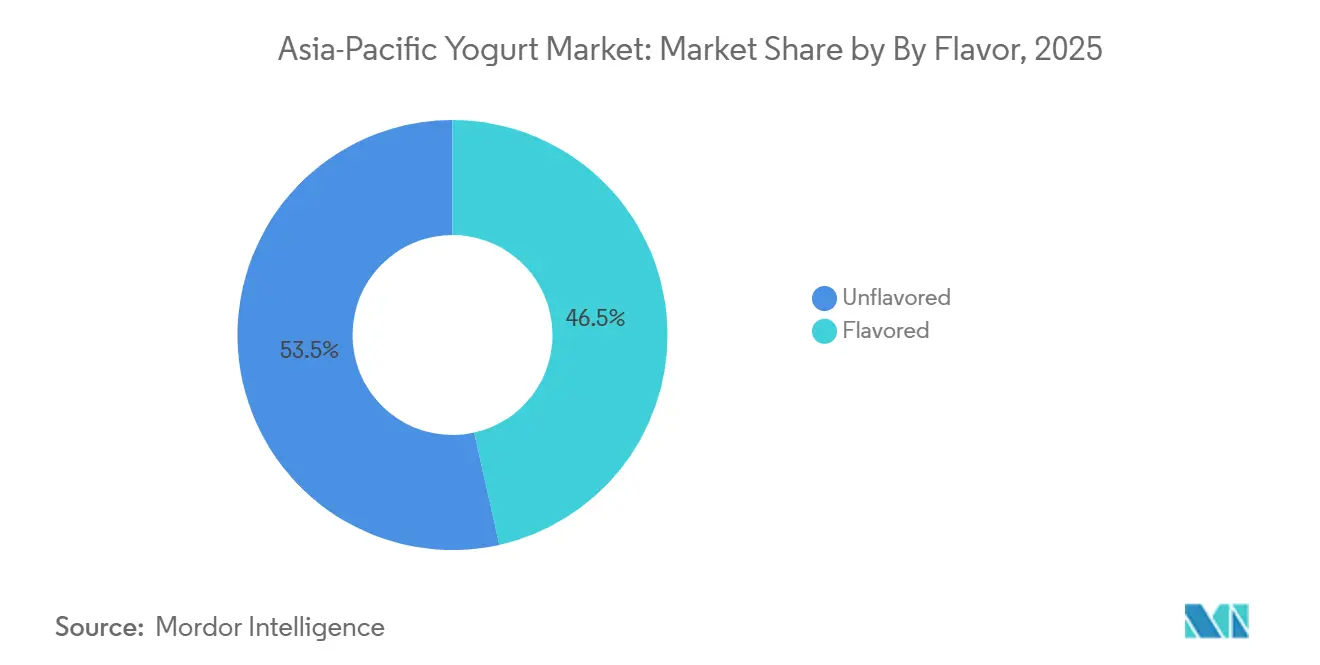
- Par saveur, le yaourt non aromatisé détenait 53,48 % de la part des revenus en 2025, tandis que le yaourt aromatisé devrait se développer à un CAGR de 9,11 % jusqu'en 2031.
- Par canal de distribution, le circuit de détail détenait 83,46 % de la part des revenus en 2025, tandis que le circuit hors domicile devrait se développer à un CAGR de 8,54 % jusqu'en 2031.
- Par géographie, la Chine détenait 46,53 % de la part des revenus en 2025, tandis que l'Inde devrait se développer à un CAGR de 8,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La prise de conscience croissante en matière de santé favorise le yaourt pour ses probiotiques, ses bienfaits sur la santé intestinale et l'immunité | +2.3% | Mondial, avec une adoption maximale au Japon, en Corée du Sud et en Australie | Moyen terme (2 à 4 ans) |
| L'intolérance au lactose croissante stimule la demande de variantes de yaourt à faible teneur en lactose ou sans lactose | +1.5% | Chine, Inde, Indonésie, Thaïlande et Malaisie | Court terme (≤ 2 ans) |
| Les innovations produits telles que les yaourts aromatisés, allégés, grecs et fonctionnels | +1.4% | Centres urbains en Chine, en Inde, au Japon, en Corée du Sud et à Singapour | Moyen terme (2 à 4 ans) |
| Préférence croissante pour les options à étiquette propre et à faible teneur en sucre | +1.0% | Hong Kong, Singapour, Australie et zones urbaines de Chine et d'Inde | Court terme (≤ 2 ans) |
| L'expansion des alternatives de yaourt à base végétale répond aux régimes végétaliens et flexitariens | +1.1% | Australie, Singapour, zones urbaines de Chine et métropoles indiennes | Long terme (≥ 4 ans) |
| L'essor de la popularité du yaourt à boire offre une commodité pour la consommation nomade | +0.9% | Chine, Inde, Indonésie, Thaïlande et Malaisie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prise de Conscience Croissante en Matière de Santé pour les Probiotiques, la Santé Intestinale et l'Immunité
Le marché du yaourt en Asie-Pacifique bénéficie de la demande pour des aliments favorisant la santé intestinale, la digestion et l'immunité. Une revue évaluée par des pairs publiée en 2025 a décrit l'innovation continue dans les systèmes de délivrance de probiotiques, soutenant la pertinence des souches cliniquement validées dans les aliments et boissons. La recherche fournie cite des essais dans lesquels un yaourt contenant du Lactobacillus rhamnosus GG ou du Bifidobacterium lactis BB-12 a réduit la variabilité glycémique de 8 à 12 % sur 12 semaines. China Mengniu Dairy a obtenu la certification chapeau bleu de la SAMR chinoise en décembre 2025 pour sa boisson probiotique YoyiC aux galacto-oligosaccharides, à l'issue d'un programme de développement de 12 ans[1]. De telles approbations permettent aux marques de positionner les produits qualifiés comme des aliments de santé réglementés plutôt que comme des en-cas ordinaires. Le marché du yaourt en Asie-Pacifique confère ainsi un avantage aux entreprises disposant de capacités cliniques, réglementaires et de contrôle qualité établies.
Innovation Produit dans les Yaourts Aromatisés, Allégés, Grecs et Fonctionnels
Le marché du yaourt en Asie-Pacifique utilise de nouvelles formulations pour créer des occasions de consommation au-delà du petit-déjeuner et de la consommation à domicile. Meiji a lancé le W Skin Care Yogurt au Japon en mars 2025, avec des bactéries lactiques SC-2, des peptides de collagène et de la sphingomyéline, soutenu par des essais cliniques impliquant 67 et 94 participants. Le produit était proposé à 156 JPY par portion de 112 g, selon le matériel fourni. Meiji a également lancé un yaourt fonctionnel pour la gestion de la glycémie en octobre 2025 dans le cadre du dispositif FOSHU japonais. Le développement de produits couvre désormais les produits aromatisés, allégés, grecs et fonctionnels, tandis que les allégations à étiquette propre et à faible teneur en sucre sont importantes dans les circuits premium urbains. Ces innovations permettent au marché du yaourt en Asie-Pacifique de répondre aux besoins en matière de soins personnels, de vieillissement en bonne santé et de nutrition quotidienne avec des produits plus ciblés.
Expansion des Alternatives de Yaourt à Base Végétale
Les produits non laitiers élargissent le marché du yaourt en Asie-Pacifique aux consommateurs intolérants au lactose, soucieux de leur santé et sensibles à la durabilité, et pas seulement aux végétaliens convaincus. COYO a obtenu des référencements de yaourt à l'avoine et à la noix de coco chez Woolworths et Coles en février 2025, et Seoul Milk Cooperative a lancé Cocogurt en Corée du Sud en juillet 2025. Ces lancements placent le yaourt à base végétale dans les épiceries grand public plutôt que de le limiter aux magasins spécialisés. Les produits à base de soja sont particulièrement pertinents en Chine et au Japon, car les consommateurs connaissent l'ingrédient et l'approvisionnement est disponible. Les produits laitiers restent compétitifs en termes de coût, car l'approvisionnement coopératif en lait maintient les coûts des matières premières plus bas que dans de nombreux marchés occidentaux. Le marché du yaourt en Asie-Pacifique devrait connaître des évolutions progressives vers les options non laitières, notamment en Australie et à Singapour, plutôt qu'un remplacement rapide des produits laitiers.
Croissance du Yaourt à Boire pour la Consommation Nomade
Les produits à boire aident le marché du yaourt en Asie-Pacifique à concurrencer les occasions de collation, de trajet et de boisson en milieu de matinée. Yakult a commencé à vendre le Y1000 Toshitsu Off à Singapour en octobre 2025, offrant 110 milliards d'UFC par bouteille, 44 % moins de sucre et 32 % moins de calories que le produit original. Le matériel fourni classe le produit comme une offre d'aliment à allégations fonctionnelles. Les produits réfrigérés en portion individuelle nécessitent une distribution réfrigérée dense, bien établie au Japon et en Corée du Sud, mais moins disponible dans les zones rurales d'Asie du Sud-Est. Cet écart de distribution limite les volumes à court terme, même là où la demande des consommateurs est en hausse. Le marché du yaourt en Asie-Pacifique doit donc associer l'innovation en matière de boissons à des investissements dans l'accès réfrigéré, notamment dans les marchés à forte croissance démographique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les taux élevés d'intolérance au lactose limitent l'adoption du yaourt laitier traditionnel | -0.9% | Chine, Asie du Sud-Est (Indonésie, Thaïlande, Malaisie, Vietnam) | Moyen terme (2 à 4 ans) |
| Les préoccupations des consommateurs concernant la teneur élevée en sucre dans les yaourts aromatisés | -0.7% | Hong Kong, Singapour, Australie, Chine et Inde urbaines | Court terme (≤ 2 ans) |
| Infrastructure de chaîne du froid inadéquate | -1.1% | Zones rurales de l'Inde, Indonésie, Thaïlande, Vietnam, Philippines | Long terme (≥ 4 ans) |
| Les perceptions de goût et de texture favorisent les produits laitiers frais plutôt que le yaourt transformé | -0.5% | Chine rurale, Inde, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructure de Chaîne du Froid Insuffisante
Le marché du yaourt en Asie-Pacifique reste contraint par des lacunes dans la logistique à température contrôlée dans les économies émergentes. La Global Cold Chain Alliance a rapporté en 2025 que la disponibilité d'entrepôts frigorifiques par habitant en Asie-Pacifique reste inférieure aux moyennes des États-Unis et du Royaume-Uni. Le Département de l'Agriculture des Philippines a alloué 53 millions USD en juin 2025 pour 100 installations de stockage frigorifique, bien que le matériel fourni note que l'effort portait principalement sur les fruits et légumes[2]. En Indonésie, Indomaret exploite 23 000 points de vente et Alfamart en exploite 19 000, mais la distribution ambiante inter-îles reste dominante. Les fabricants utilisent par conséquent des produits UHT et à longue conservation pour atteindre les consommateurs ruraux, même si ce choix peut limiter le positionnement probiotique et la valeur par unité. Le marché du yaourt en Asie-Pacifique est partagé entre des produits réfrigérés premium dans les grandes villes et des alternatives à longue conservation dans les zones rurales.
Taux Élevés d'Intolérance au Lactose Limitant l'Adoption du Yaourt Laitier Traditionnel
L'intolérance au lactose limite la base adressable pour les produits laitiers traditionnels dans plusieurs des pays à forte croissance du marché du yaourt en Asie-Pacifique. Le matériel fourni cite une prévalence adulte de 64 à 90 % dans de nombreuses populations d'Asie de l'Est et du Sud-Est. La gamme Anchor Zero-Lacto de Fonterra cible l'Asie du Sud-Est avec des yaourts sans lactose à la mangue et au litchi. Dongwon F&B a lancé le Denmark Yogurt Made from Easily Digestible Milk en juin 2025, avec 30 % moins de sucre que les moyennes de la catégorie et du zinc ajouté. Ces réponses montrent que les formules à teneur réduite en lactose deviennent une exigence fondamentale du portefeuille plutôt qu'une extension mineure. Les entreprises qui s'appuient uniquement sur des produits laitiers à pleine teneur en lactose font face à une base de consommateurs plus restreinte sur des marchés qui offrent par ailleurs un fort potentiel de croissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type :
Les Formats à Boire Élargissent les Occasions de ConsommationLe yaourt à la cuillère a conservé 58,42 % de la part du marché du yaourt en Asie-Pacifique en 2025, reflétant son rôle établi dans les repas et la cuisine. Le yaourt à boire devrait croître à un CAGR de 8,24 % de 2026 à 2031, le taux le plus élevé dans la segmentation par type. En Inde, le dahi Amul est utilisé dans les marinades et le raita, tandis que les consommateurs au Japon et en Australie traitent également les produits à la cuillère comme des aliments du petit-déjeuner en portions contrôlées. Les deux formats répondent à des besoins différents, ce qui contribue à préserver l'échelle des produits à la cuillère tout en permettant aux produits à boire d'ajouter de nouvelles occasions. Le secteur du yaourt en Asie-Pacifique bénéficie lorsque les consommateurs peuvent choisir des produits à la cuillère familiers pour un usage domestique et des produits portables pour leurs déplacements quotidiens.
Meiji a lancé le Hokkaido Tokachi Milk Drinkable Yogurt LB81 Blueberry en septembre 2025, premier yaourt à boire certifié FOSHU aromatisé au Japon. Ce lancement a associé saveur, certification fonctionnelle et commodité en un seul produit. Les formats à boire sont en concurrence directe avec d'autres boissons fonctionnelles pour les occasions de trajet et de milieu de matinée. Leur progression dépend d'un accès fiable aux rayons réfrigérés et à la livraison réfrigérée. Le marché du yaourt en Asie-Pacifique peut utiliser ces formats pour augmenter la fréquence de consommation sans déplacer l'usage établi des produits à la cuillère.


Par Source :
L'Échelle Laitière Face à une Base Non Laitière CroissanteLe yaourt à base laitière représentait 92,33 % de la valeur en 2025, lui conférant une position dominante dans la segmentation par source. Cette part reflète les systèmes coopératifs et intégrés d'approvisionnement exploités par Amul en Inde, Fonterra en Océanie, et Yili et Mengniu en Chine. Ces systèmes réduisent les coûts des matières premières et aident les produits laitiers à être compétitifs sur le prix. Le yaourt non laitier devrait croître à un CAGR de 8,79 % jusqu'en 2031, porté par les produits à base de soja en Chine et au Japon. La taille du marché du yaourt en Asie-Pacifique pour les offres à base laitière est soutenue par la production existante, les goûts familiers et la large disponibilité en commerce de détail.
Les Perspectives agricoles OCDE-FAO 2025-2034 identifient les alternatives à base de soja, d'amande, de riz et d'avoine comme de plus en plus populaires en Asie de l'Est[3]. Ces produits peuvent répondre à l'intolérance au lactose et aux préférences alimentaires tout en bénéficiant de la familiarité avec l'ingrédient dans certains pays. L'écart de prix entre les formulations laitières et à base végétale reste plus important en Asie-Pacifique que dans de nombreux marchés occidentaux. Cela limite la perturbation à des gains de parts progressifs jusqu'en 2031, en dehors de l'Australie et de Singapour. Le secteur du yaourt en Asie-Pacifique devrait donc conserver les produits laitiers comme base principale tout en ajoutant des choix non laitiers pour des groupes de consommateurs plus spécifiques.
Par Saveur :
Les Produits Non Aromatisés Conservent leur Échelle Tandis que les Produits Aromatisés ProgressentLe yaourt non aromatisé détenait 53,48 % de la valeur en 2025, soutenu par son usage culinaire dans les ménages d'Asie du Sud et de l'Est. Les consommateurs le choisissent également lorsqu'ils souhaitent limiter le sucre ajouté ou personnaliser la saveur à domicile. Le yaourt aromatisé devrait croître à un CAGR de 9,11 % jusqu'en 2031, le taux le plus élevé dans la segmentation par saveur. Les édulcorants naturels tels que le fruit du moine et la stévia soutiennent cette croissance en répondant aux préférences gustatives tout en répondant aux attentes de réduction du sucre. Le marché du yaourt en Asie-Pacifique utilise les deux produits pour couvrir les besoins alimentaires de base et les occasions premium axées sur la commodité.
Les choix de saveurs régionales incluent la mangue, le litchi et l'aloès en Chine, ainsi que la pêche et l'aloès au Japon. Meiji a lancé des variantes de yaourt Bulgaria Yogurt Fruit Special à la poire et aux fruits mélangés en septembre 2025, associant la variété des saveurs à la consommation saisonnière. Les ingrédients fonctionnels tels que les probiotiques et le collagène distinguent davantage les produits aromatisés. Le matériel fourni note que la Chine envisage des avertissements en face avant des emballages pour les produits à forte teneur en sucre ajouté. Une reformulation anticipée peut réduire la pression potentielle de conformité et contribuer à protéger la croissance du yaourt aromatisé. Le marché du yaourt en Asie-Pacifique offre de la place pour des produits premium axés sur la saveur lorsque la douceur, la fonction et les attentes gustatives locales sont équilibrées.

Par Canal de Distribution :
Le Circuit de Détail en Tête Tandis que le Circuit Hors Domicile Crée de Nouvelles OccasionsLes circuits de détail représentaient 83,46 % de la valeur de distribution en 2025, couvrant les supermarchés, les hypermarchés, les épiceries de proximité, les détaillants spécialisés et les plateformes en ligne. Ce canal offre le plus large accès aux produits de yaourt réfrigérés et ambiants. En Chine, Freshippo et 7Fresh de JD.com ont augmenté l'espace de rayonnage réfrigéré et utilisé des systèmes d'inventaire numérique pour soutenir une livraison plus rapide. Le matériel fourni identifie également la livraison le jour même dans 47 villes grâce aux liens de plateforme avec Meituan et Ele.me. Le marché du yaourt en Asie-Pacifique continue de dépendre du circuit de détail pour les achats ménagers courants et la distribution large.
Le circuit hors domicile devrait croître à un CAGR de 8,54 % jusqu'en 2031, les cafés et les établissements de restauration créant davantage d'occasions de consommation hors domicile. Le parfait au yaourt grec de Starbucks Chine est cité comme exemple d'un produit conçu pour les travailleurs de bureau. Les abonnements en ligne peuvent également améliorer les achats répétés et la valeur vie client dans les systèmes de commerce électronique matures. L'urbanisation est importante car les populations de navetteurs denses facilitent la vente de formats à emporter via la restauration. Le secteur du yaourt en Asie-Pacifique peut utiliser les circuits hors domicile et numériques pour élargir la consommation sans réduire le rôle prépondérant du circuit de détail.
Analyse Géographique
La Chine détenait 46,53 % de la valeur régionale en 2025, ce qui en fait la plus grande composante nationale du marché du yaourt en Asie-Pacifique, avec Yili et Mengniu soutenus par des fermes propres, des entrepôts frigorifiques et une logistique de commerce électronique. Les marques ambiantes, notamment Ambrosial et Chunzhen, font face à des pressions à mesure que le marché de masse arrive à maturité, tandis que les produits grecs à haute teneur en protéines et les produits à basse température progressent plus rapidement. Le Japon et la Corée du Sud maintiennent une consommation par habitant élevée et une forte demande de produits fonctionnels.
L'Inde devrait croître à un CAGR de 8,54 % jusqu'en 2031, le taux le plus rapide parmi les pays présentés. Amul a déclaré un chiffre d'affaires pour l'exercice 2025 de 65 911 crores INR, équivalent à 7,85 milliards USD, et s'est engagé à investir 600 crores INR, équivalent à 71 millions USD, dans une installation laitière à Kolkata qui comprend le plus grand site de fabrication de caillé au monde. Une meilleure couverture de la chaîne du froid atteint les villes de deuxième et troisième rang, bien que l'accès rural reste limité. L'Australie et la Nouvelle-Zélande forment un groupe premium, renforcé par les initiatives de Danone en 2026 impliquant MADE Group, la coentreprise Saputo et YoPro en Nouvelle-Zélande.
L'Asie du Sud-Est présente des schémas de croissance variés, et les réseaux Indomaret et Alfamart en Indonésie offrent une forte portée ambiante mais limitent le yaourt réfrigéré principalement aux zones urbaines de Java et Bali. Singapour fait office de terrain d'essai pour les produits à base végétale et probiotiques, illustré par le lancement du Y1000 Toshitsu Off de Yakult en octobre 2025. La Thaïlande, la Malaisie et le Vietnam développent leur capacité de commerce de détail organisé et de nouveaux espaces de rayonnage pour le yaourt. L'investissement dans la chaîne du froid reste concentré dans les pôles logistiques urbains, ce qui rend la demande rurale moins accessible. Ces conditions signifient que le marché du yaourt en Asie-Pacifique doit adapter ses produits et ses modèles de distribution pays par pays.
Paysage Concurrentiel
Concentration du Marché
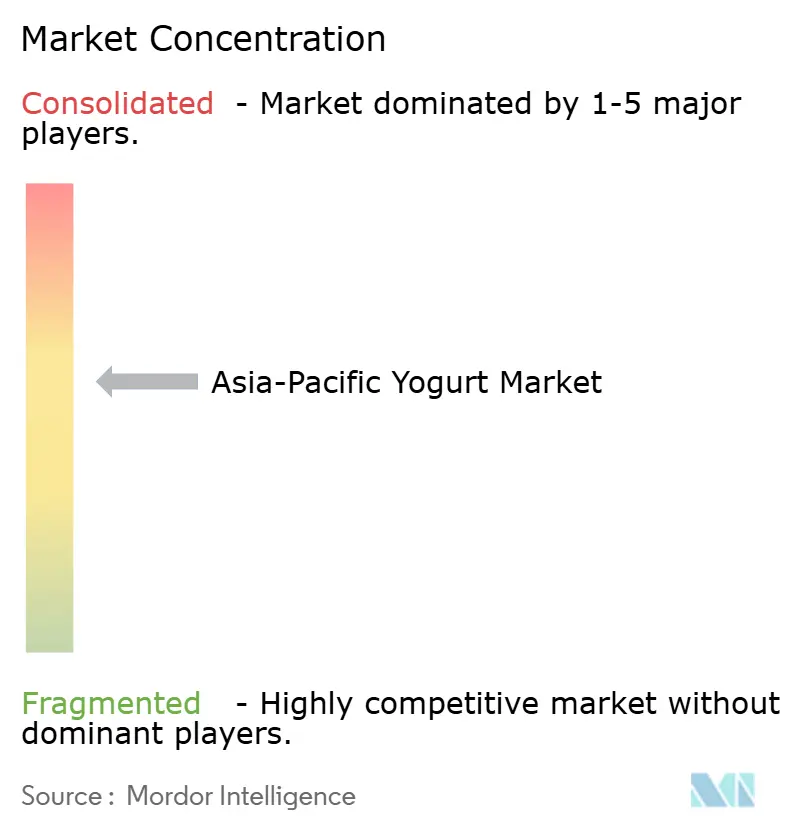
Marché du Yaourt en Chine et en Inde
Le marché du yaourt en Asie-Pacifique réunit des groupes laitiers régionaux, des marques multinationales et des challengers locaux. Yili et Mengniu utilisent la logistique réfrigérée et les réseaux d'approvisionnement intégrés pour desservir les villes chinoises et les marchés environnants. Meiji et Yakult maintiennent des portefeuilles fonctionnels différenciés au Japon qui dépendent du développement de produits et de la conformité réglementaire. Les preuves cliniques requises pour les allégations liées au FOSHU et à la SAMR constituent une barrière significative pour les nouveaux entrants. Ces capacités favorisent les entreprises établies qui disposent de longs historiques de développement de produits et de systèmes qualité.
Danone a annoncé en juin 2026 l'acquisition de MADE Group et des 49 % restants de sa coentreprise laitière fraîche australienne Saputo. La transaction intègre YoPRO, Activia, Ultimate et The Collective dans une plateforme laitière fonctionnelle plus unifiée en Océanie, et Danone a également lancé le yaourt riche en protéines YoPro en Nouvelle-Zélande en septembre 2026. La certification SAMR de décembre 2025 de Mengniu pour YoyiC constitue un autre exemple d'investissement dans des allégations fonctionnelles défendables. Ces actions montrent que la consolidation du portefeuille et la différenciation clinique sont des approches concurrentielles importantes.
Chobani a déclaré une pénétration de 40 % des ménages dans le segment du yaourt riche en protéines en Australie, montrant qu'une marque spécialisée peut gagner du terrain grâce à un positionnement fonctionnel clair. Le marché du yaourt en Asie-Pacifique reste fragmenté car aucune entreprise ne contrôle les prix régionaux ou la distribution dans tous les pays. Des opportunités subsistent pour les produits probiotiques à longue conservation soutenus par des allégations de santé documentées, notamment là où les chaînes du froid rurales sont faibles. Cependant, toute entreprise poursuivant ce créneau doit respecter les normes locales et maintenir la confiance des consommateurs dans la qualité des produits. Le marché du yaourt en Asie-Pacifique continuera de récompenser les entreprises capables de combiner distribution locale, formats pratiques et positionnement santé crédible.
Leaders du Secteur du Yaourt en Asie-Pacifique
-
Meiji Dairies Corporation
-
Danone
-
Yakult Honsha
-
China Mengniu Dairy Company
-
Inner Mongolia Yili Industrial Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Yaourt en Asie-Pacifique Entreprises couvertes dans ce rapport
- Inner Mongolia Yili Industrial Group Co. Ltd
- China Mengniu Dairy Co. Ltd
- Yakult Honsha Co. Ltd
- Danone SA
- Nestlé SA
- Meiji Dairies Corp.
- Gujarat Co-operative Milk Marketing Federation (Amul)
- Bulla Dairy Foods
- FAGE International SA
- Bright Dairy & Food Co. Ltd
- Chobani LLC
- Mother Dairy Fruit & Vegetable Pvt Ltd
- Fonterra Co-operative Group Ltd
- Parag Milk Foods Ltd
- Morinaga Milk Industry Co. Ltd
- Vinamilk
- Yakult Danone India Pvt Ltd
- Maeil Dairy Industry Co. Ltd
- Labanita (Saudi Dairy & Foodstuff Co.)
- Snow Brand Milk Products Co. Ltd
Développements industriels récents dans Marché du Yaourt en Asie-Pacifique
- Novembre 2025 : Seven-Eleven a lancé un produit de yaourt développé en utilisant des données de dépenses de touristes étrangers. La nouvelle offre, ' Yaourt grec à la compote de fraises ' (4 900 wons), est un ajout à la gamme de yaourts YOZM. Ce produit présente un yaourt grec de style classique superposé sur de la compote de fraises avec des morceaux de fruits. En incorporant des fraises, un fruit d'hiver populaire, il élargit les options disponibles pour les clients internationaux.
- Septembre 2025 : Chobani a élargi sa gamme Chobani Fit en Australie en lançant Fit Flip, un yaourt grec riche en protéines associé à des mélanges croquants. Le nouveau produit ne contient pas de sucre ajouté, fournit 16 grammes de protéines par portion et est conçu pour la récupération post-entraînement, la commodité et les collations quotidiennes. Fit Flip est disponible en trois combinaisons d'arômes : croustillants de cacao et soja, yaourt grec à la vanille avec amandes grillées, et chocolat noir sans sucre ajouté.
- Février 2025 : COYO, une marque australienne, a lancé un yaourt à base d'avoine et de noix de coco, composé de 74 % de lait d'avoine et de 17 % de crème de coco. Ce produit a été référencé chez Woolworths et Coles et est disponible en arômes Nature, Mangue, Vanille et Fraise.
Périmètre du Rapport sur le Marché du Yaourt en Asie-Pacifique
Le rapport sur le marché du yaourt en Asie-Pacifique est segmenté par type, source, saveur, canal de distribution et géographie. Par type, le marché est catégorisé en yaourt à boire et yaourt à la cuillère. Par source, le marché est divisé en yaourt à base laitière et non laitière. Par saveur, le marché est segmenté en yaourt aromatisé et non aromatisé. Par canal de distribution, le marché est classifié en circuit hors domicile et circuit de détail. Le segment du circuit de détail comprend les épiceries de proximité, les détaillants spécialisés, les supermarchés et hypermarchés, le commerce en ligne et les autres canaux de distribution. Par géographie, le marché est segmenté en Chine, Japon, Inde, Australie, Indonésie, Malaisie, Corée du Sud, Nouvelle-Zélande, Thaïlande, Singapour et le reste de l'Asie-Pacifique.
Aperçu de la segmentation
Par type
| Yaourt à boire |
| Yaourt à la cuillère |
Par source
| À base laitière |
| Sans produits laitiers |
Par arôme
| Aromatisé |
| Non aromatisé |
Par canal de distribution
| Commerce sur place | |
| Commerce hors place | Commerces de proximité |
| Détaillants spécialisés | |
| Supermarchés et hypermarchés | |
| Commerce en ligne | |
| Autres canaux de distribution |
Pays
| Chine |
| Japon |
| Inde |
| Australie |
| Indonésie |
| Malaisie |
| Corée du Sud |
| Nouvelle-Zélande |
| Thaïlande |
| Singapour |
| Reste de l'Asie Pacifique |
| Par type | Yaourt à boire | |
| Yaourt à la cuillère | ||
| Par source | À base laitière | |
| Sans produits laitiers | ||
| Par arôme | Aromatisé | |
| Non aromatisé | ||
| Par canal de distribution | Commerce sur place | |
| Commerce hors place | Commerces de proximité | |
| Détaillants spécialisés | ||
| Supermarchés et hypermarchés | ||
| Commerce en ligne | ||
| Autres canaux de distribution | ||
| Pays | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Corée du Sud | ||
| Nouvelle-Zélande | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie Pacifique | ||
Définition du marché
- Beurre - Le beurre est une émulsion solide jaune à blanche de globules gras, d'eau et de sels inorganiques produite par barattage de la crème de lait de vache
- Produits laitiers - Les produits laitiers comprennent le lait et tous les aliments fabriqués à partir du lait, notamment le beurre, le fromage, la crème glacée, le yaourt et le lait concentré et en poudre.
- Desserts glacés - Les desserts laitiers glacés désignent et incluent les produits contenant du lait ou de la crème et d'autres ingrédients qui sont congelés ou semi-congelés avant la consommation, tels que la glace au lait ou le sorbet, y compris les desserts laitiers glacés à des fins diététiques spéciales, et le sorbet
- Boissons au lait fermenté - Le lait fermenté est du lait épais et caillé, au goût acidulé, obtenu par fermentation du lait. Les boissons au lait fermenté telles que le kéfir, le leben, le babeurre ont été prises en compte dans l'étude
| Mot-clé | Définition |
|---|---|
| Beurre fermenté | Le beurre fermenté est préparé en faisant subir au beurre brut un traitement chimique et en y ajoutant certains émulsifiants et ingrédients étrangers. |
| Beurre non fermenté | Ce type de beurre n'a subi aucun traitement |
| Fromage naturel | Le type de fromage sous sa forme la plus naturelle. Il est fabriqué à partir de produits et d'ingrédients naturels et simples, notamment des sels frais et naturels, des colorants naturels, des enzymes et du lait de haute qualité. |
| Fromage fondu | Le fromage fondu subit les mêmes procédés que le fromage naturel ; cependant, il nécessite davantage d'étapes et de nombreuses formes d'ingrédients différentes. La fabrication du fromage fondu implique la fusion du fromage naturel, son émulsification et l'ajout de conservateurs et d'autres ingrédients ou colorants artificiels. |
| Crème légère | La crème légère contient environ 18 % de matières grasses. C'est une couche unique de crème qui apparaît sur le lait bouilli. |
| Crème épaisse | La crème épaisse contient 48 % de matières grasses, soit plus du double de la quantité de matières grasses de la crème légère. Elle est plus lourde et plus épaisse que la crème légère. |
| Crème à fouetter | Elle présente un pourcentage de matières grasses bien supérieur à celui de la crème légère (36 %). Utilisée pour garnir les gâteaux, les tartes et les puddings et comme épaississant pour les sauces, les soupes et les garnitures. |
| Desserts glacés | Des desserts destinés à être consommés à l'état congelé. Par exemple, les sorbets, les granités, les yaourts glacés |
| Lait UHT (lait à ultra-haute température) | Lait chauffé à une très haute température. Le traitement du lait à ultra-haute température (UHT) consiste à le chauffer pendant 1 à 8 secondes à 135-154 °C, ce qui détruit les micro-organismes pathogènes sporulés, ce qui donne un produit ayant une durée de conservation de plusieurs mois. |
| Beurre non laitier / Beurre à base végétale | Beurre fabriqué à partir d'huile d'origine végétale comme la noix de coco, le palmier, etc. |
| Yaourt non laitier | Yaourt généralement fabriqué à partir de noix, comme les amandes, les noix de cajou, les noix de coco, et même d'autres aliments comme les fèves de soja, les bananes plantains, les flocons d'avoine et les pois |
| Commerce sur place | Il désigne les restaurants, les restaurants à service rapide et les bars. |
| Commerce hors place | Il désigne les supermarchés, les hypermarchés, les canaux en ligne, etc. |
| Fromage de Neufchâtel | L'un des fromages les plus anciens de France. C'est un fromage à pâte molle, légèrement friable, à croûte fleurie, affiné en moule, fabriqué dans la région de Neufchâtel-en-Bray en Normandie. |
| Flexitarien | Il désigne un consommateur qui préfère un régime semi-végétarien, centré sur les aliments d'origine végétale avec une inclusion limitée ou occasionnelle de viande. |
| Intolérance au lactose | L'intolérance au lactose est une réaction du système digestif au lactose, le sucre contenu dans le lait. Elle provoque des symptômes inconfortables en réponse à la consommation de produits laitiers. |
| Fromage à la crème | Le fromage à la crème est un fromage frais doux et crémeux au goût acidulé, fabriqué à partir de lait et de crème. |
| Sorbets | Le sorbet est un dessert glacé préparé à base de glace combinée avec du jus de fruit, de la purée de fruit ou d'autres ingrédients, tels que du vin, de la liqueur ou du miel. |
| Sherbet | Le sherbet est un dessert glacé sucré préparé avec des fruits et une sorte de produit laitier comme du lait ou de la crème. |
| Stable à température ambiante | Aliments pouvant être stockés en toute sécurité à température ambiante, ou ' sur l'étagère ', pendant au moins un an et ne nécessitant pas d'être cuits ou réfrigérés pour être consommés en toute sécurité. |
| DSD | La livraison directe en magasin (DSD) est le processus dans la gestion de la chaîne d'approvisionnement par lequel le produit est livré directement de l'usine de fabrication au détaillant. |
| OU Casher | L'Orthodox Union Kasher est un organisme de certification casher basé à New York. |
| Gelato | Le gelato est un dessert glacé et crémeux préparé avec du lait, de la crème épaisse et du sucre. |
| Vaches nourries à l'herbe | Les vaches nourries à l'herbe sont autorisées à paître dans des pâturages, où elles mangent une variété de graminées et de trèfle. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont déterminées et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation ne fait pas partie de la tarification et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés via un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et dans toutes les fonctions afin de produire une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




