
Taille et part du marché des matériaux pour semi-conducteurs en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
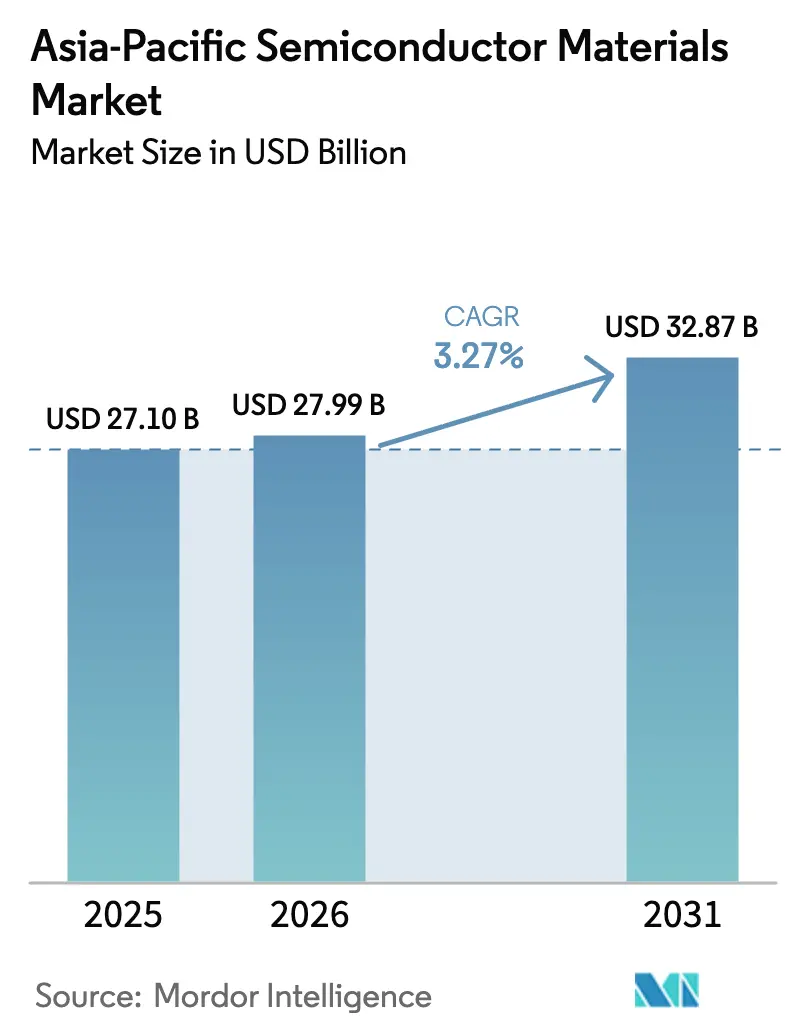
| Taille du marché de l'année de base (2025) | 27.10 Milliards de dollars |
| Taille du Marché (2026) | 27.99 Milliards de dollars |
| Taille du Marché (2031) | 32.87 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.27 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux pour semi-conducteurs en Asie-Pacifique par Mordor Intelligence
La taille du marché des matériaux pour semi-conducteurs en Asie-Pacifique devrait croître de 27,10 milliards USD en 2025 à 27,99 milliards USD en 2026, et est prévu d'atteindre 32,87 milliards USD d'ici 2031, à un CAGR de 3,27 % sur la période 2026-2031. L'élan provient des programmes souverains de technologie en Chine, au Japon et en Corée qui donnent la priorité à l'approvisionnement local en produits chimiques de spécialité, tandis que des règles de conception plus strictes aux nœuds sub-10 nm augmentent la teneur en matériaux par plaquette. L'électrification des véhicules électriques, les investissements dans les mini/micro-LED et l'intégration hétérogène élargissent la demande pour les substrats à large bande interdite, les gaz avancés et les nouveaux composés de sous-remplissage. Dans le même temps, la conformité aux contrôles des exportations et l'atténuation de la pénurie d'eau reconfigurent les stratégies de sélection de sites, créant à la fois des risques et des opportunités pour les fournisseurs régionaux. L'intensité concurrentielle s'accentue à mesure que de nouveaux entrants chinois ciblent les segments de produits banalisés, contraignant les acteurs établis à accélérer l'innovation de procédé et à élargir leurs implantations de production locale.
Principaux enseignements du rapport
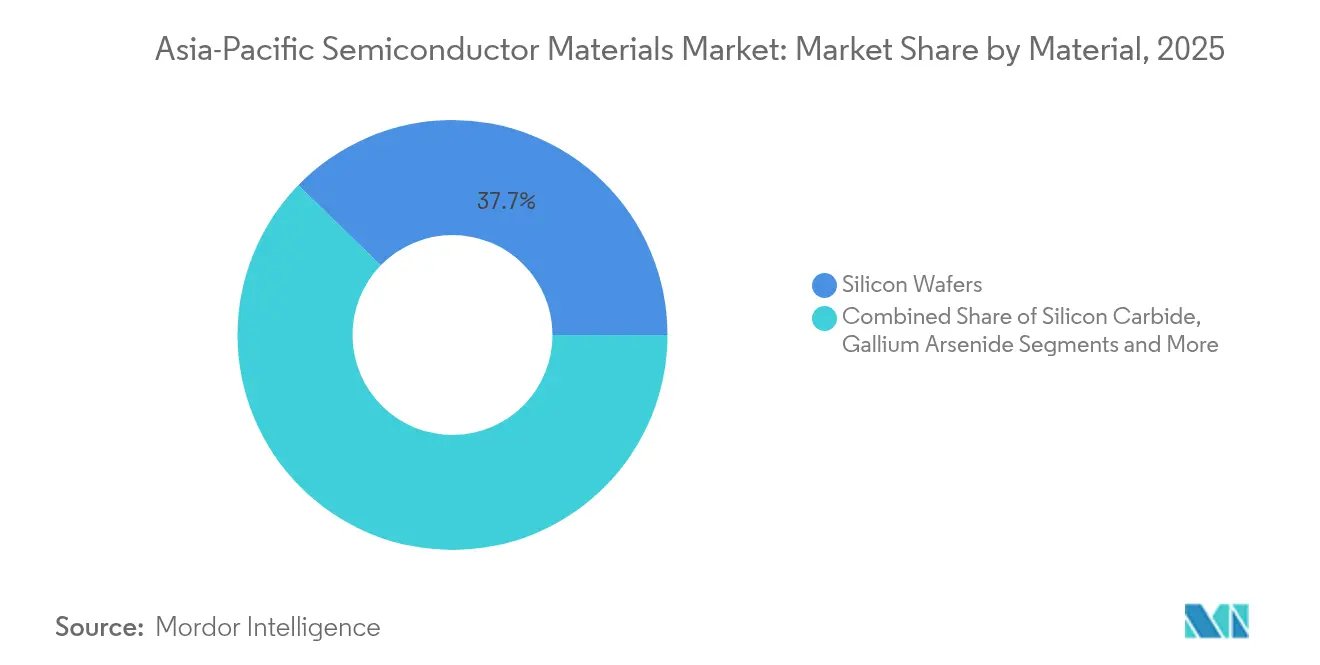
- Par matériau, les plaquettes de silicium détenaient la plus grande part de 37,74 % du marché des matériaux pour semi-conducteurs en Asie-Pacifique en 2025, tandis que le carbure de silicium devrait afficher la croissance la plus rapide à un CAGR de 9,08 % jusqu'en 2031.
- Par application, le segment fabrication représentait 65,12 % de la part du marché des matériaux pour semi-conducteurs en Asie-Pacifique en 2025 ; le conditionnement avancé devrait s'étendre à un CAGR de 6,84 % jusqu'en 2031.
- Par utilisateur final, l'électronique grand public représentait 41,02 % du marché des matériaux pour semi-conducteurs en Asie-Pacifique en 2025, mais l'automobile et la mobilité progresse au CAGR le plus élevé de 8,29 % jusqu'en 2031.
- Par géographie, Taïwan menait avec une part de revenus de 34,75 % du marché des matériaux pour semi-conducteurs en Asie-Pacifique en 2025, tandis que la Chine devrait afficher le CAGR le plus rapide de 3,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des matériaux pour semi-conducteurs en Asie-Pacifique
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fonds souverains de puissance en matière de semi-conducteurs soutenus par les gouvernements | +0.80% | Chine, Japon, Corée | Moyen terme (2-4 ans) |
| Essor de l'adoption du carbure de silicium et du nitrure de gallium pour les groupes motopropulseurs des véhicules électriques | +0.60% | Chine, Japon | Court terme (≤ 2 ans) |
| Montée en cadence des mini/micro-LED stimulant la demande en composés organométalliques | +0.40% | Corée, Taïwan | Moyen terme (2-4 ans) |
| Initiatives de relocalisation de l'ASEAN pour les matériaux de conditionnement en fin de ligne | +0.30% | ASEAN | Long terme (≥ 4 ans) |
| Mandats relatifs aux gaz fluorés à faible potentiel de réchauffement climatique | +0.20% | Mondial | Court terme (≤ 2 ans) |
| Matériaux pour l'intégration hétérogène des circuits intégrés 2,5D/3D | +0.50% | Taïwan, Corée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les fonds souverains de puissance en matière de semi-conducteurs soutenus par les gouvernements accélèrent la création de nouvelles usines de matériaux en Chine, au Japon et en Corée
Plusieurs gouvernements d'Asie du Nord-Est utilisent des fonds dédiés aux semi-conducteurs pour subventionner des usines de matériaux locales, raccourcissant les cycles de qualification et augmentant le contenu régional dans les usines de fabrication de pointe. En Corée, un cluster d'une valeur de 471 milliards USD dans la province de Gyeonggi vise une autosuffisance de 50 % en produits chimiques critiques d'ici 2030. [1]Ministère du Commerce, de l'Industrie et de l'Énergie, "Feuille de route du cluster de semi-conducteurs de Corée," koreatimes.co.kr Le Japon lie l'expansion de TSMC à Kumamoto à des programmes de R&D conjoints avec des fournisseurs locaux de photorésines et de plaquettes, tandis que la Chine oriente ses capitaux vers des boues de polissage chimico-mécanique indigènes, des gaz électroniques et des fluorochimiques. Ces investissements coordonnés soutiennent une demande stable même lors des creux cycliques, offrant au marché des matériaux pour semi-conducteurs en Asie-Pacifique un plancher de croissance structurel.
Essor de l'adoption du carbure de silicium et du nitrure de gallium pour les groupes motopropulseurs des véhicules électriques en Chine et au Japon
Les fabricants de véhicules électriques délaissent les MOSFET en silicium au profit de dispositifs de puissance en carbure de silicium et nitrure de gallium pour réduire les pertes de conduction et augmenter l'autonomie de conduite. Des pionniers chinois de substrats à intégration verticale ont commencé à fournir des plaquettes de carbure de silicium de 200 mm répondant aux seuils de densité de défauts de qualité automobile, aidant les équipementiers locaux à sécuriser des contrats à long terme. Les maisons de matériaux japonaises suivent en parallèle des améliorations de la qualité cristalline pour l'épitaxie nitrure de gallium sur silicium afin de servir les chargeurs embarqués. Cette transition fait évoluer la demande en matériaux vers les substrats à large bande interdite, les gaz épitaxiaux et les encapsulants à haute température, élargissant le marché des matériaux pour semi-conducteurs en Asie-Pacifique au-delà de son cœur en silicium.
Montée en cadence des mini/micro-LED stimulant la demande de composés organométalliques de haute pureté en Corée et à Taïwan
La maturité commerciale des affichages à micro-LED avec des densités de pixels supérieures à 500 PPI attire des volumes sans précédent de triméthyl-gallium, de triméthyl-indium et de précurseurs de couche de conversion de couleur à points quantiques de très haute pureté. Les fabricants coréens de panneaux et les sous-traitants spécialisés en emballage et assemblage (OSAT) taïwanais collaborent pour co-optimiser les flux de croissance épitaxiale et de connexion par billes, rehaussant les normes de contrôle des impuretés à des niveaux de parties par billion. Les fournisseurs capables d'atteindre de tels seuils de contamination à grande échelle captent des marges premium, renforçant le glissement vers la valeur ajoutée au sein du marché des matériaux pour semi-conducteurs en Asie-Pacifique.
Les initiatives de relocalisation de l'ASEAN créent des usines chimiques en construction neuve pour les matériaux de conditionnement en fin de ligne
La Malaisie, le Viêt Nam et la Thaïlande renforcent les incitations à la production locale de composés de moulage, de substrats et d'alliages de cadres de connexion. Le cluster de conditionnement en fin de ligne de Penang a à lui seul triplé sa superficie d'usine pour atteindre 3,4 millions de pieds carrés en 2025. Les nouvelles usines dans ces marchés raccourcissent les circuits logistiques pour les OSAT régionaux, diversifient l'exposition géopolitique et permettent des empreintes d'utilité à moindre empreinte carbone. À mesure que les capacités migrent vers le sud, les fournisseurs chimiques ajoutent des opérations localisées de mélange, de purification et de recyclage de fûts, élargissant la répartition géographique du marché des matériaux pour semi-conducteurs en Asie-Pacifique.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix du silicium et des métaux rares | -0.40% | Mondial | Court terme (≤ 2 ans) |
| Contrôles des exportations américains/européens retardant la qualification en Chine | -0.60% | Chine | Moyen terme (2-4 ans) |
| Pénurie d'eau ultrapure | -0.30% | Taïwan, Singapour | Long terme (≥ 4 ans) |
| Lenteur des procédures d'autorisation EHS pour les usines chimiques | -0.20% | Corée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix du silicium et des métaux rares comprime les marges des usines de fabrication
Les plaquettes de silicium au comptant et le quartz de qualité creuset ont affiché des fluctuations de prix à deux chiffres dans des chaînes d'approvisionnement tendues concentrées dans une poignée de mines. Des pics parallèles des prix du gallium et du germanium, consécutifs aux restrictions sur les licences d'exportation, contraignent les usines de fabrication à renégocier des contrats à long terme et à se couvrir contre l'exposition aux matières premières. Étant donné que les dépenses en matériaux peuvent représenter 25 à 30 % des coûts de trésorerie de la fabrication de plaquettes, ces fluctuations compriment la rentabilité et tempèrent les plans d'expansion, maintenant le marché des matériaux pour semi-conducteurs en Asie-Pacifique dans une posture prudente en matière de dépenses d'investissement.
Les contrôles des exportations américains/européens retardent la qualification des matériaux en Chine continentale
Les règles élargies relatives aux produits dérivés étrangers (Foreign Direct Product), publiées en décembre 2024, exigent désormais des licences spéciales pour un ensemble plus large de photorésines, de gaz de lithographie et de précurseurs de dépôt destinés aux usines de fabrication avancées chinoises. [2]Registre fédéral, "Contrôles des exportations de l'informatique avancée et de la fabrication de semi-conducteurs," federalregister.gov Alors que les audits de conformité s'allongent, les fonderies locales sont contraintes de s'approvisionner auprès de sources multiples ou d'initier un développement en interne, prolongeant les délais de qualification de 6 à 12 mois. Ce délai ralentit les migrations de nœuds et freine les volumes de matériaux à court terme, soustrayant 0,6 point de pourcentage au CAGR du marché des matériaux pour semi-conducteurs en Asie-Pacifique pendant la fenêtre de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : les semi-conducteurs à large bande interdite stimulent l'innovation
Les plaquettes de silicium ont conservé la plus grande part de 37,74 % du marché des matériaux pour semi-conducteurs en Asie-Pacifique en 2025, soutenues par des ajouts de capacité aux nœuds 5 nm et 3 nm. Pourtant, le carbure de silicium est clairement le moteur de croissance, progressant à un CAGR de 9,08 % à mesure que l'électrification des véhicules et les réseaux d'énergies renouvelables exigent une efficacité à haute tension. Ce glissement élargit la taille du marché des matériaux pour semi-conducteurs en Asie-Pacifique pour les substrats à large bande interdite, les gaz et les boues de polissage qui répondent à des critères stricts de défauts de surface. Les matériaux en nitrure de gallium et en arséniure de gallium gagnent également du terrain pour les stations de base 5G et les fronts d'onde RF, même si les coûts des substrats restent un plafond à l'adoption en volume.
L'innovation de procédé porte les plaquettes de carbure de silicium de 200 mm à l'échelle pilote, avec des densités de défauts inférieures à 0,1 cm⁻² établissant de nouveaux critères de référence automobiles. Dans le même temps, la percée de l'Institut coréen de recherche en technologie chimique dans la synthèse d'hydrofluoroéther améliore la sécurité d'approvisionnement local pour les produits chimiques de gravure avancés. À mesure que ces jalons techniques réduisent les coûts unitaires et améliorent la fiabilité, ils renforcent un paradigme performance-sur-prix qui reconfigure les décisions d'approvisionnement au sein du marché des matériaux pour semi-conducteurs en Asie-Pacifique.


Par application : le conditionnement avancé reconfigure les besoins en matériaux
La fabrication a consommé 65,12 % du total des revenus en matériaux en 2025, ancrée par des expansions de logique et de mémoire à forte intensité de lithographie. Les gaz spéciaux électroniques représentent le sous-segment de fabrication à la croissance la plus rapide, progressant à un CAGR de 8,11 % à mesure que la complexité de la formation de motifs augmente. Cependant, le conditionnement avancé est le récit de croissance phare, progressant de 6,84 % par an à mesure que les architectures à chiplets et à empilement 3D passent à la fabrication en grand volume. La taille du marché des matériaux pour semi-conducteurs en Asie-Pacifique liée aux substrats organiques et céramiques devrait atteindre 10,06 milliards USD d'ici 2031, avec des films de sous-remplissage et diélectriques progressant en tandem.
L'interposeur organique sans noyau de TOPPAN permet des interconnexions à pas fin inférieures à 10 µm, éliminant les couches de construction et réduisant la hauteur Z du boîtier. La connexion hybride cuivre sur cuivre supplante simultanément les billes de soudure traditionnelles, stimulant la demande de produits de nettoyage pour l'élimination des oxydes et de barrières de diffusion à basse température. Ensemble, ces avancées augmentent le nombre de matériaux par boîtier et diversifient la nomenclature des matériaux, ajoutant de la résilience au marché des matériaux pour semi-conducteurs en Asie-Pacifique.
Par utilisateur final : la transformation automobile s'accélère
L'électronique grand public représentait encore 41,02 % du marché des matériaux pour semi-conducteurs en Asie-Pacifique en 2025, mais la croissance en volume se stabilise. En revanche, l'automobile et la mobilité progresse à un CAGR de 8,29 %, portée par les volumes de groupes motopropulseurs électriques à batterie et la prolifération des systèmes avancés d'aide à la conduite. Un véhicule électrique haut de gamme peut désormais embarquer pour 1 600 à 1 900 USD de semi-conducteurs, soit le double d'un smartphone d'entrée de gamme, créant une attractivité lucrative pour les plaquettes qualifiées AEC-Q101, les encapsulants et les modules de puissance. Ces dynamiques redistribuent la part du marché des matériaux pour semi-conducteurs en Asie-Pacifique en faveur des fournisseurs disposant de capacités de certification de qualité automobile.
Des vents favorables parallèles existent dans les processeurs pour centres de données et les accélérateurs de calcul haute performance, où les matériaux de conditionnement à conductivité thermique supérieure et à faibles pertes diélectriques sont essentiels. Les infrastructures de télécommunications, l'automatisation industrielle et l'électronique médicale complètent le profil de la demande, chaque segment ajoutant des exigences spécialisées qui élèvent le plafond technique global — et les barrières à l'entrée — au sein du marché des matériaux pour semi-conducteurs en Asie-Pacifique.
Analyse géographique
Taïwan a capturé 34,75 % du marché des matériaux pour semi-conducteurs en Asie-Pacifique en 2025, grâce à son écosystème dense reliant les fonderies logiques, les usines de mémoire et les maisons de conditionnement avancé. La proximité physique étroite entre les usines de fabrication et les fournisseurs de matériaux réduit le délai de qualification des boues de polissage, des résines et des gaz spéciaux, renforçant le leadership de Taïwan. Pourtant, les projections de stress hydrique montrent que les usines de semi-conducteurs pourraient augmenter la demande locale en eau de 236 % entre 2021 et 2030, incitant à l'adoption accélérée de systèmes de récupération en circuit fermé. La volatilité des prix de l'énergie ajoute une pression supplémentaire sur les coûts, encourageant les usines à transférer les capacités incrémentales pour les nœuds matures vers d'autres pôles.
La Chine est le marché à la croissance la plus rapide, avec un CAGR prévu de 3,92 % jusqu'en 2031, soutenu par les incitations des politiques industrielles, les allégements fiscaux et les concessions de terrain qui sous-tendent les programmes d'approvisionnement domestique. Bien que les vents contraires des contrôles des exportations persistent, les fonderies chinoises de premier rang qualifient des boues de polissage, des photorésines et des tampons de polissage chimico-mécanique indigènes pour des nœuds de 28 nm et inférieurs. Des parcs de matériaux régionaux en Anhui, au Hubei et au Guangdong regroupent des fermes de gaz, des installations de mélange chimique et des équipements de traitement des déchets, réduisant les coûts logistiques entrants jusqu'à 15 %. À mesure que la localisation s'installe, le marché des matériaux pour semi-conducteurs en Asie-Pacifique acquiert un deuxième centre gravitationnel au-delà de Taïwan.
Le méga-cluster de 471 milliards USD de la Corée du Sud ajoutera une nouvelle demande en produits chimiques de lithographie, en précurseurs de dépôt par couche atomique et en substrats pour mémoire à haute bande passante, SK Hynix seul budgétant 75 milliards USD jusqu'en 2028. Le Japon, déjà premier exportateur de gaz fluorés et de photo-initiateurs, renforce sa résilience en construisant sa première usine domestique de plaquettes de 300 mm en plus de cinq décennies. Pendant ce temps, les pays de l'ASEAN — menés par la Malaisie et le Viêt Nam — développent l'assemblage en fin de ligne et se lancent sélectivement dans des lignes pilotes de fabrication en début de ligne. Cette diversification géographique diffuse le risque lié à un seul pays tout en élargissant la base adressable globale du marché des matériaux pour semi-conducteurs en Asie-Pacifique.
Analyse de la chaîne de valeur
Les intrants en amont pour les matériaux semi-conducteurs en Asie-Pacifique commencent par des matières premières de haute pureté et des intermédiaires spécialisés, y compris le silicium de qualité électronique et les précurseurs de semi-conducteurs composés, ainsi que des charges inorganiques de haute pureté utilisées dans l'encapsulation. Ces intrants passent par des étapes de purification, de synthèse et de croissance cristalline qui sont souvent étroitement intégrées par les principaux fournisseurs. Par exemple, Shin-Etsu Chemical combine des capacités allant des plaquettes de silicium aux matériaux liés à la lithographie, tandis que Merck Electronics étend sa production régionale de gaz spécialisés et de matériaux en couches minces via son investissement à Kaohsiung, Taïwan (environ 500 millions d'euros), visant une autosuffisance accrue pour les fabs et OSAT à proximité.
La fabrication intermédiaire comprend les substrats de plaquettes (silicium et options émergentes à large bande interdite), les produits chimiques de procédé (agents de gravure humide, solvants et suspensions CMP), les gaz électroniques, les systèmes de photorésine, et les matériaux d'encapsulation tels que les âmes de substrat, les underfills et les encapsulants. La demande en aval se concentre dans les fonderies à grande échelle, les IDM, les fabricants de mémoire et les OSAT à travers Taïwan, la Corée, le Japon, la Chine et l'ASEAN, où les cycles de qualification et le contrôle de la contamination façonnent des relations d'approvisionnement à long terme, axées sur les spécifications. La chaîne est de plus en plus influencée par la co-développement entre les écosystèmes de matériaux et d'encapsulation, notamment Dongwoo Fine-Chem (Sumitomo Chemical) soutenant l'infrastructure pour les initiatives basées en Corée, et la poussée régionale vers des matériaux d'encapsulation avancés qui ajoutent de nouvelles étapes et fournisseurs à la liste des matériaux.
Paysage concurrentiel
Le marché des matériaux pour semi-conducteurs en Asie-Pacifique présente une fragmentation modérée. Dans des niches à forte valeur ajoutée telles que les photorésines pour lithographie par ultraviolet extrême (EUV), moins de cinq fournisseurs atteignent les cibles de défauts stochastiques, tandis que les produits chimiques en vrac font face à une concurrence intense sur les prix de la part des nouveaux producteurs chinois. Les entreprises japonaises et européennes établies répondent en approfondissant leur fabrication locale : Shin-Etsu développe ses capacités de fabrication de plaquettes au Japon après une interruption de 56 ans, et BASF construit une usine d'acide sulfurique de qualité semi-conducteur pour renforcer le contrôle de l'approvisionnement en amont. [3]BASF, "Investissement dans l'acide sulfurique de qualité semi-conducteur," basf.com
Le co-développement technologique s'impose comme un facteur de différenciation clé. Le consortium américain JOINT, qui inclut 3M, mutualise ses ressources pour accélérer la recherche sur les modificateurs de surface sans substances perfluoroalkylées et polyfluoroalkylées (PFAS), cherchant des substituts interchangeables avant les interdictions réglementaires. Dans le conditionnement, la participation de 9 % d'Applied Materials dans BE Semiconductor vise l'intégration de lignes de connexion hybride, garantissant la compatibilité des procédés entre équipements et matériaux. De telles alliances soulignent un pivot stratégique, passant d'une concurrence fondée sur l'échelle vers l'orchestration d'écosystème au sein du marché des matériaux pour semi-conducteurs en Asie-Pacifique.
Les challengers chinois gagnent du terrain dans les segments de produits banalisés tels que les cibles de pulvérisation cathodique et les produits chimiques humides en tirant parti de tarifs énergétiques avantageux en termes de coûts et d'un financement soutenu par l'État. Les barrières de qualification restent élevées pour les produits chimiques à usage critique pour la sécurité, mais une fois approuvés, les fournisseurs nationaux peuvent rapidement monter en puissance, exerçant une pression sur les marges des acteurs établis. Considérées ensemble, ces dynamiques indiquent un paysage où la profondeur de la propriété intellectuelle, l'étendue de la fabrication régionale et la conformité aux critères environnementaux, sociaux et de gouvernance (ESG) déterminent en définitive la capture de parts au sein du marché des matériaux pour semi-conducteurs en Asie-Pacifique.
Leaders du secteur des matériaux pour semi-conducteurs en Asie-Pacifique
Shin-Etsu Chemical Co., Ltd.
Sumitomo Chemical Co., Ltd.
Merck KGaA (incl. Versum Materials)
Air Liquide S.A.
BASF SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'encapsulation avancée crée un espace distinct pour les fournisseurs de matériaux d'Asie-Pacifique, à mesure que les feuillets de route des substrats à âme de verre et à lignes fines dépassent les âmes organiques conventionnelles. Un signal concret est l'accord de coentreprise de juillet 2026 entre Dongwoo Fine-Chem (Sumitomo Chemical) et Samsung Electro-Mechanics (GlaSSEM) pour produire des substrats à âme de verre à Pyeongtaek, en Corée (opérations prévues pour le second semestre 2027), ce qui soutient la demande de verre de qualité substrat, de chimies de traitement de surface, de matériaux liés à la métallisation et de consommables de procédé de qualité inspection liés aux schémas d'interconnexion à densité plus élevée.
Les programmes de localisation et les annonces de nouvelles capacités élargissent également la base adressable pour les photorésines, les gaz spécialisés et les services de purification en amont, tout en augmentant la prime accordée au soutien à la qualification sur site près des fabs. L'expansion par Shin-Etsu Chemical de sa quatrième base de production de matériaux de lithographie pour semi-conducteurs à Isesaki City, préfecture de Gunma, avec l'achèvement de l'investissement initial prévu pour 2026, renforce l'investissement régional continu dans les matériaux de lithographie contraints par les exigences de qualité et l'assurance d'approvisionnement. L'approbation du programme Semicon 2.0 de l'Inde le 15 juillet 2026 (1 27 500 crores de roupies) ajoute une activité soutenue par les politiques publiques à travers la conception et la fabrication, créant des points d'entrée pour les fournisseurs capables d'offrir des services locaux de mélange, de purification, d'analyse et de traitement des déchets alignés sur les exigences EHS des fabs et des cycles de qualification plus rapides.
Développements récents du secteur
- Juillet 2026 : Sumitomo Chemical Co., Ltd. et Samsung Electro-Mechanics ont signé une coentreprise pour créer une entreprise dédiée aux substrats à âme de verre en 2026. Cette initiative élargit la capacité de matériaux back-end pour l'encapsulation avancée et renforce les capacités dans les substrats à âme de verre. La collaboration signale une poussée stratégique visant à sécuriser les chaînes d'approvisionnement régionales pour les clients APAC.
- Mai 2026 : Sumitomo Chemical Co., Ltd. a annoncé le lancement de la série ELA, une nouvelle gamme de produits d'alumine sphérique fine haute pureté pour les applications semi-conductrices avancées. Ce nouveau matériau élargit le portefeuille de matériaux critiques pour dispositifs en APAC. L'initiative soutient une performance d'encapsulation et une fiabilité des dispositifs plus élevées auprès des clients régionaux.
- Mai 2026 : Merck KGaA (Merck Electronics) a communiqué des progrès concernant une usine de 500 millions d'euros à Kaohsiung, Taïwan, avec une production de masse prévue pour 2027. Ce développement ajoute une capacité régionale de matériaux semi-conducteurs à Taïwan. Il renforce les chaînes d'approvisionnement locales et la capacité pour les clients APAC.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les matériaux utilisés pour fabriquer des semi-conducteurs à travers l'Asie-Pacifique, depuis la fabrication de plaquettes jusqu'aux étapes de traitement front-end et back-end. La valeur est captée au point où les matériaux sont vendus dans les chaînes d'approvisionnement de fabrication de puces et d'encapsulation dans la région.
Exclusions du périmètre : cela exclut les équipements et services de fabrication de semi-conducteurs, et ne compte pas les dispositifs semi-conducteurs finis comme revenus de matériaux.
Aperçu de la segmentation
- Par matériau
- Plaquettes de silicium
- Carbure de silicium (SiC)
- Arséniure de gallium (GaAs)
- Nitrure de gallium (GaN)
- Silicium-germanium (SiGe)
- Phosphure d'indium (InP)
- Séléniure de cuivre, d'indium et de gallium (CIGS)
- Disulfure de molybdène (MoS₂)
- Tellurure de bismuth (Bi₂Te₃)
- Autres matériaux
- Par application
- Fabrication
- Produits chimiques de procédé
- Photomasques
- Gaz électroniques
- Auxiliaires de photorésines
- Cibles de pulvérisation cathodique
- Plaquettes de silicium
- Boues et tampons de polissage chimico-mécanique
- Autres matériaux de fabrication
- Conditionnement
- Substrats
- Cadres de connexion
- Boîtiers céramiques
- Fil de connexion
- Résines d'encapsulation
- Matériaux de fixation de puce
- Autres matériaux de conditionnement
- Fabrication
- Par secteur d'utilisation final
- Électronique grand public
- Télécommunications et infrastructure 5G
- Automatisation industrielle et de fabrication
- Automobile et mobilité (véhicule électrique, systèmes avancés d'aide à la conduite)
- Énergie et services aux collectivités (solaire, conversion de puissance)
- Centres de données et calcul haute performance
- Dispositifs médicaux
- Autres
- Par géographie
- Taïwan
- Corée du Sud
- Chine
- Japon
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire la première image de la demande pour les matériaux liés à la production de semi-conducteurs en Asie-Pacifique. Nous avons référencé des sources publiques telles que les publications SEMI et les commentaires sur les matériaux, les mises à jour des World Semiconductor Trade Statistics (WSTS), les agences statistiques nationales des principaux pays fabricants de puces, les statistiques douanières commerciales pour les produits chimiques et matériaux électroniques, et les bases de données de brevets pour comprendre où l'intensité des procédés augmente.
En complément, nous avons examiné les dépôts d'entreprises, les présentations aux investisseurs, les transcriptions d'appels de résultats, et la presse sectorielle fiable pour cartographier les ajouts de capacité, les transitions de nœuds et les montées en cadence de l'encapsulation qui affectent la consommation de matériaux par plaquette. Un abonnement payant pour les données financières d'entreprises et l'actualité a aidé à vérifier les échéanciers et à recouper la direction des revenus au niveau des fournisseurs. Cette liste est illustrative, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification au cours de ce travail.
Entretiens et enquêtes primaires
Les intrants primaires provenaient d'entretiens et d'enquêtes menés auprès de fournisseurs de matériaux, de distributeurs et de spécialistes de procédés, ainsi que d'acheteurs de fabs et d'OSAT. Ce canal d'intrants nous a aidé à tester les hypothèses de la recherche documentaire sur la direction des volumes, l'évolution des prix, et la manière dont les changements de mix de matériaux entre nœuds matures et nœuds avancés se traduisent dans les achats quotidiens.
La couverture était répartie sur les principaux pôles de fabrication d'Asie-Pacifique, et le questionnaire ciblait spécifiquement les évolutions à court terme du mix, le délai entre les annonces de capacité et l'appel de matériaux, et les zones où les fournisseurs constataient un renforcement ou un assouplissement de la demande.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 25% | Cadres dirigeants : 19% |
| Rang intermédiaire : 56% | Responsables fonctionnels/d'unité : 27% |
| Acteurs plus petits : 19% | Managers : 54% |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a débuté par une construction descendante où les indicateurs de production de semi-conducteurs et les bassins de demande liés au commerce ont été utilisés pour reconstituer la consommation probable de matériaux en Asie-Pacifique, puis la valeur a été dérivée en appliquant une tarification réaliste pour les principaux groupes de matériaux. Pour garder les totaux réalistes, le modèle a été vérifié avec des approximations ascendantes sélectives, telles que des répartitions échantillonnées des revenus des fournisseurs par région, des retours de canaux sur la direction des expéditions, et des vérifications de cohérence ASP multiplié par volume pour les matériaux à forte valeur.
Les intrants clés utilisés dans le modèle incluent les démarrages de plaquettes régionaux et les signaux d'utilisation, les ajouts annoncés de capacités de fabs et d'encapsulation, les changements de mix de nœuds qui modifient l'intensité en matériaux, et l'évolution des prix pour les produits chimiques de haute pureté et les plaquettes spécialisées. Lorsque les retours d'entretiens indiquaient un écart, les hypothèses ont été ajustées selon des règles claires, telles que les délais entre l'annonce de capacité et l'appel de matériaux, et une fourchette prudente pour la répercussion des ASP pendant les périodes d'approvisionnement tendu. Pour les prévisions, une analyse de scénarios a été utilisée autour de la vitesse de montée en cadence des capacités et de la normalisation des prix, et la trajectoire finale a été choisie sur la base de l'opinion d'experts la plus répandue au sein de l'ensemble des répondants.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications, notamment en comparant les dépenses de matériaux implicites par plaquette avec les fourchettes historiques et en examinant si la croissance correspond aux signaux d'utilisation des fabs et de débit d'encapsulation. Les valeurs aberrantes ont été signalées et examinées par un autre analyste avant validation finale, et des relances ont été déclenchées lorsque les retours d'entretiens contredisaient le modèle au-delà d'un écart raisonnable.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que des retards majeurs de capacité, des changements de politique affectant le commerce, ou des variations de prix marquées pour les intrants clés. Avant la livraison, une dernière passe est effectuée afin que les dernières publications publiques et mises à jour d'entreprises soient reflétées dans les chiffres et les hypothèses.
Taille du marché des matériaux pour semi-conducteurs en Asie-Pacifique selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les matériaux semi-conducteurs en Asie-Pacifique peuvent différer même lorsque le libellé du sujet semble identique, car les entreprises fixent des limites différentes pour ce qui compte comme une vente de matériaux et la manière dont elles traitent les répartitions régionales. Les différences proviennent également du calendrier de conversion des devises, de la manière dont la tarification évolue d'une année à l'autre, et de la rapidité avec laquelle les estimations sont mises à jour lorsque l'utilisation et le mix évoluent.
Un écart lié à l'actualisation apparaît lorsque les signaux trimestriels sur les démarrages de plaquettes, les montées en cadence de l'encapsulation et la tarification à cycle court ne sont intégrés dans le modèle que bien plus tard, ce qui peut laisser un instantané de l'année précédente être reporté. En mettant à jour le calendrier des taux de change et les étapes ASP autour des principaux groupes de matériaux et en les revérifiant par rapport à l'utilisation et aux commentaires des fournisseurs, Mordor Intelligence maintient la valeur de 2026 liée à une image actuelle de la demande plutôt qu'à une moyenne décalée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 27,99 milliards USD (2026) | |
| Association sectorielle A | 51,06 milliards USD (2024) | Utilise une structure de reporting régionale qui liste séparément Taïwan, la Chine, la Corée du Sud et le Japon, et de nombreux utilisateurs déduisent un total APAC par addition partielle, ce qui peut omettre ou compter en double d'autres pays d'Asie-Pacifique selon la cartographie utilisée. |
| Revue sectorielle B | 44,09 milliards USD (2024) | Agrège souvent uniquement les plus grandes économies manufacturières d'Asie et applique une conversion USD sur une seule année sans ajuster pour les changements de mix entre nœuds avancés et nœuds matures, ce qui peut sous-estimer l'impact d'une intensité de matériaux plus élevée par plaquette. |
Le tableau montre que la majeure partie de l'écart provient de la manière dont la région est assemblée et de savoir si l'estimation est un véritable total Asie-Pacifique ou une consolidation partielle de quelques catégories rapportées. Lorsque les règles de périmètre, le calendrier des taux de change et la progression des ASP sont documentés et re-testés par rapport aux signaux d'utilisation et de montée en cadence des capacités, le résultat devient plus facile à tracer et à reproduire d'une mise à jour à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des matériaux pour semi-conducteurs en Asie-Pacifique ?
Le marché s'établit à 27,99 milliards USD en 2026 et devrait atteindre 32,87 milliards USD d'ici 2031 à un CAGR de 3,27 %.
Quel pays détient la plus grande part du marché des matériaux pour semi-conducteurs en Asie-Pacifique ?
Taïwan est en tête avec une part de revenus de 34,75 % en 2025, portée par sa concentration d'installations logiques avancées et de conditionnement.
Quelle catégorie de matériaux connaît la croissance la plus rapide ?
Le carbure de silicium progresse à un CAGR de 9,08 % entre 2026 et 2031 en raison de l'adoption de l'électronique de puissance pour les véhicules électriques.
Pourquoi le conditionnement avancé est-il important pour les fournisseurs de matériaux ?
Les conceptions à chiplets et à empilement 3D stimulent la demande en matériaux innovants de sous-remplissage, de substrat et de connexion, portant les revenus du conditionnement avancé à un CAGR de 6,84 %.
Comment les contrôles des exportations affectent-ils le marché des matériaux pour semi-conducteurs en Asie-Pacifique ?
Les nouvelles règles américaines/européennes prolongent la qualification des matériaux pour les fonderies chinoises jusqu'à 12 mois, soustrayant 0,6 point de pourcentage au CAGR régional.
Quels problèmes environnementaux influencent les décisions d'investissement ?
La pénurie d'eau à Taïwan et à Singapour, ainsi que les réglementations à venir sur les substances perfluoroalkylées et polyfluoroalkylées (PFAS), incitent les usines de fabrication et les fournisseurs à adopter des systèmes de récupération et à développer des produits chimiques sans fluor.
Dernière mise à jour de la page le:



