
Taille et parts du marché des systèmes de suppression d'incendie pour véhicules blindés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.78 Milliards de dollars |
| Taille du Marché (2031) | 2.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.73 % |
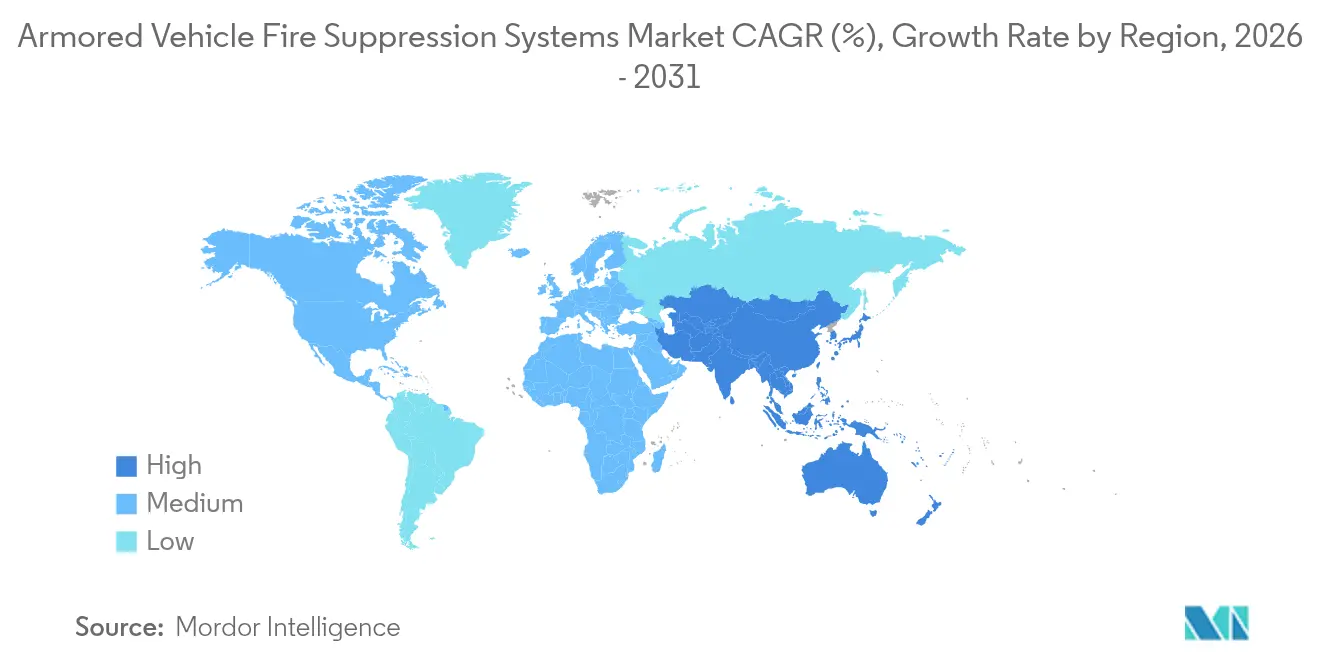
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
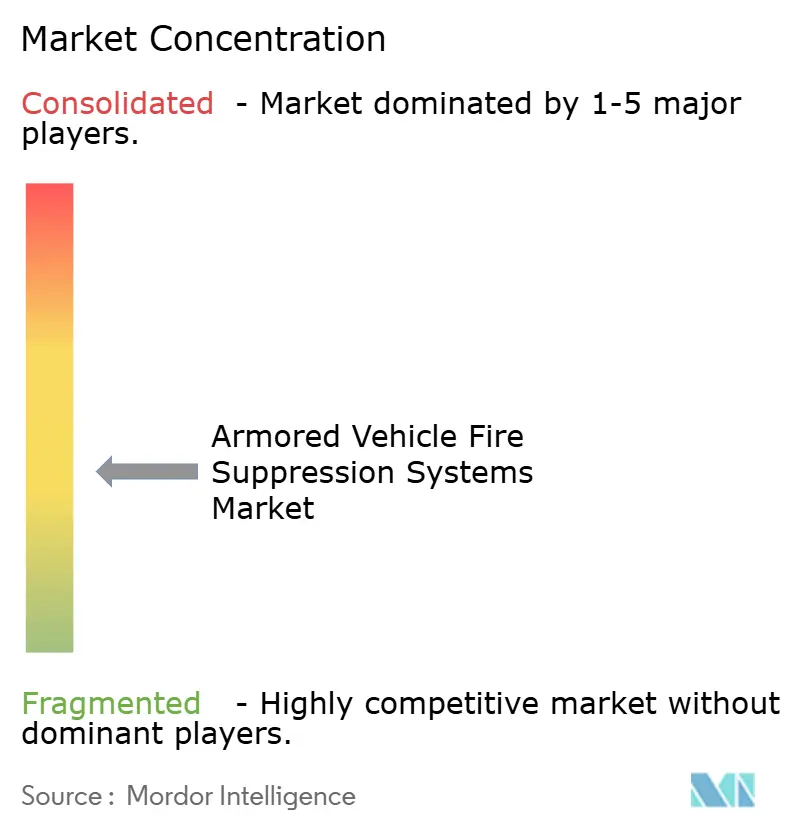
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de suppression d'incendie pour véhicules blindés par Mordor Intelligence
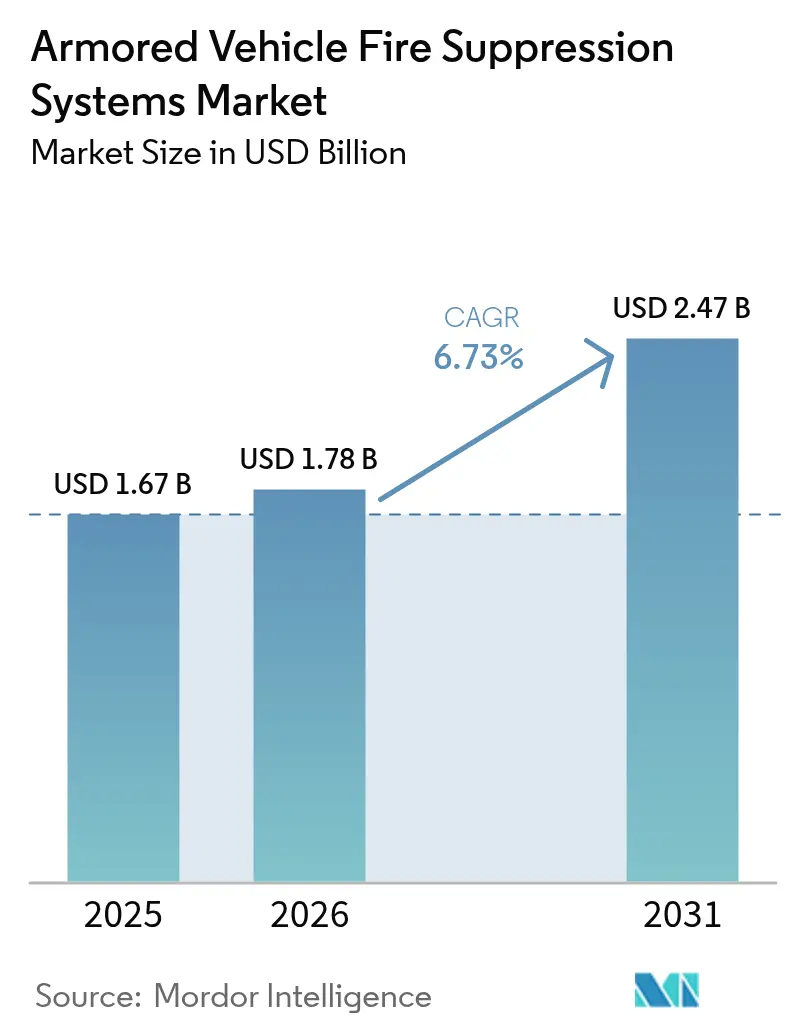
La taille du marché des systèmes de suppression d'incendie pour véhicules blindés était évaluée à 1,67 milliard USD en 2025 et devrait croître de 1,78 milliard USD en 2026 pour atteindre 2,47 milliards USD d'ici 2031, à un TCAC de 6,73 % au cours de la période de prévision (2026-2031). La hausse des budgets de modernisation de la défense, l'interdiction mondiale du Halon et la volonté de remplacer les mousses contenant des PFAS élargissent les pipelines d'approvisionnement dans le cadre des principaux programmes de mise à niveau et de construction neuve de véhicules.[1]Source : Bureau de la responsabilité gouvernementale des États-Unis, « Infrastructure de défense : le ministère de la Défense est confronté à des défis pour éliminer les PFAS », gao.gov La demande bénéficie également de la miniaturisation des capteurs, qui permet une décharge autonome en moins de 10 millisecondes, garantissant la conformité aux exigences strictes de fausse alarme de la norme MIL-STD-810H. L'électrification rapide des plateformes de combat, illustrée par les véhicules de combat d'infanterie à propulsion électrique en cours d'évaluation en Europe et en Corée du Sud, redéfinit les spécifications chimiques des agents et stimule l'innovation en matière de gestion thermique prédictive. L'Amérique du Nord ancre les dépenses, mais les dépenses de défense à deux chiffres de l'Asie-Pacifique en font l'opportunité régionale à la croissance la plus rapide pour les fournisseurs capables de proposer des solutions sans PFAS et dotées d'intelligence artificielle. La dynamique concurrentielle est centrée sur le savoir-faire en matière d'intégration plutôt que sur le prix, les principaux fournisseurs couplant la suppression d'incendie à des suites de protection active pour présenter des architectures de survivabilité unifiées.
Points clés du rapport
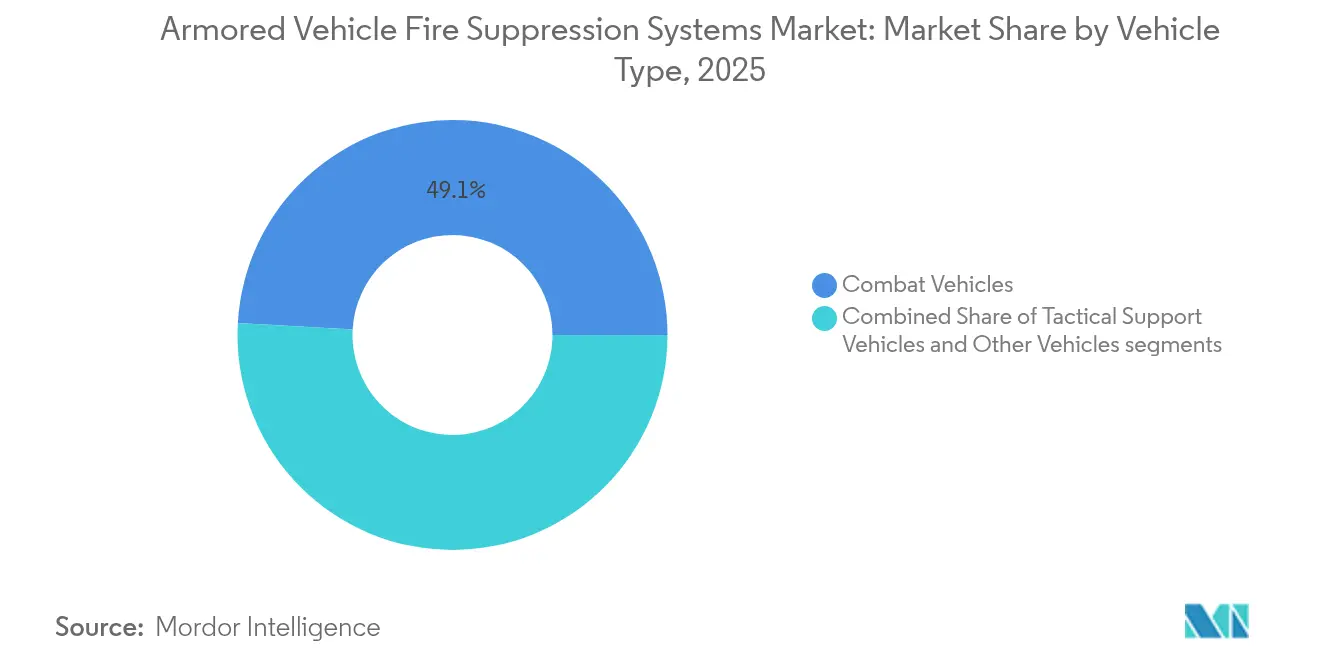
- Par type de véhicule, les véhicules de combat ont dominé avec une part de revenus de 49,12 % en 2025, tandis que les véhicules de soutien tactique devraient afficher un TCAC de 7,34 % jusqu'en 2031.
- Par type de système, les solutions automatiques/autonomes ont représenté 66,55 % des parts du marché des systèmes de suppression d'incendie pour véhicules blindés en 2025 ; les configurations hybrides devraient croître à un TCAC de 9,02 %.
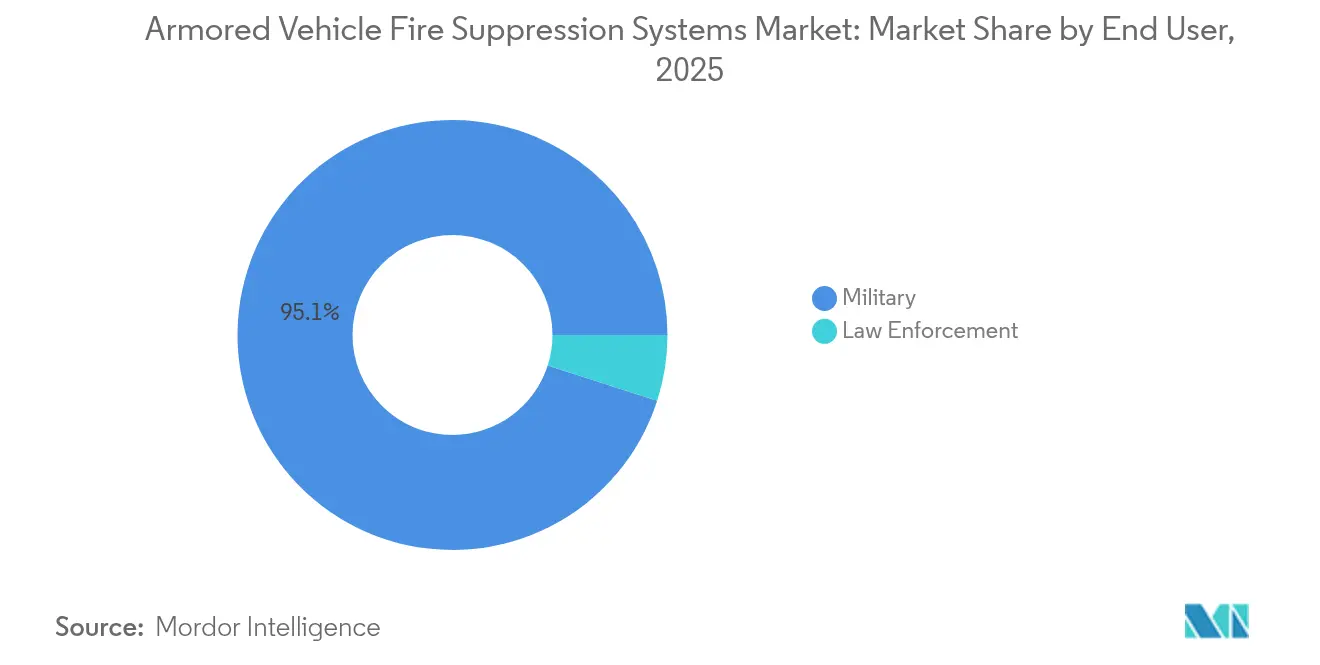
- Par utilisateur final, les programmes militaires ont représenté 95,05 % de la demande en 2025, tandis que les flottes des forces de l'ordre affichent les perspectives de TCAC les plus élevées à 8,14 % jusqu'en 2031.
- Par composant, les cylindres et agents ont représenté 39,22 % de la taille du marché des systèmes de suppression d'incendie pour véhicules blindés en 2025 ; les détecteurs et capteurs progresseront le plus rapidement à un TCAC de 7,51 %.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 47,25 % des revenus de 2025, mais l'Asie-Pacifique devrait croître à un TCAC de 8,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Transition vers les plateformes de combat électriques | +1.2% | Mondial (adoption précoce en Amérique du Nord et en Union européenne) | Moyen terme (2 à 4 ans) |
| Mandats de sécurité MIL-STD-810H plus stricts | +0.9% | Amérique du Nord et alliés de l'OTAN | Court terme (≤ 2 ans) |
| Agents légers sans Halon | +0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Fusion de capteurs IA de détection automatique | +1.1% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Intégration du système de protection active (APS) | +0.7% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Augmentation des dépenses de défense mondiales et des programmes de modernisation | +1.4% | Mondial, avec impact le plus élevé en Europe, en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transition vers les plateformes de combat électriques
La propulsion au lithium-ion augmente la densité de charge incendie dans les coques blindées, créant des scénarios d'emballement thermique atteignant 400 °C et mettant en échec les solutions héritées à base de Halon. Les plateformes des programmes KF41 Lynx allemand et Redback-K sud-coréen spécifient des agents suppresseurs restant efficaces à l'intérieur des boîtiers de batteries scellés tout en se coordonnant avec des ensembles de refroidissement de 80 kW dérivés des systèmes thermiques d'avions de chasse de RTX. La norme chinoise GB 38031-2020 impose un délai de propagation de 5 minutes, signalant que les flottes militaires de référence vont s'y conformer. Pour y répondre, les équipementiers superposent une isolation à base de Kapton, des algorithmes prédictifs d'isolation des cellules et des réseaux de buses distribuées qui inondent les compartiments de batteries avant que la défaillance en cascade ne commence.[2]Source : DuPont, « La plus grande menace pour les véhicules électriques et la solution matériaux », dupont.com
Mandats de sécurité MIL-STD-810H plus stricts
Les derniers tests MIL-STD-810H exigent que le matériel de suppression résiste à des déploiements en Arctique à −54 °C, à des chaleurs désertiques de 71 °C et à des chocs de gros calibre, tout en maintenant la compatibilité électromagnétique avec les radios des véhicules. Les contractants répondent avec des capteurs optiques à double spectre combinant les bandes infrarouge à ondes moyennes et ultraviolet, ramenant les fausses activations en dessous de 0,1 % et réduisant la charge de travail de l'équipage. La conformité exige de longs cycles de laboratoire qui prolongent le développement de 120 jours, donnant l'avantage aux entreprises disposant de chambres en interne. Les algorithmes entraînés sur la télémétrie de terrain distinguent désormais le reflet solaire d'une véritable ignition, permettant aux machines de supprimer les incendies même lorsque les blocs de vision sont obscurcis par la poussière ou la fumée.
Agents légers sans Halon (FK-5-1-12)
Le Novec 1230 offre zéro appauvrissement de la couche d'ozone et un potentiel de réchauffement climatique de 0,014, permettant une inondation totale dans les espaces occupés sans sous-produits toxiques. Les études de champ d'écoulement montrent que l'agent se décharge uniformément à travers les collecteurs étroits des compartiments d'équipage, éliminant le risque de ré-inflammation par point froid. Les armées exigent une extinction en moins de 30 secondes à volume minimal, un critère que l'agent satisfait tout en réduisant la masse des bouteilles pour compenser les radars APS supplémentaires. Le coût plus élevé incite les acheteurs à privilégier les contrats pluriannuels qui garantissent des remises tarifaires et assurent la cohérence des lots.
Fusion de capteurs IA de détection automatique
Les réseaux dotés d'intelligence artificielle fusionnent les signatures infrarouge, thermique et acoustique pour signaler une ignition en 10 millisecondes et classer le type d'événement avec une confiance de 99,7 %. Le pod ATHENA de Northrop Grumman, sélectionné pour le kit amélioré de détection des menaces de l'armée américaine, offre une couverture à 360° tout en filtrant le fouillis des balayages radar APS.[3]Source : Joint Forces, « ATHENA sélectionné par l'armée américaine », joint-forces.com Les modèles d'apprentissage automatique se réentraînent à bord, réduisant les fausses alertes sur la durée de vie en service et permettant aux équipages de se concentrer sur la manœuvre plutôt que sur les exercices manuels de lutte contre l'incendie.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Goulots d'étranglement de la chaîne d'approvisionnement pour les agents sans PFAS | -0.6% | Mondial (Amérique du Nord et Union européenne en situation critique) | Court terme (≤ 2 ans) |
| Coût élevé de la modernisation des flottes héritées | -0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Compromis pénalité de poids vs blindage actif | -0.3% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Concentration de la propriété intellectuelle | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement de la chaîne d'approvisionnement pour les agents sans PFAS
Seules trois mousses sans fluor répondent aux normes du ministère américain de la Défense, mais 2 millions de gallons doivent être déployés avant octobre 2025, obligeant le Pentagone à demander une prolongation d'un an. La validation de chaque nouveau lot s'étend sur 120 jours, laissant les déploiements de véhicules tactiques en attente des files d'attente de laboratoire. Les forces européennes font face aux mêmes obstacles, risquant une utilisation divergente des agents qui compromet la communauté logistique de l'OTAN.
Coût élevé de la modernisation des flottes héritées
Le passage du Halon au FK-5-1-12 peut dépasser 20 % du coût d'acquisition initial d'un véhicule, car les diamètres de tuyauterie, les pressions de stockage et le câblage de détection changent tous. Les essais du DEVCOM américain sur des alternatives au bicarbonate de potassium illustrent la complexité de la validation de nouvelles dynamiques d'écoulement à l'intérieur de coques en acier initialement optimisées pour le Halon gazeux. Les nations aux budgets contraints retardent souvent les mises à niveau, creusant l'écart de survivabilité entre les plateformes modernisées et celles héritées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les plateformes de combat dominent le marchéLa taille du marché des systèmes de suppression d'incendie pour véhicules blindés pour les véhicules de combat représentait près de la moitié des revenus mondiaux à 49,12 % en 2025. Des programmes à grande échelle tels que le Système de combat blindé italien de 16 milliards EUR (18,87 milliards USD) et l'acquisition allemande du Leopard 2A8 intègrent des extincteurs entièrement automatiques à double zone protégeant simultanément les compartiments d'équipage et de moteur. L'Espagne, la Roumanie et la Lettonie ont suivi avec des achats de véhicules de combat d'infanterie à chenilles spécifiant des agents d'inondation à base de Novec compatibles avec les normes de l'OTAN.
Les véhicules de soutien tactique affichent le TCAC le plus rapide à 7,34 %, reflétant les changements doctrinaux en Ukraine qui exposent les convois logistiques aux tirs directs. Le programme M1E3 Abrams de l'armée américaine met l'accent sur des kits de survivabilité communs pour les variantes de récupération de chars et de ravitaillement en munitions, garantissant l'interchangeabilité des pièces et facilitant les exigences de formation. Les engins de récupération spécialisés et les poseurs de ponts maintiennent également la demande, certes à des volumes modestes, car leurs équipements hydrauliques créent des sources d'ignition distinctes nécessitant un positionnement de buses sur mesure.


Par type de système :
dominance de l'automatisation avec croissance des configurations hybridesLes installations automatiques et autonomes ont représenté 66,55 % des revenus de 2025, reflétant la dépendance doctrinale à une décharge en moins de 150 millisecondes qui protège les équipages lorsqu'une action manuelle immédiate est impossible. Ces systèmes combinent des optiques à double spectre avec des capteurs de montée en pression pour valider les événements de manière croisée avant de libérer l'agent, réduisant les décharges involontaires coûteuses.
Les conceptions manuelles persistent dans les rôles de faible intensité ou dans les nations qui privilégient le prix d'acquisition initial au risque sur le cycle de vie. Pourtant, les configurations hybrides, mêlant automatisme par défaut avec dérogation de l'équipage, affichent le TCAC le plus élevé à 9,02 %. Les opérateurs apprécient la possibilité d'interrompre la suppression dans les scénarios de vapeurs de carburant où la ventilation remédie au danger, évitant le gaspillage d'agent et les temps d'arrêt.
Par utilisateur final :
dominance militaire avec croissance des forces de l'ordreLes programmes militaires ont généré 95,05 % de la demande de 2025, les dépenses mondiales de défense ayant atteint 2,48 billions USD. Le durcissement NBC, le blindage électromagnétique et l'intégration aux réseaux de gestion des batailles placent les spécifications militaires hors de portée des civils ordinaires, verrouillant la spécialisation des fournisseurs.
Les agences des forces de l'ordre enregistrent un TCAC de 8,14 %, portées par les véhicules anti-émeute urbains et les armements de patrouille frontalière. L'acquisition par le Brésil de camions Roshel Senator équipés de systèmes de suppression aux normes OTAN illustre l'adoption civile des technologies du champ de bataille et souligne la capacité du fabricant à adapter les conceptions aux cadres juridiques non militaires.
Par composant :
les systèmes d'agents dominent avec l'innovation en matière de capteursLes cylindres et agents représentaient 39,22 % des revenus des composants, les consommables nécessitant un réapprovisionnement périodique, générant des ventes de type rente. Le marché des systèmes de suppression d'incendie pour véhicules blindés voit le FK-5-1-12 dominer les inventaires occidentaux tandis que les mousses à base de soja gagnent une adoption pilote à mesure que les prix baissent et que la capacité augmente.
Les détecteurs et capteurs affichent le TCAC le plus élevé à 7,51 %. Le passage à la fusion de capteurs triple le contenu en semi-conducteurs par véhicule et élève les exigences en matière de cybersécurité, générant des contrats qui associent le support logiciel à la fourniture de matériel. Les buses, vannes et tuyauteries bénéficient également de nouveaux alliages résistants à la corrosion adaptés aux variantes navales exposées aux embruns salins, mais la croissance reste liée aux taux globaux de construction de véhicules.
Analyse géographique
Marché des systèmes de suppression d'incendie pour véhicules blindés en Amérique du Nord
L'Amérique du Nord a conservé une part de 47,25 % en 2025, soutenue par l'initiative de remplacement des PFAS du Département américain de la Défense d'un montant de 2,1 milliards USD, qui finance directement la production d'agents et les kits de modernisation. Le budget de défense de l'exercice 2025, s'élevant à 920 milliards USD, maintient les dépenses à un niveau stable, permettant aux maîtres d'œuvre de planifier des lots de production sur cinq ans. Le programme d'amélioration de la mobilité arctique du Canada génère une demande de niche pour des formulations basse température capables de s'écouler à −40 °C dans des coques amphibies. L'alignement interopérabilité du Mexique sur les normes américaines élargit davantage la base installée continentale.
Marché des systèmes de suppression d'incendie pour véhicules blindés en Europe
L'Europe accélère ses achats dans le cadre des objectifs de préparation de l'OTAN, avec 22 États membres augmentant leurs budgets de défense d'au moins 10 % en termes réels pour 2025. Les importantes commandes italiennes de Lynx et Panther, l'acquisition allemande du Leopard 2A8 et la rénovation espagnole du Leopard 2E prévoient toutes des réseaux de suppression liés aux systèmes de protection active, établissant des chaînes d'approvisionnement communes et des bases de référence strictes en matière de cybersécurité. Le consortium FMBTech de Thales, composé de 26 entreprises, utilise les financements de l'UE pour coordonner la géométrie des vannes, le micrologiciel des capteurs et la logistique des agents à travers les frontières, facilitant ainsi les licences d'exportation.
Marché des systèmes de suppression d'incendie pour véhicules blindés en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus élevé à 8,07 %. Le budget de défense record du Japon de 59 milliards USD pour 2025 finance la production locale du Patria AMV XP, dotée d'une suppression modulaire s'intégrant dans les coques du canon mobile Type 16 et du véhicule blindé de transport de troupes Type 96. L'objectif de préparation 2027 de la Chine pousse la R&D indigène sur les agents à contourner les embargos occidentaux, tandis que le Redback-K de la Corée du Sud intègre une télémétrie à bouteille intelligente alertant les équipages en temps réel en cas de perte de pression. La modernisation en Asie du Sud-Est — du plan de 35 milliards USD des Philippines à l'acquisition de chars moyens par l'Indonésie — étend la demande aux climats tropicaux où l'humidité élevée influe sur la longévité des agents.

Paysage réglementaire
La conception et la qualification des systèmes d'extinction d'incendie pour véhicules blindés sont façonnées à la fois par la politique environnementale relative aux agents extincteurs et par les exigences spécifiques à la défense en matière de survivabilité et d'essais. La suppression progressive prévue par le Protocole de Montréal continue de favoriser la substitution des agents non halon, et le programme SNAP de l'US EPA influence les agents halogénés pouvant être spécifiés dans les marchés publics.
Pour la qualification, les essais environnementaux MIL-STD-810H sont couramment référencés pour les performances thermiques, de choc, de vibration et de résistance à la poussière, tandis que la norme STANAG 4317 de l'OTAN (AEP-4317) fournit des procédures utilisées pour évaluer les niveaux de protection contre l'incendie des véhicules terrestres à des fins d'interopérabilité. Les acheteurs tiennent également compte des réglementations de sécurité au niveau des plateformes, telles que le règlement CEE-ONU n° 34 relatif à la prévention des risques d'incendie liés aux réservoirs de carburant liquide et le règlement n° 118 relatif au comportement au feu des matériaux intérieurs. Pour les systèmes des compartiments d'équipage, les contraintes de survivabilité incluent souvent la prévention de la réinflammation tout en maintenant des niveaux d'oxygène respirables et en limitant les sous-produits toxiques lors de la décharge.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants chimiques et matériaux, notamment les compositions d'agents propres, les composés aérosols condensés, les aciers et alliages pour cylindres, les joints et la tuyauterie. Vient ensuite la fabrication de sous-systèmes tels que les détecteurs (IR/UV/thermiques), les unités et panneaux de contrôle, les vannes et les buses. Les intégrateurs de systèmes et fournisseurs spécialisés assemblent ensuite ces éléments en systèmes d'extinction automatique qualifiés, après quoi l'intégration par les équipementiers de véhicules adapte les faisceaux de câblage, les supports et la géométrie des buses aux compartiments moteur, aux compartiments d'équipage et, de plus en plus, aux compartiments de batteries. Les normes de défense influencent généralement la qualification et l'acceptation, incluant couramment la norme MIL-STD-810 pour la performance environnementale et la norme MIL-STD-461 pour la CEM/IEM, faisant de l'infrastructure d'essai et de la documentation une valeur ajoutée matérielle.
La demande en aval est déterminée par les programmes via les canaux d'approvisionnement de la défense et les entrepreneurs principaux, avec une demande supplémentaire de l'après-vente issue des pièces détachées, des recharges de cylindres, du remplacement périodique des agents et de la remise à neuf des flottes existantes. Les principaux goulots d'étranglement concernent la continuité de l'approvisionnement en agents qualifiés et la charge de travail d'intégration au niveau du véhicule, où la compatibilité du bus CAN et du bus de données, le durcissement cybernétique et le réglage de la fusion des capteurs peuvent déterminer les heures d'installation. Les approches de localisation et de compensation, y compris les partenariats de production de sous-systèmes nationaux, influencent également les décisions d'approvisionnement, les délais de livraison et la capacité à monter en cadence les livraisons dans le cadre de programmes de modernisation pluriannuels.
Paysage concurrentiel
Les fournisseurs opèrent dans un secteur modérément fragmenté où des acteurs comme KIDDE-DEUGRA exploitent la thermodynamique aérospatiale de RTX pour offrir des solutions multi-domaines, associant des cœurs de détection communs aux flottes terrestres, aériennes et navales. Explospot Systems cible les risques de déflagration des munitions avec une poudre composée brevetée qui supprime la surpression d'explosion en plus des flammes, traitant les scénarios de pénétrateurs cinétiques.
La différenciation technologique l'emporte sur la concurrence par les prix. Les fournisseurs remportant de grands appels d'offres de l'OTAN ou indo-pacifiques prouvent généralement une intégration transparente des bus de données avec les radars APS et les logiciels de gestion de la santé des véhicules, réduisant ainsi le poids des câbles et les heures d'installation. La compétence en fabrication sans PFAS est devenue un facteur de différenciation une fois que les agences occidentales ont imposé des agents sans fluor, provoquant des retards pour les entreprises qui avaient encore besoin de formulations fluorées.
Les dépôts de brevets se concentrent sur la suppression prédictive, comme les conducteurs thermosensibles intégrés dans les ensembles de batteries qui déclenchent l'isolation dès que les variations de résistance dépassent des seuils prédéfinis. Un espace blanc existe dans les analyses connectées au cloud qui corrèlent la télémétrie des véhicules avec la météo ambiante, permettant aux gestionnaires de flotte de planifier la maintenance préventive lorsque la dérive des capteurs indique un blocage de buse ou une perte de pression de bouteille.
Leaders du secteur des systèmes de suppression d'incendie pour véhicules blindés
KIDDE-DEUGRA Brandschutzsysteme GmbH (RTX Corporation)
Firetrace International
Nero Industries Co.
Emerson Electric Co.
Marotta Controls, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de suppression d'incendie pour véhicules blindés
- KIDDE-DEUGRA Brandschutzsysteme GmbH (RTX Corporation)
- Nero Industries Co.
- Emerson Electric Co.
- Firetrace International
- Marotta Controls, Inc.
- Explospot Systems Pty Ltd.
- Mikro-Pulssi Oy
- N2 Towers
- Fire Safe Technologies LLP
- Jomarr Products, Inc.
- FirePro Systems Ltd.
- Fireaway Inc.
Lire l’analyse des entreprises de systèmes de suppression d'incendie pour véhicules blindés

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur le soutien logistique et la remise à niveau des plateformes déployées, renforcées par l'activité d'approvisionnement de juin 2026 du US Army Contracting Command pour des ensembles et vannes d'extincteurs spécifiques liés à une base de fournisseurs qualifiés (incluant Kidde Technologies). Cela soutient la demande continue de pièces certifiées, de contrôle de configuration et d'interchangeabilité garantie sur les véhicules déjà en service.
Une deuxième ligne d'opportunité concerne la conception de systèmes intégrés pour les plateformes de nouvelle génération, en particulier à mesure que l'électrification et les densités de puissance embarquées plus élevées modifient les profils de risque. En mai 2026, Heavy Vehicles Factory Avadi a publié un appel d'offres pour la conception et le développement d'un système intégré de détection et d'extinction d'incendie pour le programme indien Future Ready Combat Vehicle, indiquant une demande pour des fournisseurs capables de livrer une logique intégrée de détection et d'extinction ainsi que des interfaces réseau véhicule. Les programmes de remise à neuf continuent également de soutenir les dépenses, notamment un contrat de 2026 du ministère de la Défense britannique pour la remise à neuf du système d'extinction d'incendie du véhicule de mobilité protégée Foxhound, ce qui associe l'activité de mise à niveau à l'évolution des exigences environnementales et de performance.
Recent Industry Developments in Marché des systèmes de suppression d'incendie pour véhicules blindés
- Juin 2026 : Kidde-Deugra (RTX Corporation) s'est engagé dans des travaux d'interopérabilité de l'OTAN pour les systèmes de protection contre l'incendie des véhicules blindés, en cohérence avec les objectifs d'intégration de plateforme mis en avant lors d'Eurosatory 2026 à Paris. Cet effort renforce l'alignement avec les exigences de l'OTAN et soutient l'intégration continue à travers les flottes de mobilité protégée.
- Mars 2025 : International Armored Group a ouvert une installation de 20 millions BGN (12,07 millions USD) en Bulgarie pour produire des véhicules MRAP Guardian Xtreme équipés de suites d'extinction d'incendie aux normes OTAN. Cette expansion augmente la base installée de systèmes d'extinction montés en usine et soutient la demande en aval de pièces détachées, de réapprovisionnement en agents et de services de remise à neuf sur les cycles de vie des véhicules.
- Mai 2024 : FNSS a présenté le PARS III 6x6 lors du DSA 2024 en Malaisie, mettant en avant une configuration fournie avec des systèmes d'extinction automatique standard. Cette démonstration a souligné la manière dont les équipementiers considèrent l'extinction automatique comme une caractéristique de survivabilité de base sur les nouvelles offres de véhicules blindés, influençant les normes de spécification sur les marchés d'approvisionnement actifs.


Marché des systèmes de suppression d'incendie pour véhicules blindés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les systèmes de détection et d'extinction d'incendie conçus pour être installés sur les véhicules blindés, où la détection rapide des incendies et la décharge d'agent aident à protéger les équipages, les passagers et les compartiments critiques du véhicule.
Exclusions de périmètre : L'extinction d'incendie utilisée uniquement dans les installations fixes, les entrepôts et la protection générale des bâtiments est exclue de cette évaluation du marché.
Aperçu de la segmentation
- Par type de véhicule
- Véhicules de combat
- Chars de bataille principaux (MBT)
- Véhicules de combat d'infanterie (VCI)
- Véhicules blindés de transport de troupes (VBTT)
- Véhicules de soutien tactique
- Autres véhicules
- Véhicules de combat
- Par type de système
- Automatique/Autonome
- Manuel
- Hybride
- Par utilisateur final
- Militaire
- Forces de l'ordre
- Par composant
- Détecteurs et capteurs
- Unités de contrôle et panneaux
- Cylindres et agents
- Buses, vannes et tuyauteries
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail de recherche documentaire a été utilisé pour établir le contexte de la demande et s'assurer que les limites du marché correspondent à la manière dont les programmes de défense achètent et intègrent ces systèmes. Des sources publiques ont aidé à ancrer les tendances de la flotte de véhicules et les signaux d'approvisionnement, notamment les documents budgétaires de la défense et les portails d'approvisionnement, les publications de l'OTAN et des pays alliés, les statistiques commerciales de l'UN Comtrade, les résumés de données de défense du SIPRI, et les références normatives ou de sécurité publiées par des organisations telles que la NFPA.
Nous avons également examiné les documents publics des fournisseurs, tels que les rapports annuels, les présentations aux investisseurs et les communiqués de presse contractuels, afin de comprendre le positionnement des produits, les calendriers des programmes et le périmètre d'intégration typique couvrant la protection du compartiment moteur et du compartiment d'équipage. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprise, les actualités et données financières, les bases de données de brevets et les informations de marché liées à la défense ont été utilisés pour recouper l'activité des programmes et l'orientation technologique. Les sources documentaires énumérées ci-dessus ne sont pas exhaustives, et des références publiques supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires ont été collectées par le biais de discussions avec des experts et d'enquêtes structurées auprès des parties prenantes de l'approvisionnement et du soutien logistique de la défense, des intégrateurs de plateformes de véhicules, des ingénieurs de sous-systèmes et des prestataires de services après-vente. Pour obtenir une vision mondiale du marché, les retours ont été équilibrés entre l'APAC, l'EMEA et les Amériques afin de tester les hypothèses relatives aux taux d'installation, à l'intensité de la remise à niveau et aux pratiques tarifaires, puis ajustés lorsque les cycles d'approvisionnement régionaux diffèrent.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 12 % | APAC : 45 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 37 % |
| Acteurs plus modestes : 22 % | Managers : 55 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une constitution du pool de demande où la production de véhicules blindés, les pipelines de modernisation et l'activité de remise à niveau des flottes actives sont traduits en installations de systèmes adressables par région. À partir de cette base, le modèle applique des taux d'installation pratiques pour les véhicules neufs par rapport aux mises à niveau, puis établit le nombre probable de systèmes par véhicule, y compris les compartiments protégés tels que l'équipage, le moteur et les zones d'alimentation auxiliaire, avant que la valeur ne soit calculée.
Pour maintenir des totaux réalistes, les résultats sont corroborés par des approximations sélectives ascendantes, telles que la répartition des revenus des fournisseurs, des devis de programmes échantillonnés convertis en prix de vente moyens, et des vérifications de canal sur les kits de remise à niveau et les contrats de service. Les principales données utilisées dans le modèle incluent les livraisons de nouveaux véhicules blindés, l'âge de la flotte et les cycles de révision, l'adoption de la détection et de la décharge automatiques, le passage aux alternatives au halon imposé par les réglementations, et les différences de prix observées selon la classe de véhicule et le niveau de protection. Pour la prévision, une analyse de scénarios a été utilisée, où le calendrier des cycles d'approvisionnement et l'intensité de la modernisation ont été variés, puis la trajectoire finale a été alignée sur l'attente la plus courante partagée par les experts interrogés. Lorsque la visibilité directe est limitée, les lacunes sont traitées en utilisant des plateformes de véhicules de référence avec une architecture de protection similaire, puis en appliquant une échelle selon l'intensité d'approvisionnement locale.
Validation des données et cycle de mise à jour
Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les commandes de véhicules annoncées, les attributions de contrats de mise à niveau et l'activité d'intégration visible, puis examinés pour détecter des variations inhabituelles de volume ou de prix qui ne correspondent pas aux calendriers des programmes. Lorsqu'un écart apparaît, les hypothèses sont retestées par des relances, ainsi qu'une nouvelle vérification des données sous-jacentes de flotte et d'approvisionnement avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, notamment de grandes attributions de contrats de véhicules pluriannuels, des campagnes majeures de remise à niveau et des changements majeurs dans les réglementations relatives aux agents extincteurs pouvant affecter la tarification et l'adoption. Avant livraison, une dernière révision par l'analyste est effectuée afin que les chiffres publiés reflètent les informations les plus récentes disponibles à ce moment-là.
Taille du marché des systèmes d'extinction d'incendie pour véhicules blindés de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres car différentes études comptent différents points d'installation et différents parcours d'achat, puis appliquent une logique de tarification différente. Le calendrier diffère également, car les attributions de contrats de défense passent souvent des stades planifié, financé et livré au fil des années.
L'écart principal provient de la question de savoir si les achats de systèmes d'extinction d'incendie liés à la remise à niveau et au soutien logistique sont comptabilisés comme faisant partie du marché, ou si seules les installations sur véhicules neufs sont incluses, ce qui peut modifier rapidement les volumes lors des années de forte modernisation. Certaines sources regroupent également des équipements de lutte contre l'incendie plus larges autour des plateformes blindées dans une même catégorie, ce qui gonfle les totaux, et utilisent des prix moyens fixes qui ne reflètent pas la tarification plus élevée des systèmes multi-compartiments et du stockage d'agents protégés. L'estimation de Mordor Intelligence maintient un périmètre centré sur les systèmes d'extinction d'incendie embarqués des véhicules blindés et les valorise en utilisant une logique d'installation au niveau du compartiment liée aux livraisons et aux cycles de remise à niveau, puis les recoupe avec les signaux de programmes et les divulgations des fournisseurs.
Comparaison des références
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,78 milliard USD (2026) | |
| Bulletin sectoriel de la défense A | 1,52 milliard USD (2026) | Met souvent l'accent sur l'intégration des véhicules neufs et sous-estime les kits de remise à niveau et les remplacements récurrents liés aux services, ce qui peut réduire le volume adressable dans les flottes fortement axées sur la mise à niveau. |
| Revue professionnelle B | 2,10 milliards USD (2026) | A tendance à regrouper les équipements de sécurité des véhicules adjacents et les composants de lutte contre l'incendie plus larges dans le même total, et peut appliquer une tarification moyenne uniforme sans ajustement pour la protection multi-compartiments et les changements de type d'agent. |
L'écart dans le tableau tient principalement à ce qui est inclus autour de la demande de remise à niveau et de service, et à la question de savoir si des équipements de sécurité adjacents sont ajoutés au même pool de valeur. En liant la valeur à des facteurs clairs d'activité des véhicules et à des hypothèses d'installation pratiques, l'estimation reste traçable et reproductible même lorsque le calendrier d'approvisionnement évolue.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des systèmes de suppression d'incendie pour véhicules blindés ?
Le marché est évalué à 1,78 milliard USD en 2026 et devrait croître pour atteindre 2,47 milliards USD d'ici 2031, progressant à un TCAC de 6,73 %.
Quel segment détient la plus grande part du marché des systèmes de suppression d'incendie pour véhicules blindés ?
Les véhicules de combat représentent 49,12 % des revenus, ce qui en fait le segment de véhicules dominant.
Pourquoi les agents sans PFAS sont-ils importants pour les futurs approvisionnements ?
Les armées occidentales doivent éliminer les mousses PFAS d'ici octobre 2026, de sorte que les agents conformes débloquent de nouveaux contrats et évitent les responsabilités environnementales.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique est en tête avec un TCAC de 8,07 %, portée par les budgets de modernisation du Japon et de la Chine.
À quelle vitesse les systèmes automatiques modernes doivent-ils réagir à un incendie ?
Les unités autonomes de pointe détectent et déchargent en 120 à 150 millisecondes, répondant aux critères de survivabilité de l'OTAN.
Quelle tendance technologique pourrait redéfinir le marché à long terme ?
L'intégration de la suppression prédictive basée sur l'intelligence artificielle avec les systèmes de protection active promet de prévenir l'ignition avant que les flammes n'apparaissent, créant une couche de survivabilité proactive.
Dernière mise à jour de la page le:



