
Taille et part du marché MNO des télécommunications en Argentine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.89 Milliards de dollars |
| Taille du Marché (2026) | 6.19 Milliards de dollars |
| Taille du Marché (2031) | 7.96 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché MNO des télécommunications en Argentine par Mordor Intelligence
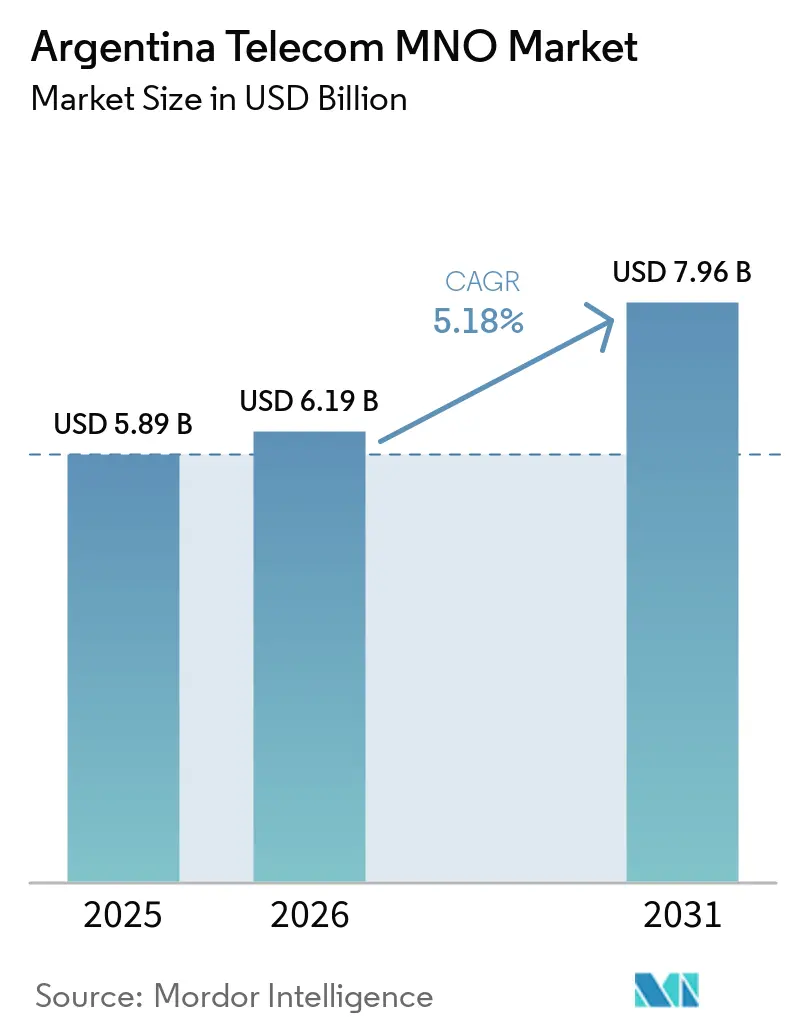
La taille du marché des MNO des télécommunications en Argentine devrait s'étendre de 5,89 milliards USD en 2025 et 6,19 milliards USD en 2026 à 7,96 milliards USD d'ici 2031, enregistrant un CAGR de 5,18 % entre 2026 et 2031. En termes de volume d'abonnés, le marché était évalué à 66,24 millions d'abonnés en 2025 et devrait croître de 69,92 millions d'abonnés en 2026 à 91,59 millions d'abonnés d'ici 2031, à un CAGR de 5,55 % au cours de la période de prévision (2026-2031).
L'expansion actuelle repose sur trois piliers : une utilisation des données mobiles en forte hausse sur les réseaux 4G et 5G, une flexibilité tarifaire retrouvée à la suite de l'abrogation des plafonds de prix, et une nouvelle vague de programmes de numérisation des entreprises dans les secteurs de l'agriculture, des mines et de la fabrication. Les opérateurs ont réorienté leurs capitaux vers des dorsales fibre à l'échelle nationale et des mises à niveau denses de l'accès radio, une évolution qui réduit la latence, diminue les taux de coupure d'appel et améliore les débits de données moyens pour les clients urbains et ruraux. Le marché MNO des télécommunications en Argentine bénéficie également d'une feuille de route en matière de spectre favorable, qui libère des blocs contigus à 3,5 GHz et engage des fonds publics pour la couverture rurale, permettant aux opérateurs de planifier leurs déploiements en fonction de leurs flux de trésorerie. Dans le même temps, les opérateurs font face à une inflation élevée qui érode l'ARPU en termes réels, mais ils atténuent cette pression grâce à des offres premium libellées en USD et à des contrats IoT d'entreprise qui préservent des flux de revenus en devises fortes. Les offres groupées convergentes quadruple-play renforcent davantage la fidélisation en intégrant le haut débit fixe, le mobile, la PayTV et la VoIP dans des factures uniques qui protègent les ménages des fluctuations mensuelles imprévisibles des prix.
Principaux enseignements du rapport
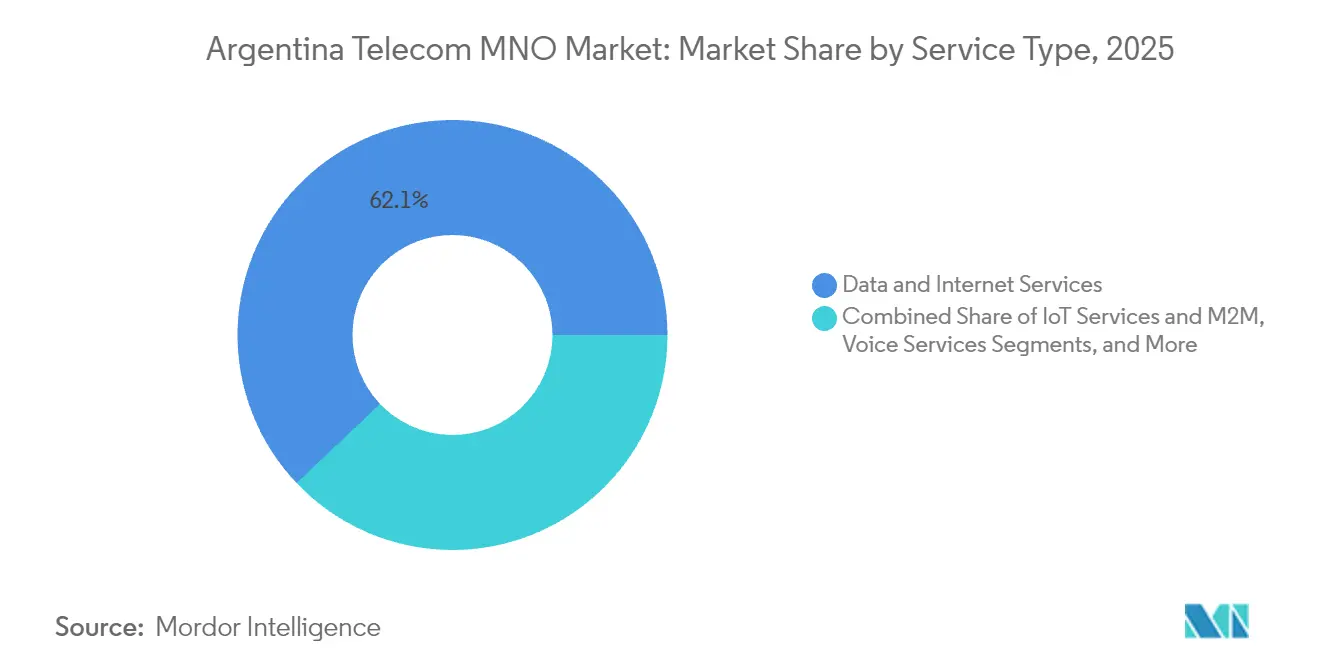
- Par type de service, les services de données et d'internet ont dominé avec 62,08 % de la part du marché MNO des télécommunications en Argentine en 2025, tandis que les services IoT et M2M devraient se développer à un TCAC de 5,32 % jusqu'en 2031.
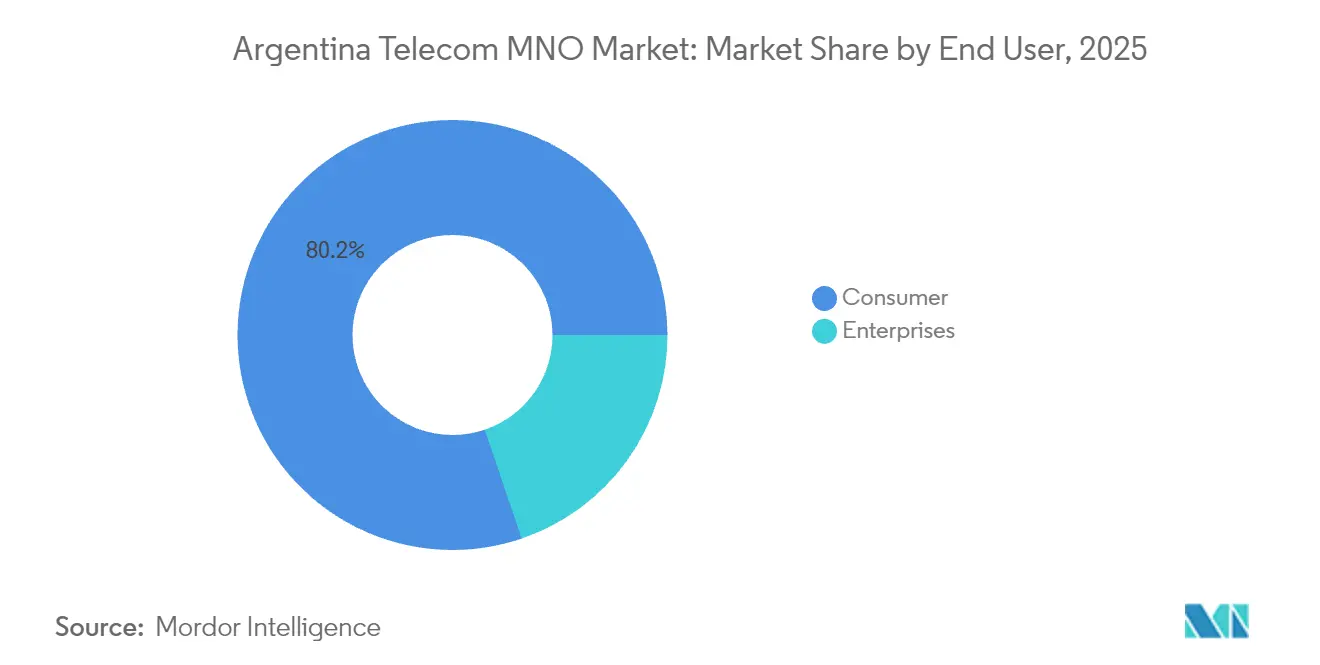
- Par utilisateur final, le segment des consommateurs représentait 80,22 % de la taille du marché MNO des télécommunications en Argentine en 2025, tandis que les connexions d'entreprises devraient croître à un TCAC de 5,65 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché MNO des télécommunications en Argentine
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Consommation explosive de données mobiles sur les réseaux 4G/5G | +1.2% | À l'échelle nationale ; pics à Buenos Aires, Córdoba, Rosario | Moyen terme (2 – 4 ans) |
| Enchères de spectre 5G et déploiement de la dorsale fibre | +0.8% | Corridors métropolitains en premier, puis villes secondaires | Long terme (≥ 4 ans) |
| Adoption des offres groupées convergentes quadruple-play | +0.6% | À l'échelle nationale ; plus forte dans les quartiers urbains denses | Moyen terme (2 – 4 ans) |
| Numérisation des entreprises et demande de connectivité IoT | +0.9% | Zones agricoles, zones minières, clusters industriels | Long terme (≥ 4 ans) |
| Offres premium libellées en USD | +0.4% | Zones à hauts revenus dans toutes les provinces | Court terme (≤ 2 ans) |
| Règles de partage des infrastructures passives | +0.3% | Districts ruraux sous-desservis | Moyen terme (2 – 4 ans) |
| Source: Mordor Intelligence | |||
Consommation explosive de données mobiles sur les réseaux 4G/5G
Le trafic de données cellulaires total a plus que doublé entre 2023 et 2025 à mesure que la diffusion vidéo en continu, les jeux mobiles et les flux de capteurs agricoles ont convergé sur les réseaux LTE améliorés et les premiers réseaux 5G. Les vitesses de téléchargement médianes sur le réseau 5G de Personal ont atteint 432 Mbps, confirmant la capacité de la plateforme à prendre en charge des applications d'entreprise et grand public gourmandes en bande passante. Les projets pilotes IoT en milieu agricole reposent sur des modules à zone de couverture étendue à faible consommation d'énergie qui transmettent des relevés d'humidité du sol et d'état des cultures toutes les quinze minutes, générant un trafic stable et à forte marge même pendant les ralentissements macroéconomiques. Les opérateurs utilisent le partage de spectre dynamique pour réutiliser les bandes à 1 800 MHz, tirant davantage de capacité des actifs existants pendant que la grille à 3,5 GHz se densifie dans les corridors métropolitains. Ces évolutions sécurisent les flux de revenus axés sur les données et renforcent la pertinence à long terme du marché MNO des télécommunications en Argentine.
Enchères de spectre 5G et déploiement de la dorsale fibre
L'appel d'offres de spectre de 2024 a libéré 100 MHz provenant d'ARSAT, entreprise publique, et 50 MHz supplémentaires d'ENACOM, en associant des obligations de couverture à des prix de réserve réduits pour rendre les déploiements financièrement viables. Les soumissionnaires retenus bénéficient d'échéanciers de paiement échelonnés et de licences de 12 ans, permettant la récupération des coûts sur un cycle d'amortissement complet. Des déploiements parallèles de fibre interconnectent des anneaux métropolitains de 1 Tbps avec des liaisons longue distance de 400 Gbps, créant la capacité de renvoi nécessaire pour les sites de cellules à MIMO massif. Claro seul a alloué 200 millions USD pour étendre la fibre à intelligence artificielle plus profondément dans les nœuds de périphérie, accélérant la transition vers la virtualisation des fonctions réseau et les cœurs natifs du cloud. Pris ensemble, ces mouvements d'infrastructure ajoutent 0,8 point de pourcentage au TCAC projeté du marché MNO des télécommunications en Argentine.
Numérisation des entreprises et demande de connectivité IoT
Les réseaux LTE privés et les premiers réseaux 5G autonomes soutiennent désormais l'automatisation du forage en Patagonie, les camions de transport autonomes dans les mines d'or de Santa Cruz et les lignes de convoyeurs intelligents dans les usines automobiles au nord de Buenos Aires. L'agriculture représente la plus grande base adressable avec 34 millions d'hectares sous des programmes d'agriculture de précision nécessitant des moissonneuses reliées au GNSS et des caméras de détection des ravageurs en temps réel. Le service IoT à bande étroite par satellite d'ARSAT comble les lacunes de connectivité dans les régions où les empreintes terrestres restent limitées, assurant une couverture uniforme des capteurs. Les subventions gouvernementales dans le cadre du Plan national de science, de technologie et d'innovation 2030 financent des projets pilotes de démonstration de faisabilité, accélérant l'adoption dans les PME et augmentant la valeur globale des contrats d'entreprise. Ces forces contribuent collectivement à une augmentation estimée de 0,9 % du TCAC du marché MNO des télécommunications en Argentine. [1]
Adoption des offres groupées convergentes quadruple-play
Les ménages confrontés à une inflation mensuelle volatile migrent vers des offres de services à prix fixe qui combinent des données mobiles illimitées, un haut débit fibre symétrique et des catalogues de télévision à la demande. La mise à niveau HFC vers la fibre de Telecentro, d'une valeur de 400 millions USD, libère des vitesses gigabit qui constituent le cœur de ses offres « tout inclus ». Telecom Argentina indique que les clients groupés se désabonnent 42 % moins fréquemment que les abonnés à un service unique, faisant de la convergence une tactique défensive et offensive. Les opérateurs renforcent l'attrait de leurs offres grâce à des programmes de fidélité, des portefeuilles de paiement mobile et des extensions de stockage en cloud qui resserrent l'écosystème. Même dans les petites villes, les accords de partage de tours réduisent les dépenses d'investissement, permettant aux opérateurs d'étendre les offres groupées sans investissement prohibitif, une dynamique qui ajoute 0,6 point de pourcentage à la croissance du secteur. [2]
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hyperinflation diluant l'ARPU réel | –1.8% | À l'échelle nationale ; plus marquée dans les zones à faibles revenus | Court terme (≤ 2 ans) |
| Gel tarifaire / réglementations sur les plafonds de prix | –0.7% | Dépend des révisions futures de la politique | Moyen terme (2 – 4 ans) |
| Lenteur de l'approbation de la portabilité eSIM pour l'IoT | –0.3% | Intégrateurs IoT à l'échelle nationale | Moyen terme (2 – 4 ans) |
| Droits d'importation élevés sur les équipements RAN 5G | –0.5% | Toutes les provinces ; augmente les charges en dépenses d'investissement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hyperinflation diluant l'ARPU en termes réels
L'indice des prix à la consommation a dépassé 100 % en 2024, surpassant les hausses tarifaires nominales et réduisant de 7,7 % les revenus du secteur une fois ajustés à l'inflation. Les cartes SIM prépayées représentent désormais 61 % de l'ensemble des lignes mobiles, indiquant une migration vers des offres à usage contrôlé qui maintiennent les dépenses discrétionnaires à un niveau raisonnable. Les opérateurs protègent partiellement leurs marges en indexant les niveaux 5G premium sur le dollar américain, protégeant ainsi les clients à revenus élevés de la volatilité du peso. Ils élargissent également les ventes de fibre en gros et la sécurité gérée dans le cloud pour stabiliser les flux de trésorerie des entreprises. Cependant, le frein exercé sur le pouvoir d'achat du marché de masse reste le principal frein au marché MNO des télécommunications en Argentine, retranchant 1,8 point de pourcentage de la croissance prévue. [3]
Droits d'importation élevés sur les équipements RAN 5G
Les composants d'accès radio provenant de fournisseurs étrangers sont soumis à des droits pouvant atteindre 16 %, en plus des majorations de fret sur valeur FOB (franco à bord) imputables à la congestion portuaire. Étant donné que les équipements doivent être payés en USD tandis que les revenus sont libellés en peso, les opérateurs font face à des asymétries de change naturelles qui compliquent les cycles d'approvisionnement. Pour gérer leur exposition, les trois MNO nationaux prolongent les durées de financement fournisseur de cinq à sept ans et intensifient les accords de partage de tours qui diluent les coûts matériels par site. Néanmoins, le coût de débarquement plus élevé des réseaux à MIMO massif et des modules à ondes millimétriques retarde le calendrier de déploiement à grande échelle, réduisant de 0,5 point de pourcentage le TCAC du marché MNO des télécommunications en Argentine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : La domination des données remodèle la structure des revenus
Les services de données et d'internet ont généré 62,08 % de la part du marché MNO des télécommunications en Argentine en 2025, une proportion qui augmente régulièrement à mesure que les minutes vocales migrent vers les appels OTT et les applications de médias enrichis. Le segment bénéficie d'une couverture populationnelle 4G nationale dépassant 99 % et de zones 5G en pleine expansion qui gèrent la vidéo immersive et les flux de capteurs d'entreprise. En termes numériques, les contrats de données ont contribué 3,66 milliards USD à la taille du marché MNO des télécommunications en Argentine en 2025. Les lignes IoT et M2M ont affiché la croissance la plus rapide, enregistrant une perspective de TCAC de 5,32 % jusqu'en 2031 grâce aux projets d'automatisation dans l'agriculture, les mines et la fabrication. Les opérateurs associent les données au stockage en cloud et à l'analytique de périphérie, transformant ce qui était autrefois un simple tuyau de commodité en une pile de services multicouche offrant des marges par connexion plus élevées.
Les revenus liés à la messagerie, aux VAS et à l'itinérance continuent de décliner à mesure que les clients adoptent des plateformes de communication basées sur des applications et de travail à distance qui contournent les cadres SMS traditionnels. Néanmoins, l'itinérance rebondit lors des pics de tourisme sortant, aidée par des plans tarifaires régionaux simplifiés qui maintiennent les voyageurs sur le réseau. L'intégration de la PayTV dans les offres mobiles groupées assure une fidélisation incrémentielle malgré une concurrence intense dans la diffusion en continu. Dans l'ensemble, l'évolution du portefeuille de services souligne le pivot du marché MNO des télécommunications en Argentine vers des solutions numériques capables de monétiser la bande passante, la latence et la sécurité plutôt que les simples minutes d'utilisation.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : L'accélération de la dynamique des entreprises
Les entreprises restent le segment à la croissance la plus rapide, avec des connexions dont la progression est projetée à un TCAC de 5,65 % jusqu'en 2031, même si les consommateurs détiennent aujourd'hui une part de revenus de 80,22 %. Les déploiements LTE privés à l'intérieur des mines et des ateliers de production génèrent un revenu moyen par ligne quatre fois supérieur à l'ARPU des smartphones grand public, améliorant la rentabilité globale. On estime que 28 000 passerelles IoT agricoles couvrent désormais les régions de grandes cultures, alimentant des plateformes d'analytique qui optimisent l'irrigation et l'utilisation des engrais. Les usines de fabrication à Córdoba déploient des réseaux à synchronisation temporelle critique sur la 5G pour synchroniser la robotique et réduire les temps d'arrêt des lignes d'assemblage. La taille du marché MNO des télécommunications en Argentine pour les services mobiles d'entreprise s'est établie à 1,17 milliard USD en 2025 et devrait doubler d'ici 2031.
Du côté des consommateurs, les offres de facturation convergente et les plans de financement de terminaux maintiennent les ajouts d'unités malgré les pressions inflationnistes. Les programmes d'identité numérique et de passeport mobile du gouvernement approfondissent l'engagement, rendant les téléphones essentiels à l'accès aux services publics. Cependant, les utilisateurs à faibles revenus se tournent vers des offres de données soutenues par la publicité qui proposent des réseaux sociaux et la messagerie en accès gratuit, soulignant une courbe de demande bifurquée. La trajectoire à double vitesse permet aux opérateurs de cofinancer la densification 5G en banlieue grâce aux flux de trésorerie des entreprises, alignant les investissements à la fois sur les objectifs à court terme et stratégiques du marché MNO des télécommunications en Argentine.
Note: Les parts des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les trois plus grandes conurbations d'Argentine, Buenos Aires, Córdoba et Rosario, génèrent environ 70 % des revenus mobiles grâce à des populations denses, des revenus des ménages élevés et de vastes campus d'entreprises. Les vitesses de téléchargement moyennes dépassent 55 Mbps dans ces corridors, prenant en charge le jeu en cloud, la vidéo UHD et le contrôle industriel en temps réel. La ceinture technologique de la côte atlantique renforce ce leadership en accueillant les premiers clusters 5G autonomes du pays, qui ancrent des zones de calcul en périphérie au service de la logistique portuaire et de la pêche. Les villes de taille moyenne comme Mendoza et Salta connaissent une deuxième vague de déploiements de fibre, soutenue par des subventions du Fonds de service universel qui réduisent les coûts de construction du dernier kilomètre. Dans l'ensemble, les zones métropolitaines maintiennent la taille du marché MNO des télécommunications en Argentine sur une tendance haussière solide, car les offres grand public haut de gamme et les contrats d'entreprise se concentrent là où le PIB par habitant est le plus élevé.
Les provinces rurales présentent des dynamiques contrastées. Des milliers de kilomètres carrés à La Pampa et à Santa Fe reposent sur des modules NB-IoT connectés à des capteurs de température de silos et à des traceurs de bétail, créant une niche de connectivité spécialisée qui génère des revenus résilients de type abonnement. Le Plan national d'infrastructure de communication critique d'ENACOM s'appuie sur des réservations de spectre et des incitations au partage de tours pour étendre la couverture 4G/5G, comblant les fractures numériques sans imposer à un seul opérateur des dépenses d'investissement disproportionnées. Les incitations fiscales régionales améliorent encore la rentabilité des déploiements, en réduisant les frais de permis et en accélérant l'approbation des droits de passage, bien que les incohérences en matière de zonage allongent encore les délais d'acquisition de sites dans les municipalités isolées.
Les flux commerciaux transfrontaliers avec le Chili, le Brésil et l'Uruguay ajoutent une troisième couche géographique. Les accords d'itinérance et les passerelles d'interconnexion élargies permettent aux entreprises de gérer une télémétrie transparente sur des réseaux contigus, particulièrement précieux pour les entreprises minières et agro-industrielles qui opèrent de part et d'autre des frontières. La liaison satellite en Patagonie soutient l'automatisation des champs pétrolifères et la surveillance environnementale là où les boucles terrestres restent commercialement non viables. La résilience aux conditions météorologiques extrêmes impose des spécifications de tours renforcées, poussant les antennes à joint torique et la climatisation des abris à batterie pour prévenir les pannes lors des vagues de chaleur ou des tempêtes de neige. Ces schémas d'investissement spécifiques à chaque géographie tissent ensemble un tissu de croissance cohérent mais nuancé pour le marché MNO des télécommunications en Argentine.
Paysage réglementaire
Le marché argentin des opérateurs de réseau mobile (MNO) est principalement réglementé par l'ENACOM pour l'octroi de licences et la supervision du secteur, l'examen concurrentiel étant mené par l'Autoridad Nacional de la Competencia (ANC) dans les transactions susceptibles de modifier la structure du marché. En juin 2026, l'ANC a émis la résolution RESFC-2026-38-APN-TDC#ANC, conditionnant l'acquisition par Telecom Argentina de Telefónica Móviles Argentina (Movistar) à des mesures correctives structurelles et comportementales, y compris des cessions destinées à préserver une concurrence effective et à prévenir une concentration excessive dans les activités mobiles et le haut débit fixe.
La supervision institutionnelle s'est renforcée en juillet 2026, lorsque l'ENACOM a été placée sous la Jefatura de Gabinete via le décret 581, avec Juan Martin Ozores comme intervenant. Le même mois, l'ENACOM a approuvé un protocole visant à accélérer l'intervention contre les interférences nuisibles affectant les services essentiels, et a lancé un appel d'offres public pour le système national d'alerte précoce (AlertAR) utilisant la technologie de diffusion cellulaire. Ensemble, ces mesures renforcent les obligations de continuité de service et ajoutent un nouveau moteur de demande du secteur public pour les capacités de réseau utilisées dans la diffusion de notifications de masse.
Paysage concurrentiel
L'Argentine accueille trois opérateurs de réseau mobile à pleine échelle qui se font concurrence sur la couverture, la technologie et la profondeur des services convergents. Telecom Argentina, après l'acquisition de la filiale locale de Telefónica, commanderait environ 61 % des abonnés mobiles et jusqu'à 80 % du haut débit résidentiel dans certains districts, sous réserve d'autorisation réglementaire. Claro Argentina contre-attaque avec des détentions de spectre agiles et une orchestration des ressources réseau pilotée par l'IA qui augmente la capacité de pointe de 18 % tout en réduisant l'énergie par bit de 14 %. Movistar se positionne comme le partenaire de transformation numérique des entreprises, proposant une sécurité gérée, une orchestration multi-cloud et des superpositions de WAN définies par logiciel qui s'appuient sur sa dorsale fibre nationale.
La différenciation technologique reste centrale. Personal (Telecom) a enregistré le débit médian 5G le plus rapide d'Argentine à 432 Mbps après la mise à niveau vers une agrégation de porteuses de 200 MHz dans la bande sub-6 GHz. Claro a construit 400 nœuds radio 5G à la mi-2025 et prévoit une couverture de 60 % de la population d'ici 2028, en s'appuyant sur des radios Nokia air-scale qui prennent en charge les futures extensions à 6 GHz. La collaboration edge-cloud de Movistar avec des partenaires hyperscale offre une latence ultra-faible pour les simulateurs de formation en RV dans les usines automobiles. Le rythme de densification des petites cellules, l'utilisation de projets pilotes Open-RAN et les migrations IPv6 à l'échelle nationale constituent d'autres axes de concurrence qui enrichissent le marché MNO des télécommunications en Argentine.
Les mouvements stratégiques au cours de 2024-2025 illustrent l'éventail des réponses concurrentielles. Telecom Argentina a émis une obligation liée au développement durable de 100 millions USD pour financer des accords d'achat d'énergie renouvelable qui sécurisent les coûts futurs d'électricité. Claro a réservé 200 millions USD pour des déploiements de fibre améliorés par l'IA, réduisant les interventions sur site grâce à la maintenance prédictive. La conversion intégrale à la fibre de Telecentro souligne l'attrait des niveaux gigabit associés aux lignes mobiles 5G, montrant comment les actifs fixes renforcent les propositions de valeur sans fil. Malgré des guerres tarifaires occasionnelles, la qualité du réseau et l'intégration des services dominent davantage que les prix dans la détermination des évolutions de part de marché, une réalité qui s'aligne sur la liberté de tarification retrouvée lorsque les services TIC ont perdu leur statut de « service public » en 2024.
Leaders du secteur MNO des télécommunications en Argentine
-
Claro Argentina
-
Movistar Argentina
-
Personal (Telecom Argentina S.A)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme découle de l'approbation conditionnelle par l'ANC en juin 2026 de l'acquisition par Telecom Argentina de Telefónica Móviles Argentina (Movistar), qui exige un important dispositif de cession pouvant amorcer un concurrent indépendant nouveau ou renforcé. La mesure corrective inclut le transfert de six millions de clients mobiles actifs (quatre millions dans la zone métropolitaine de Buenos Aires et deux millions dans d'autres zones), ainsi que le spectre, les contrats et la numérotation associés. Elle couvre également les bases de clients haut débit résidentiel de Movistar dans 28 localités (environ 211 400 abonnés). L'ANC a également exigé que Telecom fournisse à l'acheteur un accès temporaire d'au moins trois ans à des accords de partage de réseau (y compris le partage RAN, l'itinérance nationale et internationale, et l'hébergement d'équipements), ce qui réduit les barrières initiales de couverture et de continuité de service pour un nouvel entrant visant le marché mobile grand public, les offres convergentes ou la connectivité entreprise.
Les programmes du secteur public et les plans d'investissement des opérateurs offrent des perspectives supplémentaires en matière de couverture rurale et de plateformes de niveau entreprise. L'appel d'offres AlertAR de l'ENACOM pour la diffusion cellulaire souligne une demande de diffusion de messages résiliente et basée sur des normes à grande échelle, en cohérence avec les investissements des opérateurs dans des cœurs de réseau modernes, des réseaux radio denses et un raccordement en fibre optique qui soutiennent également la croissance de l'IoT/M2M dans l'agriculture, l'exploitation minière et la fabrication. Du côté de l'offre, les plans d'investissement combinés de Telecom Argentina et Claro pour 2026, s'élevant à 1,8 milliard USD (1,3 milliard USD pour Telecom et 500 millions USD pour Claro), soutiennent des opportunités dans la mise à niveau de la capacité 5G, la migration vers la fibre et les infrastructures en périphérie de réseau, permettant une différenciation des offres autour de cas d'usage entreprise à faible latence et de propositions quadruple play convergentes.
Développements récents du secteur
- Juin 2026 : l'ANC a conditionné l'acquisition par Telecom Argentina de Telefónica Móviles Argentina (Movistar) le 19 juin 2026, exigeant la cession de 6 millions de clients mobiles et d'actifs FTTH spécifiques pour préserver un marché à trois concurrents. Cette action réglementaire maintient le paysage concurrentiel et des changements potentiels de parts de marché ; elle pourrait influencer l'allocation des dépenses d'investissement et les stratégies tarifaires des acteurs restants.
- Juin 2026 : Claro Argentina a officiellement inauguré un centre de données modulaire de 650 kW à Buenos Aires, conçu par fibratel et construit par DataWaves, suite à un plan d'investissement de 30 millions USD annoncé en 2024. Cette extension de capacité renforce la capacité en périphérie pour le backhaul 5G et les services entreprise ; elle favorise un déploiement plus rapide des offres convergentes et des applications sensibles à la latence.
- Avril 2026 : Telecom Argentina et Claro ont annoncé un plan d'investissement combiné de 1,8 milliard USD pour 2026, Telecom s'engageant à hauteur de 1,3 milliard USD pour le déploiement de la 5G et la migration vers la fibre optique, et Claro à hauteur de 500 millions USD pour des projets d'infrastructure. Ce renforcement des dépenses d'investissement accélère la modernisation des réseaux et les paris sur la convergence ; il renforce la différenciation concurrentielle grâce à une couverture et une capacité améliorées.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans le cadre de cette méthodologie, le marché des télécommunications en Argentine est défini comme les revenus récurrents et basés sur l'usage générés par les services de communications fournis aux consommateurs et aux entreprises en Argentine, sur les réseaux mobiles et fixes, y compris les services numériques complémentaires associés lorsqu'ils sont facturés dans le cadre de plans de services de télécommunications.
Exclusions du périmètre : les ventes d'équipements (terminaux, routeurs et appareils clients) ainsi que les contrats d'installation ou de construction ponctuels sont exclus, sauf s'ils sont intégrés dans une charge de service et comptabilisés en tant que revenus de service.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et d'internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (VAS, itinérance, entreprise et gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir l'image initiale de la demande en Argentine, puis pour distinguer ce qui peut être comptabilisé comme revenus de services de télécommunications par rapport aux dépenses numériques et en équipements adjacentes. Des séries publiques portant sur la base d'abonnés, les lignes d'accès, les tendances de l'ARPU et la composition des services ont été examinées afin de comprendre comment les revenus se répartissent entre le mobile, le haut débit fixe, la télévision payante et la téléphonie fixe.
Les principales sources publiques consultées comprennent des publications officielles et des statistiques telles que les indicateurs et rapports de marché de l'ENACOM, les indicateurs de télécommunications de l'UIT, les séries macroéconomiques et démographiques de la Banque mondiale, ainsi que le contexte de connectivité et de haut débit de l'OCDE lorsqu'il est disponible, ainsi que des articles évalués par des pairs traitant des tendances en matière d'investissement dans les réseaux et d'adoption. Nous avons également utilisé des dépôts de documents d'entreprises, des présentations aux investisseurs et des articles de presse réputés pour comprendre les révisions tarifaires, l'intensité promotionnelle et le calendrier de déploiement des réseaux. Des abonnements payants ont été utilisés de manière limitée pour les données financières et le renseignement sur les entreprises, afin que le modèle dispose d'ancres historiques de revenus cohérentes et de chronologies d'événements. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour mettre à l'épreuve ce que les données documentaires ne peuvent pas expliquer entièrement, notamment la façon dont l'ARPU évolue sous l'effet de l'inflation, la manière dont les offres groupées sont déclarées, et la façon dont les revenus de services sont répartis entre les comptes consommateurs et entreprises. Nous avons échangé avec un panel de répondants issus des opérateurs, des canaux de distribution et des acheteurs entreprises en Argentine, puis utilisé des questions de suivi pour réconcilier les différences de définitions concernant les compléments OTT, le conditionnement de la télévision payante et la comptabilisation des revenus prépayés par rapport aux revenus postpayés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 16 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs de plus petite taille : 18 % | Managers : 52 % |
Dimensionnement du marché et prévisions
La taille du marché a d'abord été reconstituée à l'aide d'une approche descendante qui part du volume de revenus de services de télécommunications impliqué par les indicateurs de composition des services en Argentine, les comptages d'abonnés et d'accès, ainsi que les niveaux d'ARPU observés, qui sont ensuite convertis en valeur annuelle par catégorie de service. Une fois les totaux obtenus, ils ont été corroborés par des approximations ascendantes sélectives, telles que des vérifications tarifaires par échantillonnage multipliées par des estimations de lignes actives, et des agrégations de revenus de haut niveau issues d'états financiers publics, afin de corriger les éventuelles sous- ou surestimations manifestes.
Les données utilisées dans le modèle comprennent les comptages de cartes SIM mobiles et de connexions, la base d'accès au haut débit fixe, les abonnements à la télévision payante et les lignes de téléphonie fixe, ainsi que les répartitions de l'ARPU et de la composition des services lorsqu'elles sont publiées. Les révisions tarifaires liées à l'inflation, la dynamique prépayé/postpayé et le calendrier des mises à niveau des réseaux (comme la densification de la 4G et les premières phases de lancement de la 5G) ont également été traités comme des leviers pratiques, car ils affectent directement l'usage et les revenus facturés. Lorsqu'une métrique n'était pas rapportée de manière cohérente, des étapes de substitution ont été appliquées, comme l'utilisation de plages d'ARPU cohérentes avec les tendances, validées par des entretiens et alignées sur la même fenêtre temporelle utilisée pour la conversion de devises.
Pour les prévisions, une analyse de scénarios a été utilisée, car les trajectoires de revenus en Argentine peuvent évoluer rapidement en fonction de la réglementation tarifaire, de la disponibilité des devises étrangères et du pouvoir d'achat des ménages. Nous avons établi un scénario de base à partir des points de vue consensuels issus des entretiens, puis avons simulé des scénarios optimistes et pessimistes autour de la progression de l'ARPU, du taux de désabonnement et des ajouts nets au haut débit, avant une dernière révision pour maintenir la trajectoire réaliste par rapport à l'évolution historique récente.
Validation des données et cycle de mise à jour
Les résultats ont été triangulés en comparant les sorties finales avec des signaux indépendants, notamment des vérifications de cohérence de la composition des services, les niveaux d'ARPU implicites par service et l'évolution d'une année sur l'autre des bases d'accès et d'abonnés. Lorsqu'un écart semblait trop important, le facteur sous-jacent a été retracé hypothèse par hypothèse (par exemple, un changement de palier tarifaire ou un décalage de timing lié au taux de change), puis corrigé après une seconde révision par un analyste.
Avant validation finale, le modèle complet est examiné en plusieurs étapes afin que les totaux s'additionnent correctement entre les services et que le récit corresponde aux chiffres. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier les tendances de revenus ou d'adoption se produisent. Juste avant la livraison, une dernière passe est effectuée afin que la vue mise à jour la plus récente reflète les dernières publications publiques disponibles et tout nouveau retour primaire.
Comparaison du dimensionnement du marché des télécommunications en Argentine par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les télécommunications en Argentine ne concordent souvent pas, car le périmètre peut varier entre le mobile uniquement, les services de télécommunications complets et des définitions de type TIC qui intègrent des dépenses informatiques plus larges. Le calendrier joue également un rôle important ici, car les choix de conversion de devises et le mois des révisions tarifaires peuvent modifier la valeur en USD même lorsque les revenus en monnaie locale évoluent de manière stable.
L'écart principal provient de la question de savoir si la télévision payante et les compléments OTT facturés par les opérateurs sont comptabilisés comme revenus de services de télécommunications ; Mordor Intelligence traite ces compléments comme relevant du périmètre uniquement lorsqu'ils sont vendus et comptabilisés dans le cadre des plans de services de télécommunications des opérateurs, et non en tant que dépenses de divertissement numérique autonomes. Des différences apparaissent également lorsque certaines sources mélangent les vues en monnaie nominale et en monnaie constante, ou lorsqu'elles supposent une progression agressive de l'ARPU sans la recouper avec la croissance des accès et la stabilité de la composition des services.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,89 milliards USD (2025) | |
| Journal professionnel A | 8,90 milliards USD (2024) | Utilise souvent les revenus totaux des télécommunications déclarés par le régulateur, convertis en USD à un taux de période donné, ce qui peut inclure des catégories facturées plus larges et peut varier sensiblement en fonction du calendrier de change et de la révision des prix liée à l'inflation. |
| Cabinet de conseil mondial B | 6,60 milliards USD (2025) | Peut se concentrer sur les revenus de services des opérateurs, mais appliquer une progression plus rapide de l'ARPU et une inclusion plus large des services numériques, avec moins de vérifications documentées par rapport aux tendances de la base d'accès et aux évolutions de la composition prépayé/postpayé. |
L'écart observé dans le tableau s'explique principalement par ce qui est inclus dans les revenus de services, ainsi que par la façon dont les revenus en monnaie locale sont convertis en USD pour une année donnée. En ancrant le dimensionnement aux volumes d'abonnés et d'accès, à la composition des services et au comportement de l'ARPU validé par des entretiens, nous maintenons un lien clair et reproductible entre les indicateurs de demande et la valeur finale du marché.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché MNO des télécommunications en Argentine en 2031 ?
Le marché devrait atteindre 7,96 milliards USD d'ici 2031, avec un TCAC de 5,18 %.
Quelle catégorie de services détient la plus grande part de revenus ?
Les services de données et d'internet ont contribué 62,08 % des revenus en 2025.
À quelle vitesse le segment des entreprises se développe-t-il ?
Les connexions mobiles d'entreprises devraient croître à un TCAC de 5,65 % jusqu'en 2031.
Quelle est la part des connexions prépayées grand public ?
Les lignes prépayées représentent 61 % du total des abonnés mobiles en 2026.
Quel volume de spectre 3,5 GHz supplémentaire a été libéré en 2024 ?
ENACOM a ouvert 150 MHz — 100 MHz provenant d'ARSAT et 50 MHz de sa propre allocation.