
Taille et part du marché des Solvants Aprotiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
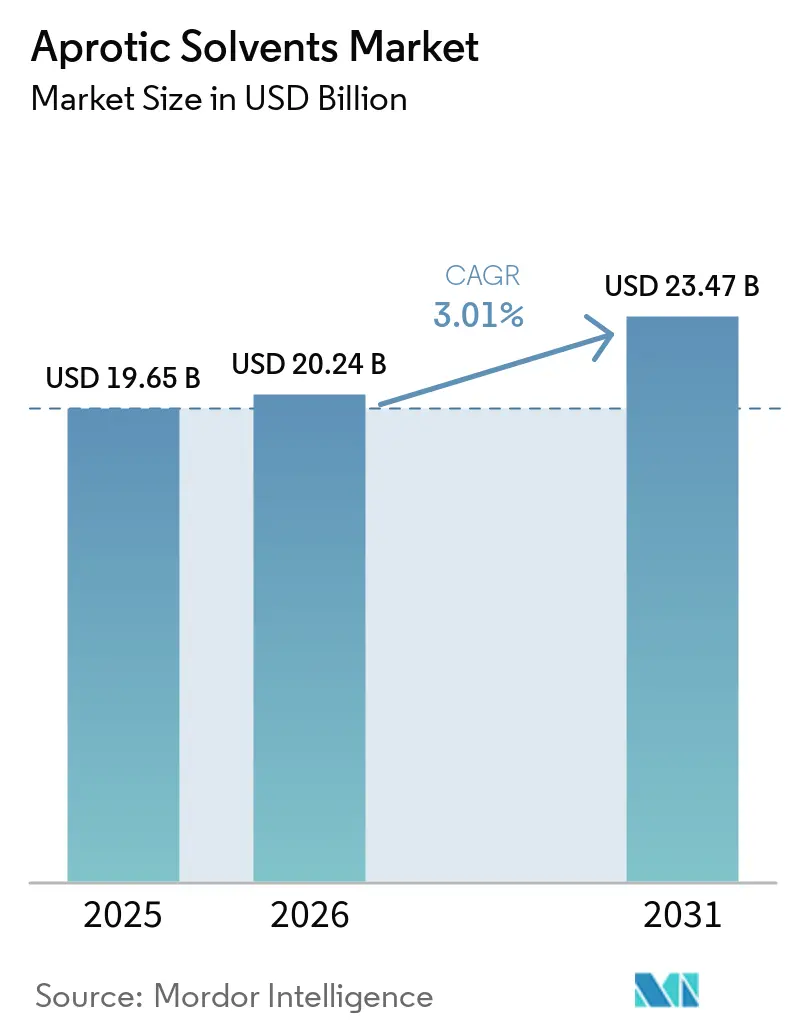
| Taille du Marché (2026) | 20.24 Milliards de dollars |
| Taille du Marché (2031) | 23.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.01 % |
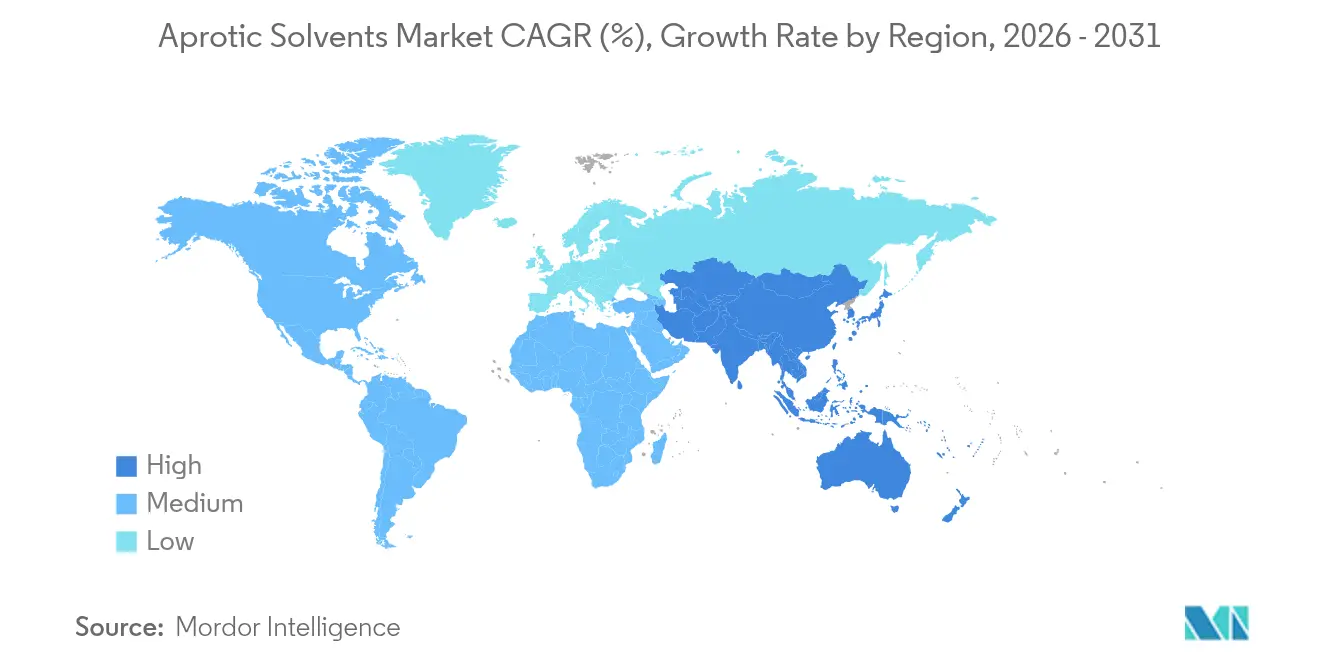
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
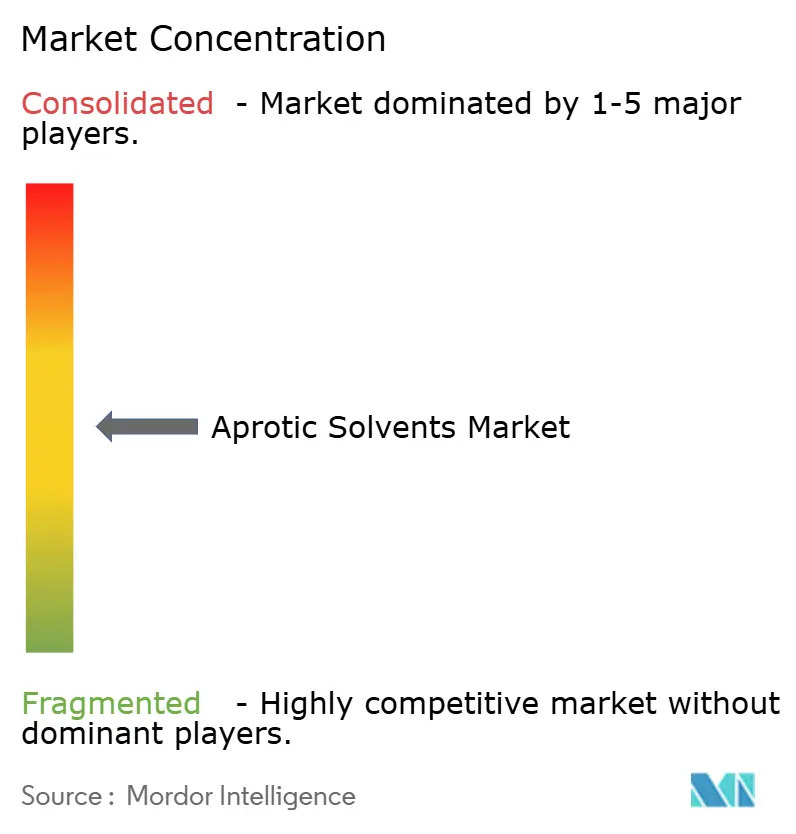
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Solvants Aprotiques par Mordor Intelligence
La taille du marché des Solvants Aprotiques était évaluée à 19,65 milliards USD en 2025 et devrait croître de 20,24 milliards USD en 2026 pour atteindre 23,47 milliards USD d'ici 2031, à un TCAC de 3,01 % durant la période de prévision (2026-2031). Les dépenses d'investissement dans la fabrication de batteries lithium-ion, les usines de fabrication de semi-conducteurs et les unités de production d'ingrédients pharmaceutiques actifs (IPA) à base de peptides stimulent des volumes supplémentaires, même si les coûts de conformité réglementaire plafonnent la croissance à court terme. Les producteurs chimiques intégrés répercutent les coûts plus élevés de l'énergie et des matières premières sur les utilisateurs finaux, ce qui remodèle les stratégies d'approvisionnement vers des accords d'approvisionnement à long terme garantissant la pureté et la disponibilité. L'émergence de solvants dipolaires dérivés de la biomasse, tels que la Cyréne et la gamma-valérolactone (GVL), redéfinit les frontières concurrentielles en ajoutant la performance en matière de durabilité comme critère d'évaluation formel. Dans l'ensemble des applications, l'élasticité-prix reste faible, car la plupart des utilisations finales dépendent d'exigences spécifiques de polarité et de point d'ébullition difficiles à reproduire avec des substituts chimiques, ce qui entraîne une dépendance continue aux molécules classiques malgré un contrôle réglementaire accru.
Points clés du rapport
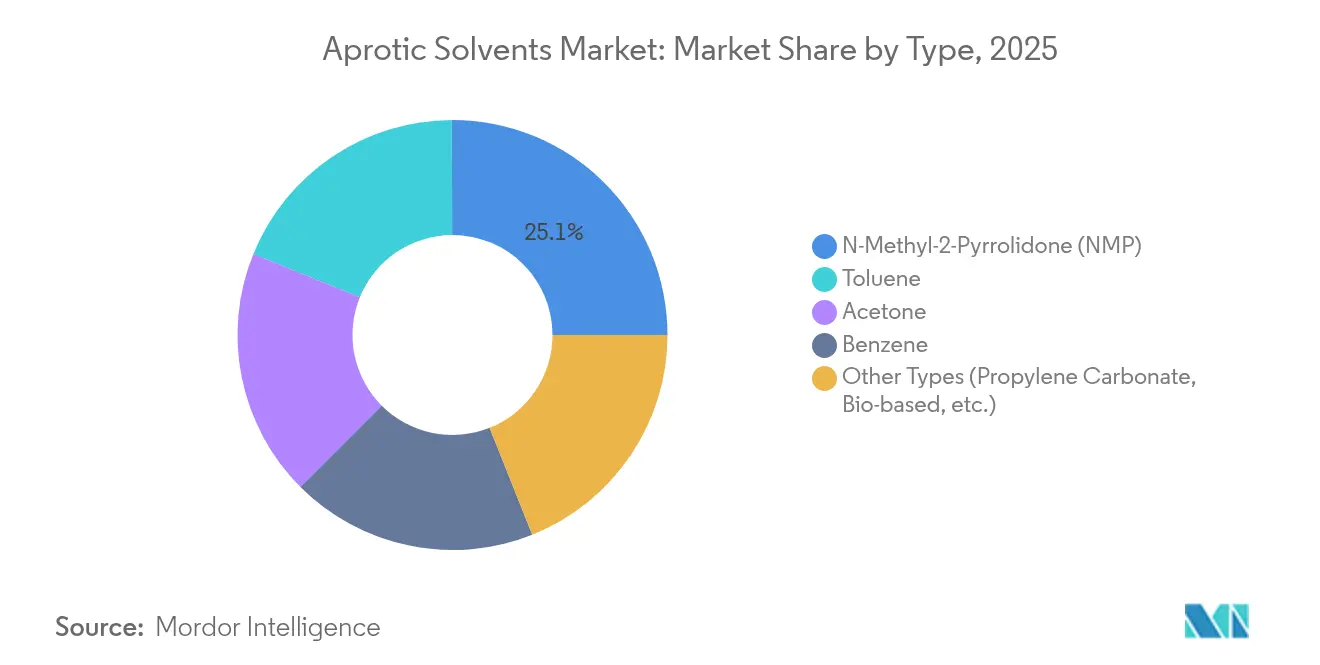
- Par type, la N-Méthyl-2-Pyrrolidone a conservé une part de 25,05 % du marché des solvants aprotiques en 2025, tandis que la catégorie « Autres types » a enregistré la plus forte croissance avec un TCAC de 3,70 % jusqu'en 2031.
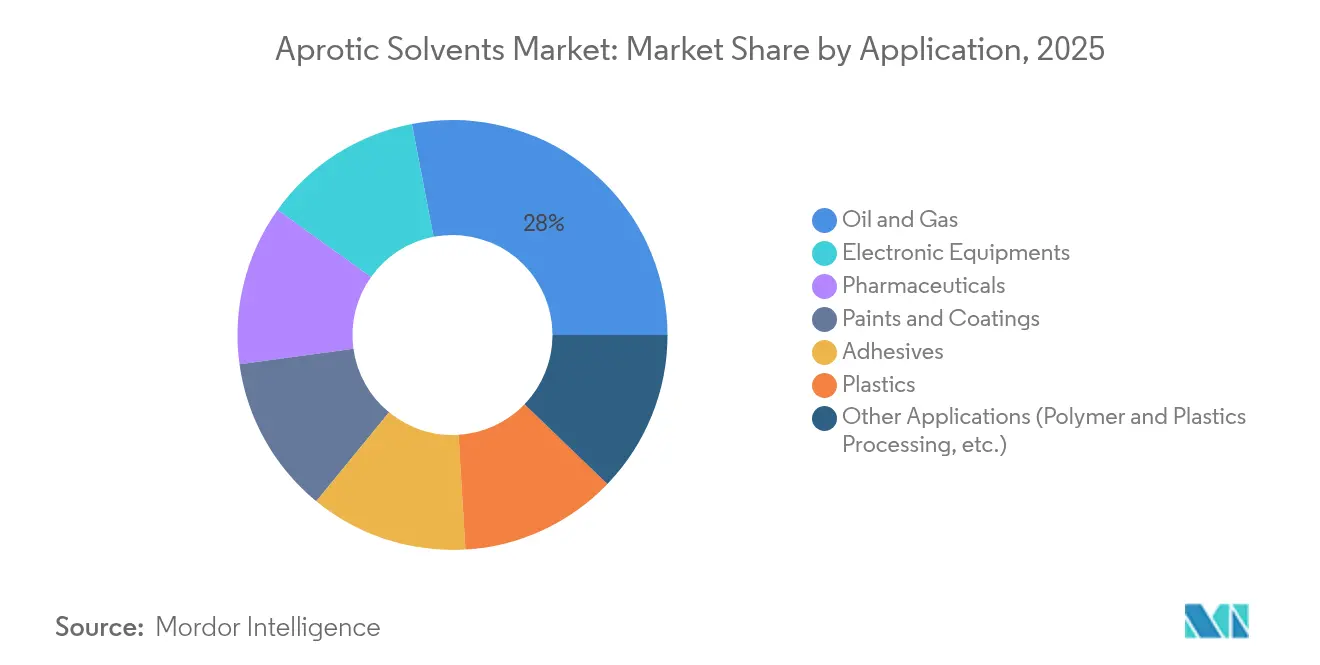
- Par application, le secteur Pétrole et gaz a capté 28,03 % de la taille du marché des solvants aprotiques en 2025, et les Équipements électroniques ont affiché le TCAC prévisionnel le plus élevé de 3,78 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a dominé avec 53,15 % de la part du marché des solvants aprotiques en 2025 et progresse à un TCAC de 3,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Ajouts rapides de capacité dans la production asiatique de batteries lithium-ion | +0.8% | Cœur Asie-Pacifique, effets d'entraînement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Pic de demande persistant lié aux fluides d'extraction en puits profonds de pétrole et gaz | +0.6% | Mondial, concentré en Amérique du Nord et au Moyen-Orient | Court terme (≤ 2 ans) |
| Expansions de nouvelles capacités pharmaceutiques d'IPA (2025-2029) | +0.5% | Mondial, gains précoces en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Assouplissement réglementaire pour les solvants de grade électronique haute pureté en Chine | +0.3% | Asie-Pacifique, principalement la Chine | Moyen terme (2-4 ans) |
| Émergence de solvants aprotiques dipolaires dérivés de la biomasse (ex. : Cyrène®, GVL) | +0.4% | Cœur Europe et Amérique du Nord, expansion mondiale | Long terme (≥ 4 ans) |
| Plateformes de sélection de solvants accélérées par l'IA réduisant les délais de formulation | +0.2% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Ajouts rapides de capacité dans la production asiatique de batteries lithium-ion
Le pipeline de gigafactories de batteries en Chine est en bonne voie pour dépasser 1 300 GWh par an de production installée d'ici 2030, ce qui augmente la demande annuelle de N-Méthyl-2-Pyrrolidone de 260 000 à 390 000 tonnes, chaque gigawattheure consommant généralement 200 à 300 tonnes de solvant[1]. Les producteurs régionaux négocient des accords d'approvisionnement pluriannuels qui fixent des formules de prix indexées sur les indices de matières premières pétrochimiques, une pratique qui atténue la volatilité mais renforce le pouvoir de négociation des acheteurs. À mesure que les fabricants de cellules augmentent les densités d'énergie des cathodes, les exigences de contrôle de la viscosité favorisent les solvants aprotiques dipolaires aux spécifications d'impuretés étroites, consolidant davantage le NMP. Les investissements complémentaires dans les co-solvants d'électrolytes, tels que le carbonate de diméthyle (DMC) et le carbonate d'éthyle méthyle (EMC), renforcent la corrélation de la demande entre solvants, au bénéfice des entreprises intégrées verticalement. Néanmoins, le traitement des électrodes à base d'eau, compétitif en termes de coûts et réduisant les coûts matériaux de 96 %, menace les volumes en fin de décennie. Les techniques de film sec en cours de développement offrent une voie parallèle pouvant supprimer totalement l'utilisation de solvants dans certaines lignes de cathodes.
Pic de demande persistant lié aux fluides d'extraction en puits profonds de pétrole et gaz
Les réservoirs horizontaux et ultra-profonds nécessitent des fluides de complétion stables à des températures supérieures à 200 °C et des pressions supérieures à 20 000 psi. Les solvants aprotiques dipolaires permettent une solubilité élevée des sels et une stabilité thermique que les fluides à base d'eau ne peuvent égaler. Les projets de schiste nord-américains et les formations carbonatées du Moyen-Orient soutiennent conjointement la majeure partie de l'absorption incrémentielle. L'adoption de solvants eutectiques profonds naturels (NADES) pour des conditions moins sévères offre une voie favorable à l'environnement, mais s'appuie toujours sur des bases aprotiques pour les conditions extrêmes. L'innovation continue dans les systèmes de complétion à base de nitrate de calcium souligne une diversification chimique continue qui renforce néanmoins la demande de transporteurs aprotiques compatibles. La croissance à court terme est assurée, car les modernisations d'équipements nécessaires aux chimies de fluides alternatives impliquent des coûts d'investissement que les opérateurs reportent lors des cycles actuels à forte utilisation des équipements de forage.
Expansions de nouvelles capacités pharmaceutiques d'IPA (2025-2029)
L'essor des thérapeutiques peptidiques, illustré par le programme de construction de CordenPharma d'un montant de 900 millions EUR, stimule les volumes de diméthylformamide et de diméthylacétamide dans les étapes de synthèse en phase solide. Chaque tonne métrique d'ingrédient actif agoniste du GLP-1 nécessite environ 5 tonnes de solvant aprotique pour les étapes de couplage, de clivage et de cristallisation. Les trains de réacteurs modulaires à usage unique installés dans les nouvelles installations permettent des taux de récupération de solvant plus élevés, tout en maintenant la demande en matière vierge, car les dossiers réglementaires limitent la réutilisation à des cycles définis. Les pilotes de fabrication en continu offrent une réduction de 40 % de l'intensité en solvant, mais restent limités aux principes actifs pharmaceutiques de spécialité à faible volume. À mesure que les agences réglementaires accélèrent les approbations des médicaments contre l'obésité, les délais de production se raccourcissent et la demande en solvants augmente en parallèle, prolongeant ce facteur de croissance sur l'horizon à long terme.
Assouplissement réglementaire pour les solvants de grade électronique haute pureté en Chine
L'Administration nationale de la réglementation des marchés de Chine a révisé les règles de licences d'importation en 2024, facilitant l'accès aux variantes à très faible teneur en métaux contaminants du NMP et du diméthylsulfoxyde pour les usines de fabrication de semi-conducteurs. Cette politique accélère les cycles d'approvisionnement intérieur pour les nouvelles usines de plaquettes de 300 mm et les usines d'assemblage de puces multicouches. Les fabricants s'approvisionnent désormais directement auprès de producteurs étrangers, tandis que les mélangeurs de composition locaux co-produisent des décapants de résines photosensibles adaptés aux spécifications des équipements. Cette mesure stimule les volumes du marché des solvants aprotiques pour le nettoyage et la gravure, où des niveaux d'impuretés de l'ordre des parties par billion sont obligatoires. L'impact à moyen terme est modéré, mais ce moteur consolide la domination de l'Asie-Pacifique sur les flux de solvants de spécialité.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Reclassification REACH de l'UE du NMP, du DMF et du NEP comme substances toxiques pour la reproduction | -0.7% | Cœur Europe, répercussions réglementaires mondiales | Court terme (≤ 2 ans) |
| Montée en puissance rapide de la technologie d'extraction au CO₂ supercritique et aux liquides ioniques | -0.4% | Mondial, adoption précoce dans les produits pharmaceutiques | Moyen terme (2-4 ans) |
| Volatilité des matières premières dérivées du pétrole brut amplifiant les écarts de coûts | -0.3% | Mondial, prononcé en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Accélération des interdictions des équipementiers sur les solvants aprotiques résiduels dans les usines de fabrication de semi-conducteurs | -0.2% | Cœur Asie-Pacifique, effets d'entraînement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Reclassification REACH de l'UE du NMP, du DMF et du NEP comme substances toxiques pour la reproduction
L'ajout par la Commission européenne du NMP, du DMF et du NEP à l'Annexe XVII introduit une limite de concentration de 0,3 % dans les mélanges applicable à partir de décembre 2026 et impose des plafonds d'exposition des travailleurs. Les fabricants multinationals adoptent souvent la juridiction la plus stricte comme norme mondiale par défaut, étendant les coûts de conformité aux usines situées hors d'Europe[2]. Les dépenses d'investissement immédiates comprennent des systèmes de manipulation en circuit fermé, une surveillance de l'exposition individuelle et une ventilation améliorée. Les fabricants de modules à membrane pour le traitement de l'eau font face à des retards de qualification, car les solvants dipolaires alternatifs modifient la morphologie des polymères. Bien que des dossiers d'exemption soient possibles, la charge administrative incite les utilisateurs à accélérer les projets de substitution.
Montée en puissance rapide des technologies d'extraction au CO₂ supercritique et aux liquides ioniques
Les colonnes commerciales de CO₂ supercritique traitent désormais jusqu'à 5 000 litres par heure pour l'extraction du houblon, la purification pharmaceutique et le décirage de produits chimiques fins. L'économie des procédés s'améliore à mesure que la consommation d'énergie de compression diminue grâce aux boucles d'échange thermique avancées. Les liquides ioniques et les solvants eutectiques profonds (DES) offrent une double fonctionnalité, agissant à la fois comme solvants et comme matières premières polymérisables dans la synthèse de bioplastiques. À mesure que ces procédés dépassent l'échelle pilote, ils peuvent rendre obsolètes de grands volumes de solvants aprotiques traditionnels, notamment dans l'extraction de produits naturels et le recyclage des catalyseurs. Bien que l'adoption soit peu susceptible d'éclipser totalement les applications existantes d'ici 2030, un déplacement progressif est attendu dans les chaînes de valeur plus écologiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination du NMP face à la disruption des molécules biosourcéesLa N-Méthyl-2-Pyrrolidone représentait 25,05 % du marché des solvants aprotiques en 2025, soulignant son rôle critique dans les électrodes de batteries lithium-ion et la production de polymères haute performance. Malgré les pressions liées à la classification de l'UE, la rhéologie des boues cathodiques et la compatibilité avec les précurseurs de polyimide favorisent toujours la NMP, maintenant ainsi des prix premium. Les producteurs installent des trains de purification supplémentaires atteignant des spécifications métalliques de 5 ppb, répondant aux besoins des fabs de semi-conducteurs à nœud de 3 nm.
L'innovation parallèle dans la catégorie « Autres types » redessine les contours concurrentiels. La Cyrène, le GVL et le diméthyl isosorbide ont collectivement propulsé le groupe vers la trajectoire de CAGR la plus rapide à 3,70 %. Des recherches publiées en 2024 ont confirmé la capacité du GVL à maintenir la résistance à la traction des membranes en polyimide dans une marge de 2 % par rapport aux références NMP, tout en abaissant les classifications de toxicité. Cette validation technique démontre la réduction des barrières de performance et suggère que les nouvelles additions de capacité, notamment en Europe, seront orientées vers les molécules biosourcées. Les segments du toluène et du benzène continuent de se contracter dans les économies avancées en raison des limites d'exposition professionnelle, tandis que les solvants chlorés C2 font face à des pressions réglementaires et de substitution similaires. L'acétone bénéficie d'une polyvalence intersectorielle qui la protège de baisses importantes.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Par application :
les équipements électroniques s'imposent comme moteur de croissanceLe secteur Pétrole et gaz est resté le premier débouché, captant 28,03 % de la taille du marché des solvants aprotiques en 2025, alors que le forage non conventionnel s'étendait vers des réservoirs plus profonds. Ces environnements de fond de puits exigent des solvants dipolaires thermiquement stables permettant un contrôle de la viscosité là où les systèmes à base d'eau échouent. Les investissements dans le drainage gravitaire assisté à la vapeur et les fluides de complétion à haute densité soutiennent la consommation continue, mais la croissance cumulative des volumes reste modeste, car l'optimisation des procédés réduit l'utilisation de solvants par puits. Les produits pharmaceutiques tirent parti de la demande en médicaments peptidiques et de la prolifération des réacteurs à flux continu qui améliorent le rendement tout en nécessitant encore de grands volumes de solvants d'appoint.
Les équipements électroniques ont devancé tous les autres segments avec une prévision de TCAC de 3,78 % jusqu'en 2031. Chaque puce logique avancée implique plus de 500 produits chimiques de procédé distincts, et les solvants aprotiques ultra-purs sont indispensables à la lithographie par immersion, au décapage des résidus et au nettoyage des bords de plaquettes. Les incitations de la loi CHIPS stimulent de nouvelles capacités aux États-Unis, déclenchant des programmes de qualification des fournisseurs qui favorisent les contrats à long terme. Les architectures de chiplets émergentes et les piles de mémoire à haute bande passante nécessitent des fenêtres d'impuretés plus étroites, augmentant la valeur ajoutée des solvants. Les plastiques, les peintures et revêtements et les adhésifs maintiennent une demande de base mais subissent une pression sur les marges, car les clients industriels substituent des alternatives moins dangereuses lorsque cela est possible.
Note: Les parts de segment pour tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Solvants Aprotiques en Asie-Pacifique
L'Asie-Pacifique détenait 53,15 % des revenus mondiaux en 2025 et devrait enregistrer un CAGR de 3,55 % jusqu'en 2031, soutenu par la chaîne de valeur des batteries en pleine expansion en Chine et les investissements ciblés du Japon dans la production d'électrolytes. Les clusters de gigafactories autour des provinces du Sichuan, du Guangdong et du Jiangsu sécurisent l'approvisionnement en amont en DMC et en EMC, ce qui stimule les flux commerciaux intra-régionaux de solvants. Le soutien politique en faveur des capacités nationales dans les semi-conducteurs élargit davantage la base d'utilisateurs pour les variantes de haute pureté. Néanmoins, l'innovation de procédé, telle que le traitement kosmotropique aqueux des boues cathodiques qui réduit l'intensité en solvants de 96 %, pourrait éroder la dépendance volumique à long terme.
Marché des Solvants Aprotiques en Amérique du Nord
L'Amérique du Nord est portée par la construction de fabs financée par le CHIPS Act et une production de schiste soutenue qui repose sur des fluides de forage aprotiques. La construction d'une usine d'oxyde de propylène d'une capacité de 160 kilotonnes par an au Texas améliore l'intégration en amont pour les flux de co-produits acétoniques. Les projets pharmaceutiques greenfield au Colorado et au Massachusetts, spécialisés dans les principes actifs GLP-1, ajoutent un nouveau nœud de débouché pour les solvants, tandis que les distributeurs régionaux se consolident pour rationaliser la logistique.
Marché des Solvants Aprotiques en Europe
L'Europe connaît la pression réglementaire la plus marquée, les restrictions REACH resserrant les seuils de toxicité pour la reproduction. Les producteurs répondent en installant des équipements de récupération en circuit fermé atteignant 95 % de captage et 99 % de pureté, comme en témoignent des systèmes clés en main dont le retour sur investissement est inférieur à trois ans. Les grandes entreprises intégrées continuent d'investir, comme en témoigne l'usine d'alkyléthanolamines de BASF à Anvers, d'une capacité de 140 000 tonnes par an. L'influence de l'Europe en tant que référence réglementaire mondiale accélère l'harmonisation internationale autour de solvants plus sûrs, remodelant ainsi les futurs portefeuilles de produits.
Paysage réglementaire
L'Union européenne demeure l'autorité réglementaire la plus influente pour les solvants dipolaires aprotiques utilisés dans les batteries, l'électronique et les produits pharmaceutiques. Dans le cadre de REACH, la Commission européenne a fait avancer des restrictions qui placent les exigences de protection des travailleurs et les limites dans les mélanges au cœur de la planification de conformité, notamment la limite de concentration de 0,3% dans les mélanges applicable à partir du 23 décembre 2026 pour les substances couvertes par les mises à jour de l'annexe XVII (y compris le DMAc et le NEP), ainsi que des contrôles sur le lieu de travail fondés sur les DNEL. L'ECHA a renforcé la préparation à l'application en publiant des lignes directrices de conformité mises à jour en mars 2026 couvrant la NMP (entrée 71), le DMF (entrée 76), le DMAc (entrée 80) et le NEP (entrée 81), poussant les utilisateurs vers une manipulation en circuit fermé, une surveillance de l'exposition et une qualification plus rapide des solutions de substitution dans les applications sensibles.
Aux États-Unis, la NMP demeure sous le coup d'une activité réglementaire au titre de la Section 6(a) du TSCA suite à la règle proposée de juin 2024, une règle finale restant en attente en avril 2026. Ensemble, les échéanciers de restriction de l'UE et l'incertitude liée à la gestion des risques dans le cadre du TSCA américain orientent les achats vers des contrôles d'exposition documentés, des qualités de plus haute pureté pour les procédés contrôlés, et une évaluation plus fréquente d'alternatives à moindre risque telles que les solvants dipolaires dérivés de la biomasse lorsque les spécifications de performance le permettent.
Analyse de la chaîne de valeur
Les chaînes de valeur des solvants aprotiques débutent à partir de matières premières pétrochimiques et de flux de coproduits (y compris les chaînes liées à l'acrylonitrile pour l'acétonitrile, les voies d'oxydation du propylène influençant la disponibilité de l'acétone, et les intermédiaires liés à l'hydrogénation de l'anhydride maléique pour certains solvants dipolaires sélectionnés). La production passe ensuite par la synthèse et la purification, incluant souvent des étapes de réduction des ions métalliques pour les matériaux de qualité électronique, suivies du stockage et de la distribution vers des segments d'utilisateurs finaux tels que le traitement des électrodes de batteries lithium-ion, le nettoyage et le décapage de semi-conducteurs, la synthèse pharmaceutique, et les fluides de complétion pétrolière. Les producteurs intégrés disposant de grands complexes pétrochimiques ont tendance à détenir des avantages structurels en matière d'accès aux matières premières et aux services, tandis que les fournisseurs de qualité spécialisée sont en concurrence sur le savoir-faire en purification, le contrôle de la contamination et la traçabilité constante des lots.
La distribution se répartit généralement entre l'approvisionnement direct des grands fabricants de batteries et des usines de semi-conducteurs dans le cadre d'accords de qualification et d'approvisionnement à long terme, et des partenaires de distribution desservant des clients pharmaceutiques et industriels plus fragmentés. Les contrôles imposés par REACH sur des solvants tels que le DMF et la NMP renforcent le rôle des emballages conformes, des cuves dédiées et des pratiques documentées de sécurité des travailleurs à travers les chaînes d'approvisionnement européennes, tandis que les clients de l'électronique et des batteries s'orientent vers un approvisionnement régionalisé et des tampons d'inventaire locaux plus importants pour soutenir l'assurance de pureté et la gestion des risques logistiques. Les stratégies de chaîne d'approvisionnement incluent également la transition vers des solvants ou des mélanges alternatifs là où l'exposition réglementaire est la plus élevée, ainsi qu'un investissement progressif dans des systèmes de récupération et de recyclage visant à réduire la consommation nette de solvants sans compromettre la conformité aux spécifications.
Paysage concurrentiel
L'offre mondiale est modérément fragmentée. L'intégration verticale dans les matières premières pétrochimiques confère à BASF, Dow et INEOS des avantages d'échelle et un accès au naphta de qualité raffinerie, essentiels au leadership en termes de coûts. Le succès concurrentiel repose sur un accès sécurisé aux matières premières, une technologie de purification propriétaire et la capacité à répondre aux critères de durabilité émergents. Les mesures de résilience de la chaîne d'approvisionnement, notamment les pôles de stockage régionaux et les nœuds de production redondants, gagnent en importance à mesure que les incertitudes géopolitiques augmentent. Les engagements climatiques des entreprises poussent les acteurs vers l'approvisionnement en énergie verte et la comptabilisation des émissions de Scope 3, faisant de la transparence de bout en bout un prérequis à l'approvisionnement.
Leaders du secteur des Solvants Aprotiques
-
Dow
-
Eastman Chemical Company
-
BASF
-
INEOS
-
LyondellBasell Industries Holdings B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Solvants Aprotiques
- Ashland
- BASF
- Dow
- Eastman Chemical Company
- Gaylord Chemical Company LLC
- Huntsman International LLC
- INEOS
- LyondellBasell Industries Holdings B.V.
- Merck KGaA
- Mitsubishi Chemical Group Corporation.
- Solvay
- UBE Corporation
Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme concerne les systèmes de solvants conformes et de haute pureté destinés à la fabrication de semi-conducteurs et à d'autres usages de nettoyage de précision, à mesure que les seuils réglementaires se durcissent. En juin 2026, la Commission européenne a ouvert une consultation de six semaines sur un amendement proposé à l'annexe XVII de REACH visant à réduire la limite de concentration de NMP dans les solvants de nettoyage de circuits intégrés de 8% à 0,1%, ce qui accroît la demande pour des formulations chimiques reconceptées, des solutions de remplacement validées, et un soutien en ingénierie applicative pour les usines et les formulateurs chimiques. Les fournisseurs capables de combiner des spécifications de contaminants métalliques ultra-faibles avec des contrôles d'exposition documentés et une traçabilité sont bien positionnés pour capter des parts de marché liées à la qualification dans les procédés d'équipements électroniques qui opèrent déjà avec des marges d'impureté étroites.
Un second domaine d'opportunité concerne la montée en échelle et la qualification des solvants dipolaires aprotiques d'origine biosourcée en tant que substituts directs ou quasi-directs là où les classifications reprotoxiques restreignent les molécules traditionnelles. Le projet ReSolute, financé par la Commission européenne, vise une production à l'échelle industrielle de Cyrene sur la plateforme de Carling Saint-Avold en France, ancrée par une usine phare d'une capacité de 1 000 tonnes métriques par an, ce qui offre un point de référence pour les utilisateurs en aval durant les programmes de substitution. Par ailleurs, des signaux politiques américains tels que la proclamation présidentielle de juillet 2026 accordant des exemptions ciblées à certaines exigences de test et de surveillance de la règle HON de 2024 pour certaines installations chimiques illustrent comment les producteurs équilibrent la conformité en matière d'émissions avec l'investissement dans des portefeuilles à plus faible empreinte carbone, créant un espace pour les fournisseurs capables de proposer des variantes à empreinte carbone réduite accompagnées d'une gestion responsable des produits conforme à la réglementation.
Recent Industry Developments in Marché des Solvants Aprotiques
- Juillet 2026 : La Commission européenne a ouvert une consultation de six semaines sur un amendement proposé à l'annexe XVII de REACH ciblant les solvants de nettoyage de circuits intégrés, incluant une mesure visant à réduire la concentration autorisée de NMP de 8% à 0,1%. Cette consultation a précisé les échéanciers de substitution pour les formulations de nettoyage de qualité électronique et a accru l'importance des systèmes de solvants alternatifs préqualifiés et des fenêtres de procédé validées pour les usines et les formulateurs.
- Mars 2026 : BASF a lancé des variantes à empreinte carbone produit réduite (rPCF) de N-méthyl-2-pyrrolidone (NMP) et d'intermédiaires connexes (BDO, THF, PolyTHF) produits sur son site Verbund de Ludwigshafen. Ce déploiement offre aux clients en aval des secteurs de l'électronique, de l'automobile et de la chimie une voie pour réduire leurs empreintes de Scope 3 sans modifier la chimie du solvant, renforçant la différenciation de qualité premium au-delà de la seule pureté.
- Juillet 2025 : Dow a confirmé la fermeture définitive de certains actifs amont en Europe, incluant un vapocraqueur d'éthylène à Bohlen et des actifs de chlore-alcali et de vinyle à Schkopau, avec un arrêt progressif débutant mi-2026 jusqu'en 2027. Cette décision a renforcé l'attention sur la disponibilité régionale des matières premières et a incité les acheteurs et producteurs de solvants à réévaluer la résilience de l'approvisionnement européen, le positionnement des stocks et les voies d'approvisionnement alternatives.
Marché des Solvants Aprotiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des solvants aprotiques est défini comme les revenus générés par les solvants aprotiques vendus commercialement et utilisés comme milieux de procédé, de réaction ou de formulation dans les principales applications industrielles et de spécialité, mesurés au point de vente et exprimés en USD.
Exclusions du périmètre : Nous excluons les transferts internes de solvants en circuit fermé qui ne sont pas tarifés en tant que ventes externes, ainsi que l'eau et les solvants protiques, même lorsqu'ils sont utilisés dans les mêmes applications finales.
Aperçu de la Segmentation
- Par type
- N-Méthyl-2-Pyrrolidone (NMP)
- Toluène
- Benzène
- Acétone
- Autres types (Carbonate de propylène, Biosourcés, etc.)
- Par application
- Pétrole et gaz
- Produits pharmaceutiques
- Plastiques
- Équipements électroniques
- Peintures et revêtements
- Adhésifs
- Autres applications (Traitement des polymères et plastiques, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour construire la structure de base du marché et ancrer les hypothèses qui seront ensuite testées lors des entretiens. Nous nous appuyons sur des sources publiques telles que l'Administration américaine de l'information sur l'énergie (signaux énergétiques et sur les matières premières), l'USGS et des portails statistiques nationaux similaires (contexte de la production industrielle), UN Comtrade (flux commerciaux permettant de vérifier la cohérence de l'offre et de la demande), ainsi que les communications de l'EPA et de l'ECHA (restrictions qui font évoluer la demande entre les différentes chimies de solvants).
Nous examinons également des revues scientifiques et des revues de procédés évaluées par des pairs afin de comprendre les tendances de substitution, et nous utilisons les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse pour saisir les évolutions de capacité et la composition des applications. Pour le contexte des prix et des données financières des entreprises, nous faisons sélectivement référence à des abonnements payants axés sur les données financières et le renseignement d'entreprise, les bases de données de brevets et le suivi des importations-exportations au niveau des expéditions lorsque cela est pertinent pour le marché. Ces exemples sont illustratifs, et de nombreuses autres sources sont consultées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve ce que nous avons construit à partir des informations publiques, notamment en ce qui concerne les écarts de prix régionaux, les évolutions d'adoption et les endroits où la substitution se produit réellement en pratique. Nous nous entretenons avec un panel équilibré de producteurs, de distributeurs et d'utilisateurs en aval dans les zones APAC, EMEA et Amériques, afin que nos hypothèses sur les volumes, la logique de tarification et les impacts commerciaux puissent être confirmées et ajustées avant la validation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 15 % | APAC : 50 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 31 % |
| Acteurs de plus petite taille : 15 % | Managers : 60 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement commence par une construction descendante dans laquelle les indicateurs de production, de commerce et d'activité en aval sont utilisés pour reconstituer le bassin de demande de solvants aprotiques par région, puis les totaux sont répartis selon les schémas d'utilisation au niveau des applications. Une fois cette structure établie, les chiffres sont corroborés par des approximations ascendantes sélectives, telles que des hypothèses de prix au kilogramme appliquées à des volumes estimés et des vérifications des canaux sur l'intensité des importations, qui sont ensuite utilisées pour corriger toute surestimation ou sous-estimation.
Les principaux intrants utilisés dans le modèle comprennent les mouvements du pétrole brut et des principales matières premières pétrochimiques, les taux d'utilisation régionaux et les ajouts de capacité pour les chaînes de solvants concernées, les soldes import-export pour les principaux pôles producteurs et consommateurs, ainsi que les signaux d'activité des utilisations finales dans les peintures et revêtements, la fabrication électronique, les produits pharmaceutiques et le traitement du pétrole et du gaz. Étant donné que la tarification est un facteur de variation majeur, nous appliquons une progression du prix de vente moyen (ASP) qui reflète le comportement des contrats par rapport au marché spot, le transfert régional des coûts énergétiques et les différences de pureté des produits, puis nous normalisons l'ensemble sur une base USD unique pour l'année.
Les prévisions sont générées à l'aide d'une analyse de scénarios, dans laquelle la trajectoire de la demande est liée aux attentes de croissance des utilisations finales et au rythme probable des évolutions réglementaires et de substitution, puis validées par consensus d'experts issus des entretiens. Lorsque les vérifications ascendantes sont incomplètes pour les pays de plus petite taille ou les applications de niche, les lacunes sont comblées à l'aide d'indicateurs de substitution tels que la dépendance commerciale, la direction de la production industrielle et la composition des applications observée sur des marchés similaires, avant que les totaux finaux ne soient arrêtés.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par le biais de multiples vérifications afin que le récit et les chiffres concordent. Nous comparons les résultats du modèle avec des signaux indépendants tels que la direction des échanges nets, les annonces de changements de capacité et l'activité des utilisations finales, puis nous examinons les écarts importants au niveau des pays et des applications avant de finaliser.
Si une hypothèse majeure évolue, comme une réinitialisation brutale des prix, une réglementation qui restreint une famille de solvants ou un événement de capacité significatif, nous déclenchons des reprises de contact pour confirmer ce qui a changé et si l'impact est temporaire ou structurel. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, suivies d'une révision finale avant livraison afin que les dernières données soient reflétées dans la version publiée.
Dimensionnement du Marché des Solvants Aprotiques par Mordor Intelligence Comparé aux Autres Estimations Publiées
Les tailles de marché publiées pour les solvants aprotiques diffèrent souvent, même lorsque le nom du sujet est identique, car l'année de référence, le calendrier de conversion des devises et les choix de construction des prix peuvent faire varier les totaux de manière notable. Le cycle de mise à jour est également important, car les nouvelles mises en service de capacité, les restrictions et les réinitialisations de prix à court terme ne sont pas capturées au même moment par toutes les sources.
Sur ce marché, les principaux facteurs d'écart proviennent généralement du fait que des points de prix plus anciens sont reconduits, que le périmètre traite les aromatiques larges comme faisant partie des solvants aprotiques, et de la manière dont la composition régionale est convertie en une valeur USD unique pour l'année indiquée. En resserrant la cadence d'actualisation des données de prix et de volume et en revérifiant les fluctuations inhabituelles des échanges et des prix avant la publication, Mordor Intelligence réduit la dérive qui peut survenir lorsqu'une estimation repose sur un calendrier de conversion de devises plus ancien ou une courbe d'ASP plate.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 20,24 milliards USD (2026) | |
| Éditeur sectoriel A | 21,29 milliards USD (2025) | Utilise une année de référence différente et peut refléter un panier de produits plus large, avec moins de transparence sur la manière dont les ASP sont mis à jour selon les régions et sur la façon dont le calendrier de conversion des devises est appliqué à l'année indiquée. |
| Éditeur mondial B | 14,03 milliards USD (2025) | Semble appliquer un bassin de demande plus étroit et peut exclure certaines parties du paysage des aromatiques et des cétones ; les différences de couverture régionale et de normalisation des prix peuvent comprimer le total en USD. |
L'écart entre les trois chiffres s'explique en grande partie par les délais et les limites du périmètre, suivi de la manière dont les prix sont progressés et convertis en USD pour l'année de référence. Lorsque les acheteurs s'alignent sur la même année, les familles de solvants incluses et l'approche de mise à jour des ASP, la variance résiduelle devient beaucoup plus faible et plus facile à interpréter pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des solvants aprotiques ?
La taille du marché des solvants aprotiques a atteint 20,24 milliards USD en 2026 et devrait progresser jusqu'à 23,47 milliards USD d'ici 2031.
Quelle région détient la plus grande part de la demande en solvants aprotiques ?
L'Asie-Pacifique représente 53,15 % du volume mondial, portée par les gigafactories de batteries en Chine et les investissements japonais dans les électrolytes.
Pourquoi la N-Méthyl-2-Pyrrolidone (NMP) reste-t-elle dominante malgré les réglementations ?
Le NMP offre une rhéologie des boues de cathodes et une compatibilité polymère inégalées, rendant sa substitution immédiate dans les batteries lithium-ion techniquement difficile.
Quel segment d'application connaît la croissance la plus rapide ?
Les équipements électroniques, portés par les usines de fabrication de semi-conducteurs et les incitations de la loi CHIPS, progressent à un TCAC de 3,78 % jusqu'en 2031.
Comment les solvants biosourcés impactent-ils le marché ?
Les lancements commerciaux de la Cyrène et de la gamma-valérolactone offrent des alternatives de substitution à plus faible toxicité, propulsant le segment « Autres types » à un TCAC de 3,70 %.