
Taille et part du marché du chiffrement au niveau applicatif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.14 Milliards de dollars |
| Taille du Marché (2031) | 7.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 29.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chiffrement au niveau applicatif par Mordor Intelligence
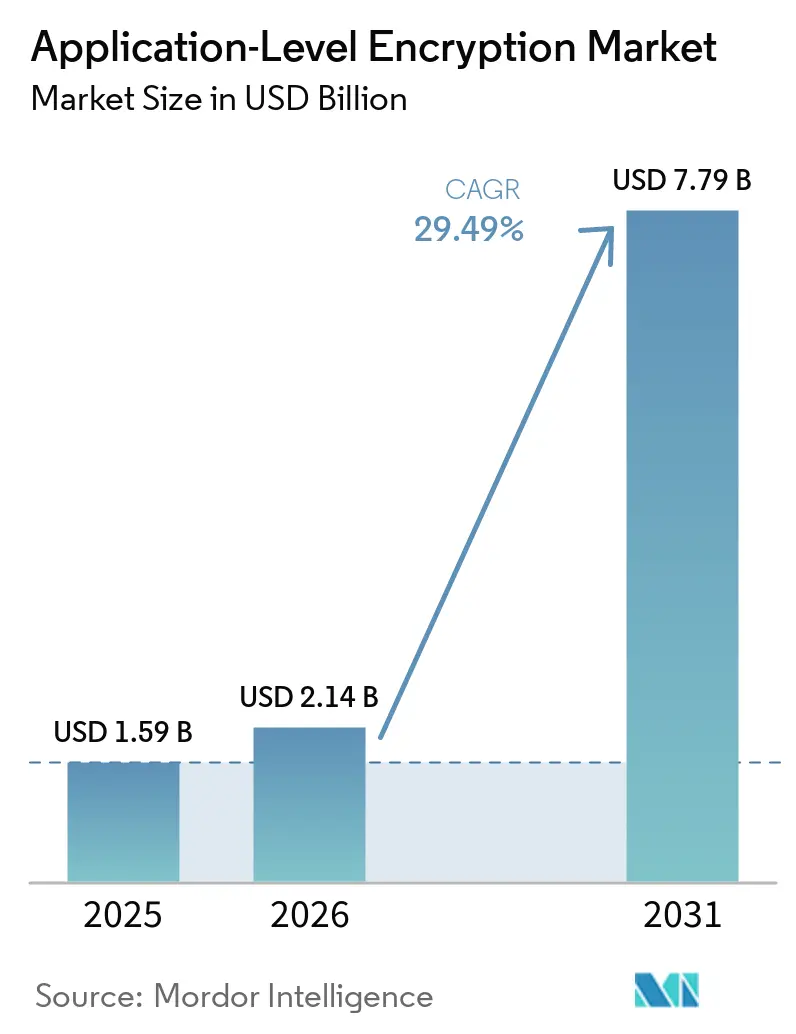
La taille du Marché du Chiffrement au Niveau Application devrait augmenter de 1,59 milliard USD en 2025 à 2,14 milliards USD en 2026 et atteindre 7,79 milliards USD d'ici 2031, avec un CAGR de 29,49 % sur la période 2026-2031.
L'adoption croissante des architectures cloud natives, l'urgence de la préparation post-quantique et l'intensification des mandats de protection des données convergent pour élargir l'opportunité adressable pour les fournisseurs et les prestataires de services. Les organisations intègrent une cryptographie robuste directement au sein des microservices modernes, en s'appuyant sur l'accélération matérielle intégrée et les enclaves d'informatique confidentielle pour maintenir la latence dans les limites des objectifs de niveau de service. Des avancées en matière de performances, telles que l'amélioration AES-XTS de Linux 6.10 sur les processeurs AMD Zen 4, réduisent la charge CPU et atténuent les objections des secteurs sensibles à la latence.[1] La consolidation s'accélère alors que les leaders de la sécurité des identités acquièrent des spécialistes de la gestion des clés pour proposer des offres unifiées de gestion des identités machines et des secrets, tandis que le financement par capital-risque stimule l'innovation dans les implémentations homomorphiques et post-quantiques.[2]
Principaux enseignements du rapport
- Par composant, les logiciels ont dominé avec 62,73 % des parts du marché du chiffrement au niveau application en 2025, tandis que les services ingérables devraient croître à un CAGR de 31,11 % jusqu'en 2031.
- Par déploiement, le cloud a dominé avec 71,93 % des parts du marché du chiffrement au niveau application en 2025, et le cloud se développe à un CAGR de 31,34 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont dominé avec 62,73 % des parts du marché du chiffrement au niveau application en 2025, et les petites et moyennes entreprises progressent à un CAGR de 30,77 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI a dominé avec 30,82 % des parts du marché du chiffrement au niveau application en 2025, et le secteur de la santé se développe à un CAGR de 30,44 % jusqu'en 2031.
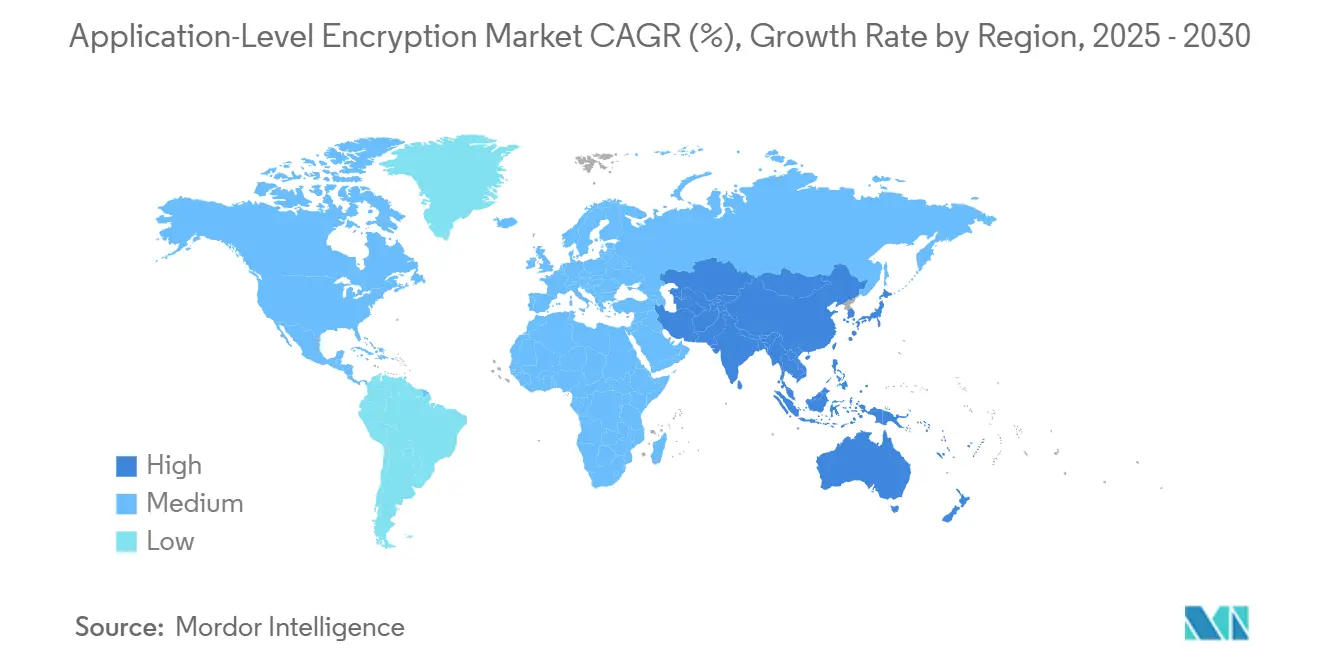
- Par géographie, l'Amérique du Nord représentait 34,82 % des parts de la taille du marché du chiffrement au niveau application en 2025, et l'Asie-Pacifique se développe à un CAGR de 30,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance explosive des applications cloud natives | +8.0% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réglementations strictes en matière de protection des données | +6.2% | Mondial, porté par le RGPD de l'UE et en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor du télétravail et adoption du BYOD | +5.8% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Fréquence et sophistication croissantes des violations de données | +4.1% | Mondial, avec un impact plus élevé dans les marchés développés | Moyen terme (2 à 4 ans) |
| Intégration de l'informatique confidentielle avec le chiffrement au niveau applicatif | +3.7% | Amérique du Nord et UE, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption des API de chiffrement homomorphe pour l'analytique | +3.2% | Amérique du Nord et UE, expansion portée par la recherche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance explosive des applications cloud natives
L'orchestration de conteneurs et l'adoption des maillages de services nécessitent un chiffrement qui s'adapte élastiquement, s'intègre aux pipelines DevOps et s'aligne sur la mise en réseau zéro confiance. Alibaba Cloud a démontré une hausse de 75 % des requêtes par seconde en intégrant l'accélération multi-tampon Intel pour TLS dans Envoy, validant ainsi le modèle économique du déchargement cryptographique au sein des maillages de services cloud. Les entreprises exigent désormais des bibliothèques qui sécurisent les données en transit, au repos et en cours d'utilisation sans contraindre les développeurs à réarchitecturer les microservices. La standardisation des instances d'informatique confidentielle chez les hyperscalers stimule davantage la demande, car les environnements d'exécution de confiance complètent le chiffrement au niveau applicatif plutôt que de le remplacer. À mesure que les déploiements multicloud arrivent à maturité, le chiffrement qui suit la charge de travail devient une attente de base plutôt qu'un complément optionnel.
Réglementations strictes en matière de protection des données
Les régulateurs mondiaux imposent des contrôles techniques prescriptifs, transformant le chiffrement d'une bonne pratique en une exigence formelle pour les attestations de conformité. Les autorités européennes de protection des données infligent des amendes de plusieurs millions d'euros pour un chiffrement faible ou absent, incitant les entreprises à adopter des contrôles au niveau applicatif prouvablement sécurisés qui résistent aux audits. Les prestataires de soins de santé font face à des mises à jour de la HIPAA qui insistent sur le chiffrement en cours d'utilisation tout au long des pipelines analytiques, tandis que les juridictions d'Asie-Pacifique alignent leurs législations locales sur des règles de niveau RGPD. Le chiffrement est désormais traité comme une assurance contre les risques, car des programmes de certification tels qu'ISO 27001 accordent un crédit explicite à la cryptographie robuste en application lors des audits, influençant directement la sélection des fournisseurs et la confiance des clients.
Essor du télétravail et adoption du BYOD
Le travail hybride élargit la surface d'attaque, forçant le chiffrement directement dans les applications plutôt que de s'appuyer sur des défenses périmètriques. Les politiques BYOD placent des données sensibles sur des appareils non gérés, ce qui élève en priorité le chiffrement côté client et les protocoles robustes de distribution de clés. Des recherches sur les PME britanniques montrent que les petites entreprises sous-investissent encore dans les contrôles avancés, mais elles sont de plus en plus attirées par les services de chiffrement gérés qui abstraient la complexité et réduisent les dépenses en capital. La dépendance aux SaaS amplifie cette tendance, car les services cloud peuvent exposer des données dans plusieurs emplacements ; le chiffrement côté client atténue les fuites tout en préservant la productivité.
Fréquence et sophistication croissantes des violations de données
Les cybercriminels ciblent de plus en plus la compromission des matériaux de clés plutôt que la force brute des algorithmes. L'Asie-Pacifique a représenté près d'un tiers des attaques mondiales en 2024, stimulant l'appétit régional pour une cryptographie en couches qui maintient la confidentialité même après une défaillance du périmètre.[3] Les stratégies de défense en profondeur combinent des clés ancrées dans le matériel, la vérification formelle des bibliothèques et l'agilité cryptographique afin que les organisations puissent échanger des algorithmes en réponse à de nouvelles menaces sans réécriture massive du code.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcharge de performance élevée sur les applications critiques | -2.9% | Mondial, avec un impact plus élevé dans les secteurs sensibles à la latence | Court terme (≤ 2 ans) |
| Gestion complexe des clés dans les environnements hybrides | -2.4% | Mondial, affectant particulièrement les déploiements multicloud | Moyen terme (2 à 4 ans) |
| Défis de compatibilité avec les systèmes hérités | -1.8% | Amérique du Nord et Europe, entreprises à forte présence de systèmes hérités | Moyen terme (2 à 4 ans) |
| Normes prêtes pour le quantique émergentes provoquant des retards d'adoption | -1.5% | Mondial, avec un impact précoce dans les secteurs gouvernemental et de la défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Surcharge de performance élevée sur les applications critiques
Le chiffrement ajoute des cycles CPU et de la latence qui peuvent dégrader l'expérience utilisateur dans le trading à haute fréquence ou l'analytique en temps réel. Les implémentations antérieures consommaient jusqu'à 15 % de la puissance de calcul des serveurs, suscitant des résistances de la part des unités métier. Les optimisations au niveau du noyau, telles que l'amélioration AES-XTS dans Linux 6.10, réduisent désormais la surcharge de plus de moitié sur les processeurs AMD modernes. Les coprocesseurs d'informatique confidentielle découplent davantage la charge cryptographique de la logique applicative. Les entreprises traitent de plus en plus l'optimisation des performances comme une tâche d'ingénierie plutôt que comme un obstacle à l'adoption.
Gestion complexe des clés dans les environnements hybrides
La gouvernance du cycle de vie des clés s'étend aux centres de données sur site, à plusieurs clouds et aux nœuds de périphérie. Les entreprises peinent avec la cadence de rotation, la synchronisation des politiques d'accès et le reporting de conformité. L'acquisition de Venafi par CyberArk en 2024 a consolidé la gestion des secrets et le cycle de vie des identités machines en un seul plan de contrôle, signalant l'orientation des fournisseurs vers une orchestration unifiée des clés. Les services HSM cloud standardisent également les procédures de rotation et d'audit, réduisant l'écart de compétences et facilitant la conformité multi-juridictionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
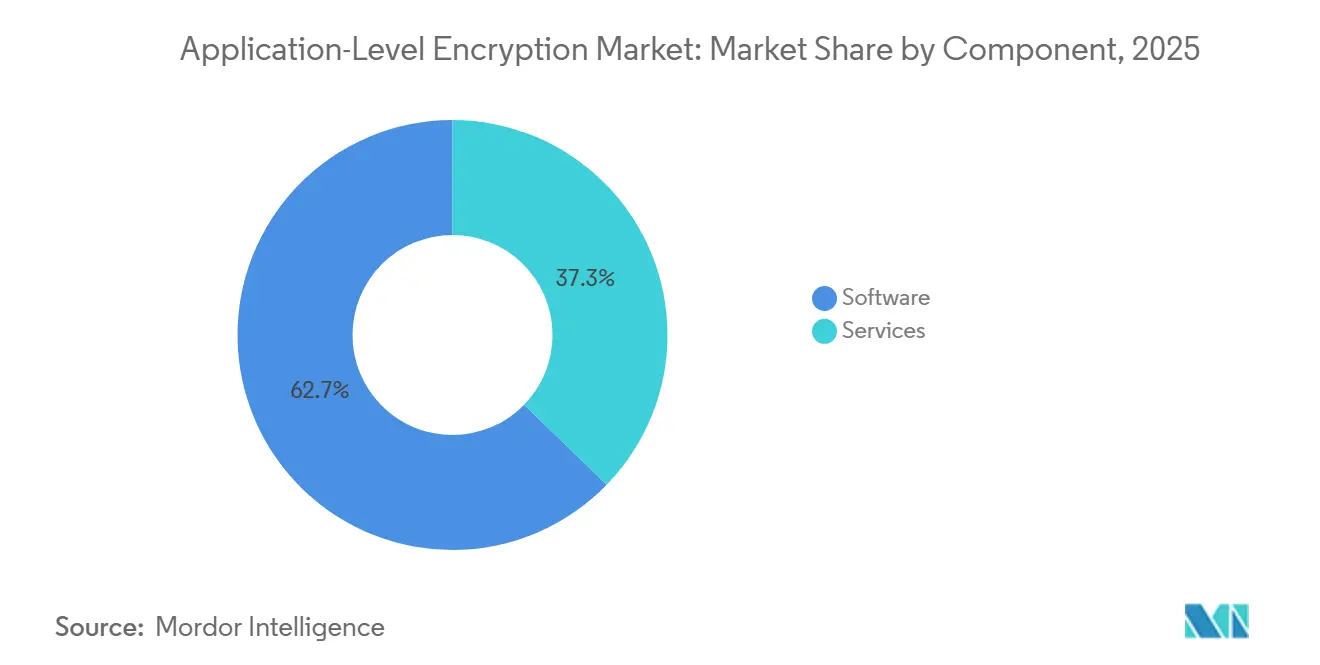
les services s'accélèrent malgré la domination des logicielsLes logiciels ont détenu 62,73 % des parts du marché du chiffrement au niveau application en 2025, reflétant l'utilisation généralisée de bibliothèques et de SDK qui intègrent la cryptographie au sein des microservices. De nombreuses entreprises commencent leur adoption via des boîtes à outils open source ou cloud natives qui s'intègrent aux flux de travail CI/CD. La taille du marché du chiffrement au niveau application pour le segment logiciel devrait enregistrer un CAGR de 28,9 %, soutenu par l'utilisation de l'informatique confidentielle et la migration vers des algorithmes post-quantiques.
Les services progressent à un CAGR de 31,11 % car les déploiements réussis exigent une expertise spécialisée dans la sélection des algorithmes, la modélisation des menaces et la cartographie de la conformité. Les services gérés soulagent les PME des charges opérationnelles, tandis que les intégrateurs de systèmes mondiaux associent les évaluations de chiffrement aux transformations zéro confiance. Le conseil en transition post-quantique et les tests d'interopérabilité avec les systèmes PKI existants soutiennent une demande robuste pour des services experts.
Par mode de déploiement :
la suprématie du cloud stimule l'innovationLe déploiement cloud représentait 71,93 % des parts du marché du chiffrement au niveau application en 2025 et croîtra de 31,34 % annuellement jusqu'en 2031, soulignant l'attrait de la cryptographie élastique en tant que service. Les hyperscalers regroupent des enclaves matérielles, des HSM et des passerelles API à faible latence, faisant du cloud le lieu par défaut pour les charges de travail homomorphiques et d'informatique confidentielle. La taille du marché du chiffrement au niveau application pour les offres cloud devrait ajouter 4,5 milliards USD entre 2026 et 2031.
L'utilisation sur site persiste dans la défense, les infrastructures critiques et les juridictions soumises à des règles strictes de souveraineté des données. Des modèles hybrides émergent comme un compromis pragmatique, conservant les clés racines sur site tout en externalisant la cryptographie à forte intensité de calcul vers des accélérateurs cloud. Les feuilles de route des fournisseurs intègrent de plus en plus des moteurs de politique qui appliquent une gouvernance uniforme des clés dans tous les environnements.
Par taille d'organisation :
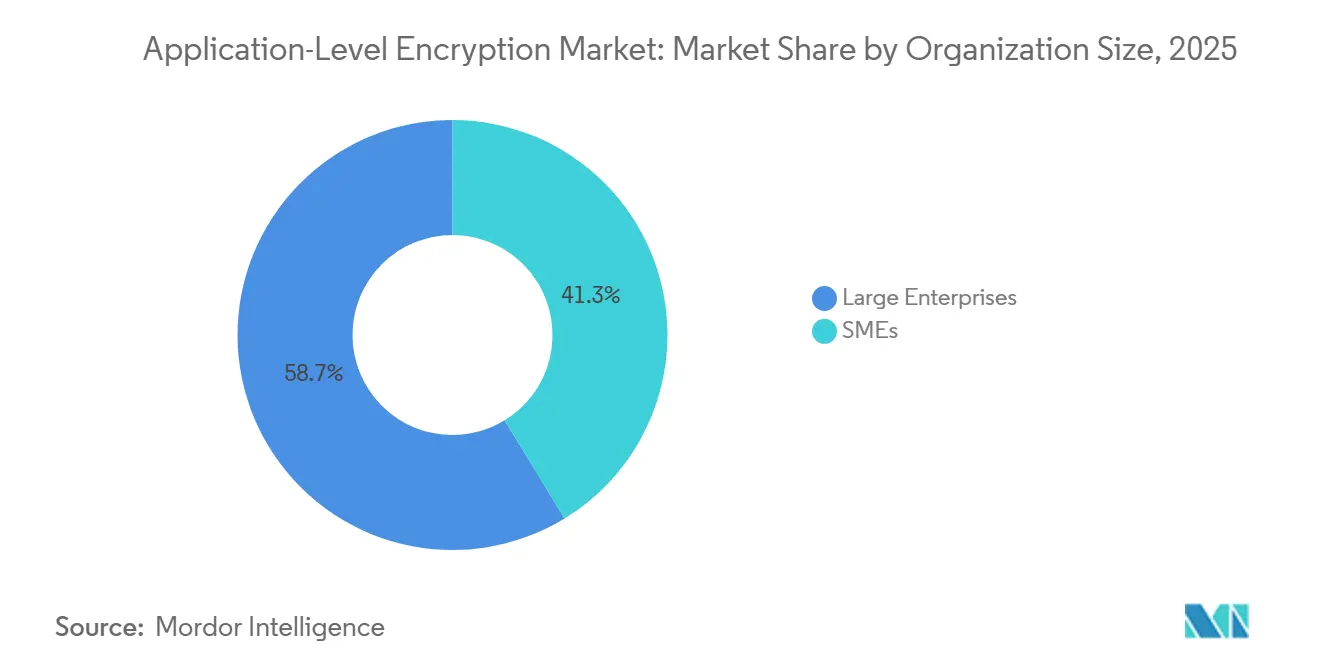
l'adoption par les PME s'accélèreLes grandes entreprises détiennent encore 58,73 % des parts en 2025, soutenues par la surveillance réglementaire et la capacité en ressources. Ces organisations déploient le chiffrement de manière programmatique sur des milliers d'applications et l'intègrent aux systèmes de gestion des accès privilégiés et aux systèmes SIEM. Pour elles, l'agilité algorithmique et l'accélération matérielle constituent les principaux critères d'achat.
Les PME connaissent la croissance la plus rapide avec un CAGR de 30,77 % car les services cloud intègrent désormais un chiffrement clé en main qui élimine les investissements initiaux importants. Une tarification par abonnement prévisible et une gestion des clés axée sur les API s'adaptent à des effectifs de sécurité limités. Les campagnes de sensibilisation menées par les associations professionnelles et les assureurs qui récompensent les charges de travail chiffrées par des primes réduites ajoutent de l'élan.
Par secteur d'utilisation final :
la santé émerge comme leader de la croissanceLes services bancaires, financiers et d'assurance ont conservé 30,82 % des parts en 2025 en raison de pistes d'audit strictes et de jeux de données à haute valeur ajoutée. Les institutions déploient un chiffrement en couches au sein des rails de paiement et des moteurs de trading, tout en pilotant des techniques homomorphiques pour des analyses de risque préservant la confidentialité.
Le secteur de la santé a affiché la croissance la plus élevée avec un CAGR de 30,44 %, alimenté par l'expansion des dossiers de santé électroniques, la télémédecine et la recherche génomique. Les prestataires ont besoin d'un chiffrement qui respecte les contraintes de latence critiques pour la vie et prend en charge l'échange de données entre institutions dans le cadre des mises à jour HIPAA. La taille du marché du chiffrement au niveau application pour les charges de travail de santé devrait ajouter 1,2 milliard USD d'ici 2031.
Analyse géographique
Marché du Chiffrement au Niveau Application en Amérique du Nord
L'Amérique du Nord a capturé 34,82 % des parts du marché du chiffrement au niveau application en 2025, ancrée par l'adoption précoce du cloud, le financement fédéral pour la migration post-quantique et la concentration des principaux fournisseurs. Les décrets exécutifs américains fixant des délais à 2035 pour les algorithmes résistants aux ordinateurs quantiques génèrent d'importants contrats pluriannuels pour les évaluations de préparation et les déploiements pilotes. Le Canada reflète ces dynamiques dans ses secteurs financier et public.
Marché du Chiffrement au Niveau Application en Asie-Pacifique
L'Asie-Pacifique est le marché à la croissance la plus rapide avec un CAGR de 30,66 % jusqu'en 2031, alors que l'expansion de l'économie numérique et les lois sur la souveraineté des données convergent. La Chine promeut des normes cryptographiques nationales tout en investissant dans la racine de confiance matérielle RISC-V, créant une demande pour des solutions à double pile compatibles avec les algorithmes mondiaux et locaux. La loi indienne sur la protection des données personnelles numériques stimule des déploiements de chiffrement à grande échelle dans les secteurs bancaire et de la santé. Les PME d'Asie du Sud-Est adoptent le chiffrement fourni par le cloud pour satisfaire aux exigences de conformité du commerce transfrontalier sans construire de centres d'opérations de sécurité complets.
Marché du Chiffrement au Niveau Application en Europe
L'Europe maintient une croissance stable, portée par la réglementation. Les schémas d'amendes du RGPD incitent à un chiffrement robuste au sein des applications, et les articles à venir de la loi sur l'IA exigent une protection explicite des données d'entrée des décisions automatisées. Les nations privilégient la souveraineté cloud, de sorte que l'orchestration des clés multi-cloud et les clusters de modules matériels de sécurité (HSM) en pays gagnent du terrain. La région est également pionnière dans les bancs d'essai de cryptographie post-quantique grâce aux subventions Horizon Europe, renforçant ainsi la présence des fournisseurs.
Paysage concurrentiel
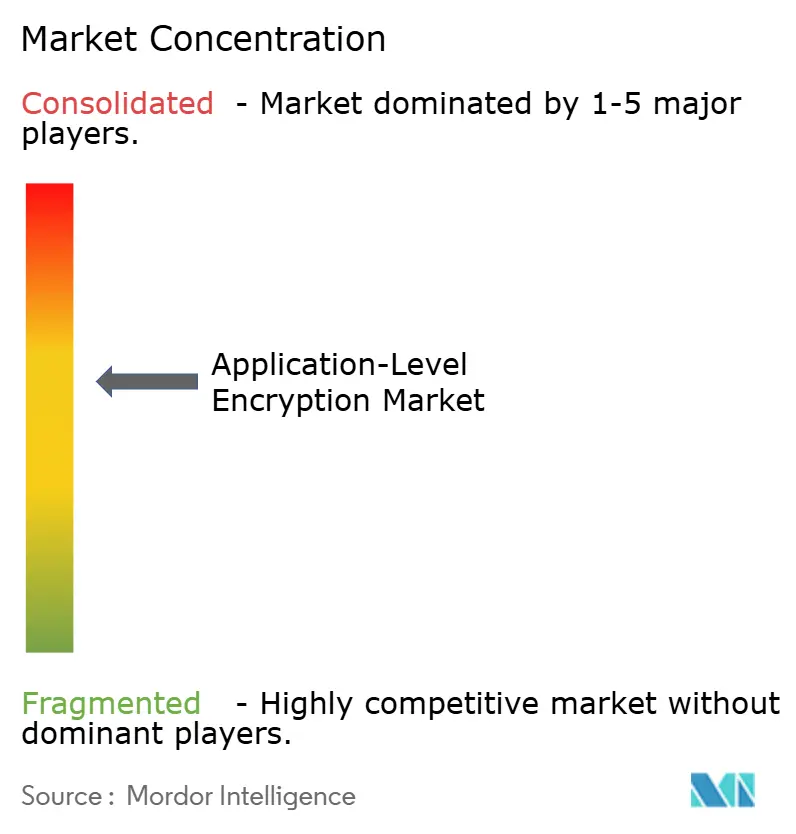
Le secteur est modérément fragmenté. Amazon Web Services, Microsoft, Google et IBM ancrent le haut de gamme en intégrant des chaînes d'outils de chiffrement dans les plans de contrôle cloud ; leur échelle permet des rapports de conformité groupés et des fonctionnalités de rotation sans intervention. Les clients privilégient ces offres intégrées lorsque les charges de travail résident déjà sur les clouds respectifs.
Des spécialistes tels que Thales, Fortanix, Baffle et Protegrity se différencient par l'agilité algorithmique, la profondeur de la tokenisation et l'automatisation de la conformité pour les secteurs réglementés. Les partenariats avec les fabricants de jeux de puces ouvrent des voies d'accélération matérielle qui réduisent la charge CPU sans licences supplémentaires. L'accord CyberArk-Venafi de 2024 illustre la consolidation qui marie la gestion des secrets et l'identité des machines, positionnant la plateforme combinée pour gérer les identifiants humains et non humains sous un seul moteur de politique.
Des start-ups comme Zama et PQShield se concentrent sur les niches homomorphiques et post-quantiques, attirant des flux de capital-risque alors que les entreprises budgétisent des changements algorithmiques à long terme. La concurrence globale pivote sur des gains de performance mesurables, des packs de preuves de conformité et une orchestration simplifiée des clés.
Leaders du secteur du chiffrement au niveau applicatif
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
IBM Corporation
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chiffrement au Niveau Application Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Oracle Corporation
- Thales Group
- Broadcom Inc.
- OpenText Corporation
- Micro Focus International plc
- Fortanix, Inc.
- Baffle, Inc.
- Protegrity USA, Inc.
- CipherCloud, Inc.
- Imperva, Inc.
- PKWARE, Inc.
- Virtru Corporation
- Ionic Security LLC
- Vormetric, Inc.
- Secomba GmbH
- HashiCorp, Inc.
- Egnyte, Inc.
Développements industriels récents dans Marché du Chiffrement au Niveau Application
- Janvier 2025 : Zama a levé 73 millions USD en Série A pour commercialiser des API de chiffrement homomorphe destinées à l'analytique préservant la confidentialité.
- Décembre 2024 : PQShield a sécurisé 37 millions USD en Série B pour accélérer le déploiement d'algorithmes résistants au quantique.
- Octobre 2024 : Netskope a acquis Dasera, intégrant la gestion de la posture de sécurité des données à sa plateforme SASE.
- Octobre 2024 : Cyera a acquis Trail Security pour 162 millions USD afin d'ajouter la prévention des pertes de données pilotée par l'IA à sa suite de protection des données cloud.
Périmètre du rapport mondial sur le marché du chiffrement au niveau applicatif
Le Rapport sur le Marché du Chiffrement au Niveau Application est segmenté par Composant (Logiciels et Services), Mode de Déploiement (Sur Site et Cloud), Taille d'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Secteur d'Utilisation Final (BFSI, Santé, Technologies de l'Information et Télécommunications, Commerce de Détail et Commerce Électronique, Gouvernement et Défense, et autres), et Géographie. Les Prévisions du Marché sont fournies en termes de Valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services |
| Sur site |
| Cloud |
| Grandes entreprises |
| Petites et moyennes entreprises (PME) |
| BFSI |
| Santé |
| IT et télécommunications |
| Commerce de détail et e-commerce |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par composant | Logiciels | ||
| Services | |||
| Par mode de déploiement | Sur site | ||
| Cloud | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises (PME) | |||
| Par secteur d'utilisation final | BFSI | ||
| Santé | |||
| IT et télécommunications | |||
| Commerce de détail et e-commerce | |||
| Gouvernement et défense | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du chiffrement au niveau application en 2031 ?
Il devrait croître de 1,59 milliard USD en 2025 à 2,14 milliards USD en 2026 et atteindre 7,79 milliards USD d'ici 2031 à un CAGR de 29,49 % sur la période 2026-2031.
Quel mode de déploiement connaît la croissance la plus rapide dans les solutions de chiffrement au niveau applicatif ?
Le déploiement cloud croît à un CAGR de 31,34 % alors que les hyperscalers regroupent des HSM, des instances d'informatique confidentielle et des API de chiffrement à faible latence.
Pourquoi les organisations de santé investissent-elles massivement dans le chiffrement au niveau applicatif ?
Les mandats de confidentialité mis à jour et l'expansion de la télémédecine poussent le secteur de la santé à adopter un chiffrement robuste au niveau applicatif, entraînant un CAGR de 30,44 % jusqu'en 2031.
Comment la préparation post-quantique influence-t-elle les dépenses en chiffrement ?
Les échéances fédérales et les normes du NIST poussent les entreprises à mettre à niveau leurs algorithmes dès maintenant, créant une demande pour le conseil et les plateformes de gestion des clés agiles.
Quelles avancées en matière de performances réduisent la surcharge du chiffrement ?
Les améliorations du noyau Linux 6.10 et l'accélération multi-tampon Intel dans Envoy réduisent la latence AES-XTS jusqu'à 155 %, atténuant les préoccupations pour les charges de travail en temps réel.