
Taille et Part du Marché des Anticoagulants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 37.56 Milliards de dollars |
| Taille du Marché (2031) | 51.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.36 % |
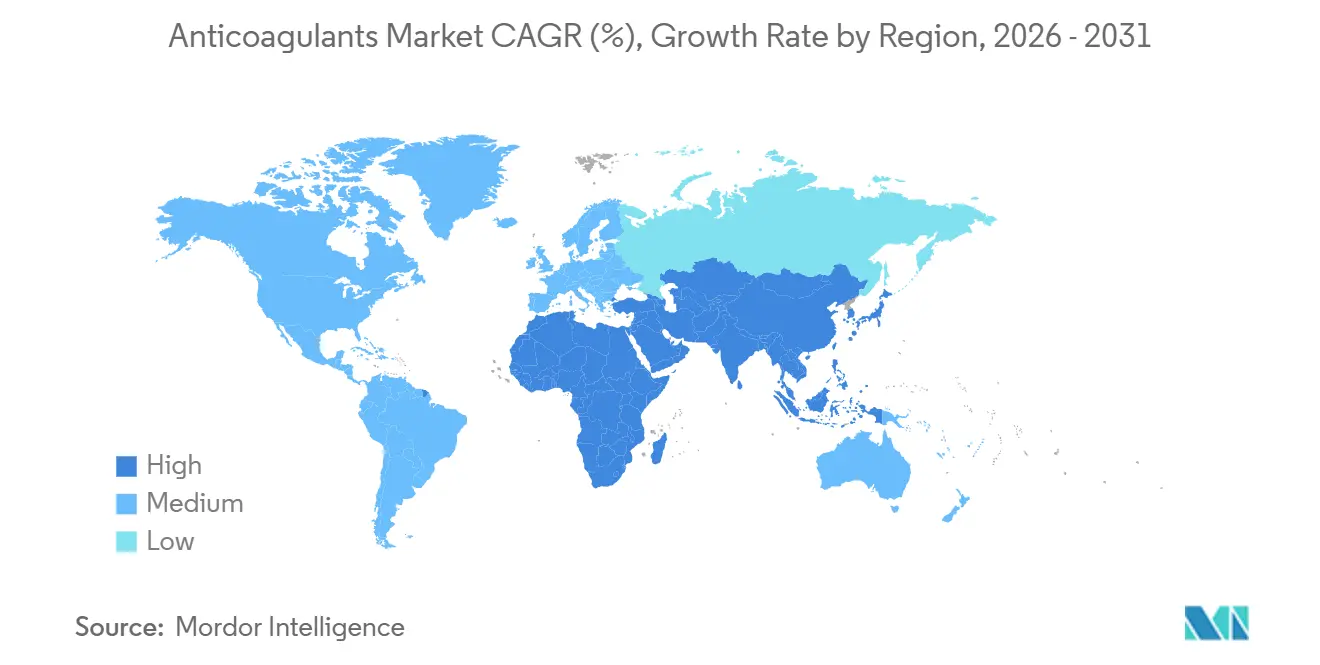
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Anticoagulants par Mordor Intelligence
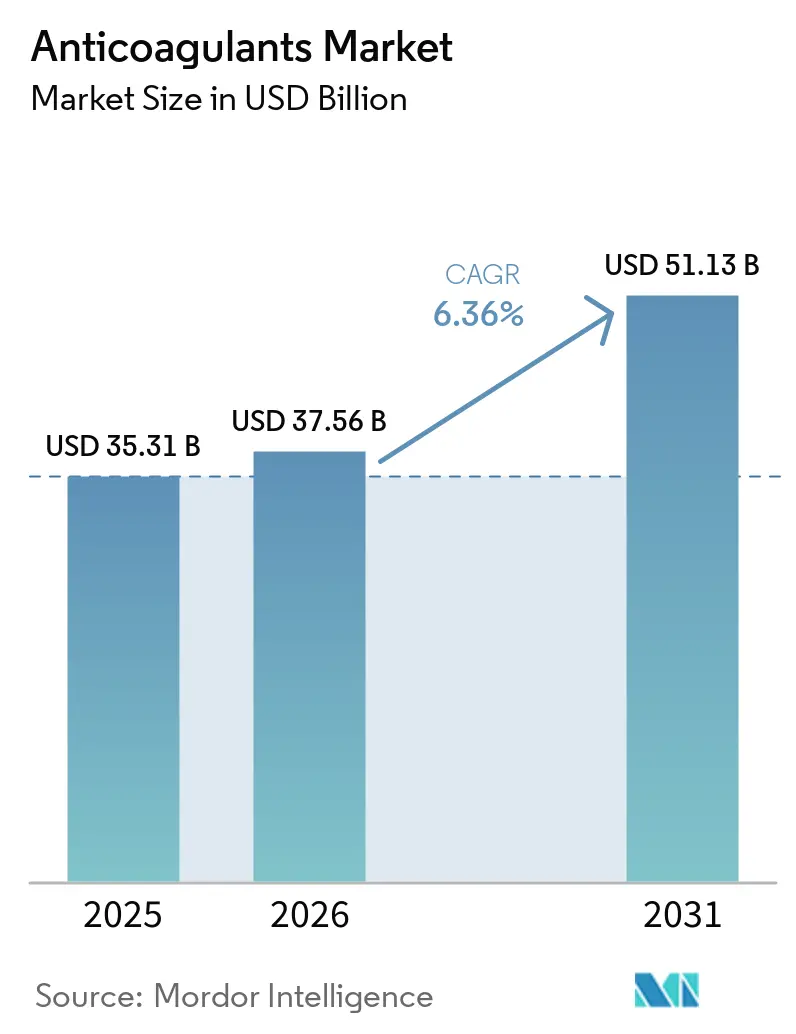
La taille du marché des anticoagulants était évaluée à 35,31 milliards USD en 2025 et devrait croître de 37,56 milliards USD en 2026 pour atteindre 51,13 milliards USD d'ici 2031, à un CAGR de 6,36 % durant la période de prévision (2026-2031).
La prévalence croissante des maladies cardiovasculaires, l'adoption rapide des anticoagulants oraux directs et l'élargissement des protocoles de thromboprophylaxie post-aiguë orientent la demande. Les payeurs privilégient désormais les schémas thérapeutiques oraux qui évitent la surveillance biologique, tandis que les recommandations en oncologie traitent la thrombose associée au cancer comme un modificateur de maladie à part entière plutôt que comme une complication. L'activité concurrentielle reste intense alors que les versions génériques de l'apixaban et du rivaroxaban compriment les marges, incitant les sponsors princeps à se différencier par des programmes d'adhérence et des contrats fondés sur les résultats. L'élan est renforcé par les procédures d'enregistrement accéléré qui raccourcissent les délais de preuve pour les agents en développement ciblant des voies de coagulation plus sûres.
Points Clés du Rapport
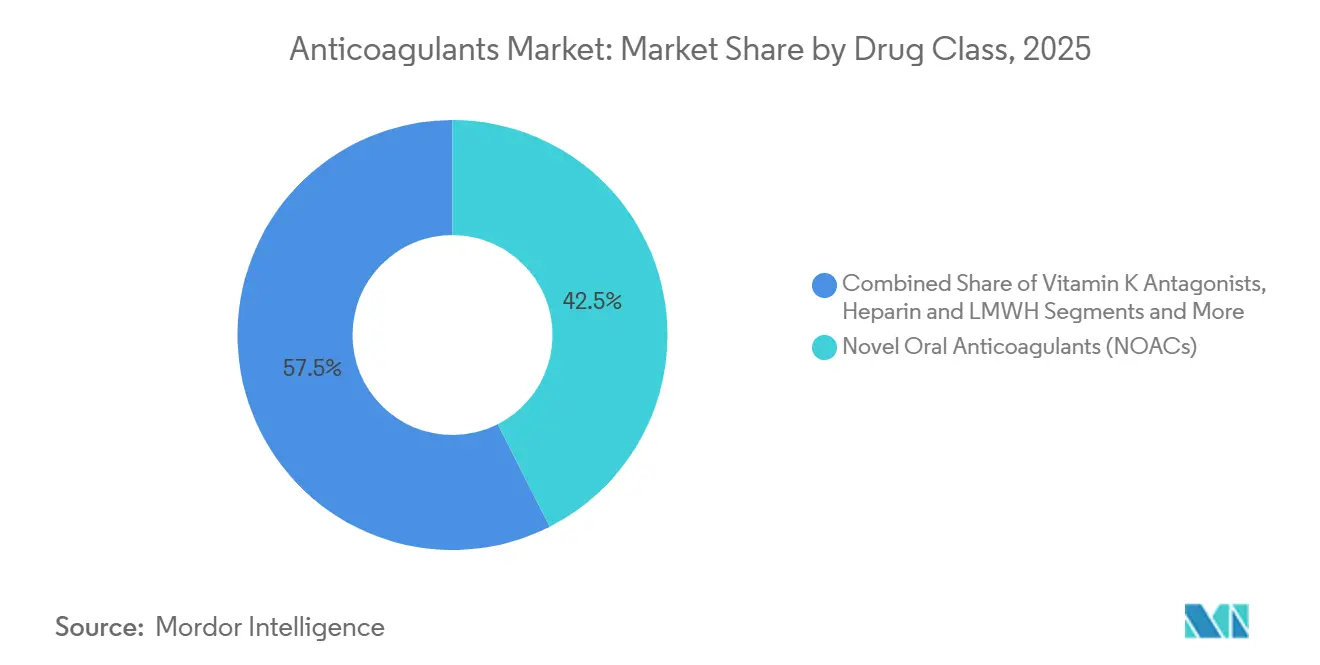
- Par classe médicamenteuse, les anticoagulants oraux directs ont représenté 42,53 % de la part du marché des anticoagulants en 2025, tandis que les inhibiteurs du facteur XIa affichent la croissance la plus élevée avec un TCAC de 8,33 % jusqu'en 2031.
- Par voie d'administration, les formulations orales ont représenté 59,37 % du chiffre d'affaires en 2025 ; cependant, les systèmes implantables et à longue durée d'action progressent à un TCAC de 9,67 %.
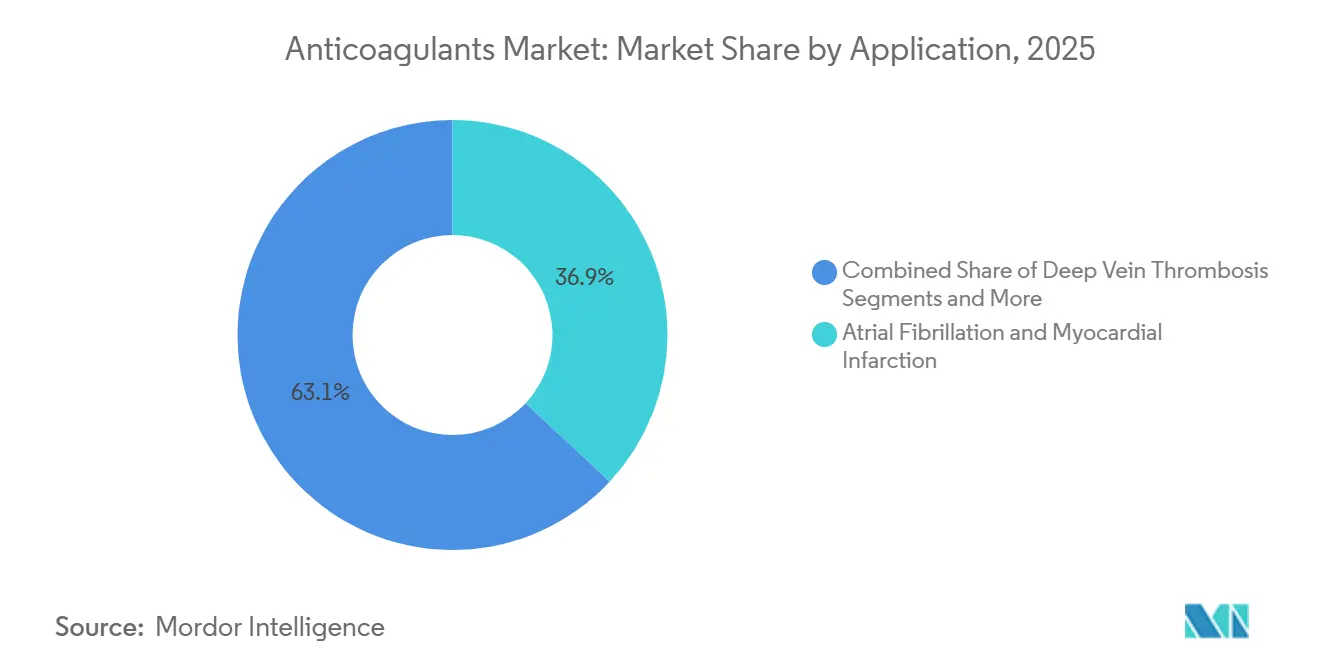
- Par application, la fibrillation auriculaire et l'infarctus du myocarde ont représenté 36,93 % du chiffre d'affaires en 2025 ; la thrombose associée au cancer devrait se développer à un TCAC de 9,22 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières ont capturé 53,67 % de part en 2025, tandis que les pharmacies en ligne connaissent la croissance la plus rapide avec un TCAC de 10,46 %.
- Par géographie, l'Amérique du Nord a dominé avec 32,65 % de la taille du marché des anticoagulants en 2025 ; la région Asie-Pacifique devrait croître à un TCAC de 8,37 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Prévalence croissante des maladies cardiovasculaires et de la fibrillation auriculaire | +1.2% | Mondiale, plus élevée en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption rapide des anticoagulants oraux directs en remplacement de la warfarine | +1.5% | Amérique du Nord, Europe, Japon ; Chine et Inde émergentes | Moyen terme (2-4 ans) |
| Vieillissement de la population mondiale | +0.9% | Mondiale, concentrée au Japon, en Allemagne, en Italie et sur le littoral chinois | Long terme (≥ 4 ans) |
| Recommandations cliniques favorables pour la prophylaxie de l'ETEV | +0.8% | Amérique du Nord, Europe, Australie ; Amérique latine et MEA progressivement | Moyen terme (2-4 ans) |
| Outils de dosage des anticoagulants personnalisés par l'IA | +0.6% | Amérique du Nord, certains pays de l'UE, projet pilote à Singapour | Court terme (≤ 2 ans) |
| Thromboprophylaxie ambulatoire étendue après la COVID-19 | +0.7% | Mondiale, plus rapide en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prévalence Croissante des Maladies Cardiovasculaires et de la Fibrillation Auriculaire
Les cas mondiaux de fibrillation auriculaire ont atteint 59,7 millions en 2024 et continuent d'augmenter à mesure que les populations vieillissent et que le syndrome métabolique se répand dans les pays à revenus intermédiaires. Les recommandations européennes actualisées de 2024 ont abaissé les seuils d'anticoagulation orale, élargissant la population éligible d'environ 15 %.[1] Les données américaines sur les accidents vasculaires cérébraux montrent que les événements liés à la fibrillation auriculaire sont associés à une mortalité à 30 jours supérieure à 25 %, orientant les payeurs vers une thérapie préventive.[2] Une pression supplémentaire provient de l'augmentation de l'insuffisance cardiaque à fraction d'éjection préservée, une affection qui coexiste généralement avec la fibrillation auriculaire. L'utilisation croissante de dispositifs portables dotés d'algorithmes de détection de la fibrillation auriculaire stimule davantage les taux de diagnostic. Ensemble, ces facteurs soutiennent une demande à long terme qui dépasse la fenêtre de prévision actuelle.
Adoption Rapide des Anticoagulants Oraux Directs en Remplacement de la Warfarine
Les agents oraux directs représentent plus de 70 % des nouvelles ordonnances aux États-Unis en 2025, portés par une moindre contrainte de surveillance et un profil de sécurité supérieur.[3] Les ventes mondiales combinées de l'apixaban, du rivaroxaban, de l'édoxaban et du dabigatran ont dépassé 15 milliards USD en 2024, avant même l'entrée généralisée des génériques. Les sociétés scientifiques rapportent des taux d'hémorragie intracrânienne inférieurs d'environ 50 % par rapport à la warfarine, renforçant la confiance des cliniciens. L'utilisation de la warfarine est désormais largement limitée aux valves cardiaques mécaniques, à l'insuffisance rénale sévère ou au syndrome des antiphospholipides. Les lancements imminents de génériques devraient favoriser la parité de prix dans les régions sensibles aux coûts, accélérant la transition.
Recommandations Cliniques Favorables pour la Prophylaxie de l'ETEV
La Société Américaine d'Hématologie a doublé la durée de traitement recommandée pour la thrombose veineuse profonde provoquée dans sa mise à jour de 2024. Les experts internationaux ont approuvé une prophylaxie prolongée pour les patients médicaux après leur sortie de l'hôpital, citant une réduction relative de 40 % des événements d'ETEV récurrents sans excès de saignements. Les autorités réglementaires acceptent désormais les données de vie réelle pour les extensions d'indication en chirurgie orthopédique, élargissant les indications aiguës et prolongées. Ensemble, ces évolutions réglementaires allongent la durée du traitement et élargissent les cohortes de patients éligibles, amplifiant la croissance des volumes.
Outils de Dosage des Anticoagulants Personnalisés par l'IA
Les logiciels homologués par la FDA intègrent des marqueurs génétiques et des variables cliniques pour personnaliser le dosage de la warfarine, réduisant le temps en dehors de la plage thérapeutique de 20 %. Les centres académiques utilisant des soins guidés par l'IA rapportent une diminution de 15 % des visites aux urgences pour des saignements liés aux anticoagulants. Des programmes pilotes étendent le soutien algorithmique à l'ajustement de la dose des anticoagulants oraux directs autour des procédures électives. Un déploiement plus large dépend des codes de remboursement et des normes d'interopérabilité actuellement en discussion auprès de Medicare et de ses homologues européens.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expiration des brevets et érosion générique des principaux anticoagulants oraux directs | -1.1% | Amérique du Nord, Europe ; retardé au Japon et dans les marchés émergents | Moyen terme (2-4 ans) |
| Craintes liées au risque hémorragique limitant l'adoption | -0.7% | Mondiale ; accentuée en Asie-Pacifique en raison d'un poids corporel plus faible | Long terme (≥ 4 ans) |
| Vulnérabilité de la chaîne d'approvisionnement en héparine porcine | -0.5% | Mondiale ; critique en Amérique du Nord et en Europe dépendantes de l'IPA chinoise | Court terme (≤ 2 ans) |
| Incertitude réglementaire pour les agents ARNi / de silençage génique | -0.4% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expiration des Brevets et Érosion Générique des Principaux Anticoagulants Oraux Directs
L'apixaban a perdu son exclusivité dans plusieurs États membres de l'UE en 2024, réduisant le chiffre d'affaires de la marque d'environ 30 % en 12 mois. Le rivaroxaban a subi une pression similaire, les génériques ayant conquis 25 % des volumes, entraînant une baisse de 12 % du chiffre d'affaires de Bayer en Europe. Les falaises de brevets américaines en 2026 prolongeront ces pressions tarifaires. Les fabricants réagissent en investissant dans des applications de soutien aux patients et des données de vie réelle pour défendre la valeur de leur marque. Bien que les marges se réduisent, la baisse des prix élargit l'accès dans les marchés à faibles revenus, modérant l'impact négatif sur la croissance globale.
Craintes liées au Risque Hémorragique Limitant l'Adoption
Les données des registres montrent des taux de saignements majeurs de 2 à 3 % par patient-année pour les anticoagulants oraux directs. En 2024, la FDA a ajouté un avertissement encadré au dabigatran pour les patients âgés présentant une insuffisance rénale, incitant les systèmes hospitaliers à intégrer des restrictions de prescription. L'accès limité aux agents d'inversion tels que l'idarucizumab et l'andexanet alfa, ce dernier coûtant plus de 50 000 USD par dose, limite l'utilisation dans les populations fragiles. Une disponibilité plus large de thérapies d'inversion abordables sera nécessaire pour exploiter pleinement le potentiel de pénétration dans les sous-groupes à haut risque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Classe Médicamenteuse :
Les Inhibiteurs du Facteur XIa Mènent la Vague d'InnovationLes inhibiteurs du facteur XIa sont en passe d'afficher un TCAC de 8,33 % entre 2026 et 2031, le plus rapide parmi les classes, les fabricants de médicaments cherchant à dissocier l'efficacité du risque hémorragique. L'asundexian de Bayer n'a pas atteint le critère principal de non-infériorité par rapport à l'apixaban en 2024, mais la validation mécanistique a maintenu l'engagement des concurrents. Bristol-Myers Squibb et Janssen font progresser le milvexian à travers des essais en phase avancée, et l'abelacimab mensuel d'Anthos Therapeutics continue d'afficher une sécurité encourageante. Les anticoagulants oraux directs ont conservé 42,53 % des revenus de 2025, mais la hausse des volumes ne compensera pas entièrement l'érosion due à l'entrée des génériques. Entre-temps, les héparines restent des éléments essentiels des soins aigus, et les antagonistes de la vitamine K s'installent dans des rôles de niche. Cette bifurcation génère un segment d'anticoagulants oraux directs à haut volume et prix compétitif, et un segment d'inhibiteurs du facteur XIa à prix premium et forte croissance, appelé à redéfinir les plafonds thérapeutiques.
Les biologiques de deuxième génération, tels que les oligonucléotides antisens, ciblent une administration peu fréquente, offrant une différenciation potentielle une fois la sécurité établie. Cependant, la clarté réglementaire sur le silençage génique à long terme est encore en cours d'évolution. Le marché des anticoagulants dans son ensemble doit équilibrer les catégories de blockbusters établies avec les thérapies émergentes susceptibles d'atteindre des prix premium si elles offrent une sécurité supérieure.



Par Voie d'Administration :
Les Systèmes Implantables Ciblent les Lacunes en Matière d'AdhérenceLes agents oraux ont capté 59,37 % des revenus de 2025 en raison de la préférence des patients et de la commodité du dosage fixe. Cependant, les solutions d'administration implantables et à longue durée d'action se développent à un TCAC de 9,67 % alors que les entreprises poursuivent des technologies de dépôt qui atténuent la fatigue due à la prise quotidienne de comprimés. La FDA a homologué en 2024 une formulation sous-cutanée à libération prolongée de 7 jours inhibitrice du facteur Xa pour la prophylaxie post-chirurgicale, réduisant la charge infirmière et les risques liés à la sortie précoce.
La recherche sur les microsphères biodégradables et les ports répondant aux biomarqueurs vise à traiter le taux d'abandon de 30 % observé au cours de la première année de thérapie orale. Les voies réglementaires pour les produits combinant médicament et dispositif médical restent complexes, nécessitant des soumissions parallèles à différents centres de la FDA, ce qui ralentit la commercialisation. Malgré ces obstacles, les innovateurs considèrent les implantables comme des couvertures stratégiques dans un paysage où les comprimés traditionnels font face à une banalisation générique.
Par Application :
La Thrombose Associée au Cancer Émerge comme Moteur de CroissanceLa fibrillation auriculaire et l'infarctus du myocarde représentaient ensemble 36,93 % des revenus de 2025, mais la croissance ralentit à mesure que la pénétration sature les marchés développés. La thrombose associée au cancer, en revanche, devrait croître à un CAGR de 9,22 %, portée par les recommandations en oncologie qui préconisent les AOD comme traitement de première ligne pour la plupart des patients. Les données du registre CANVAS en vie réelle confirment une efficacité comparable et un moindre saignement non majeur par rapport à l'énoxaparine dans les cohortes de patients atteints de cancer.
La prophylaxie standard dans les populations orthopédiques et traumatologiques continue de soutenir une demande stable en matière de traitement de la thromboembolie veineuse, tandis que les indications liées aux valves cardiaques mécaniques restent limitées mais stables. L'évolution du mix d'applications vers l'oncologie favorise les agents oraux présentant des interactions médicamenteuses minimales et des schémas posologiques alignés sur les cycles de chimiothérapie, soutenant ainsi la dynamique à long terme du marché des anticoagulants.

Par Canal de Distribution :
Les Pharmacies en Ligne Capitalisent sur la NumérisationLes pharmacies hospitalières représentaient 53,67 % des revenus en 2025, reflétant l'utilisation hospitalière bien établie des héparines et la dispensation initiale des anticoagulants oraux directs. Les pharmacies en ligne, cependant, enregistrent la croissance la plus élevée avec un TCAC de 10,46 %, les autorités de réglementation des États-Unis, de l'UE et de certaines parties de l'Asie-Pacifique accordant des licences de dispensation numérique. Les normes actualisées de 2024 d'Accréditation des Pharmacies Numériques incluaient le conseil en anticoagulation, catalysant l'acceptation par les payeurs.
Les points de vente au détail restent essentiels pour les renouvellements d'ordonnances mais font face à une attrition alors que les plateformes de commande par correspondance offrent des renouvellements synchronisés et des participations moins élevées. Les cliniques spécialisées en anticoagulation continuent de gérer les patients à haut risque nécessitant des ajustements fréquents. Dans l'ensemble, la distribution se fragmente en fonction de l'acuité des patients, les canaux en ligne étant de plus en plus privilégiés par les utilisateurs stables et adeptes de la technologie.
Analyse Géographique
Marché des anticoagulants en Amérique du Nord
L'Amérique du Nord a généré 32,65 % des revenus de 2025, soutenue par une large couverture des anticoagulants oraux directs (AOD) dans le cadre de Medicare Partie D et par des contrats privés basés sur la valeur liés aux indicateurs d'observance. L'élargissement du formulaire canadien en 2024 a stimulé les volumes, tandis que le Mexique a négocié des accords d'achat en gros avec des fabricants de génériques pour atteindre la parité de coût avec la warfarine. La croissance se modérera progressivement à mesure que la pénétration approchera de la saturation, mais la rentabilité reste la plus élevée en raison de dynamiques de prix favorables.
Marché des anticoagulants en Europe
L'Europe a suivi, l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne représentant plus de 60 % des revenus régionaux. L'approbation par l'UE des versions génériques de l'apixaban et du rivaroxaban en 2024 a entraîné des baisses de prix de 40 à 50 % sur les marchés à substitution obligatoire. Le Royaume-Uni a désigné les AOD comme traitement de première intention, entraînant une augmentation de 18 % des prescriptions malgré des génériques moins coûteux. Les tensions géopolitiques ont perturbé l'approvisionnement en Europe de l'Est, forçant le recours à la production locale de warfarine et d'héparine.
Marché des anticoagulants en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 8,37 %, portée par d'importantes avancées en matière de remboursement. La Chine a ajouté l'édoxaban à la liste nationale de remboursement en 2025, réduisant les frais à la charge des patients de 70 %. Le Japon a accordé un examen prioritaire à une formulation d'apixaban à dose réduite adaptée aux profils de poids corporel, répondant ainsi aux préoccupations antérieures liées aux saignements. Les lancements de génériques en Inde à des prix inférieurs de 60 % stimulent la demande dans les villes de deuxième et troisième rang. Les subventions élargies de l'Australie ont augmenté les volumes de prescriptions de 22 % début 2025.
Marché des anticoagulants au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés naissants, freinés par des problèmes d'accessibilité financière et une fragmentation réglementaire. Des programmes pilotes de remboursement dans les États du Conseil de coopération du Golfe et au Brésil indiquent des opportunités d'expansion précoces mais prometteuses au-delà de 2031. Collectivement, ces trajectoires diverses renforcent un marché mondial des anticoagulants qui équilibre des régions matures à forte valeur ajoutée et des économies émergentes en rapide expansion.
Paysage réglementaire
La surveillance réglementaire des anticoagulants s'intensifie en matière d'autorisations, de surveillance post-commercialisation et de contrôles de sécurité liés à la prescription. En Europe, les autorités ont continué à élargir l'accès aux DOAC génériques via des procédures centralisées et nationales, notamment l'autorisation de mise sur le marché par l'EMA pour le rivaroxaban générique (Rivaroxaban Koanaa) en 2025 et l'autorisation de la HPRA irlandaise pour un produit rivaroxaban générique (Rivaroxaban Ascend) en août 2025, renforçant une concurrence axée sur la substitution dans plusieurs marchés.
Les exigences de pharmacovigilance se sont également renforcées dans l'UE, avec le règlement d'exécution (UE) 2025/1466 mettant fin au projet pilote EudraVigilance et actualisant les attentes en matière de détection des signaux pour les titulaires d'autorisation de mise sur le marché, suivi par les activités du PRAC en 2026 et les mises à jour continues des informations produit via le CHMP. Au Royaume-Uni, les anticoagulants sont gérés comme des médicaments à haut risque, et les outils d'aide à la décision du NHS ainsi que les spécifications de prescription locales codifient de plus en plus la notation des risques (par exemple, CHA2DS2-VASc et HAS-BLED/ORBIT) avant l'initiation d'un DOAC, façonnant l'utilisation en conditions réelles par des cadres de gouvernance et d'audit plutôt que par le seul libellé de l'étiquetage.
Analyse de la chaîne de valeur
La chaîne de valeur des anticoagulants couvre la découverte et le développement clinique, l'approvisionnement en API et intermédiaires, la fabrication de formes finies (solides oraux, injectables et formats combinés médicament-dispositif), les tests de qualité et de libération, ainsi que la distribution multicanal (hôpital, détail, cliniques spécialisées et pharmacies en ligne). Les NOAC concentrent la valeur dans la formulation, les services de marque et l'accès au marché, tandis que les héparines et les HBPM ajoutent une exposition en amont aux matières premières biologiques et à la purification spécialisée, ce qui accroît la sensibilité aux perturbations d'approvisionnement et à la variabilité de la qualité.
La gestion des risques se concentre de plus en plus sur la continuité de l'approvisionnement, la conformité et l'exécution des canaux. La surveillance par la FDA des pénuries de médicaments, ainsi que l'attention gouvernementale plus large portée à la résilience des chaînes d'approvisionnement, renforce la nécessité de diversifier les implantations d'API et de CMO et d'affiner la planification des stocks pour les injectables de haute acuité. Sur le plan de l'innovation, les partenariats reliant les promoteurs de médicaments aux écosystèmes de dispositifs deviennent plus visibles dans des sous-populations définies, illustrés par la collaboration de Cadrenal Therapeutics avec Abbott en 2025 pour soutenir l'essai pivot TECH-LVAD du tecarfarin chez des patients porteurs d'un LVAD HeartMate 3, reliant la génération de preuves cliniques aux parcours établis d'implants et hospitaliers.
Paysage Concurrentiel
Concentration du Marché
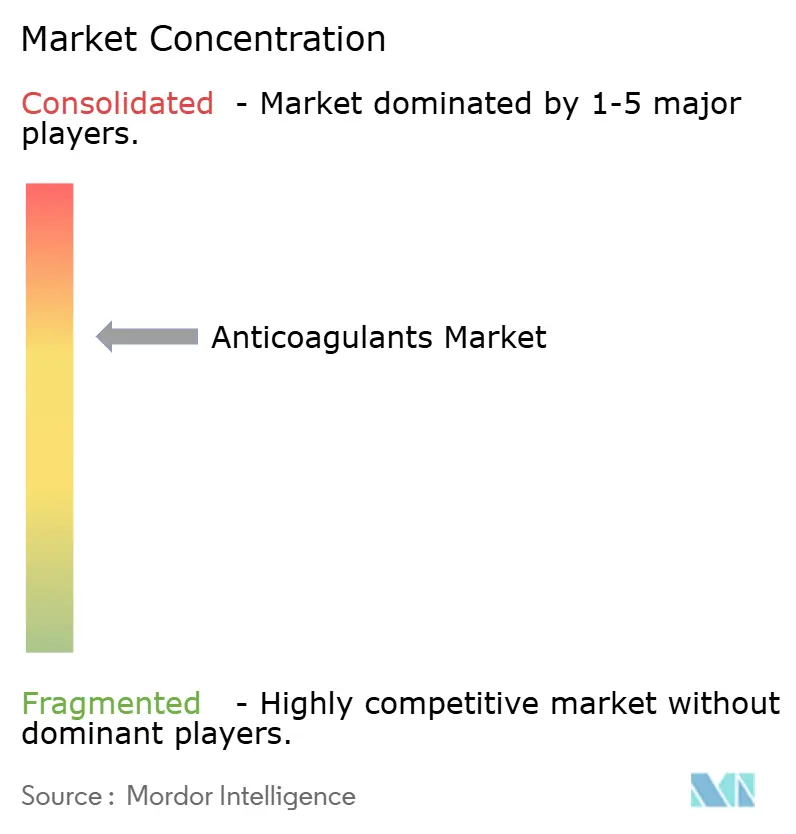
Les cinq premières entreprises en termes de chiffre d'affaires mondial en 2025 comprennent Pfizer-Bristol-Myers Squibb, Bayer, Boehringer Ingelheim, Daiichi Sankyo et Johnson & Johnson, signalant une concentration modérée. Les incursions génériques consécutives aux falaises de brevets dispersent les parts de marché, incitant les acteurs en place à se tourner vers des stratégies d'écosystème telles que les applications d'adhérence et les services pharmacogénétiques. Le dépôt de brevet de Bayer en 2024 pour une combinaison à dose fixe rivaroxaban-inhibiteur du facteur XIa illustre les efforts de l'industrie pour prolonger les cycles de vie par l'innovation en polypharmacie.
Parmi les perturbateurs émergents figurent les développeurs d'antisens et d'anticorps monoclonaux qui promettent un dosage mensuel ou trimestriel. Le fésomersène d'Ionis Pharmaceuticals a obtenu des résultats favorables en Phase II sans signal hémorragique, positionnant l'agent pour une thérapie cardiovasculaire préventive dans des cohortes à haut risque. Les outils d'apprentissage automatique qui personnalisent le dosage et prédisent le risque hémorragique deviennent rapidement des éléments différenciateurs à mesure que les payeurs scrutent les résultats en vie réelle. Le secteur des anticoagulants passe ainsi d'un oligopole dominé par des blockbusters protégés par brevets à un écosystème à plusieurs niveaux où coexistent les génériques, les anticoagulants oraux directs de marque et les biologiques de nouvelle génération.
La concurrence future dépendra probablement de la démonstration d'une sécurité supérieure dans les populations vulnérables, de l'intégration de solutions numériques d'adhérence et de l'expansion vers des indications sous-desservies telles que l'ETEV pédiatrique, l'artériopathie des membres inférieurs et le thrombus du ventricule gauche. Les entreprises maîtrisant à la fois les propositions de valeur clinique et numérique sont bien placées pour obtenir un avantage durable sur le marché des anticoagulants en expansion.
Leaders du Secteur des Anticoagulants
-
Johnson & Johnson
-
Boehringer Ingelheim GmbH
-
Bristol-Myers Squibb Company
-
Daiichi Sankyo Company
-
Sanofi
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Anticoagulants Entreprises couvertes dans ce rapport
- Alexion Pharmaceuticals Inc.
- Anthos Therapeutics
- Aspen Pharma Holdings Ltd.
- Astellas Pharma
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo Co. Ltd.
- Dr. Reddy’s Laboratories
- Roche
- Ionis Pharmaceuticals
- Johnson & Johnson
- Leo Pharma
- Merck
- Mitsubishi Tanabe Pharma
- Nektar Therapeutics
- Novartis
- Pfizer
- Sanofi
Opportunités de marché et perspectives d'avenir
Le vide clinique est le plus visible là où le risque hémorragique, l'adhérence au traitement et les comorbidités complexes limitent l'utilisation actuelle des DOAC. Les programmes ciblant le facteur XIa constituent un axe de différenciation en matière de sécurité, soutenus par la divulgation par Bayer des résultats de la phase III OCEANIC-STROKE en février 2026, montrant une réduction de 26 % des accidents vasculaires cérébraux ischémiques sans augmentation des hémorragies majeures selon les critères ISTH par rapport au placebo, et par l'examen prioritaire accordé ultérieurement par la FDA en mai 2026 à l'asundexian pour la prévention secondaire des AVC. Ensemble, ces jalons maintiennent l'attention sur les mécanismes de nouvelle génération qui élargissent les cohortes traitables au-delà des parcours conventionnels FA et TEV.
Les évolutions en matière d'accès et de chaîne d'approvisionnement créent des opportunités parallèles dans les génériques et les injectables essentiels. Les autorisations réglementaires pour le rivaroxaban générique sur les principaux marchés (notamment l'approbation par la FDA des premiers comprimés de rivaroxaban générique en 2025 et les actions de l'EMA/HPRA en 2025) accélèrent la transparence des prix et la concurrence entre canaux, tandis que les fabricants réagissent avec de nouvelles voies d'accessibilité et des services différenciés. Du côté parentéral, les investissements en capacité sécurisant les intrants d'héparine deviennent plus stratégiques, illustrés par l'achèvement par Laboratorios Farmaceuticos ROVI de l'extension de son usine d'Escuzar en Espagne en 2024, incluant une installation de production d'héparine sodique autorisée pour l'activité commerciale, soutenant un approvisionnement plus localisé pour les chaînes d'approvisionnement dérivées de l'héparine.
Développements industriels récents dans Marché des Anticoagulants
- Avril 2026 : Bristol-Myers Squibb et Pfizer ont annoncé un accord avec la Mark Cuban Cost Plus Drug Company pour rendre Eliquis (apixaban) disponible via CostPlusDrugs.com à partir du 27 avril 2026. Cet accord ajoute une voie d'accès direct au patient en paiement comptant, en complément des canaux traditionnels de prestations pharmaceutiques. Il accroît la transparence des prix et intensifie la pression concurrentielle à mesure que l'érosion générique s'étend dans la classe des DOAC.
- Novembre 2025 : Regeneron a rapporté des données positives de phase 2 pour deux anticorps ciblant le facteur XI chez des patients ayant subi un remplacement du genou, visant la prévention des caillots sans hémorragie cliniquement significative. Ce résultat soutient un investissement continu dans des cibles de coagulation non traditionnelles visant à découpler l'efficacité du risque hémorragique. Il relève également la barre de différenciation par rapport aux agents oraux établis ciblant le facteur Xa, à mesure que les pipelines progressent.
- Juillet 2024 : Laboratorios Farmaceuticos ROVI a achevé l'extension de sa nouvelle usine d'Escuzar en Espagne, incluant une installation de production d'héparine sodique autorisée pour l'activité commerciale. Cela renforce le contrôle amont de l'approvisionnement en anticoagulants à base d'héparine et réduit la dépendance envers des sources externes pour un intrant critique. Ces capacités de fabrication étendues favorisent également un approvisionnement hospitalier plus constant pour les protocoles d'anticoagulation en soins aigus.
Marché des Anticoagulants Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour ce rapport, le marché des anticoagulants est défini comme le chiffre d'affaires mondial généré par les thérapies sur ordonnance utilisées pour prévenir ou traiter les caillots sanguins dans le cadre des soins cliniques courants, dans les établissements hospitaliers et ambulatoires.
Exclusions du périmètre : ce dimensionnement exclut les médicaments antiplaquettaires, les thrombolytiques et les consommables de laboratoire ou de diagnostic non thérapeutiques qui ne sont pas commercialisés en tant que thérapies anticoagulantes.
Aperçu de la Segmentation
- Par Classe Médicamenteuse
- Anticoagulants Oraux Directs (AOD)
- Héparine et Héparine de Bas Poids Moléculaire (HBPM)
- Antagonistes de la Vitamine K
- Inhibiteurs du Facteur XIa
- Inhibiteurs Directs de la Thrombine par Voie Parentérale
- Par Voie d'Administration
- Anticoagulants Oraux
- Anticoagulants Injectables
- Systèmes d'Administration Implantables / à Longue Durée d'Action
- Par Application
- Fibrillation Auriculaire et Infarctus du Myocarde
- Thrombose Veineuse Profonde
- Embolie Pulmonaire
- Thrombose Associée au Cancer
- Valves Cardiaques Mécaniques et Autres Utilisations Cardiaques
- Par Canal de Distribution
- Pharmacies Hospitalières
- Pharmacies de Détail
- Pharmacies en Ligne
- Cliniques Spécialisées
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour délimiter le bassin de demande et fixer des limites réalistes autour de l'utilisation et de la tarification, avant que les hypothèses ne soient soumises à des tests de résistance lors d'entretiens. Nous nous sommes appuyés sur des signaux de santé publique et d'utilisation, tels que les tableaux de charge de morbidité et les notes sur les parcours de soins, pour comprendre où l'utilisation des anticoagulants est structurellement élevée et où elle reste encore sous-pénétrée.
Les sources comprenaient des ensembles de données publiques et des références telles que l'Organisation mondiale de la Santé, le CDC américain, la base de données d'étiquetage des médicaments de la FDA américaine, les statistiques de santé de l'OCDE, ainsi que des revues à comité de lecture sur la fibrillation auriculaire et les schémas de traitement de la thromboembolie veineuse. Nous avons également examiné des rapports annuels et des documents destinés aux investisseurs, des sites d'associations et des publications réputées pour les évolutions en matière de prescription, les calendriers de brevets et les principales mises à jour en matière de sécurité ou de recommandations. Le cas échéant, un abonnement payant axé sur les données financières des entreprises et une base de données de brevets ont été utilisés pour recouper les signaux du cycle de vie des produits, et une base de données de niveaux d'expédition à l'import-export a été utilisée de manière sélective pour vérifier la cohérence des flux d'approvisionnement sur les marchés qui dépendent de la fabrication externe. Les exemples ci-dessus ne sont pas exhaustifs, et de nombreuses autres sources ont également été consultées à des fins de collecte, de validation et de clarification.
Entretiens Primaires et Enquêtes
Les travaux primaires visaient à confirmer ce qui détermine les volumes réels et la tarification nette, les prix catalogue seuls pouvant induire en erreur dans une catégorie de prescription fortement soumise aux remises. Nous avons échangé avec des fabricants, des distributeurs, des acteurs des pharmacies hospitalières et de détail, ainsi que des cliniciens, afin de valider les évolutions d'adoption par classe, les comportements de substitution et la manière dont les règles d'appel d'offres ou de remboursement affectent la valeur réalisée selon les régions. Les retours ont ensuite été utilisés pour combler les lacunes des sources publiques et pour trianguler les résultats finaux du modèle avant de figer les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | Directeurs généraux : 14 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 59 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Managers : 44 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue la demande de patients traités selon les principales indications liées aux caillots sanguins et la cartographie en fonction de la durée typique du traitement et des répartitions de prescription par classe. Ces volumes ont ensuite été convertis en valeur à l'aide d'une logique de prix net pratique, où les prix publics sont ajustés en tenant compte des remises issues des entretiens, du mix de canaux et de la vitesse d'érosion générique après les événements clés liés aux brevets.
Pour ancrer les totaux, nous avons également effectué des approximations ascendantes sélectives, telles que l'échantillonnage d'un ensemble de produits leaders par zone géographique et la vérification des ventes implicites par rapport aux communications des entreprises et aux vérifications des canaux, puis l'ajustement des totaux lorsque les deux approches ne concordaient pas. Les données les plus déterminantes sur ce marché comprenaient la prévalence de la fibrillation auriculaire et de la thromboembolie veineuse, la pénétration des anticoagulants au sein des cohortes éligibles, la durée du traitement en usage aigu par rapport à l'usage chronique, l'évolution du mix vers les anticoagulants oraux directs par rapport aux classes plus anciennes, et les variations de prix nets liées au remboursement et aux appels d'offres.
Les prévisions reposaient principalement sur une analyse de scénarios, car les changements de politique, le calendrier d'entrée des génériques et les substitutions de classe peuvent faire évoluer la courbe davantage que les tendances pures des séries temporelles. Les scénarios ont été ancrés par les attentes consensuelles recueillies lors des entretiens, puis réconciliés avec des signaux observables tels que les changements de recommandations, les mises à jour de sécurité et l'élargissement de l'accès régional. Lorsque les données par pays étaient insuffisantes, les hypothèses ont été établies par analogie avec des marchés comparables présentant des règles d'accès similaires, puis revérifiées auprès d'experts régionaux.
Cycle de Validation des Données et de Mise à Jour
La validation a été réalisée à travers plusieurs vérifications afin qu'une donnée bruitée ne fausse pas le résultat. Nous avons comparé les totaux modélisés à des signaux indépendants tels que la direction du mix de prescriptions, les fourchettes de revenus des principaux produits et les volumes de traitement par indication, puis examiné les valeurs aberrantes avant validation finale.
Lorsque des écarts importants apparaissaient, l'équipe recontactait les sources pour confirmer si le facteur en cause correspondait à une véritable évolution du marché — par exemple, une réinitialisation d'appel d'offres ou un changement motivé par des raisons de sécurité — ou simplement à un décalage temporel dans la tarification et la conversion de devises. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Anticoagulants selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les chiffres publiés sur les anticoagulants ne concordent pas toujours, car les cabinets retiennent des années de référence différentes, des calendriers de conversion de devises différents et des approches différentes pour traiter l'érosion des prix nets après les génériques et les réinitialisations d'appels d'offres. Dans une classe médicamenteuse où les remises et le mix de canaux sont déterminants, de petites différences dans la logique de prix net peuvent également modifier le total.
Lorsque notre modèle est actualisé, les taux de change et les hypothèses de progression des prix sont revérifiés par rapport aux commentaires les plus récents des entreprises et aux signaux de remboursement régionaux, et cette discipline de mise à jour est l'une des principales raisons pour lesquelles la base 2026 de Mordor Intelligence peut s'écarter des estimations ancrées à des années de base antérieures ou à des prix moyens de vente orientés vers les prix catalogue.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 37,56 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 37,35 milliards USD (2025) | Utilise une année de base 2025 et une fenêtre de prévision plus longue, ce qui peut refléter un calendrier de conversion de devises différent et un stade plus précoce de l'évolution du mix et de l'impact des génériques par rapport à un ancrage en 2026. |
| Cabinet de Conseil Régional B | 30,70 milliards USD (2021) | Ancré à 2021, ce qui peut sous-estimer le marché si l'adoption ultérieure des nouveaux agents oraux et les évolutions de prix nets post-2021 ne sont pas pleinement intégrées avec des ajustements cohérents de remises et d'appels d'offres. |
L'écart dans le tableau s'explique principalement par le choix de l'année de base et la manière dont la tarification nette est traitée dans le temps, plutôt que par un désaccord sur le fait que la demande est en croissance. En liant la valeur aux signaux de demande traitée, puis en revalidant les hypothèses de tarification et de devises lors de chaque actualisation, le chiffre final reste traçable jusqu'aux données d'entrée qui peuvent être vérifiées et reproduites.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des anticoagulants en 2026 ?
La taille du marché des anticoagulants s'établit à 37,56 milliards USD en 2026.
Quelle classe médicamenteuse connaît la croissance la plus rapide ?
Les inhibiteurs du facteur XIa devraient se développer à un CAGR de 8,33 % entre 2026 et 2031.
Pourquoi les pharmacies en ligne gagnent-elles des parts de marché ?
Les licences de délivrance numérique et la réduction des participations des patients poussent les patients chroniques vers les plateformes en ligne, générant un CAGR de 10,46 %.
Quelle région contribuera le plus à la croissance future ?
L'Asie-Pacifique devrait croître à un CAGR de 8,37 % grâce à l'élargissement des remboursements en Chine, au Japon et en Inde.
Comment l'entrée des génériques affectera-t-elle les revenus des AOD de marque ?
L'expiration des brevets de l'apixaban et du rivaroxaban comprimera les marges mais élargira l'accès, tempérant la croissance globale du marché sans l'inverser.
Comment l'entrée des génériques affectera-t-elle le chiffre d'affaires des anticoagulants oraux directs de marque ?
L'expiration des brevets de l'apixaban et du rivaroxaban comprimera les marges mais élargira l'accès, tempérant la croissance globale du marché sans l'inverser.