
Taille et part de marché des instruments analytiques dans les sciences de la vie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
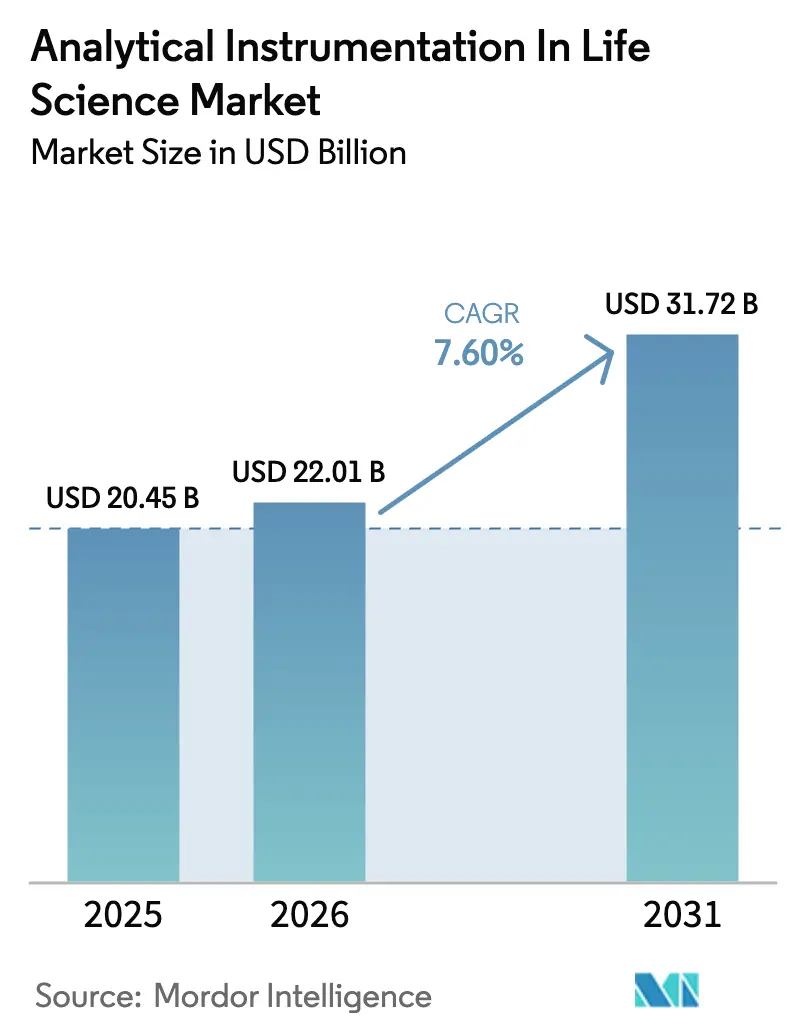
| Taille du Marché (2026) | 22.01 Milliards de dollars |
| Taille du Marché (2031) | 31.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.60 % |
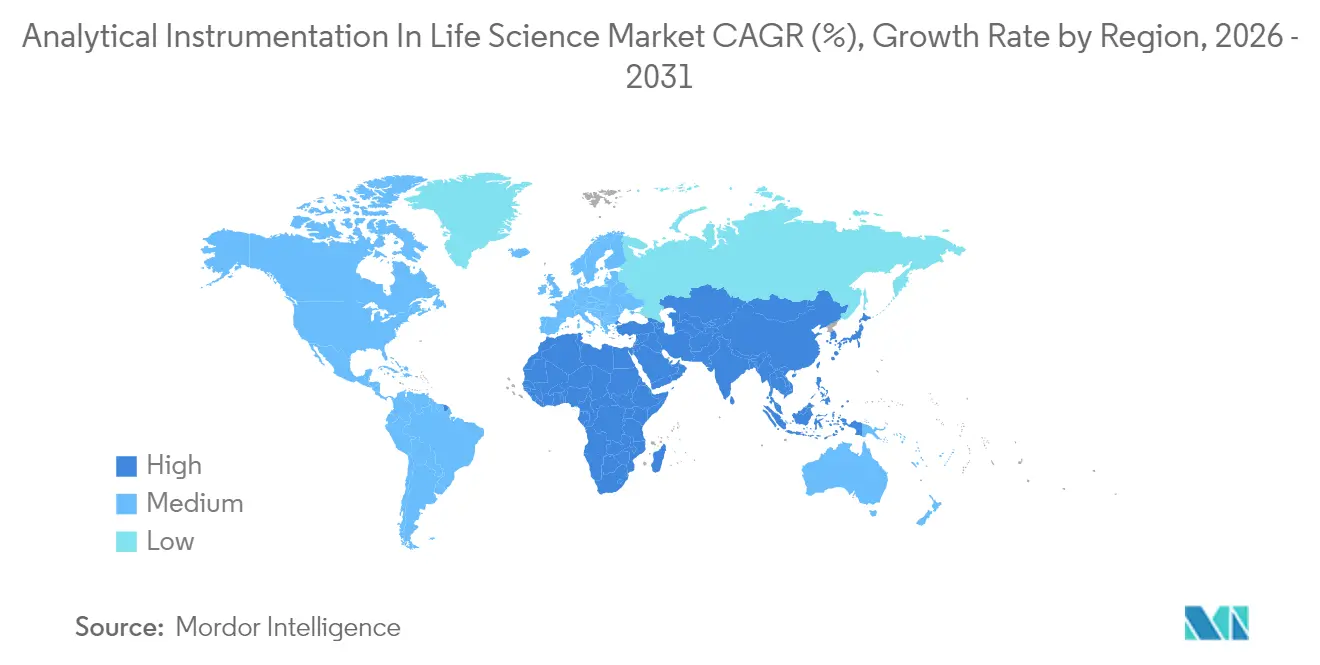
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
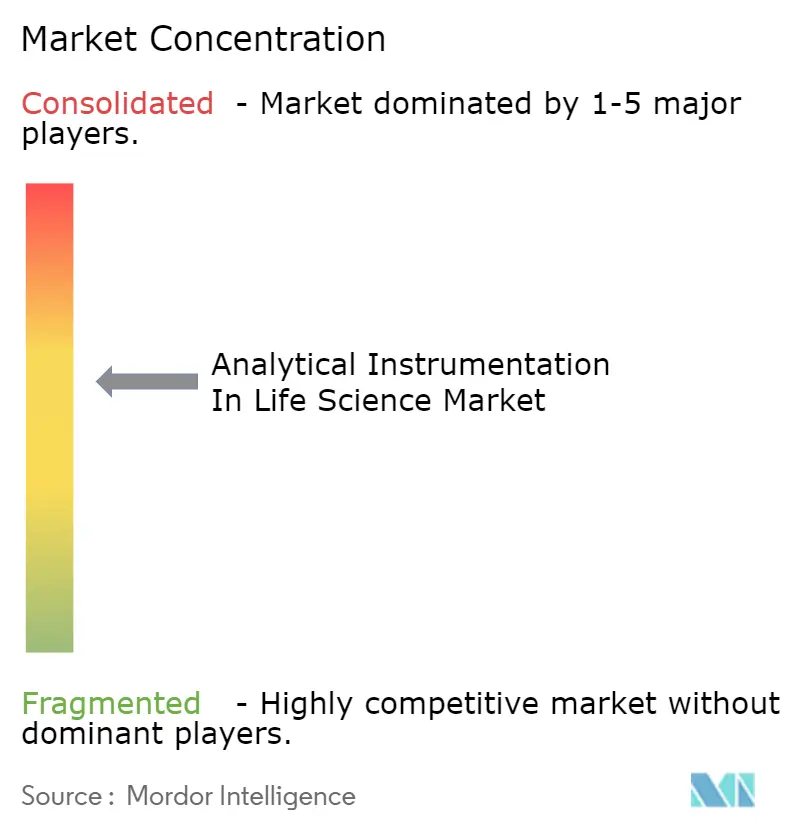
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des instruments analytiques dans les sciences de la vie par Mordor Intelligence
La taille du marché des instruments analytiques dans les sciences de la vie devrait passer de 20,45 milliards USD en 2025 à 22,01 milliards USD en 2026 et devrait atteindre 31,72 milliards USD d'ici 2031, à un TCAC de 7,60 % sur la période 2026-2031. Le développement accru des produits biologiques, des exigences réglementaires plus strictes en matière de contrôle des procédés en temps réel et l'accélération des programmes de médecine de précision constituent les principaux moteurs de cette expansion.[1]FDA, "Contenu et examen des informations CMC pour les IND de thérapie cellulaire somatique humaine," fda.gov La demande croissante de spectrométrie de masse haute résolution, les innovations en chromatographie qui soutiennent la fabrication en continu et l'analyse de données assistée par intelligence artificielle continuent d'élargir le champ d'application des instruments de nouvelle génération. La région Asie-Pacifique enregistre la progression la plus rapide, les CDMO régionaux standardisant le criblage à haut débit, tandis que l'Amérique du Nord capitalise sur son infrastructure de R&D établie pour maintenir son leadership en valeur.[2]ISPE, "Naviguer dans le paysage pharmaceutique Asie-Pacifique pour un impact mondial," ispe.org L'activité concurrentielle est caractérisée par des acquisitions visant à regrouper instruments, logiciels et consommables en solutions de flux de travail intégrées.
Principaux enseignements du rapport
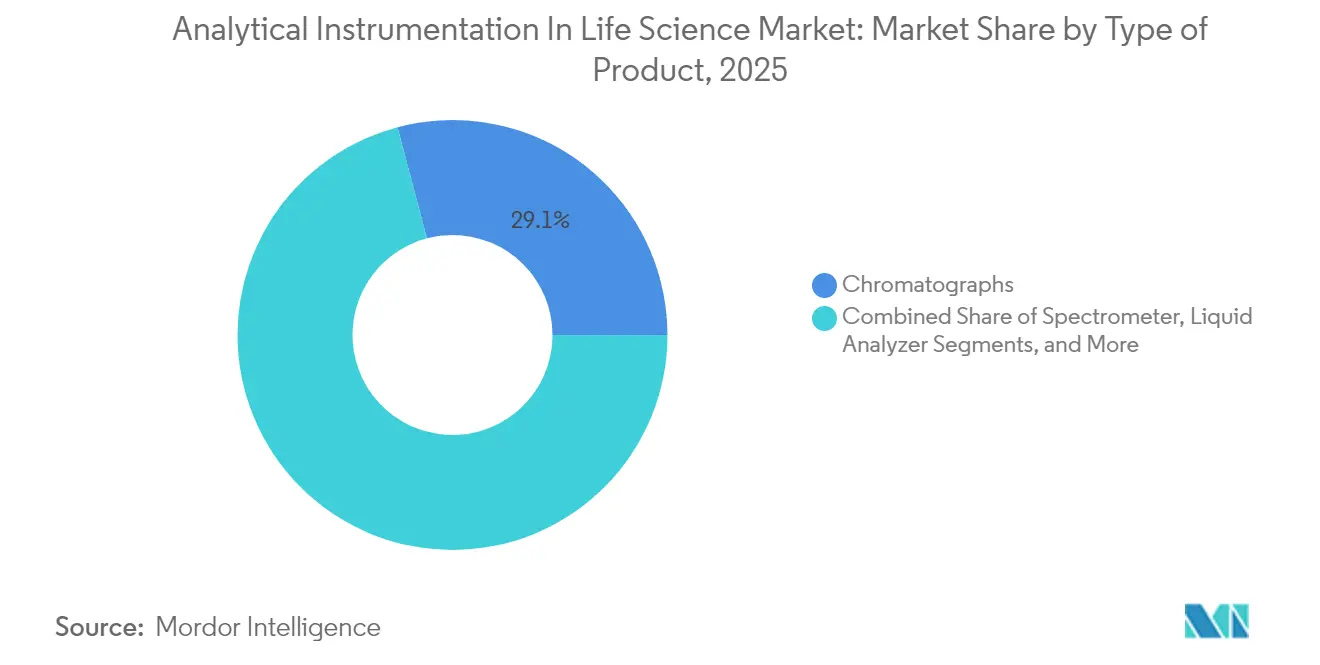
- Par type de produit, les chromatographes ont dominé avec une part de revenus de 29,12 % en 2025, tandis que les spectromètres affichent le TCAC le plus élevé de 8,06 % jusqu'en 2031.
- Par utilisateur final, le segment pharmaceutique détenait 59,35 % de la part de marché des instruments analytiques dans les sciences de la vie en 2025 ; les applications biopharmacie et nutraceutique progressent à un TCAC de 8,74 %.
- Par géographie, l'Amérique du Nord représentait 38,95 % des revenus en 2025, tandis que la région Asie-Pacifique devrait se développer à un TCAC de 9,03 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la demande d'instruments analytiques dans l'industrie pharmaceutique | +1.8% | Mondial, avec concentration en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Expansion du pipeline de thérapies cellulaires et géniques nécessitant une caractérisation haute résolution | +1.5% | Amérique du Nord et UE en cœur, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur de la technologie analytique de procédé (PAT) en ligne dans la fabrication en continu | +1.2% | Mondial, sous l'impulsion de la FDA et de l'EMA | Moyen terme (2-4 ans) |
| Financement public-privé croissant dans la recherche en omique et en biomarqueurs | +1.0% | Amérique du Nord et UE, émergent en APAC | Long terme (≥ 4 ans) |
| Puissance croissante des nouvelles modalités thérapeutiques nécessitant une détection ultra-sensible | +0.9% | Mondial, concentré dans les principaux pôles pharmaceutiques | Moyen terme (2-4 ans) |
| Adoption accélérée du criblage à haut débit par les CDMO asiatiques | +0.7% | APAC en cœur, débordement vers les chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande d'instruments analytiques dans la fabrication pharmaceutique
La mise à jour 2025 de la FDA concernant le 21 CFR 211.110 formalise les attentes relatives au traitement en continu, élevant les systèmes de technologie analytique de procédé (PAT) du statut d'améliorations optionnelles à celui d'outils de contrôle essentiels. Les lignes directrices harmonisées ICH Q2(R2) et Q14 permettent de valider les méthodes de plateforme sur plusieurs produits, réduisant les délais et créant une demande soutenue pour les solutions de chromatographie multi-attributs et de spectrométrie de masse. Les fabricants s'appuient désormais sur des mesures d'attributs en temps réel pour libérer des lots en quelques heures plutôt qu'en quelques jours, un changement qui augmente sensiblement le parc installé d'instruments haute performance sur les sites de développement et de production commerciale.
Expansion du pipeline de thérapies cellulaires et géniques
Les autorités réglementaires soulignent désormais le contrôle des capsides vides et la surveillance des modifications post-traductionnelles comme attributs de qualité critiques pour les vecteurs viraux, poussant les entreprises biopharmacie vers la spectrométrie de masse de classe orbitrap et la chromatographie haute résolution.[3]BioProcess International, "Mesurer deux fois, traiter une fois : développement de dosages en thérapie cellulaire et génique," bioprocessintl.com Samsung Biologics a réduit l'analyse des variants protéiques de 6-8 semaines à 1-2 semaines en intégrant la LC-MS/MS à des flux de travail multiplexés, démontrant les gains de productivité associés aux plateformes de nouvelle génération. À mesure que les essais mondiaux de thérapie génique se multiplient, la demande d'outils de caractérisation sensibles et à haut débit consolide les spectromètres en tant que moteurs de croissance essentiels sur le marché des instruments analytiques dans les sciences de la vie.
Pression réglementaire en faveur de la PAT en ligne dans la fabrication en continu
Les paradigmes de qualité par conception exigent une surveillance des paramètres en temps réel ; la spectrométrie de masse à secteur magnétique et la spectroscopie Raman sont intégrées dans les bioréacteurs et les boucles de récupération de solvants pour guider le contrôle de rétroaction instantané. L'alignement PIC/S en Europe est désormais reproduit par Singapour et la Corée du Sud, permettant aux fournisseurs de déployer des suites PAT standardisées dans plusieurs juridictions, accélérant la pénétration du marché mondial.
Financement public-privé croissant dans la recherche en omique et en biomarqueurs
L'acquisition d'Olink par Thermo Fisher pour 3,1 milliards USD souligne le poids commercial de la protéomique à haut débit dans la médecine de précision. La spectroscopie Raman assistée par intelligence artificielle cartographie les microenvironnements tumeur-immunité avec une résolution unicellulaire, confirmant comment l'apprentissage automatique augmente la valeur des instruments et élargit l'utilité clinique. Des pipelines de financement robustes incitent les laboratoires à investir dans des plateformes de spectrométrie de masse multiplexée et d'imagerie qui s'adaptent aux flux de travail intégrés génomique-protéomique, renforçant les dépenses d'équipement à long terme.[4]CACLP, "Thermo Fisher Scientific publie ses résultats du premier trimestre 2025," caclp.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé | -1.4% | Mondial, impactant particulièrement les marchés émergents | Moyen terme (2-4 ans) |
| Pénurie de chimistes analytiques qualifiés et de spécialistes en science des données | -1.1% | Mondial, aigu en Amérique du Nord et en UE | Long terme (≥ 4 ans) |
| Charge de conformité liée à l'intégrité des données et à la validation (exigences ALCOA+) | -0.8% | Mondial, concentré dans les marchés réglementés | Moyen terme (2-4 ans) |
| Maintenance préventive complexe entraînant des coûts d'immobilisation plus élevés | -0.6% | Mondial, affectant les installations à haut débit | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé
Les budgets d'investissement restent strictement contrôlés ; 64 % des laboratoires signalent des difficultés à approuver l'achat de nouveaux instruments, et les consommables peuvent représenter jusqu'à 80 % des coûts sur la durée de vie. Les modèles d'instrument en tant que service et les consortiums d'installations partagées émergent pour compenser les obstacles de trésorerie, tandis que les spectromètres portables miniaturisés, dont la valeur devrait atteindre 4 milliards USD d'ici 2030, offrent des alternatives à prix réduit adaptées aux dosages de niche.[5]Spectroscopy Online, "Applications de la micro-spectroscopie de fluorescence X," spectroscopyonline.com
Pénurie de chimistes analytiques qualifiés et de spécialistes en science des données
La fusion de l'intelligence artificielle avec les flux de travail analytiques exige des compétences hybrides qui restent rares ; les universités sous-utilisent les équipements avancés de spectrométrie de masse, laissant les diplômés insuffisamment préparés aux rôles industriels. Les salaires médians des chimistes analytiques ont stagné à 105 000 USD en 2024, provoquant une migration des talents vers des secteurs technologiques mieux rémunérés et entretenant un déficit structurel de main-d'œuvre. Les fournisseurs répondent par des logiciels intuitifs et des plateformes d'assistance à distance, mais l'interprétation complexe des données nécessite toujours une supervision experte, prolongeant le goulot d'étranglement des compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les spectromètres stimulent l'innovation au-delà des frontières traditionnellesLa catégorie des spectromètres a contribué à hauteur de 7,1 milliards USD à la taille du marché des instruments analytiques dans les sciences de la vie en 2025 et devrait croître à un TCAC de 8,06 % jusqu'en 2031. Les chromatographes liquides ont conservé une part de 66,85 % des revenus de chromatographie, mais les chromatographes ioniques enregistrent désormais une croissance de 8,1 % dans le sillage des mandats de test des impuretés à l'état de traces. L'Orbitrap Astral Zoom a fait ses débuts en 2025 avec des vitesses de balayage 35 % plus rapides, permettant la cartographie peptidique en temps réel de produits biologiques complexes et consolidant la spectrométrie de masse haute résolution comme plateforme privilégiée pour l'analyse des thérapies cellulaires. Les fournisseurs de chromatographie en phase gazeuse répondent aux pénuries d'hélium en intégrant des verrouillages de sécurité à l'hydrogène et des kits de commutation à l'azote, limitant les coûts de gaz vecteur pour les laboratoires de contrôle qualité. Les instruments micro-XRF gagnent du terrain pour la cartographie élémentaire non destructive dans les enrobages de comprimés à libération contrôlée, étendant leur portée au-delà des sciences des matériaux traditionnelles. Les nouveaux analyseurs de gaz orientés vers la surveillance des bioprocédés affichent désormais une croissance annuelle de 8,92 %, reflétant le passage vers des flux de travail de biofabrication en continu qui s'appuient sur l'analyse en ligne du CO₂ et de l'O₂.
Les spectromètres de deuxième génération réduisent davantage le coût d'acquisition par point de données, élargissant l'adoption dans les entreprises de taille intermédiaire sans diluer la puissance analytique. À mesure que le débit des instruments augmente, les fournisseurs de consommables regroupent des colonnes à très faible volume mort et des cartouches de piégeage à haute capacité, créant un écosystème global qui renforce la fidélisation des clients. Le marché des instruments analytiques dans les sciences de la vie bénéficie donc d'un co-développement matériel, logiciel et réactif qui optimise les flux de travail complets plutôt que les performances isolées des instruments.


Par secteur d'utilisation final :
les biopharmacie redéfinissent les exigences analytiquesLe segment pharmaceutique a capté 59,35 % des revenus en 2025, mais la fabrication biopharmacie devrait le dépasser, progressant à un TCAC de 8,74 % et portant la taille collective du marché des instruments analytiques dans les sciences de la vie pour les produits biologiques à 13,42 milliards USD d'ici 2031. Les producteurs de principes actifs pharmaceutiques (API) représentent encore 63,15 % des achats pharmaceutiques, mais l'externalisation vers les organisations de développement et de fabrication sous contrat (CDMO) s'accélère à 9,68 %, créant une demande distribuée dans les pôles de services nord-américains et asiatiques.
WuXi Biologics a étendu la capacité de Worcester à 36 000 litres, soulignant l'ampleur de la demande analytique intégrée dans les sites biologiques multiproduits. Le campus de 784 000 litres de Samsung Biologics illustre comment les méga-installations intègrent des centaines de stations de chromatographie, de spectroscopie et de PAT en ligne pour maintenir une production constante de vecteurs viraux. Les producteurs de nutraceutiques adoptent de plus en plus la validation de qualité pharmaceutique, en utilisant des instruments LC-MS et FT-IR de gamme intermédiaire pour l'authentification des ingrédients et la surveillance des micro-contaminants. La convergence des exigences des utilisateurs finaux encourage des conceptions d'instruments de plateforme offrant une flexibilité de conformité sur un spectre de produits thérapeutiques et de bien-être.
Analyse géographique
Marché des Instruments Analytiques dans les Sciences de la Vie en Amérique du Nord
L'Amérique du Nord a conservé 38,95 % des revenus de 2025 grâce à son infrastructure avancée de biofabrication et à son adoption précoce des directives sur le traitement en continu. La rigueur réglementaire de la région entraîne des mises à niveau constantes vers des instruments à haute résolution, et les plans de relance nationaux orientent des investissements à l'échelle du milliard de dollars vers la résilience de la fabrication nationale.
Marché des Instruments Analytiques dans les Sciences de la Vie en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, progressant à un CAGR de 9,03 % jusqu'en 2031, à mesure que les CDMO augmentent leurs capacités et que les gouvernements offrent des incitations fiscales pour les bioréacteurs à usage unique et les équipements PAT. Le secteur des génériques en Inde et le corridor biologiques de Singapour attirent des multinationales qui exigent des plateformes de contrôle qualité standardisées compatibles avec les dépôts réglementaires mondiaux, stimulant ainsi le marché des instruments analytiques dans les sciences de la vie à travers la région. L'industrie des CRO en Chine a dépassé 64,77 milliards CNY en 2023 et continue d'importer des systèmes LC-MS et UHPLC haut de gamme pour répondre aux pipelines de molécules complexes.
Marché des Instruments Analytiques dans les Sciences de la Vie en EMEA et en Amérique du Sud
L'Europe affiche une croissance stable grâce à l'alignement sur les normes PIC/S qui simplifie la validation des instruments pour les multinationales. L'usine Longbridge de Waters, d'une valeur de 45 millions USD, triple la capacité locale de production de composants orbitrap, soulignant la demande européenne soutenue en intrants de fabrication de précision. L'Amérique du Sud constitue une base d'acheteurs émergente ; la filiale mexicaine de Shimadzu vise une croissance des ventes de 150 % d'ici 2028, signalant l'appétit régional pour les instruments de premier rang. Le Moyen-Orient et l'Afrique en sont encore aux premiers stades, mais attirent des investissements à l'échelle pilote liés aux programmes d'autosuffisance vaccinale, présageant des expéditions d'instruments progressives alignées sur le développement d'installations BPF.

Paysage réglementaire
La réglementation applicable aux instruments d'analyse dans le domaine des sciences de la vie est façonnée par la validation des méthodes, les exigences en matière de système qualité et les cadres d'accréditation qui régissent la manière dont les données sont générées et défendues dans les soumissions réglementées et les contrôles officiels. En 2026, le Laboratory Manual of Quality Policies de la FDA a renforcé les exigences de qualité en laboratoire liées au 21 CFR et à l'ISO/IEC 17025:2017, maintenant les exigences d'intégrité et de traçabilité des données au cœur des instruments, logiciels et documentations utilisés dans les environnements de GMP et de tests officiels.
En Europe, les actes d'exécution de 2026 ont apporté davantage de précisions aux exigences analytiques utilisées pour les décisions de conformité. Le règlement d'exécution (UE) 2026/765 de la Commission (avril 2026) a codifié les règles d'échantillonnage, d'analyse et d'interprétation des résidus de pesticides dans les denrées alimentaires et les aliments pour animaux, ce qui accroît l'importance des flux de travail multi-résidus validés, souvent LC-MS et GC-MS, dans les laboratoires de contrôle officiel. Le règlement d'exécution (UE) 2026/977 de la Commission (mai 2026) a également renforcé les exigences uniformes de gestion de la qualité pour l'évaluation de la conformité des dispositifs médicaux et des DIV en vertu des règlements (UE) 2017/745 et 2017/746, consolidant les méthodes analytiques validées et les contrôles logiciels auditables dans les opérations de laboratoire réglementées. En Inde, la FSSAI a publié en mai 2026 un avis approuvant les spécifications techniques d'équipements haut de gamme tels que le LC/EA-IRMS, favorisant des référentiels de performance harmonisés pour les systèmes analytiques avancés utilisés dans les tests officiels de sécurité alimentaire.
Analyse de la chaîne de valeur
La chaîne de valeur englobe les fournisseurs de composants et de sous-systèmes (systèmes à vide, détecteurs, lasers, électronique haute tension, sources d'ions), la fabrication d'instruments OEM (chromatographie, spectrométrie de masse, spectroscopie et analyseurs gaz/liquide), et l'activation de flux de travail en aval via les logiciels, les consommables et les services. Les principaux OEM, dont Thermo Fisher Scientific, Agilent Technologies, Waters Corporation, Bruker Corporation et Shimadzu, utilisent couramment une approche « rasoir et lames », les revenus récurrents issus des colonnes, réactifs, kits de préparation d'échantillons, contrats de service et environnements logiciels validés complétant les ventes d'équipements en capital pour les laboratoires réglementés.
La distribution et le déploiement passent généralement par la vente directe pour les comptes stratégiques biopharma et les grands CRO/CDMO, et par des partenaires de canal régionaux pour les laboratoires académiques, cliniques et industriels de niveau intermédiaire. Après l'installation, les acheteurs s'appuient généralement sur un support de qualification d'installation/qualification opérationnelle, le développement de méthodes d'application, et une maintenance préventive continue. Le risque côté offre est concentré sur des matières premières contraintes et des intrants spécialisés, par exemple la disponibilité de l'hélium affectant les flux de travail GC, et des dépendances liées aux terres rares pertinentes pour certains systèmes analytiques à champ élevé. Côté demande, les coûts de changement se situent de plus en plus dans les couches numériques telles que les intégrations propriétaires CDS/LIMS et les pratiques de gouvernance des données. Les ancrages réglementaires et d'accréditation, notamment l'ISO/IEC 17025:2017 et les méthodes compendiales (USP/NF/AOAC pour les méthodes officielles dans les contextes concernés), renforcent la traçabilité des consommables, la validation logicielle et la documentation de service en tant que points centraux de création de valeur au-delà du matériel instrumental lui-même.
Paysage concurrentiel
Le marché des instruments analytiques dans les sciences de la vie est modérément consolidé ; les cinq premiers fournisseurs contrôlent 49 % des revenus mondiaux de 2024, Thermo Fisher détenant 23 %. Des pipelines d'acquisition pluriannuels visent à sécuriser des logiciels, des consommables et des services intégrés qui augmentent les coûts de changement. L'acquisition par Thermo Fisher de l'unité de purification de Solventum pour 4,1 milliards USD étend son empreinte dans le traitement en aval et renforce la vente croisée de consommables de chromatographie et de filtration. Le rachat de BioVectra par Agilent pour 925 millions USD renforce l'offre de services thérapeutiques à base d'ARN de l'entreprise, associant l'instrumentation de préparation d'échantillons à une capacité de fabrication sur mesure.
Waters, Danaher et Bruker se concentrent sur des systèmes différenciés de spectrométrie de masse haute résolution, GC-MS et FT-IR, intégrant des analyses pilotées par intelligence artificielle pour améliorer la productivité des opérateurs. La colonne BioResolve Protein A de Waters atteint des gains de sensibilité de 7×, soulignant comment l'innovation en consommables soutient la compétitivité matérielle. Bruker intègre l'ionisation DART pour une surveillance plus rapide des médicaments thérapeutiques, élargissant l'applicabilité clinique de sa plateforme timsTOF. Les spécialistes de taille moyenne exploitent des conceptions modulaires pour servir des flux de travail de niche tels que l'analyse de gaz en ligne et les tests alimentaires mini-XRF, cultivant des positions défendables malgré des désavantages d'échelle.
Les écosystèmes numériques au niveau des plateformes émergent comme le prochain champ de bataille. Les fournisseurs qui associent des lacs de données cloud sécurisés à des algorithmes de maintenance prédictive créent un retour sur investissement visible pour les laboratoires confrontés à des pénuries de main-d'œuvre qualifiée. L'expansion continue des revenus de logiciels par abonnement protège les marges dans un environnement où le matériel des instruments se banalise progressivement.
Leaders du secteur des instruments analytiques dans les sciences de la vie
Agilent Technologies
Thermo Fisher Scientific
Waters Corporation
Bruker Corporation
Shimadzu Scientific
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Instruments Analytiques dans les Sciences de la Vie
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Waters Corporation
- Shimadzu Corporation
- Bruker Corporation
- Danaher Corporation (SCIEX and Pall)
- PerkinElmer Inc.
- Mettler Toledo International Inc.
- Sartorius AG
- Merck KGaA (MilliporeSigma)
- Bio-Rad Laboratories Inc.
- Malvern Panalytical Ltd.
- Metrohm AG
- JASCO Corporation
- JEOL Ltd.
- LECO Corporation
- Anton Paar GmbH
- HORIBA Ltd.
- Tecan Group Ltd.
- Hitachi High-Tech Corporation
Lire l’analyse des entreprises de instruments analytiques dans les sciences de la vie

Opportunités de marché et perspectives d'avenir
L'espace blanc s'élargit à mesure que les régulateurs et les organismes d'accréditation formalisent des exigences de performance et de qualité favorisant des flux de travail standardisés, auditables et à haute sensibilité. Parmi les exemples figurent la FSSAI (mai 2026) publiant des spécifications techniques approuvées pour des équipements haut de gamme tels que le LC/EA-IRMS, et l'UE mettant à jour les règles de méthode de contrôle officiel via le règlement d'exécution (UE) 2026/765 de la Commission (avril 2026) pour l'échantillonnage et l'analyse des résidus de pesticides. Ces deux évolutions soutiennent l'investissement dans des piles analytiques à haute résolution et validées à travers les laboratoires publics, les laboratoires sous contrat et le contrôle qualité des fabricants.
Ce contexte crée une marge de manœuvre pour les fournisseurs et prestataires de services afin de packager la qualification des instruments, le transfert de méthodes et la documentation alignée sur l'ISO/IEC 17025 dans des modèles déployables pour des réseaux multi-sites. Un autre domaine d'opportunité est l'automatisation des flux de travail et la productivité pilotée par logiciel, qui répond aux contraintes de main-d'œuvre qualifiée tout en respectant les exigences ALCOA+, poussant les acheteurs vers des écosystèmes intégrés instrument-logiciel-consommable. Les actions récentes des entreprises renforcent cette orientation : Thermo Fisher Scientific a présenté des plateformes Orbitrap de nouvelle génération à l'ASMS 2026, Waters a lancé de nouveaux systèmes MS à mobilité intégrée, et Bruker a fait progresser les performances de protéomique 4D, ce qui est lié à la demande d'un débit plus élevé et d'informations structurelles plus riches par échantillon en biopharma et en omique. Les investissements de fabrication à grande échelle dans les sciences de la vie élargissent également le parc installé de laboratoires réglementés, qui nécessitent généralement une chromatographie, une MS, une spectroscopie et des analyses adjacentes à la PAT standardisées pour le développement, le transfert de technologie et les tests de mise en circulation de routine, y compris Merck construisant un centre d'excellence de 3 milliards USD à Elkton, en Virginie, annoncé en octobre 2025, et AbbVie annonçant un engagement d'environ 1,4 milliard USD pour une installation de R&D et de fabrication en avril 2026.
Recent Industry Developments in Marché des Instruments Analytiques dans les Sciences de la Vie
- Juin 2026 : Thermo Fisher Scientific a dévoilé les spectromètres de masse Orbitrap Tribrid Apex et Orbitrap Excedion à l'ASMS 2026. Le lancement étend les flux de travail pharma et biotech avec des plateformes MS de nouvelle génération, renforçant les capacités de traitement en aval et de multi-omique ; il renforce le leadership en MS haut de gamme.
- Juin 2026 : Bruker Corporation a lancé le système timsMRMS et a annoncé un partenariat avec Integrated Protein Technologies pour la préparation d'échantillons à haut débit. Le timsMRMS permet une protéomique rapide et à haute résolution, améliorant le débit et l'intégration à l'écosystème pour les flux de travail de protéomique.
- Juin 2026 : Waters Corporation a lancé les spectromètres de masse Xevo MRT P10 et Cyclic IMS P20. Cette MS de nouvelle génération avec mobilité ionique permet l'analyse d'échantillons complexes, élargissant le portefeuille MS haut de gamme de Waters avec des plateformes à mobilité intégrée.


Marché des Instruments Analytiques dans les Sciences de la Vie Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les instruments d'analyse utilisés dans les travaux en sciences de la vie, y compris les activités de recherche, développement, contrôle qualité et tests de routine dans les contextes pharma et biopharma.
Exclusions du périmètre : nous n'incluons pas les consommables de laboratoire généraux, les réactifs autonomes, ni les services de laboratoire étendus qui ne sont pas directement liés à la valeur des ventes d'instruments d'analyse.
Aperçu de la segmentation
- Par type de produit
- Chromatographes
- Chromatographes en phase gazeuse (CPG)
- Chromatographes liquides (HPLC, UHPLC)
- Chromatographes ioniques
- Spectromètre (analyse de masse, élémentaire et moléculaire)
- Spectrométrie de masse
- LC-MS
- GC-MS
- MALDI-TOF
- Analyse élémentaire
- ICP-MS
- ICP-OES
- Analyse moléculaire
- FT-IR
- Raman
- UV-Vis
- Spectrométrie de masse
- Analyseur de gaz
- Analyseurs de gaz à laser
- Analyseurs de gaz électrochimiques
- Analyseurs de gaz photoacoustiques
- Analyseur de liquides
- Analyseurs pH/ORP
- Analyseurs d'oxygène dissous (OD)
- Analyseurs de conductivité et de carbone organique total (COT)
- Instrumentation analytique à rayons X et microscopes analytiques
- Diffraction des rayons X (DRX)
- Fluorescence X (FX)
- Microscopes électroniques (MEB, MET)
- Microscopes à force atomique (MFA)
- Chromatographes
- Par secteur d'utilisation final
- Biopharmacie et nutraceutique
- Fabricants de produits biologiques
- Producteurs de nutraceutiques
- Pharmacie
- Fabricants de principes actifs pharmaceutiques (API)
- Organisations de recherche et de fabrication sous contrat (ORC/CDMO)
- Biopharmacie et nutraceutique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la construction d'une vision claire de la base de demande en sciences de la vie et de l'empreinte des laboratoires installés, afin que la demande d'instruments puisse être rattachée aux niveaux d'activité réels. Des sources publiques telles que les bases de données de la FDA américaine et de l'EMA, les statistiques de R&D du NIH américain et de l'OCDE, ainsi que les séries macroéconomiques de la Banque mondiale ont été utilisées pour comprendre les tendances de financement, d'approbations et d'activité en laboratoire qui façonnent les cycles d'achat d'instruments.
Pour convertir l'activité en un modèle prêt au dimensionnement, nous avons également examiné des sources telles que UN Comtrade pour les flux commerciaux des catégories d'instruments pertinentes, les directives USP et ICH pour les exigences de qualité, et des revues à comité de lecture pour les schémas d'adoption des méthodes en chromatographie, spectroscopie et microscopie. Les dépôts d'entreprises, les présentations aux investisseurs et la presse fiable ont été utilisés pour cartographier la répartition des revenus par produit et l'exposition aux marchés finaux, et les bases de brevets ont servi à vérifier l'orientation de l'intensité de l'innovation. Le cas échéant, des abonnements payants couvrant les données financières des entreprises, l'actualité et les finances, ainsi que les bases de brevets ont été utilisés pour réduire les écarts dans les répartitions financières et recouper les chronologies. Les sources de recherche documentaire énumérées ci-dessus ne sont qu'illustratives, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer quels instruments sont réellement achetés dans les laboratoires de sciences de la vie et ce qui motive les achats de remplacement par rapport aux achats d'expansion. Nous nous sommes entretenus avec un mélange d'OEM d'instruments, de distributeurs, d'équipes d'achat de laboratoire et de responsables de laboratoire à travers les principales géographies afin de vérifier les fourchettes de prix, les niveaux d'utilisation et les mises à niveau motivées par la réglementation, puis d'utiliser ces informations pour ajuster les hypothèses. Les retours ont également été utilisés pour valider quels utilisateurs finaux croissent plus rapidement (par exemple, l'analytique de procédé biopharma par rapport à la recherche académique) et pour tester la robustesse des facteurs de prévision.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 29 % | Directeurs généraux (CXO) : 14 % | APAC : 47 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 35 % |
| Acteurs plus petits : 18 % | Managers : 59 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement utilise une construction descendante qui débute à partir de l'activité des laboratoires en sciences de la vie et des signaux de dépenses, puis reconstruit la demande d'instruments via une logique de pénétration et de remplacement par grandes familles technologiques utilisées dans les flux de travail réglementés et de recherche. Une fois le pool de demande constitué, les totaux ont été corroborés par des vérifications ascendantes sélectives, telles que des volumes unitaires x PAV échantillonnés pour les systèmes courants, les retours de canal sur la dynamique des commandes, et des indices de répartition des revenus publics des fournisseurs, qui ont ensuite été utilisés pour corriger toute surestimation.
Les intrants suivis comprennent l'orientation des dépenses de R&D en pharma et biotech, le rythme des approbations de médicaments et de produits biologiques qui entraîne les volumes de tests, l'adoption des méthodes de chromatographie et de spectrométrie de masse en contrôle qualité et caractérisation, ainsi que les délais d'approvisionnement affectant le calendrier des commandes. Nous avons également utilisé l'orientation des flux commerciaux pour les catégories d'instruments pertinentes comme vérification de cohérence, puis avons testé la robustesse des hypothèses sur l'évolution des prix et les cycles de remplacement.
Les prévisions ont été réalisées à l'aide d'une analyse de scénarios soutenue par une régression multivariée lorsque les relations historiques étaient stables, suivie d'une validation experte des principaux moteurs. Lorsque le détail au niveau des pays était limité, les lacunes ont été traitées par des indicateurs d'intensité de laboratoire et des tendances d'importation en substitution, puis revérifiées par les retours d'entretiens avant la finalisation des totaux.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation entre les signaux documentaires, les retours d'entretiens et des recoupements avec des indicateurs indépendants tels que les mouvements commerciaux et l'orientation rapportée des dépenses en sciences de la vie. Les valeurs aberrantes ont été examinées au niveau du pays et de la famille d'instruments, et les hypothèses ont été révisées lorsque l'écart ne pouvait être expliqué par le calendrier, les effets de change ou des cycles d'achat ponctuels. Avant validation finale, le modèle passe par un examen en plusieurs étapes où les calculs, les intrants et la logique sont vérifiés par un autre analyste, puis resserrés pour la cohérence interne.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la demande, les prix ou la disponibilité de l'offre. Avant livraison, une nouvelle passe est réalisée pour garantir que les dernières publications publiques et les enseignements des entretiens sont reflétés dans les chiffres finaux.
Taille du marché des instruments d'analyse en sciences de la vie de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les instruments d'analyse en sciences de la vie peuvent varier car les groupes ne comptabilisent pas toujours les mêmes familles d'instruments, utilisateurs finaux ou composantes de revenus, et certains s'appuient également sur des années de référence différentes. Des différences apparaissent également lorsque les prix sont modélisés avec une simple majoration inflationniste plutôt qu'ajustés à l'aide de retours d'approvisionnement réels et de l'évolution du mix produit.
Les mouvements d'importation et d'exportation pour les principales catégories d'instruments, l'orientation rapportée de la R&D en pharma et biotech, ainsi que le rythme des besoins de tests réglementés sont les vérifications qui maintiennent l'estimation de Mordor Intelligence rattachée au pool de demande d'instruments en sciences de la vie, plutôt qu'à un panier d'équipements de laboratoire plus large qui peut gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,01 milliards USD (2026) | |
| Éditeur sectoriel A | 28,60 milliards USD (2025) | Utilise une définition plus large des sciences de la vie qui mélange davantage d'usages finaux et une fenêtre de prévision plus longue, et le choix de l'année de référence modifie le niveau rapporté par rapport à un point de départ en 2026. |
| Média spécialisé B | 56,56 milliards USD (2024) | Semble regrouper les instruments des sciences de la vie avec un ensemble plus large d'instruments d'analyse et des systèmes de laboratoire adjacents, ce qui étend le périmètre au-delà des revenus des instruments d'analyse comptabilisés dans cette étude. |
L'écart provient principalement des limites de périmètre et du choix de l'année de référence, puis de la manière dont les prix et le mix sont répercutés dans la prévision. En gardant un ensemble d'instruments et une frontière d'usage final clairs, et en recoupant avec les signaux d'activité et les apports d'entretiens, le total final reste reproductible et plus facile à rattacher aux moteurs de demande concrets.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des instruments analytiques dans les sciences de la vie ?
Le marché des instruments analytiques dans les sciences de la vie a atteint 22,01 milliards USD en 2026 et devrait s'étendre à 31,72 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide ?
La région Asie-Pacifique est la région à la croissance la plus rapide, affichant un TCAC de 9,03 % jusqu'en 2031 grâce à l'expansion des capacités des CDMO et aux incitations gouvernementales.
Quel segment de produit affiche la croissance la plus élevée ?
Les spectromètres, en particulier les plateformes de spectrométrie de masse haute résolution, devraient croître à un TCAC de 8,06 % jusqu'en 2031, à mesure que les besoins de caractérisation des produits biologiques s'intensifient.
Quelles sont les principales entreprises de ce marché ?
Thermo Fisher Scientific est en tête avec une part de revenus de 23 %, suivi d'Agilent Technologies, Waters Corporation, Danaher et Bruker.
Comment la réglementation influence-t-elle la demande d'instruments ?
Les orientations plus strictes de la FDA et de l'EMA sur la fabrication en continu et la PAT stimulent l'adoption analytique en temps réel, augmentant la demande de systèmes de chromatographie et de spectrométrie de masse en ligne.
Quel défi clé pourrait ralentir la croissance du marché ?
Les dépenses d'investissement élevées et la pénurie de chimistes analytiques qualifiés restent des obstacles importants, susceptibles de freiner le déploiement des instruments dans les environnements à ressources limitées.
Dernière mise à jour de la page le:



