
Taille et Part du Marché des Solvants et Diluants Hydrocarbures Aliphatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 4.07 Millions de tonnes |
| Volume du Marché (2031) | 4.84 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
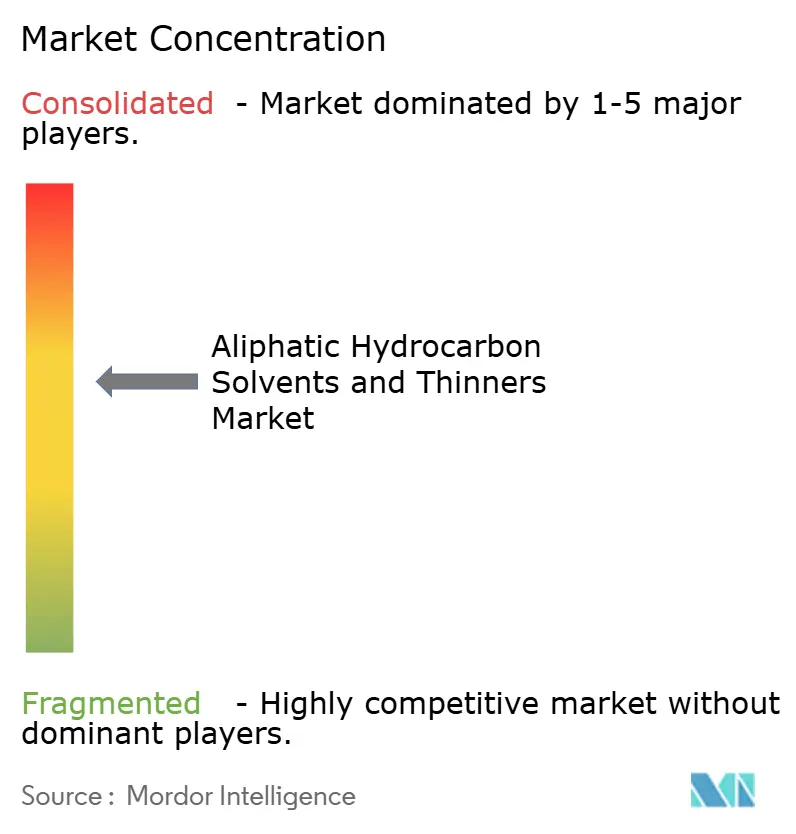
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Solvants et Diluants Hydrocarbures Aliphatiques par Mordor Intelligence
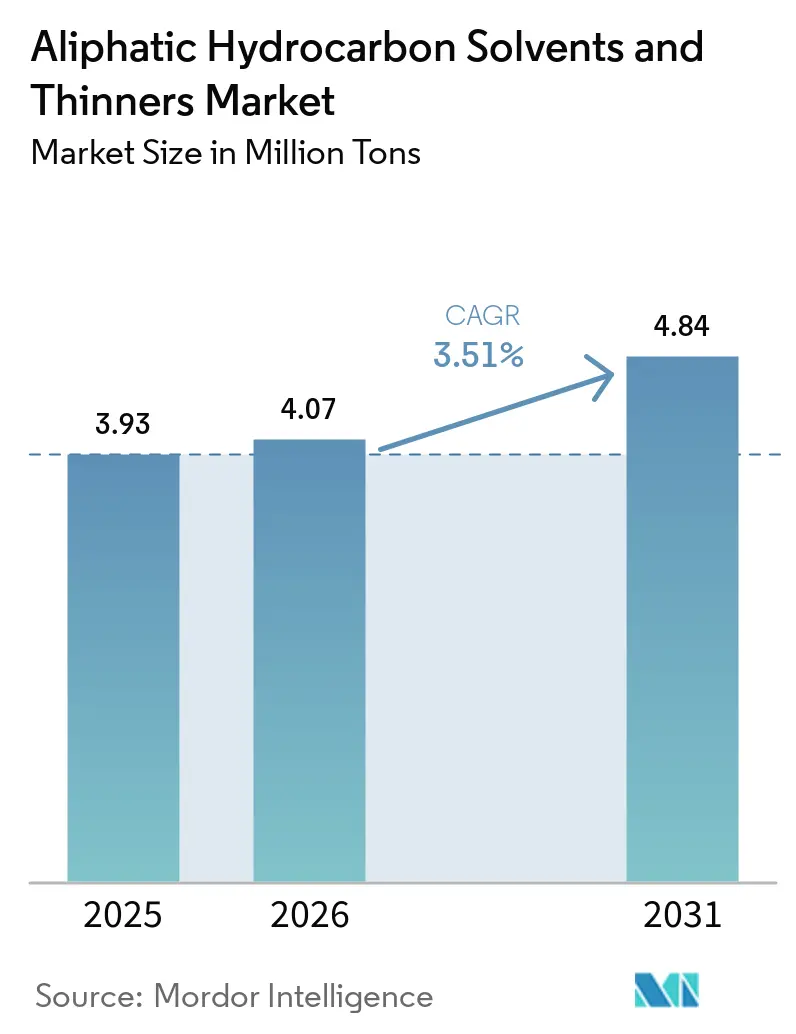
La taille du marché des solvants et diluants hydrocarbures aliphatiques a été évaluée à 3,93 millions de tonnes en 2025 et devrait croître de 4,07 millions de tonnes en 2026 pour atteindre 4,84 millions de tonnes d'ici 2031, avec un CAGR de 3,51 % au cours de la période de prévision (2026-2031). La demande progresse en phase avec les cycles de repeinture, le débit de la retouche automobile, les ajustements de formulation des adhésifs et une transition mesurée vers des grades à faible teneur en aromatiques plutôt qu'un changement technologique radical. L'hexane demeure le solvant le plus important en volume, ancré par l'extraction d'huile alimentaire et la polymérisation du caoutchouc, tandis que les peintures et revêtements continuent d'absorber la part la plus importante des volumes, les cycles de maintenance industrielle dépassant les nouvelles constructions. Les initiatives réglementaires limitent les aromatiques et les composés organiques volatils totaux, stimulant la préférence pour les paraffines C6-C8 et positionnant les white-spirits à faible teneur en aromatiques comme substituts aux aromatiques à plus haute toxicité. Les fluctuations de l'approvisionnement en matières premières, liées aux stocks de naphta, aux projets de conversion du brut en produits chimiques et aux décisions d'exploitation des raffineries, avantagent les producteurs intégrés disposant d'une capacité de raffinage en propre. La dynamique géographique favorise l'Asie-Pacifique, où l'urbanisation, le développement des infrastructures et l'expansion rapide du parc automobile soutiennent la demande en solvants, devançant l'Amérique du Nord et l'Europe.
Principaux enseignements du rapport
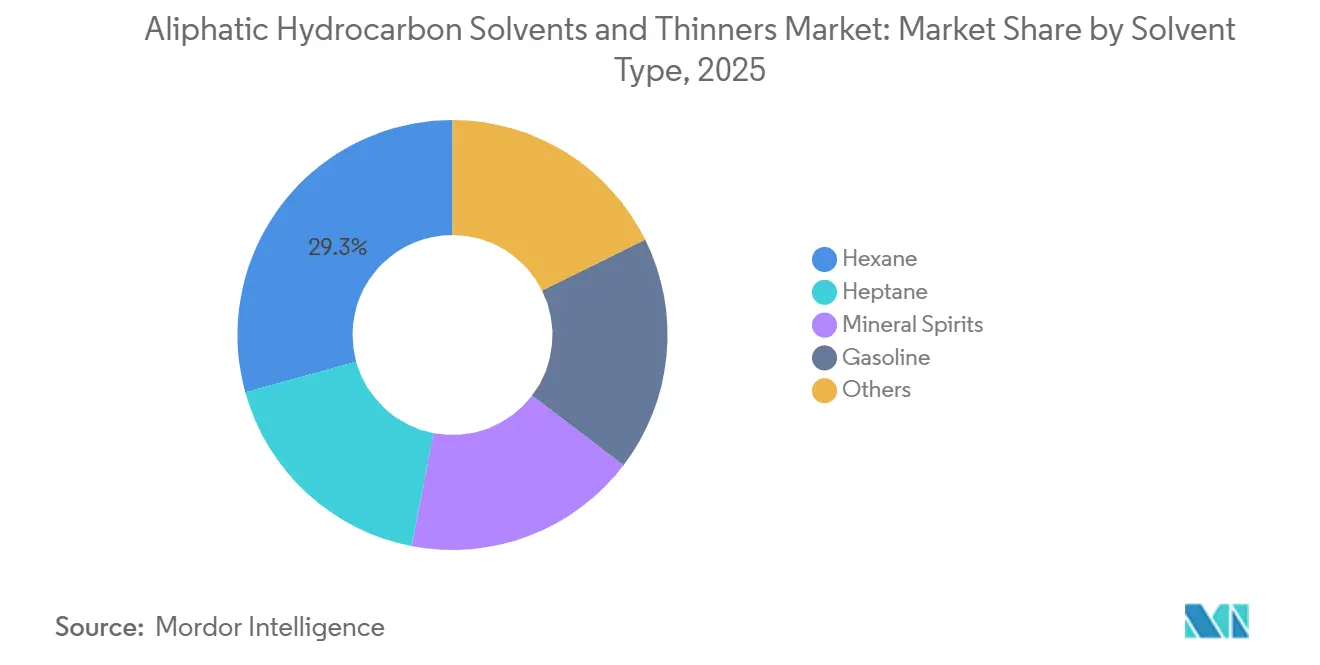
- Par type de solvant, l'hexane représentait 29,30 % de la part de marché des solvants et diluants hydrocarbures aliphatiques en 2025, et le heptane devrait afficher la croissance la plus rapide, progressant à un CAGR de 4,38 % jusqu'en 2031.
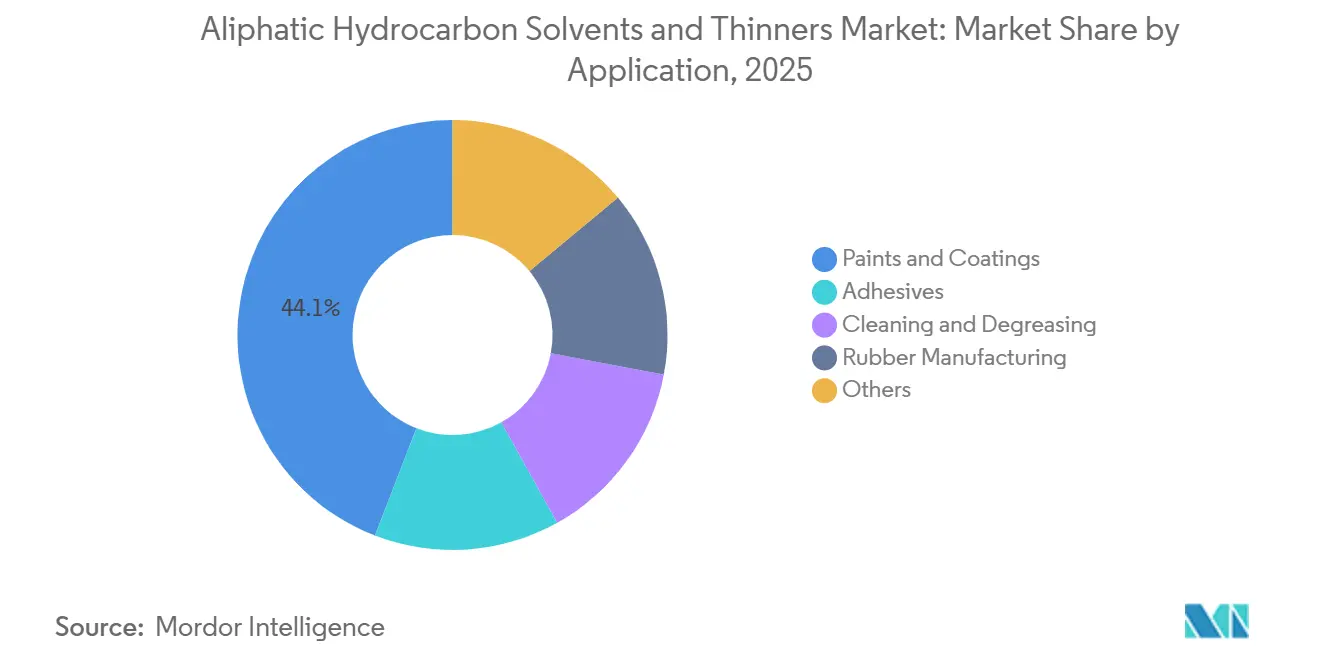
- Par application, les peintures et revêtements détenaient 44,14 % de la taille du marché des solvants et diluants hydrocarbures aliphatiques en 2025, et la fabrication de caoutchouc devrait avancer au rythme le plus soutenu, enregistrant un CAGR de 4,02 % jusqu'en 2031.
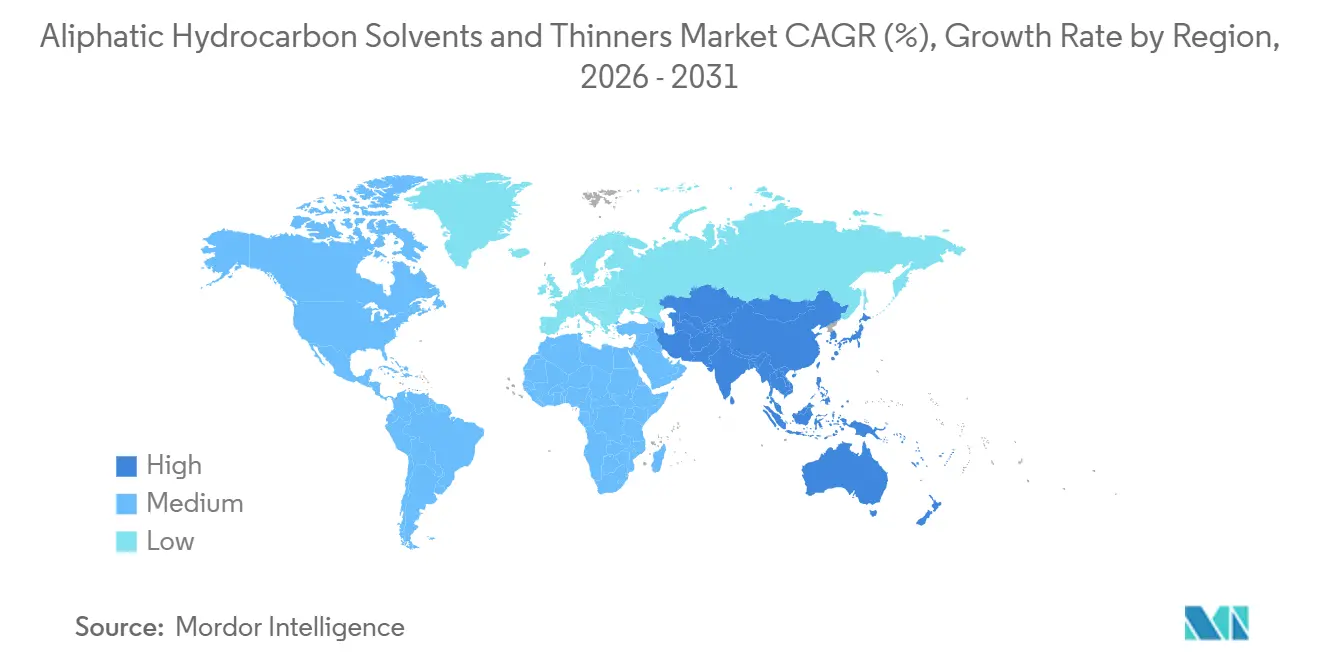
- Par géographie, l'Asie-Pacifique était en tête avec une part volumique de 41,08 % en 2025, et la région devrait également enregistrer le CAGR le plus élevé de 4,32 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Application croissante dans les peintures et revêtements | +1.2% | Mondial, avec concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante des adhésifs et mastics | +0.7% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Amérique latine | Long terme (≥ 4 ans) |
| Croissance des activités de construction à l'échelle mondiale | +0.9% | Asie-Pacifique, Moyen-Orient, métropoles sélectives d'Amérique du Nord | Moyen terme (2-4 ans) |
| Hausse des volumes de retouche automobile | +0.5% | Amérique du Nord, Europe, émergente en Chine et en Inde | Court terme (≤ 2 ans) |
| Évolution vers des grades à faible teneur en aromatiques, plus sûrs pour la santé | +0.6% | Europe et Amérique du Nord, adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Application croissante dans les peintures et revêtements
La production mondiale de peintures a atteint 48,3 millions de tonnes en 2024, et les formulations en phase solvant représentaient encore 38 % de ce total malgré les gains continus des formulations en phase aqueuse. Les ajouts de capacité — comme la ligne de résine alkydes de 50 000 tonnes par an de BASF à Shanghai — ciblent spécifiquement les apprêts OEM et les couches de finition métalliques qui nécessitent des diluants aliphatiques pour rester dans les limites de COV de la norme GB 24409-2020 de la Chine[1]. La repeinture de maintenance, plutôt que la nouvelle construction, stimule de plus en plus les tonnages, car les actifs anciens nécessitent des systèmes à fort dépôt de film et multicouches. En Inde, les producteurs organisés ont augmenté la capacité de fabrication de 1,2 million de litres par jour jusqu'en 2025, générant une demande de solvants supplémentaire qui soutient les fournisseurs locaux. Cependant, des développements réglementaires, notamment la limite proposée par la Californie en 2027 de 100 g/L de COV pour les revêtements de maintenance industrielle, présagent une réduction de l'intensité solvant sur les marchés de l'ouest des États-Unis. Les formulateurs marchent donc sur une corde raide : maximiser le pouvoir solvant et les performances de séchage tout en respectant des plafonds de COV de plus en plus stricts.
Demande croissante des adhésifs et mastics
Les systèmes adhésifs en phase solvant conservent une pertinence de niche lorsque le temps ouvert prolongé, la résistance initiale rapide et l'application à basse température restent impératifs. Un mélange hexane-heptane commercialisé par Henkel en 2024 a réduit le temps de durcissement de 30 % et porté les vitesses des lignes de contrecollage à 325 m/min, illustrant comment les avancées progressives en chimie des solvants peuvent débloquer des gains de productivité sans nouvel équipement. La croissance rapide des colis en Asie-Pacifique maintient la hausse de la production d'étiquettes sensibles à la pression et de rubans adhésifs, soutenant ainsi la demande de white-spirit. Le pipeline de projets actifs du Moyen-Orient d'une valeur de 2 800 milliards USD sous-tend les volumes de mastics polyuréthane, et chaque mètre carré de mur rideau nécessite encore des mastics à base de solvant. Bien que les acryliques en phase aqueuse grignotent les segments de construction, les formulations solvantées continuent de dominer les travaux exigeants de façade et de joint de dilatation, où la fiabilité de l'adhérence prime sur les considérations de COV.
Croissance des activités de construction à l'échelle mondiale
L'Asie-Pacifique représentait 45 % des dépenses mondiales de construction en 2024, et les programmes d'infrastructure, plutôt que l'immobilier résidentiel, ont fourni la majorité des nouvelles surfaces à revêtir. L'Autorité nationale des autoroutes de l'Inde a attribué 8 500 km de contrats routiers au cours de l'exercice fiscal 2025, consommant des peintures de marquage routier dépendantes des véhicules porteurs de white-spirit. Le projet NEOM d'Arabie saoudite a spécifié des époxy en phase solvant pour l'acier exposé à l'humidité de la mer Rouge, prouvant que les environnements extrêmes favorisent encore les diluants aliphatiques malgré les aspirations à faibles COV. Les dépenses de rénovation en Amérique du Nord ont augmenté de 6,8 % en 2024, et la repeinture nécessite 2,3 fois plus de peinture par mètre carré que la nouvelle construction. Par conséquent, une demande stable de solvants persiste même lorsque les mises en chantier stagnent.
Hausse des volumes de retouche automobile
Le parc mondial de véhicules a atteint 1,5 milliard d'unités en 2024, avec une flotte américaine vieillissante affichant en moyenne 12,6 ans. Les centres de réparation de carrosserie en Amérique du Nord ont traité 18,2 millions de dossiers sinistres, stimulant la consommation de retouches en phase solvant, car les vernis de finition et les apprêts restent largement hors de portée des formulations en phase aqueuse. En Chine, la part des véhicules de luxe a atteint 14,2 %, entraînant une demande pour des systèmes métalliques multicouches qui emploient des diluants à base de heptane pour l'écoulement et le nivellement. Ces dynamiques découplent la retouche des ventes de véhicules neufs, rendant la demande de solvants résiliente face aux cycles économiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations strictes sur les COV et les polluants atmosphériques dangereux | -0.8% | Amérique du Nord et Europe, émergentes en Chine et en Inde | Court terme (≤ 2 ans) |
| Adoption croissante des revêtements en phase aqueuse et à haute teneur en solides | -0.6% | Mondial, avec la pénétration la plus rapide en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en matières premières à base de naphta | -0.4% | Mondial, avec un impact aigu sur les marchés d'Asie-Pacifique dépendants des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les COV et les polluants atmosphériques dangereux
L'EPA américaine a réduit les limites de COV pour les finitions architecturales à 50 g/L pour les peintures mates et à 150 g/L pour les revêtements non-mats en décembre 2024, réduisant la charge en solvant à environ 15 % en masse[2]. La Californie a renforcé sa position en imposant un plafond de 10 g/L pour les peintures intérieures mates via la règle SCAQMD 1113, interdisant ainsi effectivement les solvants sur le plus grand marché local. La Chine a emboîté le pas avec la norme GB 30981.1-2025, plafonnant la teneur en aromatiques dans les solvants de nettoyage industriel à 0,5 % en masse. Les coûts de mise en conformité s'accroissent ; un fabricant de peintures allemand de taille moyenne a dépensé 2,5 millions USD en 2024 uniquement en reformulations, soulignant comment la rigueur réglementaire érode la demande même lorsque les grades à faible teneur en aromatiques offrent un répit temporaire.
Adoption croissante des revêtements en phase aqueuse et à haute teneur en solides
Les revêtements architecturaux en phase aqueuse ont capté 62 % du volume nord-américain en 2025, les grands producteurs ayant abandonné les lignes de solvants pour satisfaire aux exigences d'odeur et de COV. La technologie à haute teneur en solides offre une autre voie en portant la teneur en matières non volatiles au-dessus de 70 % en masse, comme en témoigne le revêtement pour camions Delfleet Evolution de PPG, qui a réduit l'utilisation de solvant de 40 % par véhicule tout en respectant 250 g/L de COV. Cependant, la conversion est capitalistique ; la reconversion d'une usine de 50 millions de litres peut nécessiter 25 millions USD en nouveaux systèmes de dispersion, de contrôle du pH et d'effluents — des obstacles que les acteurs régionaux de plus petite taille peinent à surmonter. Des lacunes de performance subsistent dans les applications résistantes aux produits chimiques, préservant un plancher pour la demande de solvants, mais la trajectoire s'éloigne clairement du white-spirit traditionnel dans les peintures intérieures grand public.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solvant :
La solidité de l'hexane persiste face à la progression du heptaneL'hexane a représenté 29,30 % du marché des solvants et diluants hydrocarbures aliphatiques en 2025, en raison de son caractère indispensable dans l'extraction des oléagineux et les procédés de fabrication du caoutchouc synthétique. L'utilisation mondiale dans le traitement des huiles alimentaires a atteint 1,18 million de tonnes en 2024, à la suite d'ajouts de capacités au Brésil, en Argentine et dans le Midwest américain. L'heptane, bien que représentant une part plus modeste, devrait afficher le CAGR le plus élevé, soit 4,38 %, d'ici 2031, car la synthèse pharmaceutique valorise son point d'éclair plus élevé et sa toxicité plus faible. Les white-spirits demeurent le produit de référence pour la dilution des peintures et le nettoyage industriel, mais doivent absorber des coûts d'hydrotraitement supplémentaires pour se conformer aux seuils ultra-faibles en aromatiques imposés par l'Europe. La part de l'essence continue de reculer à mesure que les règles de sécurité au travail favorisent des alternatives à point d'éclair plus élevé. Les mélanges spéciaux, notamment la naphte VM&P et les variantes inodores, approvisionnent des segments de niche dans les encres d'imprimerie et les propulseurs d'aérosols, apportant de la diversité mais une croissance incrémentale limitée.
Les fournisseurs de white-spirits cherchent à se différencier par la pureté. La teneur en aromatiques du ShellSol D60, inférieure à 1 % en poids, a atteint 18 % de pénétration dans le nettoyage industriel européen en 2024. La modernisation de l'usine de Baytown d'ExxonMobil souligne la volonté de réduire la teneur en naphtalène à moins de 10 ppm, ouvrant ainsi les marchés pharmaceutiques et de contact alimentaire. À mesure que les spécifications de qualité des solvants se resserrent, les acteurs disposant d'actifs d'hydrotraitement peuvent exiger des primes, maintenant ce segment rentable malgré les vents contraires sur les volumes.
Par application :
Les peintures et revêtements dominent, la fabrication de caoutchouc s'accélèreLes peintures et revêtements ont absorbé 44,14 % de la demande en 2025, et la taille du marché des solvants et diluants hydrocarbures aliphatiques liée à cette catégorie continuera de progresser grâce aux cycles de maintenance, même si les systèmes en phase aqueuse empiètent. Les revêtements de maintenance industrielle, représentant près de 28 % du volume du segment, reposent sur des diluants aliphatiques pour des épaisseurs de film en une seule couche de 40-60 μm que les produits en phase aqueuse ne peuvent pas reproduire. La fabrication de caoutchouc, portée par la production de pneumatiques en Asie-Pacifique dépassant 2,1 milliards d'unités en 2024, progressera à un CAGR de 4,02 %, tirée par la production de styrène-butadiène en solution qui consomme de l'hexane comme milieu de polymérisation. Les adhésifs et mastics croissent régulièrement, car la prolifération des emballages flexibles et les habitacles automobiles nécessitent des profils équilibrés de temps ouvert et de résistance de collage que les systèmes solvantés continuent de fournir. Le nettoyage par solvant décline régulièrement hors de l'aérospatiale et de l'usinage de précision, où la finition sans résidu reste essentielle.
À l'avenir, les formulateurs devront équilibrer performance, coût et conformité. La pénétration des formulations en phase aqueuse se poursuivra, mais les mélanges à haute teneur en solides et à solvants exemptés sont susceptibles de maintenir une base solvant dans les applications lourdes. La fabrication de caoutchouc se distingue par sa résilience solvantée, soutenue par des exigences de pureté de grade polymère que les alternatives aqueuses ne peuvent satisfaire à l'échelle.
Analyse géographique
Marché des Solvants et Diluants Hydrocarbures Aliphatiques en Asie-Pacifique
L'Asie-Pacifique représentait 41,08 % du volume en 2025, et le marché des solvants et diluants hydrocarbures aliphatiques dans la région devrait afficher un CAGR de 4,32 % jusqu'en 2031. La Chine est en tête grâce à la rénovation des façades urbaines et aux infrastructures industrielles, générant une demande soutenue. La production de 5,9 millions de véhicules en Inde, conjuguée aux travaux de construction routière en cours, stimule la demande en solvants, et les expansions de capacités de production de peinture organisées promettent une traction en aval. Les marchés matures que sont le Japon et la Corée du Sud progressent modestement grâce à la retouche automobile, tandis que les membres de l'ASEAN enregistrent des gains à un chiffre moyen liés à l'assemblage électronique et à la construction.
Marché des Solvants et Diluants Hydrocarbures Aliphatiques en Amérique du Nord
La part de l'Amérique du Nord masque des tendances divergentes. Les États-Unis utilisent les peintures à base de solvants principalement pour les boiseries extérieures, les apprêts haute brillance et les apprêts spéciaux, mais les réglementations VOC à évolution rapide érodent progressivement l'intensité en solvants par litre. Le Canada tire parti de ses climats plus froids qui favorisent le séchage à base de solvants. Le Mexique bénéficie du rapprochement de la production automobile et maintient des tolérances plus strictes en matière de code incendie pour le nettoyage aux white-spirits.
Marché des Solvants et Diluants Hydrocarbures Aliphatiques en Europe
L'Europe est soumise aux réglementations VOC les plus strictes. L'utilisation en Allemagne a diminué à mesure que les lignes automobiles ont basculé vers des couches de base à base d'eau. Le Royaume-Uni a maintenu la demande dans les revêtements de protection marins et offshore. Les pays nordiques défendent les traditions de finition du bois aux white-spirits, tandis que l'Europe de l'Est reste un îlot de croissance où l'alignement réglementaire accuse du retard. La Russie a progressé grâce au raffinage local et aux politiques de substitution aux importations.
Marché des Solvants et Diluants Hydrocarbures Aliphatiques en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud est dominée par le Brésil, lié à la construction et à la retouche automobile. La contraction de l'Argentine a été atténuée par l'extraction de saumure de lithium, qui utilise l'hexane pour la séparation du chlorure de lithium. Le Moyen-Orient et l'Afrique combinés ont enregistré une croissance substantielle, portée par les mégaprojets d'Arabie Saoudite et le parc automobile vieillissant d'Afrique du Sud nécessitant des systèmes de retouche riches en solvants.
Paysage réglementaire
La réduction des COV reste le principal levier réglementaire façonnant l'utilisation des solvants et diluants hydrocarbonés aliphatiques dans les peintures, revêtements et produits solvants de consommation. Aux États-Unis, l'EPA a finalisé des amendements aux normes nationales d'émission de COV pour les revêtements en aérosol (40 CFR Part 59). En juin 2025, elle a publié une règle finale provisoire prolongeant l'échéance de conformité du 17 juillet 2025 au 17 janvier 2027, laissant aux formulateurs et fournisseurs le temps de s'aligner sur les facteurs de réactivité et les limites ajustées.
En Europe, l'étiquetage écologique et la conformité REACH influencent de plus en plus le choix des solvants et la documentation associée. La Commission européenne a adopté la décision (UE) 2025/2607 (décembre 2025), mettant à jour les critères de l'Écolabel européen pour les peintures et vernis et les catégories de revêtements connexes, et renforçant les exigences relatives aux COV/SVOC jusqu'au 31 décembre 2032. Par ailleurs, l'ECHA a ajouté le n-hexane (CAS 110-54-3) à la liste des substances candidates SVHC le 4 février 2026 (article 57(f), neurotoxicité), ce qui accroît les obligations de communication en aval pour les chaînes d'approvisionnement utilisant des formulations riches en hexane, en particulier là où les exigences de pureté de la transformation alimentaire et de la fabrication de caoutchouc croisent les obligations européennes de divulgation chimique.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les flux de pétrole brut et de naphta et se poursuit à travers des raffineries et complexes pétrochimiques intégrés qui hydrotraitent et fractionnent en paraffines C6-C8 (y compris l'hexane et l'heptane), white-spirits et coupes spéciales à faible teneur en aromatiques. Les producteurs disposant d'actifs de raffinage et d'hydrotraitement captifs fournissent des volumes en vrac, tandis que les mélangeurs indépendants ajustent la plage d'ébullition, la teneur en aromatiques et le profil odorant pour répondre aux besoins d'application dans les peintures et revêtements, adhésifs, fabrication de caoutchouc et nettoyage-dégraissage. À mesure que les règles relatives aux COV et à la gestion chimique en général se durcissent, le contrôle qualité (aromatiques, soufre et impuretés traces) et la certification par lot ont gagné une importance pratique pour les acheteurs en aval.
La distribution s'effectue généralement des producteurs vers les distributeurs chimiques, puis vers les utilisateurs finaux dans les peintures/revêtements et l'industrie, l'emballage, le stockage et le transport étant régis par des exigences d'inflammabilité et d'exposition professionnelle. En Europe, des organismes sectoriels tels qu'ESIG et ESVOC soutiennent des outils harmonisés de conformité et de données qui aident les acteurs à documenter les profils environnementaux et l'usage sûr. Du côté de la demande, la réglementation régionale influence directement la disponibilité des produits et la formulation dans les circuits de diluants destinés aux consommateurs, notamment l'activité du groupe de travail du South Coast AQMD du 17 juin 2026 sur la règle amendée proposée 1143 couvrant les diluants de peinture pour consommateurs et les solvants multi-usages, ce qui peut favoriser une évolution vers des solvants à plus faible teneur en COV, à point d'éclair plus élevé et à moindre teneur en aromatiques sur les marchés locaux réglementés.
Paysage concurrentiel
Le marché des solvants et diluants hydrocarbures aliphatiques présente une concentration modérée. Les acteurs intégrés — BASF, ExxonMobil, Shell, TotalEnergies et Chevron Phillips — détenaient collectivement 38 % de la part mondiale en 2025, soutenus par un approvisionnement captif en naphta et une logistique multi-sites. Les complexes de Pernis (Shell) et de Baytown (ExxonMobil) dépassent chacun 200 000 t/an de capacité aliphatique, capturant des économies d'échelle et des synergies d'hydro-traitement qui ramènent les coûts opérationnels en dessous de 420 USD par tonne. La ligne ultra-faible en aromatiques de 35 000 t/an de BASF à Shanghai répond aux niches haute pureté disposées à payer des primes de 15-20 %.
Les mouvements stratégiques soulignent l'expansion à faible teneur en aromatiques et l'intégration de biocharges. L'accord de Shell en 2025 avec Neste redirigera 50 000 t/an de naphta à base d'HVO vers la production de solvants, offrant aux clients une réduction des émissions de gaz à effet de serre de 60-70 %. Les fournisseurs régionaux plus modestes — Gandhar Oil Refinery en Inde et SK geo centric en Corée du Sud — se distinguent par les délais de livraison, l'emballage flexible et le service technique localisé. La différenciation technologique reste progressive, axée sur les packages d'additifs qui réduisent les odeurs et améliorent la stabilité au stockage, comme la gamme Hydrofluor de Honeywell qui double la durée de conservation dans les fûts en acier.
Le secteur des solvants et diluants hydrocarbures aliphatiques maintient la discipline des prix grâce à l'indexation sur les matières premières ; cependant, les mélangeurs marchands sans intégration de raffinage restent exposés à la volatilité du naphta, renforçant la consolidation progressive à mesure que les économies d'échelle s'élargissent.
Leaders du Secteur des Solvants et Diluants Hydrocarbures Aliphatiques
-
Exxon Mobil Corporation
-
Shell plc
-
BASF
-
Chevron Phillips Chemical Company LLC
-
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Solvants et Diluants Hydrocarbures Aliphatiques
- BASF
- Brenntag SE
- Calumet Specialty Products Partners L.P.
- Chevron Phillips Chemical Company LLC
- Citgo Petroleum Corporation
- Exxon Mobil Corporation
- Gadiv Petrochemical Industries Ltd.
- Gandhar Oil Refinery (India) Limited.
- Honeywell International Inc.
- Hunt Refining Company
- Idemitsu Kosan Co.,Ltd.
- LyondellBasell Industries N.V.
- MG Organics Pvt. Ltd.
- Phillips 66
- Recochem Inc.
- Sasol Limited
- Shell plc
- SK geo centric Co., Ltd.
- TotalEnergies
Opportunités de marché et perspectives d'avenir
Un espace blanc clé se situe dans les coupes aliphatiques à faible teneur en aromatiques et à haute pureté, qui aident les formulateurs à rester conformes tout en préservant le pouvoir solvant et la performance de séchage dans les revêtements industriels d'entretien, la retouche automobile et des créneaux d'adhésifs exigeants. Les programmes réglementaires fournissent les preuves immédiates : la mise à jour de l'Écolabel européen au titre de la décision (UE) 2025/2607 (adoptée en décembre 2025, valable jusqu'au 31 décembre 2032) et le durcissement des cadres COV sur les marchés majeurs accroissent la valeur des options de solvants documentées et compatibles avec les seuils COV/SVOC, favorisant les gammes de produits positionnées par la plage d'ébullition et la constance de la teneur en aromatiques plutôt que par les white-spirits banalisés.
Un autre domaine d'opportunité est la gestion responsable des produits axée sur la conformité et la transparence de la chaîne d'approvisionnement pour les familles de solvants UVCB, où la classification par nombre de carbones et teneur en aromatiques (telle qu'utilisée dans les catégories industrielles normalisées référencées par ESIG) peut devenir une exigence d'achat dans les usages finaux réglementés. L'ajout du n-hexane à la liste des substances candidates SVHC par l'ECHA le 4 février 2026 accroît les besoins de documentation et de communication client dans les segments où l'hexane demeure un solvant essentiel, renforçant la demande pour un approvisionnement traçable, un contrôle des impuretés et des substituts clairement spécifiés, tels que les fractions aliphatiques à point d'éclair plus élevé, là où les clients cherchent à réduire les frictions réglementaires sans repenser entièrement les systèmes à base de solvants.
Recent Industry Developments in Marché des Solvants et Diluants Hydrocarbures Aliphatiques
- Juin 2026 : le South Coast AQMD a tenu une réunion de groupe de travail sur la règle amendée proposée 1143 couvrant les diluants de peinture pour consommateurs et les solvants multi-usages. Cette activité signale un durcissement continu des exigences liées aux COV dans un district de qualité de l'air majeur aux États-Unis, influençant les qualités de diluants aliphatiques qui peuvent rester dans les circuits de vente au détail et de petits conditionnements. Cela accroît le rôle des formulations conformes à faible teneur en COV et peut orienter les portefeuilles des distributeurs et mélangeurs vers des options à point d'éclair plus élevé et à teneur en aromatiques réduite.
- Décembre 2025 : la Commission européenne a adopté la décision (UE) 2025/2607 mettant à jour les critères de l'Écolabel européen pour les peintures, vernis et catégories de revêtements connexes jusqu'au 31 décembre 2032. Les critères révisés renforcent l'abaissement des seuils COV/SVOC comme levier d'accès au marché pour les revêtements décoratifs et de performance. Les fournisseurs de solvants et diluants soutenant les formulateurs destinés au marché européen font face à une demande accrue pour des fractions documentées, à faible teneur en aromatiques et faible odeur, alignées sur les achats liés à l'écolabel.
- Décembre 2024 : l'EPA américaine a finalisé des limites nationales de COV plus strictes pour les revêtements architecturaux, réduisant la charge de solvant admissible dans les catégories de peinture courantes. Cette règle a accéléré l'activité de reformulation chez les fabricants de peinture et leurs fournisseurs de solvants, en particulier pour les revêtements mats et non mats où la conformité est fortement dictée par les COV. En conséquence, les schémas de demande se sont orientés vers des qualités aliphatiques à faible teneur en aromatiques et d'autres solutions qui maintiennent la performance d'application sous des plafonds COV plus stricts.
Marché des Solvants et Diluants Hydrocarbures Aliphatiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les solvants et diluants hydrocarbures aliphatiques d'origine pétrolière utilisés principalement pour diluer, nettoyer, dégraisser et soutenir les performances de formulation dans les applications industrielles et commerciales.
Exclusions du périmètre : les solvants oxygénés et les familles de solvants aromatiques sont exclus, de même que les produits formulés en aval dans lesquels le solvant n'est qu'un ingrédient parmi d'autres.
Aperçu de la Segmentation
- Par type de solvant
- Hexane
- Heptane
- White-spirit
- Essence
- Autres
- Par application
- Peintures et revêtements
- Adhésifs
- Nettoyage et dégraissage
- Fabrication de caoutchouc
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'élaboration d'une vision cohérente de la disponibilité de l'offre, des flux commerciaux et de la demande tirée par les principales utilisations finales. Pour les flux commerciaux, nous nous référons à des sources publiques telles qu'UN Comtrade. Pour le contexte des hydrocarbures et des raffineries, nous utilisons l'US Geological Survey. Pour les réglementations relatives aux COV qui influencent la substitution des solvants et la demande, nous consultons l'US EPA. Pour les signaux réglementaires et la classification chimique, nous utilisons également l'Agence européenne des produits chimiques. En parallèle, nous examinons des publications techniques et des revues scientifiques à comité de lecture portant sur les taux d'évaporation, la manipulation en toute sécurité et les tendances de substitution pour les grades aliphatiques couramment étudiés.
Pour ancrer les chiffres du marché, nous recoupons les informations communiquées par les producteurs et les utilisateurs en aval, telles que les rapports annuels, les présentations aux investisseurs et les fiches techniques des produits, qui permettent de clarifier le mix de grades et les cas d'utilisation typiques. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les données d'importation et d'exportation au niveau des expéditions sont utilisés pour confirmer les annonces de capacité et les orientations commerciales. Cette liste n'est pas exhaustive, et d'autres sources publiques et par abonnement ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve ce que nous observons dans les données publiques, notamment sur la destination réelle des volumes par application et sur l'évolution des préférences en matière de prix et de grades. Nous nous entretenons avec des parties prenantes tout au long de la chaîne de valeur, notamment des producteurs, des distributeurs, des formulateurs et de grands utilisateurs industriels, puis nous validons les hypothèses clés en APAC, en EMEA et dans les Amériques afin que les différences de disponibilité et d'utilisation des grades par région ne soient pas lissées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 17 % | APAC : 41 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 52 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle la production, les indicateurs de production des raffineries et les tendances des importations et exportations sont cartographiés par rapport au bassin de demande pour les principales applications utilisatrices de solvants, puis ajustés en fonction des schémas de substitution visibles. Pour maintenir des totaux réalistes, nous effectuons également des vérifications ascendantes sélectives à partir d'échantillons de répartitions des revenus des fournisseurs, de contrôles des canaux sur le mix de grades typique et de simples calculs de volume multiplié par le prix moyen dans quelques pays d'ancrage.
Les données utilisées dans le modèle comprennent les indicateurs de production de peintures et revêtements, les signaux d'activité dans la construction, les indicateurs de la demande en retouche automobile et en maintenance, l'intensité du nettoyage industriel, ainsi que les cycles de matières premières et de marges des raffineries qui influencent la disponibilité et les prix des solvants. Ce marché étant piloté par les volumes mais les prix pouvant fluctuer avec les intrants liés au pétrole, nous construisons une trajectoire de prix de vente moyen par grade et par région en combinant des références de prix publiques et les retours des entretiens. Les prévisions sont ensuite établies à l'aide d'une analyse de scénarios étayée par les attentes des experts du secteur au niveau des variables, de sorte que des chocs tels que le durcissement des réglementations sur les COV ou des contraintes soudaines sur les matières premières puissent être représentés sans forcer une courbe surajustée. Lorsque les informations ascendantes font défaut pour les pays de plus petite taille, des ratios de substitution sont appliqués à partir de marchés similaires, puis révisés lors de la validation.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par des recoupements répétés entre les signaux de demande, les flux commerciaux et la consommation implicite qui ressort du modèle. Lorsqu'une région affiche un saut qui ne s'aligne pas avec la demande en peintures, le contexte des raffineries ou la direction des échanges commerciaux, les hypothèses sont réexaminées et les répondants sont recontactés pour confirmer ce qui a changé. Avant la validation finale, les résultats font l'objet de révisions analytiques en plusieurs étapes qui vérifient la cohérence des unités, la variance d'une année sur l'autre et tout éventuel double comptage entre les applications.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées en cas d'événements significatifs tels que des changements majeurs de capacité, des perturbations commerciales ou des évolutions réglementaires importantes affectant l'utilisation des solvants. Juste avant la livraison, nous effectuons une dernière passe pour intégrer les dernières publications publiques et nous assurer que les clients reçoivent la vision la plus actuelle.
Taille du Marché des Solvants et Diluants Hydrocarbures Aliphatiques selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour ce secteur peuvent sembler très éloignées les unes des autres, car certaines sources les expriment en termes de chiffre d'affaires, d'autres en tonnes, et beaucoup ne traitent pas les diluants et les grades de solvants de la même manière. L'année de référence, le calendrier de conversion des devises et la façon dont les fluctuations de prix liées aux raffineries sont prises en compte modifient également la valeur rapportée.
Les principaux facteurs d'écart tiennent généralement à la question de savoir si des familles de solvants adjacentes sont incluses, si les marges de distribution sont intégrées dans la valeur tarifée, et si le modèle suppose une transition rapide vers des grades à faible teneur en aromatiques dans les peintures et le nettoyage. Des différences apparaissent également lorsqu'une estimation utilise un prix moyen mondial unique, tandis qu'une autre applique des prix régionaux qui suivent les cycles des matières premières et le mix d'utilisations finales.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 4,07 millions USD (2026) | |
| Fournisseur de Données Sectorielles A | 4,05 milliards USD (2024) | Utilise un total basé sur la valeur et une année de référence différente, et semble inclure un ensemble plus large de types de naphte étiquetés et de types paraffiniques spéciaux qui peuvent dépasser le bassin d'utilisation plus étroit des diluants dans certains pays. |
| Plateforme de Marché B | 4,65 milliards USD (2025) | S'appuie sur une trajectoire de croissance et de progression des prix plus élevée, et agrège plusieurs canaux d'utilisation finale où les majorations des distributeurs et des canaux en ligne peuvent être capturées différemment d'une vue de tarification au niveau du fabricant. |
Le tableau met principalement en évidence une inadéquation des unités et une inadéquation du périmètre ; dans le modèle de Mordor Intelligence, le marché de base est maintenu comme la demande de solvants et diluants hydrocarbures aliphatiques mesurée en tonnes, qui est ensuite validée par rapport aux signaux de la demande par application avant toute conversion en valeur. Lorsque le périmètre et l'unité sont d'abord alignés, puis vérifiés par rapport aux indicateurs commerciaux et d'utilisation finale, le chiffre obtenu devient plus facile à tracer et à reproduire pour les mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des solvants et diluants hydrocarbures aliphatiques ?
La taille du marché des solvants et diluants hydrocarbures aliphatiques a été évaluée à 3,93 millions de tonnes en 2025 et devrait croître de 4,07 millions de tonnes en 2026 pour atteindre 4,84 millions de tonnes d'ici 2031, avec un CAGR de 3,51 % au cours de la période de prévision (2026-2031).
Quel type de solvant détient la plus grande part ?
L'hexane est en tête avec 29,30 % du volume mondial en 2025, grâce à son rôle dans l'extraction des huiles alimentaires et la polymérisation du caoutchouc.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique combine la plus grande part de 41,08 % en 2025 avec un CAGR prévisionnel de 4,32 % jusqu'en 2031.
Comment les réglementations sur les COV affectent-elles la demande ?
Des plafonds de COV plus stricts aux États-Unis, en Europe et en Chine réduisent la charge en solvant dans les revêtements et encouragent les grades à faible teneur en aromatiques.