
Taille et Part du Marché de l'IA dans l'Optimisation des Flux de Travail en Santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 40.62 Milliards de dollars |
| Taille du Marché (2032) | 132.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.76 % |
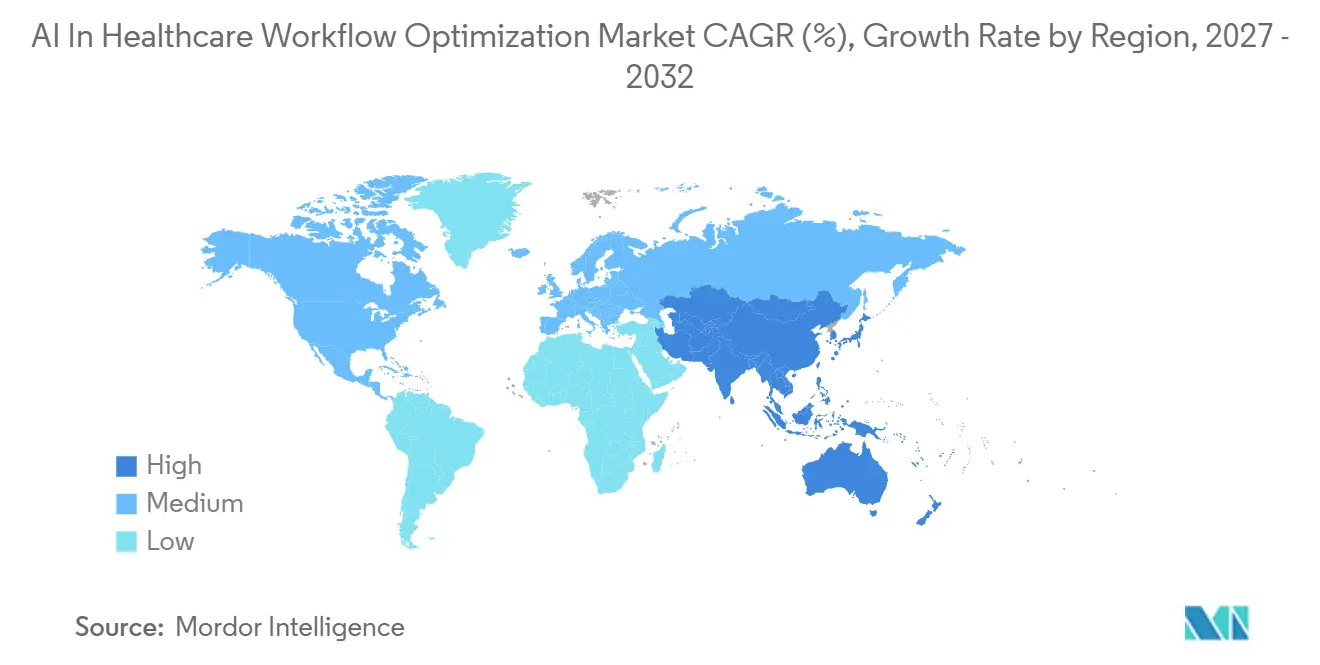
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
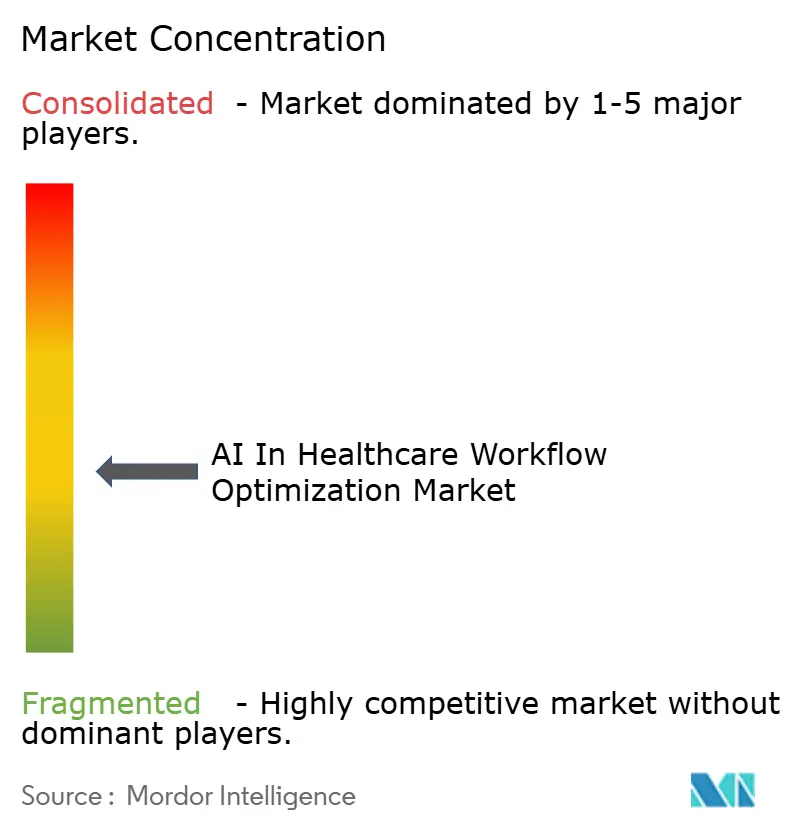
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'IA dans l'Optimisation des Flux de Travail en Santé par Mordor Intelligence
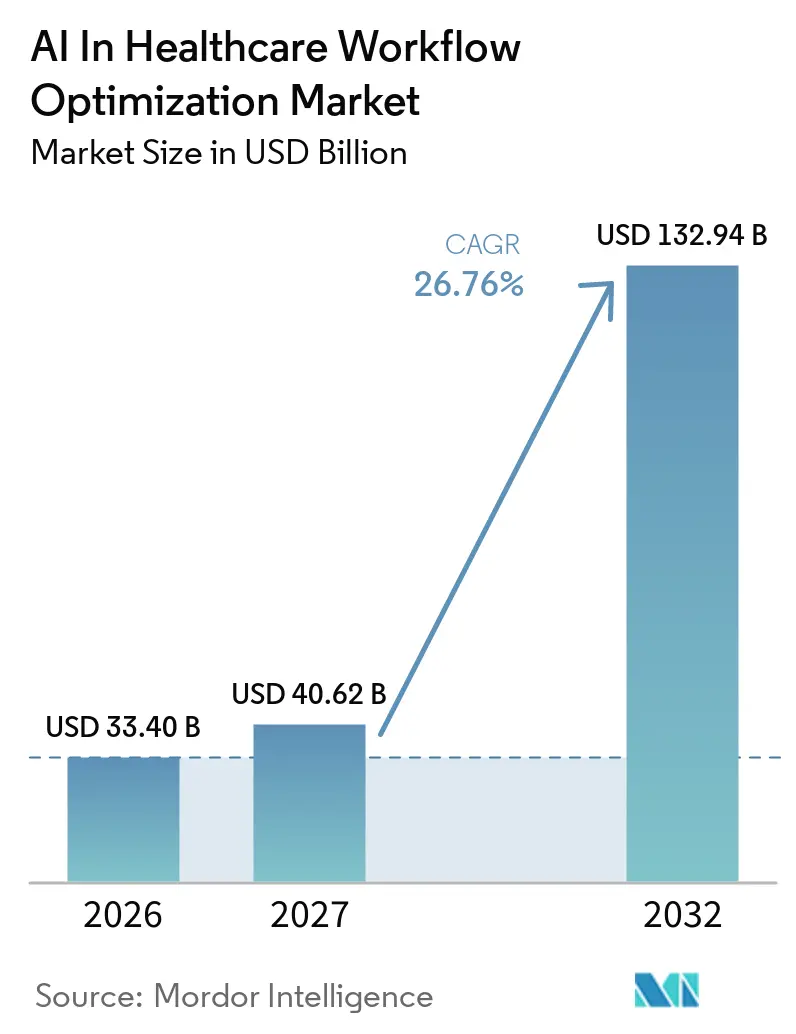
La taille du marché de l'IA dans l'optimisation des flux de travail en santé devrait augmenter de 33,40 milliards USD en 2026 à 40,62 milliards USD en 2027 et atteindre 132,94 milliards USD d'ici 2032, avec un CAGR de 26,76 % sur la période 2027-2032.
Le marché de l'optimisation des flux de travail en santé par l'IA connaît une croissance significative, portée par une transition vers l'automatisation intégrée. Cette transformation réduit le temps consacré à la documentation, accélère les approbations et améliore l'utilisation des capacités dans les environnements hospitaliers et ambulatoires. Les délais réglementaires relatifs aux API d'autorisation préalable orientées vers les payeurs, combinés aux plateformes axées sur les API des fournisseurs de DSE, minimisent les défis d'intégration et permettent un déploiement plus rapide des outils de transcription ambiante, de triage et d'orchestration. Les systèmes de santé accordent la priorité aux solutions qui améliorent l'efficacité des cliniciens et augmentent le débit sans nécessiter d'expansion en capital, alimentant une forte dynamique dans l'automatisation de la documentation et l'optimisation périopératoire. Par ailleurs, les hôpitaux adoptent des modèles natifs du cloud et hybrides pour équilibrer la flexibilité du SaaS avec les contraintes des systèmes d'imagerie et de cycle de revenus existants qui ne peuvent pas effectuer une transition immédiate.
Principaux Enseignements du Rapport
- Par application, l'automatisation de la documentation clinique a dominé avec une part de revenus de 31,24 % en 2026, tandis que les outils de capacité hospitalière et de flux des patients devraient croître à un CAGR de 28,17 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux et les systèmes de santé ont représenté 47,68 % des dépenses de 2026, tandis que les cliniques ambulatoires et de soins externes devraient croître à un CAGR de 27,05 % jusqu'en 2032.
- Par déploiement, les modèles basés sur le cloud ont représenté 58,13 % des revenus de 2026, et les architectures hybrides devraient croître à un CAGR de 28,31 % jusqu'en 2032.
- Par technologie, le traitement du langage naturel et les grands modèles de langage ont représenté 36,18 % des revenus de 2026, tandis que les moteurs d'optimisation et de simulation devraient se développer à un CAGR de 27,16 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 42,16 % des revenus de 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 28,14 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Réduction de la charge de documentation des cliniciens via l'IA ambiante et le NLP | 4.8% | Amérique du Nord et Europe, en expansion vers l'APAC urbaine | Court terme (≤ 2 ans) |
| Priorités de débit, de capacité et d'optimisation périopératoire | 5.2% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Orchestration des flux de travail d'imagerie et coordination des soins aigus | 3.9% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Intégration cloud-DSE permettant l'IA intégrée dans les flux de travail | 4.6% | Mondial, dirigé par l'Amérique du Nord et les marchés APAC matures dans le cloud | Long terme (≥ 4 ans) |
| API d'autorisation préalable CMS et délais d'interopérabilité (2026-2027) | 5.5% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Transparence DSI HTI-1 de l'ONC favorisant la gouvernance de l'IA dans les DSE certifiés | 3.7% | Amérique du Nord, Europe, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'IA Ambiante et le NLP Allègent la Charge de Documentation des Cliniciens
Les scribes IA ambiants, conçus pour capturer les interactions entre cliniciens et patients et générer des notes structurées, ont réduit le temps de documentation de 33 % à 40 % lors d'essais à grande échelle et multi-sites. Cette avancée a permis aux cliniciens de récupérer 2 à 3 heures par quart de travail tout en réduisant considérablement la saisie de données en dehors des heures de travail. À mi-2025, 62,6 % des hôpitaux américains connectés à Epic avaient mis en œuvre ces outils de documentation ambiante, reflétant leur adoption rapide dans le secteur de la santé grand public.[1] La participation des fournisseurs à ces déploiements, notamment Microsoft DAX Copilot, Abridge et Ambience Healthcare, met en évidence un marché concurrentiel favorisant des cycles d'innovation plus rapides. Le délai de janvier 2027 fixé par le CMS pour l'API d'autorisation préalable souligne davantage l'importance des notes ambiantes, car les résumés structurés peuvent rationaliser les demandes, réduire la saisie manuelle de données et accélérer les processus d'approbation. De plus, la règle HTI-1 de l'ONC a imposé la transparence par le biais d'indicateurs de provenance et de confiance pour le contenu généré par l'IA dans le cadre de l'aide à la décision, renforçant la confiance tout en augmentant les exigences de développement pour les fournisseurs et les équipes informatiques.
Les Hôpitaux Optimisent le Débit et la Capacité Face à une Demande Croissante
Les hôpitaux exploitent l'IA pour répondre à la demande hospitalière croissante sans étendre leur capacité physique, réalisant des améliorations significatives dans l'utilisation des salles d'opération et des lits. Ces gains vont de chiffres élevés à un seul chiffre à de faibles chiffres à deux chiffres. Des études de cas démontrent des succès, tels qu'une augmentation de 8 points de pourcentage du taux d'utilisation des salles d'opération au Gundersen Health System et un taux de remplissage de 46 % pour les ouvertures de dernière minute à l'Inova Health System, convertissant des blocs inactifs en cas générateurs de revenus. À l'Allina Health, le séquençage automatisé et les outils de libération de blocs ont généré un retour sur investissement de 11 fois en 18 mois, répondant aux attentes des directeurs financiers pour une période de récupération de 18 à 24 mois. Ces plateformes évoluent vers des systèmes semi-autonomes capables de réaffecter le personnel et d'accélérer les tâches préopératoires dans le cadre de protocoles de gouvernance, passant d'outils d'analyse à une infrastructure opérationnelle essentielle. Les grands centres médicaux communautaires et universitaires développent ces solutions pour augmenter les volumes de cas quotidiens, protéger les marges financières et réduire les heures supplémentaires.
L'IA Améliore les Flux de Travail d'Imagerie et la Coordination des Soins Aigus
Le triage d'imagerie alimenté par l'IA transforme la prestation de soins en accélérant les délais de traitement pour les affections critiques telles que les accidents vasculaires cérébraux et les embolies pulmonaires. En priorisant les résultats urgents et en notifiant rapidement les équipes soignantes, ces outils réduisent considérablement le délai de traitement. Une plateforme multimodale, déployée dans 2 000 hôpitaux américains d'ici 2025, a réalisé une réduction de 73 % du temps de notification CTA-équipe pour les occlusions suspectées de gros vaisseaux, accélérant les décisions de thrombectomie.[2] Les modèles de fondation intégrés dans les systèmes PACS peuvent détecter plusieurs pathologies en une seule inférence, avec des taux de sensibilité et de spécificité de 97 % et 98 %, respectivement, dans les implémentations de grands systèmes de santé.
L'Intégration Cloud-DSE Ouvre la Voie aux Flux de Travail Améliorés par l'IA
Les systèmes DSE natifs du cloud, équipés de FHIR et d'API REST modernes, remplacent les interfaces personnalisées et les intergiciels obsolètes, qui prolongeaient auparavant les délais de déploiement de 6 à 12 mois et entraînaient des coûts d'intégration substantiels. L'agent IA clinique d'Oracle Health, certifié par l'ONC fin 2025, a démontré sa capacité à réduire la charge de travail des cliniciens et les heures de documentation lorsqu'il est intégré dans les flux de travail quotidiens. La stratégie de marché d'Epic, avec des connecteurs préconstruits, facilite le déploiement rapide de la transcription ambiante, des alertes de risque clinique et de l'automatisation du cycle de revenus tout en minimisant la charge informatique. L'exigence du CMS en matière d'échange de données en temps réel entre les payeurs et les prestataires renforce l'argumentaire commercial pour l'IA intégrée, qui peut compiler les demandes et surveiller les approbations sans interactions manuelles avec le portail.
Analyse de l'Impact des Contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité de l'intégration des DSE et risques de verrouillage de la plateforme | -1.8% | Amérique du Nord et Europe avec une forte pénétration d'Epic/Oracle | Moyen terme (2-4 ans) |
| Contraintes de capital et cycles d'approvisionnement prudents chez les prestataires | -1.3% | Mondial, aigu dans les systèmes de santé américains de niveau intermédiaire et l'APAC émergente | Court terme (≤ 2 ans) |
| PCCP de la FDA et gouvernance du cycle de vie augmentant la charge de conformité | -1.7% | Amérique du Nord et Europe avec une forte pénétration d'Epic/Oracle | Moyen terme (2-4 ans) |
| Gestion du changement et obstacles à l'adoption par les cliniciens | -1.4% | Mondial, aigu dans les systèmes de santé américains de niveau intermédiaire et l'APAC émergente | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Propriétaires de Plateformes DSE Exploitent les Fonctionnalités, Resserrant la Dynamique du Marché
Les propriétaires de plateformes DSE intègrent stratégiquement des fonctionnalités telles que la documentation ambiante et l'aide à la décision clinique dans leurs systèmes de base. Cette approche améliore leurs offres tout en exerçant une pression sur la tarification et les canaux de distribution des tiers. D'ici 2025, Epic a intégré des scribes ambiants natifs dans sa plateforme, réduisant efficacement le marché des fournisseurs de documentation indépendants et faisant évoluer le paysage concurrentiel vers l'interopérabilité multi-DSE.[3]L'intégration par Oracle Health de l'ancienne pile Cerner dans sa feuille de route IA a accru le besoin d'accords clairs sur l'accès aux données, en particulier pour les outils d'imagerie et de capacité qui dépendent de l'intégration des DSE.
Les Prestataires Resserrent les Budgets Face au Rétrécissement des Marges en 2024
En 2024, de nombreux prestataires ont fait face à des marges opérationnelles réduites, entraînant des normes d'approvisionnement plus strictes avec un accent sur une période de récupération de 18 à 24 mois. Les budgets se sont de plus en plus concentrés sur les outils offrant des économies mesurables en termes de débit ou de main-d'œuvre. Les systèmes de niveau intermédiaire ont différé les investissements informatiques plus importants, privilégiant les mises à niveau essentielles et les mesures de cybersécurité plutôt que les projets pilotes discrétionnaires sans retour sur investissement clair. Les acheteurs ont exigé des projets pilotes multi-sites et des validations de résultats indépendantes, ce qui a prolongé les cycles d'approvisionnement mais amélioré la confiance dans les décisions de mise à l'échelle. Les cas les plus convaincants, notamment ceux liés à des cas opératoires quotidiens supplémentaires ou à des durées de séjour des patients réduites, ont obtenu le soutien des responsables cliniques et financiers en raison de leur impact direct sur les marges de contribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Application :
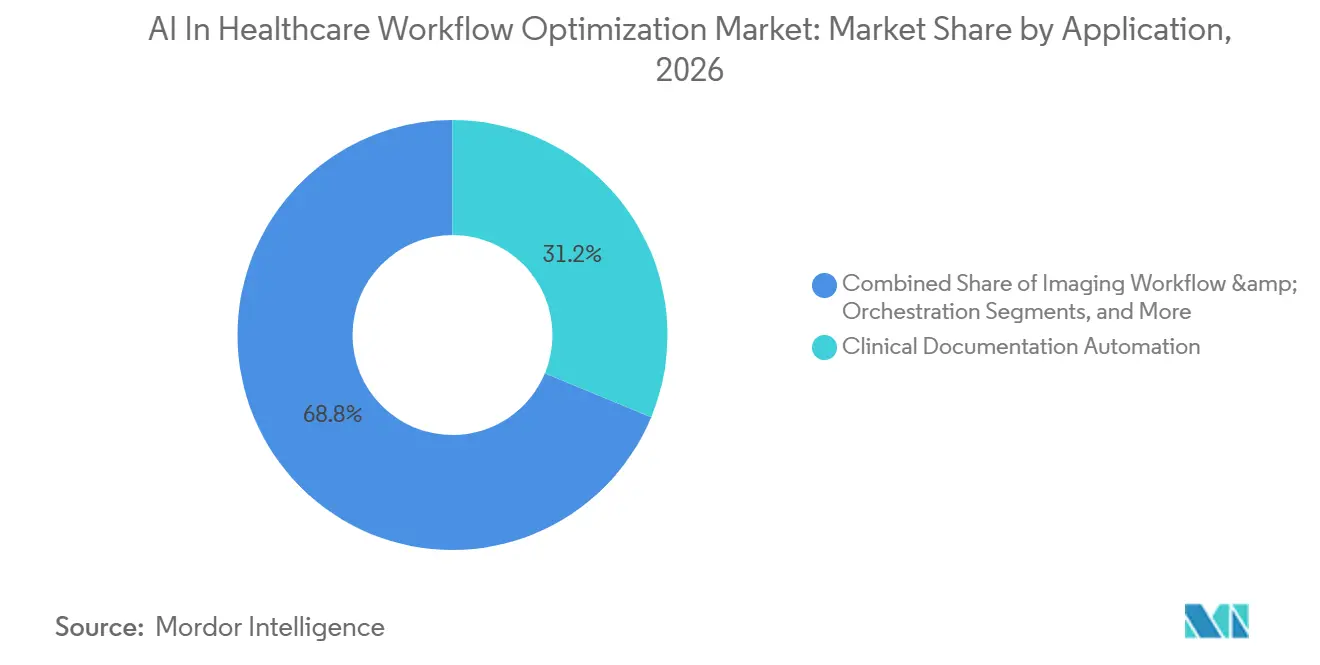
L'Automatisation de la Documentation Domine les Revenus, les Outils de Capacité en Forte HausseL'automatisation de la documentation clinique a représenté 31,24 % des revenus de 2026 sur le marché de l'optimisation des flux de travail en santé pilotée par l'IA. Cette croissance est principalement portée par l'adoption généralisée des scribes ambiants, qui ont démontré leur capacité à réduire le temps de documentation de 33 % à 40 % dans les déploiements à grande échelle. Ces outils avancés génèrent automatiquement des notes structurées dans les Dossiers de Santé Électroniques (DSE), réduisant considérablement la saisie après les heures de travail. Cela améliore non seulement l'équilibre entre vie professionnelle et vie personnelle, mais permet également de consacrer plus de temps aux soins directs aux patients. Les systèmes de santé ayant adopté l'automatisation de la documentation en amont ont signalé une montée en charge plus rapide, notamment lorsque les éditeurs de DSE intègrent des fonctionnalités natives. Cette intégration élimine les coûts de licence supplémentaires et simplifie les processus d'approvisionnement. Les outils de capacité hospitalière et de flux des patients, bien qu'ils génèrent des revenus absolus plus faibles, connaissent une forte croissance annuelle de 28,17 % jusqu'en 2032. Les hôpitaux se concentrent de plus en plus sur l'amélioration des taux d'utilisation, la réduction des durées de séjour et la minimisation des cas annulés.

Par Utilisateur Final :
Les Hôpitaux Dominent les Dépenses, les Cliniques Ambulatoires en HausseLes hôpitaux et les systèmes de santé ont représenté 47,68 % des dépenses en 2026. Ce niveau de dépenses est en adéquation avec les pénuries de main-d'œuvre aiguës, les marges de contribution élevées des services chirurgicaux et les mandats de gouvernance intégrés dans les DSE dans le cadre de la règle HTI-1 de l'ONC. Ces établissements standardisent la transcription ambiante, l'optimisation périopératoire et le triage d'imagerie. Ces mesures améliorent non seulement le débit, mais permettent également de récupérer du temps clinicien, préservant ainsi les revenus et réduisant l'épuisement professionnel. Les partenariats avec les fournisseurs et les places de marché au sein des principaux DSE accélèrent davantage ces déploiements en simplifiant les connexions, ce qui réduit considérablement le délai de création de valeur. Les centres d'imagerie et les lignes de service qui adoptent des plateformes de triage unifiées se différencient en offrant des soins plus rapides, ce qui contribue à réduire les heures supplémentaires et à améliorer l'efficacité dans les salles de lecture. Les cliniques ambulatoires et de soins externes devraient croître à un taux annuel de 27,05 % jusqu'en 2032. Cette croissance est portée par le transfert du risque vers les petites pratiques dans le cadre de contrats basés sur la valeur, qui récompensent de plus en plus l'automatisation dans la planification et les autorisations préalables.
Par Déploiement :
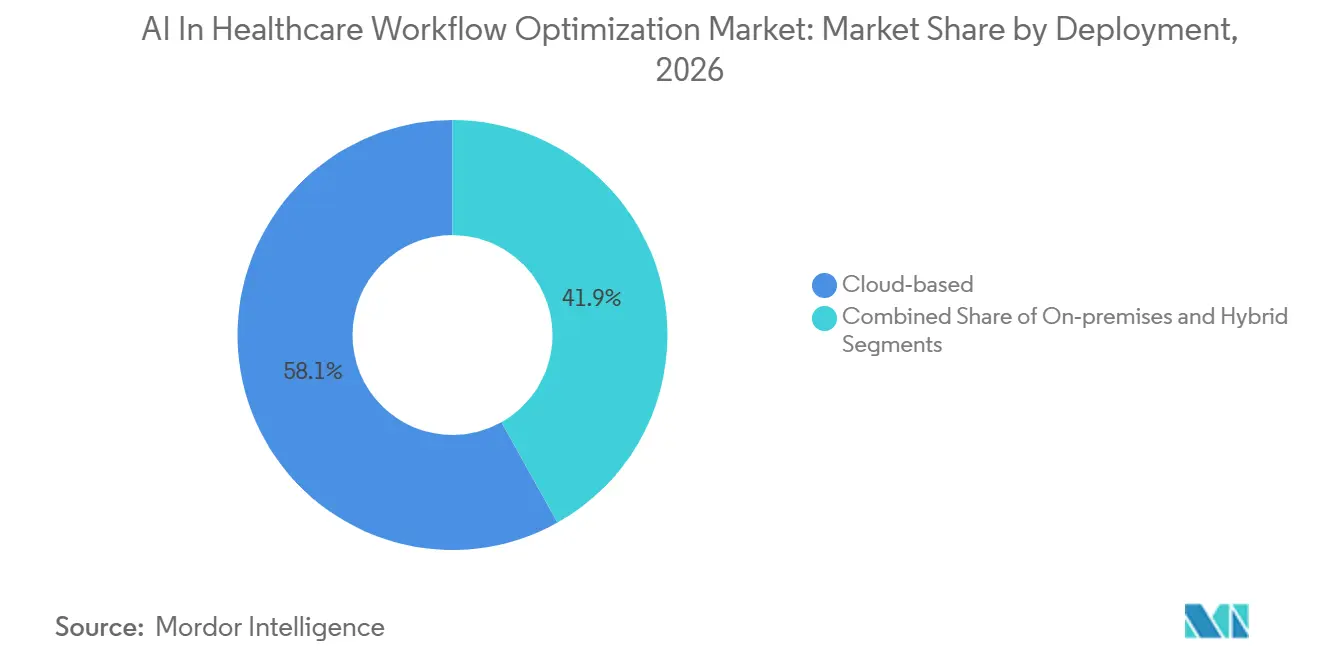
Le Cloud Domine avec l'Agilité des API, le Hybride en Hausse pour l'Intégration des Systèmes ExistantsLes modèles basés sur le cloud ont capté 58,13 % des revenus de 2026 sur le marché de l'optimisation des flux de travail en santé pilotée par l'IA. Cette domination est attribuée aux DSE à architecture API-first et aux mandats d'API des payeurs qui incitent aux échanges de données en temps réel. Par exemple, les connecteurs préconstruits et les agents intégrés proposés par les principales plateformes ont considérablement réduit les délais de déploiement en éliminant le besoin de travaux d'intégration personnalisés. Ces gains d'efficacité permettent une intégration plus rapide des outils tels que l'automatisation de la documentation, la prévision des capacités et la gestion du cycle des revenus, réduisant les délais de plusieurs mois à quelques semaines. Les architectures hybrides se développent à un CAGR de 28,31 % jusqu'en 2032. Cette croissance est principalement due aux défis associés à la migration simultanée des archives d'imagerie, des plateformes de cycle des revenus et des entrepôts de données cliniques.
Par Technologie :
Le NLP en Tête, les Moteurs d'Optimisation en Hausse Face aux Exigences de DébitLe traitement du langage naturel (TLN) et les grands modèles de langage ont représenté 36,18 % des revenus de 2026 sur le marché de l'optimisation des flux de travail en santé pilotée par l'IA. Cette solide performance est soutenue par des essais réussis de transcription ambiante impliquant des milliers de médecins. Ces outils de TLN rationalisent le temps de documentation et allègent les charges de travail après les heures de travail. De plus, les interfaces de chatbot jouent un rôle essentiel dans le triage et la synthèse des plans de soins, accélérant la circulation de l'information. Les moteurs d'optimisation et de simulation devraient croître à un CAGR de 27,16 % jusqu'en 2032. Cette croissance est portée par les avancées en apprentissage par renforcement, qui améliorent la planification des blocs opératoires, les affectations de lits et les allocations de personnel.
Analyse Géographique
Marché de l'optimisation des flux de travail en santé par l'IA en Amérique du Nord
En 2026, l'Amérique du Nord a représenté 42,16 % de la part des revenus sur le marché de l'optimisation des flux de travail en santé pilotée par l'IA. Cette croissance a été portée par l'adoption étendue des DSE, la montée en charge de la transcription ambiante et l'échéance de 2027 pour les API d'autorisation préalable. La mise en œuvre des mandats d'intervention d'aide à la décision en août 2026 accélère les investissements dans la provenance, l'étiquetage de confiance et l'exportabilité du contenu IA. Ces développements accélèrent le déploiement de la documentation ambiante, de l'optimisation périopératoire et de l'orchestration du triage au sein du marché de l'optimisation des flux de travail en santé par l'IA, à mesure que les structures de gouvernance continuent d'évoluer.
Marché de l'optimisation des flux de travail en santé par l'IA en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR soutenu de 28,14 % jusqu'en 2032, soutenue par les mandats régionaux de triage par IA dans certaines parties de la Chine et l'expansion des dossiers de santé interopérables en Inde. Les autorités sanitaires chinoises promeuvent l'adoption du triage par IA dans les hôpitaux situés en dehors des villes de premier rang, stimulant l'utilisation accrue de l'orchestration d'imagerie et de la coordination des soins aigus. En Inde, la Mission numérique Ayushman Bharat étend les dossiers de santé liés aux patients à un vaste réseau d'établissements, renforçant l'utilité de l'IA dans la documentation et la planification. De plus, les groupes hospitaliers privés en Inde déploient l'IA en radiologie pour pallier les pénuries de spécialistes, renforçant la proposition de valeur du triage dans les centres à fort volume. Au Japon, bien que les régulateurs aient approuvé des outils activés par l'IA pour l'endoscopie et l'ophtalmologie via des voies accélérées, l'adoption reste concentrée dans les établissements académiques en raison des défis liés au remboursement et aux limites de l'infrastructure informatique.
Paysage Concurrentiel
Le marché de l'IA dans l'optimisation des flux de travail en santé reste modérément fragmenté en raison de la diversité de ses cas d'usage, couvrant la documentation, l'imagerie, la capacité, le périopératoire, le cycle de revenus, et plus encore. Chaque domaine exige des données, des flux de travail et des intégrations distincts. Les fournisseurs de documentation ambiante ont étendu leurs déploiements à mesure que les fournisseurs de DSE intègrent des scribes natifs, mettant davantage l'accent sur la précision, la couverture des spécialités et l'alignement avec les normes de gouvernance. Les leaders des flux de travail d'imagerie ont incorporé des modèles de fondation dans les systèmes PACS, visant à unifier la détection à travers diverses pathologies tout en offrant des performances élevées et une large couverture. Les fournisseurs axés sur l'optimisation périopératoire sont passés des tableaux de bord traditionnels à des coéquipiers exécutant des flux de travail capables d'effectuer des tâches en temps réel, telles que la libération de blocs et le reséquençage des cas.
Les stratégies des plateformes DSE façonnent le paysage concurrentiel. Les marchés et les agents intégrés simplifient les efforts d'intégration, accélérant l'adoption clinique. L'agent IA clinique d'Oracle Health, certifié par l'ONC en 2025, a démontré des réductions significatives des heures de documentation et de la charge de travail globale. D'ici 2025, l'App Orchard d'Epic proposait des centaines d'applications activées par l'IA, prêtes pour un déploiement rapide via des connecteurs préconstruits. Ces avancées stratégiques favorisent la préférence des acheteurs pour des solutions qui s'intègrent parfaitement aux flux de travail DSE existants tout en répondant aux normes de transparence HTI-1.
Leaders du Secteur de l'IA dans l'Optimisation des Flux de Travail en Santé
-
Epic Systems
-
GE HealthCare
-
Oracle Health
-
Siemens Healthineers AG
-
Microsoft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans l'Optimisation des Flux de Travail en Santé Entreprises couvertes dans ce rapport
- Abridge
- Aidoc
- Augmedix
- Automation Anywhere
- Cohere Health
- Edifecs
- Epic Systems
- GE Healthcare
- Innovaccer
- InterSystems
- LeanTaaS
- Microsoft
- Notable
- Oracle Health
- Koninklijke Philips
- Qventus
- Siemens Healthineers
- Suki
- UiPath
- Validic
- Viz.ai
Développements industriels récents dans Marché de l'IA dans l'Optimisation des Flux de Travail en Santé
- Avril 2026 : Medisolv, Inc., leader national dans la gestion des données de qualité en santé, a annoncé l'acquisition de Health Elements AI, dont la technologie aide à capturer et structurer les données cliniques des dossiers médicaux pour les rapports de qualité et les registres cliniques.
- Avril 2026 : Ambience Healthcare a dévoilé une feuille de route de plateforme pluriannuelle conçue pour remodeler fondamentalement la façon dont les systèmes de santé dispensent, coordonnent et améliorent les soins grâce à l'IA.
- Octobre 2025 : Viz.ai a étendu sa plateforme multimodale Viz Assist à 2 000 hôpitaux américains, intégrant le triage des accidents vasculaires cérébraux, des embolies pulmonaires et des dissections aortiques dans un moteur d'inférence unifié qui a réduit le temps de notification CTA-équipe de 73 %.
- Septembre 2025 : LeanTaaS a rapporté qu'Inova Health System a rempli 46 % des créneaux de temps opératoire libérés à la dernière minute en utilisant des algorithmes prédictifs qui prévoient la durée des cas et envoient des messages aux chirurgiens lorsque des retards en amont créent des ouvertures.
Portée du Rapport Mondial sur le Marché de l'IA dans l'Optimisation des Flux de Travail en Santé
Selon la portée du rapport, l'IA dans l'optimisation des flux de travail en santé désigne l'application de l'intelligence artificielle (IA), de l'apprentissage automatique et du traitement du langage naturel (NLP) pour automatiser, rationaliser et améliorer les processus cliniques et administratifs. Elle implique l'analyse des données pour réduire les efforts manuels, éliminer les goulots d'étranglement et améliorer l'efficacité, comme l'automatisation de la planification, la documentation des visites des patients ou la priorisation des listes de travail en radiologie.
Le marché de l'IA dans l'optimisation des flux de travail en santé est segmenté par application, utilisateur final, déploiement, technologie/modalité IA et géographie. Par application, le marché comprend l'automatisation de la documentation clinique, le flux de travail d'imagerie et l'orchestration, la capacité hospitalière et le flux des patients, la planification des salles d'opération et l'optimisation périopératoire, l'automatisation du cycle de revenus et des autorisations préalables, et autres. Par utilisateur final, le marché est segmenté en hôpitaux et systèmes de santé, cliniques ambulatoires et en consultation externe, centres d'imagerie, centres de chirurgie ambulatoire, payeurs et autres. Par déploiement, le marché est catégorisé en basé sur le cloud, sur site et hybride. Par technologie/modalité IA, le marché est segmenté en NLP/LLMs, vision par ordinateur, optimisation et simulation, analyse prédictive et RPA/automatisation intelligente des processus. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport offre les tailles de marché et les prévisions en termes de valeur (USD) pour les segments ci-dessus.
Aperçu de la segmentation
| Automatisation de la Documentation Clinique |
| Flux de Travail d'Imagerie et Orchestration |
| Capacité Hospitalière et Flux des Patients |
| Planification des Salles d'Opération et Optimisation Périopératoire |
| Automatisation du Cycle de Revenus et des Autorisations Préalables |
| Autres |
| Hôpitaux et Systèmes de Santé |
| Cliniques Ambulatoires et en Consultation Externe |
| Centres d'Imagerie |
| Centres de Chirurgie Ambulatoire |
| Payeurs |
| Autres |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| NLP / LLMs |
| Vision par Ordinateur |
| Optimisation et Simulation |
| Analyse Prédictive |
| RPA / Automatisation Intelligente des Processus |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Application | Automatisation de la Documentation Clinique | |
| Flux de Travail d'Imagerie et Orchestration | ||
| Capacité Hospitalière et Flux des Patients | ||
| Planification des Salles d'Opération et Optimisation Périopératoire | ||
| Automatisation du Cycle de Revenus et des Autorisations Préalables | ||
| Autres | ||
| Par Utilisateur Final | Hôpitaux et Systèmes de Santé | |
| Cliniques Ambulatoires et en Consultation Externe | ||
| Centres d'Imagerie | ||
| Centres de Chirurgie Ambulatoire | ||
| Payeurs | ||
| Autres | ||
| Par Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Technologie / Modalité IA | NLP / LLMs | |
| Vision par Ordinateur | ||
| Optimisation et Simulation | ||
| Analyse Prédictive | ||
| RPA / Automatisation Intelligente des Processus | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché de l'IA dans l'optimisation des flux de travail en santé d'ici 2032 ?
Le marché de l'IA dans l'optimisation des flux de travail en santé devrait atteindre 132,94 milliards USD d'ici 2032, avec un CAGR de 26,76 % à partir de 40,62 milliards USD en 2027.
Quelles applications connaissent la croissance la plus rapide dans l'IA dans l'optimisation des flux de travail en santé ?
Les outils de capacité hospitalière et de flux des patients connaissent la croissance la plus rapide, progressant à un CAGR de 28,17 % jusqu'en 2032, alors que les hôpitaux se concentrent sur une utilisation plus élevée et des temps d'attente plus courts.
Qui dépense le plus dans l'IA dans l'optimisation des flux de travail en santé et quel groupe d'acheteurs croît le plus rapidement ?
Les hôpitaux et les systèmes de santé ont représenté 47,68 % des dépenses de 2026, tandis que les cliniques ambulatoires et de soins externes connaissent une croissance plus rapide à un CAGR de 27,05 % jusqu'en 2032.
Quel modèle de déploiement est le plus courant pour l'IA dans l'optimisation des flux de travail en santé ?
Les déploiements basés sur le cloud ont représenté 58,13 % des revenus de 2026, tandis que les modèles hybrides connaissent une croissance rapide à un CAGR de 28,31 % en raison des contraintes liées à l'imagerie héritée et au cycle des revenus.
Quelles technologies mènent l'adoption dans l'IA dans l'optimisation des flux de travail en santé ?
Le traitement du langage naturel et les grands modèles de langage ont dominé avec 36,18 % des revenus de 2026, tandis que les moteurs d'optimisation et de simulation se développent à un CAGR de 27,16 % alors que les prestataires recherchent des gains de débit.
Quelle région est en tête et quelle région connaît la croissance la plus rapide dans l'IA dans l'optimisation des flux de travail en santé ?
L'Amérique du Nord a dominé avec 42,16 % des revenus de 2026, tandis que l'Asie-Pacifique connaît la croissance la plus rapide à un CAGR de 28,14 % jusqu'en 2032 grâce au soutien des politiques publiques et à la montée en puissance de l'infrastructure de santé numérique.