
Taille et part du marché de l'agrigenomique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.49 Milliards de dollars |
| Taille du Marché (2031) | 8.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
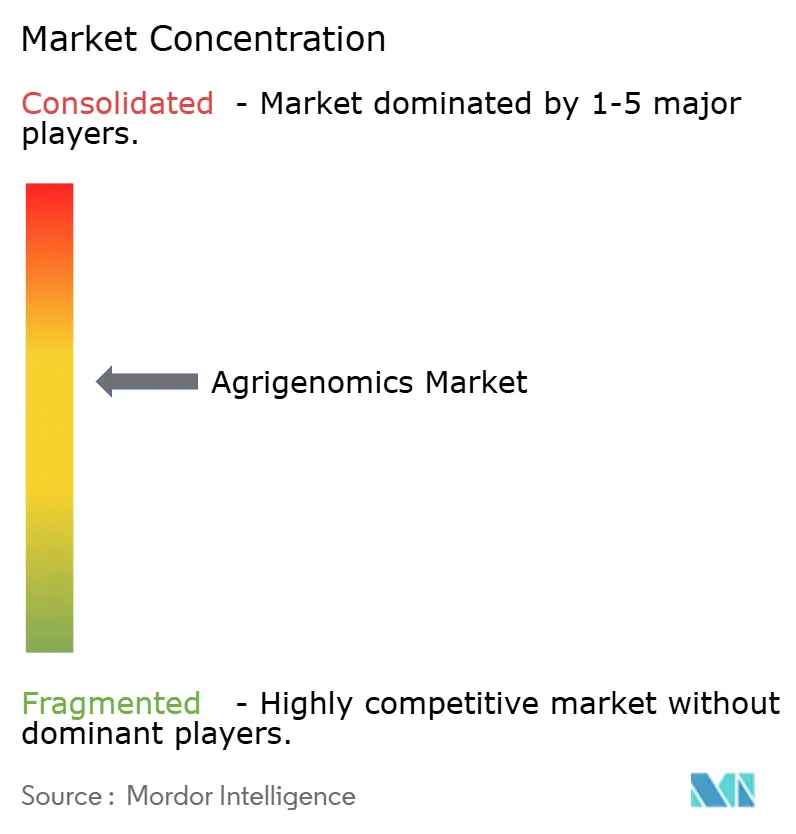
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'agrigenomique par Mordor Intelligence
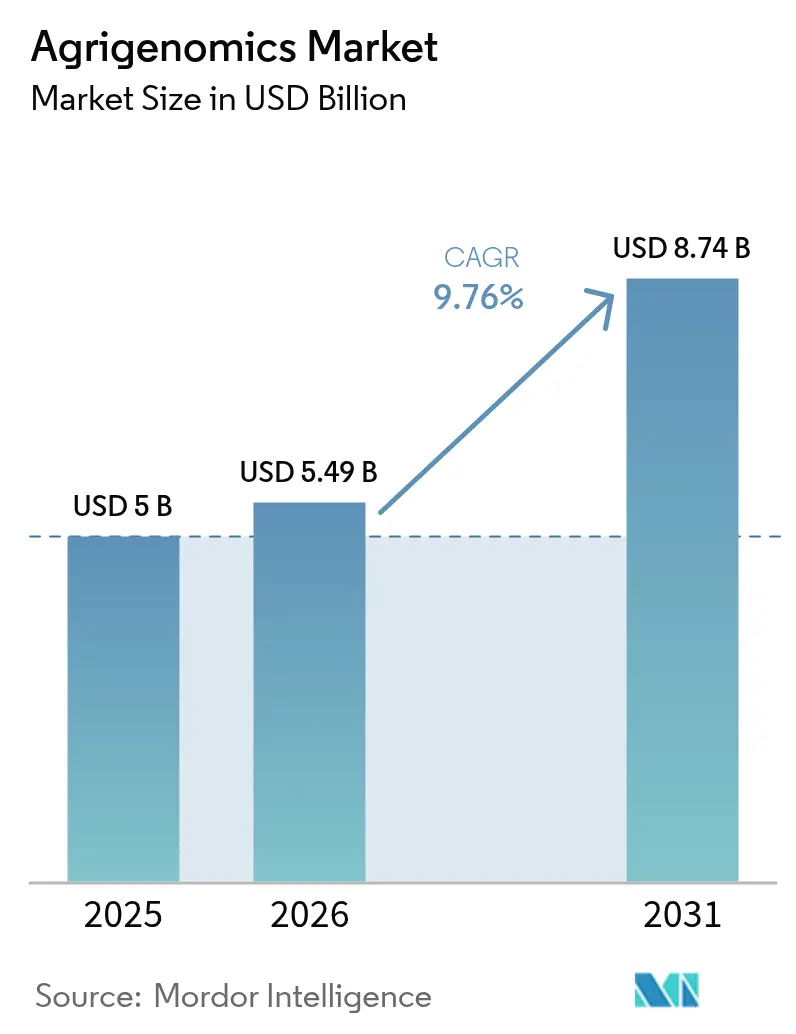
La taille du marché de l'agrigenomique en 2026 est estimée à 5,49 milliards USD, en hausse par rapport à la valeur de 2025 de 5,0 milliards USD, avec des projections pour 2031 indiquant 8,74 milliards USD, croissant à un TCAC de 9,76 % sur la période 2026-2031. La compression des coûts dans le séquençage de nouvelle génération (SNG) a ramené le séquençage du génome entier à moins de 600 USD par génome, ouvrant des projets à l'échelle de la population autrefois réservés aux laboratoires bien financés. Les gouvernements apportent un élan supplémentaire : le programme AG2PI du département américain de l'Agriculture (USDA) a à lui seul orienté 220 millions USD vers la génomique des cultures et de l'élevage, tandis que le plan chinois 2024-2028 élève l'édition génique pour le blé, le maïs et le soja. La PCR en temps réel maintient une large adoption en raison de sa simplicité et de son coût, mais le SNG croît plus rapidement grâce à des volumes de données importants, à l'intégration multi-omique et à l'analyse pilotée par l'intelligence artificielle. L'Amérique du Nord conserve une avance en matière d'innovation, mais l'Asie-Pacifique affiche désormais la courbe de croissance la plus forte, les programmes nationaux de sécurité alimentaire fusionnant avec l'investissement privé. L'intensité concurrentielle reste modérée. Illumina et Thermo Fisher élargissent leur couverture par des acquisitions, notamment le rachat d'Olink par Thermo Fisher pour 3,1 milliards USD afin de renforcer ses capacités multi-omiques.
Principaux enseignements du rapport
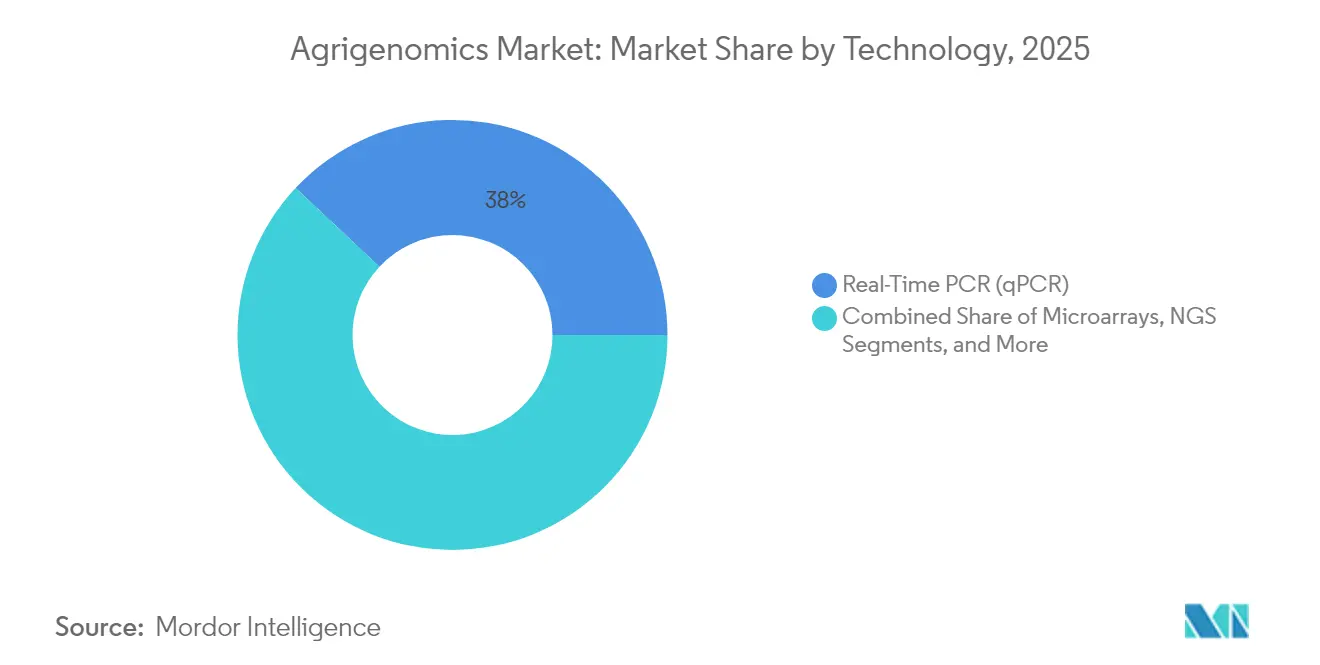
- Par technologie, la PCR en temps réel a représenté 38,02 % des revenus en 2025, tandis que le séquençage de nouvelle génération devrait afficher un TCAC de 12,22 % d'ici 2031.
- Par application, les cultures ont représenté 63,85 % de la taille du marché de l'agrigenomique en 2025 ; l'élevage progresse à un TCAC de 11,14 % jusqu'en 2031.
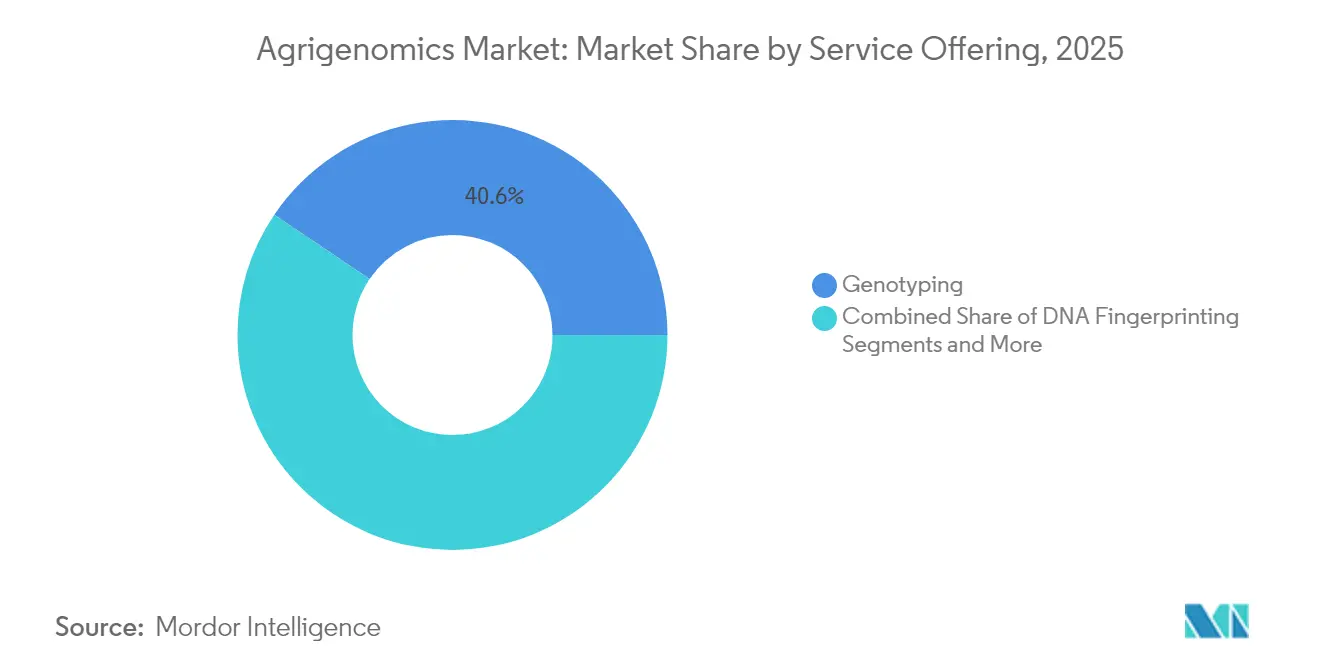
- Par offre de services, le génotypage a détenu une part de revenus de 40,55 % en 2025, et l'analyse de l'expression génique devrait se développer à un TCAC de 12,28 % jusqu'en 2031.
- Par type de séquenceur, les plateformes Illumina HiSeq/NovaSeq ont représenté 35,22 % de la part du marché de l'agrigenomique en 2025, tandis que les systèmes à lecture longue de PacBio et Oxford Nanopore devraient croître à un TCAC de 13,15 %.
- Par géographie, l'Amérique du Nord a capturé une part de 41,68 % en 2025, tandis que l'Asie-Pacifique devrait progresser à un TCAC de 11,33 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des coûts du SNG et expansion du débit | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Demande croissante de semences et de lignées d'élevage résistantes au changement climatique | +1.8% | Mondial ; régions sujettes à la sécheresse | Moyen terme (2-4 ans) |
| Programmes gouvernementaux de génomique dans les pôles d'agro-innovation | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Plateformes de sélection prédictive pilotées par l'intelligence artificielle | +1.3% | Amérique du Nord, Europe, Chine | Long terme (≥ 4 ans) |
| Commercialisation du séquençage du génome entier à faible couverture pour l'élevage | +1.0% | Régions d'élevage mondiales | Moyen terme (2-4 ans) |
| Valorisation des crédits carbone liée aux gains de rendement permis par la génomique | +0.8% | Amérique du Nord, Europe, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des coûts du SNG et expansion du débit
La baisse rapide des coûts demeure l'accélérateur le plus puissant pour le marché de l'agrigenomique. Le séquençage du génome entier est passé de plusieurs millions de dollars à environ 500-600 USD par génome, permettant une utilisation courante dans la caractérisation des variétés de cultures et la gestion des troupeaux.[1]Équipe éditoriale de Nature, « Les coûts du séquençage génomique continuent de chuter », nature.com La chimie XLEAP-SBS d'Illumina augmente le nombre de lectures par cellule de flux, tandis que les assemblages T2T d'Oxford Nanopore produisent des génomes sans lacunes adaptés à la cartographie de traits complexes. Le DNBSEQ-T7 de BGI porte le débit quotidien dans la plage multi-térabase et soutient plus de la moitié des projets de séquençage mondiaux. Les gains de capacité démocratisent l'accès pour les programmes de sélection de niveau intermédiaire qui dépendaient auparavant du génotypage externalisé, accélérant la génération de données et réduisant le délai d'exécution par échantillon. À mesure que les plateformes de séquençage intègrent des pipelines d'analyse et de cloud, les barrières à l'entrée continuent de baisser pour les coopératives, les universités et les petites stations de recherche.
Demande croissante de semences et de lignées d'élevage résistantes au changement climatique
L'escalade de la volatilité climatique confère une valeur premium aux traits de tolérance à la sécheresse, à la chaleur et aux maladies. L'approbation par l'USDA du blé tolérant à la sécheresse HB4 souligne l'élan réglementaire en faveur du germoplasme résilient. L'Institut indien de recherche agricole (ICAR) a introduit du riz édité génomiquement produisant 25 % de plus dans des conditions de stress, illustrant l'adoption dans des marchés fortement exposés aux risques climatiques. Corteva a investi 25 millions USD dans Pairwise pour exploiter l'édition CRISPR pour les traits de stress abiotique. Le marché de l'agrigenomique tire parti de cette priorité alors que les semenciers alignent leurs pipelines de recherche et développement sur l'adaptation climatique, en associant la génomique au phénotypage à distance pour raccourcir les cycles de sélection.
Programmes gouvernementaux de génomique dans les pôles d'agro-innovation
Le financement public consolide les infrastructures et réduit le risque privé. L'AG2PI de l'USDA investit 220 millions USD dans des plateformes de données partagées et des installations de phénotypage.[2]Bureau des communications de l'USDA, « L'USDA annonce l'initiative AG2PI », usda.gov Le budget de l'Union indienne 2024 déploie une infrastructure publique numérique pour 60 millions d'agriculteurs et réserve 750 crores INR (89,6 millions USD) pour le fonds de démarrage AgriSURE. Le plan directeur chinois 2024-2028 cible des boîtes à outils CRISPR indépendantes pour les cultures de base. La loi britannique sur la sélection de précision accélère les voies de commercialisation pour les cultivars édités génétiquement. L'investissement public coordonné réduit le risque d'innovation pour les sélectionneurs privés, stimule les écosystèmes de startups et élargit les viviers de talents, contribuant collectivement à améliorer les performances du marché de l'agrigenomique.
Plateformes de sélection prédictive pilotées par l'intelligence artificielle
L'apprentissage automatique resserre la boucle de rétroaction entre génotype et phénotype. Syngenta et InstaDeep entraînent des grands modèles de langage sur des textes génomiques pour prédire l'expression des traits dans le maïs et le soja. Heritable Agriculture, issue de Google, applique l'apprentissage profond pour accélérer la découverte d'idéotypes dans les céréales. SEEDX a levé 20 millions USD pour classer la pureté génétique à partir d'images de semences, réduisant les analyses en laboratoire de plusieurs semaines à quelques heures. Bayer s'est associé à Source.ag pour fusionner les données de capteurs de serres avec la sélection génomique, accélérant les cycles de produits maraîchers. L'intelligence artificielle augmente l'intuition des sélectionneurs avec des classements probabilistes qui guident les conceptions de croisements, réduisant le coût et le temps nécessaires aux essais en champ tout en améliorant les taux de réussite.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement élevées en séquençage et en bioinformatique | -1.4% | Mondial ; notamment les marchés émergents | Court terme (≤ 2 ans) |
| Réglementations fragmentées sur les OGM et les cultures éditées génétiquement | -1.1% | UE, certaines économies en développement | Moyen terme (2-4 ans) |
| Pénurie de compétences en bioinformatique dans les régions émergentes | -0.9% | Afrique, Amérique du Sud, certaines parties de l'Asie | Long terme (≥ 4 ans) |
| Limites de souveraineté des données sur les ensembles de données génomiques transfrontaliers | -0.7% | Mondial ; notamment la collaboration États-Unis-Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement élevées en séquençage et en bioinformatique
Même avec la baisse des coûts variables, les investissements initiaux élevés dans les séquenceurs, les clusters de calcul et les talents ralentissent l'adoption. Le NovaSeq X d'Illumina nécessite des dépenses en capital significatives, auxquelles s'ajoutent des engagements récurrents en réactifs. Les petites coopératives peinent à recruter des bioinformaticiens, suscitant un intérêt pour les stratégies de séquençage à faible couverture qui offrent une précision acceptable à des profondeurs de séquençage aussi basses que 0,05 fois. Le « séquençage en tant que service » basé sur le cloud atténue les coûts d'infrastructure, mais laisse subsister des lacunes en matière de connaissances en analyse de données. Sans subventions dédiées ni consortiums public-privé, de nombreux petits exploitants reportent leurs investissements en génomique, limitant la pénétration du marché de l'agrigenomique dans les régions où les gains de productivité seraient les plus élevés.
Réglementations fragmentées sur les OGM et les cultures éditées génétiquement
L'hétérogénéité réglementaire entraîne des coûts de conformité et ralentit le déploiement transnational. La Cour de justice de l'Union européenne a statué que les cultures éditées génétiquement doivent suivre les directives OGM, maintenant un parcours d'approbation de plusieurs années. En revanche, l'Argentine exempte les modifications sans ADN étranger, et la RN16 du Brésil classe les modifications au cas par cas. Une décision d'un tribunal de district américain de décembre 2024 a annulé des parties de la règle biotechnologique révisée de l'USDA, introduisant une incertitude temporaire, bien que les examens de statut antérieurs demeurent valables. Pour les sélectionneurs multinationaux, les dossiers parallèles allongent le délai de mise sur le marché et augmentent les risques juridiques, décourageant les petits innovateurs et limitant les échanges de données transfrontaliers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
le SNG gagne en dynamisme malgré la domination de la qPCRLa PCR en temps réel a représenté 38,02 % des revenus de 2025 et reste la référence pour les analyses ciblées, mais la part de ce segment dans le marché de l'agrigenomique est en baisse à mesure que les sélectionneurs recherchent des catalogues de variants plus riches. La taille du marché de l'agrigenomique liée aux plateformes de SNG devrait croître à un TCAC de 12,22 %, soutenue par des investissements dans des séquenceurs à haut débit, le barcoding multiplexé et des solutions de préparation de bibliothèques en tube unique. Les flux de travail à lectures cartographiées Constellation annoncés par Illumina promettent la détection de variants structuraux sans construction de bibliothèque traditionnelle. Les lectures ultra-longues d'Oxford Nanopore résolvent les génomes de céréales de télomère à télomère, facilitant la définition sous-QTL pour la résilience à la sécheresse. Les micropuces et l'électrophorèse capillaire continuent d'être utilisées dans les banques de germoplasme pour la préservation de l'identité, mais leur demande agrégée plafonne à mesure que les données génomiques complètes deviennent compétitives en termes de coût.
L'adoption du SNG s'accélère parce qu'il se couple facilement avec des pipelines d'intelligence artificielle qui exigent des matrices de variants denses. Les compléments multi-omiques — protéomique via Olink, méthylomes via lecture directe par nanopore — convertissent les séquences brutes en informations fonctionnelles. Les instruments commercialisés en mode « paiement par cellule de flux » réduisent la consommation de trésorerie pour les laboratoires à volume moyen, tandis que les accords de location de réactifs abaissent les barrières pour les programmes émergents. En conséquence, le « séquençage en premier » devient la norme dans les nouveaux programmes d'amélioration des cultures, et les prestataires de services signalent des débordements de carnet de commandes jusqu'en 2026, renforçant le passage du marché de l'agrigenomique des analyses à faible multiplexage au profilage omique complet.


Par application :
la génomique de l'élevage s'accélère malgré la domination des culturesLes cultures ont fourni 63,85 % des revenus en 2025, reflétant des décennies de sélection génomique dans le maïs, le soja et le blé. Néanmoins, les revenus de l'élevage progressent à un TCAC de 11,14 % à mesure que les producteurs tirent des rendements mesurables des valeurs d'élevage estimées par génomique. La taille du marché de l'agrigenomique pour l'élevage est appelée à se développer fortement une fois que le séquençage à faible couverture et l'imputation remplaceront le génotypage par micropuces dans les troupeaux laitiers, porcins et avicoles. Les porcs résistants au SDRP approuvés illustrent la valeur commerciale et la faisabilité réglementaire dans les animaux d'élevage.
Le séquençage du génome entier à faible couverture atteint une sensibilité de traçabilité parfaite à seulement 5 % de profondeur génomique, rendant la découverte complète de variants réalisable pour les centres de sélection régionaux. Les plateformes à lecture longue découvrent plus de 10 000 variants structuraux dans les génomes bovins, permettant des modifications ciblées qui améliorent l'efficacité alimentaire sans pléiotropie délétère. Parallèlement, les pipelines axés sur les cultures intègrent des QTL d'expression et des marques épigénomiques pour raccourcir les cycles de sélection. Dans l'ensemble, la génomique de l'élevage passe des tests de parenté de base à la sélection prédictive pour le bien-être, la réduction du méthane et l'élimination des maladies.
Par offre de services :
l'analyse de l'expression génique stimule l'innovationLe génotypage a dominé avec 40,55 % des revenus de 2025, mais l'analyse de l'expression génique est projetée à un TCAC de 12,28 %, devenant la valeur ajoutée à la croissance la plus rapide. La transcriptomique unicellulaire et spatiale permettra de déverrouiller les réseaux spécifiques aux types cellulaires sous-jacents aux réponses au stress, guidant les modifications avec une plus grande précision. Le lancement prévu par Illumina en 2026 de kits spatiaux pour les plantes non modèles souligne l'engagement de l'industrie envers l'intégration multi-omique. Les données d'expression génique s'associent aux appels de variants pour construire des graphes causaux que les moteurs d'intelligence artificielle convertissent en cibles de sélection exploitables, élargissant davantage la demande basée sur les services dans le marché de l'agrigenomique.
L'empreinte ADN et les tests de pureté des traits restent des piliers réglementaires, notamment pour la conformité aux lois sur les semences. Pourtant, les clients achètent de plus en plus des packages groupés combinant des appels de SNP, des états de méthylation et l'abondance des transcrits. Les prestataires de services pivotent vers l'analyse par abonnement, vendant des tableaux de bord avec des mises à jour continues plutôt que des rapports ponctuels. À mesure que les sélectionneurs font face au volume de données, les fournisseurs qui proposent la visualisation, le stockage et l'inférence par apprentissage automatique gagnent en fidélisation, assurant des revenus récurrents et un engagement client plus profond au sein du secteur de l'agrigenomique.
Par type de séquenceur :
les technologies à lecture longue défient le leadership d'IlluminaLes plateformes Illumina HiSeq et NovaSeq représentaient encore 35,22 % de la part du marché de l'agrigenomique en 2025, bénéficiant de larges écosystèmes de réactifs et de flux de travail établis. Les appareils PacBio HiFi et Oxford Nanopore sont prévus pour un TCAC de 13,15 %, portés par la demande d'assemblages de télomère à télomère, de pangénomes et d'haplotypes phasés. Les unités MinION portables permettent aux laboratoires de terrain d'effectuer des diagnostics de maladies dans les enclos ou aux portes des fermes, raccourcissant les boucles de rétroaction pour les vétérinaires.
Les lectures de consensus circulaire de PacBio produisent une précision Q30 sur des segments de 20 kb, démêlant la complexité polyploïde dans le blé et le canola. La réponse d'Illumina implique la simplification des lectures liées et le traitement des données hébergé sur Azure pour maintenir un niveau élevé de fidélisation. Les investisseurs évaluent désormais les décisions de séquençage sur la valeur totale des informations par rapport au coût par base, faisant pencher les modèles d'approvisionnement vers des plateformes qui réduisent les dépenses d'assemblage et d'annotation en aval. À mesure que davantage de projets nationaux construisent des pangénomes de référence, l'adoption des lectures longues se répandra au-delà des instituts phares vers les semenciers visant un avantage concurrentiel dans les traits riches en variants structuraux.
Analyse géographique
Marché de l'agrigénomique en Amérique du Nord
L'Amérique du Nord a contrôlé 41,68 % des revenus en 2025, reflétant une infrastructure génomique approfondie, un financement fédéral à grande échelle et un environnement réglementaire largement aligné sur le déploiement technologique. Le marché de l'agrigénomique bénéficie d'écosystèmes intégrés reliant les laboratoires de l'USDA, les universités de dotation foncière et les sélectionneurs privés. Le cadre conjoint EPA-FDA-USDA élaboré en 2024 a clarifié les limites de surveillance et renforcé la transparence pour les développeurs, réduisant ainsi les délais de mise sur le marché. Par ailleurs, les protocoles volontaires de crédits carbone récompensent les gains de rendement et les réductions de méthane rendus possibles par les interventions génomiques, créant ainsi des canaux de revenus secondaires.
Marché de l'agrigénomique en Asie-Pacifique
L'Asie-Pacifique représente le moteur de croissance le plus dynamique avec un CAGR de 11,33 %, soutenu par des feuilles de route nationales ambitieuses en Chine, en Inde et en Australie. Le plan directeur biotechnologique 2024-2028 de la Chine positionne l'édition génomique comme un pilier de la sécurité alimentaire et vise à localiser l'ensemble des chaînes d'outils, des nucléases CRISPR au phénotypage à haut débit. Le fonds AgriSURE de l'Inde et le déploiement du recensement numérique des cultures dans 400 districts permettront d'étendre l'infrastructure de phénotypage à distance et de traçabilité des semences aux petits exploitants, alimentant ainsi des ensembles de données plus riches pour les programmes de sélection. Le débit de BGI dépasse 50 % de la capacité mondiale de séquençage, faisant de Shenzhen un hub mondial pour les consortiums pan-génomiques dans le riz, la banane et le colza. À mesure que les régulateurs régionaux différencient de plus en plus les éditions des transgènes, les pipelines d'approbation se raccourcissent, réduisant les obstacles à l'entrée sur le marché.
Marché de l'agrigénomique en Europe, en Amérique du Sud et en Afrique
L'Europe enregistre des gains progressifs réguliers malgré le régime strict de l'UE en matière d'OGM. La divergence nationale s'accentue : la loi britannique sur la sélection de précision simplifie les procédures d'approbation, tandis que l'Europe continentale continue de traiter les éditions comme des OGM, prolongeant ainsi la commercialisation. L'Amérique du Sud connaît une adoption résiliente : la loi brésilienne sur les biointrants favorise l'intégration des biotechnologies, et le modèle d'exemption en phase précoce de l'Argentine accélère les lancements de produits. L'Afrique affiche une demande latente mais se heurte à des déficits d'infrastructure et à un manque chronique de talents en bioinformatique. Des donateurs multilatéraux et des semenciers commerciaux expérimentent des hubs génomiques basés sur le cloud pour combler ce fossé, une évolution susceptible d'attirer de nouveaux acteurs sur le marché de l'agrigénomique à long terme.


Paysage réglementaire
L'agrigénomique est façonnée par un ensemble hétérogène de réglementations en matière de biotechnologie, d'alimentation et d'environnement qui influence la manière dont les données génomiques, les caractères modifiés et les services de test passent des laboratoires à la sélection et à la commercialisation. Dans l'Union européenne, le règlement (UE) 2026/1388 (adopté en juin 2026) a établi un cadre dédié aux plantes issues de certaines nouvelles techniques génomiques, en utilisant une approche de surveillance fondée sur la classification qui répartit les plantes NGT en catégories distinctes assorties de voies de conformité spécifiques, plutôt que de faire passer tous les résultats d'édition génique par les règles OGM historiques.
Aux États-Unis, l'USDA APHIS reste au cœur de la surveillance des produits biotechnologiques, mais l'environnement réglementaire est en transition depuis une décision d'un tribunal fédéral de district rendue en décembre 2024, qui a annulé certaines parties de la règle SECURE de 2020. L'USDA APHIS a ensuite publié une règle finale de conformité (entrée en vigueur le 16 juin 2025) et a poursuivi la concertation avec les parties prenantes en 2026, notamment des discussions autour d'un concept de règle intérimaire visant à restaurer l'efficacité réglementaire, laissant les développeurs et les fournisseurs de services gérer la documentation et l'examen selon des interprétations révisées, tout en suivant les évolutions des rôles respectifs de l'EPA, de la FDA et de l'USDA.
Paysage concurrentiel
Le marché de l'agrigenomique reste modérément fragmenté, les cinq premiers acteurs détenant collectivement près de 60 % des revenus. Illumina et Thermo Fisher forment le cœur de la pile matérielle, utilisant des acquisitions pour atteindre de nouveaux territoires omiques : Illumina a finalisé son accord Olink à 3,1 milliards USD pour intégrer des criblages protéomiques à grande échelle, tandis que le pipeline multi-milliards de Thermo Fisher cible les consommables et les niches d'automatisation. Les challengers à lecture longue PacBio et Oxford Nanopore captent l'attention dans les applications riches en variants structuraux, négociant des accords d'approvisionnement stratégiques avec les grands semenciers.
Les réseaux de partenariats se développent rapidement. Eurofins Genomics Agrigenomics s'est associé à Agrigenetix pour étendre ses services de génotypage dans la région Asie-Pacifique, en tirant parti de l'expertise locale pour améliorer l'accès aux outils avancés d'agrigenomique. Bayer est lié à Source.ag pour intégrer les données de capteurs de serres dans des pipelines maraîchers pilotés par la génomique, soulignant la convergence entre l'agriculture en environnement contrôlé et la sélection moléculaire. Heritable Agriculture, soutenu par Google, et Inari, financé par des fonds de capital-risque, introduisent l'intelligence artificielle et l'édition multiplexée dans la concurrence, souvent via des modèles de « licence de plateforme » à faible intensité d'actifs qui menacent les revenus de consommables des acteurs établis.
Les laboratoires de services plus petits se différencient par des analyses clés en main. Les pipelines cloud couplés à des nœuds de laboratoire humide à la demande séduisent les coopératives qui manquent de capital pour les réacteurs et les GPU. En Amérique du Sud et en Asie du Sud-Est, des startups régionales associent des services réglementaires locaux à la génomique, facilitant l'entrée des multinationales. Au cours des cinq prochaines années, le succès dépendra de la fourniture de solutions intégrées couvrant l'ensemble de la chaîne de valeur plutôt que d'analyses cloisonnées, un changement anticipé qui devrait pousser à une consolidation accrue à mesure que les fournisseurs de matériel acquièrent des spécialistes en logiciels et en science des données pour sécuriser des écosystèmes plus fidélisants.
Leaders du secteur de l'agrigenomique
Eurofins Scientific SE
Illumina Inc.
Thermo Fisher Scientific Inc.
Agilent Technologies Inc.
QIAGEN N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'agrigénomique
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Eurofins Scientific SE
- Agilent Technologies Inc.
- BGI Genomics Co. Ltd.
- QIAGEN N.V.
- Pacific Biosciences of California Inc.
- Tecan Genomics Inc.
- Astorg and Cinven (LGC Limited)
- KeyGene N.V.
- Azenta Life Sciences (Genewiz)
- BASF SE (DNA LandMarks Inc.)

Opportunités de marché et perspectives d'avenir
Des règles plus claires pour les plantes issues de l'édition génique ainsi que des politiques biotechnologiques nationales élargissent les cas d'usage pratiques des services d'agrigénomique, au-delà de la découverte, vers le déploiement, créant de la place pour les fournisseurs qui proposent des offres associant tests conformes, traçabilité et analyses. L'UE a fait avancer le dossier NGT, le Conseil ayant adopté une position en première lecture en avril 2026, et le règlement (UE) 2026/1388 a suivi en juin 2026, ce qui accroît la demande pour les laboratoires capables de soutenir la caractérisation des variétés, la préservation de l'identité et la documentation spécifique par catégorie sur des marchés semenciers opérant à l'échelle paneuropéenne.
Les programmes publics et les objectifs de sélection liés à la durabilité orientent également l'agrigénomique vers des pipelines intégrés du génotype au phénotype, favorisant les fournisseurs qui combinent capacité de laboratoire humide avec bioinformatique et outils d'aide à la décision. Le National Program 301 de l'USDA ARS (2023-2027) met explicitement l'accent sur l'intégration de la génomique, de la métabolomique et de la phénomique pour l'amélioration des cultures, tandis que le Zero Net Emissions Agriculture CRC en Australie mène un projet de graminées à faibles émissions avec Barenbrug, utilisant l'édition génique et la sélection de pâturages pour réduire l'intensité méthanique. Sur le plan méthodologique, des publications de 2026 mettant en avant l'imputation de variants structuraux basée sur des pangénomes chez les bovins laitiers et des stratégies de mise en œuvre de la sélection génomique dans la sélection publique du soja témoignent d'une standardisation croissante des flux de travail analytiques à grande échelle, appuyant des modèles de services construits autour de la multi-omique, des pangénomes et de pipelines de sélection reproductibles plutôt que du génotypage ponctuel.
Recent Industry Developments in Marché de l'agrigénomique
- Juin 2026 : Eurofins Agro Testing a finalisé l'acquisition de Laboratoř Postoloprty en République tchèque. L'opération élargit la présence d'Eurofins en Europe centrale et ajoute des capacités alignées sur les flux de travail de l'agriculture de précision, tels que l'échantillonnage de sol guidé par GPS et la capture de données de terrain par drones, susceptibles d'alimenter les services de génomique et de caractères.
- Avril 2026 : Eurofins Agro Testing Espagne a finalisé l'acquisition de CSR Laboratorio. La transaction élargit la capacité de laboratoire locale et la couverture des services en Espagne, contribuant à réduire les délais d'exécution pour les clients de tests agricoles, qui intègrent de plus en plus des vérifications moléculaires et de laboratoire dans leurs décisions de sélection et de production.
- Septembre 2024 : Illumina et LGC Biosearch Technologies ont annoncé une collaboration visant à associer des éléments du flux de travail Amp-Seq à la chimie Illumina pour les chercheurs agricoles en Asie-Pacifique et en Amérique du Sud. Ce partenariat renforce l'accès à des flux de travail standardisés de génotypage et de séquençage ciblé dans deux régions à forte activité, soutenant la montée en puissance des programmes de sélection et des offres de laboratoires de services.


Marché de l'agrigénomique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les tests et analyses d'agrigénomique utilisés en agriculture, principalement les services de génomique et de bioinformatique associés qui soutiennent les programmes d'amélioration des cultures et du bétail.
Exclusions du périmètre : nous excluons les travaux de génomique autonomes non liés à un usage agricole, et nous ne comptabilisons pas les ventes d'instruments de séquençage, sauf si elles sont intégrées dans un contrat de service d'agrigénomique.
Aperçu de la segmentation
- Par technologie
- PCR en temps réel (qPCR)
- Micropuces
- Séquençage de nouvelle génération (SNG)
- Électrophorèse capillaire
- Autres technologies (analyses basées sur CRISPR, PCR numérique, etc.)
- Par type de séquenceur
- Illumina HiSeq et NovaSeq
- PacBio et Oxford Nanopore
- Séquenceurs Sanger
- SOLiD
- Autres (Ion Proton, GeneMind GenoLab M, etc.)
- Par application
- Cultures
- Élevage
- Par offre de services
- Génotypage
- Empreinte ADN
- Évaluation de la pureté génétique
- Évaluation de la pureté des traits
- Analyse de l'expression génique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Turquie
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir la limite entre ce qui est comptabilisé comme revenu d'agrigénomique et ce qui en est exclu, et a également fourni les tendances de référence utilisées pour les prévisions. Des jeux de données publics ont été utilisés pour comprendre l'activité de R et D agricole, l'intensité de la sélection des cultures et du bétail, ainsi que les signaux de demande de tests de laboratoire évoluant avec les cycles de plantation et de sélection.
Les sources consultées comprennent notamment les publications de l'USDA et du NASS, les séries de production et d'élevage de la FAOSTAT, les indicateurs agricoles et biotechnologiques de l'OCDE, des référentiels de brevets et de publications tels que Google Patents et PubMed, ainsi que des documents réglementaires ou d'orientation d'organismes tels que l'USDA et l'EFSA lorsque pertinents pour les tests de caractères. Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les pages d'associations professionnelles et une couverture de presse fiable, puis vérifié les signaux financiers et de financement à l'aide d'abonnements payants portant sur les données financières des entreprises, l'actualité et les brevets. Les sources citées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la confirmation de ce qui est facturé dans les projets d'agrigénomique, sur l'évolution des prix par type de test, et sur les zones où la demande se déplace entre cultures et bétail. Nous nous sommes entretenus avec un panel de fournisseurs de services, de laboratoires, de sélectionneurs et d'utilisateurs en aval dans les régions APAC, EMEA et Amériques, afin de vérifier les hypothèses d'adoption et de tarification par rapport aux comportements réels d'achat et d'appel d'offres.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 13 % | APAC : 45 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Responsables : 48 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base utilise une construction descendante où les dépenses de test agricole sont reconstituées à partir du bassin de demande pour la sélection et le développement de caractères, puis traduites en revenus d'agrigénomique à l'aide d'hypothèses de pénétration et de mix. Pour garantir le réalisme des totaux, le résultat est corroboré par des approximations ascendantes sélectives, telles que des niveaux de prix par échantillon échantillonnés multipliés par des volumes d'échantillons estimés, et une consolidation limitée des fourchettes de revenus de services des principaux laboratoires et fournisseurs.
Les principales données utilisées dans le modèle comprennent la part des programmes de sélection utilisant des tests basés sur l'ADN, la répartition entre séquençage, génotypage et flux de travail assistés par marqueurs, les schémas typiques de débit d'échantillons selon les saisons, l'évolution du prix de vente moyen selon la complexité des tests, et l'adoption de services de bioinformatique par projet. Là où la couverture est faible dans les géographies plus petites, les écarts sont traités à l'aide d'indicateurs proxy tels que la superficie cultivée et le cheptel, pondérés par les retours d'entretiens sur l'intensité des tests, puis normalisés pour éviter un double comptage des services de génomique adjacents.
Pour les prévisions, une analyse de scénarios est utilisée, reposant sur un petit ensemble de moteurs pouvant être actualisés chaque année, tels que les budgets de R et D agricole, les indicateurs d'intensité de sélection, et les évolutions du mix technologique validées par des entretiens d'experts. La prévision finale est ajustée après vérification croisée des attentes de croissance régionale avec des points de vue de terrain sur les délais de commercialisation et la capacité des laboratoires.
Validation des données et cycle de mise à jour
Les estimations sont validées par triangulation entre signaux indépendants, puis suivies de vérifications de variance aux niveaux régional et applicatif, afin d'éviter qu'une croissance ou une tarification anormalement élevée ne s'infiltre dans le modèle final. Lorsqu'une anomalie est détectée, le facteur sous-jacent est réexaminé, et les hypothèses sont revues via des entretiens de suivi ou en réexaminant les séries publiques jusqu'à ce que le scénario corresponde à ce que le marché peut raisonnablement absorber.
Avant validation finale, le modèle et les résultats font l'objet de plusieurs revues d'analystes, incluant des vérifications de cohérence entre les tendances historiques et les moteurs de prévision. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que d'importants changements de financement, des évolutions réglementaires majeures ou des chocs de demande. Juste avant la livraison, une nouvelle passe de mise à jour est effectuée afin que les clients disposent de la vision la plus actuelle possible.
Comparaison de l'estimation du marché de l'agrigénomique de Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour l'agrigénomique diffèrent souvent car la frontière entre services et instruments n'est pas traitée de la même manière, et parce que les hypothèses de tarification et de volume sont mises à jour selon des calendriers différents. Sur ce marché, même un léger changement dans ce qui est comptabilisé comme revenu de service peut modifier le total de manière notable.
Les principaux écarts proviennent généralement de l'inclusion ou non du matériel de séquençage autonome, de la répartition entre tests sur cultures et tests sur bétail, et de la comptabilisation ou non des frais de bioinformatique et de conseil dans le marché. Le calendrier de conversion des devises et le choix d'une année de référence importent également, en particulier lorsque les tailles rapportées sont présentées pour des années différentes puis comparées sans normalisation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,49 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,00 milliards USD (2025) | Utilise une année de référence différente et semble traiter le périmètre des services de manière plus large, ce qui peut mêler les tests d'agrigénomique à des activités génomiques adjacentes sans limite claire propre aux services uniquement. |
| Éditeur sectoriel B | 4,82 milliards USD (2025) | Le détail de la définition est limité dans le résumé public, et le chiffre plus faible est cohérent avec des hypothèses de pénétration et de tarification plus conservatrices, ainsi qu'une possible exclusion des frais groupés de bioinformatique et de conseil. |
Des contrôles indépendants, tels que les revenus de services déclarés issus des activités de test agricole et les prix observés par échantillon dans les flux de travail de génotypage courants, permettent de maintenir l'ancrage de Mordor Intelligence à un bassin de demande axé sur les services plutôt que sur la possession d'instruments. Après normalisation des différences d'année et de périmètre, l'écart devient plus facile à expliquer, la majeure partie provenant des choix de délimitation et de la rapidité avec laquelle les hypothèses de tarification et d'adoption sont actualisées.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'agrigenomique ?
Le marché de l'agrigenomique est évalué à 5,49 milliards USD en 2026 et devrait atteindre 8,74 milliards USD d'ici 2031.
Quel segment technologique connaît la croissance la plus rapide ?
Le séquençage de nouvelle génération se développe à un TCAC de 12,22 %, dépassant la PCR en temps réel à mesure que les coûts baissent et que la profondeur des données augmente.
Pourquoi l'Asie-Pacifique est-elle la région de croissance la plus attractive ?
Les feuilles de route gouvernementales en Chine et en Inde, la capacité de séquençage à grande échelle et les évolutions réglementaires favorables alimentent un TCAC de 11,33 % pour la région.
Comment les plateformes d'intelligence artificielle influencent-elles l'agrigenomique ?
Les outils d'intelligence artificielle raccourcissent les cycles de sélection en prédisant les liens génotype-phénotype, améliorant la précision de la sélection et réduisant les coûts des essais en champ.
Dernière mise à jour de la page le:



