
Taille et part du marché des produits chimiques au zinc de qualité agricole
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.41 Milliards de dollars |
| Taille du Marché (2032) | 2.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.40 % |
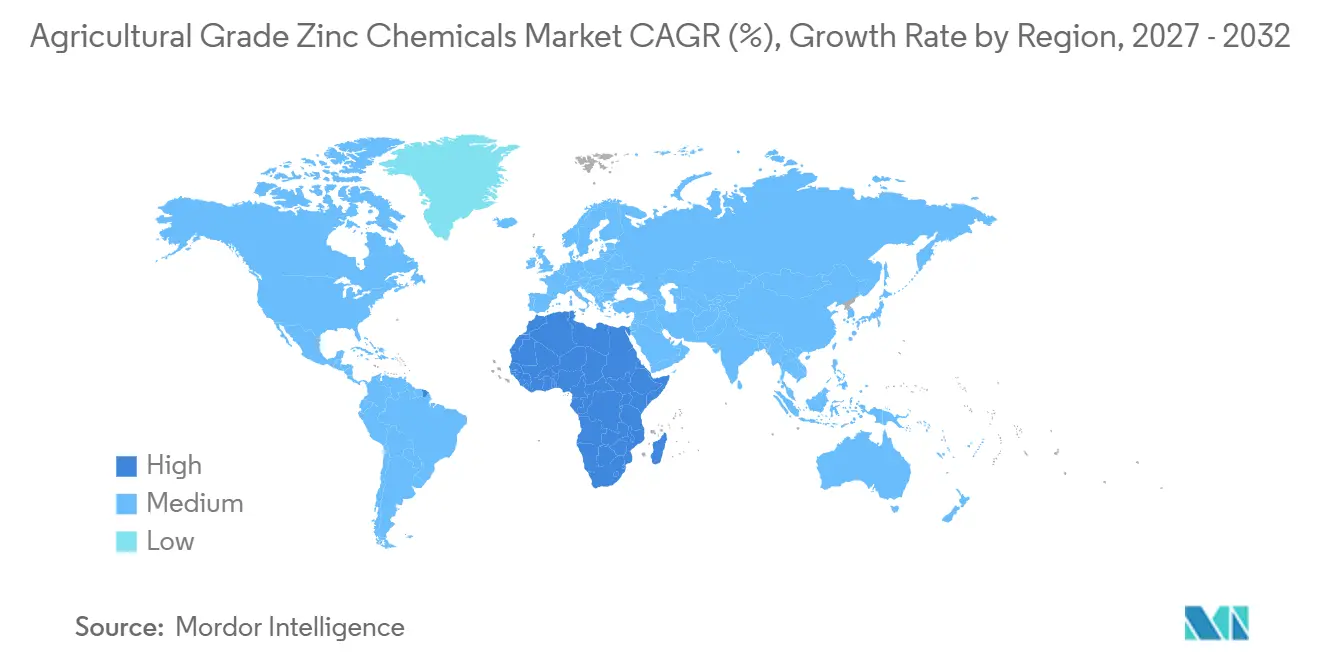
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Asie-Pacifique |
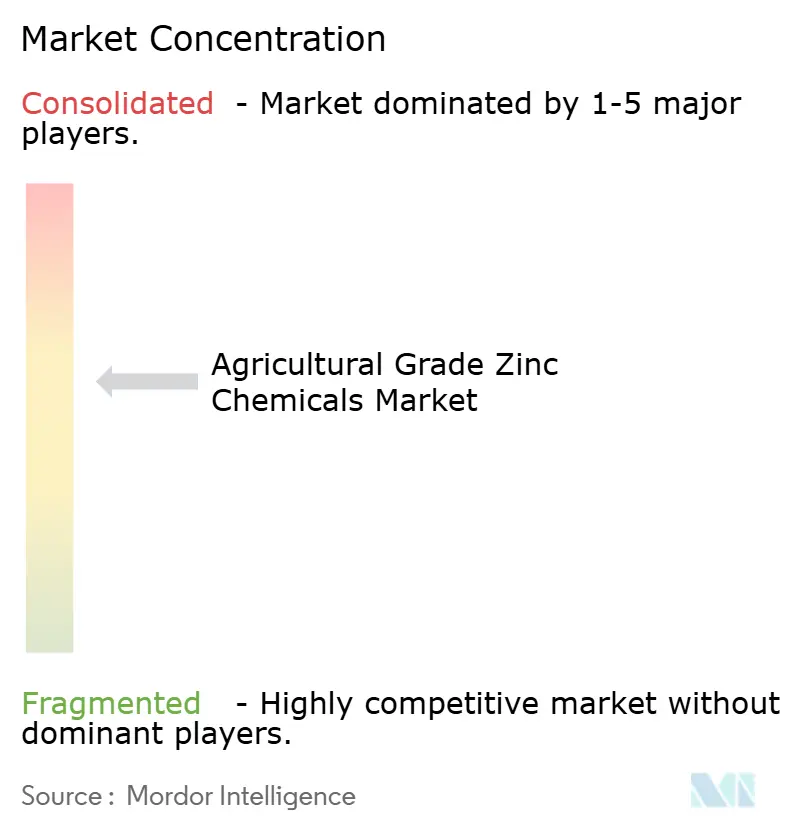
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques au zinc de qualité agricole par Mordor Intelligence
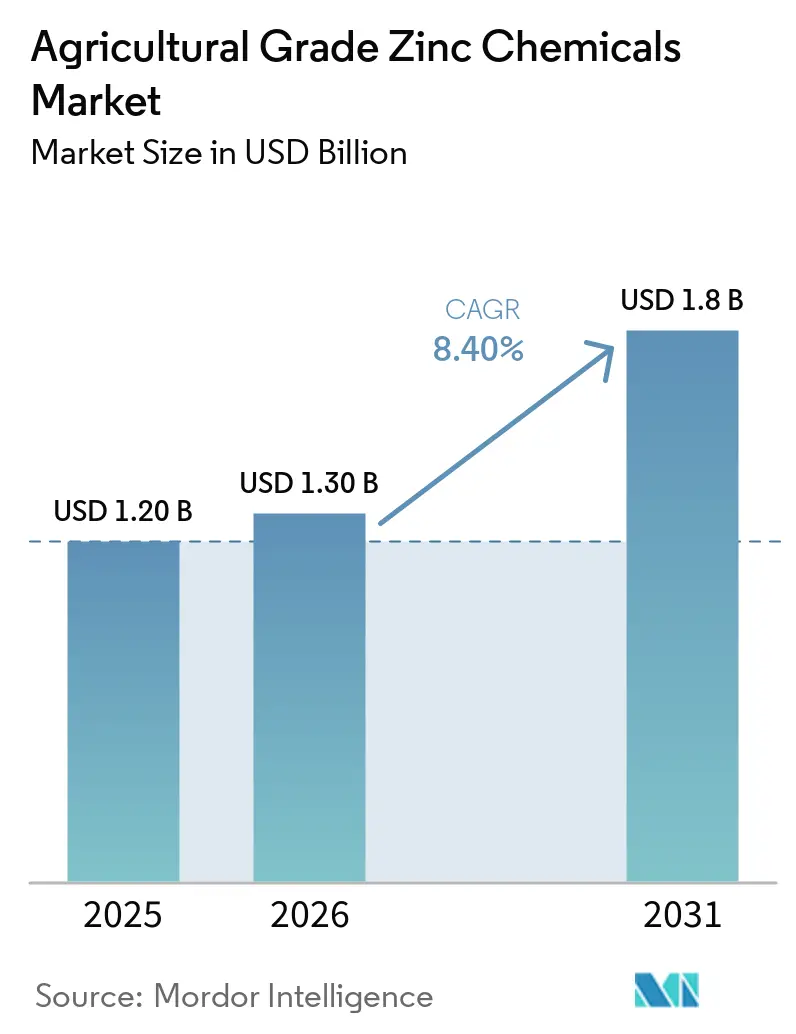
La taille du marché des produits chimiques au zinc de qualité agricole devrait croître de 1,30 milliard USD en 2026 à 1,41 milliard USD en 2027 et est prévue pour atteindre 2,11 milliards USD d'ici 2032, à un CAGR de 8,40 % durant la période de prévision de 2027 à 2032. L'élargissement des programmes de test des carences en nutriments, l'accélération des plateformes d'agriculture de précision et les nouvelles allocations de subventions des grands gouvernements producteurs de céréales transforment le zinc d'un intrant discrétionnaire en une composante incontournable de la fertilisation équilibrée. Les mélangeurs d'engrais intègrent le sulfate de zinc monohydraté dans des grades NPK composés pour se conformer à l'incitation à la subvention de janvier 2026 en Inde, tandis que les agriculteurs en Amérique du Nord et en Europe se tournent vers des formes liquides et chélatées qui s'alignent sur la technologie à taux variable. Les ajouts de capacité régionale chez Hindustan Zinc et Mosaic Company renforcent la sécurité de l'approvisionnement, mais les concentrés importés à faible teneur en cadmium restent essentiels pour les producteurs cherchant à respecter les normes de qualité strictes de l'Union européenne. Les fournisseurs qui associent leurs offres de zinc à des services de conseil basés sur les données élargissent leur portée clientèle et défendent leurs marges face à la volatilité des prix du zinc miné.
Principaux enseignements du rapport
- Par type de produit, le sulfate de zinc monohydraté détenait la plus grande part, représentant 42,5 % du marché des produits chimiques au zinc de qualité agricole en 2026, tandis que le zinc chélaté devrait croître au CAGR le plus rapide de 12,8 % de 2027 à 2032.
- Par application, les mélanges d'engrais détenaient la plus grande part, représentant 58,0 % du marché en 2026, tandis que les amendements du sol devraient croître au CAGR le plus rapide de 11,7 % entre 2027 et 2032.
- Par forme, les produits granulaires détenaient la plus grande part, représentant 47,0 % du marché en 2026, tandis que les formulations liquides devraient croître au CAGR le plus rapide de 12,9 % de 2027 à 2032.
- Par type de culture, les céréales et les grains détenaient la plus grande part, représentant 41,5 % du marché en 2026, tandis que les oléagineux et les légumineuses devraient croître au CAGR le plus rapide de 10,4 % entre 2027 et 2032.
- Par utilisateur final, les mélangeurs d'engrais détenaient la plus grande part, représentant 35,2 % du marché en 2026, tandis que les coopératives agricoles devraient croître au CAGR le plus rapide de 11,5 % de 2027 à 2032.
- Par géographie, l'Asie-Pacifique détenait la plus grande part, représentant 38,6 % du marché en 2026, tandis que l'Afrique devrait croître au CAGR le plus rapide de 10,5 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Campagnes de Sensibilisation aux Carences en Micronutriments | +1.8% | Inde, Chine, Éthiopie, Kenya et Nigéria | Moyen terme (2 à 4 ans) |
| Adoption de la cartographie des nutriments en agriculture de précision | +1.5% | États-Unis, Canada, France, Allemagne et Chine | Court terme (≤ 2 ans) |
| Subventions gouvernementales pour les engrais enrichis en zinc | +1.4% | Inde, Brésil, Vietnam et Zambie | Moyen terme (2 à 4 ans) |
| Lancement commercial de pulvérisations foliaires de zinc nano-chélaté | +1.2% | États-Unis, Espagne, Japon et Inde | Long terme (≥ 4 ans) |
| Intégration du zinc avec des revêtements à libération contrôlée | +0.9% | États-Unis, Australie, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Solutions de microbiome du sol améliorant l'absorption du zinc | +0.6% | Brésil, Inde et Kenya | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Campagnes de sensibilisation aux carences en micronutriments
Les programmes nationaux révèlent une carence généralisée en zinc dans les sols agricoles et traduisent les résultats des tests en mandats politiques. L'initiative indienne de carte de santé des sols a détecté une carence en zinc dans 49 % des districts échantillonnés en 2025, déclenchant des achats publics d'engrais fortifiés en zinc[1]. L'Éthiopie a cartographié 2,3 millions d'hectares de zones déficientes en blé et en teff en 2025 et s'est associée au Centre international de développement des engrais pour livrer du sulfate de zinc aux coopératives. Une méta-analyse publiée en juillet 2024 dans Nature Food a rapporté des gains en zinc des grains de 30 à 50 % et des ratios coûts-avantages supérieurs à 2,5 lorsque 10 à 20 kilogrammes par hectare de sulfate de zinc étaient appliqués. Les agents de vulgarisation décrivent désormais le zinc comme une co-priorité avec l'azote et le phosphore dans les plans de fertilisation axés sur le rendement. En conséquence, les mélangeurs anticipent une croissance soutenue des volumes sur le marché des produits chimiques au zinc de qualité agricole.
Adoption de la cartographie des nutriments en agriculture de précision
Les plateformes à taux variable superposent l'imagerie satellitaire, l'historique des rendements et la conductivité électrique des sols pour isoler les zones à forte concentration en zinc. Le Service de Recherche Économique du Département de l'Agriculture des États-Unis a enregistré une adoption sur 18 % des hectares de maïs et de soja en 2025, en hausse de sept points depuis 2023[2]. Les programmes de subventions européens pour les équipements de précision ont favorisé une adoption similaire en France et en Allemagne, où des épandeurs guidés par GPS modulent les produits chimiques au zinc en temps réel. L'agriculture de précision favorise les formulations liquides et chélatées, car ces formulations permettent un dosage précis à faibles volumes et évitent l'antagonisme avec le phosphore. Les données enregistrées aident également les agriculteurs à satisfaire aux exigences des audits environnementaux, renforçant ainsi la durabilité de la demande. Collectivement, les pratiques de précision introduisent une dynamique tirée par les données dans le marché des produits chimiques au zinc de qualité agricole.
Subventions gouvernementales pour les engrais enrichis en zinc
Les dispositifs de crédit et de remboursement neutralisent la prime de coût initiale des mélanges enrichis. L'Inde a introduit une incitation de 500 INR (6 USD) par tonne métrique en janvier 2026, incitant les formulateurs à intégrer le sulfate de zinc dans les mélanges populaires de phosphate diammonique [3]. Le Plano Safra 2025-2026 du Brésil a offert 2,1 milliards BRL (420 millions USD) en crédit micronutriments à faible taux d'intérêt, et l'adoption a fortement augmenté dans les ceintures de soja du Mato Grosso. La Zambie a distribué des engrais zinciques subventionnés à 300 000 petits exploitants en 2025, doublant la demande locale. Ces mesures réduisent les délais de remboursement pour les agriculteurs et garantissent un enlèvement minimum pour les transformateurs. Les volumes liés aux subventions soutiennent la croissance de base de la taille du marché des produits chimiques au zinc de qualité agricole.
Lancement commercial de pulvérisations foliaires de zinc nano-chélaté
Les chélates à l'échelle nanométrique traversent rapidement les cuticules foliaires et offrent une biodisponibilité deux à trois fois supérieure à celle des sulfates en vrac. Un article de Scientific Reports de mars 2026 a confirmé une amélioration de 45 % de l'efficacité d'utilisation du zinc lorsque des nanoparticules enrobées d'alginate étaient appliquées sur des sols limoneux sableux. Precision Labs a lancé un enrobage de semences au nano-zinc en 2025 pour les producteurs de maïs aux États-Unis, tandis que la coopérative indienne IFFCO a lancé un liquide foliaire au nano-zinc à 1 000 ppm en 2025. Les producteurs d'amandes en Californie et d'agrumes en Floride paient des primes de 40 à 60 % pour garantir des concentrations foliaires constantes supérieures à 25 milligrammes par kilogramme. La traction commerciale est la plus forte dans l'horticulture à haute valeur ajoutée, mais les programmes céréaliers commencent à tester des applications foliaires fractionnées pour augmenter les niveaux de zinc des grains à des fins de biofortification. Ces premiers adoptants élargissent le segment spécialisé du secteur des produits chimiques au zinc de qualité agricole.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des minerais de zinc extraits | -1.1% | Mondial avec une forte exposition en Chine, au Pérou et en Australie | Court terme (≤ 2 ans) |
| Réglementations strictes sur les résidus de métaux lourds | -0.8% | Union européenne, États-Unis et Asie orientée vers l'exportation | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement de l'approvisionnement des unités de cristallisation d'heptahydrate | -0.5% | États-Unis, Belgique et Canada | Moyen terme (2 à 4 ans) |
| Perception des agriculteurs sur le coût des chélates par rapport au rendement | -0.7% | Afrique subsaharienne, Asie du Sud et région andine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des minerais de zinc extraits
Le zinc au comptant a fluctué entre 2 400 USD et 3 200 USD par tonne métrique en 2025 en raison des réductions des fonderies chinoises et des conflits sociaux dans les principales mines. Les marges de transformation du sulfate de zinc s'établissent en moyenne entre 150 et 250 USD par tonne métrique de zinc contenu, de sorte qu'une hausse de 10 % du minerai peut amputer d'un quart le bénéfice brut des négociants dépourvus de couverture. Old Bridge Minerals, Inc. a déclaré des bénéfices 2025 en baisse, les coûts du minerai ayant augmenté plus vite que les prix de vente des engrais. Hindustan Zinc, en revanche, a compensé la volatilité grâce à l'intégration d'une fonderie captive et a annoncé une usine d'engrais de 216 millions USD en septembre 2025. Les fluctuations persistantes dissuadent les transformateurs indépendants d'accroître leurs capacités, limitant l'élasticité de l'offre pour le marché des produits chimiques au zinc de qualité agricole.
Réglementations strictes sur les résidus de métaux lourds
Le règlement de l'Union européenne 2019/1009 plafonne le cadmium à 20 milligrammes par kilogramme dans les engrais, obligeant les producteurs à s'approvisionner en concentrés premium à faible teneur en cadmium ou à installer des unités de purification. Les mises à niveau de conformité coûtent 50 à 80 USD par tonne métrique, érodant les marges des exportateurs en Chine et en Inde. Les tests de l'Agence de protection de l'environnement des États-Unis ajoutent 8 à 12 % aux dépenses d'assurance qualité. Les acheteurs en Allemagne et en France paient des primes de prix allant jusqu'à 8 % pour le sulfate de zinc certifié à faible teneur en cadmium. Le coût supplémentaire réduit l'adoption parmi les agriculteurs sensibles aux prix et restreint les options d'approvisionnement au sein du secteur des produits chimiques au zinc de qualité agricole.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
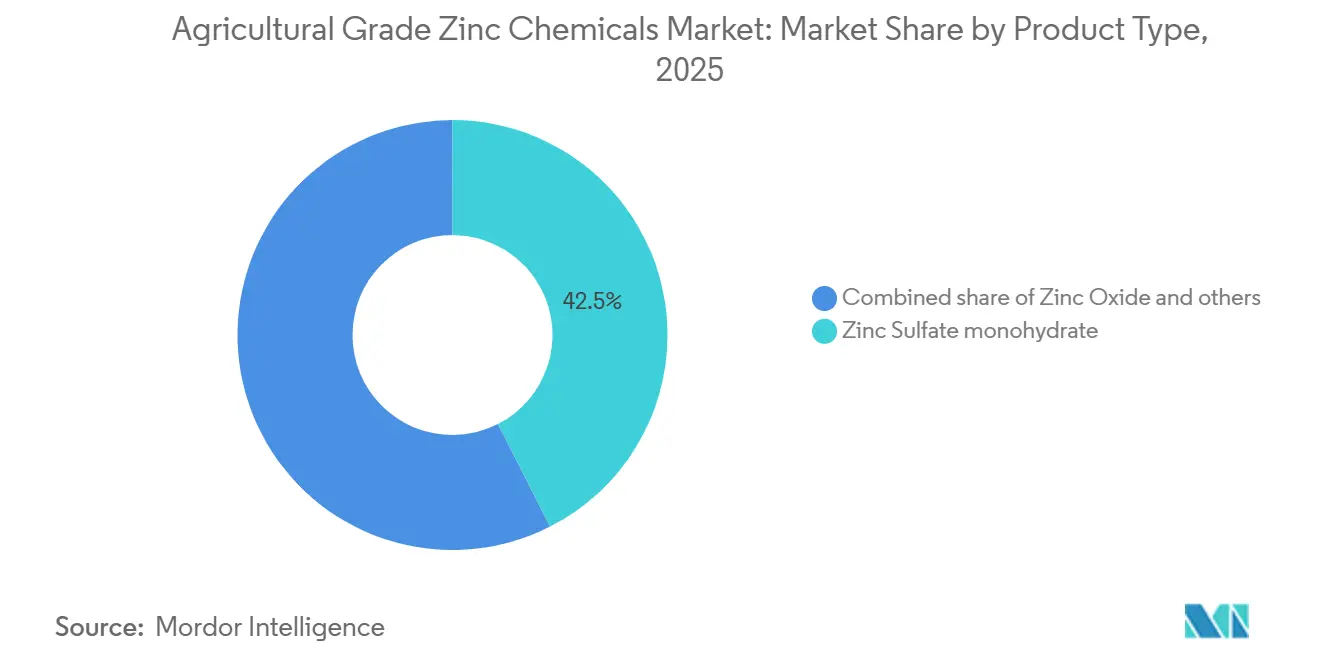
la domination du monohydrate face à la disruption des chélatesLe sulfate de zinc monohydraté a sécurisé 42,5 % de la part du marché des produits chimiques au zinc de qualité agricole en 2026, soutenu par des prix départ usine abordables d'environ 1 200 à 1 400 USD par tonne métrique et une large compatibilité avec les lignes de mélange NPK. Le segment bénéficie également des exigences gouvernementales spécifiant des taux minimaux d'inclusion de zinc. Le zinc chélaté, bien qu'il représente moins de 10 % du volume, devrait croître au CAGR le plus rapide de 12,8 % de 2027 à 2032, car l'horticulture haut de gamme et l'agriculture à taux variable accroissent la demande d'absorption régulière du zinc dans les sols à pH élevé.
Les stratégies produits tournées vers l'avenir séparent de plus en plus les voies des produits de base et des spécialités. Les producteurs de monohydraté tels que Zinc Nacional et Old Bridge Minerals, Inc. ajoutent des étapes de purification pour répondre aux exigences à faible teneur en cadmium des acheteurs européens. Les innovateurs en chélates, dont ICL Group, développent des technologies d'encapsulation à l'alginate pour réduire les taux d'application de 40 à 60 %. Cependant, les coûts plus élevés continuent de limiter l'adoption dans les grandes cultures céréalières. Dans l'ensemble, le sulfate de zinc monohydraté à faible coût soutient le volume du marché, tandis que les formulations chélatées à plus haute valeur ajoutée stimulent la premiumisation.

Par application :
suprématie des engrais avec une montée en puissance des amendements du solLes mélanges d'engrais représentaient la plus grande part, soit 58,0 % du marché des produits chimiques au zinc de qualité agricole en 2026, portés par l'utilisation de micronutriments zinciques dans les engrais composés et mélangés. Les amendements du sol devraient croître au CAGR le plus rapide de 11,7 % de 2027 à 2032, portés par l'application d'engrais zinciques aux sols déficients en zinc et alcalins. Le traitement des semences représente actuellement une part plus faible mais suscite un intérêt croissant, les traitements à base de zinc étant évalués pour améliorer l'établissement précoce des cultures et la disponibilité des nutriments. Les applications d'alimentation animale et de protection des cultures offrent des opportunités de demande supplémentaires pour les produits chimiques au zinc de qualité agricole.
Les préférences d'application reflètent des différences dans les pratiques de gestion des nutriments et les méthodes d'apport. Le sulfate de zinc appliqué au sol reste pertinent là où la carence en zinc est traitée par application directe au sol, tandis que les mélanges d'engrais permettent d'incorporer le zinc aux côtés des nutriments primaires. Les applications foliaires et par fertigation offrent des voies d'apport alternatives, notamment pour l'application ciblée de micronutriments. Ces voies d'application soutiennent la domination continue des mélanges d'engrais tout en créant des opportunités de croissance pour les amendements du sol et d'autres applications ciblées du zinc.
Par forme :
l'hégémonie du granulaire face à la dynamique du liquideLes produits granulaires représentaient la plus grande part, soit 47,0 %, du marché des produits chimiques au zinc de qualité agricole en 2026. Les formulations granulaires sont bien adaptées au mélange d'engrais et à l'application en vrac, et la granulation améliore la manutention des matériaux et réduit les poussières par rapport aux poudres fines. Yara Argentine commercialise YaraVita PROCOTE Zn pour l'incorporation du zinc dans les engrais granulaires et YaraBela NITROMAG Z comme engrais granulaire contenant du zinc. Les formulations liquides devraient croître à un CAGR de 12,9 % de 2027 à 2032, portées par leur adéquation à l'apport ciblé de nutriments, notamment par fertigation.
Les préférences de forme reflètent de plus en plus les différences dans les systèmes d'application des engrais. Les produits granulaires restent bien adaptés au mélange d'engrais conventionnel et à l'application en plein champ, tandis que les produits zinciques liquides offrent une flexibilité pour la fertigation et d'autres programmes ciblés de gestion des nutriments. Le portefeuille commercial de Yara comprend à la fois des engrais granulaires contenant du zinc et des formulations liquides de zinc. Ces différences d'application devraient maintenir la demande pour les produits granulaires tout en soutenant une croissance plus rapide des formulations liquides au sein du marché des produits chimiques au zinc de qualité agricole.
Par type de culture :
les céréales ancrent la demande, les oléagineux stimulent la croissanceLes céréales et les grains représentaient la plus grande part du marché des produits chimiques au zinc de qualité agricole, soit 41,5 % en 2026. Leur vaste base de culture et leurs besoins récurrents en micronutriments soutiennent la demande d'engrais zinciques dans les principales régions agricoles. Les oléagineux et les légumineuses devraient croître au CAGR le plus rapide de 10,4 % de 2027 à 2032, soutenus par l'adoption croissante de pratiques de gestion équilibrée des nutriments. Les fruits et légumes contribuent également à la demande, notamment par des applications ciblées au sol et foliaires.
Les besoins nutritionnels spécifiques aux cultures influencent l'utilisation du zinc dans les systèmes agricoles. Les céréales constituent une large base de demande, tandis que les oléagineux et les légumineuses offrent de meilleures opportunités de croissance à mesure que les agriculteurs intègrent davantage les micronutriments dans leurs programmes de fertilisation. La production de fruits et légumes à haute valeur ajoutée soutient également la demande de formulations zinciques spécialisées. Ces diverses applications culturales devraient soutenir la croissance continue du marché des produits chimiques au zinc de qualité agricole.
Par utilisateur final :
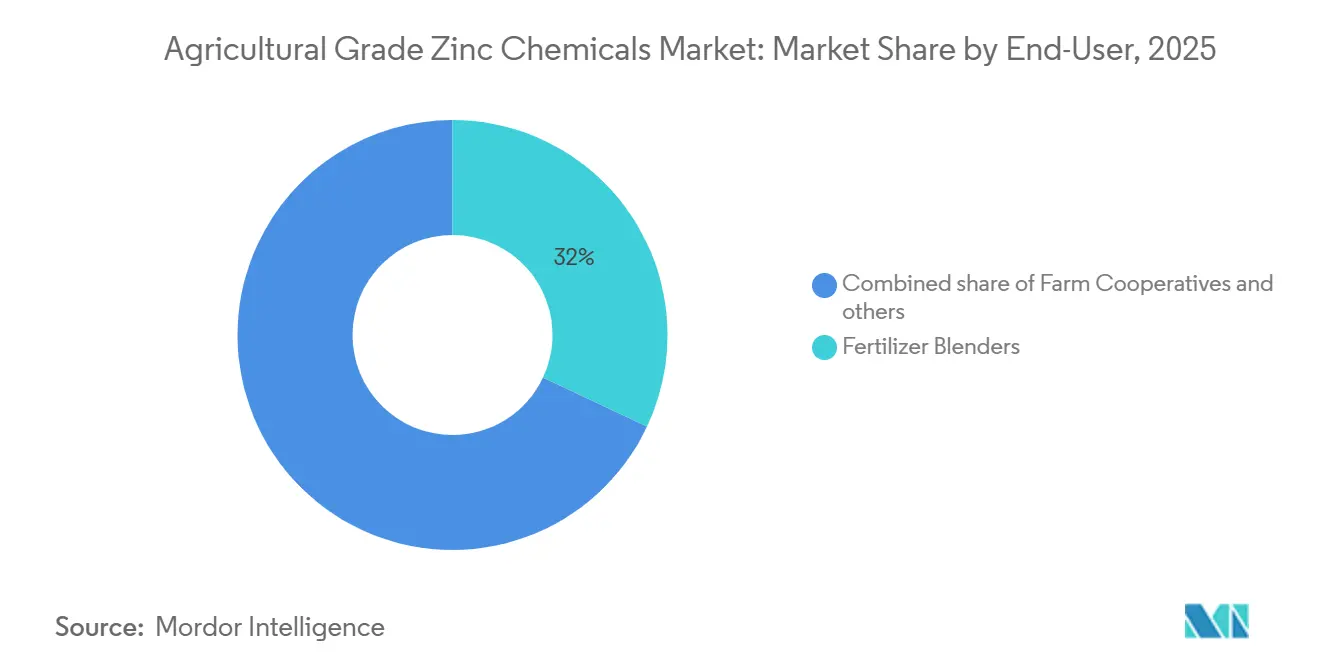
les mélangeurs dominent, les coopératives accélèrentLes mélangeurs d'engrais détenaient la plus grande part du marché des produits chimiques au zinc de qualité agricole, soit 35,2 % en 2026, portés par leur rôle dans l'achat de composés zinciques et leur incorporation dans des formulations d'engrais adaptées aux différentes exigences des cultures et des sols. Les coopératives agricoles devraient croître au CAGR le plus rapide de 11,5 % de 2027 à 2032, soutenues par les achats groupés, les réseaux d'agriculteurs établis et leur rôle dans la distribution des intrants agricoles. Les fabricants intégrés d'intrants agricoles et les grandes exploitations commerciales contribuent également à la demande par la production d'engrais et l'approvisionnement direct.
La demande des utilisateurs finaux reflète des différences d'échelle d'approvisionnement et de canaux de distribution. Les mélangeurs d'engrais restent importants pour intégrer le zinc dans des formulations nutritives plus larges, tandis que les coopératives agricoles constituent un canal de distribution accessible pour les agriculteurs, notamment dans les marchés agricoles fragmentés. Les grandes exploitations commerciales peuvent s'approvisionner directement en produits zinciques dans le cadre de leurs programmes de gestion des nutriments. La présence de multiples canaux d'approvisionnement et de distribution soutient une demande diversifiée sur l'ensemble du marché des produits chimiques au zinc de qualité agricole.
Analyse géographique
Marché des produits chimiques au zinc de qualité agricole en APAC et en Afrique
L'Asie-Pacifique a représenté la plus grande part du marché des produits chimiques au zinc de qualité agricole en 2026, à 38,6 %, portée par sa vaste base agricole, sa forte consommation d'engrais et la demande d'engrais en micronutriments dans les principaux pays producteurs de cultures. L'Afrique devrait enregistrer le CAGR le plus élevé, à 10,5 %, de 2027 à 2032, soutenue par l'accent croissant mis sur la fertilité des sols, l'expansion des réseaux de distribution d'engrais et l'amélioration de l'accès aux intrants agricoles.
Marché des produits chimiques au zinc de qualité agricole en Europe et dans les Amériques
L'Europe, l'Amérique du Nord et l'Amérique du Sud représentent des marchés établis, soutenus par l'agriculture commerciale et l'adoption croissante de pratiques ciblées de gestion des nutriments. Les réglementations sur les engrais et les exigences de qualité en Europe influencent les spécifications des produits, tandis que l'Amérique du Nord soutient la demande de formulations liquides et d'autres formulations spécialisées au zinc. En Amérique du Sud, la production à grande échelle de soja, de maïs et d'autres cultures offre une large base pour l'application d'engrais au zinc.
Marchés mondiaux
Les différences régionales en matière de production agricole, d'utilisation des engrais, d'infrastructure de distribution et de pratiques de gestion des nutriments continuent de façonner la demande. L'Asie-Pacifique devrait conserver sa position dominante en raison de sa vaste base agricole, tandis que l'Afrique offre un potentiel de croissance plus fort à mesure que la disponibilité et la distribution des engrais s'améliorent. Ces tendances devraient soutenir l'expansion continue du marché des produits chimiques au zinc de qualité agricole à l'échelle mondiale.
Paysage concurrentiel
Le marché des produits chimiques au zinc de qualité agricole est resté modérément concentré en 2026, les cinq premiers acteurs représentant une part modérée du chiffre d'affaires global du marché. Zinc Nacional maintient une position solide grâce à son portefeuille établi de sulfate de zinc et à sa présence dans les applications agricoles et industrielles, tandis qu'EverZinc se distingue par son portefeuille d'oxyde de zinc et ses opérations européennes établies. Les principaux fournisseurs continuent de se concentrer sur la qualité des produits, la fiabilité de l'approvisionnement, l'efficacité de la production et le développement du portefeuille pour renforcer leurs positions concurrentielles et gérer leur exposition à la volatilité des prix des matières premières.
Old Bridge Minerals, Inc. a élargi sa portée nationale depuis sa raffinerie du New Jersey en associant le raffinage du métal zinc à la cristallisation du monohydraté, garantissant une pureté constante pour les mélangeurs américains. Yara International formule des mélanges NPK enrichis en zinc en Argentine et commercialise conjointement des packages de micronutriments liquides avec des services de conseil à taux variable. Nutrien développe des mélanges de zinc spéciaux à travers son réseau de distribution au détail et sa plateforme d'agronomie numérique, qui couvrent les principales géographies de la Corn Belt. Ces trois entreprises approfondissent l'accès aux canaux plutôt que de rechercher des volumes de produits de base, renforçant ainsi des propositions de valeur différenciées.
Les ajouts de capacité, les acquisitions ciblées et les partenariats technologiques sont appelés à élargir les opportunités de marché. Les acteurs de premier plan mettent en service de nouveaux cristalliseurs, adoptent des brevets de nanochelates et intègrent des solutions microbiennes pour améliorer l'efficacité d'absorption du zinc. Les mouvements en aval, tels que les offres de conseil à la ferme et le financement coopératif, visent à fidéliser les clients tout en augmentant les taux d'application. Collectivement, ces stratégies devraient étendre la couverture du marché et soutenir une expansion durable des produits chimiques au zinc de qualité agricole sur l'horizon 2027-2032.
Leaders du secteur des produits chimiques au zinc de qualité agricole
-
Zinc Nacional S.A. de C.V.
-
EverZinc Belgium NV
-
Yara International ASA
-
Old Bridge Minerals, Inc.
-
Nutrien Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits chimiques au zinc de qualité agricole Entreprises couvertes dans ce rapport
- Zinc Nacional, S.A.
- EverZinc Belgium NV
- Old Bridge Minerals, Inc.
- Yara International ASA
- Nutrien Ltd.
- ICL Group Ltd.
- The Mosaic Company
- BASF SE
- Syngenta Crop Protection AG
- Corteva Agriscience LLC
- Omnia Group (Omnia Nutriology Division)
- Nouryon Chemicals B.V.
- Aries Agro Limited
- Frit, Inc.
- Shanxi New Agri Technology Co., Ltd. Pasted text
Développements industriels récents dans Marché des produits chimiques au zinc de qualité agricole
- Avril 2026 : Indorama Ventures a annoncé un complexe d'engrais intégré de 525 millions USD à Aïn Sokhna, en Égypte, qui comprendra des lignes de sulfate de zinc liquide destinées à l'exportation vers le Moyen-Orient et l'Afrique du Nord. La capacité supplémentaire devrait raccourcir les chaînes d'approvisionnement régionales et accélérer l'adoption des formulations liquides, stimulant la demande de produits chimiques au zinc de qualité agricole dans les exploitations irriguées.
- Juillet 2025 : Mosaic Company a inauguré une usine de mélange de micronutriments de 84 millions USD à Palmeirante, au Brésil, avec une capacité annuelle d'un million de tonnes métriques. L'installation accroît l'offre locale de NPK enrichi en zinc pour les producteurs de soja et de maïs, renforçant la croissance de la demande de produits chimiques au zinc de qualité agricole en Amérique du Sud.
- Juillet 2024 : ICL Group a acquis Custom Ag Formulators pour 60 millions USD, ajoutant 15 sites de mélange dans la Corn Belt américaine. L'empreinte élargie renforce la distribution au dernier kilomètre des produits zinciques spéciaux et soutient une pénétration plus profonde des produits chimiques au zinc de qualité agricole haut de gamme auprès des grandes exploitations de grandes cultures.
Portée du rapport mondial sur le marché des produits chimiques au zinc de qualité agricole
Les produits chimiques au zinc de qualité agricole sont des composés zinciques spécifiques, notamment le sulfate de zinc, l'oxyde de zinc et le zinc chélaté à l'EDTA, utilisés comme engrais et compléments en micronutriments. Ces produits chimiques traitent les carences en zinc dans les sols et les cultures, améliorant les rendements et renforçant la résistance des plantes au stress. Le Marché des Produits Chimiques au Zinc de Qualité Agricole est segmenté par type de produit (sulfate de zinc monohydraté, sulfate de zinc heptahydraté, zinc chélaté, oxyde de zinc, et autres), par application (engrais, alimentation animale, protection des cultures, amendement du sol, traitement des semences), par forme (poudre, granulaire, liquide), par type de culture (céréales, oléagineux, fruits et légumes, autres), par utilisateur final (mélangeurs, fabricants, coopératives, agriculteurs, autres) et par géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique). Les prévisions du marché sont exprimées en valeur (USD).
Aperçu de la segmentation
| Sulfate de zinc monohydraté |
| Sulfate de zinc heptahydraté |
| Zinc chélaté (EDTA, DTPA) |
| Oxyde de zinc |
| Autres |
| Engrais |
| Alimentation animale |
| Protection des cultures |
| Amendement du sol |
| Traitement des semences |
| Poudre |
| Granulaire |
| Liquide |
| Céréales et grains |
| Oléagineux et légumineuses |
| Fruits et légumes |
| Autres |
| Mélangeurs d'engrais |
| Fabricants d'intrants agricoles |
| Coopératives agricoles |
| Agriculteurs individuels |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de produit | Sulfate de zinc monohydraté | |
| Sulfate de zinc heptahydraté | ||
| Zinc chélaté (EDTA, DTPA) | ||
| Oxyde de zinc | ||
| Autres | ||
| Par application | Engrais | |
| Alimentation animale | ||
| Protection des cultures | ||
| Amendement du sol | ||
| Traitement des semences | ||
| Par forme | Poudre | |
| Granulaire | ||
| Liquide | ||
| Par type de culture | Céréales et grains | |
| Oléagineux et légumineuses | ||
| Fruits et légumes | ||
| Autres | ||
| Par utilisateur final | Mélangeurs d'engrais | |
| Fabricants d'intrants agricoles | ||
| Coopératives agricoles | ||
| Agriculteurs individuels | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des produits chimiques au zinc de qualité agricole en 2032 ?
La taille du marché des produits chimiques au zinc de qualité agricole est prévue pour atteindre 2,11 milliards USD d'ici 2032, avec une expansion à un CAGR de 8,4 % sur 2027-2032.
Quel type de produit détient actuellement la plus grande part ?
Le sulfate de zinc monohydraté a commandé la plus grande part de 42,5 % du marché des produits chimiques au zinc de qualité agricole en 2026.
Quel segment connaît la croissance la plus rapide par forme ?
Les formulations liquides devraient croître au CAGR le plus rapide de 12,9 % entre 2027 et 2032.
Pourquoi l'Afrique est-elle considérée comme une région de croissance attractive ?
Les programmes de santé des sols soutenus par des donateurs et les nouvelles capacités de mélange devraient stimuler le CAGR le plus rapide de 10,5 % en Afrique jusqu'en 2027-2032.
Comment les réglementations influencent-elles les spécifications des produits en Europe ?
Les limites de cadmium de l'Union européenne poussent la demande vers le sulfate de zinc premium à faible teneur en cadmium, ajoutant des coûts de conformité mais ouvrant des opportunités de prime de prix.
Quel mouvement stratégique illustre l'intégration verticale sur le marché ?
L'investissement de Hindustan Zinc de 1 800 crores INR (216 millions USD) dans une usine intégrée de sulfate de zinc annoncé en 2025 démontre l'intégration verticale de la fusion à la production d'engrais.