
Taille et Part du Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.24 Milliards de dollars |
| Taille du Marché (2031) | 10.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 37.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique par Mordor Intelligence
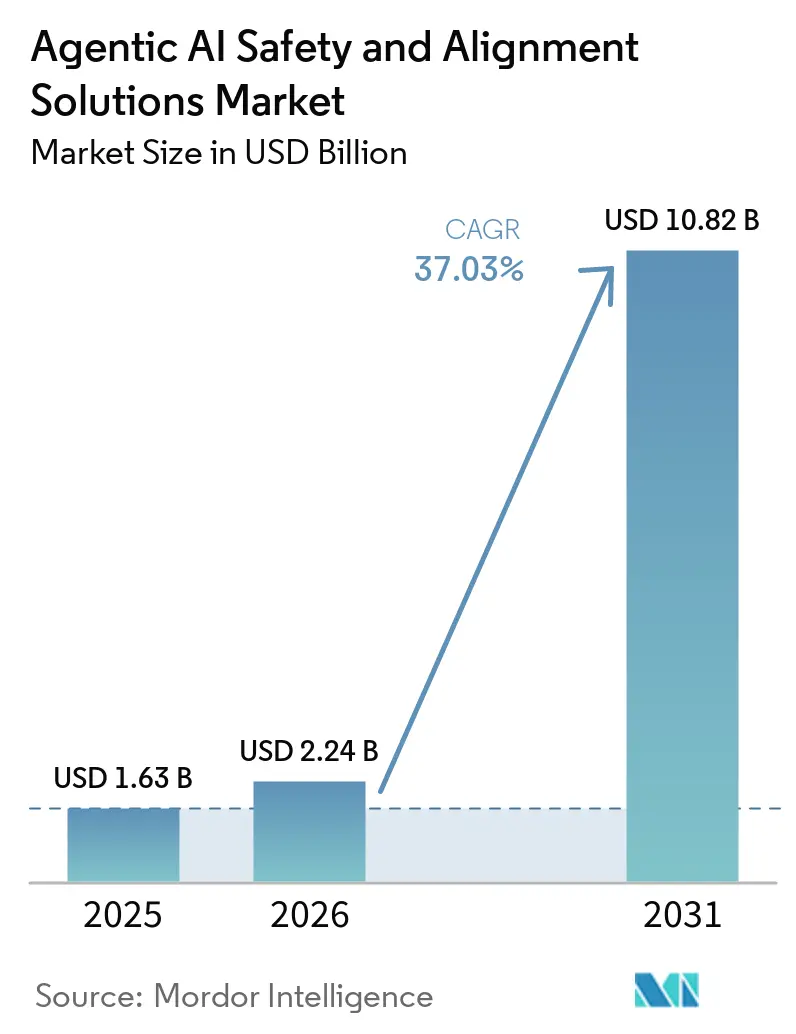
La taille du Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique est projetée à 1,63 milliard USD en 2025, 2,24 milliards USD en 2026, et devrait atteindre 10,82 milliards USD d'ici 2031, avec un CAGR de 37,03 % de 2026 à 2031. Cette croissance exceptionnelle reflète le passage de garde-fous expérimentaux vers des cadres de gestion des risques de niveau entreprise qui soutiennent les agents autonomes opérant dans des environnements réglementés à enjeux élevés. La pression réglementaire exercée par la loi européenne sur l'IA, la prochaine loi américaine sur la responsabilité algorithmique et les exigences croissantes en matière d'assurance accélèrent les budgets consacrés à la surveillance continue de l'alignement, à l'application des politiques en temps réel et aux architectures de sécurité démontrables. Les avancées techniques en matière d'IA constitutionnelle, de vérification formelle et de tests adversariaux automatisés abaissent les barrières pratiques au déploiement, tandis que les investissements des hyperscalers garantissent que les outils de sécurité évoluent avec la complexité des modèles. L'économie du cloud, les stratégies hybrides de souveraineté des données et la demande croissante des organisations de services financiers, de santé et de défense ancrent collectivement la prochaine phase d'expansion du marché, même si les pénuries de talents en interprétabilité mécaniste et les lacunes dans les critères d'évaluation tempèrent le rythme d'adoption.
Principaux Enseignements du Rapport
- Par secteur d'utilisation final, le BFSI a représenté 21,40 % de la part de marché des Solutions de Sécurité et d'Alignement de l'IA Agentique en 2024, tandis que la santé devrait croître à un CAGR de 38,90 % jusqu'en 2030.
- Par type de solution, les services d'affinage de modèles d'alignement ont capturé 24,15 % de la taille du marché des Solutions de Sécurité et d'Alignement de l'IA Agentique en 2024, et les plateformes de test adversarial autonome progressent à un CAGR de 38,40 %.
- Par modèle de déploiement, les architectures basées sur le cloud détenaient 61,40 % de part en 2024 ; les implémentations hybrides enregistrent le CAGR le plus élevé à 38,70 % jusqu'en 2030.
- Par dimension de sécurité, les outils d'alignement technique ont sécurisé 33,48 % de part en 2024, tandis que les solutions de gouvernance et de conformité sont en voie d'atteindre un CAGR de 39,21 % jusqu'en 2030.
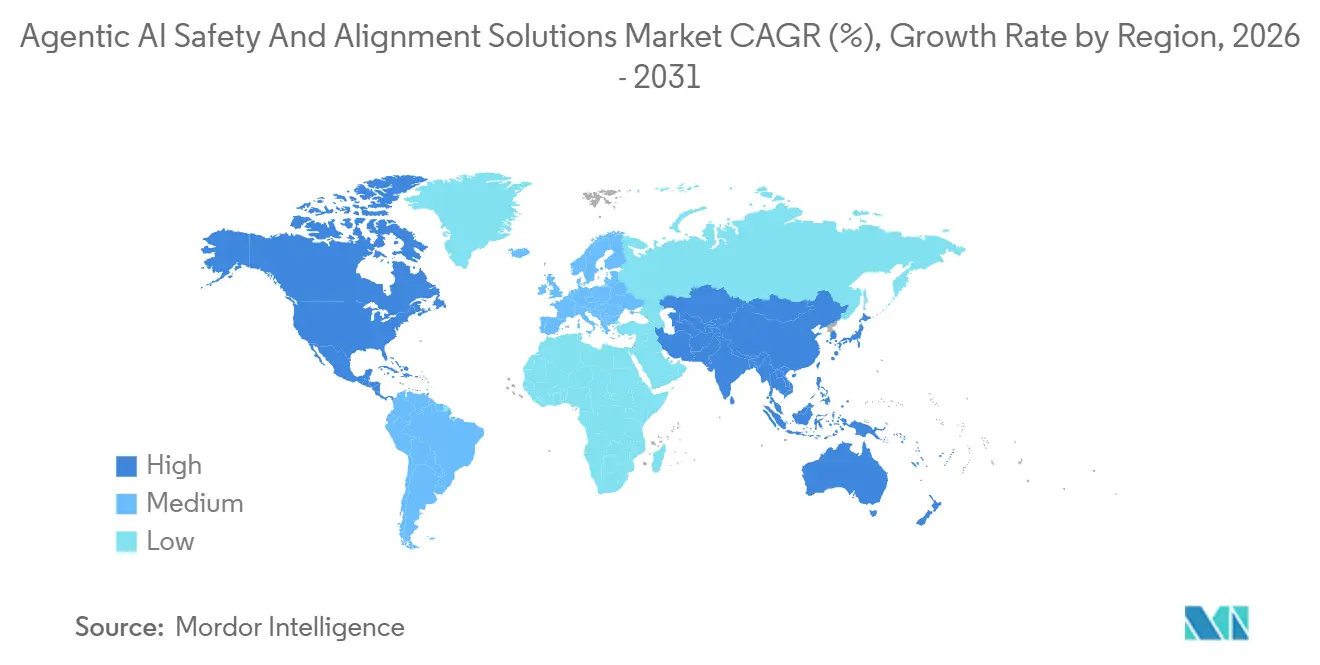
- Par géographie, l'Amérique du Nord a dominé avec 45,47 % de part des revenus en 2024 ; l'Asie-Pacifique devrait se développer à un CAGR de 39,40 % jusqu'en 2030.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Mandats de conformité issus de la loi européenne sur l'IA et de la loi américaine sur la responsabilité algorithmique | +8.2% | Amérique du Nord et UE, répercussions vers l'APAC | Moyen terme (2-4 ans) |
| Adoption rapide en entreprise de copilotes agentiques alimentés par des LLM | +9.1% | Mondial, concentré en Amérique du Nord et dans l'APAC développée | Court terme (≤ 2 ans) |
| Investissements des hyperscalers dans l'IA responsable dès la conception | +6.8% | Mondial, mené par l'Amérique du Nord, en expansion vers l'UE et l'APAC | Moyen terme (2-4 ans) |
| Assureurs exigeant une documentation d'alignement | +4.3% | Amérique du Nord et UE, émergent dans les pôles financiers de l'APAC | Moyen terme (2-4 ans) |
| Méthodes de vérification formelle empruntées à l'avionique | +3.9% | Mondial, adoption précoce dans la défense et l'aérospatiale | Long terme (≥ 4 ans) |
| Cadres d'IA constitutionnelle open source | +4.8% | Mondial, plus fort en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mandats de Conformité issus de la Loi Européenne sur l'IA et de la Loi Américaine sur la Responsabilité Algorithmique
La loi européenne sur l'IA attribue le statut de « haut risque » aux agents autonomes utilisés dans les infrastructures critiques, la santé et la finance, obligeant les entreprises à maintenir une surveillance comportementale en temps réel et des évaluations d'impact algorithmique. La législation suit une trajectoire parallèle, avec des mandats d'audit proposés qui contraignent les entreprises multinationales à synchroniser la documentation de sécurité entre les juridictions. Les institutions financières, menées par Goldman Sachs et Capital One, intègrent désormais les preuves d'alignement dans les tableaux de bord de gouvernance, transformant la conformité réglementaire d'une initiative discrétionnaire en prérequis opérationnel. Les fournisseurs capables de délivrer des rapports d'alignement continus, des pistes d'audit versionnées et des visualisations d'exposition aux risques occupent donc une position stratégique sur le marché des Solutions de Sécurité et d'Alignement de l'IA Agentique.
Adoption Rapide en Entreprise de Copilotes Agentiques Alimentés par des LLM dans les Flux de Travail Critiques
Les banques, les hôpitaux et les fabricants passent des chatbots supervisés à des agents de prise de décision autonomes intégrés dans les salles de marchés, les suites de diagnostic et les cellules de production. Le bond qualitatif en matière d'exposition aux risques stimule la demande de moteurs de politiques en temps réel capables d'interrompre les comportements non sécurisés avant qu'un préjudice matériel ne survienne. Les projets pilotes dans le domaine de la santé, appuyés par des preuves formelles adaptées de l'avionique, cherchent à garantir des diagnostics sûrs pour les patients, tandis que les usines déploient des cadres d'alignement multi-objectifs qui équilibrent rendement et sécurité. Dans ces contextes, les organisations ont accepté des investissements de sécurité initiaux plus élevés, car les avantages concurrentiels reviennent à ceux qui peuvent déployer des capacités autonomes sans compromettre la conformité ou la confiance de la marque.
Investissements Croissants des Hyperscalers dans des Boîtes à Outils Responsables dès la Conception
Le plan d'infrastructure de 80 milliards USD de Microsoft alloue une tranche substantielle à la R&D en matière de sécurité, soulignant la nécessité stratégique des outils d'alignement au sein de la pile cloud [1]. Les fonctions d'IA constitutionnelle de Google intégrées dans Vertex AI illustrent comment la sécurité évolue d'un module complémentaire vers une fonctionnalité par défaut. AWS emboîte le pas avec des modules de sécurité prêts à l'emploi qui suppriment la nécessité d'équipes internes d'interprétabilité. À mesure que les méga-fournisseurs banalisent les primitives d'alignement, les entreprises acquièrent la confiance nécessaire pour intégrer l'IA agentique au cœur des systèmes opérationnels, dynamisant davantage le marché des Solutions de Sécurité et d'Alignement de l'IA Agentique.
Assureurs Exigeant une Documentation d'Alignement Vérifiable
Les principaux assureurs conditionnent désormais la couverture cyber à la preuve d'une surveillance continue de l'alignement et de tests adversariaux, poussant les directeurs des systèmes d'information à traiter les journaux de sécurité comme des actifs d'audit plutôt que comme des résidus d'ingénierie[2]. Les entreprises du BFSI, sensibles aux différentiels de primes, investissent de plus en plus dans des suites de documentation automatisées qui exportent des métriques de sécurité en temps réel vers les tableaux de bord des assureurs. Cette pression se répercute sur les secteurs adjacents — notamment la santé — où l'exposition à la responsabilité est plus aiguë. La posture de conformité en priorité qui en résulte contribue à normaliser l'investissement en matière de sécurité dans les organisations précédemment freinées par les coûts ou la complexité.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Absence de critères techniques universellement acceptés | -3.7% | Mondial, déploiements transfrontaliers | Moyen terme (2-4 ans) |
| Coût de calcul élevé des tests adversariaux et des simulations | -4.1% | Mondial, marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Pénurie de talents en interprétabilité mécaniste | -2.8% | Mondial, régions à recherche limitée en IA | Long terme (≥ 4 ans) |
| Zones grises juridiques autour des comportements autonomes émergents | -3.4% | Amérique du Nord et UE, émergent dans l'APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Absence de Critères Techniques Universellement Acceptés pour l'Alignement Agentique
Les entreprises peinent à comparer les affirmations des fournisseurs car aucun consensus n'existe sur la manière de quantifier la préservation de l'alignement sous décalage de distribution ou autonomie émergente. Les suites d'évaluation propriétaires prolifèrent, gonflant les coûts d'intégration et entravant l'interopérabilité. Les multinationales font face au fardeau supplémentaire de satisfaire des régulateurs de multiples juridictions, chacun flirtant avec des propositions de critères divergentes. Des collaborations sectorielles sont en cours, mais les disputes méthodologiques et le secret concurrentiel ralentissent la convergence. Jusqu'à l'émergence de tableaux de bord standardisés, les acheteurs se couvrent en favorisant les fournisseurs capables de fournir à la fois une documentation et des attestations de tiers.
Coût de Calcul Élevé des Tests Adversariaux et de la Validation par Simulation
Des tests de résistance adversariaux approfondis peuvent consommer des milliers d'heures GPU par révision de modèle, se traduisant par des budgets de validation à six chiffres qui dépassent largement les dépenses typiques d'entraînement de modèles[3]. Les campagnes de simulation gonflent davantage les coûts car elles doivent couvrir des scénarios de cas limites dans différents secteurs et géographies. Les petites entreprises se contentent souvent d'une couverture partielle, laissant un risque résiduel que les assureurs, les auditeurs et les régulateurs jugent de plus en plus inacceptable. Les techniques qui combinent l'échantillonnage heuristique, l'apprentissage par curriculum et la génération de scénarios synthétiques visent à réduire les besoins en calcul, mais le coût reste le frein le plus immédiat à l'adoption généralisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Solution :
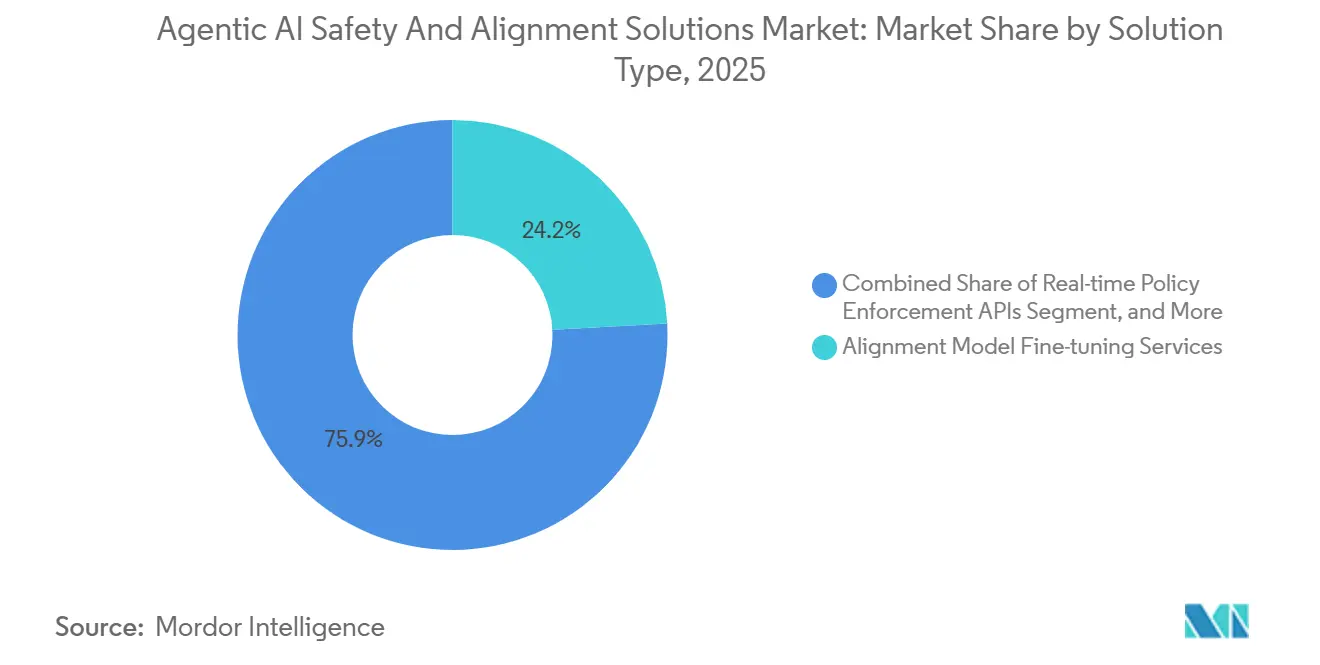
Les Plateformes de Test Adversarial Autonome Stimulent l'InnovationLes services d'affinage de modèles d'alignement ont détenu 24,15 % de la part de marché des Solutions de Sécurité et d'Alignement de l'IA Agentique en 2025, témoignant de l'appétit pour la personnalisation des modèles de fondation selon les normes et les appétits au risque propres à chaque secteur. Les entreprises s'appuient sur ces services pour intégrer des contraintes constitutionnelles directement dans les poids des modèles, garantissant que les comportements de sécurité persistent même lorsque les agents font face à des distributions d'entrées inédites. Parallèlement, les plateformes autonomes de tests adversariaux devraient enregistrer un CAGR de 38,40 % jusqu'en 2030, devenant le principal moteur de croissance du marché des Solutions de Sécurité et d'Alignement de l'IA Agentique. Ces plateformes génèrent en continu des sondes adversariales, détectent les dérives et font émerger des contre-exemples que les audits manuels traditionnels manquent, réduisant le risque résiduel dans les environnements de production. Les API d'application des politiques en temps réel, les tableaux de bord de surveillance et les suites de documentation de gouvernance complètent la boîte à outils, créant une surface de bout en bout pour la détection, l'intervention et la génération de preuves.
Les entreprises regroupent de plus en plus plusieurs types de solutions en pipelines cohérents : un moteur de tests adversariaux alimente les raffinements de politiques, les API d'application interceptent les actions non sécurisées, et les tableaux de bord exportent les preuves de conformité vers les régulateurs et les assureurs. Les couches de vérification formelle fournies par certains fournisseurs ajoutent une couche finale d'assurance mathématique. Collectivement, ces dynamiques confirment que les architectures de sécurité proactives plutôt que réactives deviennent le critère d'approvisionnement par défaut pour les déploiements agentiques à mission critique.

Par Modèle de Déploiement :
Les Architectures Hybrides Équilibrent Contrôle et ÉchelleLes environnements cloud ont généré 61,40 % du chiffre d'affaires total en 2025, leur calcul élastique étant naturellement adapté aux campagnes de validation de sécurité gourmandes en ressources informatiques. Dans de nombreux secteurs réglementés, cependant, les lois sur la résidence des données, les attentes en matière de latence et les considérations de contrôle orientent vers des topologies hybrides. En conséquence, les implémentations hybrides devraient se développer à un CAGR de 38,70 %, le plus rapide au sein du marché des Solutions de Sécurité et d'Alignement de l'IA Agentique. Les entreprises exécutent de plus en plus les tests adversariaux et les charges de travail de simulation lourdes dans le cloud public, tout en exploitant des nœuds d'application et d'observabilité sur des clusters privés derrière le pare-feu. Les empreintes sur site et en cloud privé restent essentielles pour les flux de travail de défense, de santé et de finance qui ne peuvent tolérer le risque multi-locataire.
Les fournisseurs de solutions doivent donc livrer des noyaux de sécurité portables avec une sémantique de politique identique dans tous les environnements. Les outils qui découplent les plans de contrôle des plans de données, prennent en charge l'informatique confidentielle et permettent la mise en réseau zéro confiance capteront une part disproportionnée. Le pendule architectural oscille ainsi vers des configurations qui optimisent la sécurité sans sacrifier la souveraineté ni la vitesse.
Par Secteur d'Utilisation Final :
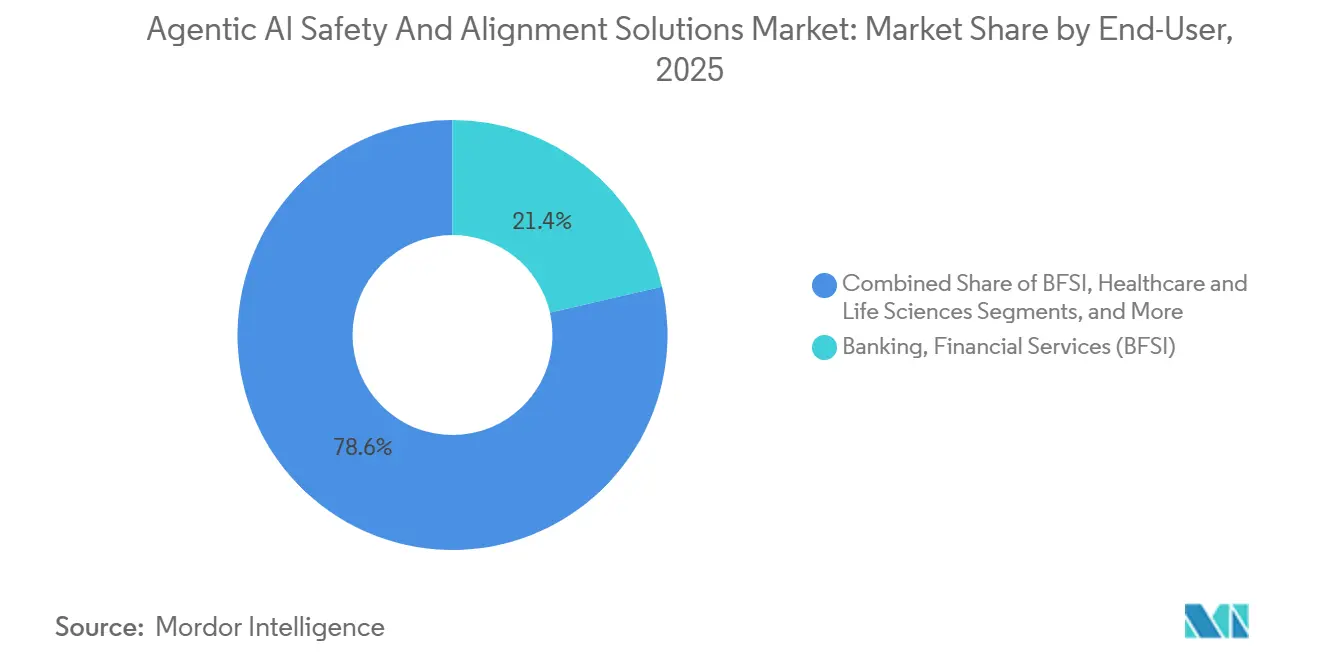
La Santé Émerge comme Leader de CroissanceLes organisations du secteur BFSI ont détenu 21,40 % de la part de chiffre d'affaires en 2025, reflétant le contrôle réglementaire précoce du trading algorithmique, de la notation de crédit et de l'analyse de la fraude. Les entreprises financières intègrent des tableaux de bord d'alignement avec les systèmes de risque centraux pour satisfaire aux mandats de tests de résistance et aux exigences des assureurs. À l'avenir, la santé et les sciences de la vie se développeront à un CAGR de 38,90 %, la trajectoire la plus forte de tous les secteurs verticaux. Les hôpitaux et les entreprises de biotechnologie déploient l'IA agentique dans le diagnostic, la recommandation de traitement et la découverte de médicaments, où les défaillances de sécurité affectent directement le bien-être des patients et l'exposition à la responsabilité est aiguë[4]. Les projets gouvernementaux et de défense, catalysés par des contrats du Pentagone de 200 millions USD, exigent des preuves vérifiables et une robustesse adversariale pour satisfaire aux mandats de sécurité des missions. Les adoptants dans la fabrication et la robotique exigent des couches de sécurité multimodales qui relient les interfaces cyber-physiques, garantissant que les machines autonomes opèrent dans des tolérances acceptables même en cas de bruit de capteur ou de défauts d'actionneur.
Dans tous les secteurs, les critères d'approvisionnement convergent vers des preuves de conformité continues, un support d'audit multi-juridictionnel et la capacité à faire évoluer les politiques à mesure que les réglementations mûrissent. Les fournisseurs qui proposent des solutions modulaires adaptables aux différents vocabulaires de risque sectoriels obtiendront un avantage durable.
Par Dimension de Sécurité :
La Conformité en Matière de Gouvernance s'AccélèreLes outils d'alignement technique — IA constitutionnelle, modélisation des récompenses, interprétabilité — ont capté 33,48 % du chiffre d'affaires 2025, soulignant leur rôle fondamental dans toute pile de sécurité. Pourtant, la croissance la plus rapide réside dans les suites de gouvernance et de conformité, prévues à un CAGR de 39,21 %. Les entreprises doivent désormais démontrer non seulement que les agents se comportent correctement, mais aussi que l'entreprise maintient des contrôles systémiques, des pistes d'audit et des manuels de réponse aux incidents. Les produits de sécurité procédurale bouclent la boucle en intégrant des points de contrôle de sécurité dans les pipelines CI/CD, la surveillance de la production et les protocoles de gestion de crise.
Ce changement reconnaît que la sécurité est à la fois une discipline technique et organisationnelle. Les conseils d'administration exigent des cadres de supervision descendante, tandis que les régulateurs et les assureurs exigent des preuves ascendantes. Les fournisseurs qui fusionnent les garde-fous algorithmiques avec l'automatisation des flux de travail, la gestion automatisée des tickets, les analyses des causes profondes post-incident et les rapports prêts pour les régulateurs répondent à l'ensemble du spectre des besoins des entreprises, ancrant la prochaine phase de croissance du marché.
Analyse Géographique
Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique en Amérique du Nord
L'Amérique du Nord a généré 45,47 % du chiffre d'affaires 2025, portée par les contrats du Pentagone, les startups bien financées en sécurité de l'IA et l'expérimentation réglementaire précoce. Des initiatives gouvernementales telles que l'Institut américain de sécurité de l'IA collaborent avec Anthropic et OpenAI pour codifier les protocoles d'évaluation, donnant aux fournisseurs nationaux un avantage initial en matière d'établissement de normes [5]. Les géants financiers adoptent des tableaux de bord d'alignement continus, tandis que les subventions fédérales du Canada nourrissent des consortiums académico-industriels. Le Mexique, bien que naissant, aligne ses cadres émergents sur les normes américaines, positionnant la région dans son ensemble pour une croissance cohérente.
Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique en Asie-Pacifique
L'Asie-Pacifique devrait s'accélérer à un CAGR de 39,40 % jusqu'en 2031, dépassant toutes les autres régions. La Chine applique des exigences de sécurité pour l'IA générative qui obligent les fournisseurs locaux à intégrer des contrôles d'alignement dans le cadre de leur cycle de vie des modèles. Le cadre de gouvernance des modèles de Singapour offre un plan de conformité aux pays voisins de l'ASEAN, tandis que le Japon et la Corée du Sud innovent autour de la sécurité de la collaboration homme-robot. Les grands acteurs des services informatiques indiens proposent des services d'alignement rentables pour les clients mondiaux, et le secteur des ressources australien est pionnier en matière de sécurité autonome dans les opérations à distance.
Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique en EMEA et en Amérique du Sud
L'Europe bénéficie des obligations contraignantes de la loi européenne sur l'IA, qui stimulent une demande soutenue de solutions de sécurité capables de fournir une documentation en temps réel et une conformité stricte en matière de souveraineté des données. Le secteur automobile allemand expérimente la vérification formelle dans les lignes de production, la France se concentre sur l'auditabilité algorithmique dans le domaine de la finance, et le Royaume-Uni tire parti de sa flexibilité post-Brexit pour équilibrer innovation et responsabilité. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des opportunités à plus long terme : les entreprises fintech brésiliennes et les programmes de villes intelligentes des Émirats arabes unis émettent déjà des appels d'offres exigeant une application basée sur des politiques et des exercices de simulation d'attaque, présageant une adoption régionale plus large à mesure que les infrastructures et la clarté réglementaire évoluent.
Paysage Concurrentiel
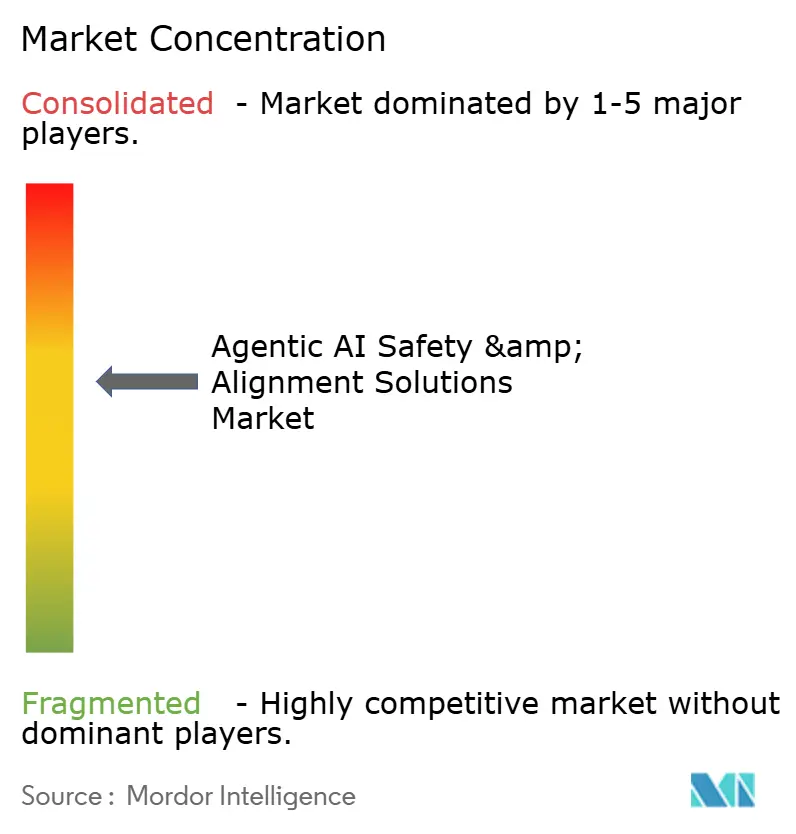
Le marché des Solutions de Sécurité et d'Alignement de l'IA Agentique reste modérément fragmenté. Anthropic, Safe Superintelligence et d'autres entreprises axées sur la sécurité côtoient des initiatives d'hyperscalers de Microsoft, Google et AWS, ainsi que des spécialistes sectoriels tels que Robust Intelligence, HiddenLayer, Lakera AI, Patronus AI et Arthur AI. La différenciation stratégique repose sur les approches techniques, les piles de politiques constitutionnelles, les suites de vérification formelle et les tests adversariaux continus, ainsi que sur l'orientation commerciale, allant des plateformes cloud larges aux solutions spécifiques à chaque secteur.
Les dépôts de brevets se concentrent autour de l'interprétabilité mécaniste et de la validation de politiques basée sur des preuves, signalant un paysage de propriété intellectuelle en maturation. Les hyperscalers banalisent les primitives de sécurité de base, contraignant les fournisseurs purs à approfondir leur expertise sectorielle ou à offrir des niveaux d'assurance supérieurs. La levée de fonds de série B de 2 milliards USD obtenue par Safe Superintelligence en juillet 2025 souligne la confiance des investisseurs dans la sécurité mathématiquement prouvable. Pendant ce temps, les fournisseurs de tests adversariaux automatisés réduisent les coûts de test jusqu'à 80 %, rendant la validation complète accessible aux acheteurs du marché intermédiaire.
Les schémas de partenariat révèlent une orchestration inter-fournisseurs : les outils de surveillance s'intègrent aux API d'application cloud ; les suites de documentation ingèrent automatiquement les résultats des tests adversariaux ; et les noyaux de vérification exportent des attestations lisibles par machine vers les souscripteurs d'assurance. À mesure que les régulateurs finalisent les normes d'évaluation, les fournisseurs qui alignent leurs produits sur les protocoles de notation officiels consolideront leurs avantages concurrentiels.
Leaders du Secteur des Solutions de Sécurité et d'Alignement de l'IA Agentique
-
Anthropic PBC
-
OpenAI, L.L.C.
-
DeepMind Technologies Limited
-
Microsoft Corporation
-
IBM Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique Entreprises couvertes dans ce rapport
- Anthropic PBC
- OpenAI, L.L.C.
- DeepMind Technologies Limited
- Microsoft Corporation
- IBM Corporation
- Google LLC (DeepMind Safety and Google Cloud Vertex AI)
- Conjecture Ltd.
- Cohere Technologies Inc.
- Hugging Face, Inc.
- Stability AI Ltd.
- Robust Intelligence, Inc.
- BARRA AI Safety Systems GmbH
- Lakera AI AG
- Certora Inc.
- Palantir Technologies Inc.
- Aporia Technologies Ltd.
- Patronus AI Inc.
- ArthurAI, Inc.
- HiddenLayer, Inc.
- Databricks, Inc. (MosaicML Safety)
Développements industriels récents dans Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique
- Mai 2025 : Tesla et xAI ont entamé des discussions de fusion pour intégrer les couches de sécurité de xAI dans les véhicules autonomes de Tesla.
- Mars 2025 : Le Pentagone a attribué 200 millions USD chacun à Anthropic, Google et xAI pour des agents de défense alignés sur la sécurité.
- Février 2025 : Perplexity AI a proposé 300 milliards USD pour acquérir les opérations américaines de TikTok, proposant une participation gouvernementale de 50 % pour une surveillance renforcée de la sécurité.
- Janvier 2025 : Meta a créé Meta Superintelligence Labs après avoir recruté Daniel Gross, unifiant sa recherche en sécurité de l'IA.
Périmètre du Rapport sur le Marché Mondial des Solutions de Sécurité et d'Alignement de l'IA Agentique
Aperçu de la segmentation
| Services d'Affinage de Modèles d'Alignement |
| API d'Application de Politiques en Temps Réel |
| Plateformes de Test Adversarial Autonome |
| Tableaux de Bord de Surveillance et d'Observabilité |
| Suites de Gouvernance et de Documentation |
| Autres Types de Solutions |
| Basé sur le Cloud |
| Sur Site / Cloud Privé |
| Hybride |
| BFSI |
| Santé et Sciences de la Vie |
| Gouvernement et Défense |
| Technologie et Télécommunications |
| Fabrication et Robotique |
| Autres Secteurs d'Utilisation Final |
| Alignement Technique |
| Sécurité Procédurale / des Processus |
| Gouvernance et Conformité |
| Reste des Dimensions de Sécurité |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par Type de Solution | Services d'Affinage de Modèles d'Alignement | ||
| API d'Application de Politiques en Temps Réel | |||
| Plateformes de Test Adversarial Autonome | |||
| Tableaux de Bord de Surveillance et d'Observabilité | |||
| Suites de Gouvernance et de Documentation | |||
| Autres Types de Solutions | |||
| Par Modèle de Déploiement | Basé sur le Cloud | ||
| Sur Site / Cloud Privé | |||
| Hybride | |||
| Par Secteur d'Utilisation Final | BFSI | ||
| Santé et Sciences de la Vie | |||
| Gouvernement et Défense | |||
| Technologie et Télécommunications | |||
| Fabrication et Robotique | |||
| Autres Secteurs d'Utilisation Final | |||
| Par Dimension de Sécurité | Alignement Technique | ||
| Sécurité Procédurale / des Processus | |||
| Gouvernance et Conformité | |||
| Reste des Dimensions de Sécurité | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Singapour | |||
| Malaisie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des Solutions de Sécurité et d'Alignement de l'IA Agentique ?
La taille du Marché des Solutions de Sécurité et d'Alignement de l'IA Agentique est projetée à 1,63 milliard USD en 2025, 2,24 milliards USD en 2026, et devrait atteindre 10,82 milliards USD d'ici 2031, avec un CAGR de 37,03 % de 2026 à 2031.
Quelle région est en tête du marché aujourd'hui ?
L'Amérique du Nord représente 45,47 % du chiffre d'affaires 2025 en raison des dépenses de défense et de l'adoption précoce par les entreprises.
Quelle catégorie de solutions se développe le plus rapidement ?
Les plateformes autonomes de tests adversariaux devraient enregistrer le CAGR le plus élevé à 38,40 % jusqu'en 2031.
Pourquoi la santé est-elle le secteur d'utilisateurs finaux à la croissance la plus rapide ?
L'exposition stricte à la responsabilité et les exigences en matière de sécurité des patients poussent les hôpitaux et les entreprises de sciences de la vie à adopter des outils d'alignement démontrables, entraînant une prévision de CAGR de 38,90 %.
Comment les régulateurs influencent-ils les dépenses ?
La loi européenne sur l'IA et la prochaine loi américaine sur la responsabilité algorithmique exigent une documentation continue de l'alignement, rendant les investissements en sécurité obligatoires plutôt qu'optionnels.
Comment les régulateurs influencent-ils les dépenses ?
La loi européenne sur l'IA et la prochaine loi américaine sur la responsabilité algorithmique exigent une documentation d'alignement continue, rendant les investissements en matière de sécurité obligatoires plutôt qu'optionnels.