
Taille et part de marché des fillers esthétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.96 Milliards de dollars |
| Taille du Marché (2032) | 5.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.83 % |
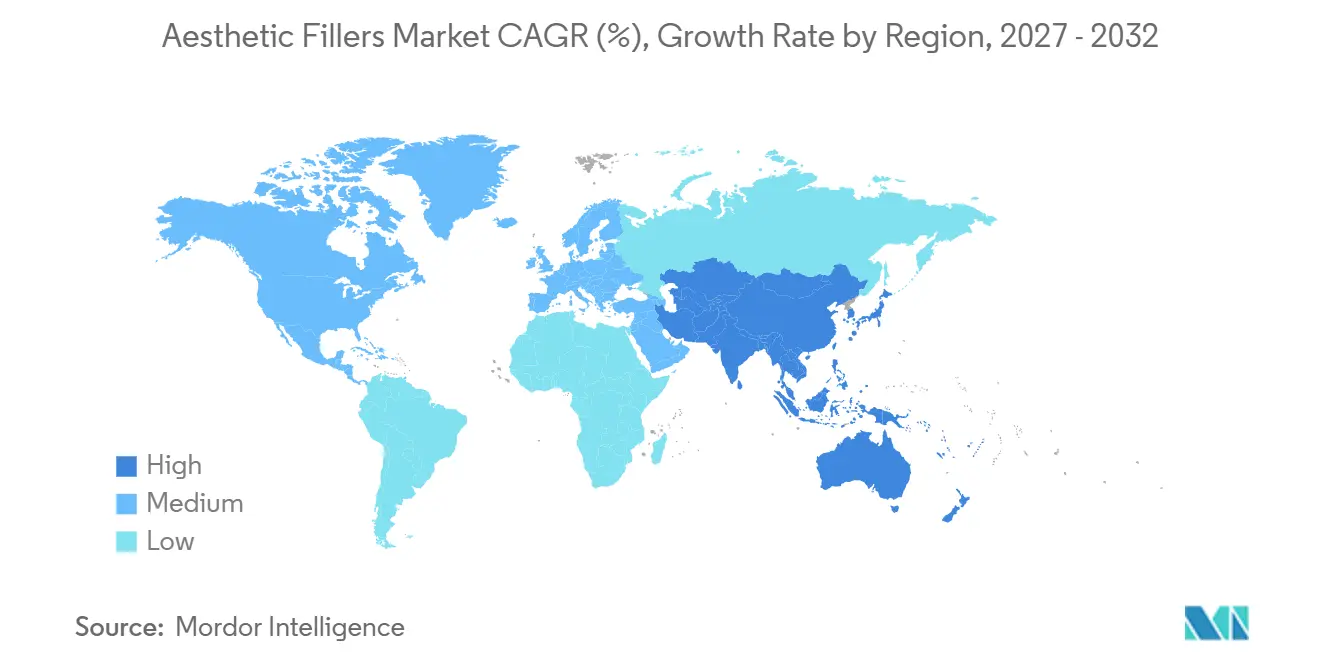
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fillers esthétiques par Mordor Intelligence
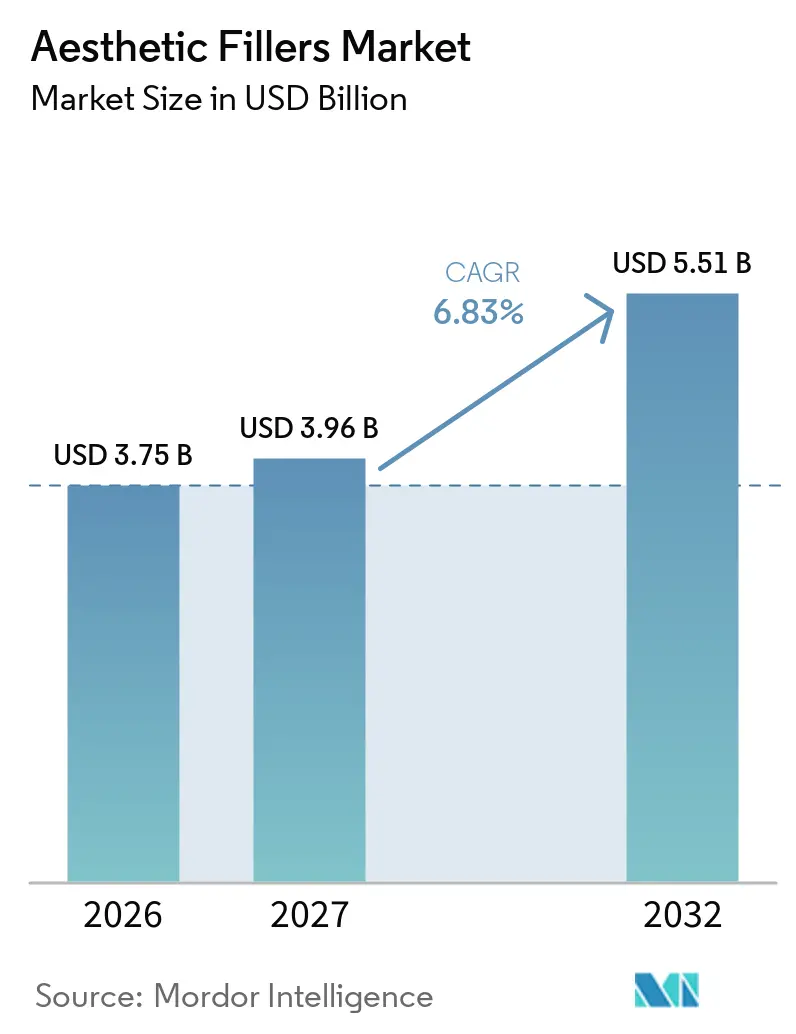
La taille du marché des fillers esthétiques devrait passer de 3,75 milliards USD en 2026 à 3,96 milliards USD en 2027 et devrait atteindre 5,51 milliards USD d'ici 2032, à un TCAC de 6,83 % sur la période 2027-2032.
L'accélération du virage des consommateurs vers le rajeunissement minimalement invasif, la montée en puissance de la planification des injections assistée par l'IA et la participation masculine en forte hausse élargissent la base adressable et raccourcissent les cycles de traitement. Les médecins américains réalisent désormais 5,3 millions de séances de fillers à base d'acide hyaluronique par an, signalant que les injectables sont passés d'événements cosmétiques épisodiques à des soins personnels de routine.[1] Les formulations régénératives associant des exosomes de cellules souches à des polymères traditionnels promettent un volume plus durable et une valeur vie patient plus élevée, tandis que la vigilance de la FDA concernant les clusters d'événements indésirables alourdit les coûts de conformité pour les fabricants.[2] La dynamique concurrentielle s'intensifie à mesure que les acteurs asiatiques déploient des acides hyaluroniques dérivés de la fermentation à faible coût et une logistique directe vers les cliniques pour concurrencer les marques occidentales, tandis que la prolifération du marché gris menace la sécurité des patients et les prix premium.
Principaux enseignements du rapport
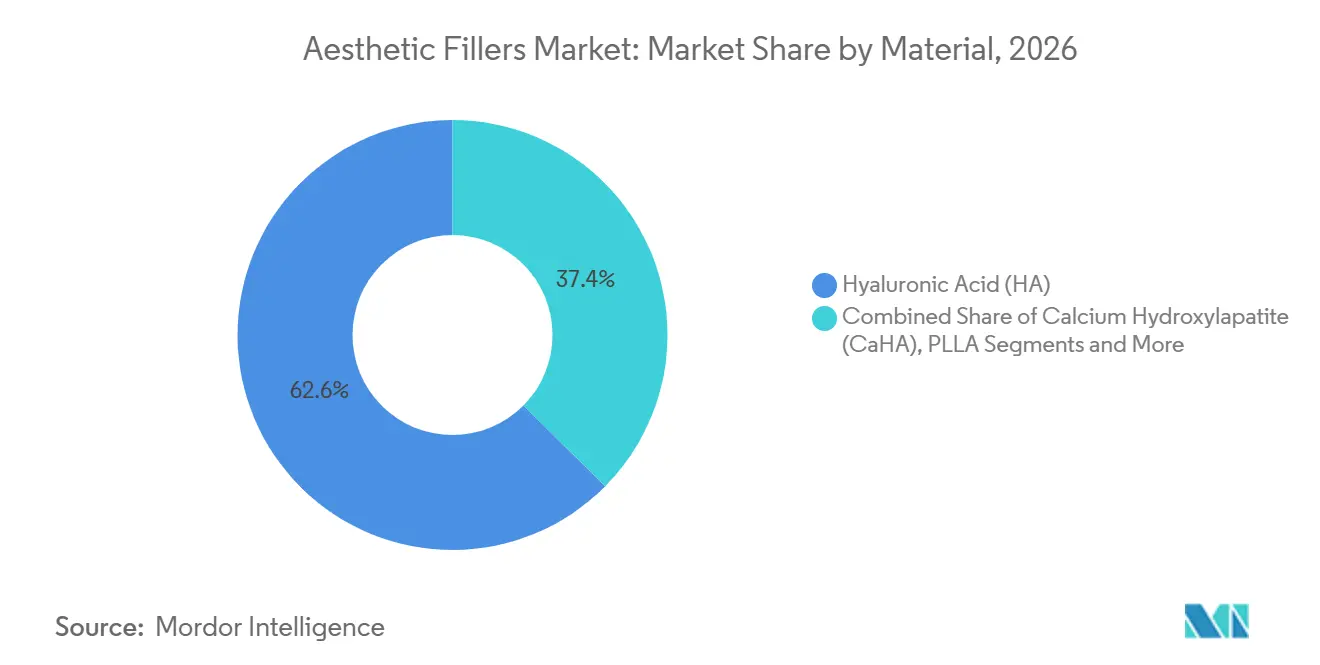
- Par matériau, l'acide hyaluronique a dominé avec 62,57 % de la part du marché des fillers esthétiques en 2026, tandis que l'acide poly-L-lactique devrait afficher un TCAC de 10,53 % jusqu'en 2032.
- Par application, la correction des rides du visage a représenté 44,72 % du chiffre d'affaires en 2026 ; le contourage facial et la restauration du volume progressent à un TCAC de 9,25 % jusqu'en 2032.
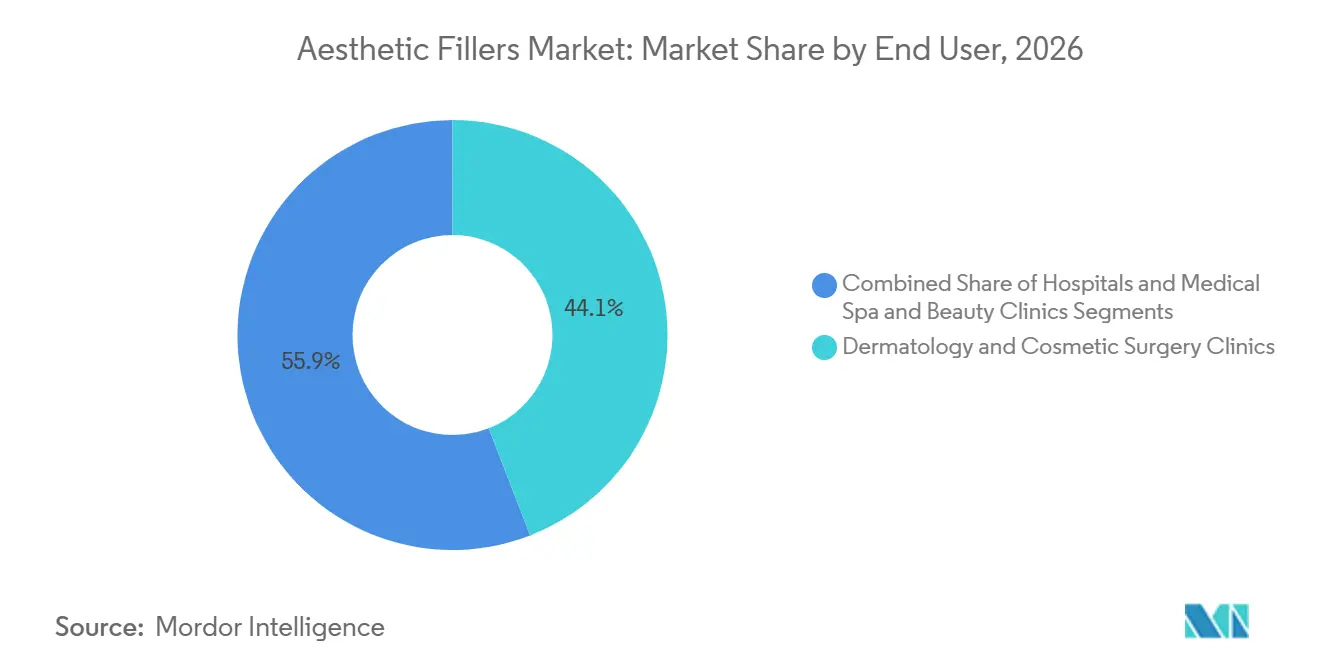
- Par utilisateur final, les cliniques de dermatologie et de chirurgie esthétique ont capté 44,11 % des ventes de 2026, tandis que les spas médicaux et les cliniques de beauté devraient se développer à un TCAC de 8,62 % sur la période de prévision.
- Par genre, les patientes ont représenté 81,46 % des injections en 2026, et la demande masculine augmente à un TCAC de 8,24 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a généré 34,83 % du chiffre d'affaires mondial en 2026 ; l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un TCAC de 9,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de procédures cosmétiques minimalement invasives | +1.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Population vieillissante en quête de solutions anti-âge | +1.5% | Japon, Corée du Sud, Europe occidentale, Amérique du Nord | Long terme (≥ 4 ans) |
| Hausse des revenus disponibles dans les économies émergentes | +1.2% | Chine, Inde, Asie du Sud-Est, CCG, Brésil, Mexique | Moyen terme (2-4 ans) |
| Fillers de médecine régénérative avec matrices de cellules souches | +0.9% | Amérique du Nord, Europe, Corée du Sud, Japon | Long terme (≥ 4 ans) |
| Marketing esthétique ciblant les hommes | +0.7% | États-Unis, Royaume-Uni, Corée du Sud, Chine urbaine | Moyen terme (2-4 ans) |
| Planification des injections assistée par l'IA et analyse 3D | +0.6% | Amérique du Nord, Europe, Corée du Sud, Japon, Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de procédures cosmétiques minimalement invasives
Les praticiens et les patients préfèrent les fillers aux liftings chirurgicaux car le temps d'arrêt passe de plusieurs semaines à quelques heures, un compromis qui résonne lorsque les agendas professionnels et sociaux laissent peu de place à la convalescence. Les millennials et la génération Z recherchent une volumisation préventive à la fin de la vingtaine, ce qui allonge les cycles de traitement sur toute la vie et lisse les revenus des cliniques. Les approbations de mise sur le marché de la FDA établissent un plancher de qualité, mais les lacunes dans l'application permettent aux seringues du marché gris de persister en ligne. Les outils de consultation basés sur la technologie réduisent le temps en cabinet et aident les établissements à augmenter leur volume sans augmentation proportionnelle de la main-d'œuvre. Collectivement, ces forces maintiennent le marché des fillers esthétiques sur une trajectoire de croissance des procédures à deux chiffres, même lorsque la conjoncture macroéconomique réduit les budgets discrétionnaires.
Population vieillissante en quête de solutions anti-âge
Le ministère de la santé japonais prévoit que 31 % de ses résidents auront 65 ans ou plus d'ici 2030, et une inversion démographique similaire se déroule en Europe occidentale. Les consommateurs plus âgés utilisent les fillers faciaux pour aligner leur apparence avec des carrières prolongées et des modes de vie de retraite actifs. L'acide poly-L-lactique attire cette cohorte car il stimule la synthèse de collagène pendant jusqu'à 24 mois, surpassant la durabilité de l'acide hyaluronique.[3] Les actifs de retraite amortissent les dépenses à la charge des patients, tandis que l'acceptation sociale du « bien vieillir » réduit la stigmatisation. Les cliniques exploitent cette demande avec des forfaits de maintenance annuelle groupés qui fidélisent les patients et génèrent des flux de trésorerie stables.
Hausse des revenus disponibles dans les économies émergentes
Le régulateur chinois a approuvé plusieurs marques nationales d'acide hyaluronique en 2025, réduisant les prix des seringues d'environ 30 % et élargissant l'accès. L'Inde et l'Asie du Sud-Est connaissent des expansions similaires de la classe moyenne, bien que les goulets d'étranglement de l'offre et l'application inégale ralentissent la maturité du marché. L'Arabie Saoudite et les Émirats arabes unis attirent les touristes médicaux avec des forfaits luxueux associant fillers et spa, intégrant les injectables dans des revenus d'hospitalité plus larges. L'Amérique latine, menée par le Brésil, bénéficie de l'acceptation culturelle de l'amélioration esthétique et d'un dense réseau de dermatologues, même si les fluctuations monétaires pèsent périodiquement sur les volumes. Combinées, ces régions insufflent un élan au marché mondial des fillers esthétiques.
Les fillers de médecine régénérative avec matrices de cellules souches gagnent du terrain
Un essai de 2024 a montré que l'acide hyaluronique enrichi en exosomes augmentait l'épaisseur dermique de 18 % à six mois par rapport aux témoins traités uniquement à l'acide hyaluronique, catalysant des études de phase II chez Revance et des biotechs homologues. En mobilisant les voies de réparation de l'organisme, les fillers régénératifs visent à étendre les intervalles de traitement à deux ans, une proposition de valeur pour les consommateurs qui pourrait redéfinir le pouvoir de fixation des prix. Les obstacles réglementaires restent élevés car la FDA traite les composants dérivés de cellules comme des produits biologiques, exigeant la preuve d'une fabrication conforme aux BPF. Les premiers adoptants en Corée du Sud et au Japon associent ces fillers au transfert de graisse autologue, positionnant le service à la fois comme thérapie esthétique et anti-âge. L'échelle commerciale dépendra de protocoles cohérents de traitement cellulaire et de l'attitude des payeurs à l'égard de la tarification des produits biologiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Événements indésirables et contrôle réglementaire plus strict | -0.9% | Amérique du Nord, Europe, certains marchés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Coût élevé des procédures dans les marchés sensibles aux prix | -0.6% | Inde, Asie du Sud-Est, Amérique latine (hors Brésil), Afrique subsaharienne | Moyen terme (2-4 ans) |
| Risque dans la chaîne d'approvisionnement pour les matières premières d'acide hyaluronique | -0.5% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Prolifération des fillers contrefaits et du marché gris | -0.7% | Commerce électronique mondial, pôles touristiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Événements indésirables et contrôle réglementaire plus strict
L'occlusion vasculaire reste la complication la plus grave des fillers ; 58 % des patients touchés perdent définitivement la vue, ce qui a conduit la FDA à émettre des communications de sécurité et l'UE à imposer des rapports annuels de sécurité. Les saisies nationales de flacons contrefaits ont atteint 4 700 au Royaume-Uni en août 2025. Les coûts de conformité augmentent à mesure que les fabricants soumettent des données de performance en conditions réelles et financent des subventions pour la formation des praticiens. Les petites marques sans équipes réglementaires subissent une compression des marges, favorisant la consolidation du marché.
Coût élevé des procédures dans les marchés sensibles aux prix
Une seule seringue d'acide hyaluronique coûte entre 500 et 1 200 USD dans les économies développées, bien au-dessus du salaire mensuel moyen en Inde et dans certaines parties de l'Amérique latine. Des plans de financement existent mais comportent des intérêts à deux chiffres, ce qui dissuade les clients plus jeunes. Les marques chinoises et coréennes nationales réduisent les coûts mais luttent contre la perception que bas prix rime avec faible sécurité. Les ralentissements économiques entraînent des baisses de volume immédiates car les assurances couvrent rarement les injectables cosmétiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
la domination de l'acide hyaluronique face à l'innovation biostimulanteL'acide hyaluronique a capté 62,57 % de la part du marché des fillers esthétiques en 2026 en raison de sa réversibilité et de ses larges indications. L'acide poly-L-lactique mène la croissance avec un TCAC de 10,53 %, soutenu par l'acquisition de Sculptra par Galderma en 2024 et la preuve clinique d'une stimulation du collagène sur 24 mois. L'hydroxyapatite de calcium suscite un regain d'intérêt dans les protocoles hyper-dilués pour la qualité cutanée, tandis que le PMMA reste une niche en raison des risques liés à sa permanence.
Les mélanges régénératifs qui ajoutent des exosomes de cellules souches à l'acide hyaluronique promettent d'élargir la taille du marché des fillers esthétiques pour les offres biostimulantes premium. La classification biologique par la FDA augmente les obstacles réglementaires, mais les premiers adoptants sud-coréens rapportent une meilleure fidélisation des patients. L'acide hyaluronique auto-réticulé supprime le BDDE mais nécessite un contrôle rigoureux des lots. La diversité des choix de matériaux élargit les outils des praticiens et amortit la croissance du marché contre tout choc réglementaire lié à un seul polymère.



Par application :
le contourage dépasse la correction des ridesLa correction des rides du visage a représenté 44,72 % du chiffre d'affaires de 2026, mais le contourage et la restauration du volume progressent à un TCAC de 9,25 % alors que les millennials recherchent une structure préventive sur le marché des fillers esthétiques. L'augmentation des lèvres reste visible, bien que le remodelage subtil remplace les tendances dramatiques antérieures.
Les protocoles de lifting liquide qui déploient plusieurs seringues sur les joues, la mâchoire et les tempes augmentent les dépenses par visite, faisant progresser la taille du marché des fillers esthétiques par épisode patient. L'approbation par la FDA de formules pour le contour des yeux a ouvert une niche anatomique difficile mais lucrative. La sculpture non homologuée du nez et du menton élargit les cas d'usage mais exige des compétences anatomiques avancées pour éviter les événements vasculaires.
Par utilisateur final :
les spas médicaux perturbent les cliniques traditionnellesLes cliniques de dermatologie et de chirurgie esthétique ont détenu 44,11 % des ventes de 2026, mais les spas médicaux et les cliniques de beauté progressent à un TCAC de 8,62 %, tirant parti de l'esthétique hôtelière et de la commodité du commerce de détail. Les lois variables sur la supervision médicale aux États-Unis permettent à certains établissements de fonctionner avec une supervision à distance, réduisant les frais généraux.
Les hôpitaux jouent un rôle marginal en dehors des indications reconstructives, de sorte que le marché des fillers esthétiques se déplace vers des environnements boutique axés sur l'expérience. La recrudescence des événements indésirables dans les spas peu réglementés a incité les sociétés professionnelles à exiger des accréditations standardisées pour les injecteurs. Néanmoins, l'appétit des consommateurs pour le confort et la flexibilité maintient le canal sur une trajectoire ascendante prononcée.

Par genre :
le segment masculin réduit l'écartLes femmes ont représenté 81,46 % des procédures en 2026, mais l'adoption masculine progresse à un TCAC de 8,24 %, réduisant l'écart. Les programmes de bien-être pour cadres, la normalisation par les influenceurs et le marketing axé sur la performance remodèlent les perceptions. Les hommes privilégient les corrections subtiles de la mâchoire et du creux lacrymal et préfèrent les gels de faible viscosité.
La résistance culturelle persiste dans les régions conservatrices, mais les professionnels urbains de moins de 40 ans traitent les fillers comme le fitness ou les costumes sur mesure. Les fabricants adaptent la viscosité et l'esthétique des emballages aux préférences masculines, renforçant la croissance et contribuant à des gains supplémentaires à la taille du marché des fillers esthétiques.
Analyse géographique
Marché des Fillers Esthétiques en Amérique du Nord
L'Amérique du Nord a généré 34,83 % des revenus mondiaux en 2025, soutenue par des dépenses par habitant élevées, de larges approbations de la FDA et 5,3 millions de séances d'acide hyaluronique enregistrées en 2024. Le Canada suit les mêmes voies réglementaires que les États-Unis, mais la portée des injecteurs varie selon les provinces. Le Mexique attire les touristes américains soucieux des coûts, bien que les risques liés aux contrefaçons freinent les volumes. Les mesures de répression de la FDA contre le commerce électronique mettent en évidence les lacunes en matière d'application dans les ventes transfrontalières.
Marché des Fillers Esthétiques en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,04 %, portée par les approbations de marques nationales en Chine qui réduisent les prix des seringues de 30 %. La Corée du Sud oriente les touristes médicaux vers des cliniques de numérisation 3D assistées par intelligence artificielle, tandis que le vieillissement démographique du Japon soutient une demande premium pour l'induction de collagène malgré une certaine prudence culturelle. L'Organisation centrale de contrôle des normes pharmaceutiques de l'Inde modernise les essais cliniques, mais les disparités de revenus limitent les taux de conversion. La surveillance stricte post-commercialisation de l'Australie la positionne comme un garant régional de la qualité.
Marché des Fillers Esthétiques en Europe, au Moyen-Orient et en Amérique Latine
L'Europe affiche une croissance régulière mais plus lente, l'EMA intensifiant les rapports post-commercialisation. L'Allemagne, la France et le Royaume-Uni ancrent la demande, soutenus par un remboursement partiel pour les usages reconstructeurs. Le régulateur britannique a saisi 4 700 flacons contrefaits d'ici août 2025, illustrant la vigilance de la région. Au Moyen-Orient, l'Arabie Saoudite et les Émirats Arabes Unis s'appuient sur les stratégies touristiques Vision 2030 pour associer les fillers à des services de luxe. L'Amérique Latine reste dominée par la culture brésilienne des fillers, culturellement normalisée, tandis que l'Argentine et le Chili font face à des vents contraires liés à la volatilité macroéconomique.
Paysage réglementaire
Aux États-Unis, la FDA réglemente les produits de comblement dermique comme des dispositifs médicaux et exige un examen préalable à la mise sur le marché pour certaines indications. Par exemple, en février 2025, l'agence a approuvé les produits EVOLYSSE SMOOTH et EVOLYSSE FORM (P240022) de Symatese, soulignant comment les preuves cliniques et les contre-indications définies soutiennent la commercialisation. En Europe, le règlement (UE) 2017/745 (MDR) régit les produits de comblement dermique, y compris certains produits esthétiques sans finalité médicale répertoriés à l'annexe XVI, ce qui inclut le marquage CE, la conformité aux spécifications communes et des exigences accrues de surveillance (comme le reflète la consolidation du MDR effective en janvier 2026 et les orientations MDCG associées).
Le Royaume-Uni renforce le contrôle des procédures cosmétiques à haut risque. Les Medical Devices (Amendment) (Great Britain) Regulations 2025 sont en vigueur depuis le 24 mai 2025, et la priorité gouvernementale d'août 2025 vise à restreindre les usages les plus risqués de produits de comblement esthétique dans les zones sensibles. Cela relève le niveau de conformité exigé pour les fournisseurs et prestataires opérant sur des canaux tels que les spas médicaux.
Analyse de la chaîne de valeur
La chaîne de valeur des produits de comblement esthétique commence par les intrants biopolymères en amont (notamment l'acide hyaluronique d'origine fermentaire), les chimies de réticulation et les excipients, puis se poursuit par la fabrication conforme aux BPF, le remplissage aseptique, la stérilisation et les tests de libération des lots, avant d'atteindre les cliniques de dermatologie et de chirurgie esthétique ainsi que le canal en forte croissance des spas médicaux. Les exigences réglementaires, notamment les contrôles de dispositifs de la FDA et les voies de l'annexe XVI du MDR européen pour certains produits esthétiques sans finalité médicale, étendent les exigences de systèmes qualité à la qualification des matières premières et à la documentation des lots. Cela allonge en retour les horizons de planification pour un approvisionnement et des stocks validés.
En aval, les fournisseurs associent de plus en plus la fourniture de produits à la formation des médecins, à la certification des injecteurs et à des outils d'accompagnement des cliniques afin de réduire les événements indésirables et de protéger la valeur de la marque face aux risques de contrefaçon et de marché gris. Les emballages anti-effraction et les fonctionnalités de traçabilité ajoutent des étapes et des coûts supplémentaires. La structure des canaux continue d'évoluer, les fabricants et acteurs régionaux développant des modèles de vente directe aux cliniques sur certains marchés afin de contrôler les prix, l'authenticité et le respect des formations, tandis que les distributeurs traditionnels restent essentiels pour la portée et la logistique dans les géographies fragmentées.
Paysage concurrentiel
Concentration du Marché
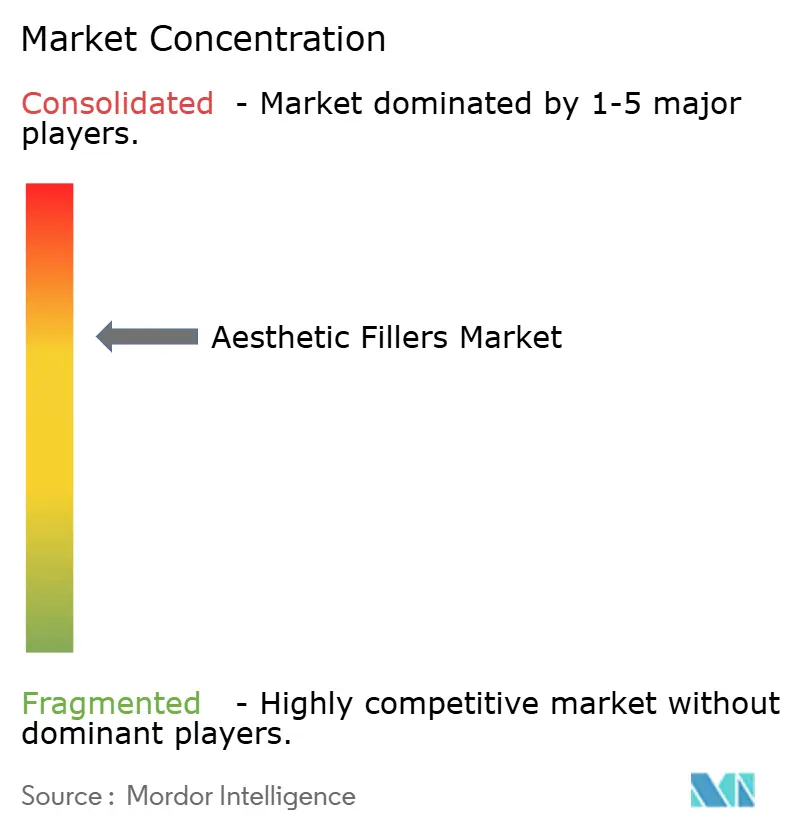
Allergan Aesthetics d'AbbVie, Galderma et Merz Pharma contrôlent collectivement une part majeure du chiffre d'affaires, positionnant le marché des fillers esthétiques comme modérément concentré. L'introduction en bourse de Galderma à 2,2 milliards CHF en 2024 finance l'expansion géographique et les acquisitions de produits comme Sculptra. Le portefeuille Juvéderm d'Allergan couvre huit références, renforcé par des programmes de fidélité offrant des remises et des modules de formation certifiée. Merz se différencie avec les protocoles hyper-dilués Radiesse et une neurotoxine doublement purifiée.
Les acteurs asiatiques tels que Bloomage, Huons et Croma-Pharma s'appuient sur leur avantage en termes de coûts et leur distribution directe vers les cliniques, séduisant les spas sensibles aux prix. Le rachat d'Opul par Revance en 2024 signale une poussée vers des offres groupées de neuromodulateurs et de fillers. L'adoption technologique sépare désormais les leaders des retardataires : les outils de planification par IA et la traçabilité par blockchain gagnent la confiance des cliniques et réduisent le risque de contrefaçon, mais l'adoption varie selon la disponibilité des capitaux.
Leaders du secteur des fillers esthétiques
-
Galderma
-
AbbVie Inc.
-
Merz Pharma
-
Ipsen
-
Revance Therapeutics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fillers Esthétiques Entreprises couvertes dans ce rapport
- AbbVie (Allergan Aesthetics)
- Anika Therapeutics
- Bloomage Biotechnology
- Croma-Pharma
- Evolus Inc.
- Filorga
- Galderma
- Huadong Medicine (Bohus)
- Hugel Inc
- Huons Bio
- Ipsen
- LG Chem
- Merz Pharma
- Prollenium Medical
- Revance Therapeutics
- Shanghai Rhong
- Sinclair Pharma
- Suneva Medical
- Teoxane Laboratories
- Zhejiang Jingjia Medical
Opportunités de marché et perspectives d'avenir
L'expansion des indications et le lancement de portefeuilles spécifiques à certaines géographies constituent une voie directe pour élargir la demande de procédures et diversifier les revenus par visite patient, en particulier lorsque les régulateurs ouvrent de nouvelles zones de traitement ou générations de produits. Les approbations récentes illustrent cet espace inexploité : en juin 2026, la FDA a approuvé SKINVIVE by JUVEDERM pour l'amélioration de l'apparence du cou, et Galderma a obtenu l'approbation américaine pour Restylane Contour pour le creusement des tempes. Ensemble, ces approbations montrent une monétisation continue de zones anatomiquement difficiles ou auparavant hors indication grâce à un étiquetage et une formation formels.
Les flux de travail cliniques rendus possibles par la technologie créent également une marge monétisable au-delà de la chimie des gels, à mesure que les cliniques accroissent leur volume et que les régulateurs et organismes professionnels examinent les résultats de plus près. Les outils d'analyse faciale et de planification d'injection assistés par IA passent du développement à l'utilisation dans les flux de travail esthétiques, favorisant une évaluation et une documentation standardisées au sein de réseaux cliniques multi-sites. Sur le plan des formulations, l'intérêt de la recherche reste concentré sur les approches bio-stimulantes et régénératives, mais l'annexe XVI du MDR européen et les exigences de la FDA en matière de dispositifs maintiennent les preuves cliniques, les contrôles de fabrication et la surveillance post-commercialisation au cœur des innovations qui atteignent une échelle commerciale large.
Développements industriels récents dans Marché des Fillers Esthétiques
- Juin 2026 : Allergan Aesthetics (AbbVie) a reçu l'approbation de la FDA américaine pour SKINVIVE by JUVEDERM pour l'amélioration de l'apparence du cou. Cette décision étend les injectables d'acide hyaluronique à une zone de traitement bien visible dans le cadre d'une allégation homologuée. Elle soutient un positionnement de portefeuille premium et différencie les cliniques et spas médicaux par une adoption pilotée par la formation.
- Février 2026 : Galderma a annoncé une approbation réglementaire multi-régionale (UE, États-Unis et Canada) pour une seringue ergonomique Restylane NASHA avec lidocaïne. Ce matériel d'administration amélioré est conçu pour améliorer l'expérience des injecteurs, la constance des résultats et la protection de la marque sur les marchés clés.
- Juin 2025 : Allergan Aesthetics (AbbVie) a annoncé que la FDA américaine avait accepté d'examiner sa demande d'approbation préalable à la mise sur le marché pour SKINVIVE by JUVEDERM pour l'amélioration de l'apparence du cou. Ce dépôt annonce une expansion potentielle des indications de traitement premium du cou, avec une différenciation pilotée par la formation et des programmes éducatifs favorisant l'adoption dans les cliniques et spas médicaux.
Marché des Fillers Esthétiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des fillers esthétiques comprend les revenus provenant des produits de fillers dermiques injectables utilisés pour la restauration cosmétique du volume facial, le contourage et la correction des rides, dans les environnements cliniques et hospitaliers, et mesurés en valeur USD.
Exclusions du périmètre : Nous excluons les implants chirurgicaux et les procédures de lifting, les produits topiques de soin de la peau, et les dispositifs esthétiques à base d'énergie qui ne sont pas administrés sous forme de fillers injectables.
Aperçu de la Segmentation
- Par matériau
- Acide hyaluronique (AH)
- Hydroxylapatite de calcium (CaHA)
- Acide poly-L-lactique (PLLA)
- Polyméthylméthacrylate (PMMA)
- Collagène et autres
- Par application
- Correction des rides du visage
- Augmentation des lèvres
- Contourage facial et restauration du volume
- Révision des cicatrices et marques d'acné
- Autres
- Par utilisateur final
- Cliniques de dermatologie et de chirurgie esthétique
- Hôpitaux
- Spas médicaux et cliniques de beauté
- Par genre
- Femme
- Homme
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier le paysage des produits et créer des plages d'entrée réalistes avant les entretiens. Nous avons consulté des sources publiques telles que les bases de données de produits et les communications de sécurité de la FDA américaine, les statistiques de procédures de l'American Society of Plastic Surgeons, des articles de revues à comité de lecture sur la durabilité des fillers et les schémas de retraitement, ainsi que les séries macroéconomiques de l'OCDE et de la Banque mondiale qui aident à expliquer les cycles d'accessibilité et de demande.
Nous avons également examiné les rapports annuels, les présentations aux investisseurs et les communiqués de presse pour suivre les lancements de produits et les empreintes géographiques, puis vérifié les statistiques d'importation et d'exportation là où les produits médicaux injectables sont clairement classifiés. Pour combler les lacunes concernant les petites entreprises privées et maintenir la cohérence des séries temporelles, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les finances, ainsi que les bases de données de brevets ont été utilisés de manière sélective. Ces sources documentaires sont illustratives et non exhaustives, et d'autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
La recherche de terrain a été menée par le biais d'appels d'experts structurés et d'enquêtes courtes auprès d'un ensemble de fabricants, de distributeurs, d'opérateurs de cliniques et d'injecteurs praticiens qui ont partagé la façon dont la demande des patients et la tarification réalisée évoluent en pratique. Ce marché étant mondial, nous avons veillé à ce que les données soient validées dans les régions APAC, EMEA et Amériques, afin que les variations de volume régionales, les marges des canaux et les changements de mix produits puissent être reflétés dans le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 12 % | APAC : 46 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle l'intensité des procédures et les signaux de population traitée sont utilisés pour reconstruire la demande par grande région, puis traduits en valeur à l'aide d'un prix réaliste par seringue et des marges des canaux de distribution. Pour ancrer les totaux, les résultats ont été recoupés avec des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs et la validation des volumes implicites par rapport aux discussions sur le débit des cliniques.
Les principaux paramètres utilisés dans le modèle comprennent le mix de matériaux de fillers utilisés en pratique, l'utilisation moyenne de seringues par traitement, le calendrier de retraitement basé sur la durée typique de l'effet, la part des procédures réalisées en cliniques par rapport aux hôpitaux et aux spas médicaux, et les corridors de prix régionaux après conversion de devises et ajustements d'inflation. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, dans laquelle la croissance des procédures, la progression des prix et les changements de mix produits ont été variés dans des plages que les personnes interrogées considéraient comme réalisables, puis consolidés en un seul chemin attendu. Lorsque la divulgation des revenus par produit était limitée, les lacunes ont été traitées par une allocation de parts conservatrice ancrée sur des indicateurs d'empreinte publique et revérifiée lors d'appels de suivi.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par de multiples vérifications, notamment en réconciliant les volumes de procédures implicites avec les statistiques de procédures connues, en testant les hypothèses de prix par rapport à un éventail de citations de répondants, et en examinant le mix de matériaux par rapport aux signaux de disponibilité des produits. Si le modèle présente des sauts soudains qui ne peuvent être expliqués par des lancements, des changements de remboursement ou des variations de la demande régionale, les hypothèses sont réexaminées et un nouveau contact est déclenché avec les répondants concernés.
Avant la validation finale, le travail est examiné étape par étape par un autre analyste pour confirmer que les données, les conversions et les calculs sont cohérents entre les régions et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles d'affecter les prix, l'accès ou la demande se produisent, suivies d'une dernière vérification avant livraison afin que les clients reçoivent la vue la plus récente.
Comparaison du Dimensionnement du Marché des Fillers Esthétiques de Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les fillers esthétiques ne concordent pas toujours car les choix de périmètre et de calendrier diffèrent, même lorsque les mêmes termes sont utilisés dans le titre du marché. Les écarts les plus importants proviennent généralement de ce qui est comptabilisé comme produit filler, de l'année traitée comme base et de la conversion des valeurs à l'aide d'un taux annuel moyen ou d'un taux de change ponctuel.
Lorsque les variations du prix de vente moyen sont actualisées avec des vérifications de prix de l'année en cours et que les volumes de procédures implicites sont retestés par rapport aux statistiques de procédures publiques, la valeur finale peut différer des instantanés plus anciens, ce qui est une raison clé pour laquelle le chiffre de Mordor Intelligence diffère de certains totaux publiés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 3,75 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 5,49 milliards USD (2024) | Utilise une année de base antérieure et une définition plus large qui peut capturer des cas d'usage adjacents de fillers dermiques, et la valeur peut varier selon que les prix rapportés reflètent les prix catalogue ou les prix réalisés au niveau des cliniques. |
| Éditeur Mondial B | 5,15 milliards USD (2025) | Reflète souvent un périmètre plus large des fillers dermiques et applique des hypothèses différentes de calendrier de conversion de devises et de hausse du prix de vente moyen, ce qui peut augmenter la valeur globale même lorsque la croissance des procédures est similaire. |
Dans l'ensemble, la comparaison montre que les principales différences proviennent des limites du périmètre et de la façon dont les prix et les devises sont traités dans l'année de base. Lorsque les vérifications du bassin de demande, la logique de prix et le calendrier de conversion sont maintenus cohérents, la taille du marché résultante devient plus facile à tracer et à reproduire lors des actualisations futures.
Questions clés auxquelles répond le rapport
À quelle vitesse la demande mondiale de fillers esthétiques croît-elle jusqu'en 2032 ?
Le volume mondial des procédures devrait augmenter à un TCAC de 6,83 %, portant la taille du marché des fillers esthétiques de 3,96 milliards USD en 2027 à 5,51 milliards USD d'ici 2032.
Quel matériau domine actuellement l'utilisation des fillers dans le monde ?
L'acide hyaluronique est en tête, détenant 62,57 % du chiffre d'affaires de 2026, car les cliniciens apprécient sa réversibilité et ses larges indications approuvées par la FDA.
Quelle géographie connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer un TCAC de 9,04 % jusqu'en 2032, portée par les approbations nationales chinoises et l'écosystème de tourisme médical de la Corée du Sud.
Pourquoi les fillers régénératifs attirent-ils l'attention ?
Les premiers essais montrent que les fillers enrichis en exosomes de cellules souches peuvent prolonger l'épaisseur dermique pendant 18 à 24 mois, réduisant potentiellement de moitié la fréquence des injections de rappel.
Les patients masculins constituent-ils un vecteur de croissance significatif ?
Oui. Les procédures masculines progressent à un TCAC de 8,24 % à mesure que les appels vidéo professionnels et le marketing axé sur la performance normalisent le contourage subtil.
Quel est le plus grand défi réglementaire actuel ?
Les injectables contrefaits et du marché gris suscitent des mesures de répression mondiales qui alourdissent les coûts de conformité et menacent la sécurité des patients.