
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
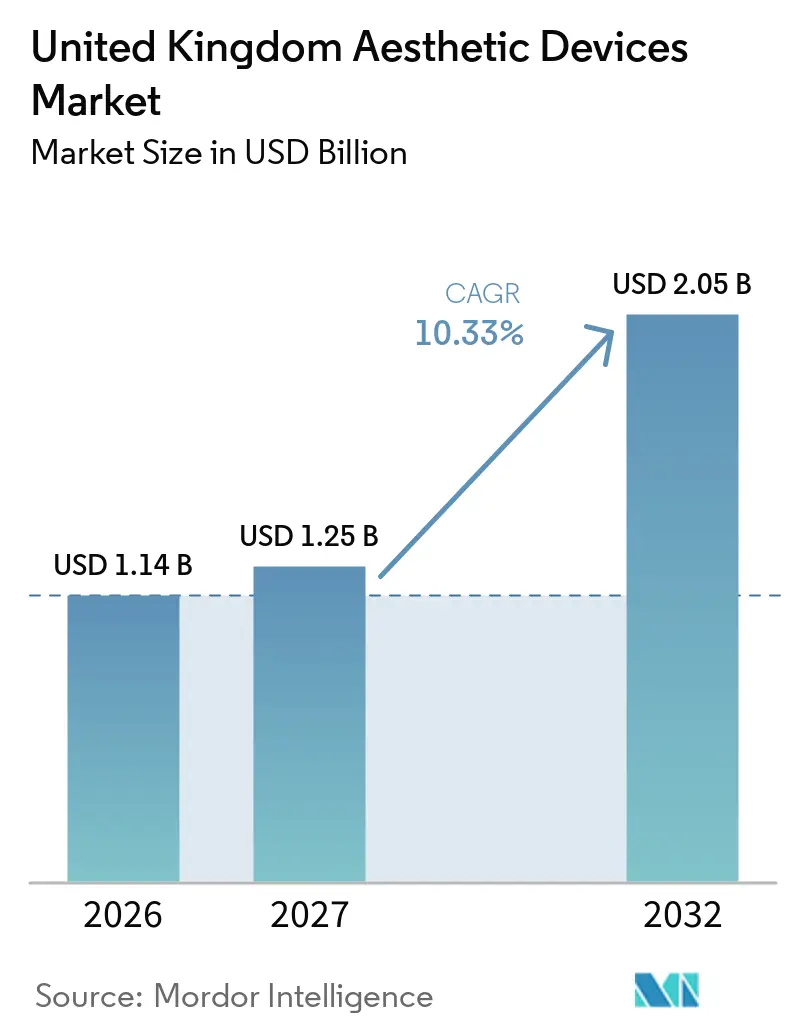
| Taille du marché de l'année de base (2026) | 1.14 Milliards de dollars |
| Taille du Marché (2027) | 1.25 Milliards de dollars |
| Taille du Marché (2032) | 2.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.33 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs Esthétiques au Royaume-Uni par Mordor Intelligence
La taille du marché des dispositifs esthétiques au Royaume-Uni devrait passer de 1,14 milliard USD en 2026 à 1,25 milliard USD en 2027 et devrait atteindre 2,05 milliards USD d'ici 2032, à un TCAC de 10,33 % sur la période 2027-2032.
Un pivot soutenu vers les procédures minimalement et non invasives, des mises à niveau rapides qui regroupent les modalités laser, radiofréquence et ultrasons dans une seule console, ainsi que l'émergence d'outils LED et de microcourant à domicile maintiennent le marché des dispositifs esthétiques au Royaume-Uni sur une trajectoire de croissance à deux chiffres. La clarté réglementaire — grâce aux approbations de la Medicines and Healthcare products Regulatory Agency (MHRA) et aux règles de licences non chirurgicales imminentes — a réduit les importations du marché gris, offrant aux fabricants pleinement conformes un accès plus clair aux cliniques et aux spas médicaux. Les opérateurs privés bénéficient également du Régime de Sélection des Prestataires du National Health Service (NHS), qui externalise certains traitements laser et fournit un flux prévisible de patients pendant les trimestres estivaux traditionnellement calmes. Par ailleurs, l'allongement des listes d'attente pour les soins d'affirmation de genre et les complications liées au tourisme médical ont accru la sensibilisation des consommateurs aux dispositifs enregistrés auprès de la MHRA, encourageant les dépenses nationales.
Points Clés du Rapport
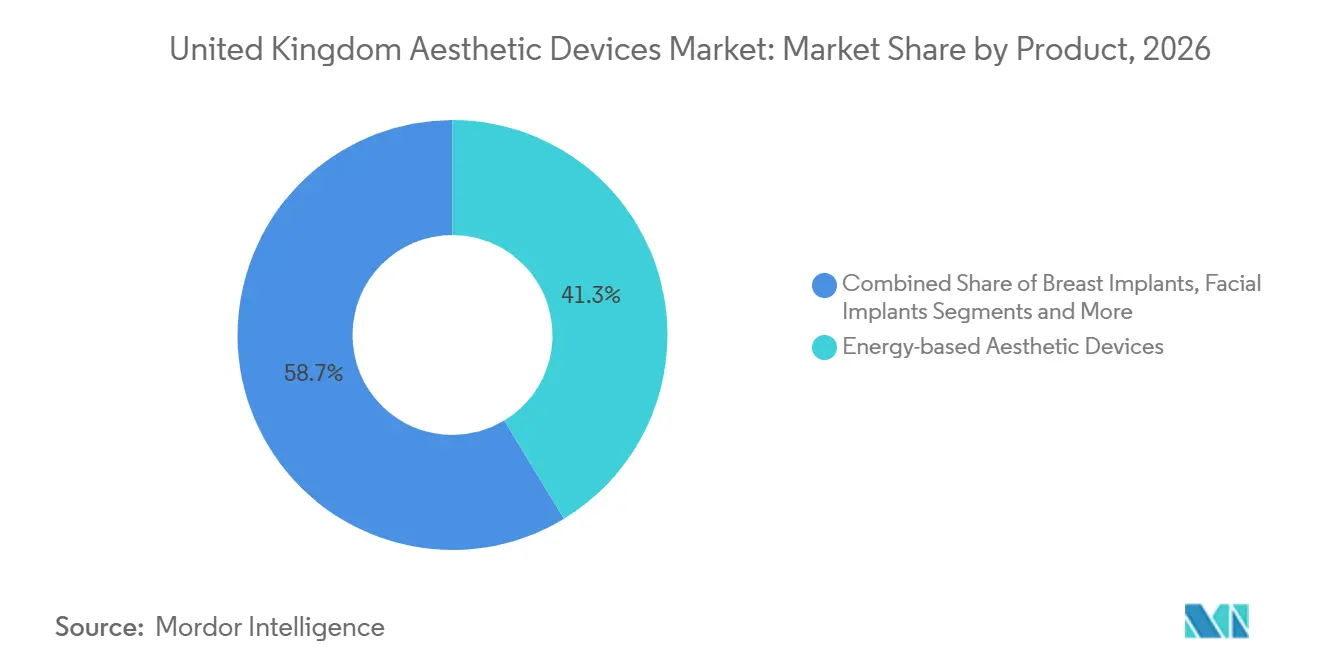
- Par produit, les plateformes à énergie ont dominé avec 41,32 % du chiffre d'affaires en 2026, tandis que les dispositifs de lifting par fils devraient se développer à un TCAC de 12,52 % jusqu'en 2032.
- Par application, le remodelage facial et le rajeunissement cutané ont représenté 36,64 % des ventes de 2026 ; le retrait de tatouages et de cicatrices devrait afficher un TCAC de 13,24 % d'ici 2032.
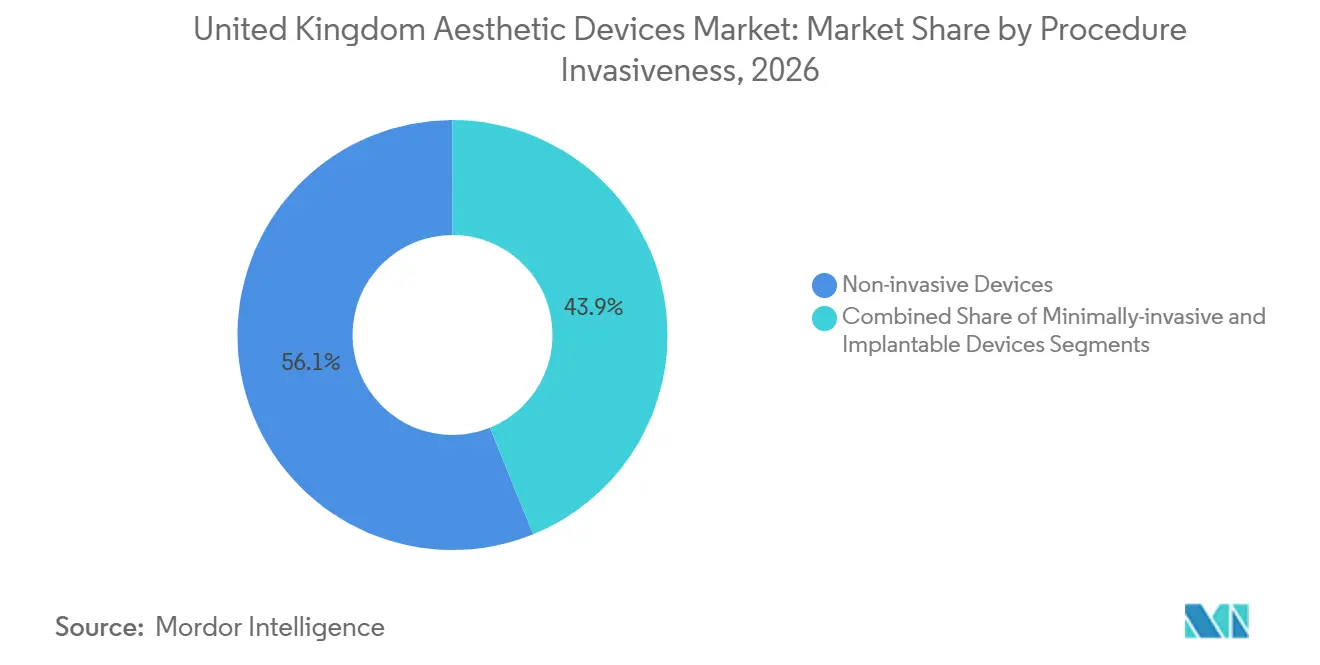
- Par degré d'invasivité des procédures, les solutions non invasives ont représenté 56,12 % de la demande en 2026, tandis que les systèmes mini-invasifs sont en passe d'atteindre un TCAC de 14,32 % sur la période de prévision.
- Par utilisateur final, les cliniques de dermatologie et de cosmétique ont contribué à 44,21 % des dépenses de 2026, tandis que les environnements d'utilisation à domicile devraient croître à un TCAC de 12,46 % d'ici 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché des Dispositifs Esthétiques au Royaume-Uni
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante de Procédures Cosmétiques Minimalement Invasives | +2.1% | National, concentré dans les zones métropolitaines de Londres, Manchester et Birmingham | Court terme (≤ 2 ans) |
| Population Vieillissante avec un Revenu Discrétionnaire Plus Élevé | +1.8% | National, avec des dépenses élevées dans le Sud-Est de l'Angleterre, Édimbourg et Bristol | Moyen terme (2-4 ans) |
| Mises à Niveau Technologiques Rapides des Dispositifs à Énergie | +1.6% | National, adoption précoce dans les pôles spécialisés en dermatologie (Harley Street, Manchester) | Court terme (≤ 2 ans) |
| Expansion des Cliniques Cosmétiques et des Spas Médicaux | +1.4% | National, croissance accélérée à Sheffield, Belfast et Glasgow | Moyen terme (2-4 ans) |
| Externalisation par le NHS des Services Laser Esthétiques | +1.2% | Axé sur l'Angleterre, projets pilotes dans les fiducies NHS des Midlands et du Nord-Ouest | Long terme (≥ 4 ans) |
| Croissance des Besoins en Contourage Corporel d'Affirmation de Genre | +0.9% | National, concentré dans les centres urbains dotés de cliniques spécialisées en genre | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante de Procédures Cosmétiques Minimalement Invasives
Les consommateurs continuent de privilégier les traitements qui évitent l'anesthésie générale, ne laissent que peu ou pas de cicatrices et permettent une sortie le jour même. La BAAPS a signalé une hausse de 5 % des volumes non chirurgicaux en 2024, portée par des protocoles associant la microneedling par radiofréquence au plasma riche en plaquettes pour le remodelage du collagène sans incisions.[1] La technologie du lifting par fils illustre ce changement ; les directives de la Care Quality Commission exigent désormais un enregistrement chirurgical, éliminant les prestataires peu qualifiés et renforçant la confiance du public. Depuis 2016, l'Association of PDO Thread Practitioners a certifié plus de 640 cliniciens, standardisant les techniques et réduisant les taux de complications. Les plans combinés associant des sutures résorbables à des charges dermiques ou des polynucléotides peuvent prolonger les résultats visibles au-delà de 30 mois, améliorant ainsi les taux de fidélisation des cliniques.
Population Vieillissante avec un Revenu Discrétionnaire Plus Élevé
Les personnes âgées de 50 à 64 ans détiennent une richesse médiane des ménages dépassant 500 000 GBP, les positionnant comme le moteur financier du marché des dispositifs esthétiques au Royaume-Uni.[2] Beaucoup préfèrent les séances de radiofréquence ou d'ultrasons focalisés de haute intensité en cabinet à une chirurgie ponctuelle, valorisant un temps d'arrêt minimal et des résultats naturels. L'ELITE iQ PRO de Cynosure, lancé en 2024, réduit la durée des séances d'un tiers tout en délivrant une fluence plus élevée, séduisant les professionnels actifs. Les ajustements en temps réel du lecteur de mélanine élargissent l'adéquation aux phototypes Fitzpatrick IV-VI, élargissant la base démographique du marché.
Mises à Niveau Technologiques Rapides des Dispositifs à Énergie
Les fabricants de dispositifs fusionnent de plus en plus plusieurs sources d'énergie — laser, radiofréquence, ultrasons et stimulation musculaire électromagnétique — dans des stations de travail modulaires qui réduisent les dépenses en capital tout en élargissant les menus de traitement. Le système à double longueur d'onde LightSheer QUATTRO de Lumenis réduit les plans d'épilation de jusqu'à 10 séances à seulement 6, diminuant les coûts variables par patient.[3] L'Emface Submentum de BTL associe la chaleur RF synchronisée à la stimulation musculaire pour traiter la graisse sous-mentale en moins de 20 minutes. L'IgniteRF d'InMode intègre la microneedling et le chauffage de surface, offrant aux cliniques une plateforme unique pour les cicatrices d'acné, les vergetures et le relâchement cutané, tout en évitant les longues périodes d'éviction liées au CO2.
Expansion des Cliniques Cosmétiques et des Spas Médicaux
Les villes secondaires aux prix immobiliers plus bas mais aux revenus disponibles solides attirent les investissements dans les cliniques. Sk:n Clinics a investi 500 000 GBP dans son ouverture de Belfast en juillet 2025, inaugurant des capacités d'épilation à énergie et de contourage corporel dans un espace de 2 000 pieds carrés. The Wellness Space de Sheffield a ouvert au printemps 2025, axée sur les injectables à polynucléotides pour les professionnels du Yorkshire. L'acquisition de Sk:n et du Harley Medical Group par Lorena Cosmetics a créé un réseau de 30 sites qui vend des services esthétiques en complément de la correction visuelle d'Optical Express, resserrant les marges pour les dermatologues indépendants.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Conformité Stricts à la MHRA et à l'EU-MDR | -1.3% | National, charge disproportionnée sur les importateurs de dispositifs de petite et moyenne taille | Court terme (≤ 2 ans) |
| Coût Élevé des Traitements pour les Consommateurs | -1.1% | National, aigu dans les régions à revenu médian des ménages inférieur à la médiane (Nord-Est, Pays de Galles) | Moyen terme (2-4 ans) |
| Examen de la Durabilité et du Retraitement | -0.7% | National, accent réglementaire sur la réduction des déchets liés aux dispositifs à usage unique | Long terme (≥ 4 ans) |
| Réaction Négative des Réseaux Sociaux en Faveur d'un « Look Naturel » | -0.6% | National, plus forte chez la génération Z (18-27 ans) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de Conformité Stricts à la MHRA et à l'EU-MDR
Les fabricants et importateurs doivent désormais désigner des Personnes Responsables au Royaume-Uni, soumettre des dossiers techniques exhaustifs et effectuer une surveillance annuelle après commercialisation pour satisfaire aux règles de la MHRA et de l'EU-MDR. Les petits fournisseurs font face à des factures de conformité annuelles comprises entre 50 000 et 150 000 GBP, les incitant souvent à réduire leur portefeuille ou à quitter le marché. Les nouvelles directives en matière de durabilité ajoutent des évaluations d'impact environnemental pour les applicateurs à usage unique, allongeant les délais d'approbation jusqu'à un an.
Coût Élevé des Traitements pour les Consommateurs
Les forfaits d'épilation laser coûtent entre 800 et 2 500 GBP, les liftings par fils entre 1 200 et 3 000 GBP, et les séances de raffermissement cutané par RF entre 300 et 800 GBP. Avec un remboursement NHS négligeable, de nombreux ménages en dehors des corridors aisés reportent leurs dépenses esthétiques. Les plans de financement aident à étaler les coûts, mais les primes de taux d'emprunt de 9 à 15 % de TAEG peuvent ajouter 30 % à la facture finale. Les coûts de complications liées à la chirurgie à l'étranger — le NHS a dépensé 110 690 GBP en 2024 — génèrent un certain élan en faveur de l'achat local, mais le prix freine encore la pénétration dans les régions à faibles revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit : Les Plateformes à Énergie Dominent, les Liftings par Fils Progressent
Les plateformes à énergie ont contrôlé 41,32 % du chiffre d'affaires de 2026, soulignant la préférence persistante pour l'épilation au laser, les photofaciaux à lumière pulsée intense et le raffermissement cutané par radiofréquence. La part du marché des dispositifs esthétiques au Royaume-Uni pour les systèmes à énergie découle de leur polyvalence et de leurs courbes d'apprentissage courtes, permettant aux cliniques d'amortir le capital plus rapidement que les dispositifs implantables ou injectables. L'ELITE iQ PRO de Cynosure illustre la course aux armements pour des puissances plus élevées et des tailles de spots plus grandes, réduisant les durées de traitement et augmentant la marge par heure de personnel.
Les kits de lifting par fils constituent la catégorie émergente, dont la progression est prévue à un TCAC de 12,52 % grâce aux sutures en polydioxanone et en acide poly-L-lactique qui suspendent les tissus sans anesthésie générale. La décision de la Care Quality Commission selon laquelle la pose de fils nécessite un enregistrement chirurgical a éliminé les opérateurs non qualifiés et renforcé la confiance des consommateurs. Les implants mammaires et faciaux font face à des vents contraires alors que les patients privilégient le transfert de graisse autologue, mais l'acquisition en 2025 par Allergan de Northwood Medical et de son implant earFold montre que le matériel de niche peut encore prospérer lorsqu'il répond à des problèmes esthétiques spécifiques.



Par Application : Le Rajeunissement Facial en Tête, le Retrait de Tatouages Accélère
Le remodelage facial et le rajeunissement cutané ont représenté 36,64 % du chiffre d'affaires de 2026, reflétant la demande pour les lasers stimulant le collagène, la radiofréquence fractionnée et les injectables qui retardent les liftings chirurgicaux. Le retrait de tatouages et de cicatrices est l'accélérateur le plus rapide, prévu à un TCAC de 13,24 % alors que les lasers à picosecondes réduisent le nombre de séances de 75 % par rapport aux anciens systèmes à commutation Q.
Le remodelage corporel maintient une croissance à deux chiffres grâce à la lipolyse assistée par radiofréquence, la cryolipolyse et la stimulation musculaire électromagnétique à haute intensité, mais entre en concurrence avec la liposuccion chirurgicale pour les personnes recherchant une perte de graisse spectaculaire. L'épilation reste le cheval de bataille du marché des dispositifs esthétiques au Royaume-Uni en termes de volume, mais la banalisation exerce une pression sur les prix par séance. Les dispositifs d'augmentation mammaire font face à un examen minutieux des implants texturés, tandis que les thérapies laser pour les angiomes plans gagnent en stabilité grâce aux accords d'externalisation du NHS.
Par Invasivité de la Procédure : Les Systèmes Minimalement Invasifs Gagnent du Terrain
Les options non invasives ont capté 56,12 % de la demande de 2026, soulignant l'appétit des patients pour les traitements sans temps d'arrêt. Néanmoins, les systèmes mini-invasifs — qui comprennent la microneedling par radiofréquence, le CO2 fractionné et les liftings par fils — mènent la course avec un TCAC de 14,32 %. Leur capacité à pénétrer les couches plus profondes sans anesthésie générale les positionne comme l'épine dorsale future du marché des dispositifs esthétiques au Royaume-Uni.
Les procédures combinées stimulent l'adoption. L'IgniteRF d'InMode délivre une microneedling fractionnée associée à une radiofréquence bipolaire en une seule séance de 20 minutes, permettant aux cliniques de traiter simultanément les cicatrices, le relâchement cutané et les vergetures. L'Emface Submentum de BTL applique la radiofréquence et la stimulation musculaire électromagnétique sous le menton, permettant une réduction des graisses et un effet lifting sans plaques de cryolipolyse. Les restrictions réglementaires sur les implants texturés orientent davantage les choix des patients vers des procédures réversibles à petite incision.

Par Utilisateur Final : Les Cliniques Dominent, l'Utilisation à Domicile se Développe
Les cliniques de dermatologie et de cosmétique se sont appuyées sur un personnel spécialisé et des dispositifs de classe IIb pour capter 44,21 % de la valeur de 2026. La part du marché des dispositifs esthétiques au Royaume-Uni parmi les cliniques reste menacée par des intégrations verticales telles que la prise de contrôle de Sk:n et du Harley Medical Group par Lorena Cosmetics, qui vendent des traitements croisés aux clients d'Optical Express spécialisés en chirurgie oculaire. Les hôpitaux occupent une niche centrée sur les indications reconstructrices, soutenue par l'externalisation du NHS qui remplit les blocs opératoires disponibles avec des cas laser remboursés.
Les appareils à usage domestique — masques à LED, tonifiants à microcourant, dispositifs percussifs — dépassent les cercles des premiers adoptants. CurrentBody, NuFACE et TheraFace PRO sont en tête, aidés par des tutoriels sur les réseaux sociaux qui démystifient leur utilisation. Bien que limités à des puissances de sortie inférieures, ces dispositifs prolongent les résultats obtenus en clinique et attirent les ménages sensibles aux prix qui ne peuvent pas financer un programme professionnel complet.
Analyse Géographique
Londres et le Sud-Est élargi restent le foyer de la demande haut de gamme, soutenus par l'écosystème spécialisé de Harley Street et la proximité de communautés à hauts revenus dans le Surrey et le Berkshire. Manchester et Birmingham servent d'ancres dans le Nord et les Midlands, où les réseaux de cliniques bénéficient de la connectivité aéroportuaire qui attire des patients des comtés environnants. Édimbourg s'est imposée comme la capitale esthétique de l'Écosse, avec des établissements de niveau professionnel tels que The Wellness Space satisfaisant des clients qui préfèrent éviter de se déplacer à Londres.
Belfast a rejoint la liste des marchés à forte croissance après que Sk:n Clinics a investi 500 000 GBP dans son établissement phare de 2025, rendant l'épilation à énergie et les traitements RF fractionnés accessibles localement. Le Pays de Galles et le Nord-Est de l'Angleterre continuent d'afficher des dépenses par habitant inférieures en raison de revenus inférieurs à la médiane ; néanmoins, des poches d'aisance à Cardiff et Newcastle soutiennent des pratiques de niche. Sur l'ensemble du marché des dispositifs esthétiques au Royaume-Uni, les cliniques font face à une mosaïque de conformité : la consultation sur les licences en Angleterre, le cadre provisoire de l'Écosse et les normes distinctes au Pays de Galles et en Irlande du Nord obligent les opérateurs multi-sites à maintenir des protocoles spécifiques à chaque juridiction, ce qui alourdit les budgets juridiques et de formation.
Le tourisme médical reste un défi. Les procédures à bas prix en Turquie ou en Espagne attirent les patients soucieux de leur budget, mais les données du NHS sur les coûts de gestion des complications font évoluer le discours vers « restez chez vous, restez en sécurité ». Les services d'affirmation de genre ajoutent une autre dimension régionale : les cliniques de Londres, Manchester et Brighton signalent des réservations régulières de clients transgenres incapables d'obtenir des créneaux NHS en temps voulu. Ces dynamiques combinées maintiennent le marché des dispositifs esthétiques au Royaume-Uni sur une trajectoire de croissance régionale résiliente.
Paysage réglementaire
Les dispositifs esthétiques commercialisés en tant que dispositifs médicaux en Grande-Bretagne (Angleterre, Écosse, Pays de Galles) sont réglementés par la Medicines and Healthcare products Regulatory Agency (MHRA) en vertu du UK Medical Devices Regulations 2002 (tel que modifié). Les obligations essentielles incluent la désignation d'une UK Responsible Person (UKRP) pour les fabricants non britanniques, le maintien de l'enregistrement, la préparation de la documentation technique et le respect des exigences post-commercialisation. En Irlande du Nord, l'alignement sur le règlement européen relatif aux dispositifs médicaux (EU MDR) continue d'influencer les voies de mise sur le marché et les attentes en matière d'étiquetage, ce qui ajoute une complexité de conformité pour les exploitants de cliniques multi-sites et les distributeurs desservant à la fois la Grande-Bretagne et l'Irlande du Nord.
Un changement réglementaire récent a renforcé les attentes en matière de surveillance post-commercialisation et accéléré la planification des réformes. Le Medical Devices (Post-market Surveillance requirements) (Amendment) Regulations 2024 est entré en vigueur le 16 juin 2025, et le Medical Devices (Amendment) (Great Britain) Regulations 2025 est entré en vigueur le 24 mai 2025, renforçant les exigences de traçabilité et de surveillance pour les plateformes à base d'énergie et les accessoires utilisés dans les établissements esthétiques à fort volume. En 2026, la MHRA a ouvert une consultation (à partir du 16 février 2026) sur la reconnaissance indéfinie des dispositifs marqués CE en Grande-Bretagne. En mai 2026, elle a également publié un projet de modification du UK MDR 2002 (via une notification à l'OMC), intégrant des éléments de modernisation tels que des voies de reconnaissance internationale et des processus d'accès au marché actualisés.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fabricants d'équipement d'origine (OEM) mondiaux couvrant les plateformes à base d'énergie, les pièces à main, les consommables et les dispositifs à usage domestique, puis passe par les importateurs et distributeurs britanniques et les UK Responsible Persons, avant d'atteindre les cliniques de dermatologie et esthétiques, les spas médicaux, et un canal de commerce électronique direct au consommateur en expansion pour les outils à usage domestique. L'adoption clinique est renforcée par des écosystèmes de formation et d'accréditation, y compris des partenaires de formation agréés et des protocoles cliniques. Le service, la maintenance et le réapprovisionnement en consommables (embouts, cartouches et autres consommables à usage unique) soutiennent également des revenus récurrents et la disponibilité des appareils pour les cabinets à fort débit.
L'architecture réglementaire agit comme une couche opérationnelle importante à travers la chaîne. En Grande-Bretagne, l'accès transitoire pour les dispositifs marqués CE (prolongé jusqu'en juin 2028 pour de nombreux dispositifs, et jusqu'en juin 2030 pour certains dispositifs conformes à l'EU MDR/IVDR) et des contraintes telles que la capacité limitée des organismes agréés britanniques pour l'évaluation de conformité UKCA affectent le calencier des lancements et la planification des stocks. La divergence entre la Grande-Bretagne, y compris les réformes du UK MDR 2002 pilotées par la MHRA et l'évolution vers des voies de reconnaissance internationale, et l'Irlande du Nord, qui reste alignée sur l'EU MDR, se traduit généralement par des flux de travail parallèles en matière de documentation et d'étiquetage. Les cliniques, à leur tour, ont tendance à privilégier les fournisseurs capables de démontrer une chaîne d'approvisionnement conforme, un support post-commercialisation et une traçabilité des incidents.
Paysage Concurrentiel
Concentration du Marché
La concentration du marché est modérée. Allergan, Galderma et Merz Pharma dominent les injectables grâce à des relations bien établies avec les dermatologues, tandis que BTL Aesthetics et InMode accélèrent leur part dans les équipements à énergie en introduisant des consoles multimodales qui réduisent les dépenses en capital des cliniques. L'acquisition en mai 2025 par Allergan du développeur d'earFold Northwood Medical souligne l'intérêt pour le matériel spécifique aux procédures qui contourne l'otoplastie traditionnelle, tandis que Galderma investit massivement dans des charges d'acide hyaluronique à durée prolongée pour contrer la concurrence érosive par les prix.
La prise de contrôle en décembre 2024 de Sk:n et du Harley Medical Group par Lorena Cosmetics a rassemblé plus de 30 sites et réembauché 150 employés, créant une chaîne intégrée capable de tirer parti du flux de clients d'Optical Express. CurrentBody, NuFACE et TheraFace PRO s'appuient sur leur maîtrise du commerce électronique pour consolider leur avantage de premier entrant dans les outils LED et à microcourant à usage domestique. Cynosure a déployé le protocole CynoGlow en 2025, associant les lasers Picosure Pro à la microneedling RF Potenza en une seule visite, réduisant les parcours patients de six à quatre rendez-vous et offrant aux cliniques partenaires un avantage en termes de débit.
Le partenariat de Cutera avec la Medical Aesthetics Training Academy intègre les lasers AviClear contre l'acné dans des programmes réglementés par l'Ofqual, capturant la fidélité aux dispositifs dès le début de la carrière. Pendant ce temps, la plateforme modulaire Eve de 4T Medical permet aux cabinets d'ajouter ou d'échanger des pièces à main sans acheter une console complète, réduisant les dépenses en capital à long terme de 30 à 40 %. Ces stratégies illustrent que le secteur des dispositifs esthétiques au Royaume-Uni récompense à la fois l'échelle et l'ingénierie agile.
Leaders du Secteur des Dispositifs Esthétiques au Royaume-Uni
-
BTL Aesthetics
-
Hologic (Cynosure)
-
Galderma
-
Lumenis
-
AbbVie
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
La dynamique de professionnalisation et de licence crée des opportunités pour les fournisseurs capables d'associer des dispositifs à une formation conforme, une gouvernance et une documentation que les exploitants multi-sites peuvent utiliser pour les audits. En Angleterre, l'article 180 du Health and Care Act 2022 confère les pouvoirs nécessaires à l'établissement d'un régime de licences pour les procédures esthétiques non chirurgicales. L'Écosse a adopté le Non-surgical Procedures and Functions of Medical Reviewers (Scotland) Act 2026, avec sanction royale le 12 mai 2026, incluant des contrôles plus stricts tels que la restriction de la fourniture à des locaux spécifiés et l'interdiction de la fourniture aux moins de 18 ans. Collectivement, ces changements augmentent la demande de systèmes enregistrés auprès de la MHRA et traçables, ainsi que le soutien des fabricants aux cliniques via des procédures opérationnelles standard, la préparation au signalement des événements indésirables, et des modèles opérationnels spécifiques à chaque juridiction.
Les technologies et les voies d'accès ouvrent également des perspectives de commercialisation à court terme. La MHRA met en œuvre un service d'accès précoce pour les dispositifs médicaux innovants et fait progresser des réformes incluant des voies de reconnaissance internationale, ce qui peut réduire les examens redondants pour les produits déjà approuvés par des régulateurs comparables. Du côté de la demande, les portefeuilles des cliniques s'élargissent au-delà des injectables classiques vers des protocoles régénératifs et combinés, y compris les polynucléotides et d'autres approches biostimulantes, ce qui s'aligne avec les plateformes à base d'énergie et les systèmes à base de microneedling. Cela peut élargir les opportunités pour les pièces à main modulaires et les consommables. La structure du marché suggère également une marge de manœuvre opérationnelle : un audit d'avril 2026 a recensé environ 34 158 prestataires d'esthétique non chirurgicale au Royaume-Uni, indiquant une base de clientèle large et fragmentée où la standardisation menée par les fournisseurs, les partenariats de formation et les réseaux de services peuvent favoriser la conversion des canaux bas de gamme ou non conformes vers des écosystèmes de dispositifs de qualité médicale.
Développements récents du secteur
- Juillet 2026 : Cynosure Lutronic a lancé la plateforme de raffermissement cutané par radiofréquence monopolaire XERF dans toute la région EMEA. Le système utilise une administration d'énergie à double fréquence (6,78 MHz et 2 MHz), élargissant les options de raffermissement non invasif pour les cliniques britanniques qui se démarquent sur le temps de traitement et le confort. Le déploiement dans la région EMEA soutient la planification des réseaux de distributeurs et de cliniques autour des mises à niveau des équipements RF de nouvelle génération.
- Juin 2026 : BTL Aesthetics a lancé EMFUSION au Royaume-Uni, introduisant un dispositif de gestion faciale construit autour de la technologie DYNAM IQ. Ce lancement élargit la base adressable de BTL dans les flux de travail de rajeunissement facial et renforce son portefeuille aux côtés des systèmes énergétiques corporels et faciaux existants. La disponibilité au Royaume-Uni accroît également la pression concurrentielle sur les plateformes rivales de raffermissement facial et de stimulation du collagène dans les cliniques et les spas médicaux.
- Mai 2025 : AbbVie (Allergan Aesthetics) a obtenu l'approbation de la MHRA pour BOTOX (toxine botulique de type A) pour l'amélioration temporaire de la proéminence du platysma. Cette extension d'indication soutient de nouveaux protocoles de traitement dans la zone du bas du visage et du cou, influençant les stratégies de groupage de dispositifs et d'injectables utilisées par les cliniques esthétiques. Elle renforce également le rôle de l'étiquetage approuvé par la MHRA dans le renforcement de la confiance des patients et des allégations marketing des cliniques.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des dispositifs esthétiques au Royaume-Uni comprend les revenus générés par les dispositifs utilisés dans les procédures cosmétiques et dermatologiques dans les cliniques, les hôpitaux, les spas médicaux et les utilisations à domicile approuvées, couvrant à la fois les systèmes à énergie et les produits esthétiques implantables ou mini-invasifs.
Exclusions du périmètre : les cosmétiques purement topiques et les consommables de soins cutanés qui ne sont pas pilotés par des dispositifs sont exclus, et les honoraires de services de procédures ne sont pas comptabilisés comme revenus du marché des dispositifs.
Aperçu de la Segmentation
- Par Produit
- Dispositifs Esthétiques à Énergie
- Implants Mammaires
- Implants Faciaux
- Dispositifs de Délivrance de Charges Dermiques/Injectables
- Dispositifs de Microdermabrasion
- Dispositifs de Lifting par Fils
- Autres Produits
- Par Application
- Contourage Facial et Rajeunissement Cutané
- Contourage Corporel et Réduction de la Cellulite
- Épilation
- Amélioration Mammaire
- Retrait de Tatouages et Cicatrices
- Autres Applications
- Par Invasivité de la Procédure
- Dispositifs Non Invasifs
- Dispositifs Minimalement Invasifs
- Dispositifs Invasifs / Implantables
- Par Utilisateur Final
- Hôpitaux
- Cliniques de Dermatologie et Cosmétique
- Spas Médicaux
- Environnements d'Utilisation à Domicile
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la constitution d'une base factuelle autour de la demande de procédures au Royaume-Uni, des autorisations de dispositifs et de la manière dont les soins esthétiques sont dispensés dans différents contextes, puis par la cartographie de cette demande en revenus d'équipements. Nous avons référencé des sources publiques telles que les publications du NHS et les notes d'activité des procédures, les séries de population et de structure par âge de l'Office for National Statistics, les orientations de la MHRA sur les dispositifs médicaux, et les statistiques commerciales du Royaume-Uni utilisant les codes d'importation et d'exportation pertinents, qui servent souvent de proxy pratique pour les flux de dispositifs.
Pour ancrer les hypothèses, nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs, des mises à jour réglementaires et une couverture de presse réputée portant sur l'expansion des cliniques et l'adoption des technologies. Le cas échéant, nous avons extrait des données financières d'entreprises et des informations de veille, ainsi que des bases de données de brevets et une base de données de niveaux d'expédition à l'importation et à l'exportation, principalement pour vérifier l'exposition des fournisseurs et le calendrier des nouveaux lancements. Ces sources de recherche documentaire sont données à titre illustratif uniquement, et d'autres références ont également été utilisées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes visaient à confirmer ce qui est réellement acheté et utilisé au Royaume-Uni, ainsi que ce qui détermine les cycles de remplacement et de mise à niveau. Nous avons échangé avec des distributeurs, des exploitants de cliniques et des décideurs dans des cabinets de dermatologie et de cosmétique, ainsi qu'avec des partenaires de services et des spécialistes du secteur à travers le Royaume-Uni, afin de tester les fourchettes de prix, les schémas d'utilisation et les contraintes d'adoption. Nous avons ensuite ajusté les hypothèses documentaires lorsque le comportement d'achat déclaré ne correspondait pas à la construction initiale des revenus d'équipements.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs généraux : 12 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 39 % |
| Acteurs de plus petite taille : 14 % | Responsables : 49 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante et ascendante. La structure descendante part des bassins de demande de procédures au Royaume-Uni et des contextes de soins, puis les traduit en unités de dispositifs et en revenus à l'aide d'une logique de pénétration et de remplacement. Par exemple, les volumes de procédures pour l'épilation, le rajeunissement facial, le remodelage corporel et le retrait de tatouages ou de cicatrices ont été liés au débit typique des dispositifs et aux cycles de renouvellement du parc installé, puis convertis en revenus à l'aide de fourchettes de prix.
Nous avons corroboré les totaux par des vérifications ascendantes sélectives, telles que l'agrégation des revenus d'un échantillon de fournisseurs et de distributeurs, la validation des fourchettes de prix de vente moyens par modalité, et la vérification croisée du mix de canaux par utilisateur final (cliniques, hôpitaux, spas médicaux et contextes d'utilisation à domicile). Lorsque la divulgation des revenus des entreprises était limitée, nous avons comblé les lacunes par une allocation au niveau des catégories basée sur le mix de produits et l'exposition au Royaume-Uni discutée lors des entretiens.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios soutenue par des lignes de tendance dans les variables clés, notamment les évolutions du profil d'âge, la sensibilité des dépenses discrétionnaires, les changements de conformité liés à la MHRA susceptibles d'affecter le calendrier d'adoption, la cadence de renouvellement du parc installé et le rythme d'entrée en pratique courante des nouvelles modalités à énergie. Les hypothèses ont été examinées avec les répondants primaires afin que la croissance ne repose pas sur une seule courbe d'adoption agressive.
Validation des Données et Cycle de Mise à Jour
Chaque total de marché a été vérifié par rapport à des signaux indépendants, notamment la directionnalité des procédures, les tendances des mouvements d'importation et d'exportation, et si la croissance implicite du parc installé semblait raisonnable pour le nombre de sites de soins actifs. Les valeurs aberrantes, telles qu'une tarification implicite inhabituellement élevée ou des changements de parts soudains, ont été signalées et réexaminées. Des appels de suivi ont été déclenchés lorsque l'écart ne pouvait pas être expliqué par des lancements, une réglementation ou un approvisionnement ponctuel.
Avant la validation finale, le modèle passe par un examen en plusieurs étapes afin que les données d'entrée, les formules et les évolutions d'une année sur l'autre restent cohérentes entre les catégories. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs ou des évolutions notables dans l'adoption des technologies. Juste avant la livraison, une dernière vérification par un analyste est effectuée afin que le client reçoive la vue la plus actuelle.
Taille du Marché des Dispositifs Esthétiques au Royaume-Uni selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les dispositifs esthétiques au Royaume-Uni peuvent varier même lorsque le nom de la catégorie semble identique, car les études comptabilisent souvent des gammes de produits différentes, utilisent des années de base différentes et appliquent une logique de tarification différente pour les prévisions pluriannuelles. Des différences apparaissent également lorsque certaines estimations s'appuient davantage sur des proxies d'expédition, tandis que d'autres s'appuient sur des signaux de demande de procédures et des hypothèses de renouvellement du parc installé.
L'écart principal provient de la question de savoir si les dispositifs d'administration liés aux injectables, les implantables et les contextes d'utilisation à domicile sont comptabilisés aux côtés des systèmes à énergie, et de la manière dont les fourchettes de prix sont escaladées dans le temps lorsque le mix de produits évolue. Certaines sources publient également une année à court terme comme point de départ, ce qui peut faire paraître le chiffre plus grand ou plus petit selon la phase de croissance et le calendrier de conversion des devises utilisé, suivi de la fréquence à laquelle les hypothèses sont actualisées. Le tableau met en évidence cet écart, et Mordor Intelligence comptabilise les revenus uniquement pour les catégories de dispositifs dans le périmètre défini au Royaume-Uni, puis soumet les totaux à des tests de résistance à l'aide de vérifications d'utilisation et de remplacement liées aux procédures afin que les services de beauté adjacents ne gonflent pas le parc de dispositifs.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,03 milliard USD (2025) | |
| Éditeur sectoriel A | 1,12 milliard USD (2024) | Utilise une année de base 2024 et une segmentation plus étroite qui met l'accent sur les types de dispositifs à énergie, et peut différer sur la question de savoir si les implantables et les dispositifs d'administration sont entièrement capturés dans le même total. |
| Éditeur sectoriel B | 1,20 milliard USD (2026) | Démarre en 2026 et peut intégrer des hypothèses de prix et d'adoption plus rapides en début d'année, ce qui tend à augmenter la valeur de départ par rapport aux modèles ancrés à une base 2025 avec des vérifications de cycles de remplacement plus strictes. |
Sur les trois chiffres, la majeure partie de l'écart s'explique par l'année choisie pour la taille de marché indiquée et par les catégories de dispositifs adjacentes incluses dans le total. Lorsque le périmètre est maintenu cohérent et que la construction des revenus est rattachée à l'utilisation liée aux procédures, au renouvellement du parc installé et aux fourchettes de prix réalistes au Royaume-Uni, la valeur de marché résultante devient plus facile à tracer et à reproduire d'un cycle de mise à jour au suivant.
Questions Clés Répondues dans le Rapport
Quelle est la prévision de valeur pour 2032 du marché des dispositifs esthétiques au Royaume-Uni ?
Il devrait atteindre 2,05 milliards USD, avec une expansion à un TCAC de 10,33 % sur la période 2027-2032.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les dispositifs de lifting par fils sont prévus pour un TCAC de 12,52 % jusqu'en 2032, portés par la demande de rajeunissement facial mini-invasif.
À quelle vitesse le marché des plateformes de retrait de tatouages et de cicatrices croît-il ?
Le segment du retrait de tatouages et de cicatrices devrait afficher un TCAC de 13,24 % d'ici 2032.
Pourquoi les systèmes minimalement invasifs gagnent-ils du terrain ?
Ils pénètrent les tissus plus profonds sans anesthésie générale, conduisant à un TCAC projeté de 14,32 % et à une forte adoption par les cliniques.
Quelles régions affichent la plus forte densité de cliniques ?
Londres et le Sud-Est sont en tête, suivis de Manchester, Birmingham et Édimbourg, en raison de revenus disponibles plus élevés et de pôles spécialisés.
Comment l'externalisation du NHS affecte-t-elle les prestataires privés ?
Le Régime de Sélection des Prestataires fournit des volumes garantis de traitements laser, stabilisant les revenus des cliniques tout en exigeant des opérations efficaces.