
Tamaño y Participación del Mercado de Rellenos Estéticos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.83 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Rellenos Estéticos por Mordor Intelligence
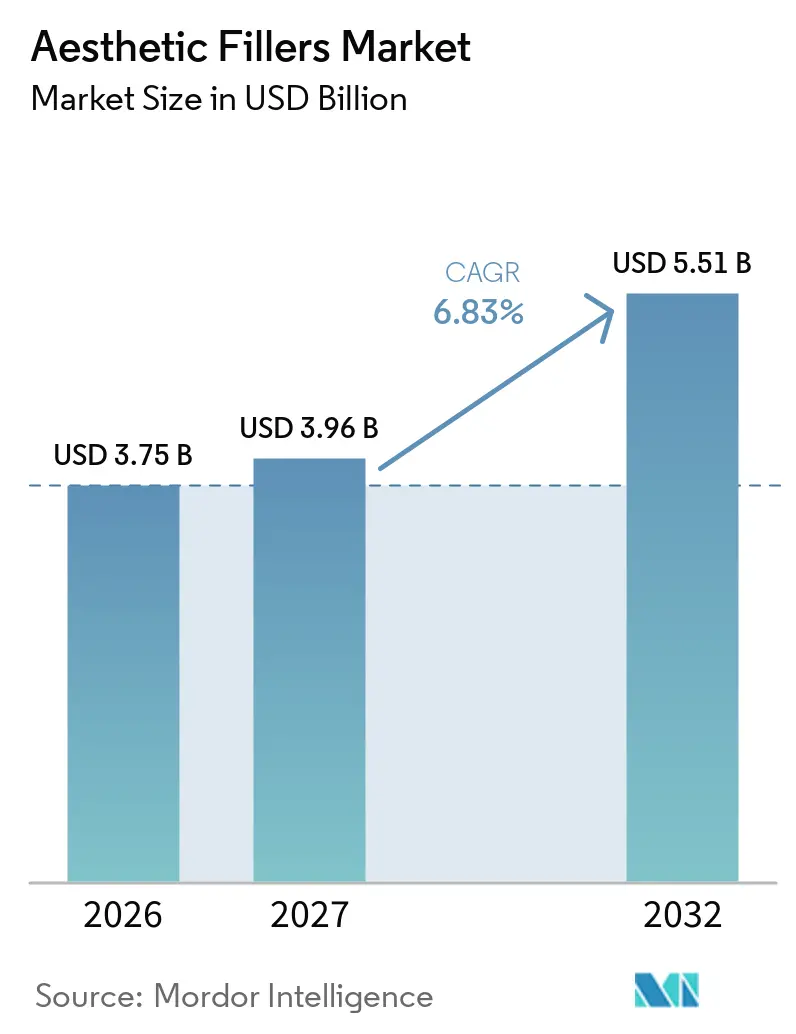
Se espera que el tamaño del Mercado de Rellenos Estéticos crezca de 3,75 mil millones de USD en 2026 a 3,96 mil millones de USD en 2027 y se prevé que alcance los 5,51 mil millones de USD en 2032 a una CAGR del 6,83% durante 2027-2032.
La acelerada orientación del consumidor hacia el rejuvenecimiento mínimamente invasivo, el auge de la planificación de inyecciones asistida por IA y el rápido crecimiento de la participación masculina están ampliando la base de mercado potencial y acortando los ciclos de tratamiento. Los médicos estadounidenses realizan actualmente 5,3 millones de sesiones de relleno de ácido hialurónico al año, lo que indica que los inyectables han pasado de ser eventos cosméticos episódicos a convertirse en una rutina de autocuidado.[1] Las formulaciones regenerativas que combinan exosomas de células madre con polímeros tradicionales prometen un volumen más duradero y un mayor valor de vida del paciente, mientras que la vigilancia de la FDA sobre los grupos de eventos adversos está elevando los costos de cumplimiento normativo para los fabricantes.[2] La dinámica competitiva se intensifica a medida que los participantes asiáticos despliegan ácido hialurónico derivado de fermentación de bajo costo y logística directa a clínica para competir con las marcas occidentales, mientras que la proliferación del mercado gris amenaza la seguridad del paciente y los precios premium.
Conclusiones Clave del Informe
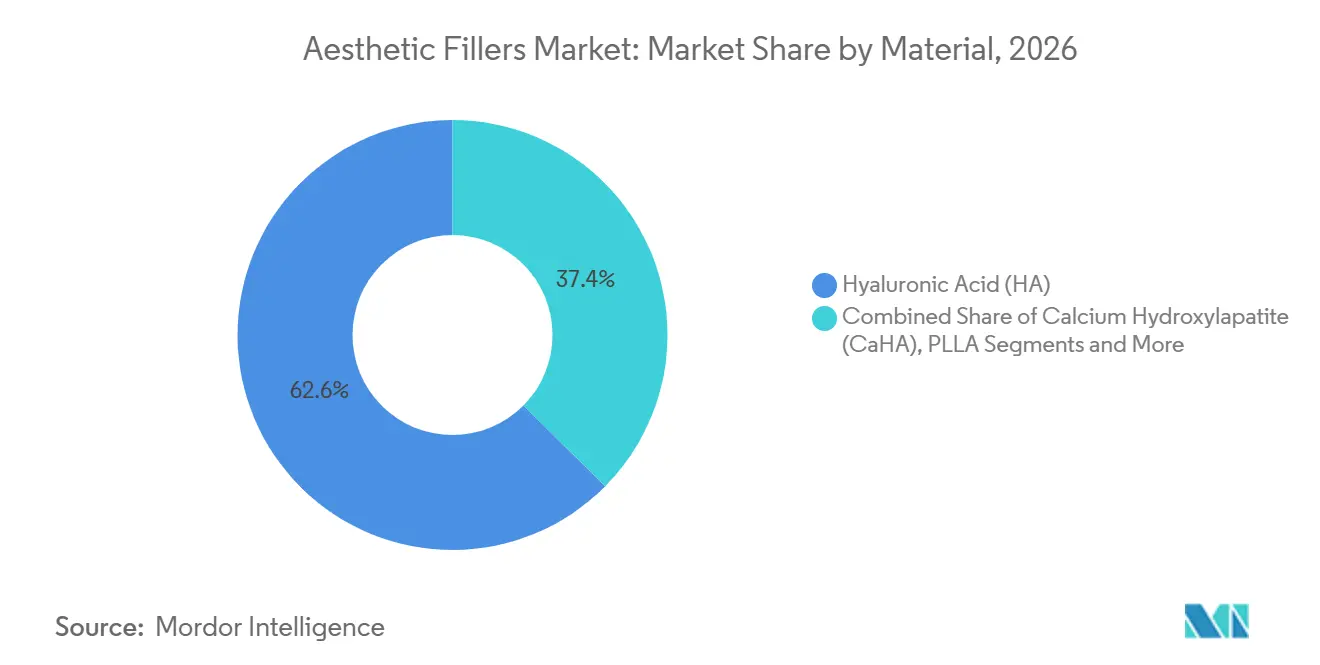
- Por material, el ácido hialurónico lideró con el 62,57% de la participación del mercado de rellenos estéticos en 2026, mientras que se proyecta que el ácido poli-L-láctico registre una CAGR del 10,53% hasta 2032.
- Por aplicación, la corrección de líneas faciales representó el 44,72% de los ingresos en 2026; el contorneado facial y la restauración de volumen avanza a una CAGR del 9,25% hasta 2032.
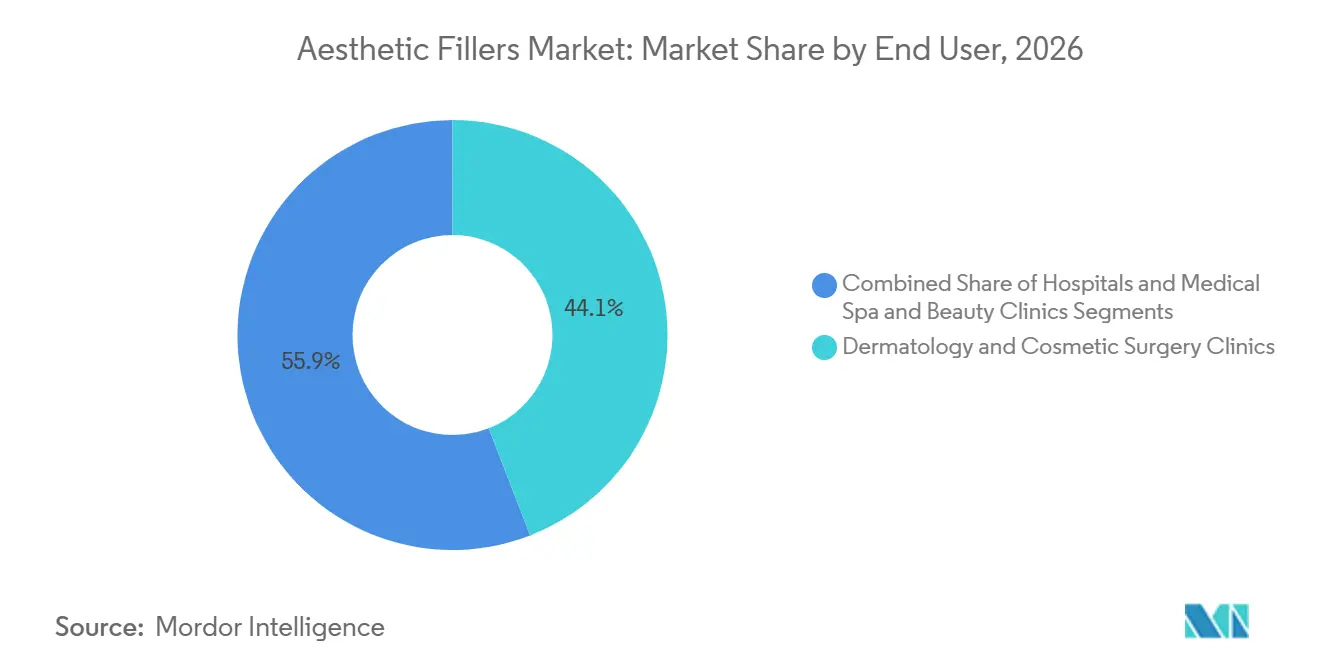
- Por usuario final, las clínicas de dermatología y cirugía estética captaron el 44,11% de las ventas de 2026, mientras que se espera que los spas médicos y clínicas de belleza se expandan a una CAGR del 8,62% durante el período de pronóstico.
- Por género, las pacientes femeninas representaron el 81,46% de las inyecciones en 2026, y la demanda masculina está aumentando a una CAGR del 8,24% hasta 2032.
- Por geografía, América del Norte generó el 34,83% de los ingresos globales en 2026; se prevé que Asia-Pacífico crezca más rápido a una CAGR del 9,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Procedimientos Cosméticos Mínimamente Invasivos | +1.8% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Población Envejecida en Busca de Soluciones Antienvejecimiento | +1.5% | Japón, Corea del Sur, Europa Occidental, América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de los Ingresos Disponibles en Economías Emergentes | +1.2% | China, India, Sudeste Asiático, CCG, Brasil, México | Mediano plazo (2-4 años) |
| Rellenos de Medicina Regenerativa con Matrices de Células Madre | +0.9% | América del Norte, Europa, Corea del Sur, Japón | Largo plazo (≥ 4 años) |
| Marketing Estético Orientado al Hombre | +0.7% | Estados Unidos, Reino Unido, Corea del Sur, China urbana | Mediano plazo (2-4 años) |
| Planificación de Inyecciones Asistida por IA y Análisis 3D | +0.6% | América del Norte, Europa, Corea del Sur, Japón, Singapur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Procedimientos Cosméticos Mínimamente Invasivos
Los profesionales y los pacientes prefieren los rellenos a los estiramientos faciales quirúrgicos porque el tiempo de recuperación se reduce de semanas a horas, una ventaja que resulta atractiva cuando los calendarios laborales y sociales dejan poco espacio para la recuperación. Los millennials y la Generación Z buscan volumización preventiva a finales de sus veinte años, ampliando los ciclos de tratamiento a lo largo de la vida y estabilizando los ingresos de las clínicas. Las aprobaciones previas a la comercialización de la FDA establecen un estándar de calidad, aunque las brechas en la aplicación permiten que las jeringas del mercado gris persistan en línea. Las herramientas de consulta basadas en tecnología reducen el tiempo de atención y ayudan a los consultorios a escalar el volumen sin aumentos proporcionales de mano de obra. En conjunto, estas fuerzas mantienen al mercado de rellenos estéticos en una trayectoria de crecimiento de procedimientos de dos dígitos incluso cuando la macroeconomía reduce los presupuestos discrecionales.
Población Envejecida en Busca de Soluciones Antienvejecimiento
El ministerio de salud de Japón proyecta que el 31% de sus residentes tendrá 65 años o más en 2030, y una inversión demográfica similar se está produciendo en Europa Occidental. Los consumidores de mayor edad utilizan los rellenos faciales para alinear su apariencia con carreras prolongadas y estilos de vida de jubilación activa. El ácido poli-L-láctico atrae a este grupo porque estimula la síntesis de colágeno durante hasta 24 meses, superando la durabilidad del ácido hialurónico.[3] Los activos de pensiones amortiguan el gasto de bolsillo, mientras que la aceptación social de "envejecer bien" reduce el estigma. Las clínicas aprovechan esta demanda con planes de mantenimiento anual agrupados que aseguran visitas repetidas y un flujo de caja estable.
Crecimiento de los Ingresos Disponibles en Economías Emergentes
El regulador chino aprobó múltiples marcas nacionales de ácido hialurónico en 2025, reduciendo los precios de las jeringas en aproximadamente un 30% y ampliando el acceso. India y el Sudeste Asiático experimentan expansiones similares de la clase media, aunque los cuellos de botella en el suministro y la aplicación desigual de las normas ralentizan la madurez del mercado. Arabia Saudita y los Emiratos Árabes Unidos atraen a turistas médicos con paquetes de lujo de rellenos y spa, integrando los inyectables en ingresos de hospitalidad más amplios. América Latina, liderada por Brasil, se beneficia de la aceptación cultural de la mejora cosmética y de una densa red de dermatólogos, aunque las fluctuaciones cambiarias afectan periódicamente el volumen. En conjunto, estas regiones inyectan impulso al mercado global de rellenos estéticos.
Los Rellenos de Medicina Regenerativa con Matrices de Células Madre Ganan Terreno
Un ensayo de 2024 mostró que el ácido hialurónico enriquecido con exosomas aumentó el grosor dérmico en un 18% a los seis meses en comparación con los controles de solo ácido hialurónico, lo que catalizó estudios de Fase II en Revance y otras biotecnológicas del sector. Al reclutar las vías de reparación del organismo, los rellenos regenerativos buscan extender los intervalos de tratamiento a dos años, una propuesta de valor para el consumidor que podría redefinir el poder de fijación de precios. Los obstáculos regulatorios siguen siendo elevados porque la FDA trata los componentes derivados de células como biológicos, exigiendo pruebas de fabricación bajo normas de Buenas Prácticas de Manufactura. Los primeros adoptantes en Corea del Sur y Japón combinan estos rellenos con transferencia de grasa autóloga, posicionando el servicio como terapia tanto estética como antienvejecimiento. La escala comercial dependerá de protocolos consistentes de procesamiento celular y de la actitud de los pagadores hacia los precios de los biológicos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eventos Adversos y Mayor Escrutinio Regulatorio | -0.9% | América del Norte, Europa, mercados seleccionados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Altos Costos de Procedimientos en Mercados Sensibles al Precio | -0.6% | India, Sudeste Asiático, América Latina (excl. Brasil), África Subsahariana | Mediano plazo (2-4 años) |
| Riesgo en la Cadena de Suministro de Materias Primas de Ácido Hialurónico | -0.5% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Proliferación de Rellenos Falsificados y del Mercado Gris | -0.7% | Comercio electrónico global, centros turísticos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Eventos Adversos y Mayor Escrutinio Regulatorio
La oclusión vascular sigue siendo la complicación más grave de los rellenos; el 58% de los pacientes afectados pierde la visión de forma permanente, lo que ha motivado comunicados de seguridad de la FDA y mandatos de informes anuales de seguridad en la Unión Europea. Las incautaciones nacionales de viales falsificados alcanzaron 4.700 unidades en el Reino Unido en agosto de 2025. Los costos de cumplimiento normativo aumentan a medida que los fabricantes presentan datos de desempeño en el mundo real y financian subvenciones para la formación de profesionales. Las marcas pequeñas sin equipos regulatorios enfrentan compresión de márgenes, lo que impulsa la consolidación del mercado.
Altos Costos de Procedimientos en Mercados Sensibles al Precio
Una sola jeringa de ácido hialurónico cuesta entre USD 500 y 1.200 en economías desarrolladas, muy por encima del salario mensual promedio en India y partes de América Latina. Existen planes de financiamiento, pero conllevan intereses de dos dígitos, lo que disuade a los clientes más jóvenes. Las marcas chinas y coreanas nacionales reducen los costos, pero luchan contra la percepción de que un precio bajo equivale a baja seguridad. Las desaceleraciones económicas producen caídas inmediatas en el volumen porque los seguros rara vez cubren los inyectables cosméticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Dominio del Ácido Hialurónico se Encuentra con la Innovación BioestimuladoraEl ácido hialurónico capturó el 62,57% de la participación del mercado de rellenos estéticos en 2026 gracias a su reversibilidad y amplias indicaciones. El ácido poli-L-láctico lidera el crecimiento con una CAGR del 10,53%, impulsado por la adquisición de Sculptra por parte de Galderma en 2024 y la evidencia clínica de estimulación de colágeno durante 24 meses. El hidroxiapatita de calcio goza de un renovado interés en protocolos hiperdiluidosen para la calidad de la piel, mientras que el PMMA sigue siendo un nicho debido a los riesgos de permanencia.
Las mezclas regenerativas que añaden exosomas de células madre al ácido hialurónico prometen ampliar el tamaño del mercado de rellenos estéticos para ofertas bioestimuladoras premium. La clasificación biológica de la FDA eleva los obstáculos regulatorios, aunque los primeros adoptantes surcoreanos reportan una mayor retención de pacientes. El ácido hialurónico auto-entrecruzado elimina el BDDE, pero requiere un riguroso control de lotes. La diversidad en la elección de materiales amplía los recursos de los profesionales y amortigua el crecimiento del mercado frente al impacto regulatorio de cualquier polímero individual.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Contorneado Supera a la Corrección de LíneasLa corrección de líneas faciales representó el 44,72% de los ingresos de 2026, pero el contorneado y la restauración de volumen está creciendo a una CAGR del 9,25% a medida que los millennials buscan estructura preventiva en el mercado de rellenos estéticos. El realce de labios sigue siendo visible, aunque el remodelado sutil reemplaza las tendencias dramáticas anteriores.
Los protocolos de lifting facial líquido que despliegan múltiples jeringas en mejillas, línea mandibular y sienes aumentan el gasto por visita, elevando el tamaño del mercado de rellenos estéticos por episodio de paciente. La aprobación de la FDA de fórmulas para el contorno de ojos abrió un nicho anatómico desafiante pero lucrativo. El modelado de nariz y mentón fuera de indicación amplía los casos de uso, pero exige habilidades avanzadas de anatomía para evitar eventos vasculares.
Por Usuario Final:
Los Spas Médicos Disrumpen las Clínicas TradicionalesLas clínicas de dermatología y cirugía estética representaron el 44,11% de las ventas de 2026, aunque los spas médicos y las clínicas de belleza avanzan a una CAGR del 8,62%, aprovechando la estética de hospitalidad y la conveniencia minorista. Las leyes variables de supervisión médica en los Estados Unidos permiten que algunas instalaciones operen con supervisión remota, reduciendo los costos generales.
Los hospitales desempeñan un papel marginal fuera de las indicaciones reconstructivas, por lo que el mercado de rellenos estéticos se desplaza hacia entornos boutique orientados a la experiencia. El aumento de eventos adversos en spas con regulación laxa ha impulsado a las sociedades profesionales a exigir credenciales estandarizadas para los aplicadores. No obstante, el apetito del consumidor por la comodidad y la flexibilidad mantiene el canal en un pronunciado ascenso.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Género:
El Segmento Masculino Reduce la BrechaLas mujeres representaron el 81,46% de los procedimientos en 2026, pero la adopción masculina está aumentando a una CAGR del 8,24%, reduciendo la brecha. Los programas de bienestar ejecutivo, la normalizacin por parte de influenciadores y el marketing orientado al rendimiento reconfiguran las percepciones. Los hombres priorizan las correcciones sutiles de mandíbula y ojeras y prefieren geles de menor viscosidad.
La resistencia cultural persiste en las regiones conservadoras, aunque los profesionales urbanos menores de 40 años tratan los rellenos como el fitness o los trajes a medida. Los fabricantes adaptan la viscosidad y la estética del empaque a las preferencias masculinas, reforzando el crecimiento y contribuyendo con ganancias incrementales al tamaño del mercado de rellenos estéticos.
Análisis Geográfico
Mercado de Rellenos Estéticos de América del Norte
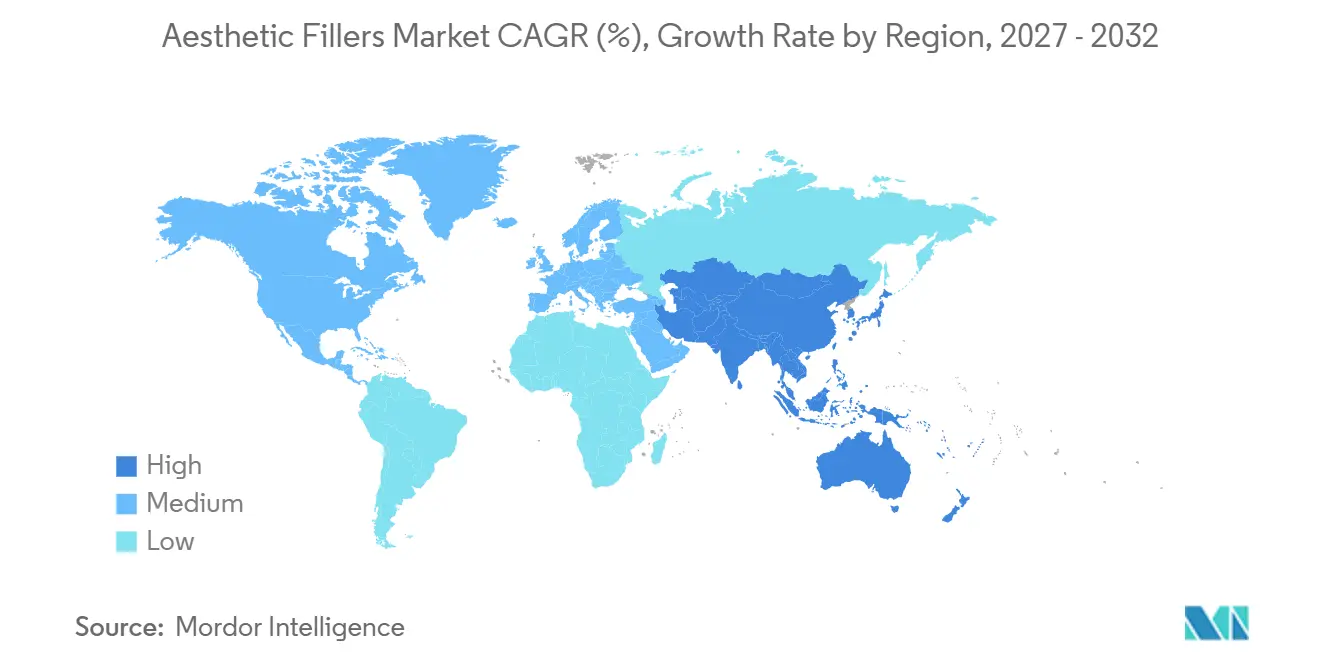
América del Norte generó el 34,83% de los ingresos globales en 2025, respaldada por un sólido gasto per cápita, amplias aprobaciones de la FDA y 5,3 millones de sesiones de ácido hialurónico registradas en 2024. Canadá sigue las mismas vías regulatorias que Estados Unidos, aunque el alcance de los inyectores varía según la provincia. México atrae a turistas estadounidenses que buscan costos más bajos, si bien los riesgos de productos falsificados moderan los volúmenes. Las continuas medidas de la FDA contra el comercio electrónico ilegal ponen de relieve las brechas de cumplimiento en las ventas transfronterizas.
Mercado de Rellenos Estéticos de Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,04%, impulsada por las aprobaciones de marcas nacionales en China que reducen los precios de las jeringas en un 30%. Corea del Sur canaliza a los turistas médicos hacia clínicas con escáneres 3D habilitados por inteligencia artificial, mientras que el envejecimiento demográfico de Japón sostiene la demanda premium de inducción de colágeno a pesar de la cautela cultural. La Organización Central de Control de Estándares de Medicamentos de India está modernizando los ensayos clínicos, aunque la disparidad de ingresos limita las tasas de conversión. El estricto sistema de vigilancia poscomercialización de Australia la posiciona como garante regional de la calidad.
Mercado de Rellenos Estéticos de Europa, Oriente Medio y América Latina
Europa muestra un crecimiento constante pero más lento a medida que la Agencia Europea de Medicamentos intensifica los informes poscomercialización. Alemania, Francia y el Reino Unido anclan la demanda, respaldados por el reembolso parcial para usos reconstructivos. El regulador del Reino Unido confiscó 4.700 viales falsificados hasta agosto de 2025, lo que ilustra la vigilancia de la región. En Oriente Medio, Arabia Saudita y los Emiratos Árabes Unidos aprovechan las estrategias de turismo de la Visión 2030 para combinar rellenos con servicios de lujo. América Latina sigue dominada por la cultura de rellenos normalizada de Brasil, mientras que Argentina y Chile enfrentan vientos en contra macroeconómicos.
Panorama regulatorio
En Estados Unidos, la FDA regula los rellenos dérmicos como dispositivos médicos y exige una revisión previa a la comercialización para indicaciones específicas. Por ejemplo, en febrero de 2025 la agencia aprobó EVOLYSSE SMOOTH y EVOLYSSE FORM de Symatese (P240022), lo que subraya cómo la evidencia clínica y las contraindicaciones definidas respaldan la comercialización. En Europa, el Reglamento (UE) 2017/745 (MDR) regula los rellenos dérmicos, incluidos ciertos productos estéticos sin finalidad médica enumerados en el Anexo XVI, lo que incorpora el marcado CE, el cumplimiento de las Especificaciones Comunes y mayores expectativas de vigilancia (como se refleja en la consolidación del MDR vigente desde enero de 2026 y las orientaciones relacionadas del MDCG).
El Reino Unido está reforzando la supervisión de los procedimientos cosméticos de mayor riesgo. Las Medical Devices (Amendment) (Great Britain) Regulations 2025 están en vigor desde el 24 de mayo de 2025, y la prioridad gubernamental de agosto de 2025 se centra en restringir los usos de relleno cosmético de mayor riesgo en zonas sensibles. Esto eleva el nivel de cumplimiento exigido a proveedores y prestadores que operan en canales como los medical spas.
Análisis de la cadena de valor
La cadena de valor de los rellenos estéticos comienza con insumos biopoliméricos aguas arriba (en particular ácido hialurónico derivado de fermentación), químicas de reticulación y excipientes, y luego pasa a la fabricación bajo GMP, el llenado aséptico, la esterilización y las pruebas de liberación de lote, antes de llegar a las clínicas de dermatología y cirugía estética y al canal de medical spas, de rápido crecimiento. Los requisitos regulatorios, incluidos los controles de dispositivos de la FDA y las vías del Anexo XVI del MDR de la UE para ciertos productos estéticos sin finalidad médica, extienden las exigencias del sistema de calidad a la calificación de materias primas y la documentación de lotes. Esto, a su vez, alarga los horizontes de planificación para el suministro validado y el inventario.
Aguas abajo, los proveedores combinan cada vez más el suministro de productos con la formación de médicos, la acreditación de inyectores y herramientas de habilitación de clínicas para reducir eventos adversos y proteger el valor de marca ante el riesgo de falsificación y mercado gris. Los envases antimanipulación y las funciones de trazabilidad añaden pasos y costos adicionales. La estructura de canales sigue evolucionando a medida que fabricantes y actores regionales amplían los modelos directos a la clínica en mercados seleccionados para controlar el precio, la autenticidad y el cumplimiento de la formación, mientras que los distribuidores tradicionales siguen siendo importantes para el alcance y la logística en geografías fragmentadas.
Panorama Competitivo
Concentración del Mercado
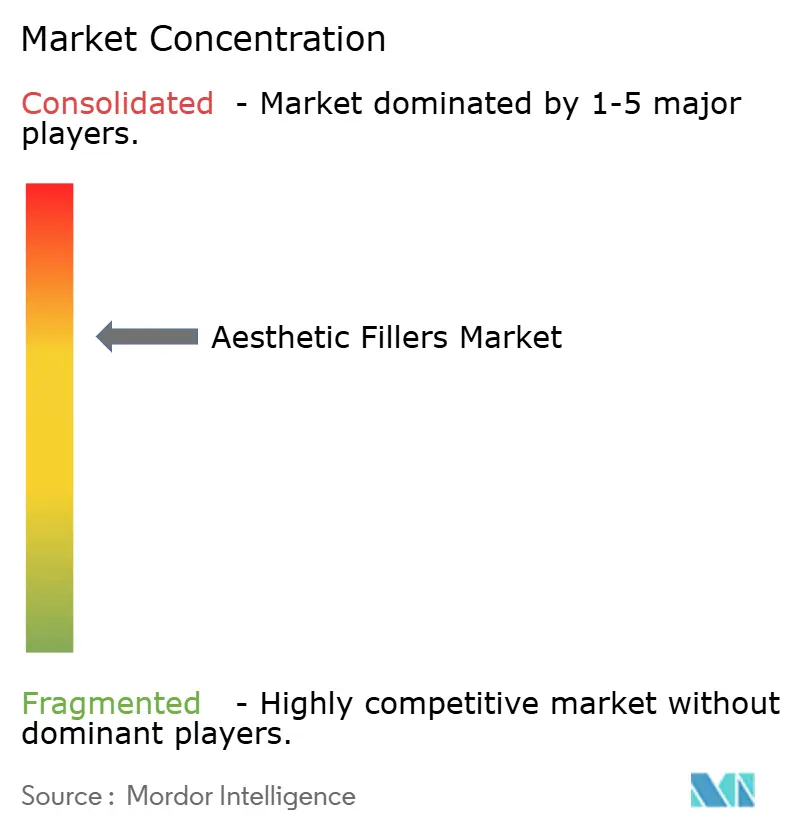
Allergan Aesthetics de AbbVie, Galderma y Merz Pharma controlan conjuntamente una participación mayoritaria de los ingresos, posicionando al mercado de rellenos estéticos como moderadamente concentrado. La OPI de Galderma por CHF 2.200 millones en 2024 financia la expansión geográfica y adquisiciones de productos como Sculptra. El portafolio Juvéderm de Allergan abarca ocho referencias, reforzado por programas de fidelización que ofrecen descuentos y módulos de formación certificada. Merz se diferencia con los protocolos hiperdiluidoss de Radiesse y una neurotoxina de doble purificación.
Los participantes asiáticos como Bloomage, Huons y Croma-Pharma se apoyan en la ventaja de costos y la distribución directa a clínica, atrayendo a spas sensibles al precio. La adquisición de Opul por parte de Revance en 2024 señala un impulso hacia paquetes combinados de neuromodulador y relleno. La adopción tecnológica ahora separa a los líderes de los rezagados: las herramientas de planificación por IA y la trazabilidad mediante cadena de bloques ganan la preferencia de las clínicas y reducen el riesgo de falsificación, aunque la adopción varía según la disponibilidad de capital.
Líderes del Sector de Rellenos Estéticos
-
Galderma
-
AbbVie Inc.
-
Merz Pharma
-
Ipsen
-
Revance Therapeutics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rellenos Estéticos Empresas cubiertas en este informe
- AbbVie (Allergan Aesthetics)
- Anika Therapeutics
- Bloomage Biotechnology
- Croma-Pharma
- Evolus Inc.
- Filorga
- Galderma
- Huadong Medicine (Bohus)
- Hugel Inc
- Huons Bio
- Ipsen
- LG Chem
- Merz Pharma
- Prollenium Medical
- Revance Therapeutics
- Shanghai Rhong
- Sinclair Pharma
- Suneva Medical
- Teoxane Laboratories
- Zhejiang Jingjia Medical
Oportunidades de mercado y perspectivas futuras
La expansión de indicaciones y el lanzamiento de carteras específicas por geografía son una vía directa para ampliar la demanda de procedimientos y diversificar los ingresos por visita de paciente, especialmente cuando los reguladores abren nuevas áreas de tratamiento o generaciones de productos. Las aprobaciones recientes apuntan a este espacio en blanco: en junio de 2026, la FDA aprobó SKINVIVE by JUVEDERM para la mejora del aspecto del cuello, y Galderma obtuvo la aprobación en EE. UU. de Restylane Contour para la corrección de las sienes hundidas. En conjunto, muestran una monetización continua de zonas anatómicamente difíciles o previamente fuera de indicación mediante etiquetado formal y formación.
Los flujos de trabajo clínicos habilitados por tecnología también crean margen monetizable más allá de la química de los geles, a medida que las clínicas escalan volumen y los reguladores y organismos profesionales examinan los resultados. Las herramientas de análisis facial e planificación de inyecciones asistidas por IA están pasando del desarrollo al uso en flujos de trabajo estéticos, apoyando la evaluación y documentación estandarizadas en redes de clínicas multisitio. En cuanto a la formulación, el interés investigador sigue concentrado en los enfoques bioestimulantes y regenerativos, pero el Anexo XVI del MDR de la UE y los requisitos de dispositivos de la FDA mantienen la evidencia clínica, los controles de fabricación y la vigilancia poscomercialización como elementos centrales para determinar qué innovaciones alcanzan una escala comercial amplia.
Desarrollos recientes de la industria en Mercado de Rellenos Estéticos
- Junio de 2026: Allergan Aesthetics (AbbVie) recibió la aprobación de la FDA de EE. UU. para SKINVIVE by JUVEDERM para la mejora del aspecto del cuello. La decisión extiende los inyectables de AH a una zona de tratamiento muy visible bajo una indicación aprobada en etiqueta. Esto respalda el posicionamiento premium de la cartera y diferencia a clínicas y medical spas mediante una adopción impulsada por la formación.
- Febrero de 2026: Galderma anunció la aprobación regulatoria multirregional (UE, Estados Unidos y Canadá) para un diseño ergonómico de jeringa Restylane NASHA con lidocaína. El hardware de administración mejorado está diseñado para mejorar la experiencia del inyector, la consistencia y la protección de marca en mercados clave.
- Junio de 2025: Allergan Aesthetics (AbbVie) informó que la FDA de EE. UU. aceptó a revisión su solicitud de aprobación previa a la comercialización para SKINVIVE by JUVEDERM para la mejora del aspecto del cuello. La presentación apunta a una posible expansión de las indicaciones de tratamiento premium del cuello, con una diferenciación impulsada por la formación y programas educativos que impulsan la adopción en clínicas y medical spas.
Mercado de Rellenos Estéticos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de rellenos estéticos incluye los ingresos de productos de relleno dérmico inyectable utilizados para la restauración estética del volumen facial, el contorneado y la corrección de líneas, en entornos de clínicas y hospitales, y medidos en valor en USD.
Exclusiones del alcance: Se excluyen los implantes quirúrgicos y los procedimientos de lifting, los tópicos para el cuidado de la piel y los dispositivos estéticos basados en energía que no se administran como rellenos inyectables.
Descripción General de la Segmentación
- Por Material
- Ácido Hialurónico
- Hidroxiapatita de Calcio
- Ácido Poli-L-Láctico
- Polimetilmetacrilato
- Colágeno y Otros
- Por Aplicación
- Corrección de Líneas Faciales
- Realce de Labios
- Contorneado Facial y Restauración de Volumen
- Revisión de Cicatrices y Marcas de Acné
- Otros
- Por Usuario Final
- Clínicas de Dermatología y Cirugía Estética
- Hospitales
- Spas Médicos y Clínicas de Belleza
- Por Género
- Femenino
- Masculino
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Francia
- Reino Unido
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental se utilizó para establecer los límites del mercado, mapear el panorama de productos y crear rangos de entrada realistas antes de las entrevistas. Consultamos fuentes públicas como las bases de datos de productos de la FDA de EE. UU. y las comunicaciones de seguridad, las estadísticas de procedimientos de la Sociedad Americana de Cirujanos Plásticos, artículos de revistas revisadas por pares sobre la durabilidad de los rellenos y los patrones de retratamiento, y las series macroeconómicas de la OCDE y el Banco Mundial que ayudan a explicar los ciclos de asequibilidad y demanda.
También revisamos informes anuales, presentaciones para inversores y comunicados de prensa para rastrear lanzamientos de productos y presencias geográficas, y luego verificamos las estadísticas de importación y exportación donde los productos médicos inyectables están claramente clasificados. Para cubrir las brechas en torno a empresas privadas más pequeñas y mantener la coherencia de las series temporales, se utilizaron selectivamente suscripciones de pago para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes. Estas fuentes documentales son ilustrativas y no exhaustivas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
La investigación de campo se realizó mediante llamadas estructuradas con expertos y encuestas breves con una combinación de fabricantes, distribuidores, operadores de clínicas y aplicadores en ejercicio, quienes compartieron cómo cambian en la práctica la demanda de los pacientes y los precios realizados. Dado que se trata de un mercado global, nos aseguramos de que los datos fueran validados en APAC, EMEA y las Américas, de modo que los cambios en el volumen regional, los márgenes de los canales y los cambios en la combinación de productos pudieran reflejarse en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos: 12% | APAC: 46% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 34% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 54% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción descendente en la que las señales de intensidad de procedimientos y población tratada se utilizan para reconstruir la demanda por región principal, y luego se tradujeron en valor utilizando un precio realista por jeringa y los márgenes de los canales de distribución. Para mantener los totales fundamentados, los resultados se cotejaron con aproximaciones ascendentes selectivas, como la suma de un conjunto muestreado de ingresos de proveedores y la validación de los volúmenes implícitos frente a las discusiones sobre el rendimiento de las clínicas.
Los insumos clave utilizados en el modelo incluyen la combinación de materiales de relleno utilizados en la práctica, la utilización promedio de jeringas por tratamiento, el momento del retratamiento basado en la duración típica del efecto, la proporción de procedimientos realizados en clínicas frente a hospitales y spas médicos, y los corredores de precios regionales tras la conversión de divisas y los ajustes por inflación. Los pronósticos se desarrollaron mediante análisis de escenarios, en los que el crecimiento de los procedimientos, la progresión de los precios y los cambios en la combinación de productos se variaron dentro de rangos que los entrevistados consideraron alcanzables, y luego se consolidaron en una única trayectoria esperada. Cuando la divulgación de ingresos por producto fue limitada, las brechas se manejaron mediante una asignación de participación conservadora anclada en indicadores de presencia pública y verificada en llamadas de seguimiento.
Validación de Datos y Ciclo de Actualización
Los resultados fueron validados mediante múltiples verificaciones, incluida la conciliación de los volúmenes de procedimientos implícitos con las estadísticas de procedimientos conocidas, la comprobación de los supuestos de precios frente a un conjunto de cotizaciones de los encuestados, y la revisión de la combinación de materiales frente a las señales de disponibilidad de productos. Si el modelo muestra saltos repentinos que no pueden explicarse por lanzamientos, cambios en el reembolso o cambios en la demanda regional, se revisan los supuestos y se activa un nuevo contacto con los encuestados pertinentes.
Antes de la aprobación final, el trabajo es revisado en etapas por otro analista para confirmar que los insumos, las conversiones y los cálculos son coherentes entre regiones y años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales que pueden afectar los precios, el acceso o la demanda, seguidas de una revisión final previa a la entrega para que los clientes reciban la perspectiva más reciente.
Dimensionamiento del Mercado de Rellenos Estéticos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los rellenos estéticos no siempre coinciden porque las elecciones de alcance y temporalidad difieren, incluso cuando se utilizan las mismas palabras en el título del mercado. Las mayores discrepancias suelen provenir de lo que se contabiliza como producto de relleno, qué año se trata como base y si los valores se convierten utilizando una tasa anual promedio o una tasa de cambio en un momento determinado.
Cuando los cambios en el precio de venta promedio se actualizan con verificaciones de precios del año en curso y los volúmenes de procedimientos implícitos se vuelven a comprobar frente a las estadísticas de procedimientos públicas, el valor final puede variar respecto a instantáneas más antiguas, lo que es una razón clave por la que la cifra de Mordor Intelligence difiere de algunos totales publicados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,75 mil millones de USD (2025) | |
| Editor de Investigación del Sector A | 5,49 mil millones de USD (2024) | Utiliza un año base anterior y una definición más amplia que puede capturar casos de uso de rellenos dérmicos adyacentes, y el valor puede variar dependiendo de si los precios reportados reflejan los precios de lista frente a los precios realizados a nivel de clínica. |
| Editor Global B | 5,15 mil millones de USD (2025) | A menudo refleja un alcance más amplio de rellenos dérmicos y aplica diferentes supuestos de temporalidad en la conversión de divisas y de incremento del precio de venta promedio, lo que puede elevar el valor principal incluso cuando el crecimiento de los procedimientos es similar. |
En general, la comparación muestra que las principales diferencias provienen de los límites del alcance y de cómo se tratan los precios y las divisas en el año base. Cuando las verificaciones del conjunto de demanda, la lógica de precios y la temporalidad de la conversión se mantienen coherentes, el tamaño de mercado resultante se vuelve más fácil de rastrear y reproducir en futuras actualizaciones.
Preguntas Clave Respondidas en el Informe
¿A qué ritmo está creciendo la demanda global de rellenos estéticos hasta 2032?
Se proyecta que el volumen global de procedimientos aumente a una CAGR del 6,83%, elevando el tamaño del mercado de rellenos estéticos de 3,96 mil millones de USD en 2027 a 5,51 mil millones de USD en 2032.
¿Qué material domina actualmente el uso de rellenos a nivel mundial?
El ácido hialurónico lidera, con el 62,57% de los ingresos de 2026, porque los médicos valoran su reversibilidad y sus amplias indicaciones aprobadas por la FDA.
¿Qué geografía se está expandiendo más rápidamente?
Se prevé que Asia-Pacífico registre una CAGR del 9,04% hasta 2032, impulsada por las aprobaciones nacionales de China y el ecosistema de turismo médico de Corea del Sur.
¿Por qué los rellenos regenerativos están ganando atención?
Los primeros ensayos muestran que los rellenos enriquecidos con exosomas de células madre pueden extender el grosor dérmico durante 18-24 meses, lo que podría reducir a la mitad la frecuencia de las inyecciones de repetición.
¿Son los pacientes masculinos un vector de crecimiento significativo?
Sí. Los procedimientos masculinos avanzan a una CAGR del 8,24% a medida que las videollamadas laborales y el marketing orientado al rendimiento normalizan el contorneado sutil.
¿Cuál es el mayor desafío regulatorio en este momento?
Los inyectables falsificados y del mercado gris están impulsando medidas de control a nivel global que elevan los costos de cumplimiento normativo y amenazan la seguridad del paciente.