
Taille et part du marché des panneaux de plancher aérospatial
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 507.6 Millions de dollars américains |
| Taille du Marché (2031) | 616.34 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.96 % |
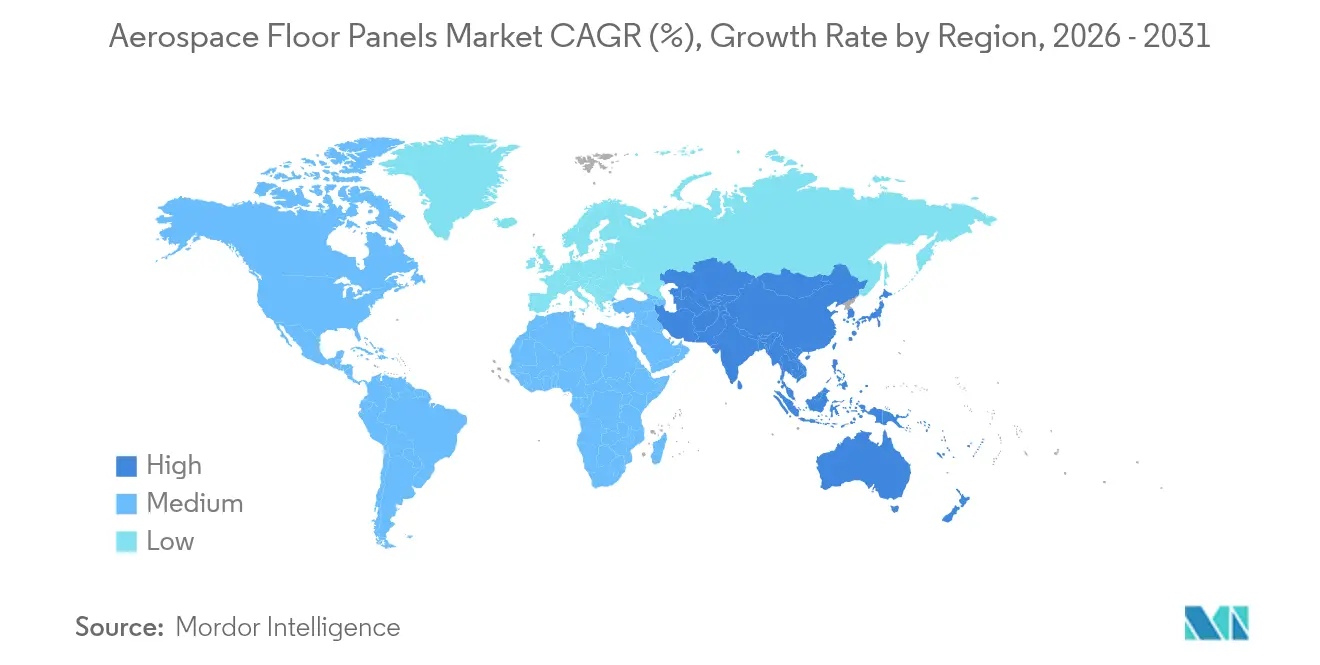
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
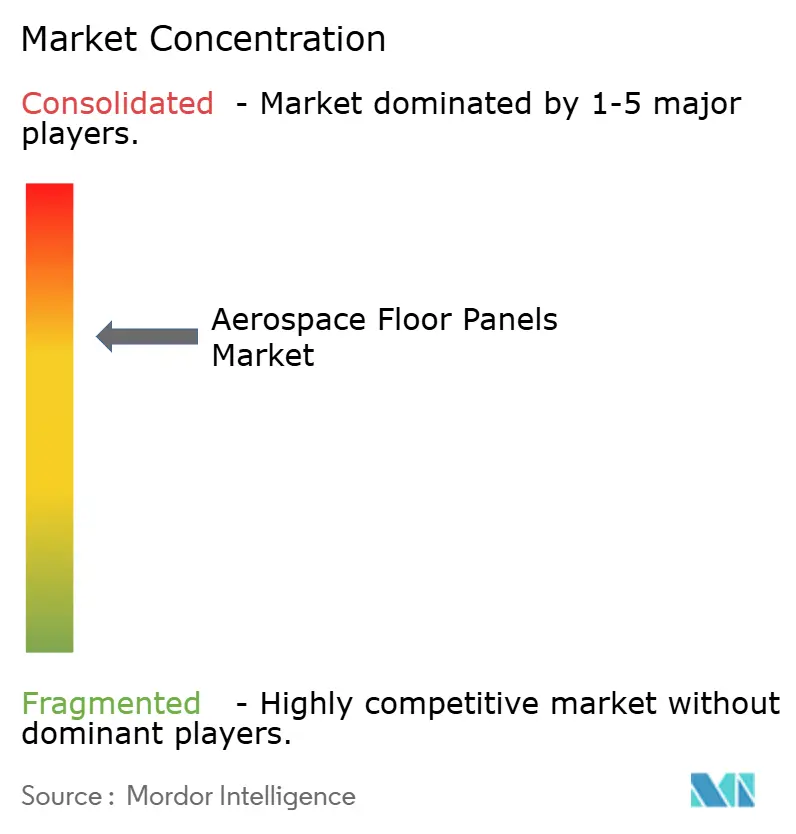
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des panneaux de plancher aérospatial par Mordor Intelligence
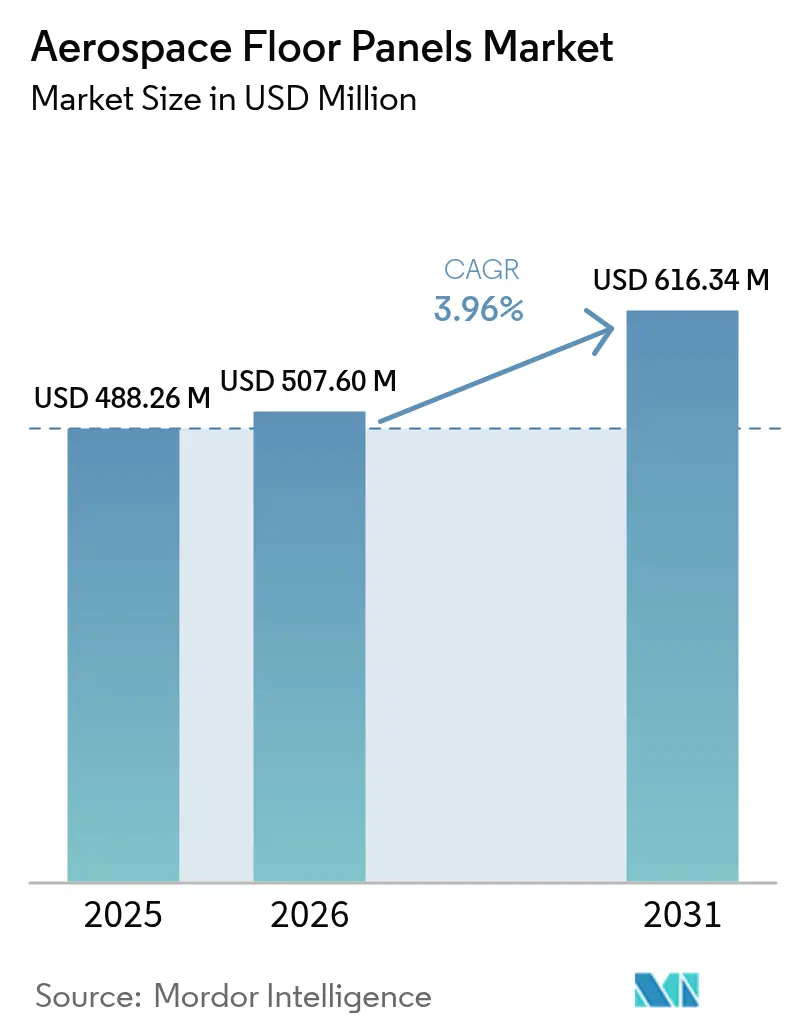
La taille du marché des panneaux de plancher aérospatial est estimée à 507,6 millions USD en 2026, en progression par rapport à la valeur de 2025 de 488,26 millions USD, avec des projections pour 2031 indiquant 616,34 millions USD, croissant à un TCAC de 3,96 % sur la période 2026-2031. L'accélération des livraisons d'aéronefs à fuselage large et à fuselage étroit, les réglementations strictes sur la consommation de carburant et l'adoption rapide des matériaux composites continuent de soutenir la demande. Les compagnies aériennes privilégient les panneaux légers en nid d'abeille qui réduisent de 20 à 30 % le poids structurel, générant des économies de carburant mesurables par vol. Les carnets de commandes solides — Boeing prévoit à lui seul 44 000 nouveaux aéronefs d'ici 2043 — garantissent un horizon de production pluriannuel. Les équipementiers (OEM) et les fournisseurs de rang intermédiaire développent donc des lignes thermoplastiques automatisées tout en investissant dans des chaînes d'approvisionnement régionales qui atténuent l'incertitude sur les matières premières. Parallèlement, la montée en puissance des programmes de rénovation crée un flux de revenus secondaire, les exploitants réaménageant les cabines existantes pour se conformer aux règles de sécurité incendie mises à jour de la FAR 25.853.
Points clés du rapport
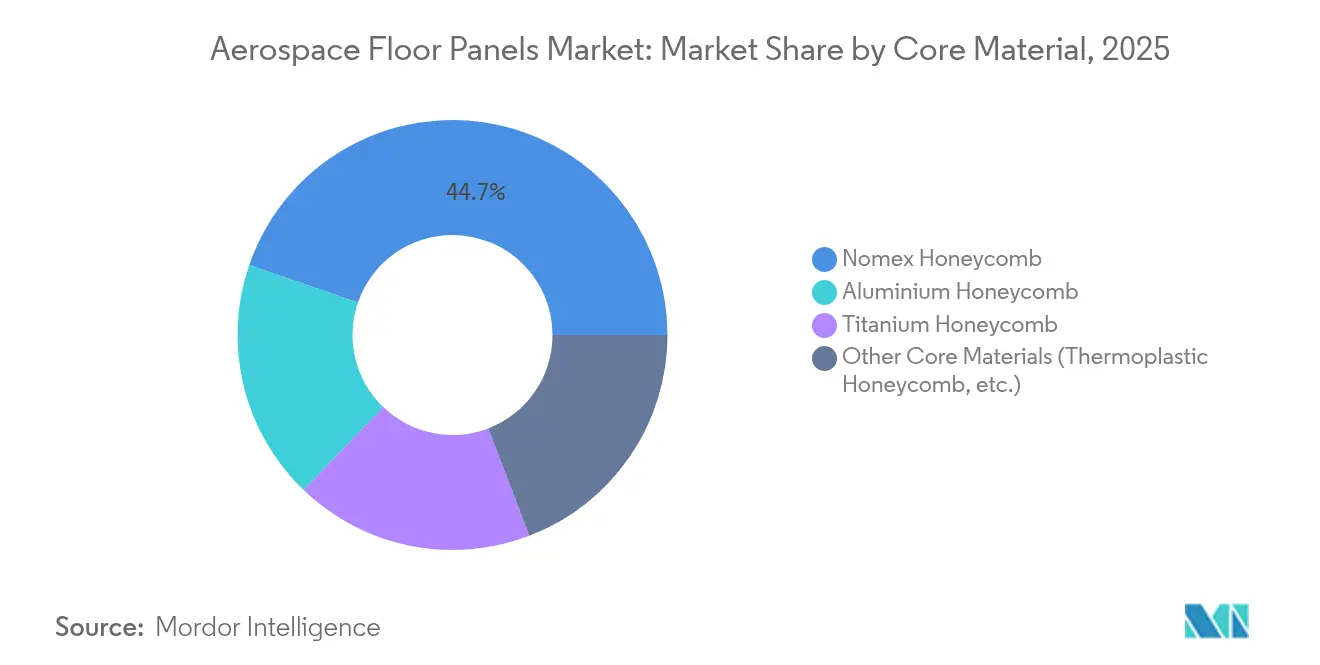
- Par matériau de cœur, le nid d'abeille Nomex a dominé avec 44,72 % de part de marché des panneaux de plancher aérospatial en 2025, tandis que le nid d'abeille thermoplastique devrait progresser à un TCAC de 5,05 % jusqu'en 2031.
- Par zone d'installation, les planchers de cabine passagers représentaient 58,03 % de la taille du marché des panneaux de plancher aérospatial en 2025 et progressent à un TCAC de 4,98 % jusqu'en 2031.
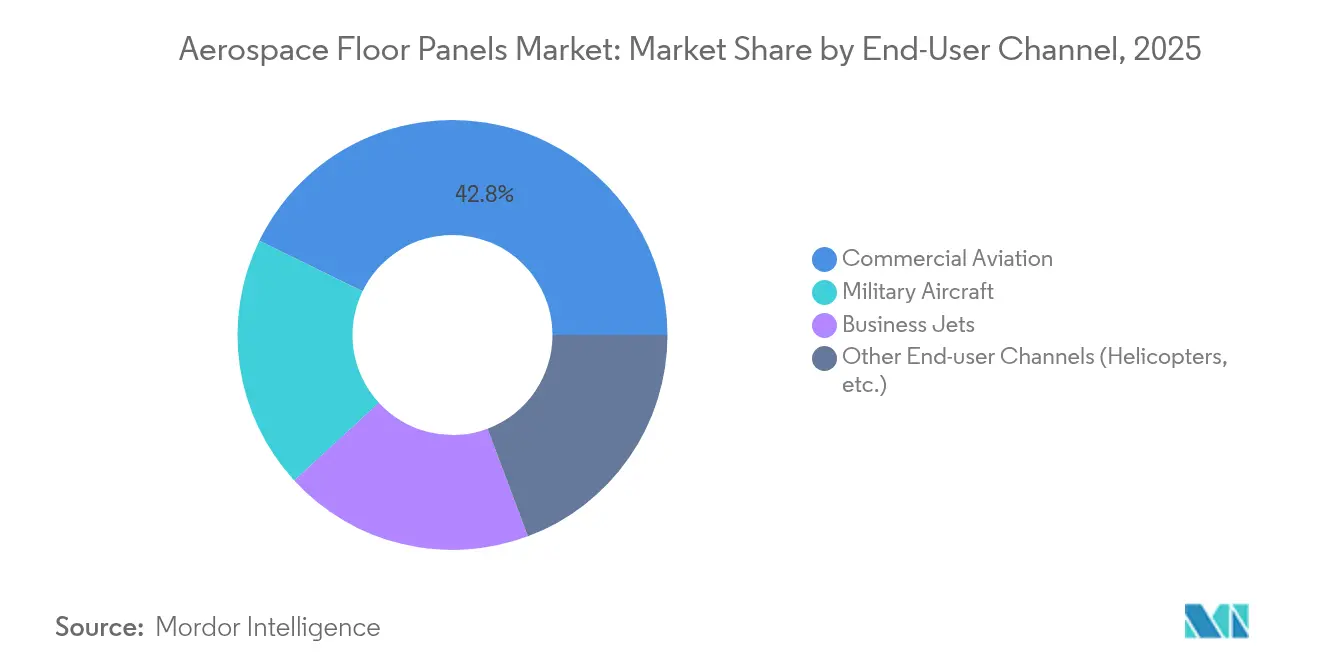
- Par canal d'utilisation finale, l'aviation commerciale détenait 42,78 % de la part des revenus en 2025, tandis que les autres canaux d'utilisation finale affichent le TCAC le plus rapide de 5,12 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,21 % de la part du marché des panneaux de plancher aérospatial en 2025, mais l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 4,72 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Nombre croissant de livraisons d'aéronefs neufs et de rénovation | +1.20% | Mondial, avec une concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Réglementations strictes sur la consommation de carburant et les émissions de CO₂ accélérant l'allègement | +0.90% | Mondial, piloté par les cadres réglementaires de l'UE et de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption rapide des panneaux de plancher en nid d'abeille composite | +0.80% | Amérique du Nord et Europe, s'étendant vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| L'expansion des compagnies aériennes à bas coûts (LCC) stimulant la demande de fuselages étroits | +0.70% | Noyau Asie-Pacifique, débordement vers l'Amérique latine et le MEA | Court terme (≤ 2 ans) |
| Cœurs en nid d'abeille de titane fabriqués de manière additive accélérant le délai d'exécution MRO | +0.50% | Amérique du Nord et Europe, avec une adoption sélective en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Nombre croissant de livraisons d'aéronefs neufs et de rénovation
Boeing prévoit près de 44 000 ajouts d'aéronefs au cours des deux prochaines décennies, les monocouloirs représentant environ les trois quarts du portefeuille[1]Boeing, "Boeing prévoit une demande de près de 44 000 nouveaux aéronefs d'ici 2043," investors.boeing.com . Les compagnies aériennes programment de plus en plus des rénovations de cabine en milieu de vie, remplaçant les anciennes plaques en aluminium par des alternatives en nid d'abeille plus légères afin de réaliser des économies de carburant immédiates. L'Inde anticipe 4 000 cellules supplémentaires et 200 nouveaux aéroports dans un délai de vingt ans, amplifiant les perspectives de rénovation en parallèle des nouvelles constructions. La Chine constitue un autre vecteur de croissance : COMAC prévoit de porter la production du C919 à 75 unités par an d'ici 2029 pour répondre à un carnet de commandes intérieur dépassant 1 000 appareils. Chaque cellule supplémentaire nécessite 30 à 50 m² de revêtement de sol de cabine principal, garantissant une base de demande persistante. Les travaux de rénovation bénéficient également aux centres MRO, qui peuvent installer des panneaux thermoplastiques certifiés lors des arrêts techniques majeurs sans modifier les chemins de charge structurelle.
Réglementations strictes sur la consommation de carburant et les émissions de CO₂ accélérant l'allègement
Le paquet européen « Fit for 55 » et des dispositifs similaires dans le monde entier contraignent les compagnies aériennes à réduire leurs émissions par siège, faisant du poids de la cabine un levier d'action concret. Les solutions de plancher en matériaux composites réduisent la masse des panneaux jusqu'à 30 % par rapport à l'aluminium, améliorant le carburant de vol d'environ 0,5 % sur une mission en fuselage étroit. L'ECO Sidewall de Diehl Aviation, combinant des revêtements en fibres de carbone et un nid d'abeille Kepler, illustre la façon dont les programmes d'aménagement intérieur intègrent la réduction du poids et des déchets ; ce concept réduit la masse de 10 % et les rebuts de 33 %. Les compagnies aériennes associent également l'allègement à l'économie des carburants d'aviation durables (SAF), car chaque kilogramme économisé améliore l'efficacité de la combustion du SAF. Par conséquent, les mises à niveau des panneaux composites figurent en bonne place dans les feuilles de route de décarbonation déposées auprès des régulateurs ou utilisées pour négocier les redevances carbone aéroportuaires.
Adoption rapide des panneaux de plancher en nid d'abeille composite
Les avancées des thermoplastiques suppriment les barrières historiques liées aux coûts et aux délais de cycle. La ligne ThermHex d'EconCore extrude en continu du nid d'abeille en PP ou en PEEK à partir d'une feuille unique, atteignant des gains de débit de 4 à 6 fois supérieurs tout en permettant une recyclabilité totale. Collins Aerospace reflète cette accélération grâce au placement automatisé de fibres et au soudage par fusion sur un programme de nacelle de nouvelle génération prévu au niveau de maturité technologique 6 d'ici 2026. L'initiative HiCAM de la NASA corrobore la montée en échelle, ciblant des gains de productivité similaires de 4 à 6 fois grâce à des pré-imprégnés thermodurcissables et thermoplastiques co-durcissables. Ensemble, ces innovations réduisent les goulots d'étranglement de production qui limitaient autrefois la pénétration des composites dans les programmes à fort volume de fuselages étroits.
Cœurs en nid d'abeille de titane fabriqués de manière additive accélérant le délai d'exécution MRO
La technologie de fusion sur lit de poudre laser ouvre la voie à la production à la demande de nid d'abeille en titane pour les assemblages de planchers à haute température dans les plateformes militaires et les voilures tournantes. GE Aerospace a réservé près d'un milliard USD pour des installations de fabrication additive aux États-Unis, comprenant des cellules de prototypage de nid d'abeille visant des réductions de 40 % du délai de cycle sur les pièces détachées d'ici 2027[2]GE Aerospace, "GE Aerospace va investir près d'un milliard USD dans la fabrication américaine en 2025," geaerospace.com . Bien que constituant encore une niche, les cœurs imprimés allègent les goulots d'approvisionnement en matières premières et réduisent les délais logistiques qui immobilisent souvent les aéronefs en attente de pièces de remplacement.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières (fibre d'aramide, aluminium, titane) | -0.60% | Mondial, avec un impact aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Chocs géopolitiques sur la chaîne d'approvisionnement des cœurs en nid d'abeille aérospatial | -0.40% | Mondial, concentré dans les régions dépendant des fournisseurs d'Europe orientale et de Russie | Moyen terme (2-4 ans) |
| Retards de certification pour les systèmes de plancher thermoplastiques de nouvelle génération | -0.30% | Juridictions réglementaires d'Amérique du Nord et d'Europe, avec des répercussions sur les marchés mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières (fibre d'aramide, aluminium, titane)
La production mondiale de titane a chuté de 12 % entre 2019 et 2024, les perturbations de l'exploitation minière ukrainienne s'étant conjuguées aux restrictions à l'exportation, exerçant une pression sur les alliages aérospatiaux. Les coûts de l'aluminium restent sensibles aux mesures commerciales ; les droits de douane américains de 25 % sur certaines importations maintiennent les prix au comptant à des niveaux élevés par rapport aux moyennes d'avant la guerre commerciale. La chaîne d'approvisionnement en Nomex de DuPont a également été confrontée à des contraintes de capacité intermittentes, entraînant des variations trimestrielles de prix à deux chiffres pour le papier d'aramide utilisé dans les cœurs en nid d'abeille. Les équipementiers répondent en multipliant les sources d'approvisionnement, en effectuant des achats à terme et en étudiant des options de substitution technique, mais la compression des marges persiste lorsque les contrats bloquent les prix catalogués.
Chocs géopolitiques sur la chaîne d'approvisionnement des cœurs en nid d'abeille aérospatial
La Russie fournissait traditionnellement environ 30 % de l'éponge de titane de qualité commerciale utilisée dans les programmes occidentaux ; les sanctions compliquent désormais ce flux et allongent les cycles de qualification pour les fonderies alternatives. Le Japon et le Kazakhstan ont intensifié leurs investissements, mais la certification aérospatiale exige plusieurs années de tests. Par ailleurs, la conversion des cœurs en nid d'abeille se concentre souvent à proximité des sources de titane, de sorte que toute perturbation en amont se répercute sur la capacité des panneaux. Les initiatives gouvernementales de sécurité minérale, notamment les stocks stratégiques et les prêts à faible taux d'intérêt pour de nouvelles installations de fusion, visent à amortir l'exposition à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau de cœur :
l'innovation thermoplastique remet en question la domination du NomexLe nid d'abeille Nomex a conservé 44,72 % des revenus en 2025, reflétant les spécifications OEM bien établies et un écosystème de fournisseurs mondial calibré pour une production à fort volume. Malgré son avance, le marché des panneaux de plancher aérospatial s'oriente vers le nid d'abeille thermoplastique, dont la croissance est prévue à un TCAC de 5,05 % au cours de cette décennie. La progression des performances repose sur des technologies à feuille continue qui associent résistance mécanique et formage en une seule opération, réduisant ainsi le temps de cycle et les rebuts. Les planches thermoplastiques répondent également aux objectifs de recyclage en boucle fermée que les régulateurs exigent de plus en plus. Le nid d'abeille en aluminium reste apprécié dans les ponts cargo où les critères de coût priment sur chaque kilogramme, tandis que les cœurs en titane demeurent essentiels pour les planchers de zone chaude des transports militaires. Le titane fabriqué de manière additive promet une parité de coût future en éliminant les déchets d'usinage et en permettant l'optimisation des treillis. D'autres cœurs expérimentaux — allant des fibres de basalte aux bio-résines — continuent les tests pilotes en vue des indicateurs de carbone sur le cycle de vie.
Les trajectoires d'adoption varient selon la classe de plateforme. Les programmes à fuselage étroit privilégient les variantes thermoplastiques en PP et en PEI, car les températures de service dépassent rarement 150 °C. Les jets à fuselage large et les aéronefs d'affaires long-courriers préfèrent les cœurs en PEKK ou en PPS qui résistent à des charges de plancher de cabine plus élevées et à la chaleur des offices. Par conséquent, les fournisseurs de matériaux poursuivent des feuilles de route de qualification spécifiques aux plateformes plutôt que des stratégies universelles. La concurrence s'intensifie à mesure que les formulateurs asiatiques cherchent à concurrencer les acteurs occidentaux établis sur les coûts tout en égalisant les performances en matière de flamme et de fumée. La protection de la propriété intellectuelle autour de la géométrie des cœurs reste un facteur de différenciation ; les brevets sur les gradients de taille de cellule et les méthodes de fermeture de bord aident les fournisseurs à sécuriser des contrats en source unique. Le secteur des panneaux de plancher aérospatial présente donc une double dynamique : les chaînes d'approvisionnement en Nomex existantes offrent une stabilité des prix à grande échelle, tandis que les acteurs thermoplastiques disruptifs gagnent des parts de marché grâce à leur rapidité et à leurs atouts en matière de développement durable.


Par zone d'installation :
les planchers de cabine passagers stimulent l'expansion du marchéLes planchers de cabine passagers ont généré 58,03 % des revenus de 2025 et afficheront le TCAC le plus rapide de 4,98 % jusqu'en 2031, les compagnies aériennes réaménageant des configurations densifiées. Les équipes d'aménagement intérieur des aéronefs considèrent le plancher de cabine comme un territoire privilégié pour les économies d'énergie, car il couvre l'ensemble de l'empreinte passagers. L'installation d'un jeu complet de planches composites avancées sur un monocouloir permet de retirer environ 80 kg, ce qui équivaut à une économie de carburant sur la durée de vie proche de 250 000 USD aux prix actuels du kérosène. Les reconfiguration de cabines accélèrent le renouvellement, car les patterns de rails de sièges doivent s'aligner précisément sur les points d'ancrage des poutres de plancher ; chaque fois que les transporteurs déplacent des rangées pour ajuster le pas, ils remplacent souvent les panneaux concernés.
Les planchers de pont cargo suivent, mais bénéficient tout de même d'un besoin projeté de 2 800 avions-cargos d'ici 2043, dont beaucoup convertis à partir de cellules passagers. Les planchers de cockpit, les zones offices et les lavabos constituent collectivement un marché de remplacement stable, porté par les tendances à la rénovation avionique, à la modernisation des services de restauration et à la réduction de la taille des lavabos. Les kits de revêtement de sol modulaires gagnent en popularité, car les équipes de maintenance en ligne peuvent remplacer les panneaux endommagés lors des escales nocturnes, réduisant ainsi le risque d'immobilisation au sol (AOG). À l'avenir, les concepteurs d'eVTOL spécifient déjà le nid d'abeille thermoplastique dans les cabines prototypes, ouvrant potentiellement un sous-segment naissant une fois que la mobilité aérienne urbaine sera certifiée.
Par canal d'utilisation finale :
l'aviation commerciale en tête tandis que les autres canaux s'accélèrentLes transporteurs commerciaux représentaient 42,78 % des dépenses de 2025, les principales lignes de production des équipementiers à Renton, Toulouse et Shanghai maintenant des cadences mensuelles élevées. La taille du marché des panneaux de plancher aérospatial pour l'aviation commerciale devrait se développer régulièrement compte tenu de l'horizon pluriannuel de livraisons. Cependant, le momentum le plus soutenu, avec un TCAC de 5,12 %, provient des autres canaux d'utilisation finale. Honeywell prévoit 8 500 nouveaux jets d'affaires d'une valeur de 280 milliards USD dans les dix prochaines années, l'Amérique du Nord absorbant les deux tiers de ces appareils. Les acheteurs fortunés exigent des intérieurs sur mesure, incitant les fournisseurs de panneaux à proposer des revêtements de surface en placage personnalisé et des configurations de cœur en prototypage rapide.
Du côté de la défense, les panneaux de plancher doivent résister à des charges ponctuelles plus élevées provenant du cargo palettisé ou des sièges de troupes blindées, conduisant à des constructions en titane ou en composites carbone-titane hybrides. Les flottes de voilures tournantes ajoutent des exigences uniques telles que le revêtement antidérapant et l'amortissement des vibrations pour les missions d'évacuation médicale. Les organisations MRO stockent de plus en plus de panneaux de rechange thermoplastiques, car ceux-ci peuvent être taillés sur place avec des outils de soudage à chaud, réduisant le délai d'exécution lors des inspections de phase. Le secteur des panneaux de plancher aérospatial couvre donc un large spectre d'utilisation, des compagnies aériennes axées sur le volume aux jets sur mesure à faible volume et haute valeur ajoutée, équilibrant l'échelle des produits de base avec l'ingénierie haut de gamme.
Analyse géographique
Marché des Panneaux de Plancher Aérospatiaux en Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 38,21 % en 2025, grâce à une base de fabrication établie s'étendant de Wichita aux Carolines jusqu'au Québec. L'expansion de l'empreinte de Collins Aerospace à hauteur de 225 millions USD à Fort Worth, Spokane et Pueblo a augmenté la capacité des freins en carbone et des structures en nid d'abeille de plus de 50 % et sécurise l'approvisionnement à long terme en résine pour panneaux. Le renouvellement de la flotte des compagnies aériennes régionales, notamment une commande de 77 appareils d'ANA Holdings pour les routes nord-américaines, renforce la stabilité des commandes.
Marché des Panneaux de Plancher Aérospatiaux en Asie-Pacifique
L'Asie-Pacifique enregistre cependant le CAGR le plus rapide, à 4,72 %. Le besoin de l'Inde en plus de 2 500 aéronefs et l'expansion agressive des aéroports reconfigurent la géographie de la chaîne d'approvisionnement, avec l'émergence d'ateliers de composites locaux autour d'Hyderabad et de Bengaluru. L'avancée du C919 en Chine, soutenue par des cadences annuelles de 75 unités d'ici 2029, accélère la demande intérieure en composants de cabine conformes. Le Japon et la Corée du Sud incitent également à l'approvisionnement local en aménagements intérieurs dans le cadre de lois sur la sécurité économique, poussant les fournisseurs mondiaux à accorder des licences technologiques ou à poursuivre des coentreprises.
Marché des Panneaux de Plancher Aérospatiaux en Europe, en Amérique Latine et au Moyen-Orient
L'Europe s'appuie sur une expertise approfondie en matériaux composites concentrée en Allemagne, en France et au Royaume-Uni. Des programmes tels que l'ECO Sidewall de Diehl s'intègrent aux ensembles d'aménagement intérieur d'Airbus, maintenant l'influence de la région dans les décisions d'autorité de conception. L'Amérique latine et le Moyen-Orient affichent une croissance mixte liée à la reprise du tourisme et à la prolifération des compagnies aériennes à bas coûts ; les deux régions importent la majorité des panneaux, mais pourraient développer des pôles d'assemblage pour contourner les délais d'expédition. Collectivement, ces dynamiques géographiques garantissent que le marché des panneaux de plancher aérospatiaux reste diversifié à l'échelle mondiale, tout en s'orientant vers une croissance des volumes centrée sur l'Asie.

Paysage réglementaire
Les exigences de certification et de maintien de la navigabilité pour les panneaux de plancher aérospatiaux relèvent principalement des règles de la FAA et de l'EASA pour les grands avions, la conformité en matière d'inflammabilité et de pénétration au feu étant ancrée dans le 14 CFR 25.853 et le CS-25 de l'EASA. Ces cadres réglementaires façonnent le choix des matériaux et l'architecture des panneaux, puisque les panneaux des zones passagers et cargo doivent répondre aux essais normalisés d'inflammabilité et de dégagement de chaleur définis dans les méthodes de l'Appendice F associé.
Au-delà des textes réglementaires, des normes spécifiques aux OEM concernant les matériaux d'intérieur et les constructions en sandwich sont également utilisées comme données de conception au quotidien. Les normes internes d'Airbus telles que l'ABS-5987 régissent les dimensions, les tolérances et les spécifications matérielles des constructions sandwich des panneaux de plancher PAX et CARGO, tandis que les procédés de nouvelle génération (y compris la fabrication additive pour les sous-éléments métalliques) doivent encore démontrer leur conformité aux mêmes référentiels de résistance et d'inflammabilité. En 2025, les recommandations de l'Aerospace Industries Association (AIA) faisant référence à l'ASTM F3572-22 montrent comment les cadres sectoriels sont utilisés pour structurer les preuves de certification pour la fabrication avancée sans relâcher les exigences de sécurité.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les intrants et matériaux semi-finis amont, notamment le papier aramide (type Nomex) et les intrants en aluminium ou en titane pour les âmes en nid d'abeille, le renfort en fibre de carbone ou en fibre de verre pour les peaux, et les systèmes de résine ou de préimprégné ignifuges pour le collage et la co-cuisson. Ces intrants sont ensuite traités par des transformateurs d'âmes et des fabricants de panneaux qui gèrent des étapes critiques telles que l'épissurage des âmes, le collage ou la co-cuisson âme-peau, le rempotage et l'intégration d'inserts, et la finition (surfaces antidérapantes, scellement des bords). La qualification est liée à la fois aux spécifications matérielles des OEM et aux voies de conformité de la FAA ou de l'EASA.
En aval, les fournisseurs de rang 1 et les spécialistes des structures d'intérieur livrent des systèmes et kits de plancher certifiés aux lignes d'assemblage final des OEM avionneurs, et soutiennent l'après-vente via les MRO, où les panneaux sont remplacés lors des grandes visites et des reconfigurations de cabine. Parmi les acteurs actifs dans la fabrication et l'intégration figurent Collins Aerospace (RTX), The Gill Corporation, Comtek Advanced Structures et Elbe Flugzeugwerke (EFW, coentreprise entre Airbus et ST Engineering). Les points de blocage se concentrent généralement autour de la disponibilité et de la qualification des âmes en nid d'abeille, ainsi que du contrôle des procédés de collage et de rempotage, où la variabilité peut déclencher des retests et des recertifications. Cette dynamique incite les fournisseurs à s'orienter vers des formats de panneaux semi-finis normalisés et des étapes de fabrication plus automatisées et reproductibles afin de protéger le débit de production et la documentation de conformité.
Paysage concurrentiel
Le secteur des panneaux de plancher aérospatial présente une couche de premier rang modérément consolidée au-dessus d'une longue traîne d'acteurs régionaux. Hexcel a enregistré une croissance de 11,8 % de son chiffre d'affaires dans l'aérospatiale commerciale en 2024 et a présenté de nouvelles gammes de nid d'abeille au Salon du Bourget 2025 qui améliorent la compression hors plan de 15 %. Collins, quant à lui, transpose son savoir-faire en nacelles thermoplastiques dans les planchers, pariant sur des matériaux communs et le perçage robotisé pour accélérer les courbes d'apprentissage.
Les alliances stratégiques dominent. Safran Cabin a remporté le prix Crystal Cabin 2025 « IFEC & Services numériques » pour un concept d'intérieur intégré qui repose sur des assemblages de planchers en nid d'abeille internes, signalant son intention de regrouper les panneaux avec le câblage électrique et le routage IFE. Gurit développe ses lignes de pré-imprégné en Allemagne tout en fermant les capacités suisses à coûts plus élevés, soulignant un pivot vers la spécialisation régionale.
Les barrières à l'entrée découlent du coût de certification et du capital de connaissance. Les essais au feu selon la FAR 25.853 peuvent engloutir 2 millions USD par variante de matériau et prennent neuf à douze mois. La simulation numérique réduit les itérations d'essais, mais les acteurs établis bénéficient encore de décennies de données statistiques sur les incendies que les nouveaux entrants doivent reproduire. La fabrication additive est le facteur imprévisible : si GE Aerospace ou des équipementiers similaires démontrent la répétabilité à grande échelle, des fabricants plus petits pourraient surpasser la découpe traditionnelle des cœurs, modifiant le calcul concurrentiel. Les paysages de brevets autour de la géométrie des nids d'abeille et du scellement des bords restent intenses, nécessitant une surveillance continue des litiges.
Leaders du secteur des panneaux de plancher aérospatial
Collins Aerospace
Comtek Advanced Structures Ltd.
Hexcel Corporation
The Gill Corporation
The NORDAM Group LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Panneaux de Plancher Aérospatiaux
- AVIC Cabin Systems (UK)
- Collins Aerospace
- Comtek Advanced Structures Ltd.
- Corex Honeycomb
- DuPont
- Elbe Flugzeugwerke GmbH
- Encore Aerospace LLC
- Gurit Services AG, Zurich
- Hexcel Corporation
- Safran
- Showa Aircraft Industry Co., Ltd.
- Teledyne Aerospace & Defense
- The Gill Corporation
- The NORDAM Group LLC
- Toray Advanced Composites
Lire l’analyse des entreprises de panneaux de plancher aérospatiaux

Opportunités de marché et perspectives d'avenir
Le créneau à court terme se concentre sur des solutions d'allègement certifiées qui réduisent la masse en cabine tout en respectant les exigences en matière de feu, de fumée et de dégagement de chaleur prévues par le 14 CFR 25.853 et le CS-25 de l'EASA. Les rénovations de cabines des compagnies aériennes créent une demande récurrente de panneaux de remplacement et de kits de plancher modulaires qui réduisent les fenêtres d'immobilisation au sol (AOG). Parallèlement, les bases de fournisseurs OEM et de rang 1 investissent dans une fabrication composite à plus haut débit pour soutenir les programmes monocouloirs à cadence élevée. Le contexte du rapport souligne également les approches de nid d'abeille thermoplastique en feuille continue (telles qu'EconCore ThermHex) et les programmes de productivité (NASA HiCAM) conçus pour offrir des gains de débit multipliés.
Le développement de produits axé sur les matériaux et la durabilité ouvre de nouvelles voies de différenciation, en particulier pour les concepts de nid d'abeille thermoplastique recyclable et de panneaux sandwich en fibre de carbone recyclée, qui doivent encore satisfaire aux exigences de preuve de certification aérospatiale. En 2026, le projet Eco-Floor a annoncé l'achèvement d'une chaîne de procédés continue pour des rubans de fibre de carbone recyclée hautement orientés, destinés aux panneaux sandwich de plancher de cabine, offrant une voie de référence pour un contenu matériel plus circulaire et générant moins de déchets dans les structures d'intérieur. Parallèlement, l'activité de qualification côté OEM autour de nouvelles âmes en nid d'abeille aramide ignifuges, mentionnée pour Boeing en 2026 pour des applications intérieures, renforce l'opportunité pour les fournisseurs capables de livrer des systèmes âme-peau certifiés avec une meilleure performance au feu, un approvisionnement stable et des procédés reproductibles, tant pour la demande en ligne de production que pour la rénovation.
Recent Industry Developments in Marché des Panneaux de Plancher Aérospatiaux
- Juillet 2026 : Embraer a finalisé l'acquisition des 50 % restants de la coentreprise EZ Air auprès de Safran Cabin, prenant le contrôle total de l'installation d'intérieurs basée à Chihuahua. Cette consolidation de la propriété renforce le contrôle d'Embraer sur l'industrialisation des intérieurs et la continuité d'approvisionnement pour les programmes utilisant des composants de cabine tels que les panneaux de plancher dans les familles E-Jet et E2.
- Juin 2026 : Hexcel a annoncé un partenariat industriel et un accord d'approvisionnement à long terme avec Deutsche Aircraft pour fournir des solutions composites avancées au programme d'avion régional D328eco. L'accord signale un alignement pluriannuel en matière de matériaux et de procédés qui soutient la planification de la qualification et la montée en cadence de production du contenu composite intérieur et structurel dans l'ensemble de la chaîne d'approvisionnement.
- Mai 2024 : JCB Aero a développé un système de panneau de plancher d'intérieur d'avion utilisant le préimprégné SHD Composites FRVC411, positionné pour le marché MRO avec des objectifs de réduction de poids et de coût. Ce développement met en évidence la demande, tirée par l'après-vente, pour des systèmes de matériaux certifiés pouvant être intégrés dans les flux de réparation et de remplacement sans compromettre la conformité en matière de sécurité incendie.


Marché des Panneaux de Plancher Aérospatiaux Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les panneaux de plancher utilisés à l'intérieur des aéronefs pour former un plancher praticable et porteur, principalement dans les cabines passagers et les zones cargo, y compris les panneaux fournis à la production OEM et au marché du remplacement.
Exclusions du périmètre : nous excluons les panneaux latéraux et de plafond, les équipements de chargement de fret, les sièges et rails de sièges, ainsi que les sous-ensembles d'intérieur sans lien qui ne constituent pas des structures de panneaux de plancher.
Aperçu de la segmentation
- Par matériau de cœur
- Nid d'abeille Nomex
- Nid d'abeille en aluminium
- Nid d'abeille en titane
- Autres matériaux de cœur (nid d'abeille thermoplastique, etc.)
- Par zone d'installation
- Plancher de cabine passagers
- Plancher de pont cargo
- Plancher de cockpit
- Zones offices et lavabos
- Par canal d'utilisation finale
- Aviation commerciale
- Aéronefs militaires
- Jets d'affaires
- Autres canaux d'utilisation finale (hélicoptères, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier la production et les livraisons d'aéronefs, car les panneaux de plancher suivent le cycle de construction des avions et l'activité de rénovation. Nous nous référons à des sources publiques telles que les publications de la FAA sur la navigabilité et la sécurité, les notes de réglementation et de certification de l'EASA, les statistiques de transport aérien de l'ICAO, et les données commerciales de sources telles que UN Comtrade pour comprendre les flux de matériaux et de composants.
Pour traduire l'activité en demande, nous utilisons également les rapports annuels, présentations aux investisseurs et catalogues de produits des fournisseurs pertinents d'intérieurs et de matériaux aérospatiaux, ainsi que la presse aéronautique reconnue pour les changements de cadence des programmes et les calendriers de rénovation des cabines. Pour les vérifications difficiles à établir uniquement à partir de documents publics, nous utilisons de manière sélective des abonnements payants pour les données financières et la veille sur les entreprises, les bases de données de brevets, et les bases de données aérospatiales et aéronautiques offrant un contexte au niveau des aéronefs. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été examinées pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens et d'enquêtes structurées menés auprès d'un ensemble de fournisseurs de composants d'intérieur d'aéronefs, de fournisseurs de matières premières, d'acteurs axés sur le MRO, et de parties prenantes en ingénierie ou en achats. Le marché étant mondial, nous répartissons la couverture sur les principales régions de construction et de révision, et nous utilisons ces échanges pour confirmer la manière dont les âmes légères sont adoptées, comment les cycles de remplacement sont décrits en pratique, et comment les prix évoluent en fonction de l'approche de certification et du mix de programmes.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Cadres dirigeants : 14 % | APAC : 47 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 29 % |
| Acteurs plus petits : 14 % | Managers : 49 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement est établi selon une approche descendante, où la production d'aéronefs et l'activité de la flotte en service sont converties en demande de panneaux de plancher par application des taux d'équipement et de remplacement. Pour chaque grande catégorie d'aéronefs, nous estimons la surface de panneaux ou le nombre de jeux typique, puis ajustons en fonction des schémas d'utilisation qui déterminent l'usure et les besoins de rénovation.
Plusieurs données pratiques façonnent le modèle, telles que les livraisons d'aéronefs par type, la part des rénovations de cabine par rapport à la production en ligne, le mix typique de matériaux de panneaux (par exemple, sandwich en nid d'abeille contre options métalliques), les changements de contenu liés à la certification, et l'évolution du prix de vente moyen liée à la résine, aux matériaux d'âme et aux exigences d'allègement. Une fois les totaux descendants établis, les résultats sont corroborés par des approximations ascendantes sélectives utilisant l'exposition au chiffre d'affaires des fournisseurs échantillonnés, des vérifications de canaux couvrant les OEM et l'après-vente, et des contrôles de cohérence sur les prix unitaires implicites.
Les prévisions utilisent une analyse de scénarios appuyée par une régression multivariée sur les perspectives de livraisons d'aéronefs et les indicateurs d'utilisation de la flotte, les hypothèses étant affinées grâce aux retours d'experts. Lorsque la couverture des fournisseurs est partielle dans les vérifications ascendantes, les lacunes sont comblées en utilisant des fourchettes de pénétration au niveau des programmes, puis rééquilibrées pour s'aligner sur le bassin de demande plus large.
Validation des données et cycle de mise à jour
Les chiffres sont validés à travers plusieurs passages qui comparent les résultats du modèle avec des signaux indépendants, tels que les tendances de livraison d'aéronefs, les attentes de visites en ateliers MRO et l'orientation des prix des matériaux. Si une région ou un type d'aéronef présente une hausse inhabituelle, les facteurs sont réexaminés et, si nécessaire, les hypothèses sont reconfirmées par des échanges complémentaires.
Avant validation finale, le travail est vérifié pour sa cohérence mathématique, le traitement des devises et l'alignement des années, puis il est de nouveau vérifié par rapport à la trame narrative afin que les totaux correspondent à la réalité du marché. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des panneaux de plancher aérospatiaux selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les panneaux de plancher aérospatiaux ne correspondent pas toujours, même lorsque le nom du sujet semble identique. Les écarts proviennent généralement de ce qui est compté comme un panneau de plancher, des catégories d'aéronefs incluses, de l'année utilisée comme point de référence, et de la manière dont la demande OEM et après-vente est traitée.
Le tableau de référence montre un écart notable, et dans le modèle de Mordor Intelligence, la valeur est ancrée aux structures de panneaux de plancher d'intérieur d'aéronefs liées aux cycles de production et de remplacement des aéronefs, plutôt que d'intégrer des composants d'intérieur de cabine adjacents ou des systèmes de panneaux plus larges qui peuvent gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 507,6 millions USD (2026) | |
| Éditeur de recherche mondial A | 439,9 millions USD (2024) | Utilise une année de référence antérieure et peut appliquer une captation de la demande plus restreinte liée à la production d'aéronefs à court terme, ce qui peut sous-estimer les volumes de remplacement induits par la rénovation lorsque l'utilisation rebondit. |
| Éditeur de recherche sectorielle B | 527,0 millions USD (2025) | Utilise une année différente et tend à supposer une expansion plus rapide des prix et des volumes sur la période prospective, ce qui peut relever la base indiquée lorsque la progression agressive de la pénétration et du prix de vente moyen est calculée à rebours. |
Sur les trois chiffres, les principaux facteurs sont le choix de l'année, ce qui est comptabilisé dans le périmètre des panneaux de plancher, et la pondération de la demande de remplacement par rapport à l'approvisionnement en ligne de production. En maintenant des hypothèses liées à des taux de construction d'aéronefs et à une activité de service observables, nous pouvons expliquer le total par des étapes claires, plus faciles à retester lorsque les conditions évoluent.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des panneaux de plancher aérospatial ?
La taille du marché des panneaux de plancher aérospatial s'élève à 507,6 millions USD en 2026 et devrait atteindre 616,34 millions USD d'ici 2031.
Quel matériau de cœur détient la plus grande part ?
Le nid d'abeille Nomex domine avec 44,72 % de part de marché, bien que les variantes thermoplastiques affichent la croissance la plus rapide.
Pourquoi les panneaux en nid d'abeille thermoplastique gagnent-ils en popularité ?
Ils offrent des cycles de production 4 à 6 fois plus rapides, permettent la recyclabilité et répondent aux nouvelles exigences de développement durable sans sacrifier les performances structurelles.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique affiche le TCAC le plus élevé de 4,72 %, portée par les importants carnets de commandes d'aéronefs en Chine et en Inde ainsi que par le développement des capacités de fabrication locales.
Comment les réglementations sur la consommation de carburant influencent-elles la demande de panneaux de plancher ?
Les panneaux composites à économie de poids aident les compagnies aériennes à atteindre leurs objectifs de réduction des émissions de CO₂ et à améliorer la rentabilité de l'utilisation des carburants d'aviation durables.
Dernière mise à jour de la page le:



