
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.40 Milliards de dollars |
| Taille du Marché (2031) | 22.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage actif et intelligent par Mordor Intelligence
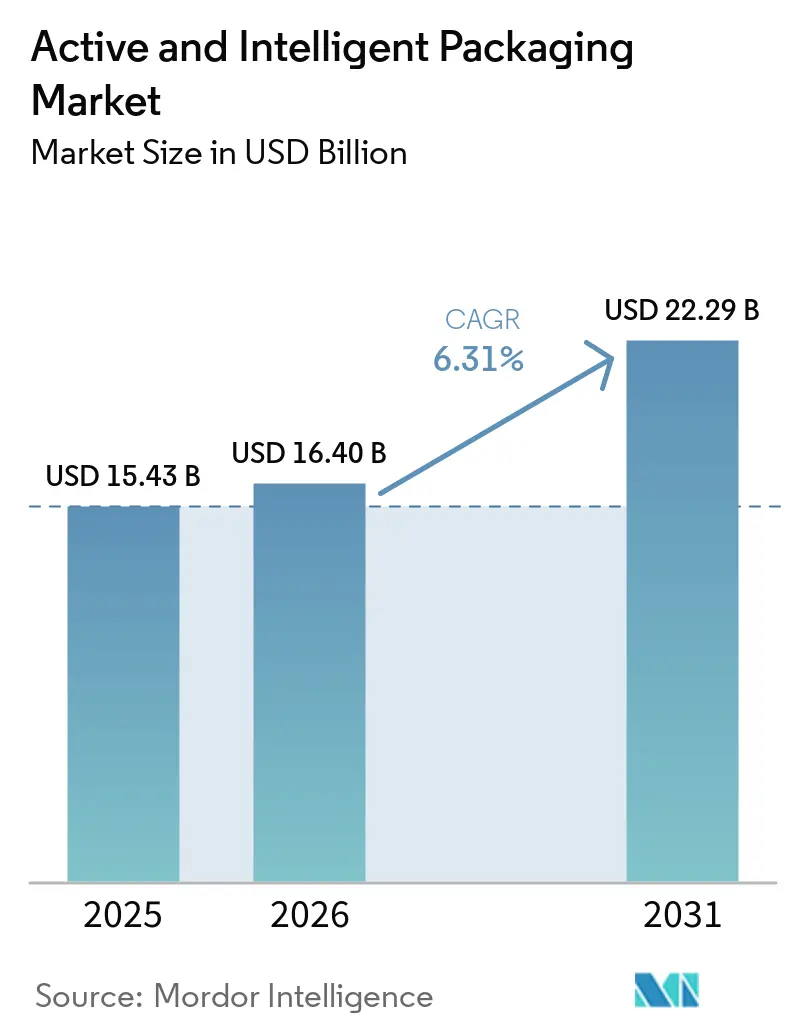
La taille du marché de l'emballage actif et intelligent en 2026 est estimée à 16,4 milliards USD, en hausse par rapport à la valeur de 2025 de 15,43 milliards USD, avec des projections pour 2031 affichant 22,29 milliards USD, progressant à un TCAC de 6,31 % sur la période 2026-2031. L'adoption soutenue dans les chaînes d'approvisionnement alimentaires, pharmaceutiques et industrielles sous-tend cette dynamique, alors que les fabricants délaissent les structures barrières passives au profit de solutions capables de détecter leur environnement ou d'y réagir. Les grandes surfaces déploient des films à piégeage d'oxygène pour limiter les pertes, les entreprises pharmaceutiques intègrent des inserts RFID pour se conformer à la sérialisation 2.0, et les plateformes d'épicerie en ligne spécifient des étiquettes intelligentes signalant en temps réel les ruptures de la chaîne du froid. Les propriétaires de marques considèrent ces fonctions comme une protection contre les atteintes à leur réputation et les coûts de rappel, de sorte que la demande se maintient même en cas de fluctuations des prix des résines. Cette évolution s'inscrit également dans le prolongement de la législation réduisant progressivement les plastiques à usage unique, incitant les entreprises à développer des stratifiés intelligents plus minces offrant une protection des produits équivalente, voire supérieure.
Points clés du rapport
- Par fonction d'emballage, la fraîcheur des produits a capté 45,90 % de la part du marché de l'emballage actif et intelligent en 2025, tandis que le segment de la protection des marques devrait progresser à un TCAC de 8,42 % entre 2026 et 2031.
- Par technologie d'emballage, le segment de l'emballage actif a capté 62,70 % de la part du marché de l'emballage actif et intelligent en 2025, tandis que le segment de l'emballage intelligent devrait progresser à un TCAC de 7,56 % entre 2026 et 2031.
- Par type d'emballage actif, les capteurs de gaz ont capté 37,65 % de la taille du marché de l'emballage actif en 2025. Le segment des capteurs d'humidité devrait progresser à un TCAC de 7,98 % entre 2026 et 2031.
- Par type d'emballage intelligent, le codage et les marquages ont capté 41,20 % de la taille du marché de l'emballage intelligent en 2025. Le segment des antennes (RFID et NFC) devrait progresser à un TCAC de 9,02 % entre 2026 et 2031.
- Par secteur d'utilisation final, le segment alimentaire a capté 35,20 % de la taille du marché de l'emballage intelligent en 2025, tandis que le segment pharmaceutique devrait progresser à un TCAC de 7,23 % entre 2026 et 2031.
- Par géographie, l'Amérique du Nord a capté 34,00 % de la taille du marché de l'emballage intelligent en 2025, et l'Asie-Pacifique devrait progresser à un TCAC de 9,45 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Demande des supermarchés pour des produits frais à durée de conservation prolongée | +1.8% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pression des propriétaires de marques pour une visibilité en temps réel de la chaîne du froid | +1.5% | Mondial, diffusion vers les marchés émergents | Court terme (≤ 2 ans) |
| Évolution réglementaire vers la réduction des plastiques à usage unique | +1.2% | Europe, Amérique du Nord, marchés clés Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor du commerce électronique créant des défis de fraîcheur au dernier kilomètre | +1.0% | Mondial, concentré dans les centres urbains | Court terme (≤ 2 ans) |
| Intégration de l'électronique imprimée dans les films souples | +0.7% | Noyau Asie-Pacifique, diffusion vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Obligations de sérialisation pharmaceutique 2.0 | +0.6% | Mondial, axé sur la conformité réglementaire | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande des supermarchés pour des produits frais à durée de conservation prolongée
Les grandes chaînes de distribution ont signalé une réduction des pertes de 15 à 25 % après l'adoption de capteurs d'oxygène et d'humidité, se traduisant par de meilleures marges et moins de ruptures de stock.[1] Les capteurs enzymatiques ne s'activent qu'en présence d'oxygène, de sorte que l'espace de tête de l'emballage reste équilibré tout au long de la distribution. Plusieurs enseignes intègrent désormais des indicateurs intelligents changeant de couleur lorsque la capacité du capteur est épuisée, offrant aux employés de rayon un signal visuel pour la rotation des stocks. Les approbations de la FDA et de l'EFSA concernant les nouveaux composites fer-polymère ont accéléré les calendriers de lancement commercial, tandis que les équipements de pose de sachets en ligne ont réduit les temps de changement de format sur les lignes à grande vitesse. Le bénéfice est le plus prononcé dans les régions où les distances de distribution sont longues, comme en Amérique du Nord, mais l'adoption progresse en Europe et dans les zones urbaines d'Asie alors que les distributeurs visent des objectifs de réduction des déchets.
Pression des propriétaires de marques pour une visibilité en temps réel de la chaîne du froid
Les enregistreurs de température compatibles RFID, capables d'une précision de ±0,5 °C, enregistrent les données toutes les cinq minutes, fournissant des historiques thermiques granulaires pour les vaccins et les produits biologiques.[2] Les entreprises pharmaceutiques intègrent ces journaux avec des plateformes en nuage qui envoient des alertes automatiques lorsque l'exposition thermique cumulée atteint des seuils d'avertissement. Les marques agroalimentaires emboîtent le pas dans les desserts surgelés et les fruits de mer, en exploitant l'analyse prédictive pour réacheminer les palettes à risque avant que la qualité ne se dégrade. Les dépenses en capital diminuent à mesure que les coûts des étiquettes tombent en dessous de 0,05 USD, rendant le déploiement au niveau de l'article faisable pour les références à forte valeur ajoutée. Le modèle économique repose sur l'évitement des rappels plutôt que sur la seule optimisation logistique, de sorte que le retour sur investissement reste convaincant même sous des hypothèses de pertes conservatrices.
Évolution réglementaire vers la réduction des plastiques à usage unique
La loi californienne SB 54 vise une réduction de 65 % des emballages à usage unique d'ici 2032, incitant les marques à substituer les barquettes rigides conventionnelles par des films intelligents plus minces équipés d'indicateurs de fraîcheur. La directive de l'Union européenne a stimulé des essais commerciaux d'étiquettes NFC compostables produites sur des substrats cellulosiques se décomposant dans des composteurs industriels en 180 jours. La certification selon la norme ISO 17088 s'impose comme une condition préalable aux achats des grandes chaînes de distribution multinationales. Parallèlement, des pays d'Asie-Pacifique comme le Japon testent des codes intelligents gravés au laser qui éliminent les étiquettes adhésives, réduisant ainsi l'intensité matérielle globale. Ces signaux politiques réorientent les budgets de R&D vers des stratifiés à haute performance et faible masse.
Essor du commerce électronique créant des défis de fraîcheur au dernier kilomètre
Les fournisseurs de kits repas expédient désormais des protéines à travers plusieurs zones de température, de sorte que les doublures à changement de phase associées à des indicateurs temps-température atténuent les pertes dans les fenêtres de livraison prolongées. Les passerelles IoT intégrées dans les casiers colis transmettent les données de condition aux smartphones des clients, leur permettant de refuser les envois compromis. Les centres de micro-fulfillment urbains analysent les données d'excursion agrégées pour affiner la planification des itinéraires, réduisant ainsi la consommation de glace carbonique. Les petites marques locales s'appuient sur des plateformes logistiques tierces qui proposent des options d'étiquettes intelligentes comme service à valeur ajoutée. À mesure que la livraison d'épicerie le jour même s'étend aux villes de rang secondaire, la demande de surveillance abordable de la fraîcheur progresse rapidement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Coûts d'équipement initial et de modernisation élevés | -1.4% | Mondial, particulièrement dans les marchés émergents | Moyen terme (2-4 ans) |
| Préoccupations toxicologiques liées aux chimies des capteurs | -0.9% | Mondial, sous surveillance réglementaire intensive | Long terme (≥ 4 ans) |
| Infrastructure de recyclage fragmentée pour les étiquettes intelligentes | -0.7% | Europe, Amérique du Nord, diffusion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Goulets d'étranglement dans l'approvisionnement en semi-conducteurs pour les inserts RFID | -0.5% | Mondial, concentré dans les pôles de fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts d'équipement initial et de modernisation élevés
Un convertisseur de taille intermédiaire dépense entre 2 et 8 millions USD pour ajouter des systèmes d'insertion de capteurs d'oxygène multivoies, des systèmes de contrôle par vision et des stations d'encodage RFID.[3] Le retour sur investissement s'étend au-delà de quatre ans si les volumes de production restent modestes, de sorte que les petites entreprises reportent souvent leurs investissements. Les options de financement restent limitées dans les marchés émergents, où les prêteurs commerciaux perçoivent les actifs d'emballage intelligent comme des garanties de niche. Les frais de formation viennent encore alourdir les dépenses en capital, car les techniciens doivent maîtriser à la fois la mécanique des emballages et le dépannage électronique. Les équipementiers répondent avec des modernisations modulaires qui s'adaptent aux machines de formage-remplissage-scellage existantes, abaissant les seuils d'entrée mais laissant subsister un obstacle financier considérable.
Préoccupations toxicologiques liées aux chimies des capteurs
L'EFSA et la FDA exigent des études de migration exhaustives avant que de nouvelles formulations de capteurs n'arrivent sur le marché, un processus pouvant s'étaler sur 18 à 24 mois et coûter plus d'un million USD. Les associations de consommateurs scrutent les systèmes à base de fer pour d'éventuelles migrations de métaux, incitant les distributeurs à privilégier les alternatives enzymatiques malgré des coûts unitaires plus élevés. À mesure que les instruments analytiques gagnent en sensibilité, les limites d'exposition admissibles pourraient se resserrer davantage, prolongeant la préparation des dossiers. Les start-ups se réorientent parfois vers des applications d'emballage secondaire pour contourner ces obstacles en matière de contact direct avec les aliments. La perception du risque chimique ralentit la mise sur le marché d'actifs innovants, notamment dans les catégories des aliments pour bébés et des nutraceutiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction d'emballage :
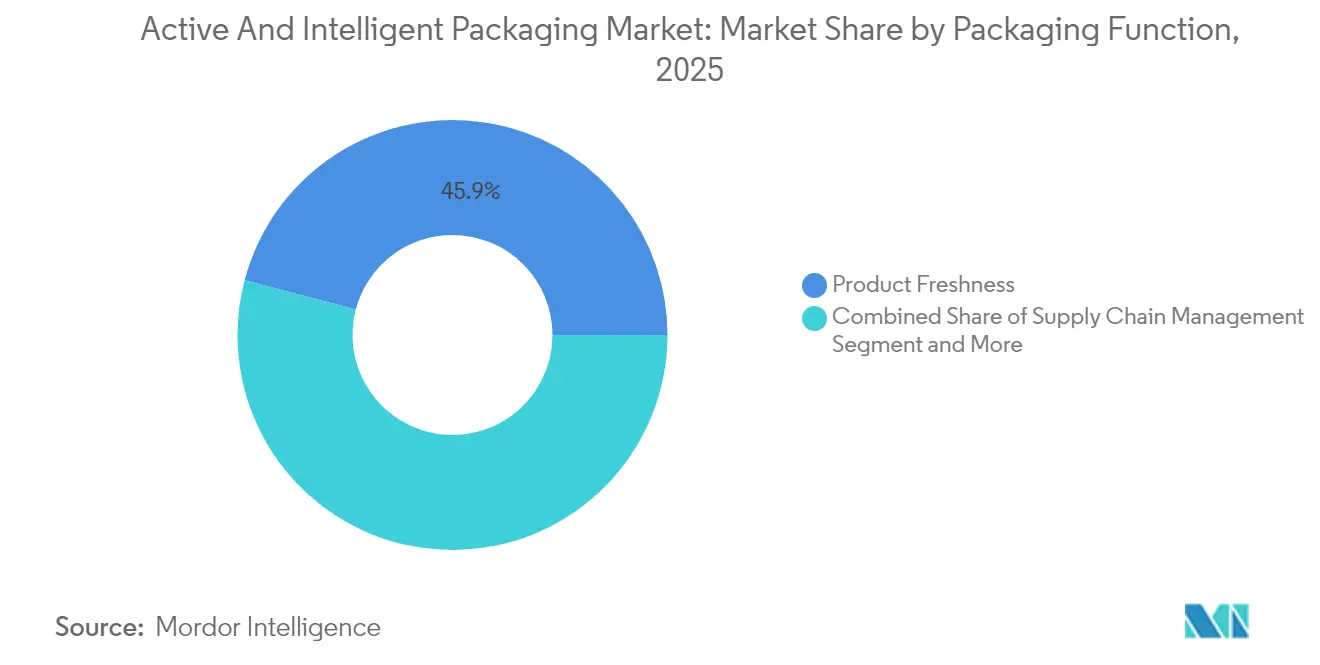
la fraîcheur des produits stimule l'innovationLes applications de fraîcheur des produits ont capté 45,90 % de la part du marché de l'emballage actif et intelligent en 2025, soulignant l'importance que les distributeurs accordent à l'allongement de la durée de conservation des denrées périssables. Cette domination reflète la large utilité des capteurs d'oxygène, des absorbeurs d'humidité et des inhibiteurs d'éthylène qui fonctionnent sans alimentation électrique et s'intègrent facilement dans les lignes existantes. La taille du marché de l'emballage actif et intelligent pour les solutions de fraîcheur devrait croître vers 10,23 milliards USD d'ici 2031, portée par des objectifs de réduction des déchets plus stricts en Amérique du Nord et en Europe. Les distributeurs qui établissent des référentiels de taux de perte attribuent directement les économies réalisées aux formats actifs, attirant des investissements supplémentaires de la part des conditionneurs de produits frais souhaitant obtenir le statut de fournisseur privilégié. Le comportement des consommateurs s'aligne sur cette priorité, les enquêtes indiquant que la fraîcheur est le principal moteur de réachat dans les rayons réfrigérés.
Le segment fonctionnel à la croissance la plus rapide est la protection des marques, avec un TCAC de 8,42 %, porté par les risques de contrefaçon dans les produits pharmaceutiques et les cosmétiques de luxe. Les étiquettes NFC intégrées sous des scellés inviolables permettent une authentification en un clic, tandis que les encres réactives aux UV ajoutent des couches de sécurité covert. Les autorités mondiales ont saisi de faux médicaments, intensifiant la pression sur les fabricants légitimes pour sécuriser les chaînes d'approvisionnement. En intégrant des identifiants sérialisés à des tableaux de bord en nuage, les entreprises obtiennent des alertes de détournement en temps réel et des informations de marché sur les flux du marché gris. Ces dynamiques combinées positionnent la fraîcheur et la sécurité comme deux piliers de la demande fonctionnelle, garantissant des sources de revenus diversifiées pour les fournisseurs de solutions.



Par technologie d'emballage :
les solutions actives dominent le marchéLes technologies actives détenaient une part de 62,70 % en 2025, leur mode d'action passif convenant aux produits de grande diffusion. Elles ne nécessitent pas de batteries et entraînent peu de modifications de la chaîne d'approvisionnement, réduisant les obstacles à la mise en œuvre. Les capteurs à base de fer restent les leaders en termes de coûts à moins de 0,02 USD par sachet, soutenant l'adoption dans les segments axés sur la valeur tels que la boulangerie et les snacks. Le marché de l'emballage actif et intelligent connaît une hybridation, les films actifs intégrant désormais des bandelettes de température imprimées qui s'assombrissent après des seuils d'exposition cumulés. Les technologies intelligentes, bien que partant d'une base plus modeste, progressent à un TCAC de 7,56 % à mesure que l'économie unitaire s'améliore et que la connectivité 5G réduit les coûts de transmission des données.
Les plateformes émergentes d'électronique imprimée brouillent les frontières entre les deux catégories. Les presses héliographiques rouleau à rouleau peuvent déposer des traces conductrices aux côtés de chimies absorbant les gaz en un seul passage, créant des emballages autorégulés qui évacuent le CO₂ lorsque la fermentation commence. Des organismes de normalisation tels que l'ISO 15378 mettent à jour leurs directives pour couvrir ces constructions multifonctionnelles, offrant aux premiers acteurs une clarté réglementaire. Cette convergence élargit l'avantage concurrentiel des convertisseurs maîtrisant à la fois la chimie et l'électronique, renforçant l'avantage compétitif des acteurs intégrés sur le marché de l'emballage actif et intelligent.
Par type d'emballage actif :
les capteurs de gaz dominent les applicationsLes capteurs de gaz représentaient 37,65 % du chiffre d'affaires du segment en 2025, principalement en raison de leur polyvalence dans les viandes, les snacks et les produits pharmaceutiques. Les capteurs d'oxygène, le sous-ensemble phare, préviennent l'oxydation des lipides et la croissance microbienne, prolongeant la durée de conservation ambiante jusqu'à 12 mois dans certains formats de snacks secs. La part de marché de l'emballage actif et intelligent pour les capteurs reste résiliente car les performances sont quantifiables par analyse de l'espace de tête, simplifiant les calculs de retour sur investissement. Les capteurs d'humidité suivent de près, portés par une vague de demande dans l'électronique et les nutraceutiques en poudre où l'humidité compromet l'efficacité.
Les suscepteurs micro-ondes continuent de servir des niches de plats cuisinés, mais font face à une substitution par des barquettes barrières allant au four qui éliminent les films auxiliaires. L'innovation dans les capteurs intégrés aux polymères élimine complètement les sachets, satisfaisant les directeurs de marque soucieux d'une esthétique d'emballage épurée. Les dépôts de brevets ont augmenté de 18 % en 2024, mettant l'accent sur les solutions à matrice polymère qui ne génèrent aucun composant libre, réduisant ainsi le risque de débris corps étrangers (FOD) sur les lignes à grande vitesse.
Par type d'emballage intelligent :
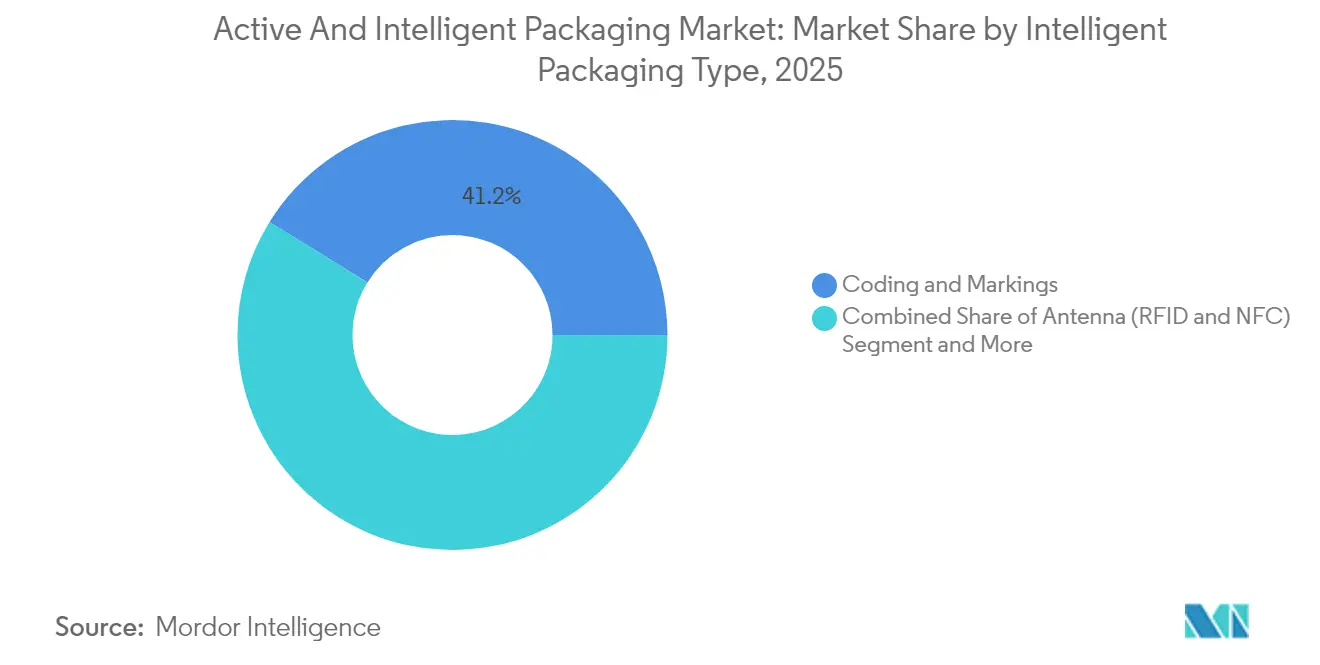
l'intégration numérique s'accélèreLe codage et les marquages ont commandé une part de 41,20 % car l'infrastructure permettant de lire les codes-barres et les codes QR existe à l'échelle mondiale. Les marques utilisent des liens QR dynamiques qui mettent à jour la provenance ou le contenu promotionnel sans réimpression, maximisant l'agilité post-lancement. Le secteur de l'emballage actif et intelligent exploite ces passerelles à faible coût pour faire évoluer les consommateurs vers des interactions plus riches basées sur la NFC. Les technologies d'antennes, principalement RFID et NFC, affichent un TCAC robuste de 9,02 %, soutenu par les délais de sérialisation pharmaceutique et les modèles de commerce omnicanal exigeant une visibilité des stocks omniprésente.
Les réseaux de capteurs imprimés détectant la température, les gaz et l'altération microbienne sont désormais fabriqués rouleau à rouleau à des vitesses allant jusqu'à 500 m/min, réduisant considérablement les coûts unitaires. Certaines marques de produits laitiers testent des étiquettes de fraîcheur colorimétrique passant du bleu au blanc lorsque l'exposition cumulée au froid dépasse des seuils sûrs, créant une boucle de retour d'information visible pour les consommateurs. Des services d'authentification ancrés dans la blockchain s'intègrent à ces capteurs, produisant des enregistrements immuables que les régulateurs peuvent auditer instantanément.

Par secteur d'utilisation final :
les applications alimentaires mènent l'adoptionLes applications alimentaires représentaient une part de 35,20 % du marché de l'emballage actif et intelligent en 2025, ce qui reflète la forte périssabilité des produits et la sensibilité des consommateurs à la fraîcheur. Les détaillants en épicerie exigent de leurs fournisseurs qu'ils adoptent des absorbeurs d'oxygène actifs pour prolonger la durée de conservation de la viande réfrigérée de 12 à 18 jours, facilitant ainsi la planification du réapprovisionnement. Les transformateurs laitiers intègrent des peptides antimicrobiens dans les films intérieurs pour retarder la croissance des moisissures, tandis que les producteurs de fruits et légumes ajoutent des absorbeurs d'éthylène à l'intérieur des barquettes pour ralentir le mûrissement.
Le secteur pharmaceutique enregistre le CAGR le plus élevé, à 7,23 %, car les produits biologiques, les vaccins et les thérapies personnalisées nécessitent un suivi au niveau de l'article à des températures inférieures à zéro. La sérialisation 2.0 oblige chaque unité commercialisable à porter une identité numérique, rendant les fonctionnalités intelligentes incontournables. Les utilisateurs du secteur des boissons et de l'industrie déploient un emballage intelligent principalement à des fins de lutte contre la contrefaçon et de surveillance des conditions lors du fret maritime longue distance, tandis que les entreprises logistiques exploitent la RFID pour la visibilité au niveau des palettes afin d'optimiser le routage dans les hubs. L'adoption diversifiée dans les différents secteurs protège les fournisseurs de solutions contre les fluctuations de la demande dans un seul segment vertical.
Analyse géographique
Marché de l'emballage actif et intelligent en Amérique du Nord
L'Amérique du Nord a dominé le marché de l'emballage actif et intelligent avec une part de 34,00 % en 2025, grâce à la sérialisation de la FDA et à des chaînes du froid matures qui ont donné une impulsion précoce. Les détaillants utilisent des indicateurs de fraîcheur intégrés pour vérifier les performances des fournisseurs, et le capital-risque continue de financer des start-ups qui associent l'IoT à l'emballage flexible. La pénétration des étiquettes intelligentes a dépassé 18 % des emballages de viande réfrigérée aux États-Unis à la fin de 2025, consolidant la familiarité des utilisateurs.
Marché de l'emballage actif et intelligent en Europe
L'Europe reste un creuset technologique où la législation sur la durabilité stimule une itération rapide. La directive sur les plastiques à usage unique a encouragé la R&D sur les étiquettes NFC compostables et les stratifications sans solvant. L'Allemagne a expérimenté les filigranes numériques pour le tri automatique des emballages, atteignant une précision de détection de 95 % lors des essais municipaux. Les redevances de responsabilité élargie des producteurs en France, échelonnées selon la recyclabilité et la teneur en matières recyclées, incitent indirectement les transformateurs à adopter des films intelligents mono-matériaux.
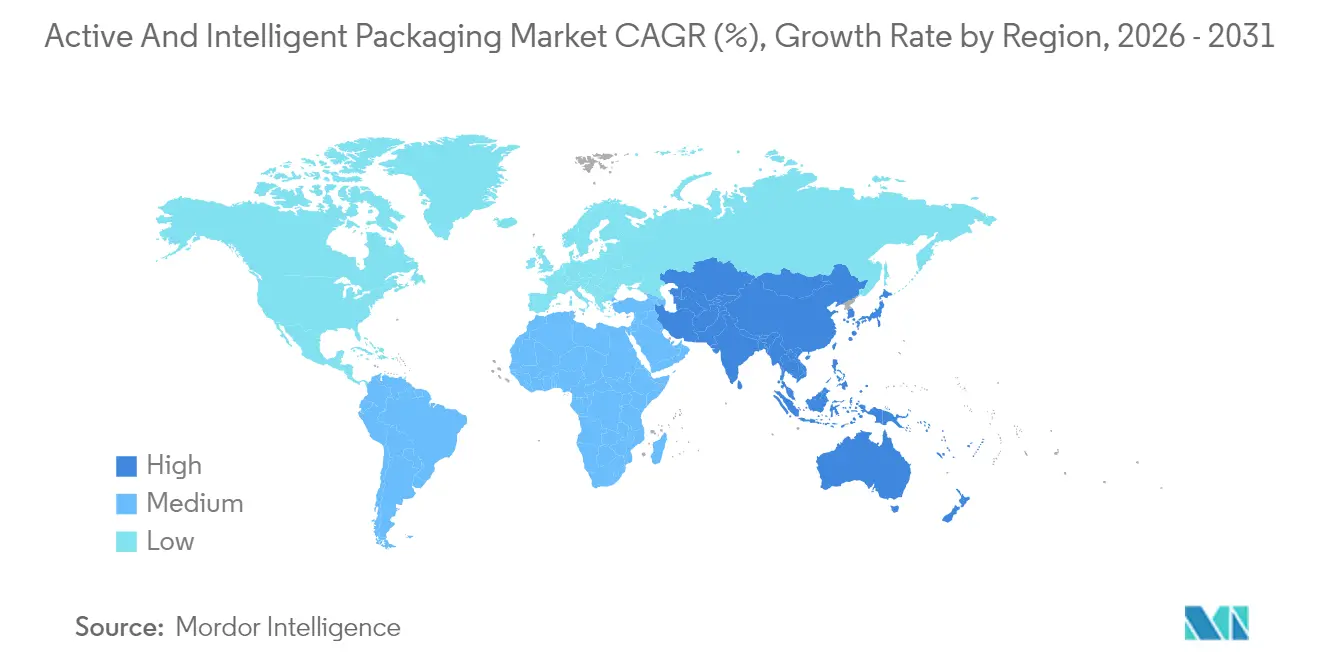
Marché de l'emballage actif et intelligent en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 9,45 %, portée par la nouvelle loi chinoise sur l'étiquetage alimentaire et l'initiative indienne « Make in India » qui accueille désormais une production régionale de puces RFID. La taille du marché de l'emballage actif et intelligent en Asie-Pacifique pourrait dépasser celle de l'Europe d'ici 2028 si les plans d'investissement actuels se concrétisent. Le réseau de supérettes au Japon expérimente des intégrateurs temps-température sur des boîtes bento premium, tandis que la Corée du Sud impose la sérialisation pour certains produits biologiques, poussant l'adoption des solutions intelligentes plus profondément dans le secteur de la santé.
Éditions régionales
Toutes les régions
Paysage réglementaire
Les emballages actifs et intelligents pour applications en contact avec les aliments sont façonnés par des exigences d'autorisation préalable des substances et de documentation, qui influencent le choix des matériaux et le délai de mise sur le marché. Dans l'Union européenne, le règlement (CE) n° 450/2009 établit des règles pour les matériaux actifs et intelligents et exige une déclaration écrite de conformité tout au long de la chaîne de commercialisation (conformément au cadre plus large sur les matériaux en contact avec les aliments), tandis que les évaluations de l'EFSA soutiennent les autorisations des substances utilisées dans les composants actifs.
Aux États-Unis, la FDA réglemente les substances d'emballage susceptibles de devenir des additifs alimentaires, exigeant généralement une autorisation via la voie de notification des Food Contact Substances (FCS) ou d'autres voies pertinentes prévues par le 21 CFR Part 170. Les pratiques d'identification et de marquage des emballages continuent également de se standardiser à l'échelle mondiale, notamment avec l'ISO 6608-1:2024 (exigences fonctionnelles et critères d'évaluation pour l'emballage actif), ainsi que les nouvelles normes ISO d'étiquetage/marquage publiées en mai 2026 (ISO 22742:2026 et ISO 28219:2026), qui favorisent l'interopérabilité des flux de travail de codage, de traçabilité et de conformité dans les déploiements d'emballages intelligents.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage actif et intelligent couvre (1) les intrants de matériaux et composants (polymères, substrats papier/fibre, adhésifs, encres, chimies capteuses, agents antimicrobiens, inlays et circuits intégrés RFID/NFC, et éléments capteurs), (2) les fabricants d'emballages et transformateurs intégrant des fonctions actives ou des caractéristiques imprimées/numériques dans les films, étiquettes et formats rigides, (3) les fournisseurs de machines et d'intégration de lignes permettant l'insertion, l'encodage, l'inspection et la capture de données, (4) les emballeurs/sous-traitants d'emballage et propriétaires de marques spécifiant les exigences de performance et de conformité (prolongation de la fraîcheur, authentification et visibilité de la chaîne du froid), (5) les détaillants et prestataires logistiques utilisant les données pour l'intégrité des stocks et la réduction des pertes, et (6) les acteurs de fin de vie, y compris la collecte, le tri et les recycleurs gérant la complexité supplémentaire des structures multicouches et des étiquettes intelligentes.
Les principaux goulots d'étranglement proviennent de la coordination entre parties prenantes et de l'intégration technique à grande échelle, notamment lorsque des fonctions actives basées sur la chimie sont associées à des fonctions d'identification et de détection basées sur l'électronique. Les normes et exigences de conformité régissent les transitions le long de la chaîne, par exemple l'ISO 6608-1:2024 fournissant un langage commun de performance pour l'emballage actif, et les exigences de l'UE en vertu du règlement (CE) n° 450/2009 imposant des déclarations de conformité pour les matériaux actifs et intelligents lors de la commercialisation. Des organismes du secteur tels que l'AIPIA soutiennent également les transitions du pilote à l'échelle, renforçant le rôle de la collaboration entre transformateurs, fournisseurs de technologies et propriétaires de marques.
Paysage concurrentiel
Concentration du Marché
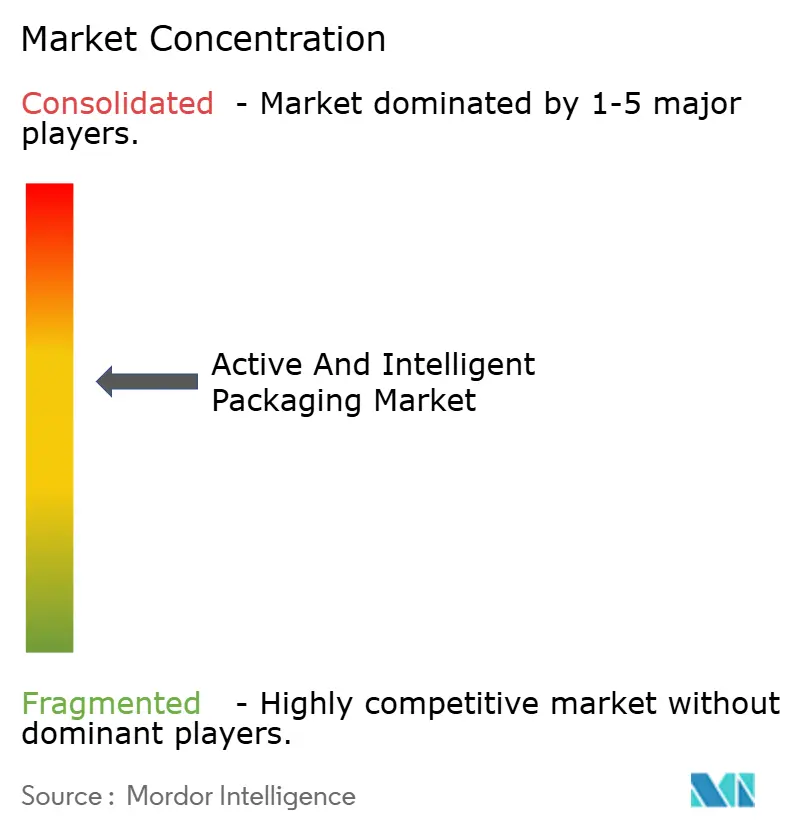
Une concentration modérée caractérise le marché de l'emballage actif et intelligent, les principaux acteurs détenant collectivement une part significative du chiffre d'affaires du marché. Amcor plc, Sealed Air Corporation et Avery Dennison Corporation consacrent des millions annuellement à la R&D en emballage intelligent, en partenariat souvent avec des fabricants de semi-conducteurs pour sécuriser l'accès aux puces RFID.
Avery Dennison a ouvert sa première usine d'inserts RFID certifiée ARC en Inde en avril 2025, consolidant la résilience de la chaîne d'approvisionnement et exploitant la demande régionale. Les entreprises de taille intermédiaire ciblent des niches telles que les films antimicrobiens ou les étiquettes intelligentes compostables, gagnant en traction grâce à leur agilité et leur expertise spécialisée. Les courses aux brevets s'intensifient autour des encres à récupération d'énergie qui s'alimentent des signaux RF ambiants, une avancée qui pourrait éliminer entièrement les batteries à couche mince. La pression concurrentielle repose désormais autant sur les écosystèmes logiciels que sur l'innovation matérielle, orientant les alliances stratégiques entre les convertisseurs d'emballage et les fournisseurs de services en nuage.
Les perturbateurs émergents expérimentent l'emballage fourni en mode SaaS, vendant des abonnements aux données de fraîcheur plutôt que des étiquettes physiques seules. Les investisseurs soutiennent des entreprises intégrant des prévisions de demande pilotées par l'IA aux signaux d'emballage intelligent, promettant des réductions de stocks à travers les nœuds aval. En conséquence, les acteurs établis requalifient leurs effectifs vers la science des données et la mécatronique, signalant un pivot à long terme vers des modèles économiques centrés sur la technologie.
Leaders du secteur de l'emballage actif et intelligent
-
Avery Dennison Corporation
-
Multisorb Technologies Inc.
-
Amcor plc
-
Sealed Air Corporation
-
Coveris Holding SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage actif et intelligent Entreprises couvertes dans ce rapport
- Amcor plc
- Sealed Air Corporation
- Avery Dennison Corporation
- Crown Holdings Inc.
- Ball Corporation
- Coveris Holding SA
- Smurfit WestRock plc
- Honeywell International Inc.
- Graphic Packaging International LLC
- Desiccare Inc.
- Timestrip UK Ltd.
- Multisorb Technologies Inc.
- Tetra Pak International SA
- Thinfilm Electronics ASA
- PakSense Inc.
- Insignia Technologies Ltd.
- Printpack Inc.
Opportunités de marché et perspectives d'avenir
La numérisation portée par la réglementation et l'harmonisation des exigences d'étiquetage créent un espace pour les formats d'emballage intelligents qui véhiculent des données de conformité tout en soutenant des cas d'usage opérationnels. Le règlement de l'UE sur les emballages et les déchets d'emballages (règlement (UE) 2025/40) s'applique à compter du 12 août 2026, ajoutant des obligations d'identification du producteur et de conformité pour les emballages, et il accroît la valeur des stratégies d'étiquetage lisibles par machine capables de contenir des informations structurées sans étendre l'espace disponible sur l'emballage. Ce contexte favorise un déploiement plus large des systèmes basés sur les QR codes tels que GS1 Digital Link, comme pont pratique entre les emballages physiques et les besoins émergents d'information produit numérique sur plusieurs marchés de l'UE.
Du côté technologique, les opportunités se concentrent sur des architectures intelligentes capables de s'aligner sur les contraintes de recyclage et sur des composants électroniques à faible impact. Les efforts de développement autour des capteurs RFID biodégradables, imprimables et sans puce répondent aux exigences de recyclage et aux pressions liées à la responsabilité élargie des producteurs, tandis que les solutions actives comme les capteurs d'oxygène et les films antimicrobiens continuent de viser la réduction du gaspillage alimentaire dans la distribution de détail et le commerce électronique. Alors que l'Amérique du Nord approfondit déjà la pénétration des étiquettes intelligentes dans les aliments réfrigérés et que l'Asie-Pacifique développe sa capacité de production RFID dans le cadre de programmes de politique industrielle, les fournisseurs qui associent la fonctionnalité active à une identification interopérable (RFID/NFC/QR) et à des flux de données déployables disposent de voies plus claires vers des déploiements multirégionaux sans dépendre d'une seule catégorie d'usage final.
Développements industriels récents dans Marché de l'emballage actif et intelligent
- Mai 2026 : Amcor a fait progresser le développement d'emballages alimentaires à base de fibres avec Metsa Group et G. Mondini, positionnant les formats en fibre moulée et à base de papier comme des alternatives viables pour les applications qui nécessitent encore des caractéristiques de performance telles que la barrière et l'intégrité de l'emballage. Cette collaboration met en évidence la transition vers des structures recyclables pouvant coexister avec des fonctions actives comme l'emballage sous atmosphère modifiée dans la viande de détail et les plats préparés.
- Février 2026 : Avery Dennison a lancé la série d'inlays RFID AD IdentiFresh destinée aux catégories d'aliments frais, notamment la boulangerie, la viande, la charcuterie et les produits frais, soutenant la visibilité au niveau de l'article et la gestion des stocks axée sur la fraîcheur. Ce lancement renforce l'infrastructure pour l'adoption de l'emballage intelligent là où les détaillants et les marques ont besoin d'une rotation plus rapide, d'un contrôle des pertes et d'une surveillance plus stricte de la chaîne du froid.
- Novembre 2024 : VarieT Technology a dévoilé sa Smart Heat Battery, un insert autochauffant conçu pour le réchauffage à la demande des aliments et boissons en conserve. Ce type de composant actif complémentaire élargit le champ des cas d'usage liés au confort du consommateur et crée de nouveaux travaux d'intégration pour les transformateurs et propriétaires de marques concernant la sécurité, la compatibilité avec l'emballage et l'activation par l'utilisateur.
Marché de l'emballage actif et intelligent Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'emballage actif et intelligent est défini comme les formats et composants d'emballage qui prolongent soit la durée de conservation grâce à des fonctions actives, soit fournissent des informations sur les conditions, l'identité ou la traçabilité grâce à des fonctionnalités intelligentes, mesurés en termes de chiffre d'affaires.
Exclusions du périmètre : le dimensionnement exclut les emballages conventionnels sans fonction active ou intelligente, ainsi que les dispositifs de suivi autonomes vendus en dehors des formats d'emballage.
Aperçu de la segmentation
- Par fonction d'emballage
- Gestion de la chaîne d'approvisionnement
- Fraîcheur des produits
- Commodité pour le consommateur
- Protection des marques
- Information produit
- Par technologie d'emballage
- Emballage actif
- Emballage intelligent
- Par type d'emballage actif
- Capteurs/émetteurs de gaz
- Capteurs d'humidité
- Suscepteurs micro-ondes
- Autres technologies d'emballage actif
- Par type d'emballage intelligent
- Codage et marquages
- Antennes (RFID et NFC)
- Capteurs et dispositifs de sortie
- Autres technologies d'emballage intelligent
- Par secteur d'utilisation final
- Alimentation
- Boissons
- Produits pharmaceutiques
- Industrie
- Logistique
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, identifier les fonctions d'emballage actif et intelligent les plus courantes, et établir des fourchettes initiales pour les prix et l'adoption par utilisation finale. Nous avons consulté des documents publics et officiels, notamment ceux de la FDA américaine, de la Commission européenne et d'autres autorités nationales de sécurité alimentaire, en nous concentrant sur les règles relatives aux matériaux en contact avec les emballages et les exigences d'étiquetage qui tendent à façonner les calendriers d'adoption.
Pour quantifier les signaux de demande, nous avons examiné des statistiques et des publications provenant de sources telles que UN Comtrade, la Banque mondiale et des offices nationaux de statistiques pour la production d'aliments emballés, les flux commerciaux et les indicateurs de consommation. Nous avons ensuite relié ces indicateurs au débit d'emballage dans le modèle. Nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs, des sites web d'associations et des publications commerciales réputées pour les ajouts de capacité et les lancements technologiques, et nous avons validé l'orientation de ces développements à travers les données financières des entreprises, les bases de données d'actualités et de données financières, ainsi qu'une base de données de brevets.
Ces sources documentaires ne sont pas exhaustives. Des références publiques supplémentaires ont été utilisées pour collecter, recouper et clarifier les données au fur et à mesure que la définition du marché et les fourchettes de prix étaient affinées.
Entretiens primaires et enquêtes
Des travaux primaires ont été menés pour valider les taux d'adoption, la majoration typique du coût des matériaux pour les couches actives ou les étiquettes intelligentes, et les évolutions réalistes des prix par région et par utilisation finale. Nous avons échangé avec des transformateurs d'emballages, des fournisseurs de matériaux et de composants, des propriétaires de marques, ainsi que des acteurs de la logistique et de la chaîne du froid dans les principales régions de demande, afin de combler les lacunes laissées par les données publiques et de mettre à l'épreuve les hypothèses utilisées dans l'échelle de prix et les étapes de pénétration.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 37 % |
| Acteurs de plus petite taille : 21 % | Managers : 42 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une structure descendante et ascendante, dans laquelle les indicateurs de production d'aliments emballés, de boissons et de produits pharmaceutiques ont été utilisés pour reconstituer un débit d'emballage adressable, qui a ensuite été filtré par la pénétration des fonctionnalités actives et intelligentes. Une fois le bassin de demande défini, le chiffre d'affaires a été dérivé à l'aide d'échelles de prix pour les fonctions courantes (telles que la gestion de l'oxygène et de l'humidité, l'activité antimicrobienne, l'activation RFID ou NFC, et les fonctionnalités de détection ou de codage), puis normalisé par région et par mix d'utilisation finale.
Pour maintenir des totaux réalistes, nous avons corroboré le modèle avec des approximations ascendantes sélectives, notamment des fourchettes de prix de vente moyens échantillonnés multipliées par des volumes estimés pour les formats à forte pénétration, ainsi que des vérifications auprès des transformateurs et des fournisseurs de composants. Les données les plus importantes comprenaient les volumes commerciaux d'aliments emballés, les signaux d'expansion de la chaîne du froid, les exigences d'étiquetage et de traçabilité imposées par la réglementation, les cas d'usage typiques de prolongation de la durée de conservation, et les différentiels de coûts par rapport aux emballages conventionnels. Lorsque les données au niveau des entreprises n'étaient pas disponibles, nous avons comblé les lacunes en utilisant des signaux de capacité par proxy et des fourchettes d'adoption issues des entretiens, puis en les affinant par des recoupements itératifs.
Les prévisions reposaient principalement sur une analyse de scénarios, car l'adoption dépend des calendriers de conformité, des courbes de réduction des coûts pour les étiquettes et les capteurs, ainsi que des priorités des marques en matière de durabilité et de réduction des déchets. Les scénarios ont été ancrés sur le consensus des experts concernant les évolutions de pénétration par utilisation finale, puis convertis en chiffre d'affaires annuel à l'aide d'hypothèses de prix actualisées et de pondérations régionales.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par triangulation à partir de signaux indépendants, notamment les tendances commerciales et de production, l'activité d'emballage déclarée et les retours des entretiens sur l'adoption et les prix. Lorsque nous avons constaté des écarts, nous les avons examinés en plusieurs étapes, en vérifiant d'abord les unités, les conversions de devises et l'alignement temporel, puis en retestant les hypothèses clés qui représentent la plus grande part de valeur.
Si un écart important apparaissait, par exemple une forte variation de prix des étiquettes intelligentes ou un changement réglementaire affectant les matériaux en contact avec les aliments, l'équipe a recontacté les sources et réexécuté les cas de sensibilité avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent. Avant la livraison, une dernière mise à jour est effectuée afin que la vue reflète les derniers développements disponibles.
Taille du marché de l'emballage actif et intelligent selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage actif et intelligent peuvent sembler très éloignées les unes des autres, car le périmètre n'est pas toujours cohérent, l'année de référence n'est pas la même, et les hypothèses de prix et de pénétration sont actualisées à des moments différents. Certaines sources incluent également des concepts adjacents dans des catégories d'emballage intelligent plus larges, ce qui peut gonfler les totaux si la frontière n'est pas clairement contrôlée.
Les principales divergences proviennent généralement de ce qui est comptabilisé comme chiffre d'affaires de l'emballage intelligent, de la rapidité supposée de la baisse des prix de la RFID ou des capteurs, et de la question de savoir si l'adoption dans les secteurs alimentaire et pharmaceutique est modélisée à partir des signaux de débit d'emballage ou de ratios de dépenses globaux. En vérifiant les indicateurs de débit des produits emballés et en actualisant les hypothèses de pénétration et de prix de vente moyen grâce à des appels d'experts, Mordor Intelligence maintient l'estimation liée aux fonctions actives et aux composants intelligents intégrés dans les formats d'emballage.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,4 milliards USD (2026) | |
| Éditeur sectoriel A | 15,69 milliards USD (2024) | Utilise une année de référence différente et un horizon plus long, et la valeur peut varier selon la rapidité d'application de la réduction des coûts des étiquettes et des capteurs et selon la progression de la pénétration à partir des niveaux de 2024. |
| Éditeur sectoriel B | 15,50 milliards USD (2024) | Ancre le modèle sur une base 2024 et peut appliquer une tarification moyenne plus large selon les formats, ce qui peut sous-estimer les applications à forte valeur ajoutée si les couches actives et les étiquettes intelligentes ne sont pas tarifées séparément par utilisation finale. |
Sur les trois estimations, la majeure partie de l'écart s'explique par l'alignement des années et par la rigueur avec laquelle la frontière du chiffre d'affaires est liée aux fonctions actives et intelligentes intégrées. L'utilisation d'étapes explicites de débit, de pénétration et de prix rend le total du marché plus facile à auditer, et simplifie également les mises à jour lorsque les hypothèses changent.
Questions clés traitées dans le rapport
Quelle est la taille du marché de l'emballage actif et intelligent en 2026 ?
Il est évalué à 16,4 milliards USD, avec une hausse projetée à 22,29 milliards USD d'ici 2031 à un TCAC de 6,31 %.
Quelle application génère actuellement le chiffre d'affaires le plus élevé ?
La fraîcheur des produits commande une part de 45,90 % grâce à l'adoption généralisée des capteurs d'oxygène et d'humidité aux niveaux de la distribution et des transformateurs.
Quelle région mène l'adoption de l'emballage intelligent ?
L'Amérique du Nord détient une part de 34,00 % grâce aux règles de sérialisation de la FDA et aux réseaux de chaîne du froid matures.
Quel segment technologique connaît la croissance la plus rapide ?
L'emballage intelligent à base d'antennes, tel que les inserts RFID et NFC, devrait progresser à un TCAC de 9,02 % jusqu'en 2031.
Quel est le principal frein pour les petits convertisseurs ?
Les coûts initiaux d'équipement et de modernisation de 2 à 8 millions USD par installation prolongent les délais de retour sur investissement au-delà de quatre ans.