
Tamaño y Cuota del Mercado de Mastitis Bovina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.24 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mastitis Bovina por Mordor Intelligence
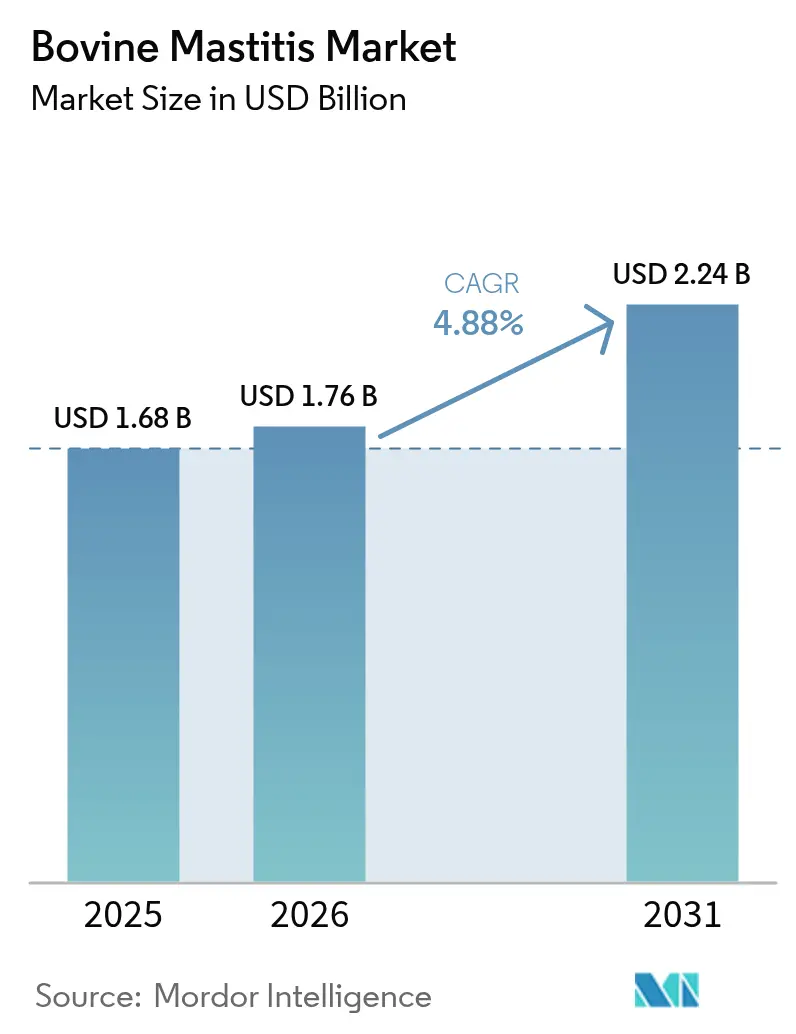
El tamaño del mercado de mastitis bovina en 2026 se estima en USD 1,76 mil millones, creciendo desde el valor de 2025 de USD 1,68 mil millones con proyecciones para 2031 que muestran USD 2,24 mil millones, creciendo a una CAGR del 4,88% durante el período 2026-2031. El crecimiento está vinculado al endurecimiento de las normas de calidad de la leche por parte de los procesadores lácteos, la restricción regulatoria del uso profiláctico de antibióticos y la inversión de los operadores de granjas en diagnósticos rápidos y plataformas de salud de hato de precisión. Las elevadas pérdidas económicas derivadas de la mastitis, estimadas en hasta USD 32 mil millones anuales, están impulsando a los productores hacia protocolos centrados en la prevención que combinan la terapia selectiva en el período seco con kits de cultivo en la granja. Las líneas de desarrollo de vacunas, formulaciones de fagos y medicamentos intramamarios de corto período de retiro se están expandiendo a medida que la presión de la resistencia antimicrobiana (AMR) reconfigura las opciones de tratamiento. Las alianzas estratégicas que fusionan terapéuticos con herramientas de decisión basadas en datos —como la asociación de Zoetis con Danone sobre resistencia genética— señalan la próxima fase de soluciones integradas en el mercado de mastitis bovina.
Conclusiones Clave del Informe
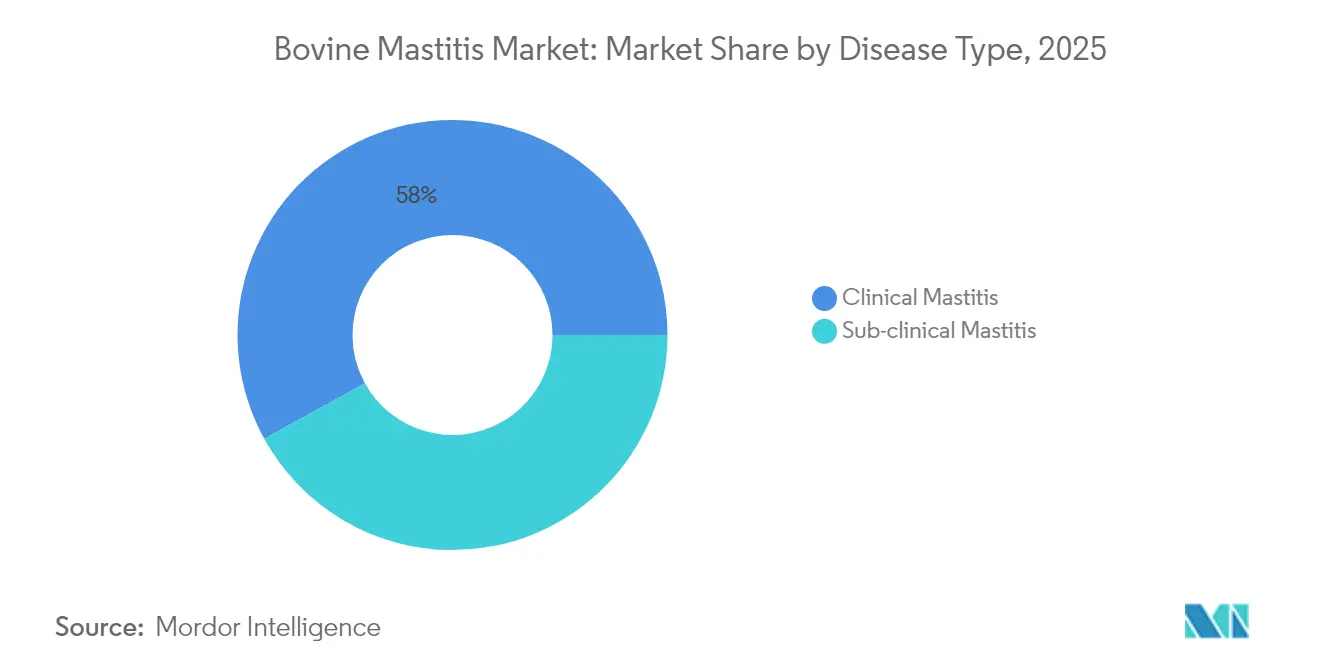
- Por tipo de enfermedad, la mastitis clínica representó el 58,02% del tamaño del mercado de mastitis bovina en 2025; el segmento subclínico exhibe la CAGR proyectada más alta del 5,33% hasta 2031.
- Por tipo de producto, los antibióticos mantuvieron el 76,62% de la cuota del mercado de mastitis bovina en 2025; las vacunas son la categoría de producto de más rápido crecimiento con una CAGR del 5,62% hasta 2031.
- Por vía de administración, el segmento sistémico representó el 86,10% del tamaño del mercado de mastitis bovina en 2025 y está preparado para expandirse a una CAGR del 5,05% hasta 2031.
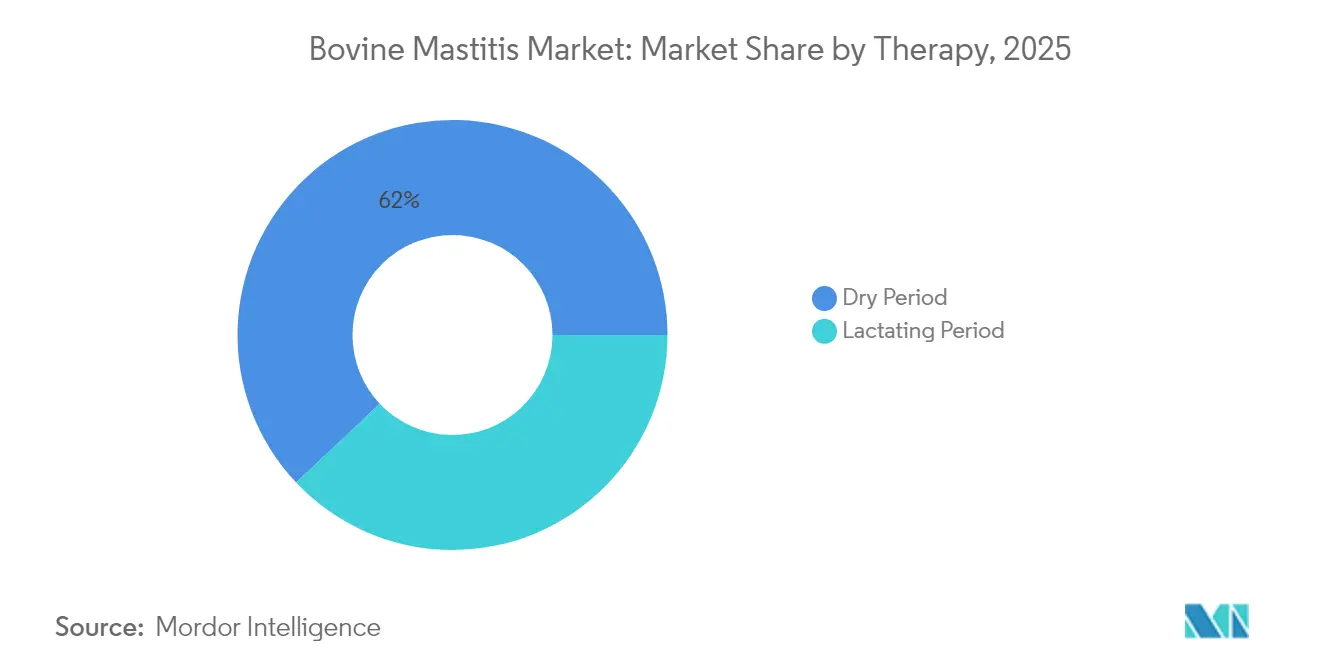
- Por terapia, el tratamiento en período seco capturó el 62,04% de la cuota de ingresos en 2025 y lidera el crecimiento con una CAGR del 5,36% hasta 2031.
- Por usuario final, las granjas y cooperativas lecheras mantuvieron el 79,55% de la cuota del mercado de mastitis bovina en 2025 y también es el segmento de más rápido crecimiento con una CAGR del 5,11% hasta 2031.
- Por geografía, América del Norte lideró con una participación del 33,12% del mercado de mastitis bovina en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 5,86%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Mastitis Bovina
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente incidencia y carga de costos | +1.2% | Global | Mediano plazo (2-4 años) |
| Crecimiento del gasto veterinario y la automatización de la gestión del hato | +0.9% | APAC y América Latina | Largo plazo (≥ 4 años) |
| Avances en diagnósticos y sensores en la granja | +0.8% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Medicamentos intramamarios de corto período de retiro | +0.6% | UE y América del Norte | Mediano plazo (2-4 años) |
| Adquisición de antibióticos responsables vinculada a criterios ESG | +0.5% | UE primero, luego Global | Mediano plazo (2-4 años) |
| Financiamiento de capital de riesgo en terapia de fagos y péptidos | +0.4% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Incidencia y Carga de Costos
La mastitis afecta a una de cada cuatro vacas lecheras en Estados Unidos cada año, con cada caso clínico costando entre USD 128 y USD 444 en pérdidas de leche, tratamiento y gastos de sacrificio[1]Thermo Fisher Scientific, "Diagnósticos Bovinos: Cuánto Cuesta la Mastitis a los Productores Lácteos Anualmente," thedairysite.com. Las infecciones subclínicas reducen silenciosamente el rendimiento entre un 10% y un 20% por vaca, lo que lleva a los hatos europeos a adoptar el cribado rutinario de células somáticas para evitar penalizaciones por calidad de la leche. La creciente carga financiera orienta los presupuestos de los productores hacia la analítica predictiva, los programas de vacunación y la terapia selectiva, que sustentan la demanda sostenida en el mercado de mastitis bovina.
Crecimiento del Gasto Veterinario y la Automatización de la Gestión del Hato
Las grandes granjas están asignando mayores desembolsos de capital a sistemas de ordeño automatizados, sensores en línea y servicios veterinarios profesionales. El Centro de Sostenibilidad Láctea de DeLaval y John Deere ilustra cómo los paneles de control basados en la nube ahora fusionan datos de alimentación, fertilidad y salud de la ubre para mejorar la rentabilidad. Los hatos de Asia-Pacífico están escalando rápidamente, replicando los modelos de automatización occidentales e impulsando las ventas regionales de diagnósticos, vacunas y software de apoyo a la toma de decisiones que mantienen al mercado de mastitis bovina expandiéndose al ritmo más rápido del mundo.
Avances Tecnológicos en Diagnósticos y Sensores en la Granja
El análisis de imágenes habilitado por IA y las sondas de conductividad de la leche con IoT detectan patógenos Gram-positivos en horas en lugar de días. El Vetscan Mastigram+ de Zoetis identifica la mastitis Gram-positiva en 8 horas, reduciendo el uso indiscriminado de antibióticos. Los datos de ensayos muestran que los modelos de aprendizaje automático alcanzan más del 95% de precisión para la detección subclínica[2]Moonsun Shin, "Marco de Monitoreo Inteligente Basado en IA para Granjas Ganaderas," Applied Sciences, mdpi.com, aunque las granjas aún enfrentan alertas de falsos positivos que los proveedores están abordando mediante algoritmos refinados.
Adopción de Antibióticos Intramamarios de Corto Período de Retiro
Los reguladores ahora favorecen los productos que preservan las ventas de leche. La aprobación de Flunine por parte de la FDA y el BANAMINE TRANSDERMAL de Merck establecieron el estándar para las terapias con período de retiro de 48 horas en la leche. Las normas de la UE que exigen la terapia selectiva en período seco estimulan la I+D en formulaciones que equilibran la potencia con los residuos mínimos, reforzando la demanda en el mercado de mastitis bovina.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la resistencia antimicrobiana | -0.7% | UE y América del Norte | Corto plazo (≤ 2 años) |
| Baja adherencia de los agricultores a los protocolos | -0.5% | APAC, América Latina, MEA | Mediano plazo (2-4 años) |
| Auditorías más estrictas sobre residuos en la leche | -0.4% | UE y América del Norte | Mediano plazo (2-4 años) |
| Precisión variable de los kits de diagnóstico portátil | -0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Resistencia Antimicrobiana (AMR)
El Reglamento 2019/6 de la UE ha prohibido el uso profiláctico y restringido las aprobaciones metafilácticas[3]Ivo Schmerold, "Regulaciones europeas sobre el uso de antibióticos en medicina veterinaria," European Journal of Pharmaceutical Sciences, sciencedirect.com, obligando a los profesionales a combinar medicamentos sistémicos e intramamarios con AINEs para controlar las cepas resistentes. Los brotes de MRSA en el ganado reducen las tasas de curación y elevan los costos, frenando el crecimiento a corto plazo hasta que las vacunas y las soluciones de fagos maduren.
Baja Adherencia de los Agricultores en los Mercados Emergentes
Estudios realizados en Brasil y Ruanda muestran brechas entre la orientación veterinaria y la práctica en la granja, debido a restricciones de costos y servicios de extensión limitados. Los proyectos piloto de Una Sola Salud[4]Sara N Garcia, "Un marco de Una Sola Salud para avanzar en la inocuidad y seguridad alimentaria: Un estudio de caso en la granja en el sector lácteo de Ruanda," PubMed, pubmed.ncbi.nlm.nih.gov elevan el cumplimiento al 90% cuando se proporciona capacitación, pero escalar dichos programas sigue siendo un obstáculo que restringe la industria de mastitis bovina en las regiones en desarrollo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Enfermedad: Los Casos Clínicos Impulsan la Urgencia del Tratamiento
La mastitis clínica representó el 58,02% del tamaño del mercado de mastitis bovina en 2025 y se está expandiendo a una CAGR del 5,18% respaldada por síntomas visibles que exigen tratamiento inmediato para evitar la pérdida de leche y las penalizaciones por bienestar animal. La terapia rápida se traduce en un mayor gasto por caso, sosteniendo los flujos de ingresos de antibióticos y AINEs. El impacto económico de cada brote clínico mantiene alerta a los productores sobre los sensores de advertencia temprana que detectan la inflamación de la ubre o la decoloración de la leche.
Las infecciones subclínicas quedan por detrás en valor de mercado, pero contribuyen con una pérdida de rendimiento latente del 10%-20%, lo que impulsa la inversión en rastreadores de recuento de células somáticas y reconocimiento de patrones mediante IA. Los teléfonos inteligentes ahora ofrecen lecturas del recuento de células en 2 minutos, llevando a las granjas hacia tratamientos proactivos que pronto podrían reducir la brecha de ingresos con los casos clínicos. A medida que la tecnología reduce los costos de diagnóstico, el subsegmento subclínico podría acelerarse más rápido que las proyecciones principales, añadiendo profundidad al mercado de mastitis bovina.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Producto: El Dominio de los Antibióticos Enfrenta Presión por la Innovación
Los antibióticos representaron el 76,62% de la cuota del mercado de mastitis bovina en 2025 y están en camino de crecer a buen ritmo hasta 2031. Su dominio se deriva de curas rápidas y confiables en casos clínicos agudos, que protegen tanto el bienestar de la vaca como los ingresos de la granja. Los reguladores están intensificando la supervisión; sin embargo, la Unión Europea ahora restringe el uso profiláctico y examina minuciosamente las clases de medicamentos críticos, impulsando una prescripción más selectiva.
Las vacunas son la categoría de más rápido crecimiento, avanzando a una CAGR del 5,62%, ya que la prevención resulta más económica que el tratamiento y respalda los esfuerzos de la industria por reducir la dependencia de los antibióticos. La vacuna Protivity de Zoetis para Mycoplasma bovis y otros proyectos multipatógenos muestran el giro hacia el control inmunológico.
Por Vía de Administración: La Administración Sistémica Mantiene el Dominio
Las terapias sistémicas representaron el 86,10% del tamaño del mercado de mastitis bovina en 2025 y están preparadas para crecer a una CAGR del 5,05% porque abordan tanto las infecciones localizadas como las sistémicas, simplificando al mismo tiempo la dosificación. Las formulaciones inyectables de ceftiofur u orales ahorran mano de obra en grandes hatos donde el tiempo por vaca es un factor crítico.
Los productos intramamarios, aunque de menor valor, permiten altas concentraciones locales del medicamento y reducen los residuos. La vía del 21 CFR Parte 526 de la FDA orienta el desarrollo de nuevos tubos de liberación prolongada que mantienen la terapia durante todo el período seco sin infusiones repetidas. A medida que se implementen más programas selectivos de período seco, las líneas intramamarias podrían incrementar su contribución al crecimiento general del mercado de mastitis bovina.
Por Terapia: El Tratamiento en Período Seco Lidera el Enfoque en la Prevención
La terapia en período seco capturó el 62,04% de la cuota del mercado de mastitis bovina en 2025 y registra la CAGR más rápida del 5,36%. El tratamiento de las vacas entre las lactaciones evita las pérdidas por período de retiro y permite que los antibióticos actúen durante el tiempo suficiente para la eliminación completa del patógeno. Los mandatos de la UE ahora exigen la selección basada en cultivos, impulsando los diagnósticos que determinan qué cuartos necesitan dosificación y cuáles pueden pasar únicamente a selladores internos del pezón.
La terapia durante el período de lactación enfrenta los costos del descarte de la leche y las normas de AMR, pero se beneficia de aprobaciones recientes que reducen los intervalos de retención a 48 horas. Las combinaciones antiinflamatorias acortan los signos clínicos y ayudan a los productores a mantener en producción a las vacas afectadas por mastitis. Ambas dinámicas preservan la demanda en el mercado de mastitis bovina a medida que las granjas equilibran la productividad con el cumplimiento normativo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Usuario Final: Las Granjas Lecheras Impulsan la Implementación Directa
Las granjas y cooperativas lecheras representaron el 79,55% del tamaño del mercado de mastitis bovina en 2025 y avanzan a una CAGR del 5,11% porque asumen directamente la carga económica de la mastitis. Los hatos en proceso de consolidación ejercen poder de compra, adquiriendo diagnósticos y terapéuticos en grandes volúmenes e integrándolos en suites digitales de gestión de granjas.
Los hospitales veterinarios siguen siendo fundamentales para los casos complejos o crónicos que requieren cultivo, pruebas de sensibilidad o cirugía. La ampliación del laboratorio de referencia de Zoetis en Louisville ofrece una identificación microbiana más rápida, subrayando el vínculo entre la capacidad del laboratorio y el control de la mastitis en primera línea. Las instituciones académicas y los laboratorios gubernamentales continúan impulsando la investigación básica que se filtra hacia soluciones comerciales, reforzando una línea de innovación vital para la industria de mastitis bovina.
Análisis Geográfico
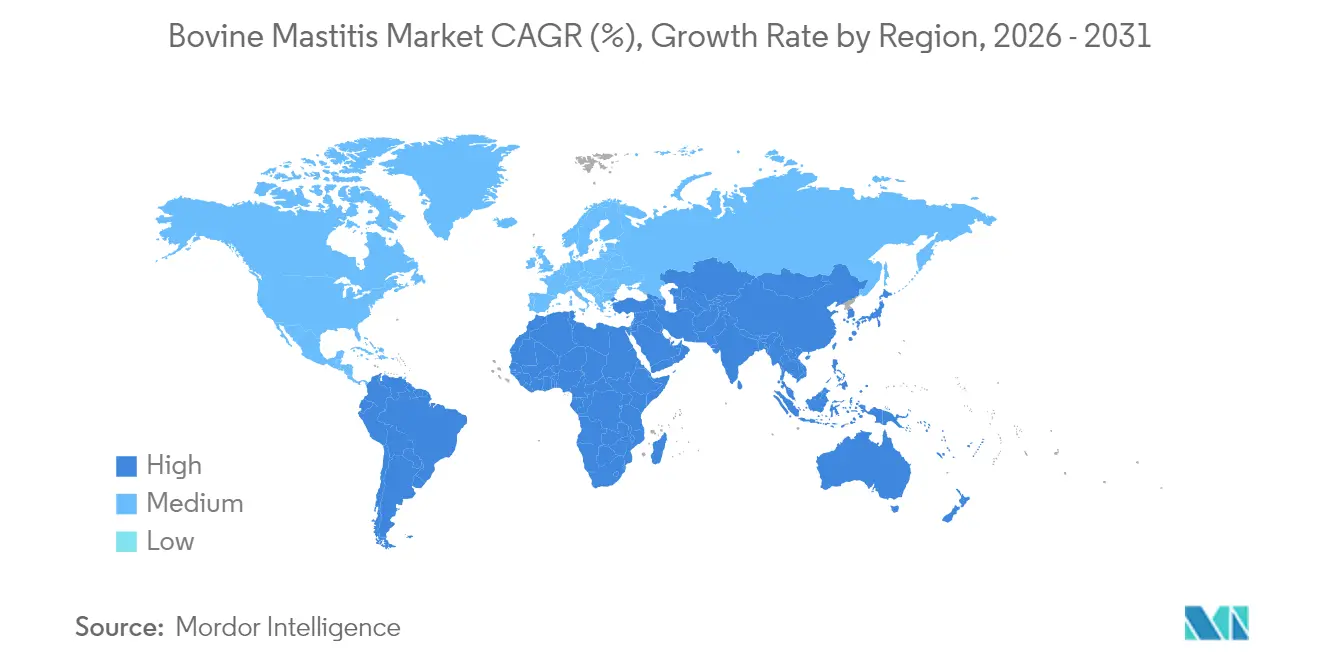
América del Norte generó el 33,12% de los ingresos del mercado de mastitis bovina en 2025 y crecerá a una CAGR del 4,65% hasta 2031. Las inversiones que superan los USD 8 mil millones en nueva capacidad de procesamiento en Estados Unidos impulsan las exigencias de calidad de la leche, motivando a las granjas a adoptar la terapia selectiva y los diagnósticos en línea. La evolución de las directrices antibacterianas de la FDA determina las indicaciones de la etiqueta y los tiempos de retiro, recompensando a las empresas que navegan el cumplimiento normativo con rapidez.
Europa sigue con una CAGR del 4,92% respaldada por algunas de las políticas antimicrobianas más estrictas del mundo. El Reglamento 2019/6 impulsa la terapia selectiva en período seco y limita el uso profiláctico, intensificando la demanda de decisiones de tratamiento basadas en sensores y biológicos alternativos. Los productores nórdicos muestran bajos promedios de recuento de células somáticas, demostrando que los sistemas preventivos pueden mantener la producción reduciendo al mismo tiempo la carga de antibióticos.
Asia-Pacífico es el motor de crecimiento más rápido con una CAGR del 5,86% gracias al aumento del consumo lácteo en China, India y el Sudeste Asiático. Los mayores tamaños de hato, las empresas conjuntas internacionales y los modelos de agricultura occidental requieren un control estructurado de la mastitis. Las inversiones en laboratorios de análisis de leche y servicios veterinarios liberan la demanda contenida de kits de cultivo, vacunas y plataformas de IA, ampliando la participación regional en el mercado de mastitis bovina. América Latina y Oriente Medio y África se ubican ligeramente por debajo pero con sólidas CAGR del 5,72% y el 5,31% respectivamente, a medida que los proyectos integrados de granjas escalan en Brasil y los estados del Golfo.

Panorama regulatorio
El entorno regulatorio para los productos de mastitis bovina se está endureciendo en torno a la gestión responsable de antimicrobianos y el control de residuos, lo que está configurando las etiquetas y los protocolos a nivel de granja. En Estados Unidos, la FDA CVM publicó un borrador revisado de la Guía para la Industria (GFI) n.º 49 en diciembre de 2024 para evaluar la seguridad en el animal objetivo y la eficacia de los nuevos medicamentos antibacterianos para animales destinados a la mastitis bovina, actualizando el marco heredado de 1996 y reforzando las expectativas de evidencia para las declaraciones antibacterianas.
En Europa, el Reglamento sobre Medicamentos Veterinarios (UE) 2019/6 (aplicable desde 2022) pone en práctica las restricciones impulsadas por el enfoque One Health sobre la profilaxis y eleva los requisitos de cumplimiento mediante la notificación de datos de uso de antimicrobianos (con el primer informe de la Agencia previsto para el 31 de marzo de 2025, y notificaciones posteriores a partir de entonces). El riesgo de cartera también está condicionado por la legislación secundaria, incluido el Reglamento de Ejecución (UE) 2024/1973 de la Comisión, que entra en vigor el 8 de agosto de 2026 y restringe o prohíbe determinados antimicrobianos, y el Reglamento Delegado (UE) 2026/1073 de la Comisión (publicado en marzo de 2026), que modifica las normas de uso de determinados medicamentos veterinarios para las enfermedades enumeradas. En conjunto, estas medidas están impulsando a los proveedores hacia la terapia selectiva de secado y hacia alternativas que reduzcan la dependencia de clases de antibióticos restringidas.
Análisis de la cadena de valor
La cadena de valor de la mastitis bovina va desde el abastecimiento ascendente de principios activos (API) y excipientes, pasando por la formulación y el llenado-acabado (tubos intramamarios, inyectables y vacunas), hasta la liberación regulatoria, los canales de mayoristas y veterinarios, y finalmente los protocolos a nivel de granja implementados por explotaciones lecheras y cooperativas (los usuarios finales dominantes en el alcance de este informe). La fabricación de productos biológicos y vacunas especializadas se concentra en instalaciones de Europa y América del Norte, mientras que muchos principios activos de molécula pequeña se obtienen a nivel global, comúnmente desde India y China. En consecuencia, la continuidad del suministro y el aseguramiento de la calidad son fundamentales para la ejecución comercial.
En la parte final de la cadena, la adopción en granja está condicionada por los umbrales de calidad de la leche y por los organismos normalizadores que influyen en las compras hacia paquetes centrados en la prevención. El National Mastitis Council mantiene un Programa Recomendado de Control de Mastitis (protocolo de siete puntos) que sostiene una demanda constante de selladores de pezones, productos de terapia de secado y tratamientos de apoyo. Los programas públicos, como el Programa de Control de Salud y Enfermedades del Ganado (LH&CP) de India, respaldan las actividades de prevención de la mastitis, incluida la distribución en campo de kits CMT a través de ASCAD, lo que fortalece la implementación de última milla. La innovación de productos también retroalimenta la cadena: el lanzamiento de LENZELTA por Boehringer Ingelheim en abril de 2026 en varios países de la UE añade un nodo de prevención que incrementa los requisitos de manejo de cadena de frío, participación veterinaria y alineación de la programación de vacunación con la gestión del secado.
Panorama Competitivo
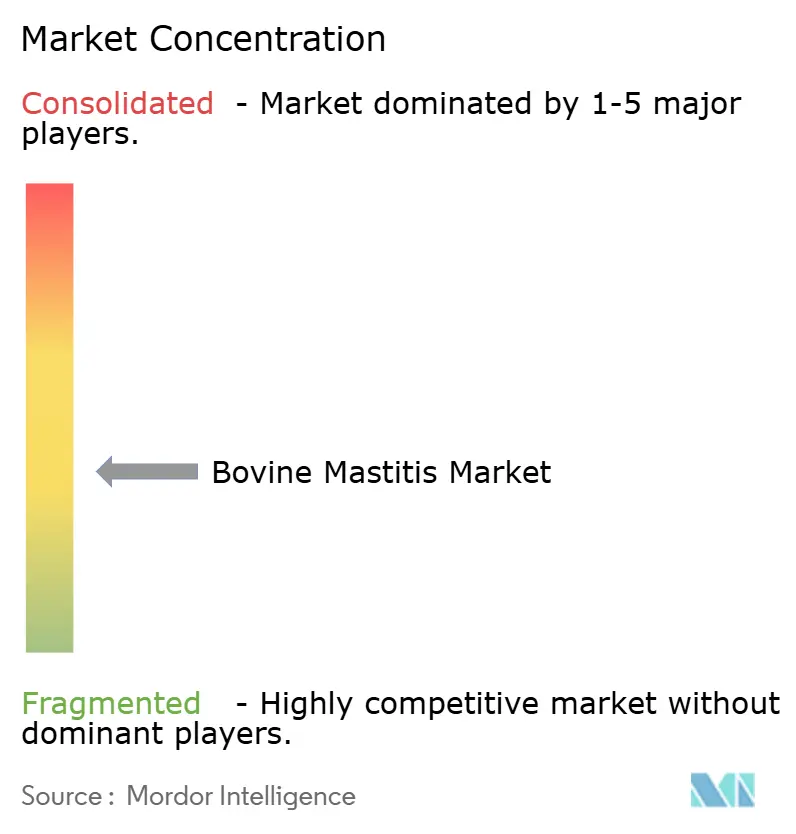
El mercado de mastitis bovina muestra una fragmentación moderada. Zoetis, Elanco y Boehringer Ingelheim lideran con líneas diversificadas de antibióticos y vacunas, además de distribución global. Zoetis vendió su unidad de alimentos medicados a Phibro por USD 350 millones para financiar diagnósticos y genética, señalando un giro hacia ofertas centradas en datos. Elanco combina sus líneas de terapia con la tecnología de ARNm de Medgene para diversificarse frente a los vientos en contra de la AMR.
Las empresas emergentes de biotecnología buscan capital de riesgo para avanzar en candidatos de fagos y péptidos que atacan directamente los patógenos resistentes. Las alianzas estratégicas, como el programa de selección genómica de Zoetis y Danone, ilustran el impulso hacia la integración de la cadena de valor donde la eficacia terapéutica se fusiona con los incentivos de calidad de la leche.
Existen oportunidades de mercado sin explotar en los mercados en desarrollo, donde la infraestructura veterinaria limitada y los clientes sensibles al costo requieren soluciones simplificadas y asequibles que puedan ser implementadas por los agricultores con una supervisión profesional mínima. Esto crea potencial para modelos de negocio disruptivos que desafíen los enfoques de distribución tradicionales.
Líderes de la Industria de Mastitis Bovina
Boehringer Ingelheim GmbH
Elanco Animal Health
Phibro Animal Health Corporation
Virbac SA
Zoetis Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están expandiendo donde los reguladores y los procesadores están endureciendo los requisitos de uso de antimicrobianos, y donde las granjas están pasando de un tratamiento generalizado a protocolos dirigidos y centrados en la prevención. En Europa, la transición bajo el Reglamento (UE) 2019/6 y las restricciones antimicrobianas relacionadas crea espacio en blanco para soluciones que reducen la exposición a antibióticos mientras preservan los resultados de curación, incluidas las vacunas, los selladores internos de pezones utilizados en programas de terapia selectiva de secado, y herramientas de decisión integradas que respaldan el tratamiento guiado por cultivo a nivel de cuarto mamario o de vaca.
Los puntos de prueba comerciales y regulatorios también respaldan un giro hacia la prevención y la precisión dentro del mercado actual. Boehringer Ingelheim lanzó LENZELTA en abril de 2026 en varios países de la UE para la prevención de la mastitis por S. aureus y E. coli durante el periodo de secado. Ese mismo mes, Laboratorios HIPRA recibió una opinión positiva del CVMP para modificar el esquema de vacunación de Startvac y permitir su administración independientemente de las fechas de parto, lo que puede reducir la fricción operativa para los rebaños que tienen dificultades para sincronizar la dosificación con el parto. En el plano tecnológico, los trabajos de validación reportados en 2026 para la identificación de patógenos en el punto de atención (para patógenos de mastitis grampositivos) refuerzan la vía de pruebas en granja que habilita la terapia selectiva y respalda los programas de abastecimiento responsable de antibióticos impulsados por los procesadores destacados en el alcance de este informe.
Desarrollos recientes del sector
- Abril de 2026: Boehringer Ingelheim lanzó LENZELTA, una vacuna contra la mastitis bovina posicionada para reducir la incidencia y la gravedad de la mastitis clínica, con un lanzamiento inicial en varios países de la UE. El régimen de dos dosis se administra durante el periodo de secado y se orienta a la protección frente a S. aureus y E. coli. El lanzamiento añade una opción centrada en la prevención que se alinea con la gestión responsable de antimicrobianos de la UE y puede desplazar el gasto hacia el control inmunológico en los programas del periodo de secado.
- Febrero de 2025: Zoetis amplió su cartera de anti-infecciosos para ganado bovino al adquirir los derechos de comercialización de Loncor 300 (florfenicol) de Elanco. Aunque está indicado para la enfermedad respiratoria bovina y la pudrición del pie, la adquisición refuerza la escala de Zoetis en anti-infecciosos para ganado bovino y fortalece las relaciones de campo con grandes explotaciones lecheras y de carne que también compran terapéuticos para la mastitis. Una mayor amplitud en anti-infecciosos favorece el empaquetado y la contratación en todas las categorías de salud del rebaño.
- Octubre de 2024: Phibro Animal Health Corporation completó la adquisición de la cartera de aditivos alimentarios medicados de Zoetis y de ciertos productos hidrosolubles. La transacción abarcó más de 37 líneas de productos en 80 países e incluyó plantas de fabricación en Estados Unidos, Italia y China. El acuerdo aumentó la presencia de Phibro en salud animal de producción y añade escala en la cadena de suministro que puede influir en los precios, el alcance de distribución y las ventas cruzadas hacia clientes lecheros.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de mastitis bovina se contabiliza como los ingresos anuales generados por productos utilizados para prevenir y tratar la mastitis en el ganado bovino, principalmente a través de terapias intramamarias y sistémicas utilizadas durante la lactancia y los periodos de secado.
Exclusiones de alcance: Los productos químicos de higiene rutinaria de la sala de ordeño y los kits de diagnóstico de mastitis independientes quedan excluidos de este tamaño de mercado.
Descripción general de la segmentación
- Por Tipo de Enfermedad
- Mastitis Clínica
- Mastitis Subclínica
- Por Producto
- Antibióticos
- Vacunas
- AINEs y Analgésicos
- Otros
- Por Vía de Administración
- Intramamaria
- Sistémica
- Por Terapia
- Período de Lactación
- Período Seco
- Por Usuario Final
- Hospitales y Clínicas Veterinarias
- Granjas y Cooperativas Lecheras
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para comprender el grupo real de demanda de productos para la mastitis y las condiciones que la determinan. Revisamos las guías públicas de salud animal, los requisitos de seguridad alimentaria y las señales de producción lechera que influyen en los patrones de prevención frente a tratamiento, antes de construir el primer conjunto de suposiciones.
Las entradas comunes provinieron de fuentes públicas como las estadísticas lecheras del USDA, los datos agrícolas de la Comisión Europea y Eurostat, los conjuntos de datos ganaderos y lecheros de la FAO, y los informes nacionales de medicamentos veterinarios y uso de antimicrobianos (cuando estaban disponibles). También revisamos revistas veterinarias arbitradas para conocer la prevalencia de la mastitis y las notas sobre prácticas de tratamiento, y luego contrastamos las tendencias utilizando informes anuales de empresas, presentaciones para inversores y coberturas de prensa creíbles. Cuando mejoraba la coherencia entre geografías, se utilizaron suscripciones de pago a bases de datos financieros de empresas y de patentes para validar las carteras de productos y la actividad de innovación. Estos ejemplos no son exhaustivos, y se utilizaron muchas otras referencias públicas para recopilar datos, validarlos y aclarar dudas pendientes.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el alcance, los precios y la adopción real de las terapias clave entre tipos de granjas y regiones. Hablamos con veterinarios, gerentes de explotaciones lecheras, distribuidores y personal técnico involucrado en programas de prevención de mastitis y protocolos de tratamiento, y luego reconciliamos las diferencias entre mercados lecheros maduros y regiones de producción de crecimiento más rápido para que las suposiciones se mantuvieran realistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% | APAC: 46% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 33% | EMEA: 35% |
| Actores más pequeños: 21% | Gerentes: 51% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruye la demanda a partir de indicadores de producción bovina y lechera, rangos de incidencia de mastitis, tasas de tratamiento habituales y la división entre el uso en lactancia y en secado, y luego convierte este conjunto de demanda en valor utilizando rangos de precios validados en entrevistas. Una vez formados los primeros totales, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, incluidas consolidaciones de ingresos de productos muestreados, verificaciones de canales de distribuidores y comprobaciones de precio medio de venta (ASP) por volumen en unos pocos países ancla. Esa comparación se utilizó luego para ajustar los totales finales.
Las entradas clave del modelo incluyeron las tendencias del hato lechero y de la producción de leche, la prevalencia de la mastitis y la mezcla entre casos clínicos y subclínicos, la adopción de la terapia de secado y los selladores de pezones, el número medio de tratamientos por caso, y la evolución de precios de los antibióticos intramamarios y los productos preventivos. Las previsiones se construyeron mediante análisis de escenarios, de modo que los cambios en las normas de gestión responsable de antimicrobianos, las penalizaciones por calidad de la leche y la adopción preventiva pudieran reflejarse sin forzar una única trayectoria lineal. Cuando faltaban datos de abajo hacia arriba para países más pequeños, utilizamos tasas de adopción sustitutas vinculadas a la intensidad lechera y al acceso a veterinarios, y esas aproximaciones se volvieron a verificar en llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre señales independientes, incluida la dirección de la producción lechera, los rangos de prevalencia de enfermedades y la mezcla esperada de gasto preventivo frente a terapéutico. Los valores atípicos se revisaron país por país, y cuando un número se desviaba más allá de una banda razonable, volvimos a comprobar las suposiciones detrás de las tasas de tratamiento, los rangos de precios o la inclusión de productos.
Antes de la aprobación final, el modelo y los resultados pasan por múltiples revisiones de analistas para que las matemáticas, la lógica y la documentación se mantengan coherentes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos relevantes, como acciones regulatorias importantes que afecten el uso de antibióticos o un cambio significativo en la economía del hato lechero. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual disponible en ese momento.
El tamaño del mercado de mastitis bovina de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para el mercado de mastitis bovina pueden variar porque las fuentes no siempre contabilizan la misma canasta de productos, y también difieren en cómo convierten el uso en valor a través de supuestos de precios y geografía. El momento de la conversión de divisas y el año utilizado como punto de partida pueden ampliar aún más la dispersión, incluso cuando la narrativa de crecimiento suena similar.
Los kits de diagnóstico son un factor de variación frecuente, ya que quedan fuera del alcance de Mordor Intelligence para este tamaño de mercado, y algunas publicaciones los incluyen junto con los tratamientos y productos de prevención. Las diferencias también provienen de cómo se trata la prevención en el secado, donde algunas estimaciones aplican saltos de adopción agresivos, y otras mantienen divisiones de uso antiguas que no coinciden con la práctica actual en granja. Por último, algunas cifras publicadas se basan en tipos de cambio fijos o en precios de un año base antiguo, lo que puede distorsionar los totales cuando cambian los precios de los medicamentos veterinarios y las combinaciones regionales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,68 mil millones de USD (2025) | |
| Consultora Global A | 1,67 mil millones de USD (2024) | Utiliza un año base anterior y aplica un momento fijo de conversión de divisas, y también excluye los ingresos por vacunas dentro de la prevención de mastitis, lo que reduce el gasto contabilizado frente a una canasta de prevención más amplia. |
| Asociación Sectorial B | 2,00 mil millones de USD (2024) | Amplía el alcance para incluir kits de diagnóstico y sanitizantes de ubre, y puede aplicar supuestos de adopción preventiva más altos sin separar de manera consistente la higiene rutinaria de los productos específicos para la mastitis. |
La tabla indica que las mayores diferencias provienen de lo que se cuenta como producto para la mastitis y de cómo se valora la prevención, en particular cuando se incluyen conjuntamente los diagnósticos y la higiene. Al mantener el alcance vinculado a los productos de tratamiento y prevención, y luego verificar los totales frente a las tasas de uso y los rangos de precios, el tamaño de mercado resultante sigue siendo trazable a insumos claros y repetibles.


Preguntas Clave Respondidas en el Informe
¿Cómo están influyendo los objetivos de sostenibilidad láctea en las decisiones de tratamiento de la mastitis?
Los procesadores están recompensando a las granjas que documentan el uso responsable de antibióticos, por lo que los productores adoptan cada vez más los diagnósticos rápidos y la terapia selectiva en período seco para acceder a las primas vinculadas a las métricas ESG.
¿Por qué las vacunas están ganando impulso en los programas de control de la mastitis?
Las vacunas reducen la dependencia de los antibióticos y se alinean con las normas de administración antimicrobiana, lo que las hace atractivas para los reguladores, los minoristas y los grandes hatos que buscan resiliencia a largo plazo frente a la enfermedad.
¿Qué papel desempeñan los sensores habilitados por IA en la detección temprana de la mastitis?
Las sondas de conductividad en línea y las herramientas de análisis de imágenes mediante aprendizaje automático detectan cambios sutiles en la ubre en cuestión de horas, permitiendo un tratamiento dirigido antes de que aparezcan los signos clínicos y reduciendo la leche descartada.
¿Cómo está configurando la resistencia antimicrobiana las líneas de desarrollo de productos?
La creciente resistencia a los medicamentos convencionales está acelerando la inversión en terapias de fagos, péptidos antimicrobianos y formulaciones intramamarias de corto período de retiro que minimizan los riesgos de residuos.
¿Por qué las alianzas estratégicas entre empresas de salud animal y procesadores lácteos se están volviendo más comunes?
Las colaboraciones combinan pruebas genéticas, diagnósticos y protocolos de tratamiento, ayudando a los procesadores a asegurar una calidad de leche constante mientras proporcionan a los proveedores datos del hato en tiempo real para perfeccionar sus productos.
¿Qué factores limitan la adopción del manejo de la mastitis en los mercados lácteos emergentes?
La infraestructura veterinaria limitada y las restricciones de costo reducen la adherencia de los agricultores a las directrices de tratamiento, impulsando la demanda de kits de cultivo de bajo costo y programas de capacitación móvil que cierran las brechas de conocimiento.
Última actualización de la página el:



