
Tamaño y Participación del Mercado de Iluminadores de Venas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.26 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 27.10 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
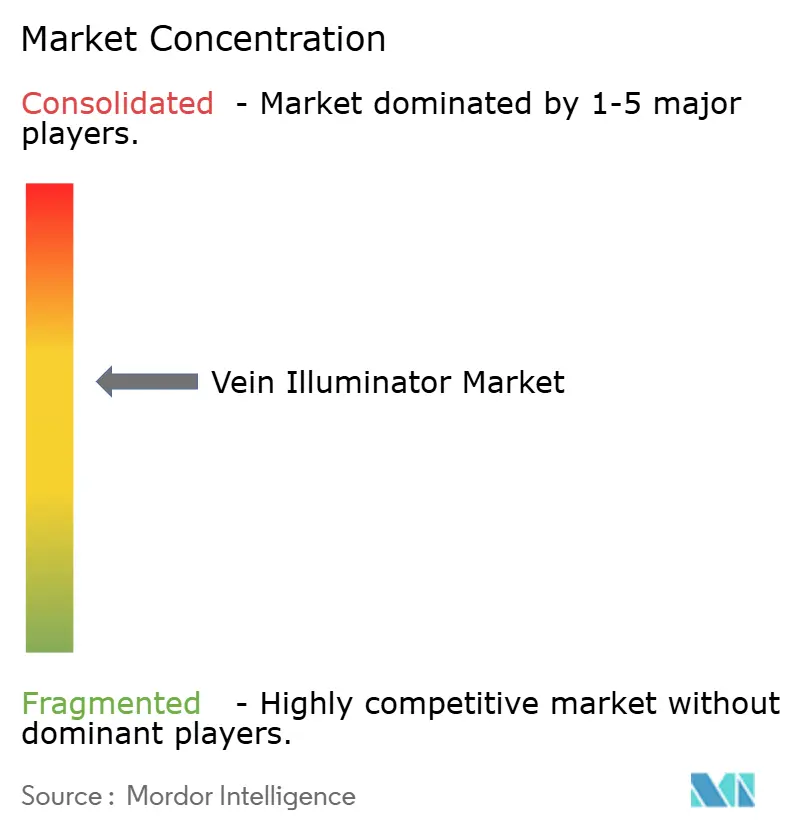
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Iluminadores de Venas por Mordor Intelligence
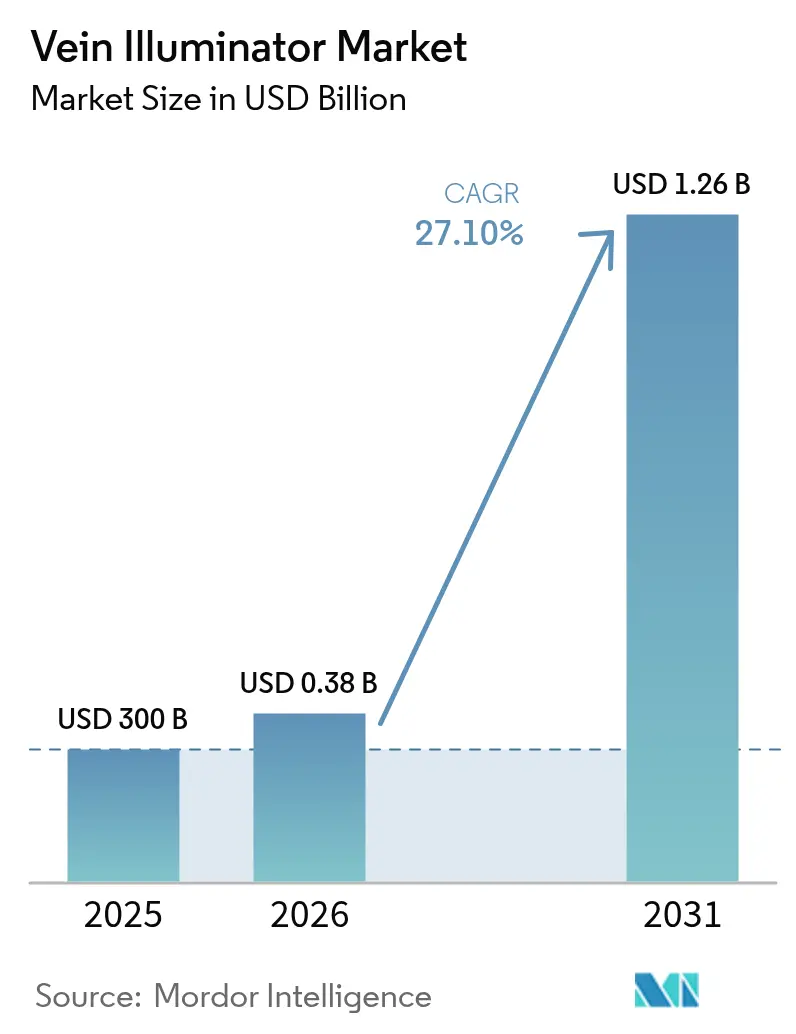
Se espera que el tamaño del mercado de Iluminadores de Venas crezca de USD 300 millones en 2025 a USD 381,3 millones en 2026 y se prevé que alcance USD 1,26 mil millones en 2031 a una CAGR del 27,10% durante 2026-2031. El sólido crecimiento refleja el enfoque de los sistemas de salud en el éxito de la venipuntura en el primer intento, un resultado ahora vinculado a las puntuaciones de compras basadas en valor de Medicare de EE. UU. [1]AccuVein Inc., "Maury Regional Health adopta la visualización de venas como estándar de atención para ayudar a mejorar los resultados de los pacientes," AccuVein, accuvein.com La demanda se amplifica por el envejecimiento de la población y la obesidad, que hacen que la palpación venosa tradicional sea poco confiable, mientras que el creciente monitoreo de enfermedades crónicas requiere extracciones de sangre más frecuentes. Las mejoras tecnológicas en imágenes por infrarrojo cercano (NIR), la reducción de los costos de componentes y los factores de forma portátiles aceleran aún más la adopción. El impulso de Asia-Pacífico para localizar la fabricación de dispositivos médicos y la modernización hospitalaria de China están inclinando los ingresos futuros hacia sistemas optimizados en costos. La presión competitiva se intensifica a medida que las empresas locales introducen dispositivos NIR de bajo precio que socavan a las marcas establecidas, mientras que los modelos premium incorporan orientación de inteligencia artificial e imágenes multimodales.
Conclusiones Clave del Informe
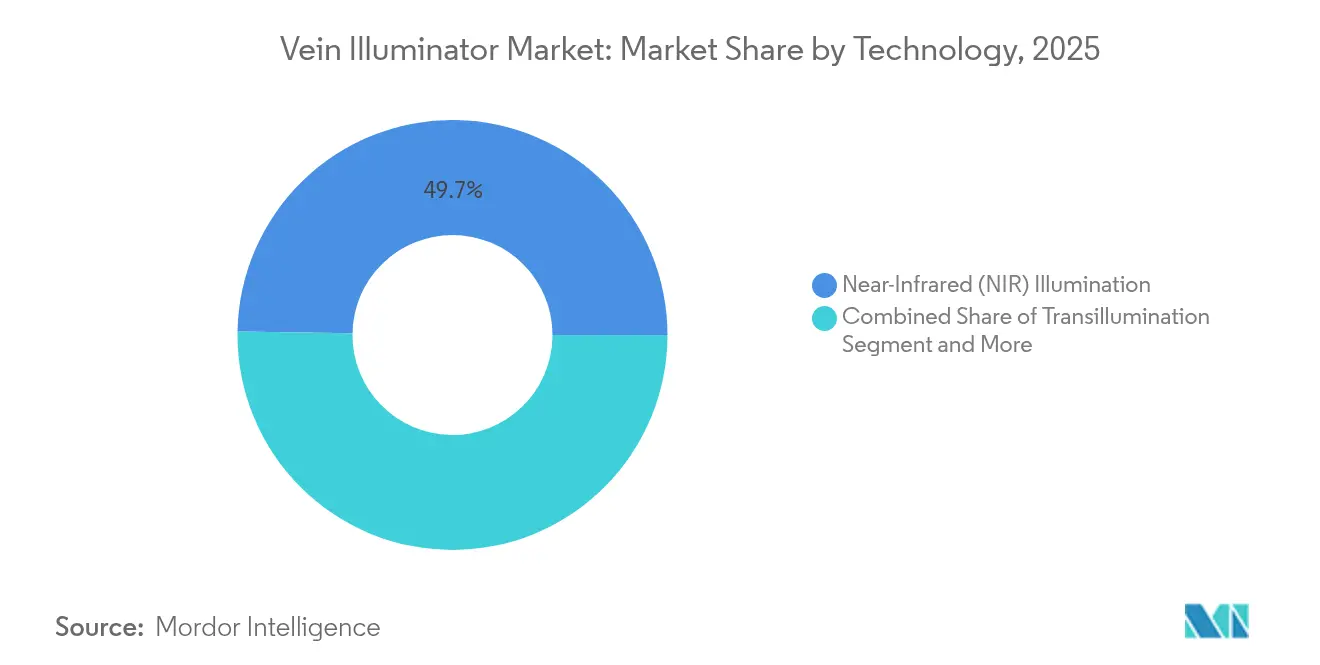
- Por tecnología, la Iluminación por Infrarrojo Cercano lideró con una participación de ingresos del 49,74% en 2025; se proyecta que los sistemas con Ultrasonido Aumentado se expandan a una CAGR del 30,9% hasta 2031.
- Por tipo de producto, las unidades de Mano y Portátiles representaron el 60,55% de la participación del mercado de iluminadores de venas en 2025, mientras que los Módulos Portátiles y de Clip registran la CAGR más rápida del 32,4% hasta 2031.
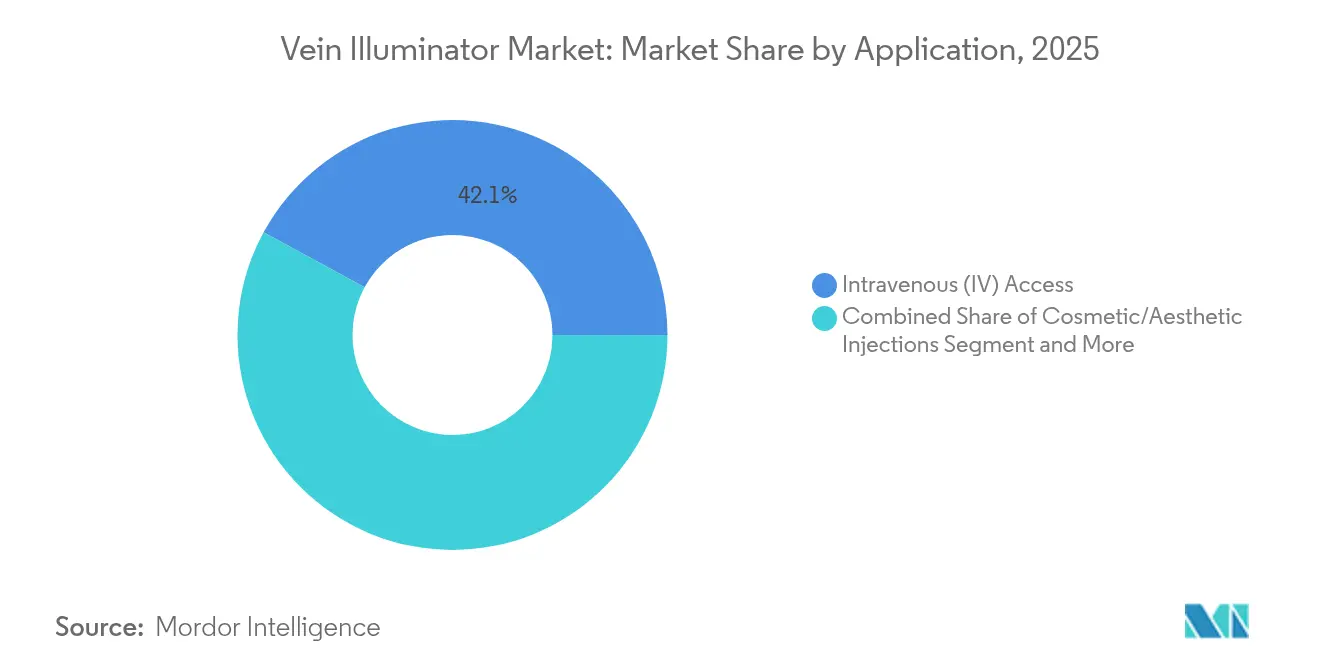
- Por aplicación, el Acceso Intravenoso representó el 42,08% del tamaño del mercado de iluminadores de venas en 2025; se prevé que la Escleroterapia y el Tratamiento de Venas Varicosas crezcan a una CAGR del 30,6% hasta 2031.
- Por usuario final, los Hospitales y Clínicas captaron el 45,60% de los ingresos en 2025; los Centros de Cirugía Ambulatoria registraron la CAGR más alta del 29,55% hasta 2031.
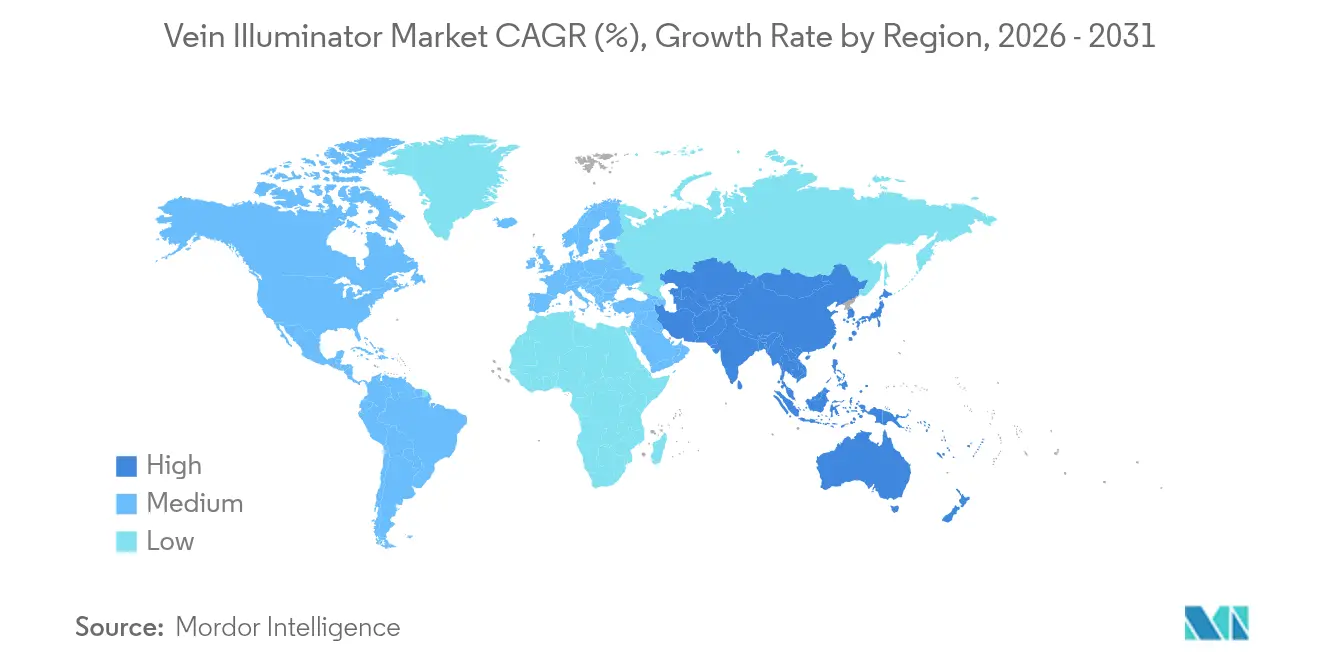
- Por geografía, América del Norte dominó con el 36,80% de los ingresos de 2025; Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 31,7% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las tasas de éxito en el primer intento para IV y flebotomía | +8.5% | América del Norte, Europa, hospitales a nivel global | Mediano plazo (2-4 años) |
| Crecimiento en extracciones de sangre relacionadas con enfermedades crónicas | +7.2% | Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Poblaciones envejecidas y obesas con acceso venoso difícil | +6.8% | América del Norte, Europa, Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Impulso hospitalario hacia indicadores clave de experiencia del paciente | +4.3% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Aplicaciones móviles de localización de venas integradas con inteligencia artificial | +3.1% | Adopción temprana en América del Norte | Mediano plazo (2-4 años) |
| Adopción en inyecciones cosméticas/estéticas | +2.9% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Tasas de Éxito en el Primer Intento Impulsan las Métricas de Calidad
Los ensayos clínicos en unidades pediátricas mostraron que el éxito en el primer pinchazo aumentó al 74,1% con el AccuVein AV400 en comparación con el 40,7% mediante palpación, reduciendo el tiempo del procedimiento de 169 segundos a 44 segundos. [2]Sevil Inal, "Impacto de la colocación de catéter venoso periférico con soporte de dispositivo de visualización de venas en la tasa de éxito y los niveles de dolor en pacientes pediátricos," Pediatric Emergency Care, researchgate.net Los ejecutivos de los sistemas de salud traducen directamente estas mejoras en puntuaciones más altas de experiencia del paciente HCAHPS, que determinan los reembolsos de Medicare, elevando las adquisiciones de dispositivos a prioridades estratégicas. Las encuestas a pacientes revelan que el 93% de los encuestados califica más alto a los hospitales cuando el personal emplea herramientas de visualización.
Crecimiento en Extracciones de Sangre Relacionadas con Enfermedades Crónicas
Las pruebas más frecuentes de HbA1c, lípidos y función renal entre cohortes de pacientes diabéticos y cardiovasculares aumentan los volúmenes anuales de venipuntura, ejerciendo presión sobre la capacidad de flebotomía. El envejecimiento vascular y la fragilidad venosa inducida por medicamentos incrementan el riesgo de fracaso, lo que lleva a los centros a equipar los laboratorios con localizadores NIR portátiles que reducen los pinchazos repetidos y el desperdicio de consumibles.
El Envejecimiento y la Obesidad de la Población Desafían los Métodos Tradicionales
Los pacientes obesos (IMC > 30) experimentaron un aumento de 3,5 veces en el éxito de la colocación IV cuando los médicos utilizaron dispositivos NIR, alcanzando un 96% de éxito en dos intentos para IMC > 40. El adelgazamiento de la piel geriátrica y la distribución alterada de la grasa subcutánea agravan la dificultad de acceso, lo que lleva a los hogares de ancianos y centros bariátricos a estandarizar la visualización.
Impulso Hospitalario hacia Indicadores Clave de Experiencia del Paciente
Las fórmulas de pago basado en valor de EE. UU. vinculan directamente los ingresos a la satisfacción del paciente, y los iluminadores de venas elevan de manera medible las puntuaciones de comodidad. Maury Regional Health adoptó un sistema de visualización a nivel de toda la institución para reforzar las métricas HCAHPS y reducir los pinchazos fallidos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de capital y por unidad de dispositivo | –4.8% | Mercados emergentes a nivel mundial | Corto plazo (≤ 2 años) |
| Ausencia de códigos de reembolso | –3.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Brechas de capacitación en entornos de bajos recursos | –2.1% | Asia-Pacífico, África, América Latina | Largo plazo (≥ 4 años) |
| Ambigüedad regulatoria para dispositivos de uso exclusivamente estético | –1.9% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y por Unidad de Dispositivo
Los sistemas NIR premium tienen un precio de lista de entre USD 4.000 y USD 27.000, lo que presiona los presupuestos de los hospitales pequeños. Los modelos experimentales de código abierto construidos con óptica reciclada han demostrado un contraste venoso comparable por USD 25, lo que sugiere una futura erosión de precios.
Ausencia de Códigos de Reembolso
Dado que la iluminación está incluida en los códigos más amplios de IV o flebotomía, los proveedores no pueden recuperar directamente los desembolsos de capital. La aprobación de LimFlow por parte de los Centros de Servicios de Medicare y Medicaid en 2025 para una categoría de dispositivo vascular dedicado señala que podrían surgir vías de codificación distintas para los visualizadores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
El Dominio del NIR Enfrenta una Disrupción HíbridaLa Iluminación por Infrarrojo Cercano controló el 49,74% de los ingresos en 2025, sustentando el mercado de iluminadores de venas con una plataforma madura y rentable. Las unidades con Ultrasonido Aumentado, con una CAGR del 30,9% hasta 2031, ganan participación en pacientes de difícil acceso mediante imágenes más profundas y sinergia con los carros de ultrasonido existentes. La Transiluminación sigue siendo un nicho pediátrico debido a su luz más suave, mientras que los híbridos multiespectrales ganan tracción en investigación. Las solicitudes de patentes como el sistema VeinCAP de modo dual ilustran las tendencias de convergencia hacia dispositivos únicos que ofrecen vistas NIR más hiperespectrales difusas. A medida que los conjuntos de características se amplían, los proveedores se diferencian mediante algoritmos de inteligencia artificial que califican automáticamente la calidad de las venas y registran las métricas de éxito en los registros electrónicos de salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto:
La Portabilidad Impulsa la InnovaciónLos dispositivos de Mano y Portátiles ocuparon el 60,55% de los ingresos de 2025 porque las enfermeras prefieren herramientas de bolsillo que se trasladan fácilmente entre salas. Los Módulos Portátiles y de Clip, con una CAGR del 32,4%, liberan las manos de los médicos durante canulaciones complejas y transmiten video a gafas inteligentes para la enseñanza. Los carros de sobremesa persisten en los bancos de sangre donde las cámaras montadas permanecen calibradas para extracciones prolongadas. La conectividad IoT está redefiniendo las prioridades de diseño: los dispositivos portátiles de próxima generación integran Wi-Fi y paneles de control en la nube que miden las tasas de éxito en el primer pinchazo, transformando luces básicas en nodos de gestión de calidad.
Por Aplicación:
La Expansión Estética Acelera el CrecimientoEl Acceso Intravenoso mantuvo una participación del 42,08% en 2025, el caso de uso base que ancla el mercado de iluminadores de venas. Sin embargo, las prácticas cosméticas impulsan la CAGR más rápida del 30,6% en Escleroterapia y Tratamiento de Venas Varicosas tras los avisos de seguridad de la Administración de Alimentos y Medicamentos que destacaron los riesgos de complicaciones en el sitio de inyección. El mapeo de venas faciales reduce las tasas de hematomas y equimosis, convirtiendo las imágenes en un estándar de atención en las cadenas de centros de medicina estética de alto volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Centros Ambulatorios Impulsan la AdopciónLos Hospitales y Clínicas captaron el 45,60% de los ingresos en 2025, pero los Centros de Cirugía Ambulatoria externos están expandiéndose más rápidamente con una CAGR del 29,55% hasta 2031. Los modelos de reembolso basados en el tiempo recompensan a los operadores de centros ambulatorios que reducen minutos en la configuración de IV con visualización, reforzando el gasto a pesar de los ajustados presupuestos de capital. Las Campañas de Donación de Sangre valoran la comodidad del donante para asegurar visitas repetidas, mientras que los hogares de ancianos adquieren modelos compactos que acompañan a los carros de flebotomía móvil.
Análisis Geográfico
Mercado de Iluminadores de Venas en América del Norte
América del Norte mantuvo el liderazgo en ingresos del 36,80% en 2025 gracias a una infraestructura sofisticada y programas de reembolso que financian resultados orientados a la experiencia del paciente. Los hospitales de Estados Unidos incorporan estadísticas de punción en el primer intento en sus paneles de calidad, lo que garantiza pedidos recurrentes de dispositivos. El sistema de pagador único de Canadá favorece los contratos a escala provincial que reducen los costos por unidad, mientras que las clínicas privadas de turismo médico de México instalan localizadores de venas como diferenciadores de confort para el paciente.
Mercado de Iluminadores de Venas en Europa
El entorno de múltiples pagadores de Europa genera una adopción constante; los hospitales universitarios de Alemania realizan pruebas piloto con unidades multimodales, y el NHS del Reino Unido negocia precios por volumen para respaldar los objetivos de seguridad en el acceso vascular. La armonización del marcado CE facilita las ventas transfronterizas y fomenta la entrada de nuevos participantes procedentes de Escandinavia y Europa del Este.
Mercado de Iluminadores de Venas en Asia-Pacífico
El tamaño del mercado de iluminadores de venas en Asia-Pacífico se está expandiendo a una CAGR del 31,7%, lo que lo convierte en el motor de crecimiento mundial. El esquema de Incentivos Vinculados a la Producción de India subvenciona las plantas de fabricación de dispositivos nacionales, reduciendo la dependencia de las importaciones. El programa de modernización hospitalaria de China exige equipos que mejoren la eficiencia del personal de enfermería; las marcas locales compiten con las importaciones ofreciendo visualización integrada con kits de vía intravenosa. La población superenvejecida de Japón y sus elevados estándares en dispositivos favorecen los sistemas duales de modo premium, mientras que las empresas emergentes de Corea del Sur prueban adaptadores para teléfonos inteligentes habilitados con inteligencia artificial para servicios de infusión domiciliaria.

Panorama regulatorio
Los iluminadores de venas generalmente ingresan al mercado de Estados Unidos bajo el marco de dispositivos médicos de la Administración de Alimentos y Medicamentos de EE. UU. (FDA). Muchos sistemas de visualización o proyección de venas sin contacto se manejan comúnmente como dispositivos de Clase I y con frecuencia están exentos de 510(k), según el diseño específico y el uso previsto. Para la seguridad eléctrica y la compatibilidad electromagnética, los fabricantes suelen alinear las pruebas de producto con la norma IEC 60601-1-2 (Edición 4.1, 2020), ampliamente referenciada para equipos eléctricos médicos y que a menudo se convierte en una condición de facto para la aceptación hospitalaria y la elegibilidad en licitaciones.
En Europa, el acceso está regido por el Reglamento de Dispositivos Médicos de la UE (MDR) 2017/745, consolidado a partir del 1 de enero de 2026. La clasificación se determina mediante las reglas del Anexo VIII, en lugar del sistema de precedentes al estilo estadounidense, y se requiere la intervención de un Organismo Notificado para las clases de mayor riesgo. India regula los dispositivos médicos bajo las Normas de Dispositivos Médicos de 2017, en el marco de la Ley de Medicamentos y Cosméticos de 1940. La supervisión de licencias por parte de la Autoridad Central de Licencias moldea la documentación de importación y fabricación, así como las expectativas del sistema de calidad para los proveedores que venden a grandes redes hospitalarias públicas y privadas.
Análisis de la cadena de valor
La cadena de valor de los iluminadores de venas comienza con insumos ópticos y electrónicos especializados, incluidos emisores/láseres de infrarrojo cercano (NIR), sensores de imagen, módulos de proyección, óptica, baterías y procesadores integrados. Le sigue el diseño del dispositivo, la integración, la verificación/validación y la gestión de calidad (comúnmente alineada con la norma ISO 13485), además del cumplimiento de seguridad del producto y compatibilidad electromagnética (serie IEC 60601, incluida la IEC 60601-1-2). La fabricación es realizada por marcas establecidas y fabricantes OEM regionales, con una diferenciación cada vez más ligada al software, como el procesamiento de imágenes, los algoritmos de detección de venas y las ayudas de flujo de trabajo, y a factores de forma que mejoran la disponibilidad en el punto de atención en entornos de emergencias, pediatría y ambulatorios de alto rendimiento.
Aguas abajo, la distribución está liderada por ventas directas a hospitales, distribuidores regionales y licitaciones, que pueden estar moldeadas por organizaciones de compras grupales e iniciativas de estandarización de sistemas de salud. Los comités de adquisiciones normalmente evalúan el rendimiento del dispositivo junto con los flujos de trabajo de control de infecciones (fundas y pasos de limpieza), el soporte de servicio y calibración, y las necesidades de interoperabilidad cuando los proveedores incluyen paneles de análisis o registro de intentos que puedan conectarse a los entornos de TI hospitalarios y de historia clínica electrónica. Estos requisitos de integración pueden añadir fricción y extender los ciclos de venta en comparación con los dispositivos portátiles independientes.
Panorama Competitivo
La concentración del mercado es moderada: AccuVein, Christie Medical y Translite juntos representan algo menos de la mitad de las ventas globales, mientras que decenas de empresas regionales compiten en precio. Los líderes defienden su participación a través de evidencia clínica, más de 40 patentes concedidas y redes de distribución globales. La competencia de precios es más aguda en los modelos NIR básicos, donde los fabricantes originales de equipos asiáticos envían unidades por debajo de USD 500 a hospitales comunitarios. La innovación está evolucionando hacia propuestas de plataforma que combinan imágenes con paneles de análisis, registros en la nube e inteligencia artificial para la clasificación de venas. Los movimientos estratégicos durante 2024-2025 incluyeron que Christie añadiera la serie AVV-X habilitada con Bluetooth y AccuVein se asociara con proveedores de registros electrónicos de salud en la nube para registrar automáticamente los intentos de canulación.
Se espera una consolidación a medida que las empresas buscan escala para la investigación y el desarrollo y el cumplimiento regulatorio. Los compradores probables incluyen gigantes de la terapia de infusión que buscan combinar la visualización con consumibles de equipos IV, siguiendo el ejemplo del movimiento de Koninklijke Philips N.V. en 2024 para lanzar la navegación quirúrgica LumiGuide que incorpora experiencia en óptica dentro de carteras vasculares más amplias. [3]Koninklijke Philips N.V., "Philips LumiGuide: GPS humano 3D impulsado por luz," philips.com
Líderes de la Industria de Iluminadores de Venas
AccuVein Inc.
Christie Medical Holdings Inc.
TransLite LLC (Veinlite)
VueTek Scientific LLC
Venoscope LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Iluminadores de Venas
- AccuVein Inc.
- Christie Medical Holdings Inc.
- TransLite LLC (Veinlite)
- VueTek Scientific LLC
- Venoscope LLC
- Near Infrared Imaging Inc.
- ZD Medical Inc.
- VeinSight (Surmount Electronic)
- Shenzhen Vivolight Medical Device and Technology Co.
- Veincas Medical Ltd.
- SIFSOF LLC
- NextVein LLC
- Infinium Medical Inc.
- B. Braun Medical Inc.
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- Baxter International Inc.
- GE Healthcare Technologies Inc.
- Osang Healthcare Co., Ltd.
- Kingmaker Biomedical Inc.
- Dhanika Instrument Co.
- Zhongke Micro-Light Medical Equipment Co.
- YSENMED Medical Equipment Co.
- Xavant Medical (Pty) Ltd.
- ALEH Medical Laser and Systems
- FY Medical Devices Co.

Oportunidades de mercado y perspectivas futuras
Existe un claro espacio en blanco entre la necesidad clínica, como el acceso venoso difícil en pediatría, emergencias y cuidados críticos, y los paquetes de evidencia estandarizados que los organismos de adquisición utilizan para la implementación amplia en la población adulta. Las evaluaciones formales y la actividad de ensayos ofrecen una vía para cerrar esa brecha. El NICE ha publicado un Informe de Innovación en Tecnología Médica que abarca AccuVein (MIB6), y la Sección de Evaluación de Tecnología Sanitaria de Malasia (MaHTAS) emitió en 2025 una revisión sobre las tecnologías de localizadores de venas, que ofrece puntos de referencia para los dosieres de valor hospitalario y las presentaciones de licitación. Al mismo tiempo, múltiples protocolos de estudio y registros están activos, incluido el protocolo del ensayo ICARE publicado en BMJ Open (febrero de 2025) y una actualización del registro brasileño (REBEC) que muestra una última fecha de aprobación registrada en febrero de 2026 para un ensayo que evalúa AccuVein en adultos con acceso venoso difícil, respaldando narrativas de rentabilidad más consistentes.
Las oportunidades tecnológicas y de comercialización se agrupan en torno a flujos de trabajo conectados, más que a la visualización independiente. Esto incluye la integración de software en la generación de imágenes, la detección de venas habilitada por aprendizaje automático y una vinculación más estrecha con la ecografía o la documentación en la historia clínica electrónica, donde los hospitales ya rastrean el éxito en el primer intento de punción y los indicadores clave de experiencia del paciente. La miniaturización y la disponibilidad en el punto de atención siguen siendo palancas prácticas de adopción vinculadas a los cuellos de botella del flujo de trabajo del usuario final, mientras que las compras grupales y las decisiones de estándar de atención a nivel de sistema crean una vía para escalar las implementaciones más allá de las compras individuales por departamento, particularmente cuando los dispositivos pueden justificarse como herramientas de gestión de calidad que reducen las punciones repetidas, el tiempo de procedimiento y la carga del personal.
Recent Industry Developments in Mercado de Iluminadores de Venas
- Marzo de 2026: AccuVein anunció el lanzamiento del AccuVein AV600, descrito como una actualización importante con un motor de proyección mejorado y mayor resolución de imagen. El lanzamiento amplía las capacidades de visualización de venas a nivel hospitalario y refuerza la diferenciación competitiva mediante una mejor integración de flujo de trabajo.
- Agosto de 2025: Christie Medical Holdings se convirtió en proveedor contratado de Vizient, ampliando el acceso de adquisición a los modelos VeinViewer Vision2 y Flex en las instalaciones miembros de Vizient. La estructura del contrato favorece ciclos de compra más rápidos para los hospitales que compran mediante acuerdos estandarizados, fortaleciendo el alcance de canal de Christie Medical en Estados Unidos.
- Diciembre de 2024: Therma Bright firmó un acuerdo de distribución en EE. UU. para el Venowave VW5, destacando el interés continuo de los distribuidores en herramientas de acceso vascular vendidas a través de socios de canal. El movimiento indica que las redes de distribución siguen siendo una vía importante para ampliar la disponibilidad fuera de las huellas de venta directa, especialmente para proveedores sensibles al costo.


Mercado de Iluminadores de Venas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca dispositivos dedicados que ayudan a los clínicos a visualizar las venas superficiales proyectando o resaltando los patrones venosos sobre la piel para apoyar el acceso intravenoso y las extracciones de sangre en distintos entornos de atención.
Exclusiones de alcance: excluimos los escáneres de ecografía de propósito general utilizados para la generación de imágenes más amplia y cualquier accesorio para teléfonos que no se venda como un dispositivo regulado de iluminación de venas.
Descripción general de la segmentación
- Por Tecnología
- Iluminación por Infrarrojo Cercano (NIR)
- Transiluminación
- Ultrasonido Aumentado
- Multiespectral/Híbrido
- Otros
- Por Tipo de Producto
- De Mano y Portátil
- De Sobremesa/Montado en Carro
- Módulos Portátiles y de Clip
- Por Aplicación
- Acceso Intravenoso (IV)
- Asistencia para Extracción de Sangre/Venipuntura
- Escleroterapia y Tratamiento de Venas Varicosas
- Urgencias y Cuidados Críticos
- Inyecciones Cosméticas/Estéticas
- Por Usuario Final
- Hospitales y Clínicas
- Campañas de Donación de Sangre y Bancos de Sangre
- Centros de Cirugía Ambulatoria
- Centros de Rehabilitación y Hogares de Ancianos
- Instituciones Académicas y de Investigación
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Singapur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para establecer el conjunto de demanda y evitar suposiciones sobre los niveles básicos de actividad sanitaria. Nos referimos a fuentes públicas como publicaciones de los CDC y el NIH, bases de datos de dispositivos de la FDA y avisos de retiro, indicadores de gasto sanitario de la OCDE y el Banco Mundial, y estadísticas de la OMS y ministerios de salud nacionales sobre procedimientos y personal.
Para traducir esas señales en un modelo de ingresos, también revisamos informes anuales de empresas, presentaciones a inversionistas, folletos de productos y cobertura de prensa confiable sobre las prácticas de adquisición hospitalaria y acceso vascular. Cuando fue necesario, utilizamos suscripciones de pago para obtener datos financieros de empresas y registros de patentes con el fin de confirmar los ciclos de producto y los cambios tecnológicos, sin depender de descripciones de marketing. Estos ejemplos no son exhaustivos, y verificamos muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Se realizaron entrevistas y encuestas primarias con una combinación de ejecutivos del lado de los dispositivos, distribuidores y usuarios clínicos que influyen regularmente en las decisiones de compra, de modo que los supuestos pudieran someterse a prueba en un lenguaje sencillo. Dado que se trata de un mercado global, verificamos los aportes en Asia-Pacífico, Europa/Oriente Medio/África y América para reflejar las diferencias en las prácticas de canalización intravenosa, los ciclos presupuestarios y la velocidad de adopción en hospitales y entornos ambulatorios.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 13% | Asia-Pacífico: 48% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 27% | Europa, Oriente Medio y África: 29% |
| Actores más pequeños: 17% | Gerentes: 60% | América: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que los volúmenes de procedimientos y la actividad por entorno de atención se utilizan para reconstruir la necesidad abordable de soporte de visualización venosa; luego se aplican los comportamientos de adopción y reemplazo para convertir la necesidad en demanda de unidades. Una vez establecida esa estructura, realizamos verificaciones selectivas de abajo hacia arriba, incluida la retroalimentación de canal sobre precios de venta típicos y una consolidación limitada de los ingresos visibles de los proveedores cuando había divulgaciones disponibles.
Los insumos clave del modelo incluyeron el inicio de vías intravenosas y la intensidad de extracciones de sangre por entorno de atención, señales de prevalencia de acceso venoso difícil (como la mezcla de obesidad y envejecimiento), la utilización del dispositivo por sitio, las bandas de precio de venta promedio por factor de forma, los ciclos de reemplazo vinculados a la garantía y el desgaste, y la presión presupuestaria regional que ralentiza o acelera las compras. Cuando la retroalimentación primaria indicó vacíos en la cobertura de instalaciones más pequeñas, las tasas de penetración se ajustaron utilizando parámetros prácticos como la base instalada por cama y la capacidad de capacitación realista. Para la previsión, utilizamos análisis de escenarios en torno a la velocidad de adopción y la deriva de precios, y alineamos los supuestos con las expectativas más repetidas compartidas por profesionales y encuestados enfocados en adquisiciones.
Validación de datos y ciclo de actualización
Los resultados se verifican frente a señales independientes, como la dirección del gasto sanitario, las discusiones sobre envíos de dispositivos en informes públicos, y las narrativas de adopción a nivel regional recopiladas en las entrevistas. Si el total de un país parece demasiado alto en comparación con la intensidad de procedimientos, o demasiado bajo en comparación con la lógica de base instalada, los insumos se vuelven a revisar y se activan llamadas de seguimiento antes de la aprobación final.
Se completa una revisión interna de varios pasos para que los cálculos, las definiciones y los cambios de un año a otro sean coherentes y explicables. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como acciones regulatorias o movimientos de precios pronunciados. Antes de la entrega, se completa una revisión final para garantizar que los últimos datos públicos se reflejen en la visión del mercado.
Tamaño del mercado de iluminadores de venas de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores de mercado publicados para los iluminadores de venas pueden diferir, incluso cuando el nombre del producto parece el mismo, porque el alcance y las reglas de conteo no son consistentes. Las mayores variaciones suelen provenir de qué se considera un dispositivo iluminador de venas, qué entornos se cuentan y cómo se trasladan los precios a lo largo de los años.
La principal brecha proviene de si el equipo de ecografía de propósito general y los equipos de acceso venoso relacionados se incluyen en el total. Mordor Intelligence solo cuenta los dispositivos dedicados de iluminación de venas y mantiene la guía por ecografía fuera del alcance. Las diferencias también aparecen cuando una estimación se basa fuertemente en una única suposición de envíos del año base, utiliza precios globales planos, o aplica una curva de adopción conservadora que no coincide con la retroalimentación clínica en los sistemas hospitalarios de rápido crecimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,30 mil millones de USD (2025) | |
| Consultora global A | 0,16 mil millones de USD (2025) | Utiliza una visión más estrecha de dispositivos y canales, lo que tiende a excluir algunas vías de compra hospitalaria y aplica supuestos de adopción más estrictos que reducen la base instalada abordable. |
| Grupo de investigación sectorial B | 0,09 mil millones de USD (2024) | Ancla el dimensionamiento a un año anterior con validación limitada sobre la demanda impulsada por procedimientos, y parece subestimar los precios de venta promedio al asumir una mayor proporción de dispositivos básicos de bajo costo. |
La diferencia en la tabla se explica en gran medida por las decisiones de alcance y la velocidad con la que se supone que avanza la adopción en hospitales frente a entornos ambulatorios. Al mantener el modelo vinculado a la intensidad de procedimientos, la penetración realista y las bandas de precios verificadas en entrevistas, la estimación resultante se mantiene trazable a insumos que pueden volver a probarse a medida que surja nueva información.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de iluminadores de venas y sus perspectivas de crecimiento?
El tamaño del mercado de iluminadores de venas es de USD 381,3 millones en 2026 y se proyecta que alcance USD 1,26 mil millones en 2031, avanzando a una CAGR del 27,10%.
¿Qué región tiene el pronóstico de crecimiento más rápido?
Se espera que Asia-Pacífico se expanda a una CAGR del 31,70% hasta 2031, impulsada por los incentivos de fabricación de dispositivos médicos en India y la modernización hospitalaria en China.
¿Qué tecnología tiene la mayor participación de mercado?
La Iluminación por Infrarrojo Cercano lideró con una participación de ingresos del 49,74% en 2025, respaldada por una validación clínica madura y componentes rentables.
¿Qué segmento de usuario final muestra la tasa de crecimiento más alta?
Los Centros de Cirugía Ambulatoria están creciendo más rápidamente con una CAGR del 29,55% a medida que los modelos de atención ambulatoria priorizan tiempos de procedimiento más cortos y mayor satisfacción del paciente.
¿Cuáles son los principales factores que aceleran la adopción?
Las mayores tasas de éxito en la venipuntura en el primer intento, el aumento de las extracciones de sangre relacionadas con enfermedades crónicas y los indicadores clave de experiencia del paciente en los hospitales son los principales impulsores de la demanda.
¿Qué barreras clave restringen una implementación más amplia?
Los altos costos de capital para los dispositivos premium y la ausencia de códigos de reembolso dedicados reducen los incentivos de compra, especialmente en entornos sensibles a los costos.
Última actualización de la página el:



