
Tamanho e Participação do Mercado de Iluminadores de Veia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
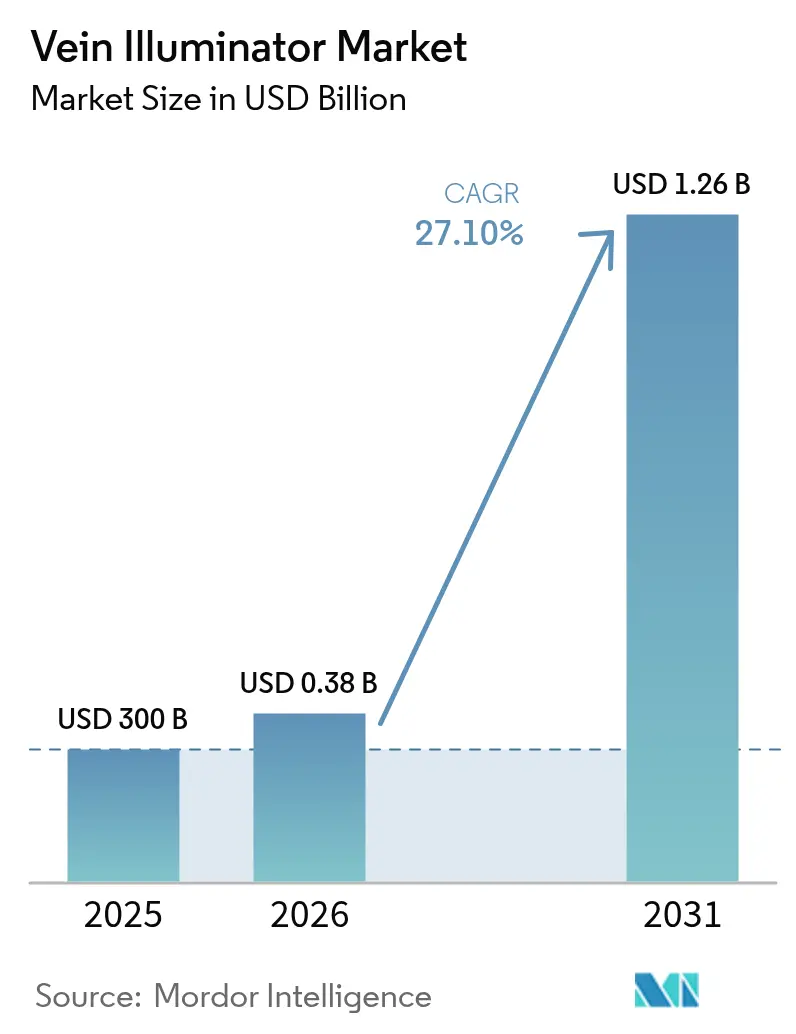
| Tamanho do Mercado (2026) | 0.38 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 27.10 % |
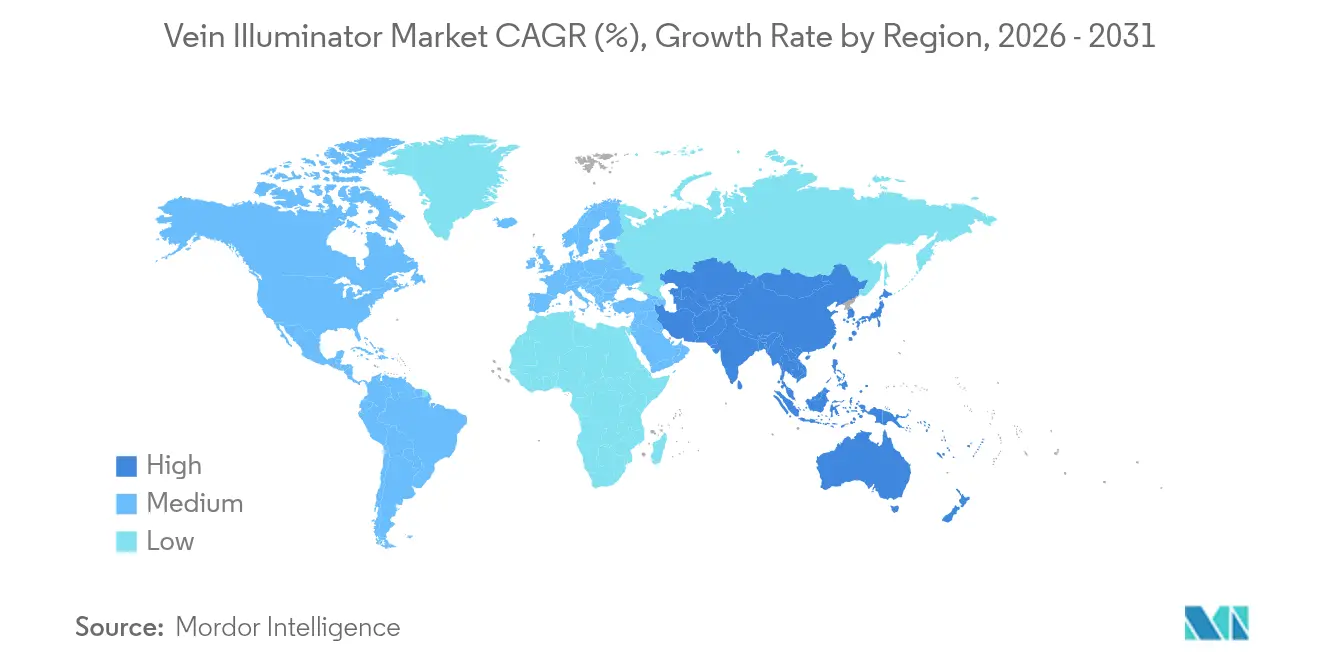
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
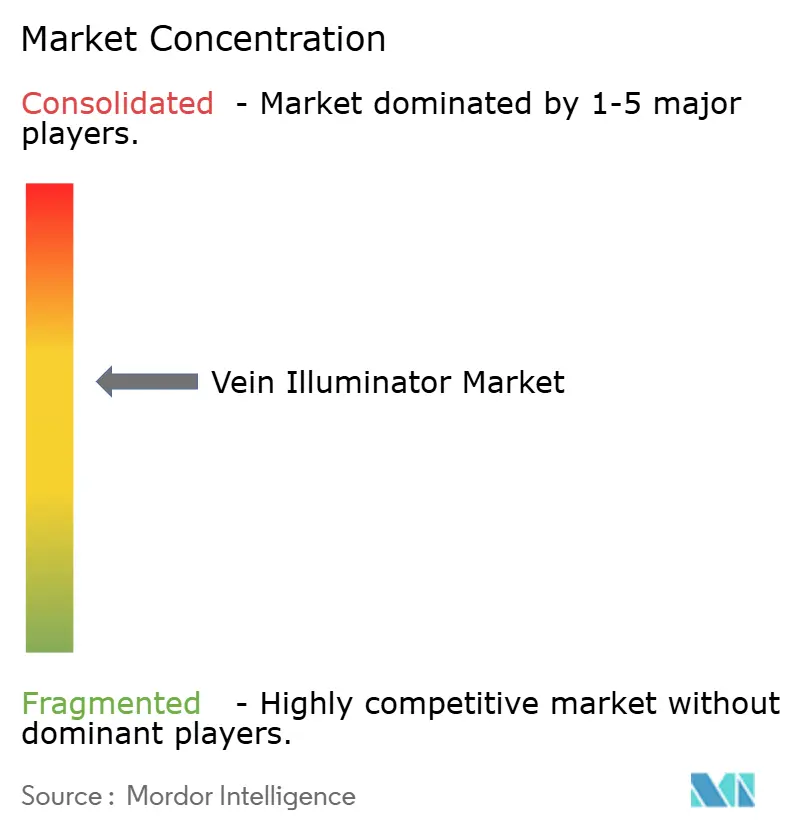
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Iluminadores de Veia por Mordor Intelligence
Espera-se que o tamanho do mercado de Iluminadores de Veia cresça de USD 300 milhões em 2025 para USD 381,3 milhões em 2026 e está previsto para atingir USD 1,26 bilhão até 2031 a um CAGR de 27,10% no período 2026-2031. O crescimento robusto reflete o foco dos sistemas de saúde nas taxas de sucesso na primeira tentativa de venipuntura, um resultado agora vinculado às pontuações de compras baseadas em valor do Medicare dos EUA. [1]AccuVein Inc., "Maury Regional Health Adota Visualização de Veias como Padrão de Cuidado para Ajudar a Melhorar os Resultados dos Pacientes," AccuVein, accuvein.com A demanda é amplificada pelo envelhecimento da população e pela obesidade, que tornam a palpação venosa tradicional pouco confiável, enquanto o monitoramento crescente de doenças crônicas exige coletas de sangue mais frequentes. Melhorias tecnológicas em imagens por infravermelho próximo (NIR), redução nos custos de componentes e fatores de forma portáteis aceleram ainda mais a adoção. O impulso da Ásia-Pacífico para localizar a fabricação de dispositivos médicos e a modernização hospitalar da China estão direcionando as receitas futuras para sistemas otimizados em custo. A pressão competitiva está se intensificando à medida que empresas locais introduzem dispositivos NIR de baixo preço que superam as marcas estabelecidas, enquanto modelos premium incorporam orientação por IA e imagens multimodais.
Principais Conclusões do Relatório
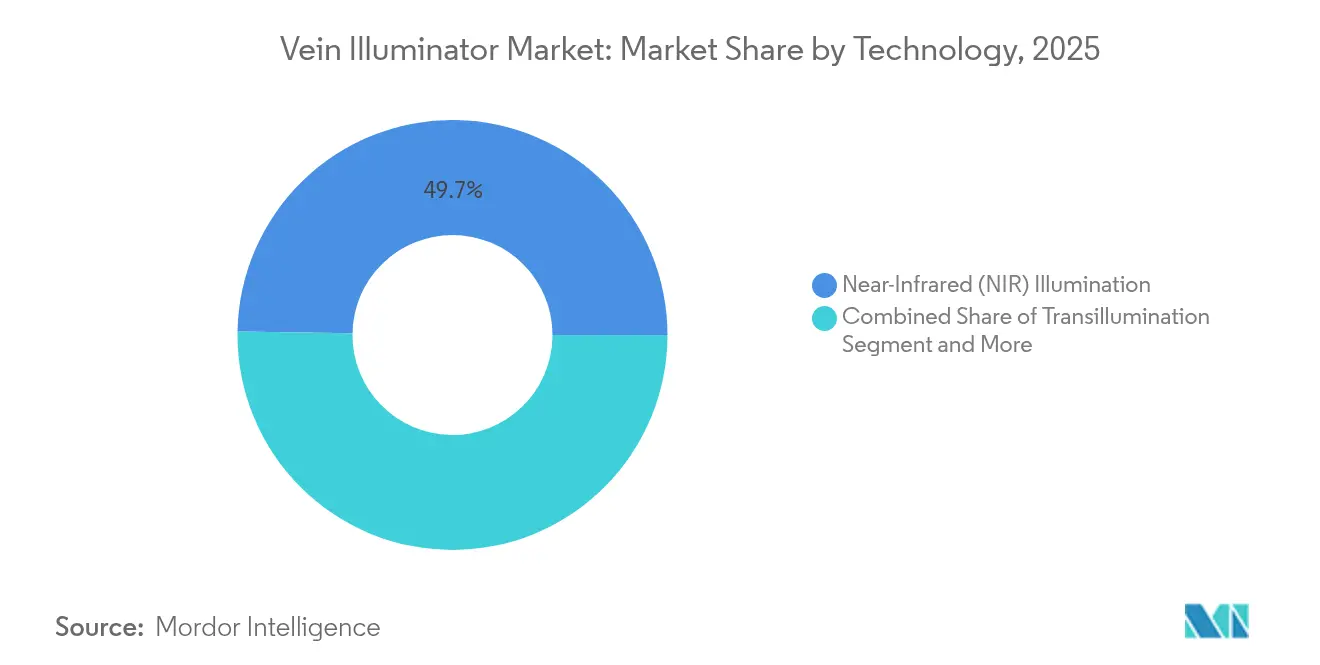
- Por tecnologia, a Iluminação por Infravermelho Próximo liderou com 49,74% de participação na receita em 2025; os sistemas com Ultrassom Integrado estão projetados para expandir a um CAGR de 30,9% até 2031.
- Por tipo de produto, as unidades Portáteis e de Mão detinham 60,55% da participação do mercado de iluminadores de veia em 2025, enquanto os Módulos Vestíveis e de Clipe registram o CAGR mais rápido de 32,4% até 2031.
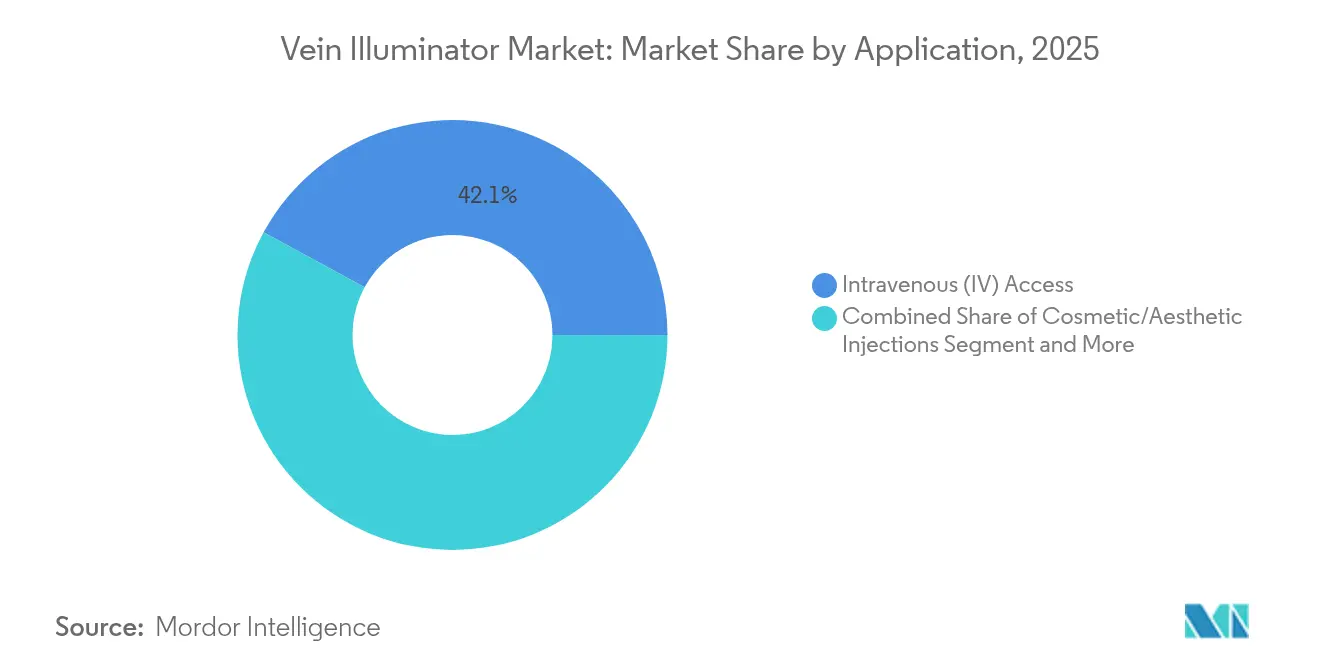
- Por aplicação, o Acesso Intravenoso representou 42,08% do tamanho do mercado de iluminadores de veia em 2025; a Escleroterapia e o Tratamento de Varizes estão previstos para crescer a um CAGR de 30,6% até 2031.
- Por usuário final, Hospitais e Clínicas capturaram 45,60% da receita em 2025; os Centros Cirúrgicos Ambulatoriais registraram o maior CAGR de 29,55% até 2031.
- Por geografia, a América do Norte dominou com 36,80% da receita de 2025; a Ásia-Pacífico é a região de crescimento mais rápido com CAGR de 31,7% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das taxas de sucesso na primeira tentativa para IV e flebotomia | +8.5% | América do Norte, Europa, hospitais globais | Médio prazo (2-4 anos) |
| Crescimento nas coletas de sangue relacionadas a doenças crônicas | +7.2% | Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Populações envelhecidas e obesas com acesso venoso difícil | +6.8% | América do Norte, Europa, Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Impulso hospitalar por KPIs de experiência do paciente | +4.3% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Aplicativos móveis de localização de veias integrados com IA | +3.1% | Adoção inicial na América do Norte | Médio prazo (2-4 anos) |
| Adoção em injeções cosméticas/estéticas | +2.9% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Taxas de Sucesso na Primeira Tentativa Impulsiona Métricas de Qualidade
Ensaios clínicos em unidades pediátricas mostraram que o sucesso na primeira punção subiu para 74,1% com o AccuVein AV400 em comparação com 40,7% usando palpação, reduzindo o tempo do procedimento de 169 segundos para 44 segundos. [2]Sevil Inal, "Impacto da Inserção de Cateter Venoso Periférico com Suporte de Dispositivo de Visualização de Veias na Taxa de Sucesso e nos Níveis de Dor em Pacientes Pediátricos," Pediatric Emergency Care, researchgate.net Os executivos dos sistemas de saúde traduzem esses ganhos diretamente em pontuações mais altas de experiência do paciente no HCAHPS, que moldam os reembolsos do Medicare, elevando as aquisições de dispositivos a prioridades estratégicas. Pesquisas com pacientes revelam que 93% dos entrevistados avaliam os hospitais mais positivamente quando a equipe utiliza ferramentas de visualização.
Crescimento nas Coletas de Sangue Relacionadas a Doenças Crônicas
Testes mais frequentes de HbA1c, lipídios e função renal em coortes de pacientes diabéticos e cardiovasculares aumentam os volumes anuais de venipuntura, sobrecarregando a capacidade de flebotomia. O envelhecimento vascular e a fragilidade venosa induzida por medicamentos elevam o risco de falha, levando as instalações a equipar laboratórios com localizadores NIR portáteis que reduzem punções repetidas e o desperdício de materiais consumíveis.
Populações Envelhecidas e Obesas Desafiam os Métodos Tradicionais
Pacientes obesos (IMC > 30) experimentaram um aumento de 3,5 vezes no sucesso da inserção de IV quando os clínicos utilizaram dispositivos NIR, atingindo 96% de sucesso em duas tentativas para IMC > 40. O adelgaçamento da pele geriátrica e a distribuição alterada de gordura subcutânea agravam a dificuldade de acesso, levando casas de repouso e centros bariátricos a padronizar a visualização.
Impulso Hospitalar por KPIs de Experiência do Paciente
As fórmulas de pagamento baseado em valor dos EUA vinculam diretamente a receita à satisfação do paciente, e os iluminadores de veia elevam mensuravelmente as pontuações de conforto. O Maury Regional Health adotou um sistema de visualização em toda a instituição para fortalecer as métricas do HCAHPS e reduzir punções malsucedidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de capital e por unidade do dispositivo | –4.8% | Mercados emergentes em todo o mundo | Curto prazo (≤ 2 anos) |
| Ausência de códigos de reembolso | –3.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Lacunas de treinamento em ambientes de poucos recursos | –2.1% | Ásia-Pacífico, África, América Latina | Longo prazo (≥ 4 anos) |
| Ambiguidade regulatória para dispositivos de uso exclusivamente estético | –1.9% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e por Unidade do Dispositivo
Os sistemas NIR premium são listados entre USD 4.000 e USD 27.000, pressionando os orçamentos de pequenos hospitais. Modelos experimentais de código aberto construídos com óptica reciclada demonstraram contraste venoso comparável por USD 25, sugerindo uma futura erosão de preços.
Ausência de Códigos de Reembolso
Como a iluminação está incluída nos códigos mais amplos de IV ou flebotomia, os prestadores não conseguem recuperar diretamente os desembolsos de capital. A aprovação da LimFlow pelo CMS em 2025 para uma categoria dedicada de dispositivos vasculares sinaliza que caminhos de codificação distintos poderiam surgir para os visualizadores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Dominância do NIR Enfrenta Disrupção HíbridaA Iluminação por Infravermelho Próximo controlou 49,74% da receita em 2025, sustentando o mercado de iluminadores de veia com uma plataforma madura e eficiente em termos de custo. As unidades com Ultrassom Integrado, registrando CAGR de 30,9% até 2031, conquistam participação em pacientes de difícil acesso por meio de imagens mais profundas e sinergia com os carrinhos de ultrassom existentes. A Transiluminação permanece um nicho pediátrico devido à luz mais suave, enquanto os híbridos multiespectrais ganham tração em pesquisas. Depósitos de patentes como o sistema VeinCAP de modo duplo ilustram tendências de convergência em direção a dispositivos únicos que oferecem visões NIR combinadas com visões hiperespectrais difusas. À medida que os conjuntos de recursos se ampliam, os fornecedores se diferenciam por algoritmos de IA que classificam automaticamente a qualidade das veias e registram métricas de sucesso nos prontuários eletrônicos de saúde.


Por Tipo de Produto:
A Portabilidade Impulsiona a InovaçãoOs dispositivos Portáteis e de Mão ocuparam 60,55% da receita de 2025 porque os enfermeiros preferem ferramentas de bolso que se movem facilmente entre as alas. Os Módulos Vestíveis e de Clipe, crescendo a um CAGR de 32,4%, liberam as mãos dos clínicos durante canulações complexas e transmitem vídeo para óculos inteligentes para fins de ensino. Os carrinhos de mesa persistem em bancos de sangue onde câmeras fixas permanecem calibradas para coletas longas. A conectividade IoT está redefinindo as prioridades de design: os vestíveis de próxima geração integram Wi-Fi e painéis em nuvem que avaliam as taxas de sucesso na primeira punção, transformando luzes básicas em nós de gestão de qualidade.
Por Aplicação:
A Expansão Estética Acelera o CrescimentoO Acesso Intravenoso detinha uma participação de 42,08% em 2025, o caso de uso base que ancora o mercado de iluminadores de veia. No entanto, as práticas cosméticas impulsionam o CAGR mais rápido de 30,6% em Escleroterapia e Tratamento de Varizes após os avisos de segurança da FDA destacarem os riscos de complicações no local de injeção. O mapeamento de veias faciais reduz as taxas de hematomas e equimoses, tornando a imagem um padrão de cuidado em redes de clínicas de medicina estética de alto volume.
Por Usuário Final:
Centros Ambulatoriais Impulsionam a AdoçãoHospitais e Clínicas capturaram 45,60% da receita em 2025, mas os Centros Cirúrgicos Ambulatoriais externos estão expandindo mais rapidamente a um CAGR de 29,55% até 2031. Os modelos de reembolso baseados em tempo recompensam os operadores de centros cirúrgicos ambulatoriais que reduzem minutos na configuração de IV com visualização, reforçando os gastos apesar dos orçamentos de capital apertados. As Campanhas de Doação de Sangue valorizam o conforto do doador para garantir visitas repetidas, enquanto as casas de repouso adquirem modelos compactos que acompanham os carrinhos de flebotomia móvel.
Análise Geográfica
Mercado de Iluminadores de Veias da América do Norte
A América do Norte manteve a liderança de receita de 36,80% em 2025, sustentada por infraestrutura sofisticada e programas de reembolso que remuneram resultados de experiência do paciente. Os hospitais dos Estados Unidos incorporam estatísticas de acerto na primeira punção em painéis de qualidade, garantindo pedidos recorrentes de dispositivos. O sistema de pagador único do Canadá favorece contratos em nível provincial que reduzem os custos por unidade, enquanto as clínicas privadas de turismo médico do México instalam localizadores de veias como diferenciais de conforto para o paciente.
Mercado de Iluminadores de Veias da Europa
O ambiente multipagador da Europa gera uma adoção constante; os hospitais universitários da Alemanha realizam projetos-piloto com unidades multimodais, e o NHS do Reino Unido negocia preços em volume para apoiar as metas de segurança no acesso vascular. A harmonização da marcação CE facilita as vendas transfronteiriças e incentiva novos entrantes da Escandinávia e da Europa Oriental.
Mercado de Iluminadores de Veias da APAC
O tamanho do mercado de iluminadores de veias na Ásia-Pacífico está se expandindo a um CAGR de 31,7%, tornando-o o motor de crescimento global. O programa de Incentivo Vinculado à Produção da Índia subsidia plantas de fabricação de dispositivos domésticos, reduzindo a dependência de importações. O programa de modernização hospitalar da China exige equipamentos que aumentem a eficiência da enfermagem; as marcas locais superam as importações em preço ao combinar visualização com kits de acesso intravenoso. A população superenvelhecida do Japão e os elevados padrões de dispositivos favorecem sistemas premium de modo duplo, enquanto as startups da Coreia do Sul testam adaptadores para smartphones habilitados por inteligência artificial para serviços de infusão domiciliar.

Panorama regulatório
Os iluminadores de veias geralmente entram no mercado dos Estados Unidos sob a estrutura de dispositivos médicos da Food and Drug Administration (FDA) dos EUA. Muitos sistemas de visualização ou projeção de veias sem contato são comumente tratados como dispositivos de Classe I e frequentemente isentos de 510(k), dependendo do design específico e do uso pretendido. Para segurança elétrica e compatibilidade eletromagnética, os fabricantes normalmente alinham os testes de produtos à IEC 60601-1-2 (Edição 4.1, 2020), amplamente referenciada para equipamentos elétricos médicos e que frequentemente se torna um requisito de facto para aceitação hospitalar e elegibilidade em licitações.
Na Europa, o acesso é regido pelo Regulamento de Dispositivos Médicos (MDR) 2017/745 da UE, consolidado a partir de 1º de janeiro de 2026. A classificação é determinada pelas regras do Anexo VIII, em vez de precedentes ao estilo norte-americano, e o envolvimento de um Organismo Notificado é exigido para classes de maior risco. A Índia regula dispositivos médicos sob as Medical Devices Rules, 2017, no âmbito do Drugs and Cosmetics Act, 1940. A supervisão de licenciamento pela Central Licensing Authority molda a documentação de importação e fabricação, bem como as expectativas de sistema de qualidade para fornecedores que vendem a grandes redes hospitalares públicas e privadas.
Análise da cadeia de valor
A cadeia de valor dos iluminadores de veias começa com insumos ópticos e eletrônicos especializados, incluindo emissores/lasers de infravermelho próximo (NIR), sensores de imagem, módulos de projeção, ópticas, baterias e processadores embutidos. Segue-se o design do dispositivo, integração, verificação/validação e gestão da qualidade (comumente alinhada à ISO 13485), além de conformidade com segurança do produto e EMC (série IEC 60601, incluindo IEC 60601-1-2). A fabricação é realizada por marcas estabelecidas e OEMs regionais, com diferenciação cada vez mais ligada a software, como processamento de imagem, algoritmos de detecção de veias e auxílios de fluxo de trabalho, e a formatos que melhoram a disponibilidade no ponto de atendimento em ambientes de emergência, pediatria e atendimento ambulatorial de alto volume.
A jusante, a distribuição é liderada por vendas hospitalares diretas, distribuidores regionais e licitações, que podem ser moldadas por organizações de compras em grupo e iniciativas de padronização de sistemas de saúde. Os comitês de compras geralmente avaliam o desempenho do dispositivo em conjunto com fluxos de controle de infecção (coberturas e etapas de limpeza), suporte de serviço e calibração, e necessidades de interoperabilidade quando os fornecedores incluem painéis analíticos ou registro de tentativas que podem se conectar aos ambientes de TI hospitalar e prontuário eletrônico (EHR). Esses requisitos de integração podem adicionar atrito e prolongar os ciclos de vendas em comparação com dispositivos portáteis autônomos.
Cenário Competitivo
A concentração do mercado é moderada: AccuVein, Christie Medical e Translite juntas respondem por pouco menos da metade das vendas globais, enquanto dezenas de empresas regionais competem por preço. Os líderes defendem sua participação por meio de evidências clínicas, mais de 40 patentes concedidas e redes de distribuição globais. A concorrência de preços é mais acirrada nos modelos NIR básicos, onde fabricantes originais asiáticos enviam unidades abaixo de USD 500 para hospitais comunitários. A inovação está se deslocando para propostas de plataforma que combinam imagens com painéis analíticos, registros em nuvem e classificação de veias por IA. Os movimentos estratégicos durante 2024-2025 incluíram a Christie adicionando a série AVV-X habilitada para Bluetooth e a AccuVein fazendo parceria com fornecedores de prontuários eletrônicos em nuvem para registrar automaticamente as tentativas de canulação.
Espera-se consolidação à medida que as empresas buscam escala para pesquisa e desenvolvimento e conformidade regulatória. Os prováveis compradores incluem gigantes da terapia de infusão que visam incluir a visualização com materiais consumíveis de kits de IV, ecoando o movimento da Philips em 2024 de lançar a navegação cirúrgica LumiGuide que incorpora expertise em óptica em portfólios vasculares mais amplos. [3]Koninklijke Philips N.V., "Philips LumiGuide: GPS Humano 3D Alimentado por Luz," philips.com
Líderes do Setor de Iluminadores de Veia
AccuVein Inc.
Christie Medical Holdings Inc.
TransLite LLC (Veinlite)
VueTek Scientific LLC
Venoscope LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Iluminadores de Veias
- AccuVein Inc.
- Christie Medical Holdings Inc.
- TransLite LLC (Veinlite)
- VueTek Scientific LLC
- Venoscope LLC
- Near Infrared Imaging Inc.
- ZD Medical Inc.
- VeinSight (Surmount Electronic)
- Shenzhen Vivolight Medical Device and Technology Co.
- Veincas Medical Ltd.
- SIFSOF LLC
- NextVein LLC
- Infinium Medical Inc.
- B. Braun Medical Inc.
- Koninklijke Philips N.V.
- Siemens Healthineers AG
- Baxter International Inc.
- GE Healthcare Technologies Inc.
- Osang Healthcare Co., Ltd.
- Kingmaker Biomedical Inc.
- Dhanika Instrument Co.
- Zhongke Micro-Light Medical Equipment Co.
- YSENMED Medical Equipment Co.
- Xavant Medical (Pty) Ltd.
- ALEH Medical Laser and Systems
- FY Medical Devices Co.

Oportunidades de mercado e perspectivas futuras
Existe um espaço claro entre a necessidade clínica, como o acesso venoso difícil em pediatria, emergência e terapia intensiva, e os pacotes de evidências padronizados que os órgãos de compras usam para implantação ampla na população adulta. Avaliações formais e atividades de ensaios oferecem um caminho para fechar essa lacuna. O NICE publicou um Medtech Innovation Briefing cobrindo a AccuVein (MIB6), e a Health Technology Assessment Section (MaHTAS) da Malásia emitiu uma revisão em 2025 sobre tecnologias de localizadores de veias, que fornece pontos de referência para dossiês de valor hospitalar e submissões de licitação. Ao mesmo tempo, múltiplos protocolos de estudo e registros estão ativos, incluindo o protocolo do ensaio ICARE publicado no BMJ Open (fevereiro de 2025) e uma atualização de registro brasileiro (REBEC) mostrando a última data de aprovação registrada em fevereiro de 2026 para um ensaio avaliando a AccuVein em adultos com acesso venoso difícil, apoiando narrativas de custo-efetividade mais consistentes.
As oportunidades de tecnologia e comercialização se concentram em fluxos de trabalho conectados, em vez de visualização autônoma. Isso inclui imagem integrada por software, detecção de veias habilitada por aprendizado de máquina, e vínculo mais estreito com ultrassom ou documentação de prontuário eletrônico (EHR), onde os hospitais já monitoram o sucesso na primeira tentativa e KPIs de experiência do paciente. A miniaturização e a disponibilidade no ponto de atendimento continuam sendo alavancas práticas de adoção ligadas a gargalos de fluxo de trabalho do usuário final, enquanto as decisões de compras em grupo e de padrão de atendimento em todo o sistema criam um caminho para escalar implantações além de compras departamentais individuais, particularmente quando os dispositivos podem ser justificados como ferramentas de gestão de qualidade que reduzem picadas repetidas, tempo de procedimento e sobrecarga da equipe.
Recent Industry Developments in Mercado de Iluminadores de Veias
- Março de 2026: a AccuVein anunciou o lançamento do AccuVein AV600, descrito como uma grande atualização com um motor de projeção aprimorado e maior resolução de imagem. O lançamento amplia as capacidades de visualização de veias em todo o hospital e fortalece a diferenciação competitiva por meio de melhor integração de fluxo de trabalho.
- Agosto de 2025: a Christie Medical Holdings tornou-se fornecedora contratada da Vizient, ampliando o acesso de compras aos modelos VeinViewer Vision2 e Flex nas instalações membros da Vizient. A estrutura do contrato apoia ciclos de compra mais rápidos para hospitais que compram por meio de acordos padronizados, fortalecendo o alcance de canal da Christie Medical nos Estados Unidos.
- Dezembro de 2024: a Therma Bright assinou um acordo de distribuição nos EUA para o Venowave VW5, destacando o interesse contínuo de distribuidores em ferramentas de acesso vascular vendidas por meio de parceiros de canal. O movimento sinaliza que as redes de distribuição continuam sendo uma via importante para ampliar a disponibilidade fora das áreas de vendas diretas, especialmente para provedores sensíveis a custos.


Mercado de Iluminadores de Veias Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Este mercado abrange dispositivos dedicados que ajudam os clínicos a visualizar veias superficiais projetando ou destacando padrões venosos na pele para apoiar o acesso intravenoso e coletas de sangue em diversos ambientes de atendimento.
Exclusões de escopo: excluímos scanners de ultrassom de uso geral utilizados para imagens mais amplas e quaisquer acessórios de telefone que não sejam vendidos como dispositivos regulamentados de iluminação de veias.
Visão geral da segmentação
- Por Tecnologia
- Iluminação por Infravermelho Próximo (NIR)
- Transiluminação
- Com Ultrassom Integrado
- Multiespectral/Híbrido
- Outros
- Por Tipo de Produto
- Portátil e de Mão
- De Mesa/Montado em Carrinho
- Módulos Vestíveis e de Clipe
- Por Aplicação
- Acesso Intravenoso (IV)
- Assistência para Coleta de Sangue/Venipuntura
- Escleroterapia e Tratamento de Varizes
- Emergência e Cuidados Intensivos
- Injeções Cosméticas/Estéticas
- Por Usuário Final
- Hospitais e Clínicas
- Campanhas de Doação de Sangue e Bancos de Sangue
- Centros Cirúrgicos Ambulatoriais
- Centros de Reabilitação e Casas de Repouso
- Instituições Acadêmicas e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Singapura
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o conjunto de demanda e evitar suposições sobre os níveis básicos de atividade em saúde. Consultamos fontes públicas como publicações do CDC e do NIH, bancos de dados de dispositivos e avisos de recall da FDA, indicadores de gastos com saúde da OCDE e do Banco Mundial, e estatísticas da OMS e de ministérios nacionais de saúde sobre procedimentos e força de trabalho.
Para traduzir esses sinais em um modelo de receita, também revisamos relatórios anuais de empresas, apresentações a investidores, folhetos de produtos e cobertura de imprensa confiável sobre compras hospitalares e práticas de acesso vascular. Quando necessário, usamos assinaturas pagas para dados financeiros de empresas e registros de patentes para confirmar ciclos de produtos e mudanças tecnológicas, sem depender de descrições de marketing. Esses exemplos não são exaustivos, e verificamos muitas outras fontes públicas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
Entrevistas primárias e pesquisas foram realizadas com uma combinação de executivos do lado dos dispositivos, distribuidores e usuários clínicos que influenciam regularmente as decisões de compra, para que as premissas pudessem ser testadas em linguagem simples. Por se tratar de um mercado global, verificamos as entradas em APAC, EMEA e Américas para refletir diferenças nas práticas de canulação intravenosa, ciclos orçamentários e velocidade de adoção em hospitais e ambientes ambulatoriais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 13% | APAC: 48% |
| Nível médio: 57% | Líderes funcionais/de unidade: 27% | EMEA: 29% |
| Empresas menores: 17% | Gerentes: 60% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual os volumes de procedimentos e a atividade por ambiente de atendimento são usados para reconstruir a necessidade endereçável de suporte à visualização de veias; em seguida, o comportamento de adoção e substituição é aplicado para converter a necessidade em demanda por unidades. Após definir essa estrutura, realizamos verificações seletivas bottom-up, incluindo feedback de canal sobre preços de venda típicos e uma consolidação limitada de receitas visíveis de fornecedores, quando as divulgações estavam disponíveis.
Os principais insumos do modelo incluíram início de acesso intravenoso e intensidade de coleta de sangue por ambiente de atendimento, sinais de prevalência de acesso venoso difícil (como obesidade e envelhecimento populacional), utilização de dispositivos por local, faixas de preço médio de venda por formato, ciclos de substituição ligados a garantia e desgaste, e pressão orçamentária regional que desacelera ou acelera as compras. Quando o feedback primário indicou lacunas na cobertura de instalações menores, as taxas de penetração foram ajustadas usando parâmetros práticos, como base instalada por leito e capacidade real de treinamento. Para a previsão, usamos análise de cenários em torno da velocidade de adoção e da variação de preços, e alinhamos as premissas às expectativas mais repetidas compartilhadas por profissionais e respondentes focados em compras.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como a direção dos gastos em saúde, discussões sobre remessas de dispositivos em registros públicos, e narrativas de adoção em nível regional coletadas em entrevistas. Se o total de um país parecer muito alto em relação à intensidade de procedimentos ou muito baixo em relação à lógica de base instalada, as entradas são reverificadas e chamadas de acompanhamento são acionadas antes da aprovação final.
Uma revisão interna em várias etapas é concluída para que os cálculos, definições e mudanças ano a ano sejam consistentes e explicáveis. O relatório é atualizado anualmente, e atualizações provisórias são feitas quando ocorrem eventos materiais, como ações regulatórias ou movimentos acentuados de preços. Antes da entrega, uma revisão final é concluída para garantir que os pontos de dados públicos mais recentes estejam refletidos na visão de mercado.
Tamanho do mercado de iluminadores de veias da Mordor Intelligence comparado com outras estimativas publicadas
Os valores de mercado publicados para iluminadores de veias podem diferir, mesmo quando o nome do produto parece o mesmo, porque o escopo e as regras de contagem não são consistentes. As maiores variações geralmente vêm do que é tratado como dispositivo iluminador de veias, quais ambientes são contados e como os preços são projetados ao longo dos anos.
A principal lacuna vem de saber se o ultrassom de uso geral e equipamentos adjacentes de acesso venoso são incorporados ao total. A Mordor Intelligence conta apenas dispositivos dedicados de iluminação de veias e mantém a orientação por ultrassom fora do escopo. As diferenças também aparecem quando uma estimativa depende fortemente de uma única premissa de remessa do ano-base, usa preços globais fixos, ou aplica uma curva de adoção conservadora que não corresponde ao feedback clínico em sistemas hospitalares de crescimento rápido.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,30 bilhão de USD (2025) | |
| Consultoria Global A | 0,16 bilhão de USD (2025) | Usa uma visão mais restrita de dispositivos e canais, que tende a excluir algumas vias de compra hospitalar e aplica premissas de adoção mais rígidas que reduzem a base instalada endereçável. |
| Grupo de Pesquisa Setorial B | 0,09 bilhão de USD (2024) | Ancora o dimensionamento em um ano anterior com validação limitada sobre a demanda impulsionada por procedimentos, e parece subestimar os preços médios de venda ao assumir uma proporção maior de dispositivos básicos de baixo custo. |
A dispersão na tabela é explicada em grande parte por escolhas de escopo e pela velocidade assumida de adoção em hospitais versus ambientes ambulatoriais. Ao manter o modelo vinculado à intensidade de procedimentos, à penetração realista e a faixas de preço verificadas em entrevistas, a estimativa resultante permanece rastreável a entradas que podem ser retestadas à medida que novas informações se tornam disponíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de iluminadores de veia e suas perspectivas de crescimento?
O tamanho do mercado de iluminadores de veia é de USD 381,3 milhões em 2026 e está projetado para atingir USD 1,26 bilhão até 2031, avançando a um CAGR de 27,10%.
Qual região está prevista para crescer mais rapidamente?
Espera-se que a Ásia-Pacífico se expanda a um CAGR de 31,70% até 2031, impulsionada pelos incentivos à fabricação de dispositivos médicos na Índia e pela modernização hospitalar na China.
Qual tecnologia detém a maior participação de mercado?
A Iluminação por Infravermelho Próximo liderou com uma participação de receita de 49,74% em 2025, apoiada por validação clínica madura e componentes eficientes em termos de custo.
Qual segmento de usuário final apresenta a maior taxa de crescimento?
Os Centros Cirúrgicos Ambulatoriais estão crescendo mais rapidamente com um CAGR de 29,55%, à medida que os modelos de cuidado ambulatorial priorizam tempos de procedimento mais curtos e maior satisfação do paciente.
Quais são os principais fatores que aceleram a adoção?
Taxas mais altas de sucesso na venipuntura na primeira tentativa, aumento das coletas de sangue relacionadas a doenças crônicas e KPIs de experiência do paciente em hospitais são os principais impulsionadores da demanda.
Quais barreiras principais restringem uma implantação mais ampla?
Os altos custos de capital para dispositivos premium e a ausência de códigos de reembolso dedicados reduzem os incentivos de compra, especialmente em ambientes sensíveis a custos.
Página atualizada pela última vez em:



