
Tamaño y Cuota del Mercado de Envases para Vacunas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
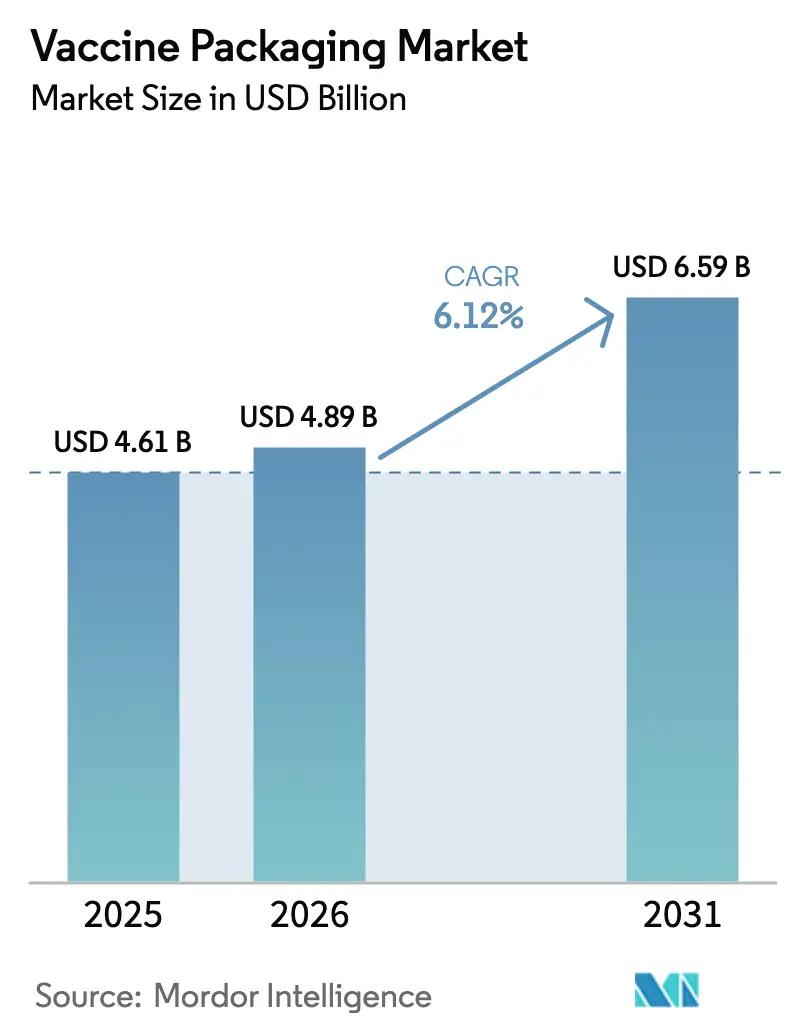
| Tamaño del Mercado (2026) | 4.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
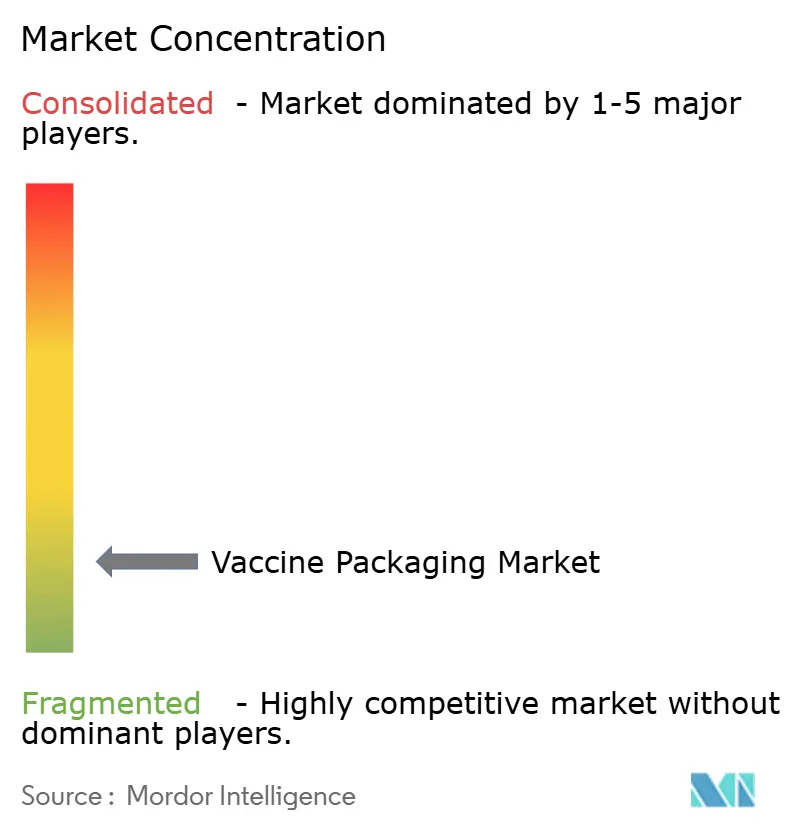
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases para Vacunas por Mordor Intelligence
El tamaño del mercado de envases para vacunas fue valorado en USD 4,61 mil millones en 2025 y se estima que crecerá desde USD 4,89 mil millones en 2026 hasta alcanzar USD 6,59 mil millones en 2031, a una CAGR del 6,12% durante el período de pronóstico (2026-2031). El crecimiento está anclado en campañas nacionales de inmunización agresivas, campañas recurrentes de refuerzo y una mayor vigilancia ante las enfermedades infecciosas emergentes. La demanda de envases capaces de proteger biológicos cada vez más sensibles a la temperatura, incluidas las plataformas de ARNm almacenadas a –80 °C, está redefiniendo las elecciones de materiales y la logística de la cadena de frío. Los proveedores de atención sanitaria se inclinan hacia formatos listos para usar (RTU) que reducen el tiempo de preparación y disminuyen el riesgo de contaminación, mientras que los reguladores endurecen las expectativas en torno a extractables, lixiviables e integridad del cierre del contenedor. Las presiones de sostenibilidad también están orientando la inversión hacia materiales reciclables y fabricación con baja huella de carbono. En este entorno, el mercado de envases para vacunas equilibra la economía de la producción a gran escala con la necesidad de una respuesta ágil ante brotes de enfermedades repentinos y reformulaciones específicas de variantes.
Conclusiones Clave del Informe
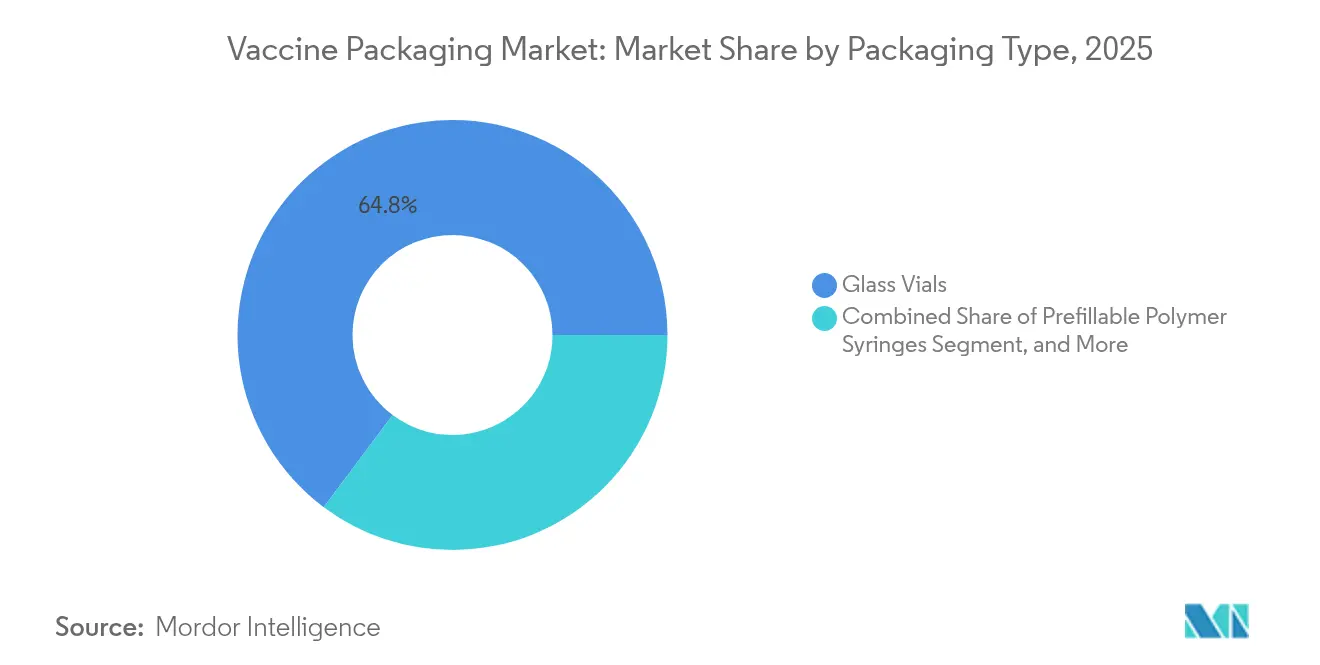
- Por tipo de envase primario, los viales de vidrio representaron el 64,78% de la cuota del mercado de envases para vacunas en 2025, mientras que se prevé que las jeringas precargadas de polímero se expandan a una CAGR del 9,65% hasta 2031.
- Por material, el vidrio representó el 67,72% de los ingresos en 2025, mientras que se proyecta que los polímeros COP/COC crezcan más rápido a una CAGR del 8,86% hasta 2031.
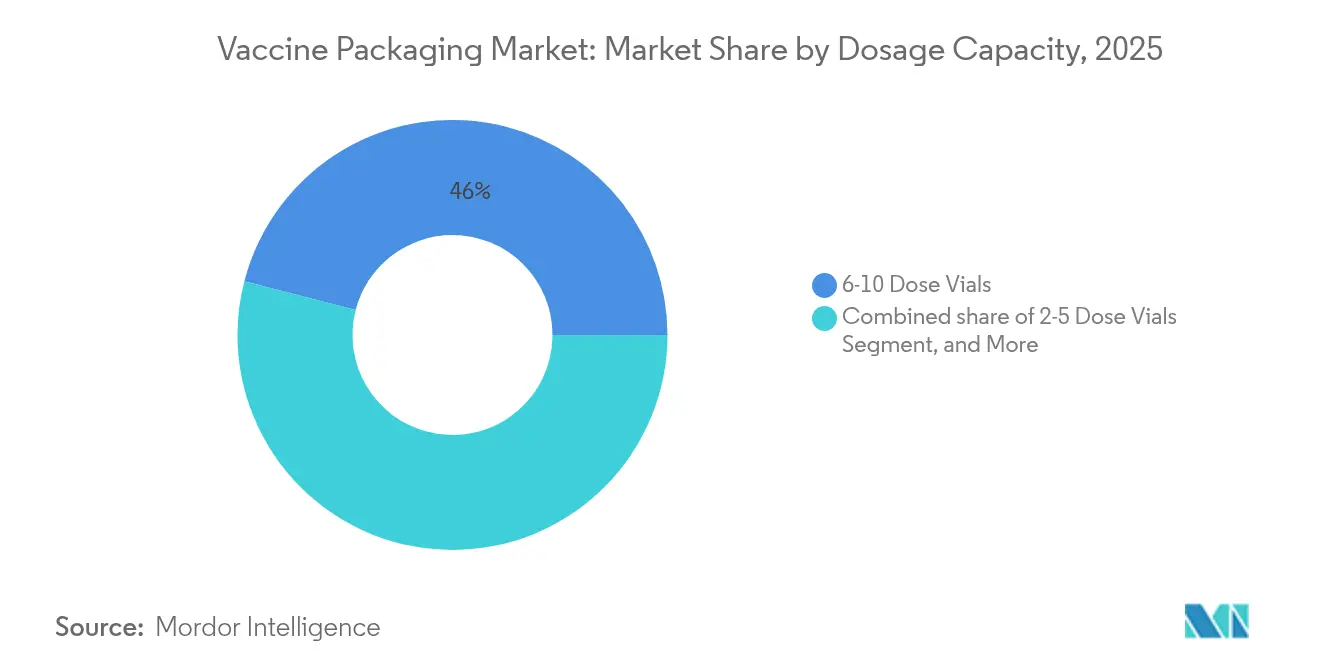
- Por capacidad de dosis, los viales de 6-10 dosis representaron el 45,98% del tamaño del mercado de envases para vacunas en 2025, aunque los viales de 2-5 dosis están encaminados a una CAGR del 7,36%.
- Por usuario final, las CDMOs (organizaciones de fabricación y desarrollo por contrato) acapararon el 47,84% de cuota en 2025 y lideran el crecimiento con una CAGR del 8,03% gracias a la mayor externalización.
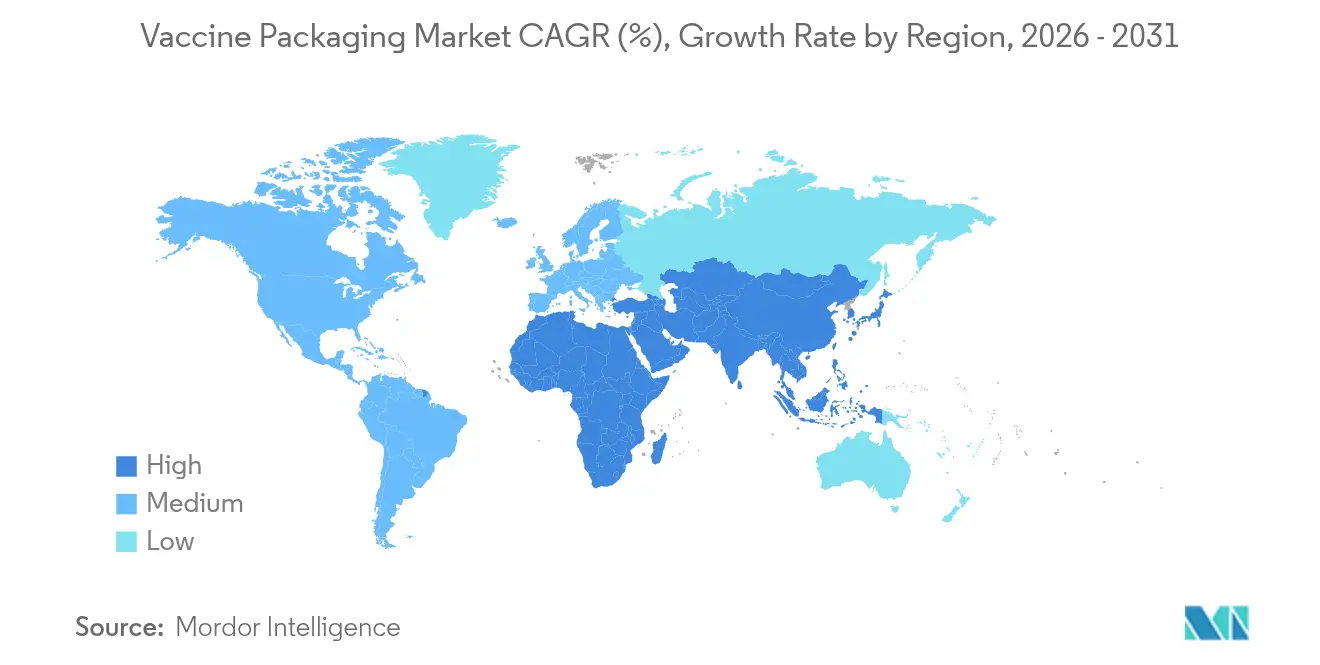
- Por región, Europa dominó con el 37,42% de cuota en 2025, mientras que Asia-Pacífico es la geografía de mayor crecimiento con una CAGR del 9,18%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de las campañas de inmunización y las campañas de refuerzo | +1.2% | Global, con énfasis en mercados emergentes | Mediano plazo (2-4 años) |
| Aumento de la prevalencia de enfermedades infecciosas emergentes | +0.8% | Global, concentrado en regiones de alto riesgo | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de cadena de frío en mercados emergentes | +1.0% | Asia-Pacífico, África, América Latina | Largo plazo (≥ 4 años) |
| Cambio hacia formatos RTU de dosis única (jeringas precargadas) | +0.9% | América del Norte, Europa, APAC desarrollado | Mediano plazo (2-4 años) |
| Impulso regulatorio hacia contenedores con baja siliconización y resistentes a la deslaminación | +0.7% | Global, liderado por las jurisdicciones de la FDA y la EMA | Largo plazo (≥ 4 años) |
| Demanda impulsada por criterios ESG de soluciones de viales reciclables y de baja huella de carbono | +0.6% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de las Campañas de Inmunización y las Campañas de Refuerzo
Los programas nacionales de vacunación se están ampliando rápidamente para cerrar las brechas de inmunidad, ilustrado por el llamado de la Organización Mundial de la Salud (OMS) para alcanzar a 14,5 millones de niños previamente no vacunados en todo el mundo.[1]Organización Mundial de la Salud, "Nuevo Informe Destaca la Necesidad de Redoblar Esfuerzos para Alcanzar los Objetivos Globales de Inmunización para 2030," who.int Organismos asesores como los CDC (Centros para el Control y la Prevención de Enfermedades) recomiendan presentaciones monodosis libres de timerosal para niños y mujeres embarazadas, impulsando la demanda de contenedores especializados. La iniciativa Mission Indradhanush de India redujo la prevalencia de cero dosis al 0,06% en 2024, requiriendo un enorme rendimiento de envases para 5,46 crore de dosis administradas. La licitación de emergencia de UNICEF para la vacuna contra el mpox que cubre hasta 12 millones de dosis subraya la necesidad de formatos de viales flexibles que puedan enviarse rápidamente a regiones en crisis. La inmunización veterinaria se está incorporando a los calendarios convencionales a medida que la vacuna H5N1 de Elanco para bovinos adquiere estatus rutinario, ampliando la demanda de envases más allá de la salud humana.
Aumento de la Prevalencia de Enfermedades Infecciosas Emergentes
La frecuente evolución de los patógenos impulsa reformulaciones continuas con envases listos. La recomendación de la Agencia Europea de Medicamentos (EMA) de adaptar las vacunas contra la COVID-19 a la variante LP.8.1 requiere contenedores certificados para estudios de estabilidad acelerada. La vacuna nOPV2 precalificada por la OMS ya ha superado los 1.000 millones de dosis administradas, lo que pone de relieve los enormes volúmenes de envases que soporta la línea de producción de un único fabricante. Durante la temporada de VRS 2023-2024 de la ciudad de Nueva York, el 45% de las dosis de nirsevimab se administraron en la primera semana de vida, lo que confirma la necesidad de jeringas de espacio muerto reducido y amigables para neonatos. Los rebrotes de sarampión y cólera crean picos impredecibles que tensionan la capacidad de llenado y acabado. La expansión de producción de Merck Animal Health por USD 895 millones señala cómo las amenazas zoonóticas también están orientando el capital hacia líneas de envases versátiles.
Expansión de la Capacidad de Cadena de Frío en Mercados Emergentes
Los países de ingresos bajos y medios están instalando nueva refrigeración, lo que permite un mayor alcance de las vacunas pero impone estándares más estrictos de integridad del cierre del contenedor. La orientación de la OMS sobre los tiempos de almacenamiento de viales multidosis eleva el papel de los recubrimientos de viales y la calidad de los tapones. Los cartones resistentes a la manipulación indebida de Thermo Fisher Scientific, clasificados hasta –80 °C, muestran cómo el envase secundario debe sobrevivir a condiciones extremas para las plataformas de ARNm. El gasto en IoT (Internet de las cosas) sanitario, proyectado para superar los USD 550 mil millones en 2031, está incorporando etiquetas inteligentes con sensores integrados en los envíos rutinarios. La etiqueta IoT Saga Card de Avery Dennison se integra directamente con las cajas de envío, reduciendo el deterioro y apoyando la preparación para auditorías. Las directrices de inmunización estandarizadas de Indonesia evidencian cómo las economías emergentes están institucionalizando las mejores prácticas, consolidando la demanda a largo plazo de envases para vacunas.
Cambio hacia Formatos RTU de Dosis Única (Jeringas Precargadas)
Los contenedores RTU (listos para usar) acortan los flujos de trabajo clínicos y reducen la contaminación accidental. Moderna aboga por las jeringas precargadas para agilizar la administración de ARNm y garantizar la dosificación exacta durante las campañas de alto volumen. La expansión de Nipro Corporation en Alemania añade líneas de conformación dedicadas a las jeringas de vidrio precargadas D2F™, lo que refleja el capital que fluye hacia la escalabilidad RTU. Su vial RTU D2F™, producido con el proceso EZ-fill® de Stevanato Group, combina la química de vidrio familiar con la conveniencia lista para uso aséptico. Los cierres Daikyo PLASCAP® de West Pharmaceutical Services eliminan las piezas de aluminio y llegan esterilizados por haz de electrones, evitando los pasos de esterilización in situ y facilitando el cumplimiento del Anexo 1 revisado de GMP de la UE. La vacuna intranasal de 0,5 mL de Zoetis contra la tos de las perreras demuestra que los diseños RTU de una sola fosa nasal pueden mejorar el confort del paciente animal manteniendo el inventario reducido
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta inversión de capital (capex) para tuberías de vidrio y líneas de llenado y acabado | -0.9% | Global, con especial impacto en los fabricantes más pequeños | Mediano plazo (2-4 años) |
| Cadena de suministro volátil de vidrio borosilicato y aluminosilicato | -0.7% | Global, con impacto agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Retrasos regulatorios por extractables/lixiviables en polímeros COP/COC | -0.5% | Jurisdicciones de la FDA y la EMA | Largo plazo (≥ 4 años) |
| Fallos de CCIT (prueba de integridad del cierre del contenedor) a –80 °C que dificultan la adopción de nuevos viales | -0.4% | Global, afectando el envase de vacunas de ARNm | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión de Capital (Capex) para Tuberías de Vidrio y Líneas de Llenado y Acabado
Las plantas modernas de viales producen decenas de millones de contenedores diariamente, lo que exige inspección automatizada y un riguroso control de calidad. Schott AG opera más de 3.000 estaciones de inspección en sus instalaciones para lograr esta escala. Thermo Fisher Scientific destinó USD 1.500 millones de un programa mayor de USD 2.000 millones exclusivamente a nuevos activos de capital en ciencias de la vida en Estados Unidos, lo que ilustra el obstáculo económico para mantenerse competitivo. El envase secundario no está exento: la nueva prensa de Nosco aumenta la producción de cartones en 125 millones de unidades, aunque requirió un gasto inicial considerable. La inspección Perfexion de Schott AG para tuberías utiliza láseres y cámaras de alta velocidad, añadiendo tanto costes como complejidad técnica. La intensidad de capital favorece a los actores de gran escala y puede ralentizar la adopción de materiales de nicho o diseños especializados de viales.
Cadena de Suministro Volátil de Vidrio Borosilicato y Aluminosilicato
El vidrio de especialidad depende de un pequeño grupo de productores globales de tuberías, lo que hace que la cadena de suministro sea susceptible a interrupciones. Los compradores de envases, por tanto, exploran alternativas sostenibles que también prometen una disponibilidad más estable, una tendencia que sustenta la previsión de CAGR del 15,4% para el envase farmacéutico ecológico hasta 2027. SCHOTT Pharma comercializa viales EVERIC® pure y Type I plus® con barreras hidrófilas para maximizar el rendimiento de la materia prima al tiempo que mejora el desempeño. Los viales esterilizados AdaptiQ® contribuyen además a diferenciar el vidrio en medio de la volatilidad de las materias primas. Dedecke suministra viales basados en Fiolax® en pequeños lotes, atendiendo necesidades especializadas pero dependiendo del mismo estrecho canal de materias primas. Las continuas fluctuaciones de materiales fomentan estrategias de doble abastecimiento y aceleran la adopción de polímeros donde las regulaciones lo permiten.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Envase:
Los Formatos RTU Impulsan la InnovaciónEl tamaño del mercado de envases para vacunas en contenedores primarios sigue anclado en los viales de vidrio, que aseguraron el 64,78% de cuota en 2025, aunque las jeringas precargadas de polímero están superando ese desempeño a una CAGR del 9,65%. El vidrio perdura gracias a su inercia química y su familiaridad regulatoria, especialmente para antígenos liofilizados. Mientras tanto, la demanda de conveniencia RTU impulsa las inversiones en líneas de jeringas que eliminan el lavado, la despirogenación y la esterilización in situ. Las jeringas precargadas de vidrio actúan como un puente híbrido, fusionando la química de vidrio consolidada con los beneficios del flujo de trabajo RTU. Los cierres y tapones de viales están evolucionando en paralelo; los sellos PLASCAP® RUV libres de metales eliminan los pasos de esterilización secundaria a la vez que cumplen con las actualizaciones del Anexo 1. En el lado secundario, los cartones inteligentes y las etiquetas con RFID transforman las cajas de protectores pasivos en centros de datos en tiempo real, facilitando los ensayos clínicos, las retiradas de productos y la participación de los pacientes. Los sellos de aluminio persisten gracias a la evidencia de manipulación indebida y la reciclabilidad, mientras que las nuevas etiquetas de visualización digital eliminan el reetiquetado manual y garantizan el cumplimiento del protocolo.
La innovación en envases secundarios apoya una mayor transparencia en la cadena de suministro. Las cajas de jeringas conectadas de Schreiner MediPharm permiten a los investigadores conciliar automáticamente las dosis devueltas, reduciendo las tasas de error. Las etiquetas con NFC permiten a los clínicos acercar un teléfono inteligente para consultar registros de temperatura en tiempo real, mejorando la farmacovigilancia. Los avances complementarios en el aislamiento de los expedidores y el seguimiento GPS minimizan las desviaciones y reducen los costes del seguro por deterioro. En conjunto, estos desarrollos refuerzan la ventaja competitiva de los formatos RTU, incluso mientras los viales de vidrio a granel siguen siendo fundamentales durante los picos de vacunación masiva.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Material:
El Dominio del Vidrio Desafiado por la Innovación en PolímerosEl vidrio controló el 67,72% de los ingresos en 2025, aunque los contenedores COP/COC se están expandiendo a una CAGR del 8,86% a medida que mejora el rendimiento de barrera. Las formulaciones resistentes a la deslaminación, como EVERIC® pure, abordan las preocupaciones sobre la adsorción de proteínas, ayudando al vidrio a mantener un papel dominante para los biológicos sensibles. No obstante, los viales de polímero ofrecen resistencia a la rotura, ahorro de peso y menores extractables, lo que resulta atractivo para las campañas de campo en zonas remotas. El polipropileno abastece programas veterinarios de menor coste donde las exigencias de temperatura son menos severas. La ciencia de los cierres de elastómero avanza en paralelo, apuntando hacia extractables reducidos y compatibilidad con temperaturas ultrabajas.
Los polímeros COP/COC pueden soportar el almacenamiento a -80 °C manteniendo la integridad del cierre del contenedor, lo que los hace atractivos para las vacunas de ARNm de próxima generación. Su transparencia similar al vidrio tranquiliza a los clínicos durante la inspección de dosis, mientras que la siliconización reducida simplifica las pruebas analíticas posteriores. El aluminio sigue siendo indispensable para las tapas de apertura fácil, y los proveedores ajustan las aleaciones y recubrimientos para favorecer la reciclabilidad sin sacrificar el rendimiento de par. El cartón recupera cuota en los envases secundarios porque las regulaciones de la UE limitan los plásticos de un solo uso, y las películas de base biológica están ganando aceptación como revestimientos interiores en los expedidores de cadena de frío. La selección de materiales es, por tanto, un equilibrio dinámico entre familiaridad regulatoria, desempeño y sostenibilidad.
Por Capacidad de Dosis:
Eficiencia Multidosis Frente a Reducción de DesperdiciosLos formatos de viales multidosis de 6-10 dosis capturaron el 45,98% de la cuota del mercado de envases para vacunas en 2025 debido a la utilización eficiente de la cadena de frío durante las campañas nacionales. Sin embargo, los viales de 2-5 dosis son los de mayor crecimiento con una CAGR del 7,36%, ya que los programas buscan reducir el desperdicio de viales abiertos. La política de viales multidosis de la OMS estipula fechas de uso estrictas una vez puncionados, un impulsor para llenados más pequeños donde el uso por sesión es impredecible. Los formatos monodosis sirven a cohortes neonatales e inmunodeprimidas, donde las formulaciones sin conservantes y la evitación del riesgo de contaminación superan los mayores costes unitarios.
Los viales de más de 10 dosis siguen desempeñando un papel de nicho en la inmunización masiva del ganado y en los almacenes de respuesta a brotes, donde los administradores de campo pueden agotar viales completos rápidamente. La orientación de mercado de UNICEF aboga por adaptar el tamaño del vial a las realidades logísticas, equilibrando la huella de almacenamiento con la economía del desperdicio. Los conceptos de dosificación flexible, como la plataforma SEQUIVITY® de mezcla en el punto de uso de Merck, pueden inspirar nuevas presentaciones de vacunas humanas donde los antígenos y adyuvantes se combinen en el punto de atención, distribuyendo la carga de la cadena de frío entre componentes secundarios más pequeños y ligeros. El análisis de datos y los paneles electrónicos de inventario ayudan a los planificadores a ajustar la capacidad del vial al rendimiento de la clínica, reduciendo el coste ambiental y financiero de las dosis descartadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
El Dominio de las CDMO Refleja la Tendencia a la ExternalizaciónLas CDMOs (organizaciones de fabricación y desarrollo por contrato) representaron el 47,84% de los ingresos en 2025 y están preparadas para una CAGR del 8,03%, lo que refleja la preferencia de la biofarmacéutica por estrategias con activos ligeros. La externalización ofrece acceso rápido a suites asépticas de alto nivel, experiencia especializada en llenado y acabado, y apoyo en la presentación de expedientes regulatorios. Los programas públicos de inmunización siguen siendo anclas de volumen críticas, pero su sensibilidad al precio lleva a los proveedores de envases hacia formatos de viales estándar y acuerdos de compra a granel. El programa Vacunas para Niños de los CDC proporciona una cartera predecible aunque orientada al coste que requiere etiquetas ricas en datos y un envase secundario robusto.
Los hospitales privados priorizan la eficiencia del flujo de trabajo y están dispuestos a pagar primas por las jeringas RTU que reducen el tiempo de enfermería. Los productores veterinarios, regidos por la licencia de productos biológicos del USDA (Departamento de Agricultura de los Estados Unidos), exigen envases que soporten diversas condiciones de almacenamiento y de campo; una clara diferenciación en la codificación de colores y la durabilidad de las etiquetas ayuda a prevenir la administración errónea entre especies. La convergencia entre los envases humanos y veterinarios está aumentando a medida que ambos segmentos adoptan controles similares de monitorización de la cadena de frío y de contaminación, ampliando la demanda direccionable para los proveedores que dominan los matices regulatorios entre segmentos.
Análisis Geográfico
Mercado de Envases para Vacunas en Europa
Europa lideró con el 37,42% de los ingresos de 2025, respaldada por consolidados clústeres de fabricación farmacéutica, una estricta supervisión regulatoria y una logística de cadena de frío bien establecida. Alemania ilustra el creciente aumento de la demanda: las vacunaciones neumocócicas aumentaron un 23% entre 2018 y 2024, mientras que la adopción de la vacuna contra el meningococo B se incrementó un 52% tras las nuevas directrices de la STIKO. La orientación proactiva de la EMA sobre vacunas específicas para variantes obliga a las líneas de envasado locales a mantenerse configurables para cambios rápidos de formulación. La Semana Europea de Inmunización 2025 de Sanofi señaló que apenas el 38% de los adultos mayores de 60 años recibieron la vacuna contra la gripe, lo que indica margen para iniciativas de acceso impulsadas por el envasado.
Mercado de Envases para Vacunas en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 9,18%, a medida que los gobiernos invierten fuertemente en autonomía productiva e infraestructura de distribución. La reducción de niños con cero dosis en India demuestra una ejecución eficaz de los programas, lo que exige grandes volúmenes de envasado ágiles y adaptados a climas variados. El creciente sector de biológicos de China y la ingeniería de precisión de Japón elevan los estándares regionales, mientras que las naciones de la ASEAN ponen en marcha nuevas plantas nacionales, a menudo mediante empresas conjuntas con fabricantes europeos de vidrio. La mejora de la logística portuaria y vial contribuye a mantener la integridad de la cadena de frío, impulsando aún más el potencial del mercado.
Mercado de Envases para Vacunas en las Américas y MEA
América del Norte mantiene una demanda sólida gracias al liderazgo en innovación y a la estricta supervisión de la FDA. La inversión multimillonaria de Thermo Fisher fortalece la resiliencia del suministro nacional, mientras que las recomendaciones de los CDC continúan definiendo las especificaciones de los envases, en particular en lo relativo a las dosis pediátricas libres de conservantes. Oriente Medio y África, junto con América del Sur, conforman en conjunto una oportunidad emergente a medida que actualizan sus calendarios de inmunización y despliegan nuevos centros de fabricación regionales, frecuentemente respaldados por financiación multilateral. Los proveedores de envases que se centran en híbridos de vidrio y polímero rentables y en embalajes resistentes están bien posicionados para captar cuota de mercado incremental.

Panorama regulatorio
El envasado de vacunas está determinado por los requisitos de calidad del producto y distribución en las principales agencias, con obligaciones de GMP para las operaciones de envasado ancladas en Estados Unidos bajo FDA 21 CFR Parts 210 y 211. Estos marcos exigen que los sistemas de contenedores demuestren compatibilidad con el producto farmacéutico, un desempeño de barrera adecuado, robustez mecánica y controles validados que protejan la esterilidad y la calidad del producto durante el llenado, el almacenamiento y la distribución.
En el lado de la distribución, la OMS actualizó sus Guidelines for the international packaging and shipping of vaccines (7.ª edición, 2025), incorporando consideraciones de envío a temperaturas ultrabajas que afectan el diseño de los contenedores de envío, la elección del aislamiento y las actividades de calificación. En Europa, un cambio de cumplimiento relacionado con el envasado es la hoja de ruta de implementación del ePI de la EMA publicada en marzo de 2026, que establece una vía hacia la información electrónica del producto con presentaciones voluntarias para vacunas (ATC J07) a partir del tercer trimestre de 2026, reforzando la necesidad de un etiquetado preparado para datos y una gestión controlada de la información junto con el desempeño del envasado físico.
Análisis de la cadena de valor
La cadena de valor del envasado de vacunas va desde el desarrollo farmacéutico ascendente (I+D y ensayos clínicos) pasando por la fabricación de la sustancia activa, la formulación y el llenado-terminado, hasta el envasado secundario, la distribución validada en cadena de frío y la manipulación en el mercado. En la capa de envasado, el suministro de contenedores primarios (viales de vidrio, viales de polímero y jeringas precargables) alimenta las líneas automatizadas de llenado-terminado, donde las plataformas RTU/RTF diseñadas para procesamiento de alta velocidad (por ejemplo, Gerresheimer EZ-fill Smart) reducen los pasos de lavado y esterilización mientras ajustan el control del riesgo de contaminación.
Aguas abajo, los proveedores de envasado secundario suministran cartones, etiquetas y sistemas de aislamiento, mientras que los especialistas en logística entregan soluciones de contenedores de envío calificados y servicios de reacondicionamiento o revalidación para activos reutilizables. El monitoreo de la cadena de frío y la integración de datos (rastreo y registro de temperatura) actúan como servicios habilitadores en toda la cadena, conectando el desempeño del envasado con las expectativas de cumplimiento, como la guía internacional de envío de la OMS (7.ª edición, 2025) y los requisitos de documentación GMP en las principales jurisdicciones regulatorias.
Panorama Competitivo
El mercado de envases para vacunas está fragmentado. Gerresheimer AG, Schott AG y Stevanato Group aprovechan la fusión de vidrio a gran escala, los recubrimientos propietarios de viales y la expansión de sus carteras RTU para defender su cuota. La inversión continua en inspección de alta velocidad, como el conjunto de más de 3.000 sistemas de Schott AG, sustenta el liderazgo en calidad. Estos actores consolidados también diversifican hacia ofertas de polímeros para protegerse contra las fluctuaciones del suministro de vidrio.
Los competidores de nivel medio y los innovadores en materiales apuntan hacia la sostenibilidad y la digitalización. SiO2 Materials Science promueve contenedores híbridos de vidrio-polímero que, según afirman, reducen la rotura y el peso, mientras que las etiquetas inteligentes de Avery Dennison proporcionan visibilidad integral para el cumplimiento de la cadena de frío. La actividad de patentes se concentra en envases secundarios a prueba de manipulaciones y cierres resistentes a temperaturas ultrabajas; el Cartón con Evidencia de Manipulación Indebida de Thermo Fisher Scientific ejemplifica la diferenciación respaldada por propiedad intelectual.[3]Patheon (Thermo Fisher Scientific), "Envase con Evidencia de Manipulación Indebida para la Protección del Suministro Clínico," patheon.com
Las oportunidades de espacio en blanco se alinean con los mandatos ESG. Las composiciones de vidrio reciclable con temperaturas de fusión más bajas reducen las emisiones de alcance 1, mientras que los polímeros de base biológica cumplen con las directivas sobre plásticos de un solo uso. El envase inteligente que integra RFID, NFC o sensores de temperatura abre nichos premium para ensayos clínicos y vacunas pediátricas con alta exigencia de trazabilidad. Los convertidores regionales ágiles capaces de llenados RTU en pequeños lotes para vacunas huérfanas o veterinarias pueden capturar rincones desatendidos a medida que los grandes actores se centran en líneas de alto volumen.
Líderes de la Industria de Envases para Vacunas
Gerresheimer AG
Nipro Corporation
Piramal Glass Private Limited
Catalent, Inc.
Schott AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases para Vacunas
- Gerresheimer AG
- Schott AG
- Stevanato Group
- Becton, Dickinson & Co.
- Corning Inc.
- West Pharmaceutical Services
- SGD Pharma
- Nipro Corporation
- SiO2 Materials Science
- DWK Life Sciences
- Thermo Fisher Scientific
- Aptar Group
- Owens-Illinois (O-I)
- WestRock
- Catalent Inc.
- Ardagh Group
- Piramal Glass
- Shandong Pharmaceutical Glass
- Copan Italia
- SiCortex BioSystems

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo es la ampliación de la capacidad para contenedores primarios RTU/RTF que se integren limpiamente en las operaciones de llenado-terminado de alto rendimiento, particularmente para productos biológicos, donde el control de la contaminación y los cambios de línea más rápidos son fundamentales. Los compradores están abordando esto con inversiones divulgadas a gran escala, incluida Gerresheimer, que inició la construcción en octubre de 2025 de una nueva nave de producción de 4.000 m² en Wertheim, Alemania, respaldada por una inversión de 30 millones de euros para fabricar viales listos para llenar en su plataforma EZ-fill Smart (operaciones previstas para mediados de 2027). Estos proyectos indican un cambio hacia formatos de contenedores RTU estandarizados que reducen la dependencia de componentes esterilizados en el sitio.
Otra oportunidad involucra sistemas de envío completos y validados, y los servicios de calificación en torno a ellos. La OMS actualizó su guía internacional de envasado y envío (7.ª edición, 2025) para reflejar las necesidades de distribución a temperaturas ultrabajas, aumentando la carga de documentación y desempeño para los contenedores de envío y los materiales aislantes. Al mismo tiempo, la información digital del producto y los flujos de trabajo de envasado preparados para datos están ganando terreno, ya que la EMA publicó una hoja de ruta de implementación del ePI en marzo de 2026, con presentaciones voluntarias de ePI para vacunas (ATC J07) que comenzarán en el tercer trimestre de 2026, creando espacio para proveedores de etiquetas y sistemas de envasado que puedan alinear el envasado físico con una gestión de información controlada y orientada a los reguladores.
Recent Industry Developments in Mercado de Envases para Vacunas
- Abril de 2026: Nipro Corporation completó un nuevo edificio de medicamentos inyectables basados en viales en su planta de Omi en Shiga, Japón, diseñado como una instalación de doble uso que puede pasar de la producción estándar de inyectables a la fabricación de vacunas en un plazo de tres meses. La flexibilidad añadida respalda la planificación de respuesta ante picos de demanda y aumenta la disponibilidad de suministro de envasado basado en viales alineado con las necesidades de llenado-terminado de vacunas.
- Octubre de 2025: Gerresheimer AG inició la construcción de una nueva instalación de producción de 4.000 m² en su sede de Wertheim, Alemania, para expandir la producción de viales listos para llenar basados en la plataforma EZ-fill Smart, respaldada por una inversión de 30 millones de euros. El proyecto refuerza la seguridad de suministro para los formatos de viales RTU/RTF utilizados por los fabricantes de vacunas y productos biológicos, y respalda una mayor compatibilidad de automatización en las líneas de llenado-terminado de los clientes.
- Mayo de 2025: Nipro Group amplió la capacidad de jeringas en su planta de Muennersadt en Alemania al añadir nuevas líneas de conformado y un edificio de 4.000 m² para jeringas precargables D2F. La ampliación aumenta la disponibilidad de formatos de administración compatibles con RTU que reducen los pasos de preparación para los vacunadores y se alinea con el cambio del mercado hacia presentaciones de dosis única y eficientes en el flujo de trabajo.


Mercado de Envases para Vacunas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos generados por los componentes de envasado y los paquetes utilizados para almacenar, proteger y distribuir vacunas desde el llenado-terminado hasta la administración, incluidos el etiquetado y los paquetes relacionados con la manipulación en cadena de frío cuando se venden como parte del paquete de la vacuna.
Exclusiones del alcance: excluimos el valor de la sustancia activa de la vacuna, los consumibles médicos rutinarios no específicos de los paquetes de vacunas y los servicios de logística independientes que se contratan por separado del envasado.
Descripción general de la segmentación
- Por Tipo de Envase
- Envase Primario
- Viales de Vidrio
- Viales de Polímero (COP, COC, PP)
- Jeringas Precargadas de Vidrio
- Jeringas Precargadas de Polímero
- Cierres y Tapones de Viales
- Sellos y Tapas de Aluminio
- Envase Secundario (cartones, etiquetas, expedidores)
- Envase Primario
- Por Material
- Vidrio (Borosilicato, Aluminosilicato)
- Polímero / Copolímero de Olefina Cíclica
- Polipropileno (PP)
- Elastómeros (bromobutilo, clorobutilo)
- Aluminio
- Papel y Cartón
- Por Capacidad de Dosis
- Contenedores Monodosis
- Viales de 2–5 Dosis
- Viales de 6–10 Dosis
- Viales de Más de 10 Dosis
- Por Usuario Final
- Programas Públicos de Inmunización
- Hospitales y Clínicas Privados
- Fabricación por Contrato / CDMOs
- Productores de Vacunas Veterinarias
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la capa base del modelo y establecer rangos realistas para volúmenes, materiales y necesidades de cumplimiento. Nos basamos en fuentes públicas como la Organización Mundial de la Salud, las actualizaciones de suministro y adquisición de UNICEF, la guía de envasado y productos biológicos de la FDA de EE. UU. y la EMA, y la información sobre inmunización y manejo de vacunas del CDC de EE. UU. para entender cómo las decisiones de envasado se vinculan con los requisitos de almacenamiento y administración.
Junto con esto, revisamos informes anuales, presentaciones para inversores y catálogos de productos para mapear los formatos de envasado y los casos de uso típicos. Cuando fue necesario, se utilizó una suscripción de pago para datos financieros y noticias de empresas para verificar la exposición de ingresos, y se consultó una base de datos de patentes para detectar actividad en torno a materiales de viales, cierres y formatos listos para usar. Esta lista es solo ilustrativa, ya que también se consultaron muchos otros documentos públicos y fuentes de referencia para la recopilación de datos, la validación y la aclaración.
Entrevistas primarias y encuestas
Se realizaron entrevistas primarias y encuestas con proveedores de envasado, expertos vinculados al llenado-terminado y a CDMO, especialistas en calidad y regulación, y actores de adquisición que influyen en la selección de paquetes. Los aportes se utilizaron para confirmar qué se cuenta como gasto en envasado de vacunas, validar la dirección del precio de venta promedio para los componentes clave y poner a prueba los factores de demanda regionales vinculados a los programas de inmunización y las necesidades de cadena de frío.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 13% | APAC: 46% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 21% | Gerentes: 45% | Américas: 22% |
Dimensionamiento y previsión del mercado
El dimensionamiento parte de una construcción descendente donde la demanda de dosis de vacunas, la intensidad de las campañas y las necesidades de temperatura de almacenamiento se traducen en unidades de envasado requeridas, que luego se convierten en valor utilizando precios a nivel de formato. Para mantener los totales fundamentados, corroboramos los resultados con verificaciones ascendentes selectivas, como ingresos de proveedores muestreados por línea de envasado, comentarios del canal sobre envíos de viales y cierres, y una verificación de coherencia de precio por volumen para tipos de paquetes de alto volumen.
Los principales insumos utilizados en el modelo incluyen las tendencias de cobertura de inmunización, los cambios entre presentaciones de dosis múltiples y dosis única, la combinación de contenedores de vidrio frente a polímero, la intensidad de la cadena de frío para vacunas sensibles a la temperatura y los cambios en los requisitos de calidad, como las expectativas de integridad del cierre del contenedor. La previsión se realiza principalmente mediante análisis de escenarios respaldado por opiniones de expertos sobre ciclos de financiación, demanda de dosis de refuerzo e introducción de nuevas vacunas, y luego se refina utilizando un suavizado simple de series temporales donde la demanda es estable. Cuando faltan señales directas de volumen para usos finales más pequeños, aplicamos supuestos de penetración conservadores y los reconciliamos con los indicadores regionales de programas de vacunación para que las brechas no sobreestimen la demanda.
Validación de datos y ciclo de actualización
La validación se maneja mediante múltiples verificaciones a lo largo del modelo, de modo que los saltos inusuales se detecten temprano y se corrijan con evidencia. Los resultados se comparan con señales independientes, como movimientos en la capacidad de producción de vacunas, actividad de adquisición pública e indicadores de disponibilidad de materiales de envasado, y luego son revisados por otro analista antes de su aprobación.
Si los comentarios de las entrevistas o las señales documentales muestran un cambio material (por ejemplo, un nuevo requisito de almacenamiento o una expansión repentina del programa), se revisan los supuestos y se vuelve a contactar a los expertos pertinentes. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos importantes afectan los precios, los volúmenes o la regulación. Antes de la entrega, se completa una revisión final para asegurarse de que se reflejen los datos públicos más recientes y los aportes de la industria confirmados.
Tamaño del mercado de envasado de vacunas de Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para el envasado de vacunas pueden parecer muy distantes entre sí porque las fuentes no siempre contabilizan las mismas líneas de gasto, y porque utilizan diferentes referencias de precio y volumen para viales, cierres y paquetes secundarios. Las diferencias también provienen del año elegido como base, del momento de conversión de divisas y de si la demanda de la era pandémica se trata como un pico puntual o como un piso de demanda más duradero.
Algunas cifras publicadas incorporan un envasado farmacéutico más amplio o añaden servicios independientes de logística y distribución en cadena de frío al total. En Mordor Intelligence, el total se limita a los componentes de envasado y los paquetes centrados en el envasado vinculados a productos de vacunas, y se mantiene alineado con las señales de demanda de dosis y el movimiento del ASP verificado mediante entrevistas, de modo que los servicios adyacentes no inflen el valor.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 4,61 mil millones de USD (2025) | |
| Publicación Sectorial A | 3,60 mil millones de USD (2025) | Utiliza un enfoque más estrecho que rastrea principalmente solo los contenedores primarios, lo que puede subestimar los paquetes secundarios, el etiquetado y los formatos de envasado listo para usar de mayor valor. |
| Rastreador de la Industria B | 3,30 mil millones de USD (2025) | Combina diferentes definiciones de envasado entre regiones y aplica una progresión de precios simplificada, lo que puede pasar por alto los cambios de combinación hacia materiales de mayor rendimiento impulsados por los requisitos de cadena de frío e integridad. |
La tabla muestra que la mayor parte de la dispersión se explica por lo que se incluye más allá de los contenedores primarios, y por cómo se actualizan los precios a medida que cambia la combinación de materiales y formatos. Al mantener el alcance vinculado al gasto en envasado específico de vacunas y luego validar los principales impulsores de valor con entrevistas y verificaciones cruzadas simples, la cifra final se mantiene trazable y repetible a partir de insumos claros.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de envases para vacunas?
El mercado está valorado en USD 4.890 millones en 2026 y se proyecta que alcance USD 6.590 millones en 2031.
¿Qué formato de envase primario crece más rápido?
Las jeringas precargadas de polímero lideran el crecimiento con una CAGR del 9,65% gracias a la conveniencia del formato listo para usar y las ventajas del control de contaminación.
¿Por qué los polímeros COP/COC están ganando terreno frente al vidrio?
Ofrecen resistencia a la rotura, bajos extractables e integridad fiable del cierre del contenedor a temperaturas ultrabajas, impulsando una CAGR del 8,86% hasta 2031.
¿Qué región presenta la mayor oportunidad de crecimiento?
Asia-Pacífico muestra la CAGR más alta con un 9,18%, impulsada por grandes programas de inmunización y la expansión de la capacidad de fabricación local.
¿Cómo están influyendo los objetivos de sostenibilidad en el envase de vacunas?
Las regulaciones y los objetivos corporativos de ESG están acelerando la adopción de vidrio reciclable, polímeros de base biológica y procesos de fabricación de baja huella de carbono, abriendo nuevos nichos competitivos.
Última actualización de la página el:



