
Tamanho e Quota do Mercado de Embalagens para Vacinas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
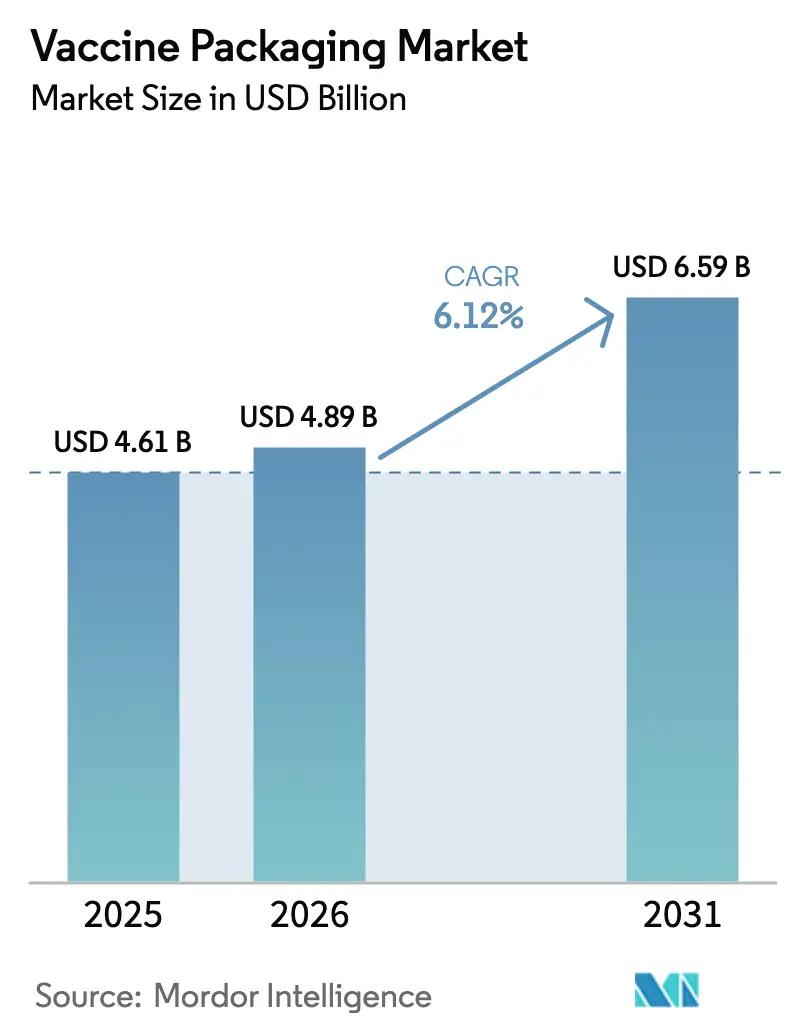
| Tamanho do Mercado (2026) | 4.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
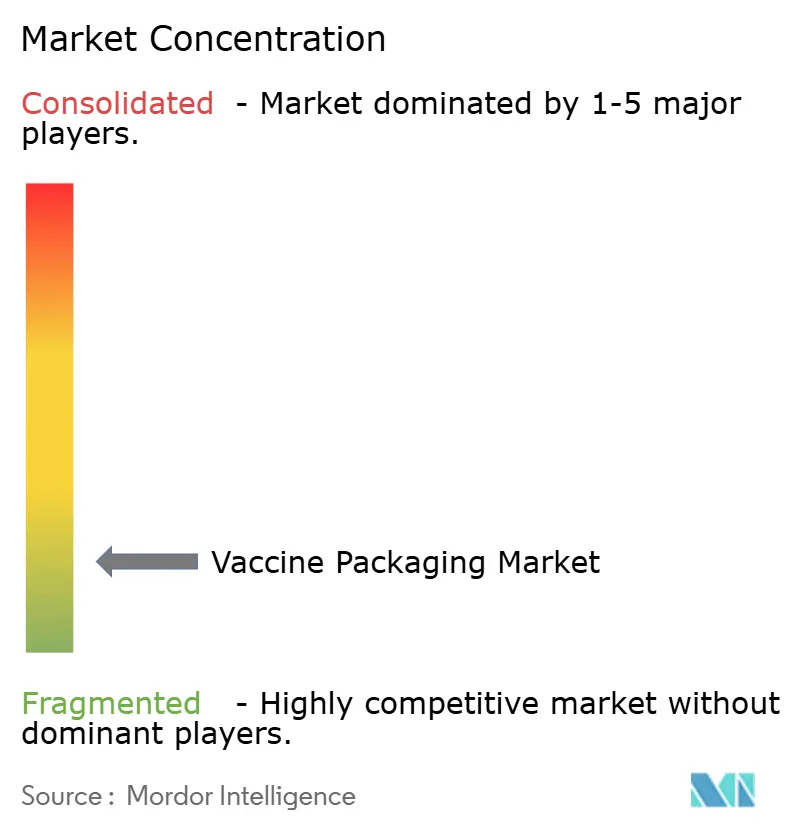
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens para Vacinas pela Mordor Intelligence
O tamanho do mercado de embalagens para vacinas foi avaliado em USD 4,61 mil milhões em 2025 e estima-se que cresça de USD 4,89 mil milhões em 2026 para atingir USD 6,59 mil milhões até 2031, a um CAGR de 6,12% durante o período de previsão (2026-2031). O crescimento está ancorado em campanhas nacionais de imunização agressivas, campanhas recorrentes de reforço e maior vigilância em relação a doenças infeciosas emergentes. A procura de embalagens capazes de proteger biológicos cada vez mais sensíveis à temperatura, incluindo plataformas de mRNA armazenadas a –80 °C, está a remodelar as escolhas de materiais e a logística da cadeia de frio. Os prestadores de cuidados de saúde estão a orientar-se para formatos prontos a utilizar (RTU) que reduzem o tempo de preparação e diminuem o risco de contaminação, enquanto os reguladores apertam as expectativas em relação a extraíveis, lixiviáveis e integridade do fecho do recipiente. As pressões de sustentabilidade também estão a orientar o investimento para materiais recicláveis e fabrico com baixo teor de carbono. Neste contexto, o mercado de embalagens para vacinas está a equilibrar a economia de produção em larga escala com a necessidade de resposta ágil a surtos repentinos de doenças e reformulações específicas de variantes.
Principais Conclusões do Relatório
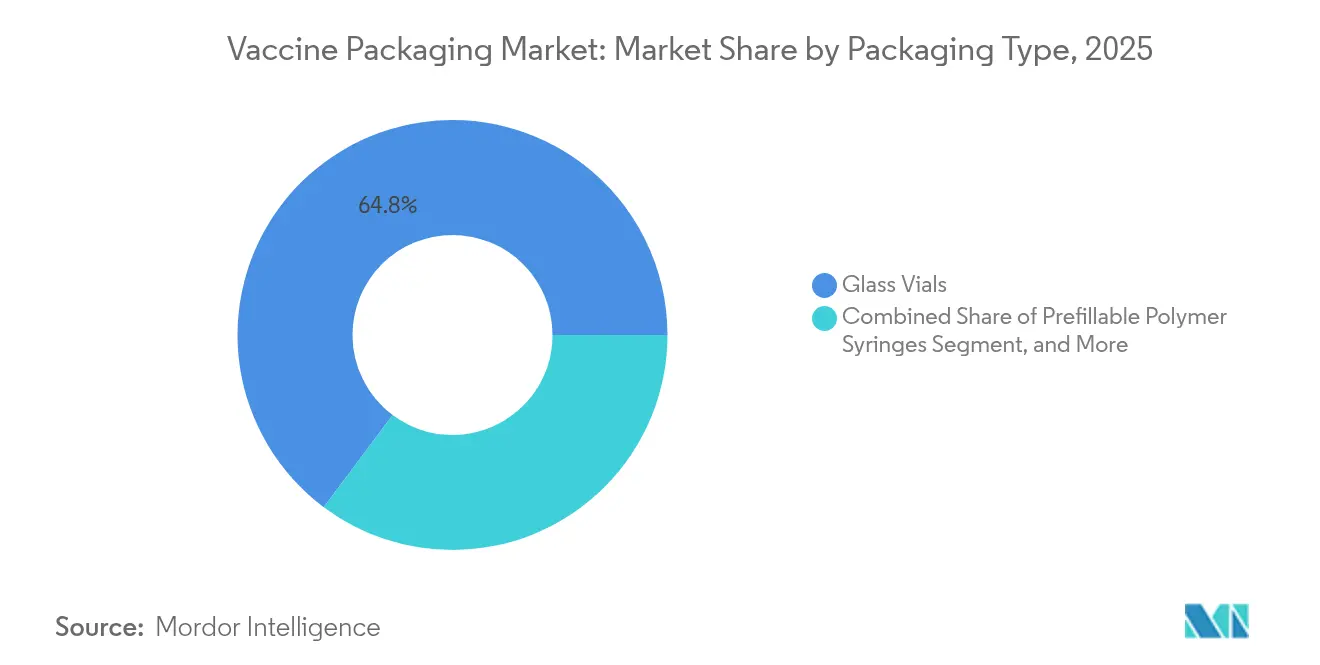
- Por tipo de embalagem primária, os frascos de vidro detinham 64,78% da quota do mercado de embalagens para vacinas em 2025, enquanto as seringas poliméricas pré-enchíveis têm previsão de expansão a um CAGR de 9,65% até 2031.
- Por material, o vidro representou 67,72% das receitas em 2025, enquanto os polímeros COP/COC têm projeção de crescimento mais rápido a um CAGR de 8,86% até 2031.
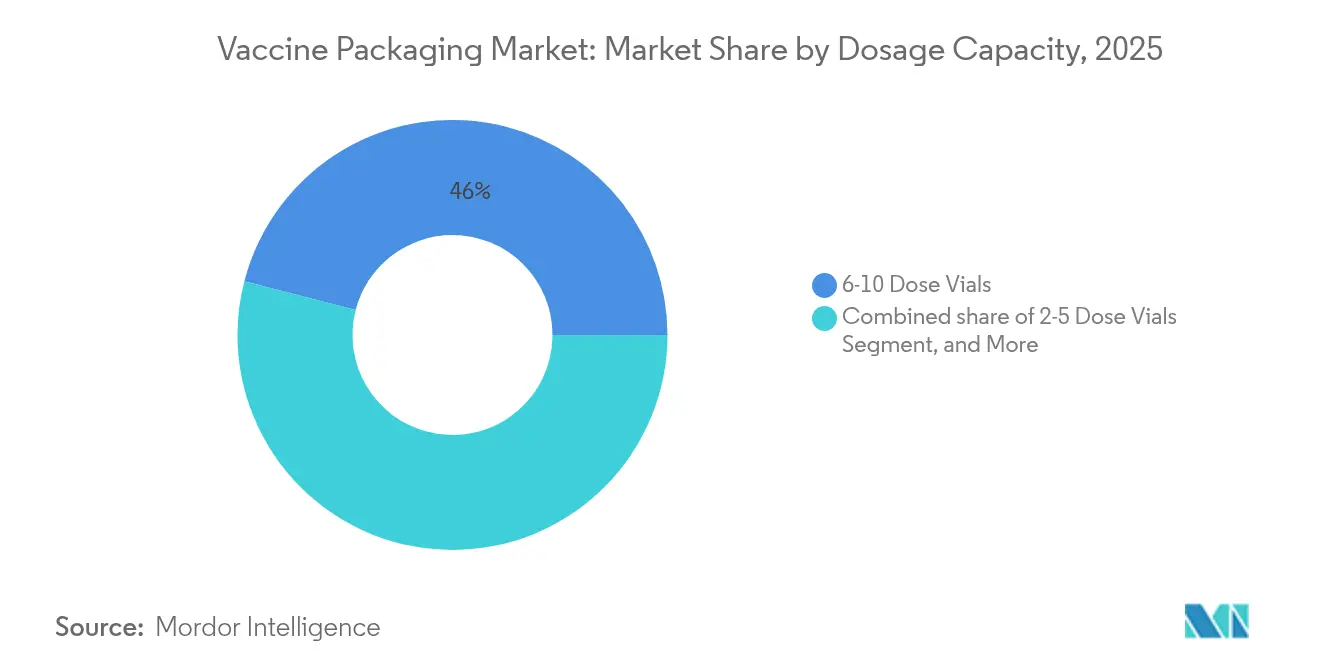
- Por capacidade de dosagem, os frascos de 6 a 10 doses representaram 45,98% do tamanho do mercado de embalagens para vacinas em 2025, mas os frascos de 2 a 5 doses estão a caminho de um CAGR de 7,36%.
- Por utilizador final, as CDMOs detinham 47,84% da quota em 2025 e lideram o crescimento com um CAGR de 8,03% graças ao aumento da subcontratação.
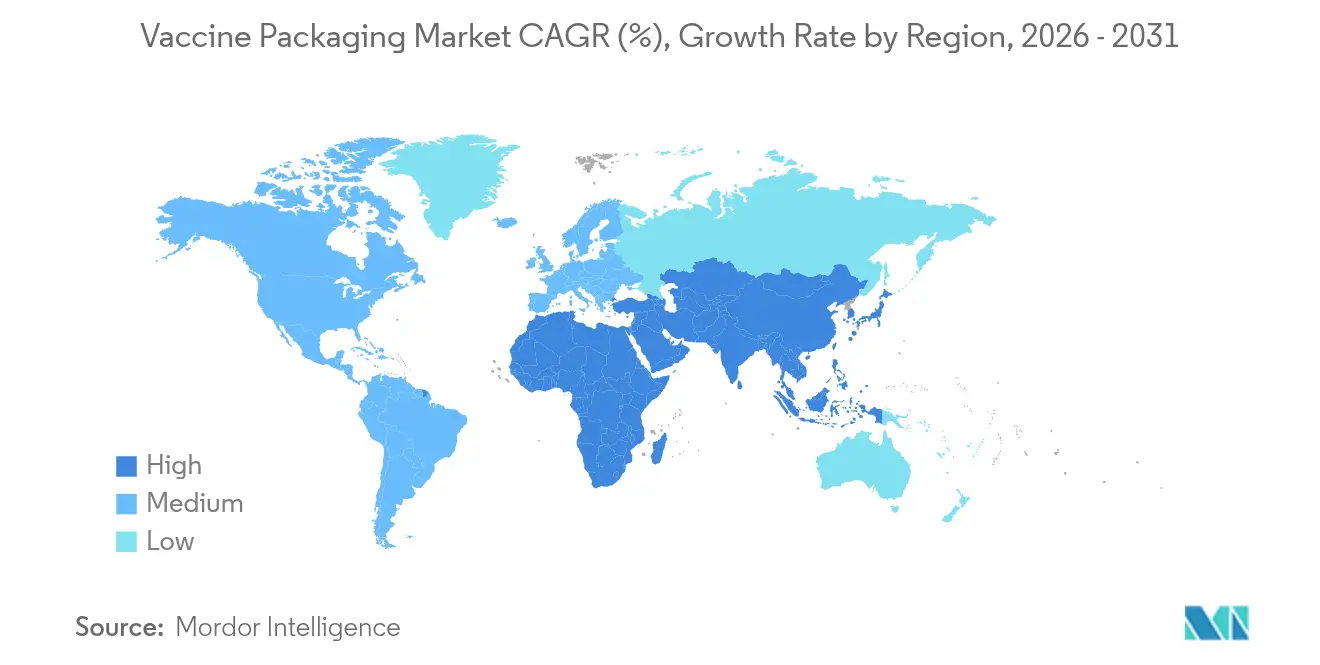
- Por região, a Europa dominou com 37,42% de quota em 2025, enquanto a Ásia-Pacífico é a geografia de crescimento mais rápido com um CAGR de 9,18%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensificação das campanhas de imunização e iniciativas de reforço | +1.2% | Global, com ênfase nos mercados emergentes | Médio prazo (2 a 4 anos) |
| Prevalência crescente de doenças infeciosas emergentes | +0.8% | Global, concentrada em regiões de alto risco | Curto prazo (≤ 2 anos) |
| Expansão da capacidade da cadeia de frio nos mercados emergentes | +1.0% | Ásia-Pacífico, África, América Latina | Longo prazo (≥ 4 anos) |
| Mudança para formatos RTU de dose única (seringas pré-enchíveis) | +0.9% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Médio prazo (2 a 4 anos) |
| Pressão regulatória para recipientes com baixa siliconização e resistentes à delaminação | +0.7% | Global, liderada pelas jurisdições da FDA e da EMA | Longo prazo (≥ 4 anos) |
| Procura orientada por ESG para soluções de frascos com baixo teor de carbono / recicláveis | +0.6% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação das Campanhas de Imunização e Iniciativas de Reforço
Os programas nacionais de vacinação estão a escalar rapidamente para colmatar lacunas de imunidade, ilustrados pelo apelo da OMS para alcançar 14,5 milhões de crianças previamente não vacinadas em todo o mundo.[1]Organização Mundial da Saúde, "Novo Relatório Destaca a Necessidade de Redobrar Esforços para Atingir as Metas Globais de Imunização para 2030", who.int Órgãos consultivos como o CDC recomendam apresentações de dose única sem timerosal para crianças e mulheres grávidas, impulsionando a procura de recipientes especializados. A Missão Indradhanush da Índia reduziu a prevalência de zero doses para 0,06% em 2024, exigindo um enorme volume de embalagens para 5,46 crore de doses administradas. O concurso de vacinas mpox de emergência da UNICEF, abrangendo até 12 milhões de doses, sublinha a necessidade de formatos de frascos flexíveis que possam ser enviados rapidamente para regiões em crise. A imunização veterinária está a integrar-se nos calendários habituais, uma vez que a vacina H5N1 contra a gripe bovina da Elanco ganha estatuto de rotina, alargando a procura de embalagens para além da saúde humana.
Prevalência Crescente de Doenças Infeciosas Emergentes
A evolução frequente de agentes patogénicos impulsiona reformulações contínuas prontas para embalagem. A recomendação da EMA para adaptar as vacinas contra a COVID-19 à variante LP.8.1 exige recipientes certificados para estudos de estabilidade acelerada. O nOPV2 pré-qualificado pela OMS já ultrapassou 1 mil milhão de doses administradas, destacando os enormes volumes de embalagens suportados por uma única cadeia de produção. Durante a época de VSR de 2023-2024 em Nova Iorque, 45% das doses de nirsevimab foram administradas na primeira semana de vida, confirmando a necessidade de seringas neonatais compatíveis com volumes de espaço morto reduzido. Os surtos ressurgentes de sarampo e cólera criam picos imprevisíveis que sobrecarregam a capacidade de enchimento e acabamento. A expansão da produção da Merck Animal Health no valor de USD 895 milhões sinaliza como as ameaças zoonóticas também estão a orientar o capital para linhas de embalagem versáteis.
Expansão da Capacidade da Cadeia de Frio nos Mercados Emergentes
Os países de rendimento baixo e médio estão a instalar nova refrigeração, permitindo um alcance mais amplo das vacinas, mas impondo normas mais rigorosas de integridade do fecho do recipiente. As orientações da OMS sobre os prazos de armazenamento de frascos multidose elevam o papel dos revestimentos de frascos e da qualidade das rolhas. As caixas de cartão invioláveis da Thermo Fisher classificadas até –80 °C demonstram como a embalagem secundária deve resistir a condições extremas para plataformas de mRNA. Os gastos com IoT em cuidados de saúde, com projeção de ultrapassar USD 550 mil milhões até 2031, estão a incorporar etiquetas inteligentes com sensores integrados nos envios de rotina. A etiqueta IoT Saga Card da Avery Dennison integra-se diretamente com as caixas de expedição, reduzindo a deterioração e apoiando a prontidão para auditorias. As diretrizes de imunização padronizadas da Indonésia demonstram como as economias emergentes estão a institucionalizar as melhores práticas, consolidando a procura de embalagens para vacinas a longo prazo.
Mudança para Formatos RTU de Dose Única (Seringas Pré-enchíveis)
Os recipientes RTU encurtam os fluxos de trabalho nas clínicas e reduzem a contaminação acidental. A Moderna defende as seringas pré-enchidas para simplificar a administração de mRNA e garantir a dosagem exata durante campanhas de alto volume. A expansão da Nipro na Alemanha acrescenta linhas de formação dedicadas às seringas de vidro pré-enchíveis D2F™, refletindo o capital que está a ser investido na escalabilidade RTU. O seu frasco RTU D2F™, produzido com o processo EZ-fill® da Stevanato, combina a química familiar do vidro com a conveniência pronta para condições assépticas. Os fechos Daikyo PLASCAP® da West eliminam peças de alumínio e chegam esterilizados por feixe de eletrões, evitando etapas de esterilização in-house e facilitando a conformidade com o Anexo 1 revisto das GMP da UE. A vacina intranasal de 0,5 mL da Zoetis contra a tosse dos canis demonstra que os designs RTU de narina única podem melhorar o conforto dos pacientes animais enquanto mantém o inventário reduzido
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado capex para tubagem de vidro e linhas de enchimento e acabamento | -0.9% | Global, afetando particularmente os fabricantes de menor dimensão | Médio prazo (2 a 4 anos) |
| Cadeia de abastecimento volátil de vidro borossilicato e aluminossilicato | -0.7% | Global, com impacto agudo na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Atrasos regulatórios relativos a extraíveis/lixiviáveis em polímeros COP/COC | -0.5% | Jurisdições da FDA e da EMA | Longo prazo (≥ 4 anos) |
| Falhas de CCIT a –80 °C que dificultam a adoção de novos frascos | -0.4% | Global, afetando as embalagens para vacinas de mRNA | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Capex para Tubagem de Vidro e Linhas de Enchimento e Acabamento
As modernas fábricas de frascos produzem dezenas de milhões de recipientes por dia, exigindo inspeção automatizada e controlo de qualidade rigoroso. A Schott opera mais de 3.000 estações de inspeção em diferentes instalações para atingir esta escala. A Thermo Fisher reservou USD 1,5 mil milhões de um programa mais amplo de USD 2 mil milhões exclusivamente para novos ativos de capital em ciências da vida nos Estados Unidos, destacando o obstáculo monetário para se manter competitivo. A embalagem secundária não está isenta: a nova prensa da Nosco aumenta a produção de caixas de cartão em 125 milhões de unidades, mas exigiu um investimento inicial considerável. A inspeção Perfexion da Schott para tubagem utiliza lasers e câmeras de alta velocidade, acrescentando custos e complexidade técnica. A intensidade de capital favorece os grandes operadores e pode abrandar a adoção de materiais de nicho ou designs especializados de frascos.
Cadeia de Abastecimento Volátil de Vidro Borossilicato e Aluminossilicato
O vidro especial depende de um pequeno grupo de produtores globais de tubagem, tornando a cadeia de abastecimento suscetível a perturbações. Os compradores de embalagens exploram, por conseguinte, alternativas sustentáveis que também prometem disponibilidade mais estável, uma tendência que sustenta a previsão de CAGR de 15,4% para embalagens farmacêuticas ecológicas até 2027. A SCHOTT Pharma comercializa frascos EVERIC® pure e Type I plus® com barreiras hidrofílicas para rentabilizar a matéria-prima enquanto melhora o desempenho. Os frascos esterilizados AdaptiQ® contribuem ainda para diferenciar o vidro em contexto de volatilidade de commodities. A Dedecke fornece frascos à base de Fiolax® em pequenos lotes, servindo necessidades especializadas mas dependendo do mesmo funil restrito de matéria-prima. As oscilações contínuas de materiais encorajam estratégias de dupla fonte e aceleram a adoção de polímeros onde os regulamentos o permitem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embalagem:
Os Formatos RTU Impulsionam a InovaçãoO tamanho do mercado de embalagens para vacinas para recipientes primários permanece ancorado nos frascos de vidro, que asseguraram 64,78% da quota em 2025, mas as seringas poliméricas pré-enchíveis estão a superar com um CAGR de 9,65%. O vidro persiste devido à sua inércia química e familiaridade regulatória, particularmente para antigénios liofilizados. Entretanto, a procura pela conveniência RTU impulsiona os investimentos em linhas de seringas que eliminam a lavagem, a despirogenação e a esterilização no local. As seringas de vidro pré-enchíveis funcionam como uma ponte híbrida, combinando a química estabelecida do vidro com os benefícios do fluxo de trabalho RTU. Os fechos e rolhas de frascos estão a evoluir em paralelo; os selos PLASCAP® RUV sem metal eliminam as etapas de esterilização secundária enquanto cumprem as atualizações do Anexo 1. No lado secundário, as caixas de cartão inteligentes e as etiquetas com RFID transformam as caixas de protetoras passivas em centros de dados em tempo real, apoiando ensaios clínicos, recolhas e o envolvimento dos doentes. Os selos de alumínio persistem devido à evidência de adulteração e à reciclabilidade, enquanto as etiquetas de exibição digital emergentes eliminam a reetiquetagem manual e garantem a conformidade com o protocolo.
A inovação em embalagem secundária apoia uma maior transparência da cadeia de abastecimento. As caixas de seringas conectadas da Schreiner MediPharm permitem aos investigadores reconciliar automaticamente as doses devolvidas, reduzindo as taxas de erro. As etiquetas com NFC integrado permitem aos clínicos aceder a registos de temperatura em tempo real através de um smartphone, melhorando a farmacovigilância. Os avanços complementares no isolamento de embalagens de expedição e no rastreamento por GPS minimizam as excursões e reduzem os custos de seguro de deterioração. Em conjunto, estes desenvolvimentos reforçam a vantagem competitiva dos formatos RTU, mesmo que os frascos de vidro a granel permaneçam fundamentais durante os surtos de vacinação em massa.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Material:
Domínio do Vidro Desafiado pela Inovação em PolímerosO vidro controlou 67,72% das receitas em 2025, mas os recipientes COP/COC estão a expandir-se a um CAGR de 8,86% à medida que o desempenho de barreira melhora. Formulações resistentes à delaminação, como o EVERIC® pure, abordam as preocupações com a adsorção de proteínas, ajudando o vidro a manter um papel dominante para biológicos sensíveis. Não obstante, os frascos de polímero oferecem resistência à quebra, poupança de peso e menores extraíveis — atraentes para campanhas de campo em áreas remotas. O polipropileno abastece programas veterinários de menor custo onde as exigências de temperatura são menos rigorosas. A ciência dos fechos de elastómero está a avançar em paralelo, visando a redução de extraíveis e a compatibilidade com temperaturas ultra-baixas.
O COP/COC pode suportar armazenamento a -80 °C mantendo a integridade do fecho do recipiente, tornando-os atrativos para vacinas de mRNA de próxima geração. A sua transparência semelhante ao vidro tranquiliza os clínicos durante a inspeção de doses, enquanto a siliconização reduzida simplifica os testes analíticos a jusante. O alumínio permanece indispensável para as tampas flip-off, com fornecedores a ajustar ligas e revestimentos para apoiar a reciclabilidade sem sacrificar o desempenho de torque. O cartão está a recuperar quota nas caixas de cartão secundárias porque os regulamentos da UE limitam os plásticos de uso único, e os filmes de base biológica estão a ganhar aceitação como revestimentos internos em embalagens de expedição para cadeia de frio. A seleção de materiais é, portanto, uma troca dinâmica entre familiaridade regulatória, desempenho e sustentabilidade.
Por Capacidade de Dosagem:
Eficiência Multidose Versus Redução de DesperdícioOs formatos multidose de 6 a 10 frascos capturaram 45,98% da quota do mercado de embalagens para vacinas em 2025 devido à utilização eficiente da cadeia de frio durante as campanhas nacionais. No entanto, os frascos de 2 a 5 doses são os que mais sobem a um CAGR de 7,36%, uma vez que os programas procuram reduzir o desperdício de frascos abertos. A política de frascos multidose da OMS estipula uma datação estrita de validade após abertura, um fator impulsionador para enchimentos menores onde a utilização por sessão é imprevisível. Os formatos de dose única servem coortes neonatais e imunocomprometidas, onde as formulações sem conservantes e a prevenção do risco de contaminação superam os custos unitários mais elevados.
Os frascos grandes de mais de 10 doses ainda desempenham um papel de nicho na imunização massiva de gado e em stocks para surtos, onde os administradores de campo podem esgotar frascos inteiros rapidamente. As orientações de mercado da UNICEF defendem adaptar o tamanho dos frascos às realidades logísticas, equilibrando a pegada de armazenamento com a economia do desperdício. Conceitos de dosagem flexíveis, como a plataforma SEQUIVITY® de mistura no local da Merck, podem inspirar novas apresentações de vacinas humanas onde antigénios e adjuvantes são combinados no ponto de cuidado, distribuindo a carga da cadeia de frio por componentes secundários menores e mais leves. A análise de dados e os painéis eletrónicos de gestão de stocks ajudam os planeadores a adequar a capacidade dos frascos ao volume de atendimento das clínicas, reduzindo o custo ambiental e financeiro das doses descartadas.
Nota: Quotas de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Utilizador Final:
O Domínio das CDMO Reflete a Tendência de SubcontrataçãoAs CDMOs representaram 47,84% das receitas em 2025 e estão preparadas para um CAGR de 8,03%, refletindo a preferência da biopharma por estratégias com poucos ativos. A subcontratação oferece acesso rápido a suites assépticas de alta qualidade, know-how especializado em enchimento e acabamento e apoio ao registo regulatório. Os programas públicos de imunização continuam a ser âncoras críticas de volume, mas a sua sensibilidade ao preço leva os fornecedores de embalagens para formatos de frascos standard e acordos de compra a granel. O programa Vaccines for Children do CDC fornece uma cadeia previsível mas focada no custo, exigindo etiquetas ricas em dados e embalagem secundária robusta.
Os hospitais privados priorizam a eficiência do fluxo de trabalho e estão dispostos a pagar prémios por seringas RTU que reduzem o tempo de enfermagem. Os produtores veterinários, regidos pelo licenciamento de produtos biológicos da USDA, exigem embalagens que resistam a diversas condições de armazenamento e campo; a clara diferenciação na codificação por cores e na durabilidade das etiquetas ajuda a prevenir a administração incorreta por espécie. A convergência entre embalagens humanas e veterinárias está a aumentar à medida que ambos os segmentos adotam controlos semelhantes de monitorização da cadeia de frio e de contaminação, alargando a procura endereçável para fornecedores que dominam as nuances regulatórias entre segmentos.
Análise Geográfica
Mercado Europeu de Embalagens para Vacinas
A Europa liderou com 37,42% da receita de 2025, sustentada por clusters maduros de fabricação farmacêutica, rigorosa supervisão regulatória e logística de cadeia de frio consolidada. A Alemanha ilustra o crescimento da demanda downstream: as vacinações pneumocócicas aumentaram 23% entre 2018 e 2024, enquanto a adesão à vacina meningocócica B saltou 52% após as novas diretrizes da STIKO. A orientação proativa da EMA sobre vacinas específicas para variantes obriga as linhas de embalagem locais a permanecerem configuráveis para mudanças rápidas de formulação. A Semana Europeia de Imunização 2025 da Sanofi apontou para apenas 38% de cobertura contra a gripe em adultos acima de 60 anos, sinalizando espaço para iniciativas de acesso impulsionadas pela embalagem.
Mercado de Embalagens para Vacinas na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 9,18%, à medida que os governos investem fortemente em autonomia de produção e infraestrutura de distribuição. A redução de crianças com dose zero na Índia demonstra uma execução eficaz dos programas, exigindo volumes de embalagem elevados, porém ágeis, adequados a climas variados. O setor de biológicos em expansão na China e a engenharia de precisão do Japão elevam os padrões regionais, enquanto as nações da ASEAN implantam novas plantas domésticas, frequentemente por meio de joint ventures com fabricantes europeus de vidro. A melhoria da logística portuária e rodoviária contribui para manter a integridade da cadeia de frio, ampliando ainda mais o potencial de mercado.
Mercado de Embalagens para Vacinas nas Américas e no MEA
A América do Norte mantém uma demanda robusta por meio da liderança em inovação e da rigorosa supervisão da FDA. O investimento multibilionário da Thermo Fisher fortalece a resiliência do fornecimento doméstico, enquanto as recomendações do CDC continuam moldando as especificações de embalagens, particularmente em relação às doses pediátricas sem conservantes. O Oriente Médio e África e a América do Sul formam coletivamente uma oportunidade emergente à medida que atualizam seus calendários de imunização e implantam novos centros regionais de fabricação, frequentemente apoiados por financiamento multilateral. Os fornecedores de embalagens que se concentram em híbridos de vidro/polímero com boa relação custo-benefício e embalagens de transporte robustas estão bem posicionados para capturar participação incremental de mercado.

Panorama regulatório
A embalagem de vacinas é definida por requisitos de qualidade do produto e de distribuição em diversas agências, com as obrigações de BPF para operações de embalagem ancoradas nos Estados Unidos sob a FDA 21 CFR Parts 210 e 211. Essas estruturas esperam que os sistemas de contêineres demonstrem compatibilidade com o produto farmacêutico, desempenho de barreira adequado, robustez mecânica e controles validados que protejam a esterilidade e a qualidade do produto durante o enchimento, o armazenamento e a distribuição.
No lado da distribuição, a OMS atualizou suas Diretrizes para a embalagem e o transporte internacional de vacinas (7ª edição, 2025), incorporando considerações de transporte em temperaturas ultrabaixas que afetam o design dos remetentes, a escolha do isolamento e as atividades de qualificação. Na Europa, uma mudança de conformidade adjacente à embalagem é o roteiro de implementação de ePI da EMA, publicado em março de 2026, que estabelece um caminho para a Informação do Produto eletrônica com submissões voluntárias para vacinas (ATC J07) a partir do terceiro trimestre de 2026, reforçando a necessidade de rotulagem pronta para dados e gestão controlada da informação, juntamente com o desempenho físico da embalagem.
Análise da cadeia de valor
A cadeia de valor da embalagem de vacinas vai desde o desenvolvimento farmacêutico upstream (P&D e ensaios clínicos), passando pela fabricação da substância ativa, formulação e fill-finish, até a embalagem secundária, a distribuição validada da cadeia de frio e a manipulação no mercado. Na camada de embalagem, o fornecimento de contêineres primários (frascos de vidro, frascos poliméricos e seringas prefilled) alimenta linhas de fill-finish automatizadas, onde plataformas RTU/RTF projetadas para processamento de alta velocidade (por exemplo, o Gerresheimer EZ-fill Smart) reduzem as etapas de lavagem e esterilização, ao mesmo tempo em que reforçam o controle do risco de contaminação.
Rio abaixo, os fornecedores de embalagem secundária fornecem caixas, rótulos e sistemas de isolamento, enquanto especialistas em logística entregam soluções de transporte qualificadas e serviços de reforma ou revalidação de ativos reutilizáveis. O monitoramento da cadeia de frio e a integração de dados (rastreamento e registro de temperatura) atuam como serviços habilitadores em toda a cadeia, conectando o desempenho da embalagem às expectativas de conformidade, como a orientação de transporte internacional da OMS (7ª edição, 2025) e os requisitos de documentação de BPF nas principais jurisdições regulatórias.
Panorama Competitivo
O mercado de embalagens para vacinas é Fragmentado. A Gerresheimer, a Schott e o Stevanato Group aproveitam a fusão de vidro em larga escala, os revestimentos proprietários de frascos e os portfólios RTU em expansão para defender a sua quota. O investimento contínuo em inspeção de alta velocidade, como o sistema de matriz com mais de 3.000 unidades da Schott, sustenta a liderança em qualidade. Estes operadores históricos também diversificam para ofertas de polímeros para se protegerem contra as oscilações de abastecimento de vidro.
Os desafiantes de nível médio e os inovadores de materiais estão a visar a sustentabilidade e a digitalização. A SiO2 Materials Science promove recipientes híbridos de vidro-polímero que afirma reduzir a quebra e o peso, enquanto as etiquetas inteligentes da Avery Dennison proporcionam visibilidade ponta a ponta para a conformidade da cadeia de frio. A atividade de patentes concentra-se em embalagens secundárias invioláveis e fechos resistentes a temperaturas ultra-baixas; a Caixa de Cartão Inviolável da Thermo Fisher exemplifica a diferenciação sustentada por propriedade intelectual.[3]Patheon (Thermo Fisher Scientific), "Embalagem Inviolável para Proteção de Fornecimento Clínico", patheon.com
As oportunidades de espaço em branco estão alinhadas com os mandatos ESG. As composições de vidro recicláveis com temperaturas de fusão mais baixas reduzem as emissões de âmbito 1, enquanto os polímeros de base biológica cumprem as diretivas de plásticos de uso único. As embalagens inteligentes que integram RFID, NFC ou sensores de temperatura abrem nichos premium para ensaios clínicos e vacinas pediátricas com elevada rastreabilidade. Os conversores regionais ágeis capazes de enchimentos RTU de pequenos lotes para vacinas órfãs ou veterinárias podem capturar cantos subatendidos à medida que os grandes operadores se focam em linhas de alto volume.
Líderes do Setor de Embalagens para Vacinas
Gerresheimer AG
Nipro Corporation
Piramal Glass Private Limited
Catalent, Inc.
Schott AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens para Vacinas
- Gerresheimer AG
- Schott AG
- Stevanato Group
- Becton, Dickinson & Co.
- Corning Inc.
- West Pharmaceutical Services
- SGD Pharma
- Nipro Corporation
- SiO2 Materials Science
- DWK Life Sciences
- Thermo Fisher Scientific
- Aptar Group
- Owens-Illinois (O-I)
- WestRock
- Catalent Inc.
- Ardagh Group
- Piramal Glass
- Shandong Pharmaceutical Glass
- Copan Italia
- SiCortex BioSystems

Oportunidades de mercado e perspectivas futuras
Um espaço em branco de curto prazo é a expansão da capacidade para contêineres primários RTU/RTF que se integram perfeitamente às operações de fill-finish de alto rendimento, particularmente para produtos biológicos, onde o controle de contaminação e as trocas de linha mais rápidas são centrais. Os compradores estão respondendo a isso com investimentos divulgados e de grande escala, incluindo a Gerresheimer, que iniciou a construção em outubro de 2025 de um novo galpão de produção de 4.000 m² em Wertheim, na Alemanha, apoiado por um investimento de 30 milhões de euros para fabricar frascos prontos para enchimento em sua plataforma EZ-fill Smart (operações previstas para meados de 2027). Esses projetos indicam uma mudança em direção a formatos de contêineres RTU padronizados que reduzem a dependência de componentes esterilizados no local.
Outra oportunidade envolve sistemas de transporte completos e validados, bem como os serviços de qualificação relacionados a eles. A OMS atualizou sua diretriz internacional de embalagem e transporte (7ª edição, 2025) para refletir as necessidades de distribuição em temperaturas ultrabaixas, aumentando a carga de documentação e desempenho para remetentes e materiais isolantes. Ao mesmo tempo, os fluxos de trabalho de informação digital do produto e de embalagem pronta para dados estão ganhando tração, já que a EMA publicou um roteiro de implementação de ePI em março de 2026, com submissões voluntárias de ePI para vacinas (ATC J07) a partir do terceiro trimestre de 2026, criando espaço para fornecedores de rótulos e sistemas de embalagem que possam alinhar a embalagem física com a gestão controlada de informações voltada aos reguladores.
Recent Industry Developments in Mercado de Embalagens para Vacinas
- Abril de 2026: a Nipro Corporation concluiu um novo prédio de medicamentos injetáveis à base de frascos em sua fábrica de Omi, em Shiga, Japão, projetado como uma instalação de uso dual capaz de mudar da produção padrão de injetáveis para a fabricação de vacinas em até três meses. A flexibilidade adicional apoia o planejamento de resposta a picos de demanda e aumenta a disponibilidade de fornecimento de embalagens à base de frascos alinhadas às necessidades de fill-finish de vacinas.
- Outubro de 2025: a Gerresheimer AG iniciou a construção de uma nova instalação de produção de 4.000 m² em seu site de Wertheim, na Alemanha, para expandir a produção de frascos prontos para enchimento com base na plataforma EZ-fill Smart, apoiada por um investimento de 30 milhões de euros. O projeto fortalece a segurança de fornecimento para os formatos de frascos RTU/RTF usados por fabricantes de vacinas e produtos biológicos, e apoia maior compatibilidade de automação nas linhas de fill-finish dos clientes.
- Maio de 2025: o Grupo Nipro expandiu a capacidade de seringas em sua instalação de Muennersadt, na Alemanha, adicionando novas linhas de formação e um prédio de 4.000 m² para seringas prefilled D2F. A expansão aumenta a disponibilidade de formatos de administração compatíveis com RTU, que reduzem as etapas de preparo para os vacinadores, e está alinhada com a mudança do mercado em direção a apresentações de dose única e eficientes em termos de fluxo de trabalho.


Mercado de Embalagens para Vacinas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como a receita obtida com componentes de embalagem e embalagens usados para armazenar, proteger e distribuir vacinas desde o fill-finish até a administração, incluindo rotulagem e embalagens relacionadas à manipulação da cadeia de frio, quando vendidas como parte da embalagem da vacina.
Exclusões de escopo: excluímos o valor da substância ativa da vacina, os consumíveis médicos de rotina não específicos para embalagens de vacinas e os serviços de logística autônomos contratados separadamente da embalagem.
Visão geral da segmentação
- Por Tipo de Embalagem
- Embalagem Primária
- Frascos de Vidro
- Frascos de Polímero (COP, COC, PP)
- Seringas de Vidro Pré-enchíveis
- Seringas de Polímero Pré-enchíveis
- Fechos e Rolhas de Frascos
- Selos e Tampas de Alumínio
- Embalagem Secundária (caixas de cartão, etiquetas, embalagens de expedição)
- Embalagem Primária
- Por Material
- Vidro (Borossilicato, Aluminossilicato)
- Polímero / Copolímero de Olefina Cíclica
- Polipropileno (PP)
- Elastómeros (bromobutilo, clorobutilo)
- Alumínio
- Papel e Cartão
- Por Capacidade de Dosagem
- Recipientes de Dose Única
- Frascos de 2 a 5 Doses
- Frascos de 6 a 10 Doses
- Frascos com Mais de 10 Doses
- Por Utilizador Final
- Programas Públicos de Imunização
- Hospitais e Clínicas Privadas
- Fabrico por Contrato / CDMOs
- Produtores de Vacinas Veterinárias
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- ASEAN
- Restante da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África
- África do Sul
- Nigéria
- Egito
- Restante de África
- Médio Oriente
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a camada base do modelo e estabelecer intervalos realistas para volumes, materiais e necessidades de conformidade. Baseamo-nos em fontes públicas, como a Organização Mundial da Saúde, as atualizações de fornecimento e aquisição da UNICEF, as orientações de embalagem e produtos biológicos da FDA dos EUA e da EMA, e as informações de imunização e manuseio de vacinas do CDC dos EUA, para entender como as escolhas de embalagem se relacionam com os requisitos de armazenamento e administração.
Além disso, analisamos relatórios anuais, apresentações a investidores e catálogos de produtos para mapear formatos de embalagem e casos de uso típicos. Quando necessário, foi usada uma assinatura paga para dados financeiros e notícias de empresas para verificar a exposição de receita, e um banco de dados de patentes foi consultado para identificar atividades relacionadas a materiais de frascos, fechos e formatos prontos para uso. Esta lista é apenas ilustrativa, pois muitos outros documentos públicos e fontes de referência também foram verificados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram realizadas com fornecedores de embalagens, especialistas ligados a fill-finish e CDMOs, especialistas em qualidade e regulamentação, e partes interessadas em aquisição que influenciam a seleção de embalagens. As informações foram usadas para confirmar o que é contabilizado como gasto em embalagem de vacinas, validar a direção do preço médio de venda dos principais componentes e testar sob pressão os fatores de demanda regional ligados a programas de imunização e necessidades de cadeia de frio.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 13% | APAC: 46% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 42% | EMEA: 32% |
| Empresas menores: 21% | Gerentes: 45% | Américas: 22% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma construção top-down, em que a demanda por doses de vacinas, a intensidade das campanhas e as necessidades de temperatura de armazenamento são convertidas em unidades de embalagem necessárias, que são então convertidas em valor usando a precificação por formato. Para manter os totais fundamentados, corroboramos os resultados com verificações bottom-up seletivas, como receitas de fornecedores amostradas por linha de embalagem, feedback de canais sobre embarques de frascos e fechos, e uma verificação de sanidade preço vezes volume para tipos de embalagem de alto volume.
As principais entradas usadas no modelo incluem tendências de cobertura de imunização, mudanças entre apresentações multidose e de dose única, a combinação entre contêineres de vidro e polímero, a intensidade da cadeia de frio para vacinas sensíveis à temperatura, e mudanças nos requisitos de qualidade, como as expectativas de integridade do fechamento do contêiner. A previsão é feita principalmente por meio de análise de cenários, apoiada por opiniões de especialistas sobre ciclos de financiamento, demanda por doses de reforço e introdução de novas vacinas, sendo então refinada usando suavização simples de séries temporais quando a demanda é estável. Quando faltam sinais diretos de volume para usos finais menores, aplicamos premissas conservadoras de penetração e reconciliamos com indicadores regionais de programas de vacinação, para que as lacunas não superestimem a demanda.
Validação de dados e ciclo de atualização
A validação é conduzida por meio de múltiplas verificações em todo o modelo, para que saltos incomuns sejam detectados precocemente e corrigidos com evidências. Os resultados são comparados a sinais independentes, como movimentos na capacidade de produção de vacinas, atividades de aquisição pública e indicadores de disponibilidade de materiais de embalagem, sendo então revisados por outro analista antes da aprovação final.
Se o feedback das entrevistas ou os sinais da pesquisa documental indicarem uma mudança relevante (por exemplo, um novo requisito de armazenamento ou uma expansão repentina de programa), as premissas são reverificadas e os especialistas relevantes são recontatados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos importantes afetam preços, volumes ou regulamentação. Antes da entrega, uma revisão final é realizada para garantir que os dados públicos mais recentes e as informações do setor confirmadas estejam refletidos.
Tamanho do mercado de embalagens de vacinas da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para embalagens de vacinas podem parecer muito distantes porque as fontes nem sempre contabilizam as mesmas linhas de gasto, e porque usam diferentes referências de preço e volume para frascos, fechos e embalagens secundárias. As diferenças também vêm do ano escolhido como base, do momento da conversão de moeda e de se a demanda da era pandêmica é tratada como um pico isolado ou como um piso de demanda mais duradouro.
Alguns números publicados incorporam embalagens farmacêuticas mais amplas ou adicionam serviços separados de logística e distribuição da cadeia de frio ao total. Na Mordor Intelligence, o total é limitado a componentes de embalagem e embalagens lideradas por embalagem vinculadas a produtos de vacinas, e é mantido alinhado a sinais de demanda por dose e a movimentos de ASP verificados por entrevistas, para que serviços adjacentes não inflacionem o valor.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,61 bilhões de USD (2025) | |
| Publicação do Setor A | 3,60 bilhões de USD (2025) | Usa uma perspectiva mais restrita, que abrange principalmente apenas contêineres primários, o que pode subestimar embalagens secundárias, rotulagem e formatos de embalagem pronta para uso de maior valor. |
| Rastreador do Setor B | 3,30 bilhões de USD (2025) | Mistura diferentes definições de embalagem entre regiões e aplica uma progressão de preços simplificada, o que pode não captar mudanças de mix em direção a materiais de maior desempenho, impulsionadas por requisitos de cadeia de frio e integridade. |
A tabela mostra que a maior parte da diferença é explicada pelo que é incluído além dos contêineres primários e por como a precificação é atualizada conforme a mudança no mix de materiais e formatos. Ao manter o escopo vinculado ao gasto específico em embalagem de vacinas e, em seguida, validar os principais fatores de valor com entrevistas e verificações cruzadas simples, o número final permanece rastreável e reprodutível a partir de entradas claras.


Questões-Chave Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens para vacinas?
O mercado está avaliado em USD 4,89 mil milhões em 2026 e tem projeção de atingir USD 6,59 mil milhões até 2031.
Qual é o formato de embalagem primária com crescimento mais rápido?
As seringas poliméricas pré-enchíveis lideram o crescimento a um CAGR de 9,65% graças à conveniência pronta a utilizar e às vantagens no controlo da contaminação.
Por que razão os polímeros COP/COC estão a ganhar terreno sobre o vidro?
Oferecem resistência à quebra, baixos extraíveis e integridade fiável do fecho do recipiente a temperaturas ultra-baixas, impulsionando um CAGR de 8,86% até 2031.
Qual a região que apresenta a maior oportunidade de crescimento?
A Ásia-Pacífico apresenta o CAGR mais elevado de 9,18%, impulsionada por grandes programas de imunização e pela expansão da capacidade de fabrico local.
Como é que os objetivos de sustentabilidade estão a influenciar as embalagens para vacinas?
Os regulamentos e as metas ESG corporativas estão a acelerar a adoção de vidro reciclável, polímeros de base biológica e processos de fabrico com baixo teor de carbono, abrindo novos nichos competitivos.
Página atualizada pela última vez em:



