
Tamaño y Participación del Mercado de Optogenética
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 642.84 Millones de dólares |
| Tamaño del Mercado (2032) | 753.61 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.23 % |
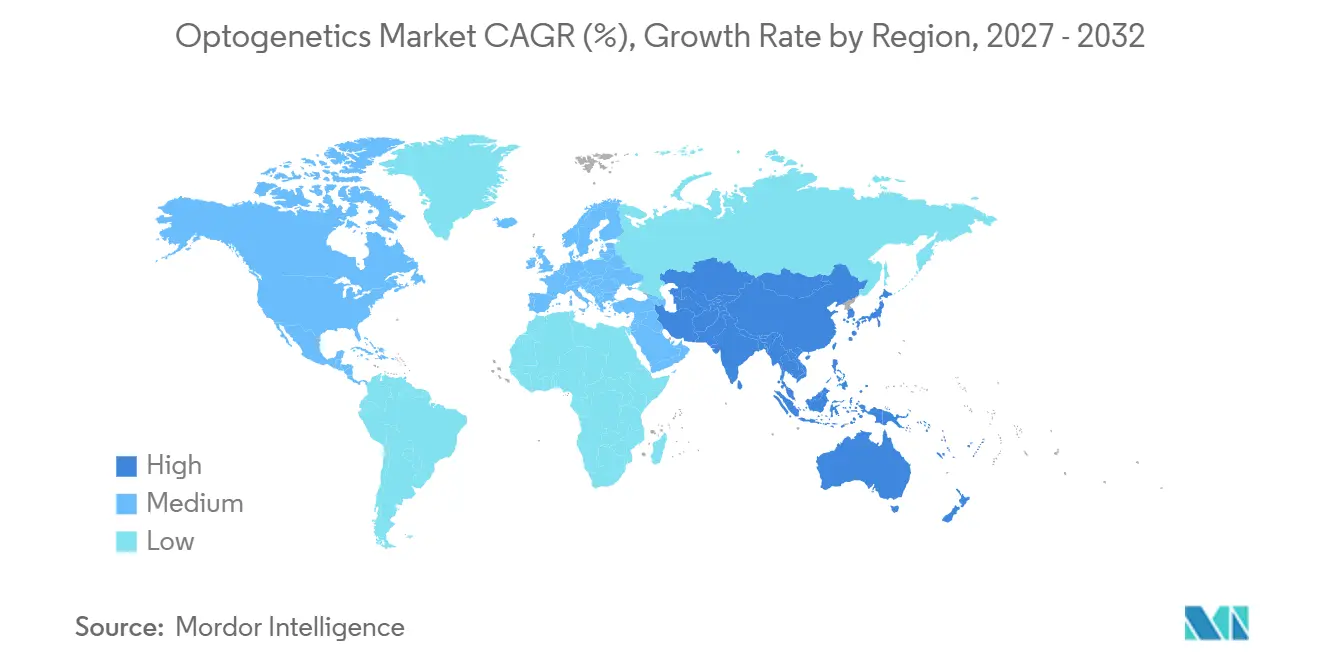
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Optogenética por Mordor Intelligence
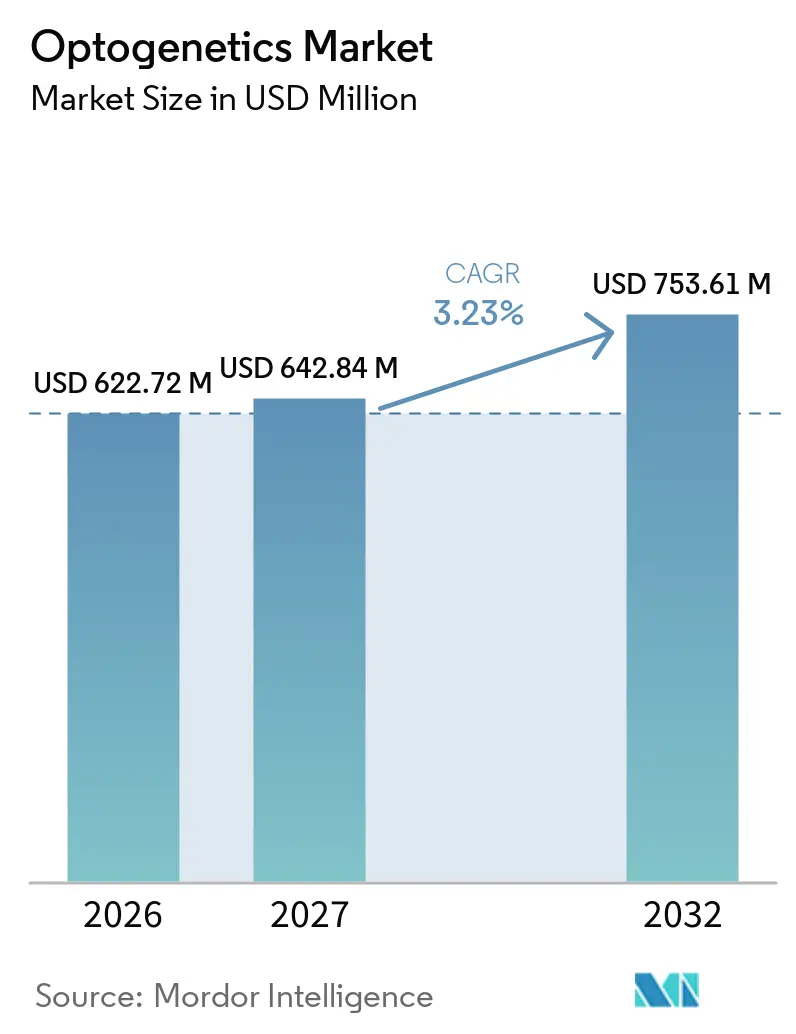
Se espera que el tamaño del Mercado de Optogenética crezca de 622,72 millones de USD en 2026 a 642,84 millones de USD en 2027 y se prevé que alcance 753,61 millones de USD en 2032 a una CAGR del 3,23% durante 2027-2032.
El capital está migrando de proyectos de descubrimiento puro hacia canalizaciones de restauración de la visión en etapas avanzadas, dado que tres terapias en investigación recibieron la designación de Vía Rápida o Terapia Innovadora de la FDA durante 2024-2025, lo que señala que la viabilidad comercial está reemplazando a la prueba de concepto como principal indicador del campo. Los proveedores de hardware están reduciendo los factores de forma y los precios para satisfacer la demanda de neuromodulación de circuito cerrado, mientras que los ingenieros de opsinas están desarrollando variantes de desplazamiento al rojo que permiten una mayor penetración en los tejidos sin daño fototérmico. Los inversores están apostando por actores verticalmente integrados que agrupan fuentes de luz, vectores y software de análisis, una estrategia que desplaza a los proveedores de herramientas académicas pero acelera los plazos de traslación. Los organismos reguladores de tres continentes publican ahora orientaciones específicas sobre optogenética, lo que reduce la duplicación de expedientes y recorta 6 meses del programa promedio de habilitación de IND.
Conclusiones Clave del Informe
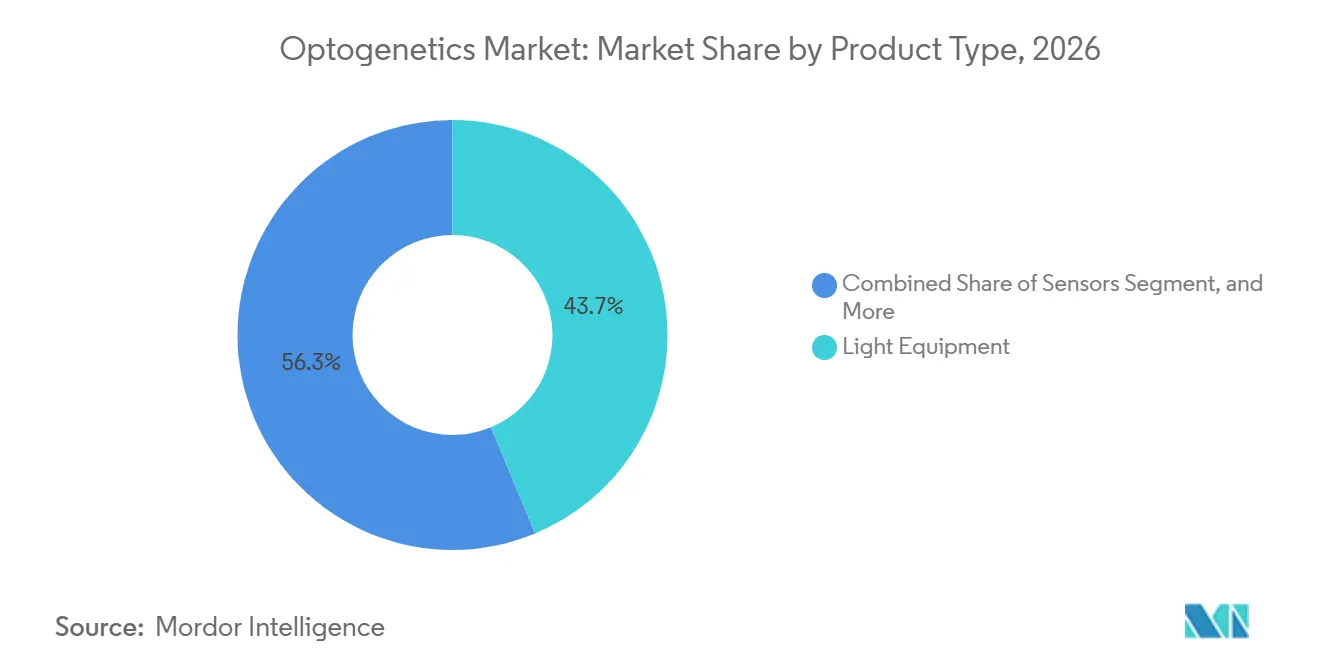
- Por tipo de producto, los equipos de luz lideraron el mercado de optogenética con una participación en los ingresos del 43,72% en 2026, mientras que los sensores avanzan a una CAGR del 6,06% hasta 2032.
- Por técnica, la entrega mediante vector viral capturó el 31,27% del tamaño del mercado de optogenética en 2026; la entrega no viral y mediante nanopartículas es la de mayor crecimiento, con una CAGR del 7,63%.
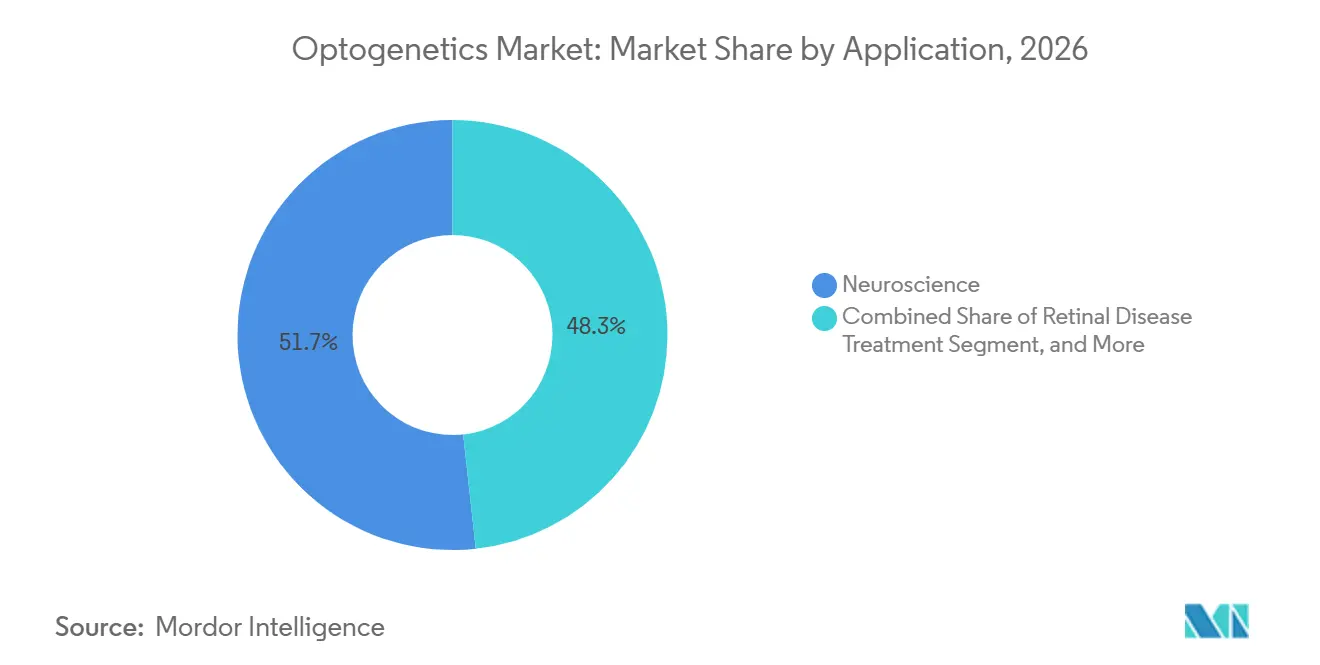
- Por aplicación, la neurociencia representó el 51,72% de la participación del mercado de optogenética en 2026, pero se proyecta que el tratamiento de enfermedades retinianas registre la CAGR más alta, del 8,18%, hasta 2032.
- Por usuario final, los institutos académicos y de investigación representaron el 57,78% del gasto en 2026, aunque las empresas de biotecnología y farmacéuticas escalan a una CAGR del 9,41%.
- Por geografía, América del Norte representó el 41,08% de los ingresos de 2026, mientras que Asia-Pacífico está en camino de la expansión más rápida, con una CAGR del 10,27% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Financiación para la Investigación en Neurociencia e Iniciativa BRAIN | +0.9% | América del Norte, Europa, con repercusión en centros académicos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Prevalencia de Trastornos Neurológicos y Retinianos | +1.2% | Global, con carga aguda en poblaciones envejecidas de América del Norte, Europa y Japón | Largo plazo (≥4 años) |
| Avances en Opsinas, Vectores Virales y Hardware de Mini-LED/Láser | +1.5% | Global, liderado por centros de I+D de América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge de los Ensayos Clínicos de Restauración de la Visión | +1.1% | América del Norte, Europa, con actividad emergente en China | Corto plazo (≤2 años) |
| Plataformas de Neuromodulación de Circuito Cerrado Habilitadas por IA | +0.7% | América del Norte, Europa, con adopción temprana en Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Relocalización de las Cadenas de Suministro de Componentes Ópticos | +0.5% | América del Norte, Europa, impulsada por la Ley CHIPS y políticas de autonomía estratégica | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Financiación para la Investigación en Neurociencia e Iniciativa BRAIN
Las asignaciones presupuestarias federales de los Estados Unidos cayeron de USD 680 millones en 2023 a USD 321 millones en 2025, aunque el presupuesto ahora prioriza herramientas optogenéticas con puntos finales clínicos directos.[1] El programa del atlas BICAN por sí solo adjudicó USD 126 millones en 2024 a proyectos que etiquetan tipos de células cerebrales con opsinas, creando conjuntos de datos ya licenciados por fabricantes de herramientas para la validación de ensayos. El Proyecto Cerebro Humano de Europa comprometió EUR 89 millones (USD 97 millones) en 2025 para plataformas que integran lecturas optogenéticas con registros electrónicos de salud, mientras que el programa Brain/MINDS 2.0 de Japón destinó JPY 15.000 millones (USD 102 millones) a modelos de enfermedades en titíes, posicionando a las organizaciones de investigación por contrato regionales para estudios externalizados. La reorientación de las subvenciones hacia hitos traslacionales favorece a las empresas capaces de suministrar hardware, vectores y software como paquetes unificados en lugar de componentes individuales. Este panorama de subvenciones fortalece el mercado de optogenética al financiar tanto las fases de descubrimiento temprano como las de validación preclínica.
Creciente Prevalencia de Trastornos Neurológicos y Retinianos
La degeneración retiniana relacionada con la edad y las distrofias retinianas hereditarias afectaron a 285 millones de personas en 2025, con una incidencia que aumenta un 3,2% anualmente.[2] Aproximadamente el 40% de los pacientes legalmente ciegos en países de altos ingresos no son elegibles para trasplantes celulares o implantes electrónicos, lo que convierte a la terapia optogenética en una alternativa principal. Los casos de enfermedad de Parkinson alcanzaron 8,5 millones en 2024, y la estimulación optogenética preclínica muestra promesas para la modulación específica de tipos celulares sin electrodos permanentes. La epilepsia afecta a 50 millones de personas en todo el mundo, y un ensayo en roedores de 2025 reportó una reducción del 62% en las convulsiones tras la inhibición optogenética de circuito cerrado. La demanda aumenta, por tanto, para vectores escalables, fuentes de luz miniaturizadas y plataformas de análisis capaces de intervención crónica y específica de células.
Avances en Opsinas, Vectores Virales y Hardware de Mini-LED/Láser
Las canalorodopsinas de desplazamiento al rojo, como ChRmine, extienden la profundidad controlable más allá de 3 mm, una ganancia del 50% sobre las herramientas de luz azul anteriores. Addgene envió 12.400 plásmidos optogenéticos en 2024, de los cuales el 38% contenía construcciones de desplazamiento al rojo, lo que indica una clara preferencia por una mayor penetración.[3] Las nuevas cápsides de AAV logran ahora una transducción de células ganglionares de la retina 10 veces mayor, reduciendo las dosis de vector y los costos de fabricación por paciente en USD 18.000. Inscopix comercializó una matriz de micro-LED inalámbrica de 16 canales en 2025, eliminando las fibras ópticas que anteriormente limitaban los estudios de movimiento animal. Simultáneamente, la miniaturización de los diodos láser redujo el volumen del módulo a 8 × 8 × 15 mm, permitiendo marcapasos cardíacos totalmente implantables en ensayos porcinos.
Auge de los Ensayos Clínicos de Restauración de la Visión
Entre 2024 y 2025, cuatro programas de terapia génica retiniana inscribieron a 412 pacientes, un aumento de 3,4 veces respecto a 2020-2023. El MCO-010 de Nanoscope cumplió su criterio de valoración de la Fase 2b cuando el 55% de los pacientes con retinitis pigmentosa ganaron ≥15 letras en el gráfico ETDRS. El GS030 de GenSight logró mejoras en la localización de objetos en el 63% de los participantes, aprovechando gafas que convierten imágenes en luz ámbar para la activación de ChR. Bionic Sight's BS01 recibió la designación de Vía Rápida de la FDA en 2024, mientras que Ray Therapeutics inauguró un ensayo de primera administración en humanos para RAY-01 en 2025. En conjunto, estos hitos señalan la confianza de los inversores en que la restauración de la visión optogenética madurará hasta convertirse en una categoría comercial antes de que finalice la década.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital de los Láseres y la Fabricación de Vectores Virales en Condiciones de BPF | -0.8% | Global, con impacto agudo en mercados emergentes que carecen de infraestructura subvencionada | Largo plazo (≥4 años) |
| Rigor Regulatorio de la Terapia Génica y Largos Plazos | -0.6% | América del Norte, Europa, con armonización gradual en Asia-Pacífico | Mediano plazo (2-4 años) |
| Límites de Seguridad Fototérmica para Actuadores de Desplazamiento al Rojo | -0.3% | Global, que afecta particularmente a las aplicaciones de estimulación en tejidos profundos y crónica | Mediano plazo (2-4 años) |
| Fuga de Talento de Microscopistas Avanzados hacia Otros Sectores de la Fotónica | -0.4% | América del Norte, Europa, con impacto emergente en China y Japón | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital de los Láseres y la Fabricación de Vectores Virales en Condiciones de BPF
La construcción de una planta de vectores virales en condiciones de Buenas Prácticas de Fabricación (BPF) de 200 L puede costar entre USD 45 y 65 millones, una barrera que impide a la mayoría de las empresas derivadas académicas la integración vertical. Los sistemas láser de múltiples longitudes de onda cuestan entre USD 80.000 y 150.000, y las configuraciones conductuales completas pueden superar los USD 500.000, lo que limita la adopción en entornos con presupuesto restringido. Los fabricantes por contrato cobran entre USD 250.000 y 400.000 por lote de AAV, por lo que los ensayos de oftalmología en Fase 1/2 a menudo acumulan USD 1,2 millones en costos de vectores antes de comenzar la dosificación. Los mercados emergentes también deben absorber aranceles de importación y retrasos regulatorios que añaden entre un 12% y un 18% a los precios del hardware y prolongan la puesta en marcha de los laboratorios en 2 años. Estos factores frenan colectivamente la adopción en las regiones en desarrollo.
Rigor Regulatorio de la Terapia Génica y Largos Plazos
La orientación de la FDA emitida en 2024 exige 12 meses de toxicología en dos especies más biodistribución en tres tejidos oculares, extendiendo los paquetes de IND a 24 meses y añadiendo entre USD 3 y 5 millones por programa. La Agencia Europea de Medicamentos ahora requiere prueba de concepto en animales grandes antes de otorgar el estatus de medicamento huérfano, retrasando la presentación europea de GenSight en nueve meses. Tras la aprobación, el seguimiento obligatorio de los pacientes durante cinco años cuesta entre USD 12.000 y 18.000 por sujeto, lo que reduce los márgenes de reembolso. La vía SAKIGAKE de Japón acorta la revisión formal, pero obliga a los patrocinadores a recopilar datos del mundo real de 200 pacientes en siete años, una carga considerable para las empresas en etapa inicial. El registro de poscomercialización de diez años de China añade vigilancia trimestral, elevando los costos del ciclo de vida en un 22%.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sensores Ganan Terreno ante la Demanda de Circuito CerradoLos Equipos de Luz mantuvieron una participación del 43,72% en 2026, ya que los LED acoplados a fibra óptica y los diodos láser siguieron siendo elementos básicos de laboratorio, incluso cuando los precios de venta promedio cayeron un 6% ante la entrada de nuevos competidores chinos. Los actuadores, incluidos ChRmine y Chrimson, se beneficiaron de los requisitos de mayor penetración, expandiendo los envíos en un 22% en 2024, según Addgene.
Los sensores superan a todas las demás categorías con una CAGR del 6,06%. La FDA clasificó la neuromodulación de circuito cerrado como Clase III en 2024, pero también emitió una vía de producto combinado simplificada que catalizó la demanda de sensores de calcio y voltaje vinculados a procesadores en tiempo real. El nVoke de Inscopix combina un miniscopio de 1,2 g con GPU integradas, lo que permite experimentos adaptativos imposibles con equipos de circuito abierto convencionales. A medida que estos sistemas proliferan, los proveedores de componentes integran inteligencia artificial incorporada para automatizar la retroalimentación, una característica que refuerza la fidelización a largo plazo del mercado de optogenética entre los equipos de descubrimiento de fármacos.



Por Técnica:
Los Métodos No Virales Desafían el Dominio del AAVLa Entrega mediante Vector Viral basado en AAV mantuvo el 31,27% de los ingresos de 2026, impulsada por tres terapias génicas retinianas aprobadas por la FDA que validan la plataforma. Los serotipos emergentes con transducción retiniana 10 veces mayor permiten reducir las dosis y disminuir el costo de bienes vendidos por paciente en 18.000 USD.
La Entrega No Viral y mediante Nanopartículas se expande a una CAGR del 7,63%, eclipsando los flujos de trabajo con animales transgénicos, ya que el ultrasonido y las nanopartículas lipídicas superan el límite de 4,7 kb del AAV y las respuestas inmunitarias. Un artículo de 2024 en Nature Biomedical Engineering reportó una transfección del 42% de neuronas corticales con un constructo de 9 kb mediante ultrasonido focalizado, un logro inalcanzable con vectores estándar. Dado el bloqueo clínico de la FDA en 2024 sobre un ensayo retiniano con AAV debido a inflamación, los laboratorios están pivotando hacia kits de nanopartículas que se combinan bien con la expresión rápida de ARNm y perfiles de seguridad transitorios.
Por Aplicación:
El Tratamiento de Enfermedades Retinianas Supera el Crecimiento de la NeurocienciaLa neurociencia aún representó el 51,72% de los ingresos de 2026, respaldada por 11 instalaciones centrales subsidiadas por los NIH que vinculan el suministro de vectores virales con la formación en microscopía. Las plataformas de seguimiento conductual, como Noldus EthoVision, aprovechan ahora clasificadores de aprendizaje automático para correlacionar la locomoción con perturbaciones optogenéticas en tiempo real en 340 laboratorios en todo el mundo.
El Tratamiento de Enfermedades Retinianas avanza al ritmo más rápido, con una CAGR del 8,18%. La cohorte abordable comprende pacientes con retinitis pigmentosa o atrofia geográfica con retina interna intacta, que suman 1,2 millones en EE. UU. y la UE, y los modelos económicos muestran una disposición a pagar de hasta 600.000 USD por tratamiento. Los resultados principales del estudio PIONEER de GenSight, publicados en 2024, demostraron una función significativa en el 63% de los sujetos que usaban gafas de conversión de imágenes, un conjunto de datos que se espera sustente las presentaciones de BLA en 2025. El impulso positivo en este ámbito eleva el tamaño general del mercado de optogenética al generar procedimientos de alto valor reembolsados bajo marcos de terapia génica.

Por Usuario Final:
Las Empresas de Biotecnología Aceleran la AdopciónLos institutos académicos y de investigación destinaron el 57,78% de sus presupuestos en 2026, gracias a 1.800 millones de USD en subvenciones públicas que abarcan los NIH, el ERC y los programas nacionales de investigación cerebral. El intercambio obligatorio de constructos en un plazo de seis meses tras la publicación genera efectos de red que impulsan una adopción más amplia.
Las Empresas de Biotecnología y Farmacéuticas constituyen el segmento de mayor crecimiento, con una CAGR del 9,41%. La adquisición de Inscopix por parte de Danaher en 2024 integra los miniscopios en suites de cribado multimodal, mientras que la colaboración de Merck KGaA con Addgene en 2025 tiene como objetivo reducir a la mitad los plazos de los ensayos de GPCR. Circuit Therapeutics recaudó 45 millones de USD para pilotear el manejo optogenético del dolor, la primera aplicación clínica no sensorial de la tecnología. En consecuencia, la participación del mercado de optogenética atribuida a los usuarios industriales aumentará de manera constante a medida que la industria farmacéutica integre las lecturas basadas en opsinas en los flujos de trabajo principales.
Análisis Geográfico
Mercado de Optogenética de América del Norte
América del Norte representó el 41,08% de los ingresos de 2026, impulsada por el presupuesto de 321 millones de USD de los NIH para el programa BRAIN y un extenso listado de CDMOs capaces de entregar AAV de grado de investigación en 12 semanas. Dieciocho de los 28 ensayos optogenéticos activos se realizan bajo la guía simplificada de genes oculares de la FDA de 2024, lo que subraya el liderazgo de EE. UU. en los estudios de primera administración en humanos. El programa CIHR de Canadá por 22 millones de CAD (16 millones de USD) acelera el desarrollo de dispositivos de circuito cerrado para la epilepsia, mientras que las presentaciones simultáneas ante Health Canada y la FDA reducen cuatro meses los plazos regulatorios.
Mercado de Optogenética de Europa
Europa se beneficia de la guía armonizada de la UE de 2024, que reduce los costos de habilitación de IND en un 18% y permite un único expediente para ensayos en varios países. Alemania lidera las exportaciones de hardware, con el envío de 4.200 módulos LED en 2024, un salto del 16% respecto a 2023. El Instituto de Investigación de Demencia del Reino Unido invirtió 18 millones de GBP en proyectos optogenéticos sobre la enfermedad de Alzheimer, aprovechando la capacidad GMP subvencionada en los centros nacionales de terapia. GenSight de Francia generó 42 millones de EUR en ingresos en 2024 gracias a pagos por hitos, lo que pone de relieve la tracción terapéutica en la región.
Mercado de Optogenética de Asia-Pacífico
Asia-Pacífico es el líder en velocidad de crecimiento con una CAGR del 10,27%. El fondo de cartografía cerebral de China de 2,1 mil millones de CNY (290 millones de USD) exige la validación optogenética, lo que genera una demanda doméstica garantizada. El programa Brain/MINDS 2.0 de Japón y las vías rápidas SAKIGAKE reducen cuatro años respecto a los ciclos de aprobación convencionales, atrayendo a patrocinadores occidentales hacia las CRO locales. El centro nacional de optogenética de Corea del Sur, dotado con 28 millones de USD, se centra en los trastornos psiquiátricos, mientras que India y Australia canalizan subvenciones más pequeñas pero estratégicas hacia hardware de bajo costo e investigación sobre el dolor y la adicción.
Mercado de Optogenética de Oriente Medio, África y América del Sur
Oriente Medio y África y América del Sur siguen siendo mercados incipientes. La asignación de 3,2 millones de USD de Qatar y el laboratorio de 1,8 millones de USD de Sudáfrica señalan una construcción de capacidad en etapa temprana, pero el límite de coparticipación en costos del 30% de FAPESP obliga a los investigadores brasileños a externalizar el trabajo con vectores en el extranjero, lo que alarga los plazos de entrega en 18 meses.
Panorama regulatorio
La optogenética abarca productos combinados de dispositivo y fármaco (hardware de administración de luz más vectores de terapia génica, y en algunos programas, gafas portátiles), por lo que se gestiona a través de marcos establecidos para productos combinados en lugar de un conjunto de normas específico para la optogenética. En los Estados Unidos, la Oficina de Productos Combinados de la FDA coordina la supervisión entre el CDER y el CDRH, y los fabricantes deben alinear los sistemas de calidad y los controles de buenas prácticas de fabricación vigentes con el 21 CFR Part 4 para productos que incluyan componentes tanto de fármaco como de dispositivo.
Los requisitos se están endureciendo en torno a la trazabilidad y el etiquetado de los componentes de dispositivo utilizados en productos combinados. En junio de 2025, la FDA emitió una guía preliminar que aborda los requisitos de Identificador Único de Dispositivo (UDI) para productos combinados con componentes de dispositivo, reforzando la identificación de extremo a extremo desde la fabricación hasta la vigilancia posterior a la comercialización. A nivel internacional, la ISO publicó la norma ISO 20417:2026 en marzo de 2026 (actualizando la edición anterior) para estandarizar la información proporcionada por los fabricantes de dispositivos médicos, mientras que en Europa la EMA trabaja con las Autoridades Nacionales Competentes para garantizar que los elementos de dispositivo utilizados junto con productos medicinales cumplan con las expectativas del Reglamento de Dispositivos Médicos de la UE. Esto aumenta el peso de la documentación técnica conforme para el suministro clínico transfronterizo y la eventual comercialización.
Panorama Competitivo
Concentración del Mercado
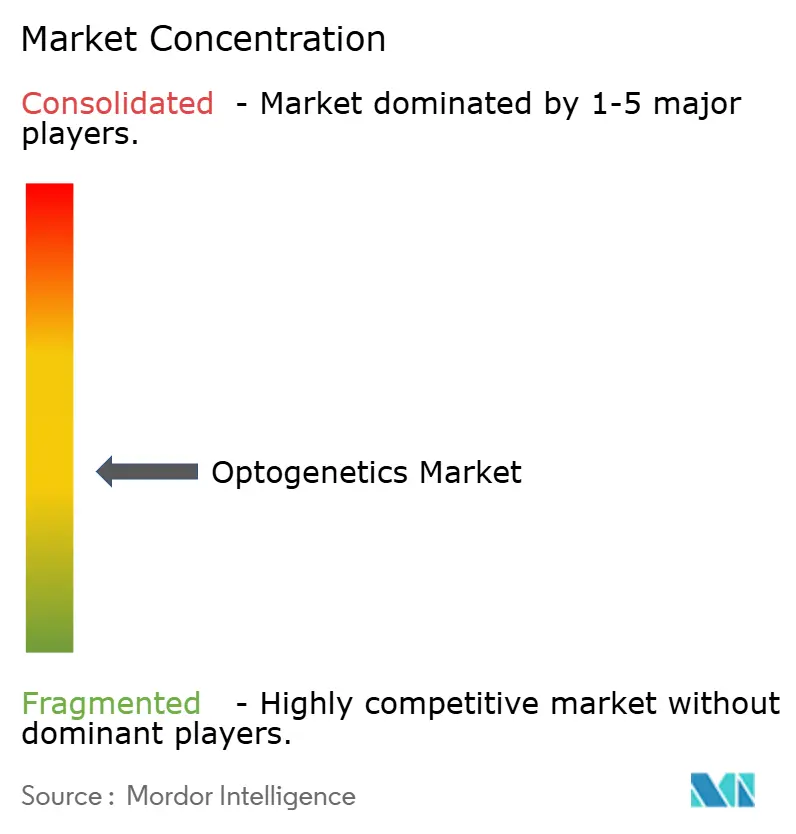
El mercado de optogenética está moderadamente fragmentado a medida que convergen los nichos de hardware, vectores y terapéutica. Thorlabs y Doric Lenses compiten por la miniaturización de módulos; el debut del láser azul de 8 × 8 × 15 mm de Thorlabs en 2024 redujo la huella del implante en un 40%, impulsando prototipos de estimulación cardíaca inalámbrica. El volumen de 12.400 plásmidos de Addgene le otorga un estatus casi monopólico, aunque el servicio de clonación personalizada en tres semanas de VectorBuilder está ganando posiciones entre los programas de biotecnología sensibles al tiempo.
Los desarrolladores terapéuticos GenSight, Nanoscope y Bionic Sight están inmersos en una carrera para presentar la primera Solicitud de Licencia Biológica (BLA) optogenética. Los datos del estudio PIONEER de GenSight de 2024 se convirtieron en el estándar clínico, empujando a los competidores a buscar gafas o cápsides diferenciadas. La plataforma nVoke de Inscopix es el único sistema comercial de circuito cerrado, pero su precio de USD 180.000 deja espacio para competidores de precio medio. La intensidad de patentes aumentó un 27% en 2024, con 142 concesiones de la Oficina de Patentes y Marcas de los Estados Unidos (USPTO) que cubren opsinas de desplazamiento al rojo, matrices de LED inalámbricas y algoritmos de retroalimentación, lo que subraya la innovación sostenida.
El cumplimiento normativo está emergiendo como una ventaja competitiva: seis proveedores de hardware obtuvieron la certificación ISO 13485 durante 2024-2025, calificándolos para contratos de suministro en ensayos clínicos que exigen flujos de fabricación auditados. En general, las alianzas estratégicas entre fabricantes de herramientas y empresas terapéuticas están reduciendo las brechas a lo largo de la cadena de valor y acelerando el desarrollo de soluciones integrales.
Líderes de la Industria de Optogenética
-
Laserglow Technologies
-
Coherent Inc.
-
Thorlabs Inc.
-
Noldus Information Technology
-
GenSight Biologics S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Optogenética Empresas cubiertas en este informe
- Addgene
- AGTC
- Bruker
- Circuit Therapeutics
- Coherent
- Danaher
- Doric Lenses
- Elliot Scientific Ltd.
- GenSight Biologics S.A.
- Inscopix Inc.
- Laserglow Technologies
- Merck
- Nanoscope Therapeutics
- Noldus Information Technology
- Opto Biolabs GmbH
- Prizmatix
- Thorlabs
Oportunidades de mercado y perspectivas futuras
El espacio comercial más evidente se encuentra en las vías de tratamiento de enfermedades retinianas en etapa avanzada que combinan la administración génica intravítrea con estimulación luminosa externa o implantable, ya que esta vía traslada la optogenética de una herramienta de investigación hacia una terapia reembolsable. En 2026, varios hitos reforzaron la tracción en este segmento: Ray Therapeutics recibió la designación de Terapia Avanzada de Medicina Regenerativa (RMAT) de la FDA para RTx-015 (retinitis pigmentosa), Restore Vision informó hallazgos interinos positivos de la Fase 1/2 en humanos por primera vez en Japón para RV-001 (incluyendo ninguna toxicidad limitante de dosis en los pacientes inscritos), y evidencia clínica publicada en 2026 abordó UGX-201 en la discusión sobre seguridad y eficacia para la retinitis pigmentosa no sindrómica avanzada.
Una segunda oportunidad es la ampliación temprana de la fabricación, el empaquetado y la distribución conformes a normas comerciales para las terapias génicas optogenéticas, lo que aborda un cuello de botella recurrente en el suministro de vectores GMP y la preparación de productos combinados. En julio de 2026, Nanoscope Therapeutics y Catalent ampliaron su asociación para respaldar las actividades de desarrollo en fase tardía y suministro comercial de MCO-010, incluyendo empaquetado y distribución conformes a normas comerciales alineados con el proceso de BLA ante la FDA. Estos pasos respaldan cadenas de suministro más estandarizadas para vectores, componentes de dispositivo y documentación asociada, y también crean vías de calificación para proveedores de hardware y sensores de nivel intermedio como proveedores de ensayos clínicos (fabricación alineada con ISO 13485 y documentación de dispositivo lista para UDI) a medida que los programas de neuromodulación de circuito cerrado y restauración de visión se extienden más allá de los centros pioneros.
Desarrollos recientes de la industria en Mercado de Optogenética
- Julio de 2026: Nanoscope Therapeutics y Catalent ampliaron su asociación en torno a MCO-010 para cubrir el apoyo al desarrollo en fase tardía y el empaquetado y distribución conformes a normas comerciales alineados con el proceso de BLA de la FDA. La colaboración señala una inversión más temprana en infraestructura de comercialización para las terapias génicas optogenéticas, acortando los plazos entre el trabajo clínico pivotal y la preparación del lanzamiento.
- Junio de 2026: GenSight Biologics inició corridas de ingeniería como parte del proceso de transferencia tecnológica de LUMEVOQ (GS010) en Catalent. El avance de las actividades de transferencia tecnológica mejora la preparación del suministro y reduce el riesgo de ejecución para programas que dependen de la disponibilidad de vectores GMP y un manejo estrictamente controlado a través de los canales clínicos y de acceso temprano.
- Junio de 2025: Coherent Inc. presentó Osprey, un láser de femtosegundos compacto orientado a flujos de trabajo de optogenética (así como a microcirugía y fabricación de dispositivos médicos). Una plataforma láser ultrarrápida más pequeña y orientada a la producción respalda un acceso más amplio a la fotónica de precisión utilizada en configuraciones avanzadas de optogenética, incluyendo aplicaciones de dos fotones y pasos de fabricación de dispositivos utilizados por los desarrolladores de herramientas.
Mercado de Optogenética Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de optogenética abarca los ingresos generados por herramientas y sistemas que utilizan luz para controlar o medir células con objetivo genético, principalmente en investigación en ciencias de la vida y usos traslacionales emergentes.
Exclusiones del alcance: Este dimensionamiento excluye los instrumentos fotónicos de amplio espectro que no están diseñados específicamente para flujos de trabajo de optogenética, y también excluye los consumibles generales de laboratorio no vinculados directamente a experimentos de optogenética.
Descripción General de la Segmentación
- Por Tipo de Producto
- Equipos de Luz
- Actuadores
- Sensores
- Por Técnica
- Entrega por Vector Viral
- Animales Transgénicos y Sistemas Dependientes de Cre
- Entrega No Viral y por Nanopartículas
- Por Aplicación
- Neurociencia
- Tratamiento de Enfermedades Retinianas
- Seguimiento Conductual
- Cardiovascular y Estimulación
- Por Usuario Final
- Institutos Académicos y de Investigación
- Empresas de Biotecnología y Farmacéuticas
- Organizaciones de Investigación por Contrato
- Hospitales y Clínicas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utiliza para establecer la base de hechos, por lo que nuestro modelo comienza con lo que puede verificarse en registros públicos y conjuntos de datos reproducibles. Consultamos fuentes como NIH RePORTER para la dirección del financiamiento, PubMed y otra literatura revisada por pares para las tendencias de uso y la adopción de técnicas, y registros de ensayos clínicos para la actividad traslacional.
También utilizamos el contexto regulatorio y de clasificación de fuentes como las páginas de la FDA y la Comisión Europea que describen las vías de dispositivos y uso en investigación, lo que ayuda a evitar la mezcla con mercados de imágenes adyacentes. Se revisaron presentaciones de empresas, presentaciones a inversores, comunicados de prensa y anuncios de laboratorios universitarios para comprender los lanzamientos de productos y las bandas de precios, y luego se verificaron con una suscripción de pago para los estados financieros de las empresas y, cuando fue pertinente, bases de datos de patentes. Las fuentes de investigación documental aquí enumeradas son meramente ilustrativas, y se revisaron muchas otras referencias públicas para recopilar, validar y aclarar los puntos de datos utilizados en el modelo final.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba de presión los supuestos que son difíciles de verificar a partir de información pública, especialmente en torno al comportamiento de compra, los ciclos de reemplazo y la frecuencia con que las configuraciones de optogenética se amplían frente a las que se reconstruyen. Hablamos con partes interesadas de proveedores de herramientas, distribuidores y usuarios finales, incluidos laboratorios académicos, institutos de investigación, organizaciones de investigación por contrato y equipos de farmacéuticas y biotecnología, y luego cruzamos los datos de APAC, EMEA y las Américas para evitar el sesgo de una sola región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directores ejecutivos: 12% | APAC: 47% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 28% | EMEA: 30% |
| Actores menores: 15% | Gerentes: 60% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El mercado se dimensiona utilizando un enfoque de arriba hacia abajo, donde las señales de gasto en investigación y la adopción reportada de métodos de optogenética se traducen en un conjunto de demanda abordable, que luego se asigna al gasto relacionado con herramientas y flujos de trabajo. Cuando la estructura es clara, utilizamos una aproximación selectiva de abajo hacia arriba para corroborar los totales combinando precios muestreados con volúmenes de unidades estimados en paquetes de compra comunes, como hardware de estimulación lumínica, sensores y módulos de soporte.
Los insumos clave que guiaron el modelo incluyen la dirección del financiamiento público en neurociencia e investigación de la visión, el volumen de publicaciones y las menciones de técnicas en la literatura de optogenética, el crecimiento de la base instalada en laboratorios de alta actividad, y los ciclos de reemplazo y actualización de equipos de luz y sensores. También rastreamos el impulso de las aplicaciones, por ejemplo la experimentación en neurociencia frente a la investigación de enfermedades retinianas, junto con las señales de expansión regional, lo que explica por qué algunos años se aceleran más que otros. Donde los insumos de abajo hacia arriba estaban incompletos, las brechas se manejaron aplicando tasas de penetración conservadoras al conjunto de usuarios finales relevante, y luego utilizando verificaciones basadas en entrevistas sobre el gasto típico por laboratorio y el calendario típico de adquisiciones.
El pronóstico se ejecuta mediante análisis de escenarios respaldado por una capa de regresión multivariante simple, donde las variables independientes son la perspectiva futura sobre el financiamiento de la investigación, el impulso de las publicaciones y la adopción esperada de técnicas de entrega más nuevas. Las tasas de crecimiento finales se ajustaron luego donde los encuestados primarios señalaron restricciones específicas, como ciclos presupuestarios o plazos de validación más largos para los programas traslacionales.
Validación de Datos y Ciclo de Actualización
Antes de finalizar el tamaño del mercado, nuestros analistas comparan el resultado del modelo con señales independientes como la dirección del financiamiento, las tendencias de publicaciones y el ritmo de introducción de nuevas herramientas, lo que ayuda a detectar el doble conteo o el alcance omitido. Si una variación parece inusual, los supuestos se revisan línea por línea y se activan llamadas de seguimiento para confirmar si el problema es de precios, volúmenes de unidades o un desfase temporal.
Se sigue una revisión de múltiples pasos antes de la aprobación final, que incluye revisión por pares y una verificación final de coherencia entre regiones y aplicaciones. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia las expectativas de demanda u oferta. Justo antes de la entrega, realizamos una verificación final para que la perspectiva publicada refleje la información pública más reciente disponible y los comentarios del trabajo de campo.
Tamaño del Mercado de Optogenética de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del mercado de optogenética suelen diferir porque cada editor elige definiciones, años y reglas de inclusión diferentes, y luego aplica sus propios supuestos sobre adopción y precios. Tratamos estas diferencias como esperadas, por lo que la comparación tiene como objetivo mostrar qué impulsa típicamente la dispersión.
Las mayores brechas suelen provenir de si las estimaciones mezclan herramientas de investigación con sistemas más amplios de neurofotónica e imágenes, y de si asumen una escalada agresiva hacia el uso clínico dentro de la ventana de pronóstico. Las diferencias también aparecen en cómo se normalizan los precios entre regiones, con qué rapidez se asume que caen los precios de venta promedio a medida que aumentan los volúmenes, y con qué frecuencia se actualizan los supuestos cuando cambian las señales de financiamiento y publicaciones. La dispersión que se muestra a continuación se explica en gran medida por contar únicamente los equipos y sensores específicos de optogenética vinculados a flujos de trabajo definidos, y no por incorporar plataformas ópticas adyacentes, una elección de alcance aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,63 mil millones de USD (2026) | |
| Consultoría Global A | 0,68 mil millones de USD (2025) | Utiliza un año base anterior y tiende a incluir un conjunto más amplio de sistemas de soporte en torno a las configuraciones de optogenética, lo que puede elevar el valor inicial en comparación con un recuento de equipos exclusivo de optogenética. |
| Editorial de la Industria B | 0,78 mil millones de USD (2024) | Ancla el mercado en un año más antiguo y aplica una curva de adopción más rápida que asume implícitamente una escalada más rápida hacia casos de uso no relacionados con la investigación, lo que infla el nivel inicial y la trayectoria de crecimiento. |
Al observar las tres cifras, las diferencias están principalmente relacionadas con la amplitud del alcance, la selección del año base y la rapidez con que se asume que la adopción se expande más allá de los entornos de investigación principales. Al mantener los insumos rastreables hasta el financiamiento, las publicaciones y los patrones de compra de los usuarios finales, el tamaño de mercado resultante es más fácil de reproducir y actualizar año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de optogenética en 2032?
Se prevé que alcance 753,61 millones de USD en 2032, creciendo a una CAGR del 3,23% de 2027 a 2032.
¿Qué categoría de producto se está expandiendo más rápidamente dentro de la optogenética?
Los sensores están creciendo a una CAGR del 6,06% debido a la demanda de plataformas de neuromodulación de circuito cerrado que integran imágenes en tiempo real y retroalimentación impulsada por IA.
¿Por qué Asia-Pacífico registra la tasa de crecimiento más alta?
Los grandes fondos públicos de neurociencia en China y Japón, junto con vías regulatorias aceleradas como SAKIGAKE, están impulsando una CAGR del 10,27% para la región.
¿Qué frena una adopción más amplia de las terapias optogenéticas?
Los altos desembolsos de capital para plantas de vectores virales en condiciones de BPF y las estrictas regulaciones de terapia génica alargan los plazos e inflan los costos, frenando la adopción en geografías con recursos limitados.
¿Qué aplicación clínica muestra el mayor impulso comercial?
El Tratamiento de Enfermedades Retinianas lidera con una CAGR del 8,18%, impulsado por datos positivos de Fase 2 y múltiples designaciones de Vía Rápida de la FDA para candidatos de restauración de la visión.