
Tamaño y participación del mercado de mamografía de los Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
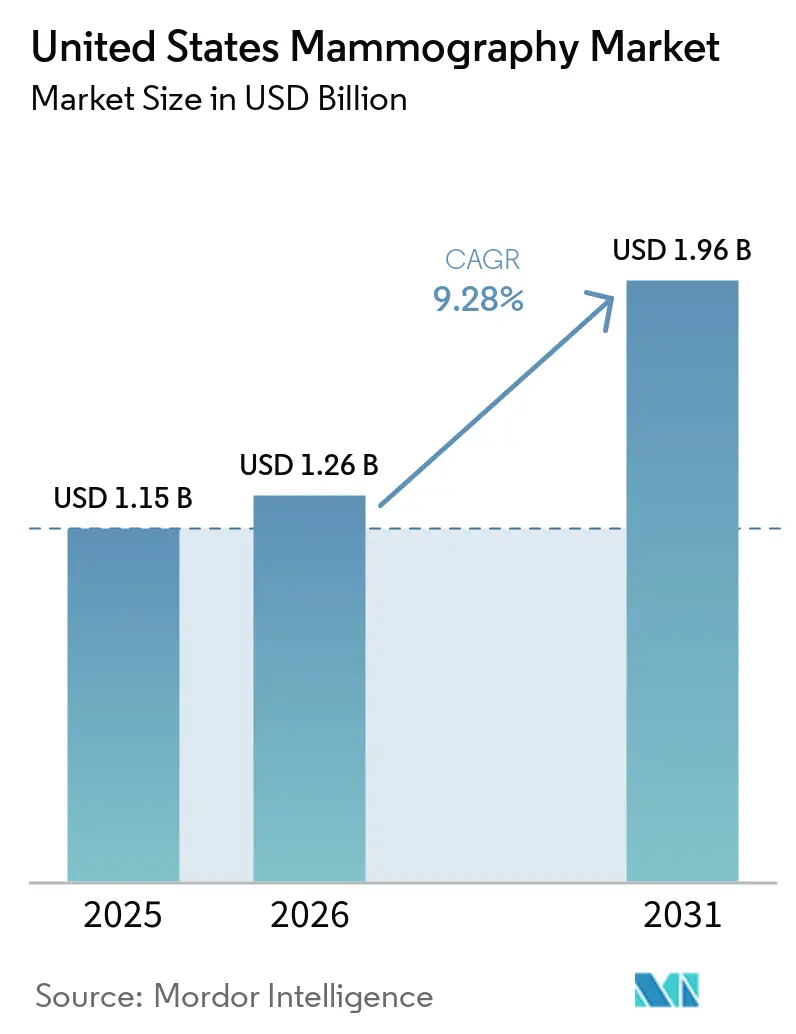
| Tamaño del mercado en el año base (2025) | 1.15 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.26 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.96 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.28 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de mamografía de los Estados Unidos por Mordor Intelligence
El tamaño del mercado de mamografía de los Estados Unidos en 2026 se estima en USD 1,26 mil millones, creciendo desde el valor de 2025 de USD 1,15 mil millones, con proyecciones para 2031 que muestran USD 1,96 mil millones, creciendo a una CAGR del 9,28% durante el período 2026-2031. El crecimiento sostenido refleja la interacción de la política federal, las rápidas actualizaciones tecnológicas y las presiones demográficas que incrementan la demanda de detección muy por encima de los simples ciclos de reemplazo de equipos. La adopción de inteligencia artificial (IA) acorta los tiempos de lectura, eleva la sensibilidad de detección y genera un retorno de inversión convincente que incentiva una rotación más rápida de los sistemas. A su vez, la reducción de la edad de detección a 40 años amplía la población femenina elegible en casi 20 millones, lo que requiere capacidad de diagnóstico por imágenes adicional y servicios de alcance móvil. El mayor reembolso para la tomosíntesis 3D reduce las brechas de costos y acelera la migración desde los sistemas 2D, mientras que las leyes de notificación de densidad mamaria en 38 estados impulsan a los proveedores a adoptar modalidades premium capaces de obtener imágenes del tejido fibrolandular. La consolidación entre los centros de diagnóstico por imágenes y la adquisición vertical de desarrolladores de IA amplían aún más el despliegue de plataformas avanzadas y unifican los datos para el entrenamiento de algoritmos.
Conclusiones clave del informe
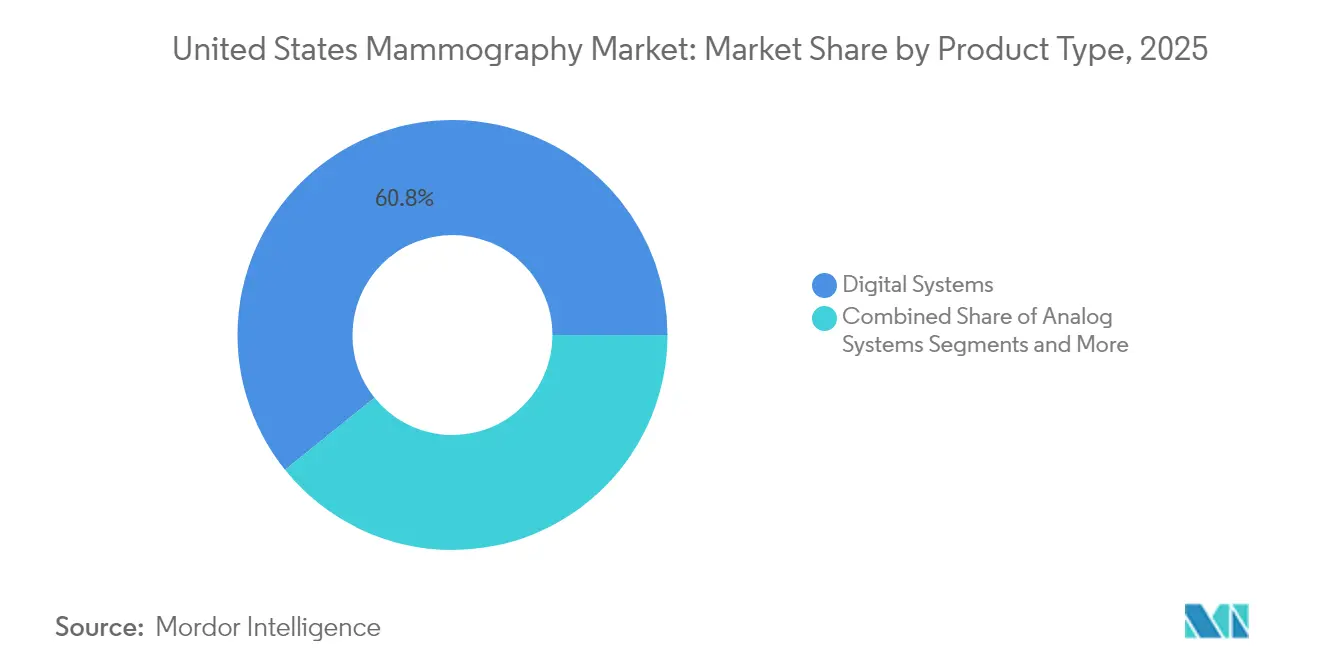
- Por tipo de producto, los sistemas digitales representaron el 60,78% de la participación del mercado de mamografía de los Estados Unidos en 2025.
- Se prevé que los sistemas de tomosíntesis mamaria 3D se expandan a una CAGR del 9,88% hasta 2031.
- Por tecnología, la mamografía digital de campo completo 2D representó el 50,40% del tamaño del mercado en 2025, mientras que se proyecta que la mamografía digital de conteo de fotones crezca a una CAGR del 10,02% hasta 2031.
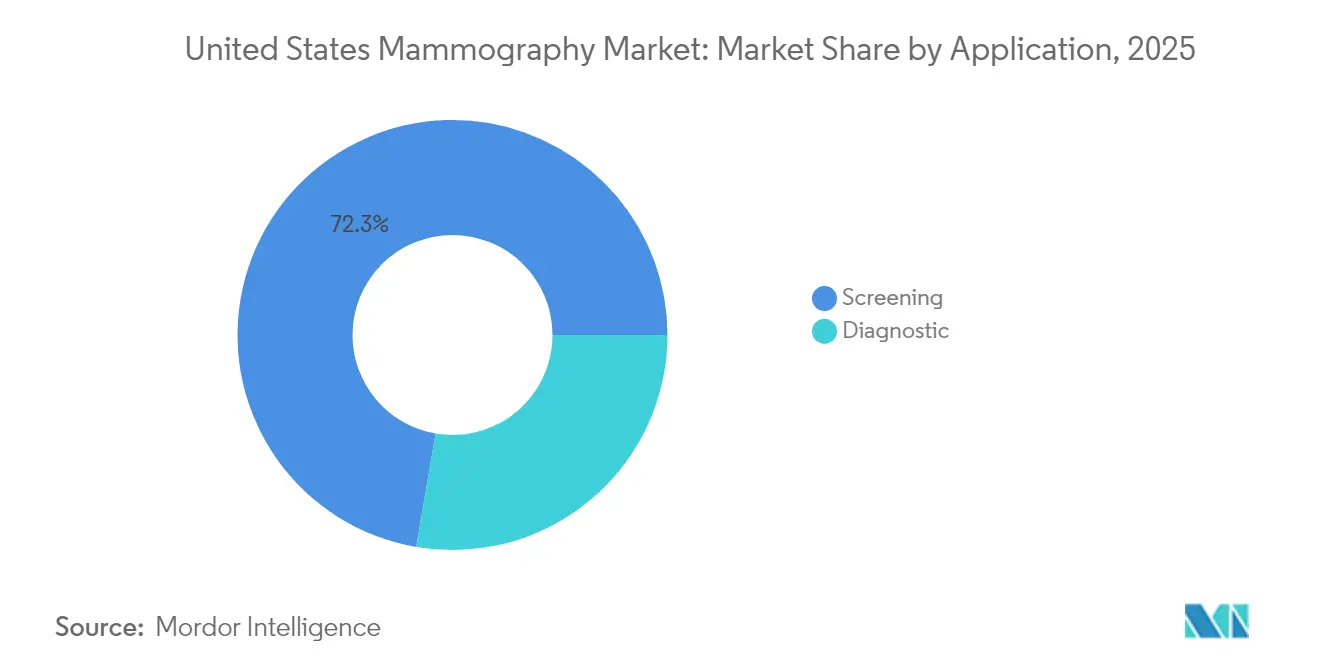
- Por aplicación, la detección captó el 72,30% de los ingresos de 2025, mientras que la biopsia estereotáctica intervencionista avanza a una CAGR del 10,05% hasta 2031.
- Por usuario final, los hospitales representaron el 44,10% de los ingresos en 2025; sin embargo, se proyecta que los centros de diagnóstico por imágenes crezcan a una CAGR del 9,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de mamografía de los Estados Unidos
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Creciente carga del cáncer de mama | +1.5% | Nacional, con mayor impacto en los estados de alta densidad poblacional | Mediano plazo (2-4 años) |
| Reembolso federal para la tomosíntesis 3D | +1.8% | Nacional, acelerado en regiones con alta concentración de beneficiarios de Medicare | Corto plazo (≤ 2 años) |
| Rápidas actualizaciones tecnológicas | +1.2% | Nacional, concentrado en centros de diagnóstico por imágenes urbanos | Mediano plazo (2-4 años) |
| Expansión de las leyes de notificación de densidad mamaria | +0.9% | Específico por estado, con 38 estados que lo exigen actualmente | Corto plazo (≤ 2 años) |
| Clasificación y automatización del flujo de trabajo habilitadas por IA | +1.4% | Nacional, priorizado por grandes cadenas de diagnóstico por imágenes | Mediano plazo (2-4 años) |
| Auge de las unidades móviles de alcance en zonas rurales de EE. UU. | +0.8% | Zonas rurales y urbanas desatendidas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente carga del cáncer de mama
La incidencia entre mujeres de 40 a 49 años aumentó un 2% anualmente entre 2015 y 2019, lo que llevó al Grupo de Trabajo de Servicios Preventivos de los Estados Unidos (USPSTF, por sus siglas en inglés) a reducir la edad de detección a 40 años[1]Grupo de Trabajo de Servicios Preventivos de los Estados Unidos, "Detección del cáncer de mama," JAMA, jamanetwork.com. Esta decisión amplió de inmediato el mercado de mamografía de los Estados Unidos en aproximadamente 20 millones de mujeres recién elegibles y aumentó la demanda en instalaciones que ya afrontaban escasez de radiólogos. La mortalidad entre mujeres de raza negra sigue siendo un 40% superior a la de las mujeres de raza blanca, lo que impulsa programas en zonas urbanas céntricas a adoptar mamografía con contraste, que ofrece una sensibilidad del 88,9% frente al 27,8% de la imagen 2D estándar. Las brechas en la fuerza laboral, estimadas en 1.400 puestos de especialización vacantes, intensifican la dependencia del apoyo de decisión basado en IA para mantener el rendimiento. El tejido mamario denso en hasta la mitad de las mujeres mayores de 40 años refuerza el caso de la tomosíntesis y los sistemas de conteo de fotones que revelan lesiones ocultas. En conjunto, estas presiones epidemiológicas elevan el gasto de capital y refuerzan el impulso a largo plazo del mercado de mamografía de los Estados Unidos.
Reembolso federal para la tomosíntesis 3D
Los Centros de Servicios de Medicare y Medicaid (CMS) instituyeron la cobertura nacional para la tomosíntesis digital de mama, eliminando el diferencial histórico de entre 50 y 80 USD de gasto de bolsillo que había frenado su adopción [2]Centros para el Control y la Prevención de Enfermedades, "Actualización de las Directrices de Detección del Cáncer de Mama," cdc.gov. Las aseguradoras comerciales replicaron rápidamente las medidas de CMS y, en la actualidad, el 95% de los afiliados con seguro privado puede acceder a exámenes en 3D sin autorización previa. La paridad coincide con evidencia clínica convincente: la tomosíntesis digital de mama (DBT) reduce las tasas de rellamada en un 41% y mejora la detección del cáncer en un 29%. La visibilidad de los ingresos acelera la sustitución de los equipos 2D heredados, acortando los ciclos de vida de los equipos de 9 años a aproximadamente 6 años. Los proveedores que atienden a poblaciones con predominio de Medicare en Florida, Arizona y Pensilvania están actualizando sus equipos en primer lugar, generando un efecto cascada que se extiende a mercados de segundo nivel, los cuales buscan alcanzar una paridad competitiva.
Rápidas actualizaciones tecnológicas
La autorización de la FDA de Clairity Breast en junio de 2025 introdujo un software de predicción de riesgo que estratifica la probabilidad de cáncer a cinco años a partir de una sola mamografía. Los detectores de conteo de fotones prometen una mejora de resolución 100 veces mayor y una dosis un 30-40% menor en comparación con los sistemas digitales actuales. El ensayo SCEMAM confirmó que la mamografía con contraste detecta 10 cánceres adicionales por cada 1.000 mujeres frente a la imagen 2D. Los fabricantes de equipos integran estas innovaciones con posicionamiento guiado por IA y controles de calidad automatizados, reduciendo el tiempo de examen y liberando capacidad. El MAMMOMAT B.brilliant de Siemens logra una captura 3D en 5 segundos, eliminando los artefactos de movimiento. Las mejoras colectivas motivan una rotación de equipos más rápida, y el gasto incremental es un pilar clave de la expansión del mercado de mamografía de los Estados Unidos.
Expansión de las leyes de notificación de densidad mamaria
La divulgación obligatoria de densidad en 38 estados aumenta la carga administrativa y la exposición legal para las instalaciones que no informan a las mujeres sobre las opciones suplementarias. Las normas finales de la FDA, vigentes desde septiembre de 2024, estandarizan el lenguaje a nivel nacional, lo que permite a los sistemas de salud multiestatales elaborar protocolos uniformes. La prevalencia del tejido denso del 40-50% entre las mujeres sometidas a detección canaliza la demanda hacia la tomosíntesis, la ecografía mamaria automatizada y la mamografía con contraste. Los hospitales se actualizan para evitar la responsabilidad por negligencia médica, que ha promediado USD 1 millón por cáncer de tejido denso no detectado. Los proveedores destacan las adquisiciones 3D de dosis reducida, lo que tranquiliza a los médicos que equilibran la calidad de imagen con la seguridad.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Preocupaciones por la seguridad de la dosis de radiación | -1.1% | Nacional, mayor en instalaciones adyacentes a centros pediátricos | Mediano plazo (2-4 años) |
| Altos costos de capital y servicio de las unidades de tomosíntesis mamaria digital | -0.7% | Centros de diagnóstico por imágenes rurales e independientes | Corto plazo (≤ 2 años) |
| Escasez de radiólogos mamarios con formación de especialización | -1.3% | Nacional, aguda en mercados rurales y secundarios | Largo plazo (≥ 4 años) |
| Consolidación de centros de diagnóstico por imágenes que retrasa las adquisiciones | -0.9% | Áreas metropolitanas con alta actividad de capital privado | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por la seguridad de la dosis de radiación
La tomosíntesis mamaria digital (DBT) expone a los pacientes a una dosis un 15-25% mayor que los exámenes 2D, con una dosis glandular media de 2,04-2,33 mGy frente a 1,40-1,89 mGy para la mamografía digital de campo completo (FFDM, por sus siglas en inglés). Los grupos de defensa de los pacientes amplifican las preocupaciones sobre la exposición acumulativa, especialmente para la cohorte de 40 años recién incluida, que enfrentará décadas de detección anual. Los inspectores del programa de normas de calidad de mamografía (MQSA, por sus siglas en inglés) de la FDA señalan las infracciones de dosis con mayor frecuencia a medida que las instalaciones aumentan los volúmenes de exámenes. Los fabricantes responden con reconstrucción mejorada por IA y detectores de conteo de fotones que ofrecen un rendimiento por debajo de 2 mGy; sin embargo, las percepciones persistentes dificultan la adopción rápida en hospitales pediátricos y clínicas familiares. La preocupación por la dosis modera marginalmente el mercado de mamografía de los Estados Unidos, aunque las mejoras tecnológicas están reduciendo progresivamente la brecha.
Altos costos de capital y servicio de las unidades de tomosíntesis mamaria digital
Las plataformas de tomosíntesis oscilan entre USD 200.000 y USD 275.000, casi el doble del costo de un sistema digital de nivel básico. Los contratos de servicio anuales alcanzan los USD 41.500, lo que presiona el flujo de caja de los hospitales rurales que procesan menos de 1.200 detecciones por año. Los obstáculos de financiación llevan a algunos centros independientes a aplazar las adquisiciones hasta que la consolidación se resuelva, lo que aumenta la dependencia de los planes de arrendamiento de proveedores o de las unidades móviles. Las flotas de alcance sin fines de lucro ahora cubren la brecha rural, pero el obstáculo económico sigue ralentizando la plena penetración de los sistemas 3D, moderando la aceleración a corto plazo del mercado de mamografía de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: Los sistemas digitales lideran la evolución del mercado
Los equipos digitales captaron el 60,78% del mercado en 2025, lo que refleja la salida casi completa de las unidades de película. Sin embargo, el impulso de sustitución se está desplazando hacia la tomosíntesis 3D, que se proyecta avanzará a una CAGR del 9,88% hasta 2031, a medida que los pagadores igualan el reembolso y la evidencia clínica crece. Los sistemas analógicos permanecen principalmente en clínicas aisladas; los kits de modernización prolongan su funcionamiento, pero pierden relevancia progresivamente a medida que se intensifica la presión regulatoria. Las plataformas premium de mamografía con contraste, validadas por el ensayo SCEMAM, abren un segmento diferenciado para los centros terciarios que buscan superioridad diagnóstica. En general, la creciente preferencia por la imagen volumétrica y con contraste impulsa el crecimiento en el mercado de mamografía de los Estados Unidos.
La propuesta de valor de las actualizaciones digitales combina claridad de imagen, automatización del flujo de trabajo y análisis de IA, que reducen el tiempo de lectura en un 30-40%. Los proveedores consideran los paquetes premium no como simples reemplazos, sino como activos competitivos que atraen referencias y justifican honorarios técnicos más elevados. A medida que las flotas móviles modernizan sus equipos a bordo, los fabricantes de soluciones digitales amplían los ingresos posventa por licencias de software e intercambios de detectores, profundizando aún más el mercado de mamografía de los Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por tecnología: La integración de IA transforma el dominio de la imagen digital 2D
La mamografía digital de campo completo conserva una participación del 50,40%, pero los detectores de conteo de fotones encabezan la innovación, ya que combinan una resolución ultraalta con una exposición reducida. Los adoptantes tempranos reportan una visualización más nítida de las microcalcificaciones, lo que se traduce en menos falsos negativos y menores tasas de rellamada. Las herramientas de detección asistida por computadora (CAD) y clasificación guiadas por IA, como ProFound Detection 4.0, reducen el tiempo de lectura y mejoran la especificidad, acelerando la adopción de IA en todo el mercado de mamografía de los Estados Unidos.
La tomosíntesis 3D gana tracción en el reembolso, mientras que la capacidad predictiva de Clairity Breast señala un futuro cambio de la detección a la detección estratificada por riesgo. Los proveedores incorporan funciones de lista de trabajo inteligente que enrutan automáticamente los casos complejos a especialistas con formación avanzada, aliviando la escasez de radiólogos. La integración de la implementación en la nube garantiza la escalabilidad para las cadenas de múltiples sitios, lo que subraya cómo la diferenciación de software define ahora el posicionamiento competitivo en el mercado de mamografía de los Estados Unidos.
Por aplicación: El dominio de la detección enfrenta el crecimiento intervencionista
La detección representó el 72,30% del volumen en 2025, ya que la expansión demográfica y las revisiones de las directrices encauzaron a millones de mujeres más hacia exámenes anuales. Sin embargo, la biopsia estereotáctica intervencionista, impulsada por el aumento de las tasas de detección y la guía de precisión, crece a una CAGR del 10,05%. Los hospitales integran la biopsia en el mismo día con la detección para limitar el abandono de los pacientes, ampliando los ingresos por visita y elevando el tamaño general del mercado de mamografía de los Estados Unidos, atribuido a los procedimientos de valor agregado.
La caracterización de lesiones impulsada por IA reduce las biopsias innecesarias, generando buena voluntad entre pacientes y aseguradoras, al tiempo que mejora la utilización de la capacidad. Las unidades móviles brindan cada vez más tanto detección como clasificación por ecografía a bordo, ampliando así el acceso en los condados rurales. Este modelo de servicio ancla la demanda incremental y diversifica las fuentes de ingresos, lo que ilustra cómo la evolución de la ruta de atención refuerza la resiliencia del mercado de mamografía de los Estados Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final: El dominio hospitalario desafiado por la consolidación de los centros de diagnóstico por imágenes
Los hospitales generaron el 44,10% de sus ingresos en 2025 gracias a la implementación de rutas de oncología integradas y la disponibilidad presupuestaria. No obstante, los centros de diagnóstico por imágenes respaldados por capital privado se expanden a una CAGR del 9,55%, aprovechando los centros de IA centralizados para agrupar lecturas de subespecialistas y capturar el desbordamiento de los sistemas hospitalarios sobrecargados. Su estructura de costos eficiente resuena entre los pacientes que prefieren tiempos de espera más cortos, fortaleciendo así su papel dentro de la industria.
Los centros quirúrgicos ambulatorios (ASC, por sus siglas en inglés) se ven adicionalmente perturbados al agrupar la detección, la biopsia y la tumorectomía ambulatoria bajo un mismo techo, acortando los ciclos de atención. Las regiones rurales dependen de unidades móviles operadas por sistemas de salud académicos, como UC Davis, para mejorar la equidad y al mismo tiempo aumentar el rendimiento en el mercado de mamografía de los Estados Unidos en general. En conjunto, el cambio en las tendencias del lugar de prestación de servicios remodela los canales de ventas de los proveedores y la distribución de los ingresos por servicios.
Análisis geográfico
La dinámica regional ilustra cómo la densidad demográfica, la adopción de políticas y la consolidación de proveedores orientan la asignación de equipos. Los estados costeros, incluidos California, Nueva York y Texas, exhiben los fondos de capital más profundos, instalando sistemas de conteo de fotones y con contraste antes de los códigos de reembolso. Los mayores reembolsos promedio en estos estados impulsan el crecimiento del mercado.
El despliegue de la notificación de densidad produce una demanda de detección suplementaria desigual; los estados con mandatos tempranos, como Connecticut y Nueva York, exhiben una mayor adopción de sistemas 3D, mientras que los estados de adopción tardía continúan en transición. La concentración de capital privado se agrupa en corredores metropolitanos, acelera la renovación tecnológica y impulsa la participación de mercado de los operadores de cadenas. El crecimiento futuro depende de armonizar la política con la expansión de la capacidad, lo que permitirá a las zonas desatendidas alcanzar la paridad.
Panorama regulatorio
El mercado de mamografía en Estados Unidos opera bajo la Ley de Normas de Calidad de la Mamografía (MQSA) administrada por la FDA, codificada en 21 CFR Parte 900 (actualizada al 2026-04-30). La MQSA vincula la certificación de las instalaciones con la acreditación y las inspecciones anuales que revisan el desempeño del equipo, la calidad de imagen y las calificaciones de médicos, tecnólogos y físicos médicos. Estos requisitos influyen en las decisiones de compra de los proveedores y en los términos de los contratos de servicio, particularmente en torno al cumplimiento normativo y el control de calidad.
Un punto de inflexión clave reciente en materia de cumplimiento es la Norma Final de la MQSA (publicada en 2023) que entró en vigor el 10 de septiembre de 2024. Esta exige la notificación estandarizada de densidad mamaria para pacientes a nivel nacional. Requisitos operativos como la entrega y transferencia oportuna de mamografías digitales (dentro de los 15 días calendario posteriores a una solicitud) también influyen en la conectividad de PACS, la selección de software de flujo de trabajo y la estandarización de protocolos multisitio para cadenas de imagenología que operan a través de las fronteras estatales.
Panorama competitivo
Los principales fabricantes de equipos, como Hologic, GE HealthCare y Siemens Healthineers, anclan el suministro de hardware; sin embargo, la diferenciación está siendo impulsada cada vez más por los ecosistemas de software de IA. Genius AI Detection de Hologic se integra perfectamente en su flujo de trabajo 3D, ofreciendo una reducción del 40% en el tiempo de lectura que consolida la intención de actualización. GE HealthCare colabora con RadNet para co-desarrollar algoritmos SmartTechnology integrados en 400 centros[3]DeepHealth, "Colaboración entre GE HealthCare y RadNet," deephealth.com. Siemens avanza en la innovación de detectores con su Mammomat B.brilliant 3D de 5 segundos, enfatizando la eficiencia de la dosis.
La integración vertical se intensifica a medida que las cadenas de servicios adquieren proveedores de software; la compra de iCAD por parte de RadNet por USD 103 millones fusiona el 17% de las prácticas de radiología de los Estados Unidos bajo un paraguas de IA compartido, consolidando datos y poder de negociación. Los actores puros de IA, como Volpara y ScreenPoint, se alinean con grupos de diagnóstico por imágenes para integrar modelos de riesgo en las operaciones diarias. Esta fusión de software y hardware genera ingresos recurrentes por licencias y eleva los costos de cambio, incorporando firmemente la dinámica de IA en el mercado de mamografía de los Estados Unidos.
Líderes de la industria de mamografía de los Estados Unidos
Siemens AG
GE Healthcare
Koninklijke Philips N.V.
Fujifilm Holdings Corporation
Hologic, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El requisito de notificación de densidad de la MQSA (vigente desde septiembre de 2024) ha impulsado a los programas de detección hacia modalidades y flujos de trabajo que abordan mejor las vías relacionadas con el tejido mamario denso. Esto también crea espacio en blanco para la mamografía con contraste (CEM), la biopsia guiada por CEM y la triage de imagenología complementaria integrada en las operaciones de rutina. El hecho de que Siemens Healthineers haya recibido la autorización de la FDA para las capacidades de CEM y biopsia guiada por CEM del Mammomat B.brilliant ofrece un ejemplo concreto de plataforma que puede ayudar a las instalaciones a mantener internamente los estudios diagnósticos. Esto respalda a los sistemas hospitalarios y a los centros de imagenología de alto volumen que combinan la detección con servicios diagnósticos e intervencionistas posteriores.
El despliegue empresarial de herramientas de imagenología mamaria habilitadas con IA sigue siendo una vía de comercialización visible. Los fabricantes de equipos originales están integrando algoritmos y reconstrucción de terceros en sus bases instaladas, en lugar de limitar la adopción a pilotos independientes. GE HealthCare amplió su colaboración con DeepHealth, subsidiaria de RadNet, en abril de 2026 para integrar herramientas de IA como Safeguard Review y ProFound Pro en la plataforma Senographe Pristina. GE HealthCare también recibió la autorización previa a la comercialización de la FDA a finales de 2025 para Pristina Recon DL, una aplicación de reconstrucción 3D basada en aprendizaje profundo. En conjunto, estas iniciativas respaldan oportunidades en torno a paquetes de flujo de trabajo estandarizados y multisitio (adquisición, reconstrucción, triage y revisión) que ayudan a las cadenas de imagenología a escalar el rendimiento y la consistencia mientras gestionan las limitaciones de capacidad de los radiólogos.
Desarrollos recientes del sector
- Junio de 2026: Siemens Healthineers anunció la autorización de la FDA para las capacidades de mamografía con contraste (CEM) y biopsia guiada por CEM del Mammomat B.brilliant. La autorización regulatoria amplía las capacidades de la plataforma de imagenología de alta gama y permite un despliegue más amplio de los sistemas B.brilliant de próxima generación en centros de EE. UU. con flujos de trabajo de biopsia integrados.
- Junio de 2026: GE HealthCare amplió su colaboración en mamografía con DeepHealth, subsidiaria de RadNet, para distribuir nuevas aplicaciones de Breast Suite en mercados globales. La colaboración escala los flujos de trabajo de imagenología mamaria habilitados con IA y acelera la adopción de la mamografía impulsada por IA en múltiples centros y mercados.
- Abril de 2026: Lunit obtuvo la autorización de la FDA para la Versión 1.2 de su IA de mamografía 3D de próxima generación. Las nuevas capacidades del modelo de IA para lecturas 3D refuerzan las ofertas de detección asistida por IA en el mercado estadounidense y amplían su despliegue.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado se define como los ingresos generados por la imagenología mamográfica utilizada para la detección del cáncer de mama y los estudios diagnósticos en los Estados Unidos, abarcando la venta de sistemas y las actualizaciones relacionadas que permiten la obtención de imágenes en entornos clínicos.
Exclusiones del alcance: Se excluyen las modalidades de imagenología mamaria más amplias que no se basan en mamografía, así como las pruebas oncológicas generales que no están vinculadas a procedimientos de mamografía.
Descripción General de la Segmentación
- Por tipo de producto
- Sistemas digitales
- Sistemas de tomosíntesis mamaria 3D
- Sistemas analógicos
- Kits de modernización de radiografía computarizada
- Sistemas de mamografía con contraste
- Por tecnología
- Digital de campo completo 2D
- Tomosíntesis 3D
- Digital de conteo de fotones
- IA habilitada para detección asistida por computadora y clasificación de imágenes
- Por aplicación
- Detección
- Diagnóstico
- Por usuario final
- Hospitales
- Centros de diagnóstico por imágenes
- Centros quirúrgicos ambulatorios
- Otros
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la visión inicial de la oferta y la demanda de mamografía en los Estados Unidos, y posteriormente para establecer límites claros sobre qué ingresos se contabilizan. Las fuentes públicas y oficiales se emplearon principalmente para anclar el grupo de población elegible para el cribado, la carga del cáncer de mama, y las normas de reembolso y calidad que influyen en la adopción.
Se consultaron fuentes como las estadísticas de cribado de los Centros para el Control y la Prevención de Enfermedades (CDC) y los resúmenes de vigilancia del cáncer, las publicaciones del Instituto Nacional del Cáncer (NCI) y del programa SEER sobre la incidencia del cáncer de mama, las páginas de la Administración de Alimentos y Medicamentos (FDA) relacionadas con la supervisión de dispositivos de mamografía y los requisitos de calidad, y los aranceles de honorarios de CMS que afectan la economía de los proveedores para los exámenes 2D y 3D. También se revisaron materiales de directrices y práctica clínica de organizaciones como la Sociedad Americana del Cáncer, junto con artículos de revistas científicas revisadas por pares que analizan la utilización del cribado y el rendimiento de las modalidades. Los informes de las empresas, las presentaciones para inversores y la cobertura de prensa de fuentes reconocidas se utilizaron para mapear los ciclos de renovación de productos y el comportamiento de compra de los proveedores; posteriormente, se emplearon suscripciones de pago a bases de datos de información financiera empresarial, noticias y patentes para realizar verificaciones cruzadas de orientación. Las fuentes documentales mencionadas son meramente ilustrativas y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para validar supuestos que no son completamente visibles en los conjuntos de datos públicos, incluidos el calendario típico de sustitución de sistemas, la combinación de utilización 2D frente a 3D, y cómo los centros de imagenología planifican el gasto de capital cuando cambian las directrices de cribado. Se contó con la participación de un conjunto de expertos del lado de los proveedores, clínicos y del lado de los equipos en todo Estados Unidos, de modo que los datos sobre precios, rendimiento de los procedimientos y plazos de adopción pudieran alinearse antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 15% | Gerentes: 59% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando una lógica descendente y ascendente, en la que las señales de actividad nacional de cribado y diagnóstico se tradujeron primero en necesidades de capacidad de imagenología y luego se convirtieron en ingresos utilizando supuestos de precios y sustitución. En el enfoque descendente, las tendencias en el volumen de procedimientos y la población elegible para el cribado se utilizaron para reconstruir el grupo de demanda, que luego se ajustó según la combinación de entornos de atención y el cambio continuo de 2D a 3D.
Para mantener el modelo reproducible, nos basamos en una lista reducida de indicadores clave del mercado como insumos principales, que incluyen las directrices de cribado y las tasas de participación por edad, la penetración de la tomosíntesis 3D, la utilización promedio por sistema instalado, los ciclos de sustitución de plataformas más antiguas y los rangos de precios realistas entre configuraciones con capacidad 2D y 3D. El pronóstico utilizó análisis de escenarios, en el que la velocidad de adopción, la sensibilidad al reembolso y el ritmo de sustitución se ajustaron dentro de rangos respaldados por la retroalimentación de expertos y la dirección de política observada. Los resultados se corroboraron con aproximaciones ascendentes selectivas, como el precio de venta promedio muestral multiplicado por los volúmenes de unidades y las verificaciones de canales; cuando la visibilidad de los sitios más pequeños era limitada, se aplicaron rangos de referencia basados en perfiles de sitios similares y luego se normalizaron a los totales nacionales.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo fueron validados mediante triangulación entre indicadores independientes, seguida de verificaciones de anomalías frente a las relaciones esperadas entre los volúmenes de procedimientos, el comportamiento de la base instalada y el calendario de actualizaciones. Si alguna división por entorno o año generaba un salto inusual, se revisaba el factor determinante y se volvía a contactar a los encuestados cuando se necesitaba una aclaración.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de múltiples etapas para garantizar que las fórmulas, las unidades y el tratamiento de divisas sean coherentes en toda la serie. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos relevantes como cambios en las directrices, modificaciones en el reembolso o cambios regulatorios importantes. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión actualizada más reciente disponible en ese momento.
Estimación del Mercado de Mamografía en los Estados Unidos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para la mamografía en los Estados Unidos no siempre coinciden, ya que los autores suelen incluir diferentes capas de ingresos y no siempre se alinean en el mismo año base. En este ámbito, las mayores discrepancias suelen derivarse de si la cifra se centra en los equipos o si incorpora un conjunto más amplio de servicios de cribado y diagnóstico mamario.
Al verificar la penetración de la tomosíntesis 3D frente a las señales de reembolso, actualizar el calendario de sustitución de la base instalada y vincular los volúmenes a la participación en el cribado, Mordor Intelligence mantiene el total centrado en la demanda específica de mamografía y la progresión de precios, en lugar de en el diagnóstico mamario integrado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,15 mil millones de USD (2025) | |
| Revista Especializada del Sector A | 0,79 mil millones de USD (2024) | El alcance no está claramente definido y el año base es anterior, lo que puede subestimar el valor si la combinación de actualizaciones de 2D a 3D y los precios de venta promedio no se actualizan en el mismo ciclo. Además, se aproxima más a una visión centrada exclusivamente en los equipos, sin verificaciones transparentes de utilización y sustitución. |
| Boletín del Sector B | 1,55 mil millones de USD (2024) | La denominación es más amplia (cribado y diagnóstico), lo que puede mezclar la mamografía con el diagnóstico mamario adyacente y los ingresos relacionados con biopsias. Si el grupo de procedimientos de mamografía no se separa con claridad, los totales pueden parecer más elevados para el mismo año. |
La dispersión entre los valores se explica principalmente por los límites del alcance y la alineación del año base, más que por pequeñas diferencias matemáticas. Cuando el mercado se reconstruye a partir de señales de demanda de procedimientos, el comportamiento de la base instalada y precios realistas, el resultado es más fácil de auditar y reproducir año tras año.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de mamografía de los Estados Unidos?
Se espera que el tamaño del mercado de mamografía de los Estados Unidos alcance USD 1,26 mil millones en 2026 y crezca a una CAGR del 9,28% para llegar a USD 1,96 mil millones en 2031.
¿Cuál es la modalidad de diagnóstico por imágenes que se expande más rápidamente en los Estados Unidos?
Los sistemas de tomosíntesis mamaria 3D lideran el crecimiento con una CAGR proyectada del 9,88% hasta 2031, impulsados por el reembolso completo de Medicare y mejores resultados clínicos.
¿Quiénes son los actores clave del mercado de mamografía de los Estados Unidos?
Siemens AG, GE Healthcare, Koninklijke Philips N.V., Fujifilm Holdings Corporation y Hologic, Inc. son las principales empresas que operan en el mercado de mamografía de los Estados Unidos.
¿Cómo afectó la nueva directriz del Grupo de Trabajo de Servicios Preventivos de los Estados Unidos (USPSTF) a la demanda de detección?
La reducción de la edad de inicio a 40 años incorporó a casi 20 millones de mujeres elegibles, impulsando el volumen de detección anual y acelerando las actualizaciones de equipos.
Última actualización de la página el:



