
Tamaño y Participación del Mercado de Reconstrucción Mamaria
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.67 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.08 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Reconstrucción Mamaria por Mordor Intelligence
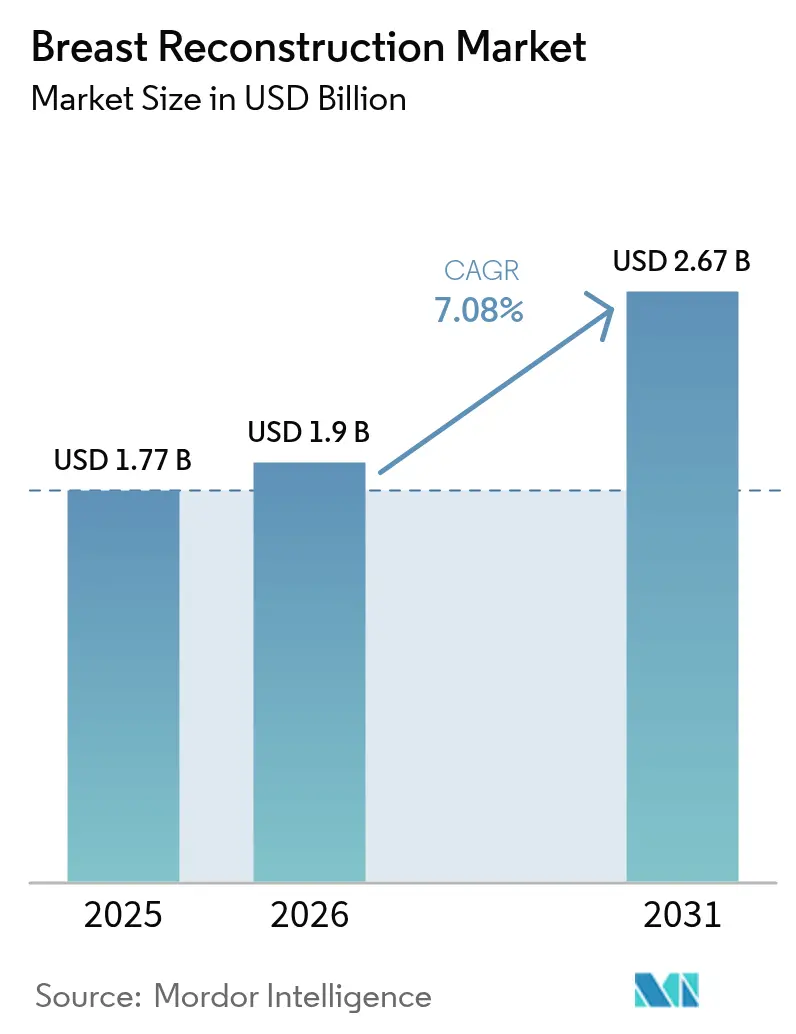
Se espera que el tamaño del mercado de reconstrucción mamaria crezca de USD 1.770 millones en 2025 a USD 1.900 millones en 2026, y se prevé que alcance USD 2.670 millones en 2031 a una CAGR del 7,08% durante el período 2026-2031. Este crecimiento está directamente vinculado al aumento de la incidencia del cáncer de mama, la expansión de los mandatos de reembolso y las innovaciones como la imagen por inteligencia artificial (IA) y los andamiajes bioimpresos en 3D[1]Sociedad Americana del Cáncer, "Datos y Cifras sobre el Cáncer 2025," cancer.org. Una tasa de supervivencia a cinco años del 91% en las principales regiones oncológicas amplía el grupo de pacientes elegibles, mientras que las plataformas emergentes de ingeniería tisular reducen las cirugías de revisión y mejoran los resultados a largo plazo. El liderazgo del mercado recae actualmente en los implantes, aunque los rápidos avances en productos regenerativos y mallas biológicas están desplazando la preferencia de los cirujanos hacia procedimientos híbridos que combinan estabilidad de forma con integración natural del tejido. Geográficamente, América del Norte ostenta una participación del 37,72% en el mercado de reconstrucción mamaria en 2024, y Asia-Pacífico avanza a una CAGR del 9,22%, respaldado por la previsión de la Organización Mundial de la Salud de un aumento del 38% en los casos mundiales de cáncer de mama para 2050.
Conclusiones Clave del Informe
- Por producto, los implantes mamarios lideraron con una participación en los ingresos del 42,98% en 2025; se proyecta que los andamiajes bioimpresos en 3D se expandan a una CAGR del 14,64% hasta 2031.
- Por material, la silicona captó el 45,05% del tamaño del mercado de reconstrucción mamaria en 2025, mientras que la malla biológica es la de mayor crecimiento con una CAGR del 8,74%.
- Por técnica de reconstrucción, los métodos basados en implantes representaron el 63,85% del tamaño del mercado de reconstrucción mamaria en 2025; los enfoques híbridos muestran la CAGR proyectada más alta del 7,86% hasta 2031.
- Por usuario final, los hospitales mantuvieron una participación de mercado del 59,10% en 2025; se prevé que los centros de cirugía ambulatoria crezcan a una CAGR del 8,25%.
- Por aplicación, la reconstrucción oncológica post-mastectomía representó el 68,12% del tamaño del mercado de reconstrucción mamaria en 2025, mientras que los procedimientos profilácticos avanzan a una CAGR del 9,07%.
- Por geografía, América del Norte lideró con una participación de mercado del 37,25% en 2025; Asia-Pacífico registra el crecimiento más rápido con una CAGR del 8,85%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Reconstrucción Mamaria*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la incidencia del cáncer de mama | +1.8% | Global; más pronunciado en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento de los mandatos de reembolso y la concienciación | +1.2% | América del Norte, UE; en expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Avances en implantes de gel cohesivo tipo «gummy bear» | +0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Auge de las mastectomías con preservación del pezón y pre-pectorales | +0.7% | América del Norte, UE; adopción temprana en zonas urbanas de Asia-Pacífico | Mediano plazo (2–4 años) |
| Implantes regenerativos bioimpresos en 3D en ensayos clínicos | +0.6% | América del Norte, UE; expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Plataformas de imagen y dimensionamiento guiadas por IA | +0.5% | Mercados desarrollados a nivel mundial | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia del Cáncer de Mama
La Organización Mundial de la Salud proyecta 3,2 millones de nuevos diagnósticos de cáncer de mama por año para 2050, un aumento del 38% respecto a los niveles actuales[2]Noticias ONU, "Se proyecta que los casos de cáncer de mama aumenten casi un 40 por ciento para 2050, advierte la OMS," un.org. Asia registró 985.400 nuevos casos en 2022, cifra que se espera supere los 1,4 millones para 2050. Las mujeres jóvenes menores de 50 años y las poblaciones asiático-americanas/de las Islas del Pacífico han mostrado los incrementos de incidencia más pronunciados, lo que conduce a una mayor supervivencia y una mayor adopción de la reconstrucción. En China e India, los sistemas hospitalarios orientados al valor están abriendo nuevos espacios en quirófano para procedimientos basados en implantes e híbridos, creando nichos de crecimiento para los fabricantes de dispositivos capaces de ofrecer soluciones rentables a escala. La expansión demográfica no es, por tanto, meramente numérica; también desplaza la demanda de la combinación de productos hacia implantes duraderos y de baja complicación que minimicen el riesgo de revisión a lo largo de la vida útil.
Crecimiento de los Mandatos de Reembolso y la Concienciación
La Ley de Derechos de Salud de la Mujer y del Cáncer garantiza beneficios integrales de reconstrucción en los planes de salud colectivos de Estados Unidos, y la preservación de los códigos de facturación de febrero de 2025 para los colgajos DIEP y GAP subraya el compromiso del regulador con las técnicas autólogas avanzadas. Las acciones a nivel estatal, como la actualización de la política Medi-Cal de California en julio de 2024, amplían el acceso a los procedimientos de implantes para pacientes de menores ingresos. Los principales pagadores privados han redefinido la reconstrucción como médicamente necesaria, cubriendo las cirugías de simetría y el manejo de complicaciones. A medida que los centros ambulatorios adoptan modelos de pago basado en valor, los cirujanos obtienen incentivos financieros para adoptar tecnologías que reduzcan el tiempo operatorio y las revisiones posteriores, acelerando la demanda de software de dimensionamiento guiado por IA combinado con implantes de gel cohesivo.
Avances en Implantes de Gel Cohesivo y Tipo «Gummy Bear»
La aprobación de la Administración de Alimentos y Medicamentos de Estados Unidos en diciembre de 2024 de los implantes MemoryGel Enhance de Johnson & Johnson, disponibles en volúmenes de hasta 1.445 cc, responde a necesidades no cubiertas en pacientes con paredes torácicas más grandes, manteniendo al mismo tiempo las propiedades de gel cohesivo que conservan la forma. El análisis histológico de 493 pacientes demuestra que la cohesividad del gel reduce directamente las tasas de filtración, haciendo que las formulaciones más recientes sean más seguras a lo largo de horizontes de varios años. La autorización de la Administración de Alimentos y Medicamentos de Estados Unidos en septiembre de 2024 para los implantes Motiva SmoothSilk añade innovaciones en la textura superficial que reducen las respuestas inflamatorias[3]Administración de Alimentos y Medicamentos de Estados Unidos, "Aprobación Previa a la Comercialización (PMA)," fda.gov. En conjunto, estas aprobaciones validan el enfoque de los fabricantes tanto en la estabilidad de la forma como en la biocompatibilidad, orientando a los hospitales hacia dispositivos de nueva generación que pueden insertarse de forma pre-pectoral sin sacrificar la durabilidad.
Auge de las Mastectomías con Preservación del Pezón y Pre-Pectorales
La colocación pre-pectoral por encima del músculo reduce el dolor postoperatorio y la deformidad por animación, y un estudio prospectivo ha demostrado un mantenimiento superior de la posición del pezón en comparación con los enfoques sub-pectorales. La combinación de la mastectomía con preservación del pezón con el envolvimiento en matriz dérmica acelular ofrece excelentes resultados estéticos en mamas grandes y ptósicas que antes eran difíciles de reconstruir. El ensayo clínico de la Universidad de Stanford sobre injertos de complejo areola-pezón descelularizados podría eliminar la reconstrucción en múltiples etapas, señalando un futuro en el que la completitud estética se logra en una sola intervención. Las mayores tasas de satisfacción animan a más pacientes a optar por la reconstrucción inmediata, impulsando la demanda de mallas biológicas y sistemas de implantes inteligentes.
Análisis del Impacto de las Restricciones del Mercado de Reconstrucción Mamaria*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costes de procedimientos y dispositivos en mercados emergentes | −1.1% | Asia-Pacífico emergente, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la seguridad de los implantes (linfoma anaplásico de células grandes asociado a implantes mamarios, contractura capsular) | −0.8% | Global; más elevado en mercados desarrollados | Mediano plazo (2–4 años) |
| Escasez de experiencia microquirúrgica para colgajos autólogos | −0.6% | Global; aguda en zonas rurales y emergentes | Largo plazo (≥ 4 años) |
| Interrupciones en la cadena de suministro de silicona y matrices dérmicas acelulares impulsadas por criterios ESG | −0.4% | Global; riesgos de concentración en centros de producción | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Procedimientos y Dispositivos en Mercados Emergentes
Los costes medios de desembolso directo para la reconstrucción con implantes en el Sudeste Asiático superan el 45% del ingreso anual mediano, lo que limita la adopción fuera de los principales centros urbanos. Los pagadores locales raramente reembolsan los biomateriales avanzados, lo que obliga a los cirujanos a recurrir a implantes de solución salina que conllevan un mayor riesgo de revisión. Las empresas multinacionales de dispositivos deben localizar la fabricación u ofrecer estructuras de precios escalonados para penetrar en estas regiones sensibles al coste. Los programas piloto gubernamentales en India y Tailandia para subvencionar la reconstrucción en pacientes de bajos ingresos han mostrado resultados iniciales positivos, pero siguen siendo limitados en alcance.
Preocupaciones sobre la Seguridad de los Implantes (Linfoma Anaplásico de Células Grandes Asociado a Implantes Mamarios, Contractura Capsular)
A partir de 2025, se han registrado 1.290 casos mundiales de linfoma anaplásico de células grandes asociado a implantes mamarios, vinculados principalmente a dispositivos texturizados. La contractura capsular afecta al 2,3%–4,1% de los implantes y es la principal causa de cirugía de revisión. El aumento de los requisitos de vigilancia incrementa los costes de los estudios post-comercialización y puede disuadir a los participantes más pequeños. Los grupos de defensa de los pacientes continúan exigiendo datos de seguridad transparentes, presionando a los fabricantes para que publiquen ensayos a largo plazo y aceleren la innovación en materiales de superficie lisa o biointegrativos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Reconstrucción Mamaria
Por Producto:
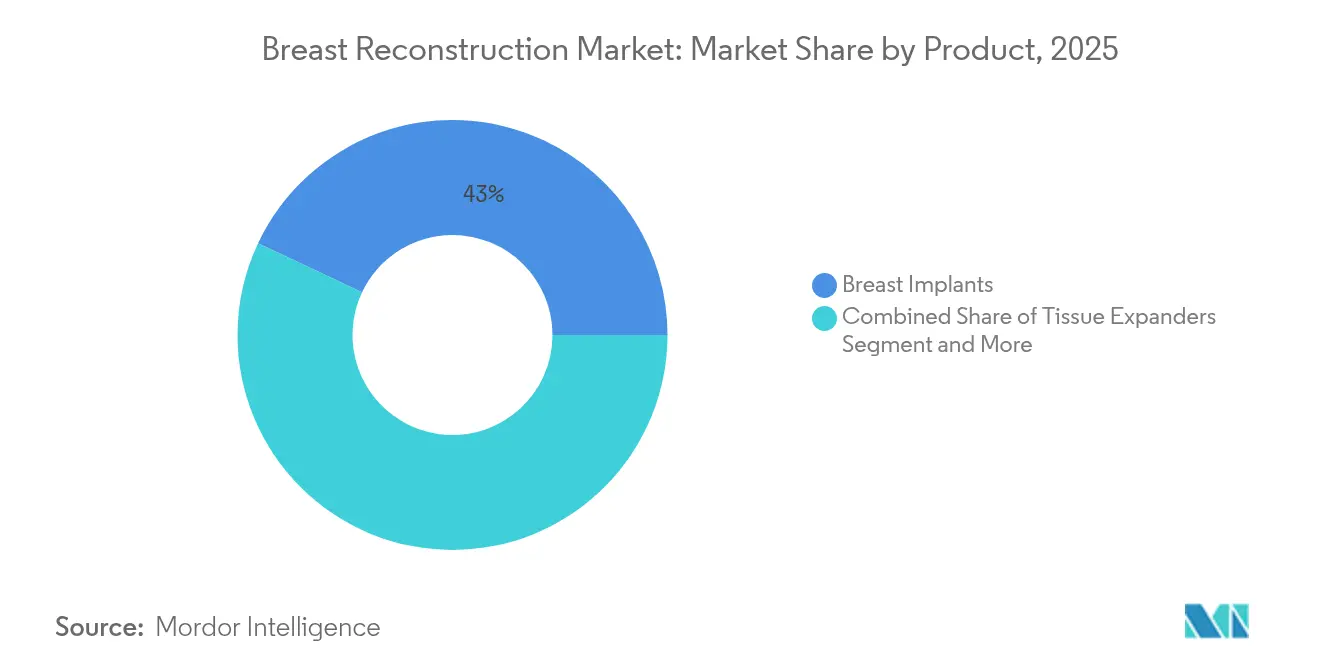
La Bioimpresión Disrumpe el Dominio Tradicional de los ImplantesLos implantes mamarios mantuvieron una participación del 42,98% en el mercado de reconstrucción mamaria en 2025, impulsados por la amplia familiaridad de los cirujanos y los resultados predecibles. Sin embargo, los andamiajes bioimpresos en 3D y los implantes regenerativos crecen a una CAGR del 14,64%, lo que señala un giro hacia plataformas de ingeniería tisular que minimizan las respuestas a cuerpos extraños y permiten formas personalizadas. Los expansores tisulares tradicionales siguen siendo un puente en las reconstrucciones por etapas, pero su papel se está reduciendo a medida que los procedimientos pre-pectorales en una sola etapa ganan popularidad.
La industria de reconstrucción mamaria valora cada vez más los dispositivos que reducen las tasas de revisión. El software de dimensionamiento guiado por IA se combina con implantes de gel cohesivo para ofrecer perfiles personalizados, mientras que los andamiajes de poli-4-hidroxibutirato favorecen el crecimiento natural del tejido. El ensayo STANCE de BD sobre GalaFLEX LITE destaca las mallas bioabsorbibles que abordan la recurrencia de contractura capsular del 54% en cirugías de revisión. Estas innovaciones están reformulando los criterios de adquisición hospitalaria hacia el ahorro de costes a largo plazo y los resultados reportados por los pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Material:
La Malla Biológica Gana Terreno frente a la SiliconaLa silicona mantuvo el 45,05% de la participación en el mercado de reconstrucción mamaria en 2025, respaldada por décadas de perfeccionamiento y recientes autorizaciones de la Administración de Alimentos y Medicamentos de Estados Unidos para opciones de mayor volumen. Sin embargo, la malla biológica lidera el crecimiento con una CAGR del 8,74%, ya que los cirujanos buscan materiales que promuevan la integración tisular vascularizada y reduzcan la inflamación crónica. Los implantes de solución salina siguen siendo relevantes para pacientes con preocupaciones específicas de seguridad, pero están perdiendo terreno gradualmente.
En paralelo, las mallas sintéticas enfrentan un mayor escrutinio por su permanencia y riesgo de infección, lo que impulsa la demanda de alternativas biodegradables. La investigación sobre la huella ambiental de las cadenas de suministro de implantes también favorece los materiales biológicos y biodegradables con menores impactos de carbono, alineando las políticas de adquisición con los objetivos ESG de los hospitales.
Por Técnica de Reconstrucción:
Los Enfoques Híbridos Conectan los Métodos TradicionalesLa reconstrucción basada en implantes representó el 63,85% del tamaño del mercado de reconstrucción mamaria en 2025 debido a su rapidez y menor complejidad técnica. Las técnicas híbridas que combinan el volumen del implante con el injerto autólogo de grasa se están expandiendo a una CAGR del 7,86%, ofreciendo un punto intermedio entre la estabilidad de la forma y la sensación natural. Los colgajos de tejido autólogo siguen siendo el estándar de referencia para los pacientes sometidos a radioterapia, pero están limitados por las restricciones de la fuerza laboral microquirúrgica.
La colocación pre-pectoral combinada con matrices dérmicas acelulares ofrece mejores resultados estéticos y tiempos de recuperación más cortos, animando a los cirujanos a adoptar flujos de trabajo híbridos. El injerto de grasa mejora aún más el contorno y la simetría, haciendo de los métodos híbridos una opción flexible adaptable a diversas anatomías de los pacientes.
Por Usuario Final:
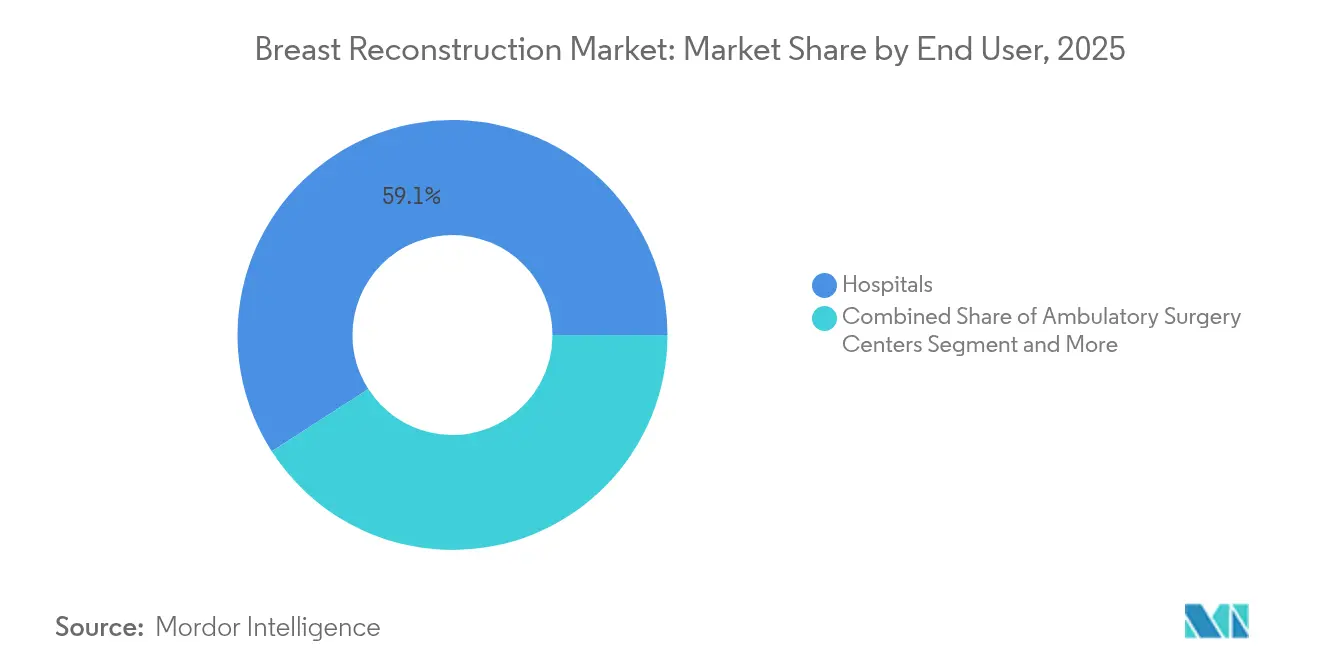
Los Centros Ambulatorios Capturan Participación de MercadoLos hospitales representaron el 59,10% de los procedimientos en 2025, aunque los centros de cirugía ambulatoria crecen a una CAGR del 8,25% a medida que los pagadores enfatizan la contención de costes. Los Centros de Servicios de Medicare y Medicaid aumentaron los factores de conversión para centros de cirugía ambulatoria en 2025, haciendo que la reconstrucción ambulatoria sea financieramente atractiva. Las clínicas estéticas especializadas gestionan revisiones y aumentos complejos, ofreciendo atención personalizada pero a precios premium.
El mercado de reconstrucción mamaria se está descentralizando, con los centros de cirugía ambulatoria aprovechando tiempos de estancia más cortos y modelos de pago agrupado para ganar casos que tradicionalmente se realizaban en hospitales de servicio completo. Los fabricantes de dispositivos ahora orientan programas de formación y paquetes de equipos llave en mano específicamente para entornos de centros de cirugía ambulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Procedimientos Profilácticos Impulsan el CrecimientoLa reconstrucción oncológica post-mastectomía representó el 68,12% del tamaño del mercado de reconstrucción mamaria en 2025, pero los casos de mastectomía profiláctica se aceleran a una CAGR del 9,07%, influenciados por una mayor realización de pruebas genéticas y una mayor concienciación sobre el riesgo. Las reconstrucciones relacionadas con traumatismos y las congénitas siguen siendo segmentos más pequeños, aunque a menudo recurren a las técnicas híbridas más avanzadas debido a los desafíos anatómicos únicos.
La cobertura del seguro para la cirugía profiláctica en pacientes BRCA positivos bajo la Ley de Derechos de Salud de la Mujer y del Cáncer amplía la elegibilidad, y los pacientes más jóvenes suelen optar por implantes de gel cohesivo o bioimpresos que prometen menos revisiones a lo largo de su vida. Este cambio impulsa la demanda de líneas de dispositivos premium y servicios de seguimiento a largo plazo.
Análisis Geográfico
Mercado de Reconstrucción Mamaria en América del Norte
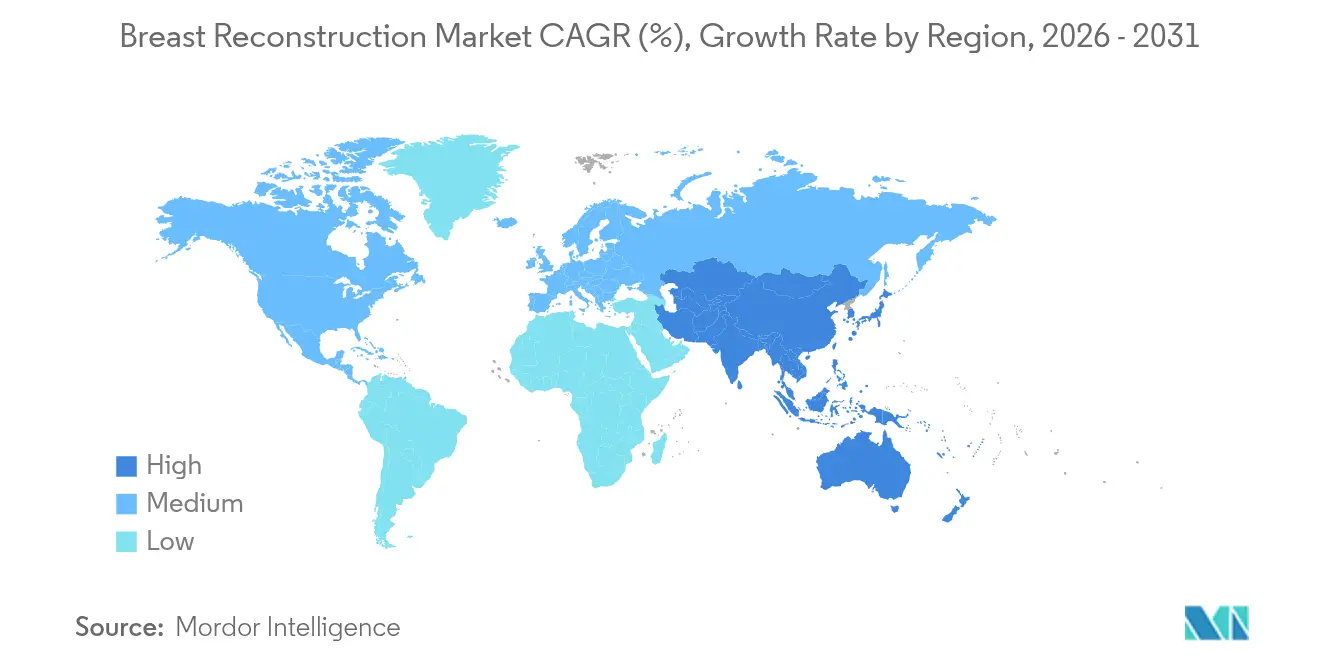
América del Norte lideró el mercado de reconstrucción mamaria con una participación del 37,25% en 2025, respaldada por mandatos federales de cobertura y una densa red de cirujanos plásticos certificados por juntas médicas. La región también alberga numerosos ensayos clínicos fundamentales, lo que permite un acceso más temprano a implantes de nueva generación y mallas biológicas. Se espera que la expansión del mercado se mantenga estable a medida que las herramientas de planificación asistidas por inteligencia artificial penetren en los grandes sistemas hospitalarios y en los centros de cirugía ambulatoria.
Mercado de Reconstrucción Mamaria en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesto (CAGR) proyectada del 8,85% hasta 2031. El aumento de la prevalencia del cáncer de mama, la expansión de los ingresos de la clase media y la normalización cultural de la reconstrucción impulsan los volúmenes de procedimientos, mientras que la tasa de reconstrucción inmediata del 11,2% en Japón ilustra el potencial latente. Las iniciativas gubernamentales para subsidiar la atención de mastectomía en China e India se están extendiendo gradualmente a la reconstrucción, abriendo un camino para implantes de costo optimizado y mallas fabricadas localmente.
Mercado de Reconstrucción Mamaria en EMEA y LATAM
Europa mantiene un crecimiento moderado bajo marcos de atención médica universal que garantizan un acceso básico, aunque la adopción de procedimientos varía según el país. América Latina y Oriente Medio/África siguen siendo mercados incipientes, con un crecimiento condicionado al desarrollo de infraestructura quirúrgica y a las alianzas de formación de profesionales clínicos. Las empresas multinacionales que localicen su producción y alineen sus carteras de productos con los niveles de reembolso regionales obtendrán ventajas de primer movimiento.

Panorama Competitivo
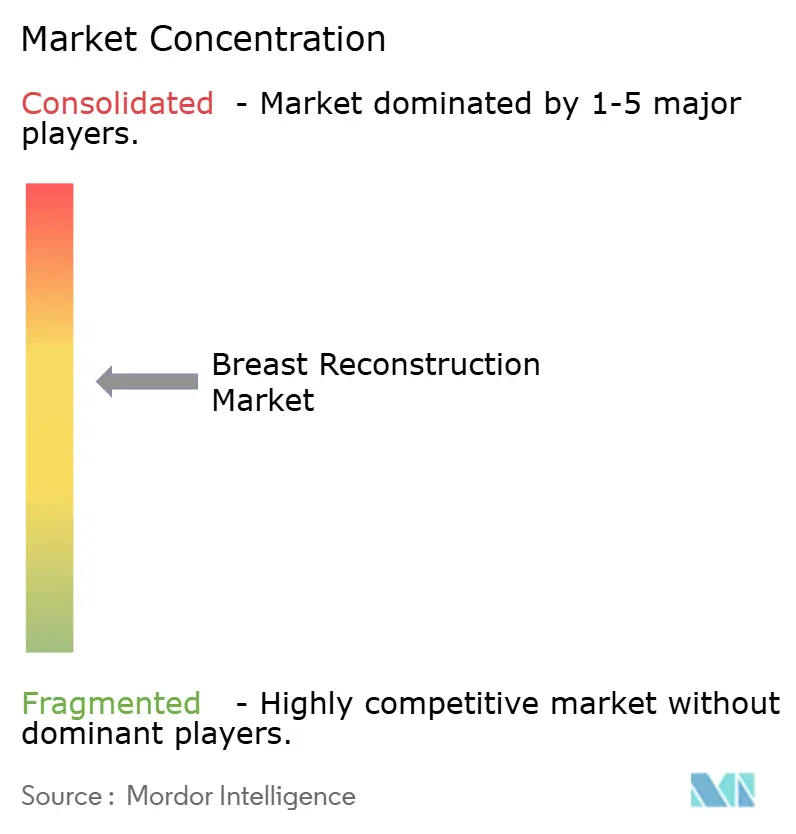
El mercado de reconstrucción mamaria muestra una concentración moderada. AbbVie-Allergan y Johnson & Johnson-Mentor dominan grandes bases instaladas a través de amplias carteras de implantes y una sólida distribución. Los implantes SmoothSilk de superficie texturizada de Motiva y los prototipos de sensores inteligentes de Establishment Labs ilustran la presión insurgente sobre los actores establecidos. La venta de activos de Sientra en abril de 2024 tras su quiebra pone de relieve la vulnerabilidad del nivel medio ante litigios y perturbaciones en la cadena de suministro.
Las respuestas estratégicas incluyen la diversificación de carteras y adquisiciones selectivas. La inversión de BD en andamiajes bioabsorbibles a través del ensayo GalaFLEX LITE la posiciona en el subsegmento de mallas de alto crecimiento, mientras que los actores más grandes están explorando asociaciones de IA para combinar plataformas de imagen con implantes premium. Mientras tanto, los fabricantes regionales en Asia-Pacífico ganan participación ofreciendo dispositivos de silicona con precios escalonados que cumplen con los estándares regulatorios locales.
Las barreras de entrada en la industria siguen siendo elevadas debido a los costes de aprobación de la Administración de Alimentos y Medicamentos de Estados Unidos y del Reglamento de Dispositivos Médicos de la UE, aunque la diferenciación tecnológica presenta vías de entrada viables. Las empresas capaces de integrar análisis de datos, materiales sostenibles y apoyo a la formación de cirujanos superarán a sus competidores en un mercado que evoluciona de implantes de consumo masivo hacia soluciones de reconstrucción integrales.
Líderes de la Industria de Reconstrucción Mamaria
GC Aesthetics plc
AbbVie (ALLERGAN)
Johnson & Johnson
Establishment Labs SA
Sientra Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Reconstrucción Mamaria Cubiertas en este Informe
- AbbVie (ALLERGAN)
- Johnson & Johnson
- Sientra
- Establishment Labs
- GC Aesthetics plc
- Polytech Health & Aesthetics
- RTI Surgical
- Groupe Sebbin
- Integra LifeSciences
- Silimed
- Laboratoires Expanscience
- Ideal Implant Inc.
- BellaSeno GmbH
- CollPlant Biotechnologies
- Stratasys
- HansBiomed Co. Ltd.
- Motiva USA LLC
- Tissue Regenix
- Decomedical S.r.l.
- Implantech Associates

Oportunidades de mercado y perspectivas futuras
Las plataformas regenerativas y bioabsorbibles están creando espacio blanco junto a la reconstrucción basada en implantes (63,85% de participación en 2025). El proceso de desarrollo se está ampliando más allá de las opciones centradas en silicona mediante evidencia clínica y participación regulatoria, incluida la publicación de abril de 2026 de Tensive S.r.l.s de datos pivotales interinos positivos para su andamiaje bioabsorbible REGENERA en la reconstrucción mamaria natural tras cirugía conservadora de mama, y la presentación de diciembre de 2025 de Establishment Labs ante la FDA solicitando la aprobación de los implantes Motiva para la reconstrucción mamaria primaria y de revisión. Juntos, estos pasos amplían el menú de productos para los cirujanos que trabajan en flujos híbridos que combinan la restauración de volumen con la integración tisular, particularmente cuando la contractura capsular y la carga de revisiones influyen en la elección del dispositivo.
Las acciones regulatorias y la vigilancia de seguridad continua también están agudizando el enfoque del mercado en dispositivos diferenciados, capacitación y generación de evidencia posterior a la comercialización. En junio de 2026, la FDA de EE. UU. clasificó un sistema de succión y extracción de implantes mamarios como dispositivo de clase II bajo controles especiales, formalizando los requisitos para una tecnología complementaria utilizada en procedimientos de implantes y ayudando a estandarizar los flujos de trabajo relacionados. En paralelo, la carga de casos registrados de BIA-ALCL (1.380 casos únicos y 64 muertes al 30 de junio de 2024) mantiene la tecnología de superficie y el seguimiento a largo plazo bajo observación, respaldando oportunidades para los fabricantes que combinan implantes de próxima generación, mallas y capacidades de monitoreo remoto con datos clínicos y posteriores a la comercialización sostenidos.
Desarrollos Recientes de la Industria en el Mercado de Reconstrucción Mamaria
- Junio de 2026: Johnson & Johnson MedTech (Mentor Worldwide LLC) firmó un acuerdo global de licencia y colaboración con BellaSeno para avanzar en la reconstrucción de tejidos blandos regenerativa. La colaboración refuerza la posición de Mentor más allá de los implantes tradicionales al añadir acceso a tecnología de andamiaje absorbible orientada a la regeneración tisular, lo que respalda una adopción más amplia por parte de los cirujanos de enfoques de reconstrucción híbridos.
- Diciembre de 2025: Establishment Labs presentó los implantes Motiva ante la FDA de EE. UU. para su aprobación en la reconstrucción mamaria primaria y de revisión. La presentación marca un paso clave hacia la ampliación de las opciones competitivas en el panorama de implantes de reconstrucción de EE. UU. y aumenta la presión sobre los actores establecidos para diferenciarse mediante evidencia clínica, opciones de tamaño y soporte de flujo de trabajo.
- Junio de 2024: GC Aesthetics lanzó el implante de reconstrucción de pezón y areola FixNip en Europa. El producto amplía el conjunto de herramientas de reconstrucción complementaria para lograr la completitud estética tras procedimientos relacionados con mastectomía y refuerza el papel de los dispositivos complementarios especializados en la mejora de los resultados reportados por los pacientes.


Mercado de Reconstrucción Mamaria Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado corresponde al valor global de los productos utilizados en los procedimientos de reconstrucción mamaria que restauran la forma del pecho tras una mastectomía o extirpación mamaria profiláctica, incluidas las vías basadas en implantes y los materiales de soporte biológico utilizados durante la cirugía.
Exclusiones del alcance: no se incluyen el aumento mamario estético, la corrección de ginecomastia, la reparación de deformidades congénitas ni las cirugías de revisión realizadas más de 10 años después de la reconstrucción original.
Descripción general de la segmentación
- Por Producto
- Implantes Mamarios
- Expansores Tisulares
- Matrices Dérmicas Acelulares (Biológicas, Sintéticas)
- Andamiajes Bioimpresos en 3D e Implantes Regenerativos
- Otros Productos Complementarios (prótesis de complejo areola-pezón, dispositivos de fijación)
- Por Tipo de Material
- Silicona
- Solución Salina
- Tejido Autólogo
- Malla Biológica
- Malla Sintética
- Por Técnica de Reconstrucción
- Basada en Implantes
- Tejido Autólogo
- Híbrida
- Por Usuario Final
- Hospitales
- Centros de Cirugía Ambulatoria
- Clínicas Estéticas Especializadas
- Por Aplicación
- Reconstrucción Oncológica Post-Mastectomía
- Mastectomía Profiláctica
- Traumatismo y Deformidad Congénita
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo de los volúmenes de procedimientos y las tendencias del entorno de atención, para luego compararlos con la lista típica de materiales utilizados en la reconstrucción. Nos basamos en fuentes públicas como estadísticas de incidencia y tratamiento del cáncer de agencias como la Organización Mundial de la Salud y la Agencia Internacional para la Investigación sobre el Cáncer, junto con oficinas nacionales de estadísticas de salud de los principales países que publican tablas de actividad quirúrgica y hospitalaria.
Para precisar los supuestos, también recurrimos a información de reguladores y organismos normativos (por ejemplo, bases de datos de dispositivos de la FDA de EE. UU. y comunicaciones de seguridad), conjuntos de datos aduaneros y comerciales para categorías relevantes de dispositivos médicos, y revistas clínicas revisadas por pares que analizan la combinación de técnicas y las revisiones derivadas de complicaciones. Se utilizaron informes anuales de empresas, presentaciones para inversores y prensa de buena reputación para seguir los lanzamientos de productos, el enfoque geográfico y la dirección de los precios, y se recurrió selectivamente a una suscripción de pago para datos financieros de empresas, búsquedas de patentes y vistas de importación/exportación a nivel de envío cuando los datos públicos eran escasos. Estas fuentes son solo ilustrativas, y revisamos muchas otras referencias públicas durante la recopilación de datos y las verificaciones cruzadas.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar qué vías de reconstrucción se eligen en la práctica, y cómo varían los precios según el tipo de hospital y el reembolso por país. Hablamos con médicos, líderes de adquisiciones, distribuidores y gerentes de producto en América, EMEA y APAC para poder validar la utilización de dispositivos, la combinación de implantes y biológicos, y las tasas de uso de biológicos antes de finalizar los supuestos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 20% | APAC: 48% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 20% | EMEA: 31% |
| Actores más pequeños: 22% | Gerentes: 60% | América: 21% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que el grupo de demanda direccionable se reconstruye a partir de los volúmenes de mastectomías, las tasas de adopción de la reconstrucción y la división entre vías basadas en implantes y autólogas, y luego se convierte en valor utilizando el consumo de productos a nivel de procedimiento y los rangos de precio de venta promedio. Para mantener los totales realistas, también realizamos verificaciones ascendentes selectivas, como retroalimentación de canales de proveedores y distribuidores sobre el movimiento de unidades y cálculos muestreados de PVP x volumen en países de alto volumen.
Algunos insumos clave que dieron forma al modelo fueron las tasas de cirugía de cáncer de mama, la combinación de reconstrucción inmediata frente a diferida, el tiempo de conversión de expansor tisular a implante, la penetración de la matriz dérmica acelular en casos basados en implantes, y las tasas de revisión vinculadas a complicaciones más que al envejecimiento a largo plazo del dispositivo. Cuando los datos de procedimientos por país eran incompletos, se aplicaron indicadores proxy como las series de altas hospitalarias y la capacidad de cirugía oncológica, y luego se ajustaron con la retroalimentación de las entrevistas para evitar sobreestimar la adopción.
Para el pronóstico, se utilizó el análisis de escenarios porque los cambios de política y la cobertura de reembolso pueden alterar la adopción de procedimientos más rápido que una simple línea de tendencia. Las trayectorias de crecimiento se sometieron a pruebas de estrés frente a cambios esperados en la detección del cáncer, la capacidad de formación de cirujanos y el ritmo de adopción de biológicos, y mantuvimos el pronóstico final alineado con lo que los expertos describieron como un caso medio alcanzable durante el período.
Validación de datos y ciclo de actualización
Los resultados se verificaron con señales independientes, como los volúmenes regionales de procedimientos, la actividad de registro de dispositivos y las bandas de precios observadas compartidas durante las entrevistas. Cuando aparecía una variación importante, revisábamos los supuestos antes de incorporar la cifra final.
Antes de la aprobación final, el modelo se revisa por etapas, comenzando con verificaciones de lógica a nivel país y avanzando hacia agregaciones regionales, seguidas de una revisión por parte de analistas que busca valores atípicos en penetración, gasto por procedimiento y tasas de crecimiento.
El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como acciones regulatorias importantes, cambios en el reembolso o cambios abruptos en los volúmenes de procedimientos. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual que pueda rastrearse hasta insumos claros.
Comparación del tamaño del mercado de reconstrucción mamaria de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras publicadas sobre reconstrucción mamaria a menudo no coinciden porque el límite de lo que se contabiliza puede variar de maneras pequeñas pero importantes, y el año base no siempre es el mismo. Las diferencias también surgen de cómo se estiman los volúmenes de procedimientos, cómo se tratan los biológicos y consumibles, y cómo se maneja la sincronización de divisas al convertir precios locales a USD.
Las verificaciones de volumen de procedimientos, el filtrado de revisiones a largo plazo y la validación de la división entre las vías de implante y de colgajo son los puntos de evidencia que mantienen a Mordor Intelligence alineado con la reconstrucción vinculada a la demanda impulsada por mastectomías, en lugar del gasto más amplio en cirugía mamaria estética. Cuando otras estimaciones mezclan implantes cosméticos adyacentes, aplican precios de lista sin descuentos a nivel hospitalario, o no especifican las inclusiones para MDA y consumibles relacionados, el valor final del mercado puede variar significativamente incluso si la narrativa de crecimiento suena similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,90 mil millones de USD (2026) | |
| Consultora global A | 2,16 mil millones de USD (2024) | Utiliza un año base anterior y no indica claramente las exclusiones en torno al aumento estético o las revisiones de ciclo de vida tardío, lo que puede ampliar el grupo de procedimientos contabilizados y aumentar el valor al escalarse globalmente. |
| Referencia sectorial B | 2,35 mil millones de USD (2025) | Incluye un paquete más amplio de soluciones relacionadas con la reconstrucción sin detallar cómo se fijan los precios de los biológicos y consumibles, y aplica una sincronización de divisas diferente, lo que puede inflar los totales en USD en regiones de precios altos. |
La tabla muestra que la diferencia se explica principalmente por los límites de alcance y por cómo se convierte en valor la demanda vinculada a procedimientos. Al fundamentar el modelo en señales de procedimientos transparentes y un conjunto repetible de supuestos de precios y uso, mantenemos la estimación práctica de auditar y estable de actualizar año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de reconstrucción mamaria?
El mercado está valorado en USD 1.900 millones en 2026 y se proyecta que alcance USD 2.670 millones en 2031.
¿Qué región crece más rápido en procedimientos de reconstrucción mamaria?
Asia-Pacífico muestra el mayor crecimiento, con una previsión de CAGR del 8,85% hasta 2031 debido al aumento de la incidencia del cáncer y la expansión del reembolso.
¿Por qué se consideran disruptivos los implantes bioimpresos en 3D?
Permiten formas personalizadas y favorecen el crecimiento natural del tejido, reduciendo las cirugías de revisión e impulsando una CAGR del 14,64% para el segmento.
¿Cómo influyen las políticas de reembolso en el crecimiento del mercado?
Los mandatos ampliados como la Ley de Derechos de Salud de la Mujer y del Cáncer cubren los procedimientos de reconstrucción y simetría, impulsando el acceso de los pacientes y los volúmenes de procedimientos.
¿Qué preocupaciones de seguridad afectan la elección de implantes?
Problemas como el linfoma anaplásico de células grandes asociado a implantes mamarios y la contractura capsular llevan a los cirujanos hacia productos de superficie lisa y biológicos con mejores perfiles de seguridad a largo plazo.
¿Son importantes los centros de cirugía ambulatoria para la futura expansión del mercado?
Sí, los centros de cirugía ambulatoria crecen a una CAGR del 8,25% a medida que los pagadores favorecen los entornos ambulatorios rentables, aumentando la demanda de implantes de recuperación rápida y herramientas de planificación con IA.
Última actualización de la página el:



