
Tamaño y Participación del Mercado de Avatares Digitales de Estados Unidos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
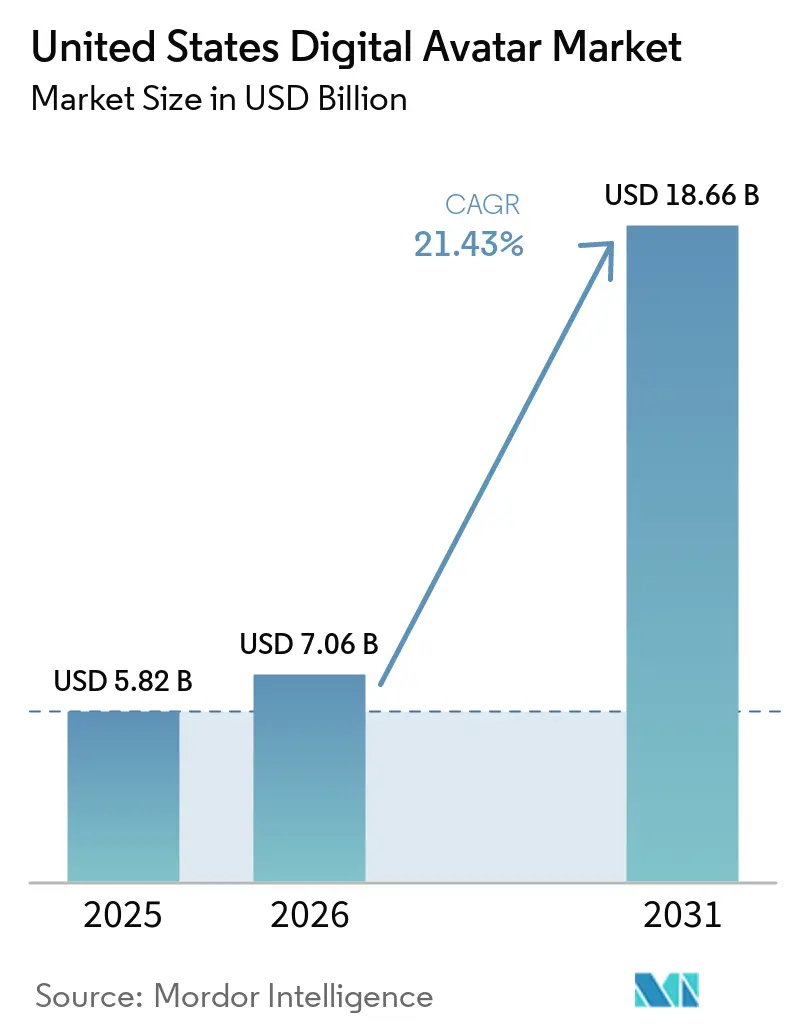
| Tamaño del mercado en el año base (2025) | 5.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.43 % |
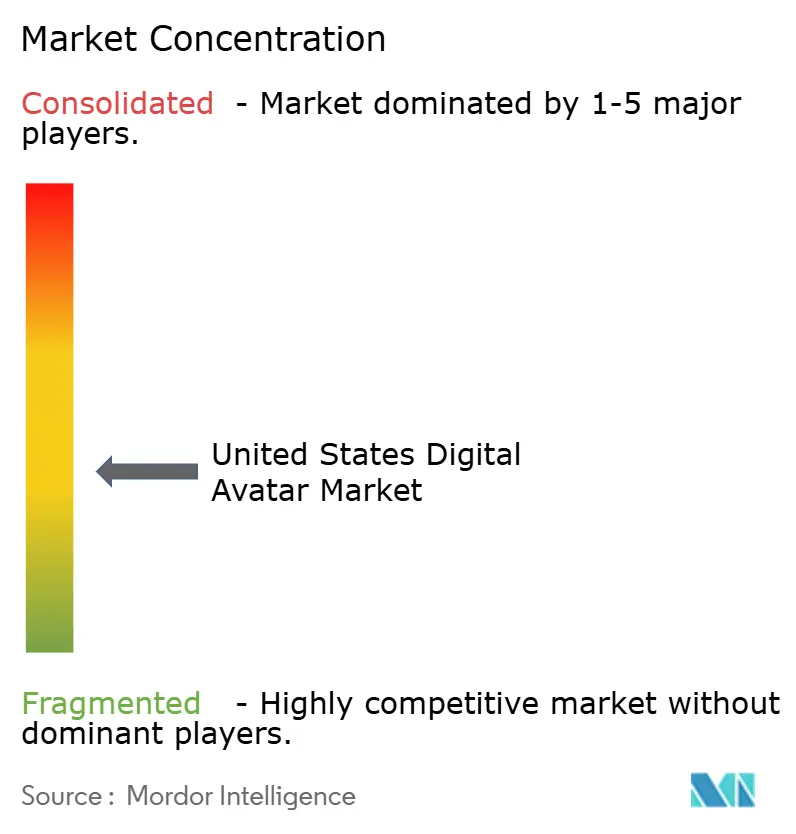
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Avatares Digitales de Estados Unidos por Mordor Intelligence
Se espera que el tamaño del Mercado de Avatares Digitales de los Estados Unidos crezca de 5,82 mil millones de USD en 2025 a 7,06 mil millones de USD en 2026 y se prevé que alcance los 18,66 mil millones de USD en 2031 a una CAGR del 21,43% durante 2026-2031.
Los avances sostenidos en inteligencia artificial generativa y procesamiento del lenguaje natural (PLN) continúan elevando el realismo y la versatilidad funcional de los avatares, lo que impulsa a las empresas a trasladar las interacciones rutinarias con clientes, la capacitación de empleados y las experiencias de marca virtuales a canales basados en avatares. Los códigos federales de reembolso de telesalud, los mandatos de accesibilidad y los estatutos estatales de privacidad configuran las hojas de ruta de adopción, mientras que un ecosistema maduro de metaverso y juegos ancla la demanda de los consumidores. Las inversiones en producción nacional de semiconductores y el escalado de GPU en la nube ayudan a mitigar las limitaciones de infraestructura, aunque se espera que la escasez de suministro persista en el corto plazo. La diferenciación competitiva se centra en la animación facial en tiempo real, los modelos de lenguaje entrenados por dominio y los conjuntos de herramientas de cumplimiento normativo que satisfacen las regulaciones de privacidad biométrica.
Conclusiones Clave del Informe
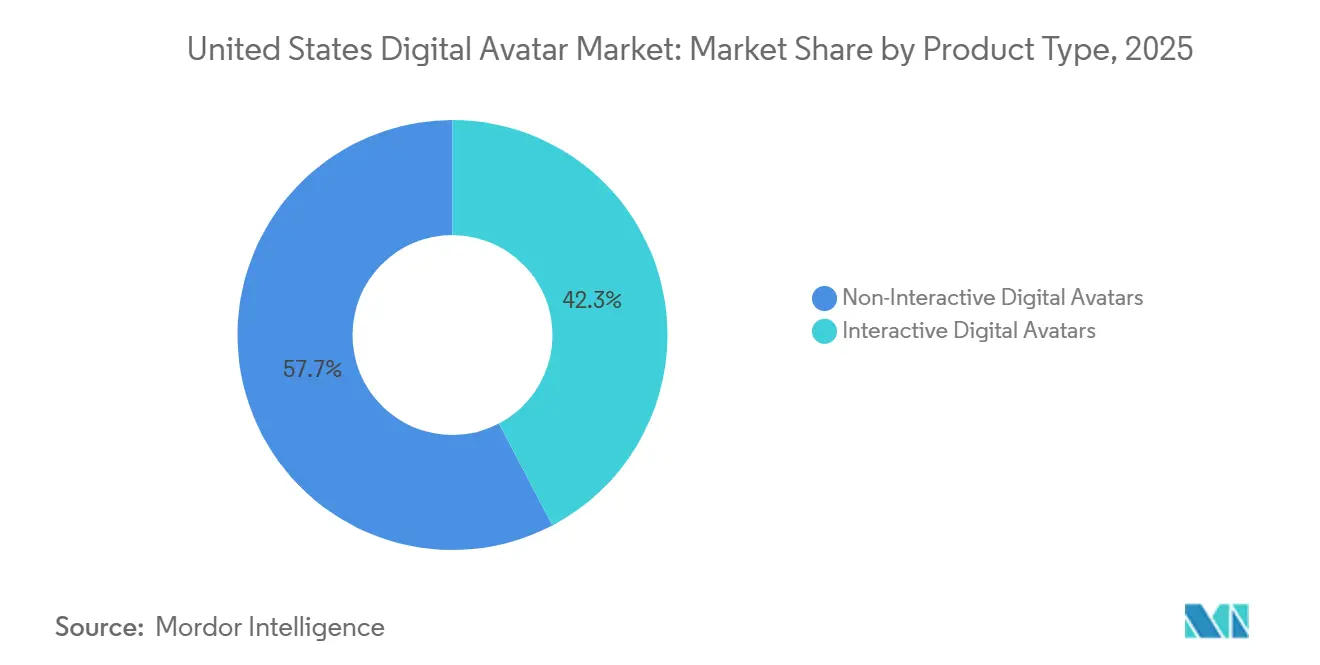
- Por tipo de producto, los avatares no interactivos representaron el 57,69% de la participación en ingresos en 2025; se proyecta que los avatares interactivos avancen a una CAGR del 22,14% hasta 2031.
- Por tecnología, los avatares 3D representaron el 51,32% de la participación del mercado de avatares digitales de los Estados Unidos en 2025, mientras que los avatares realistas generados por inteligencia artificial están proyectados para expandirse a una CAGR del 21,91% hasta 2031.
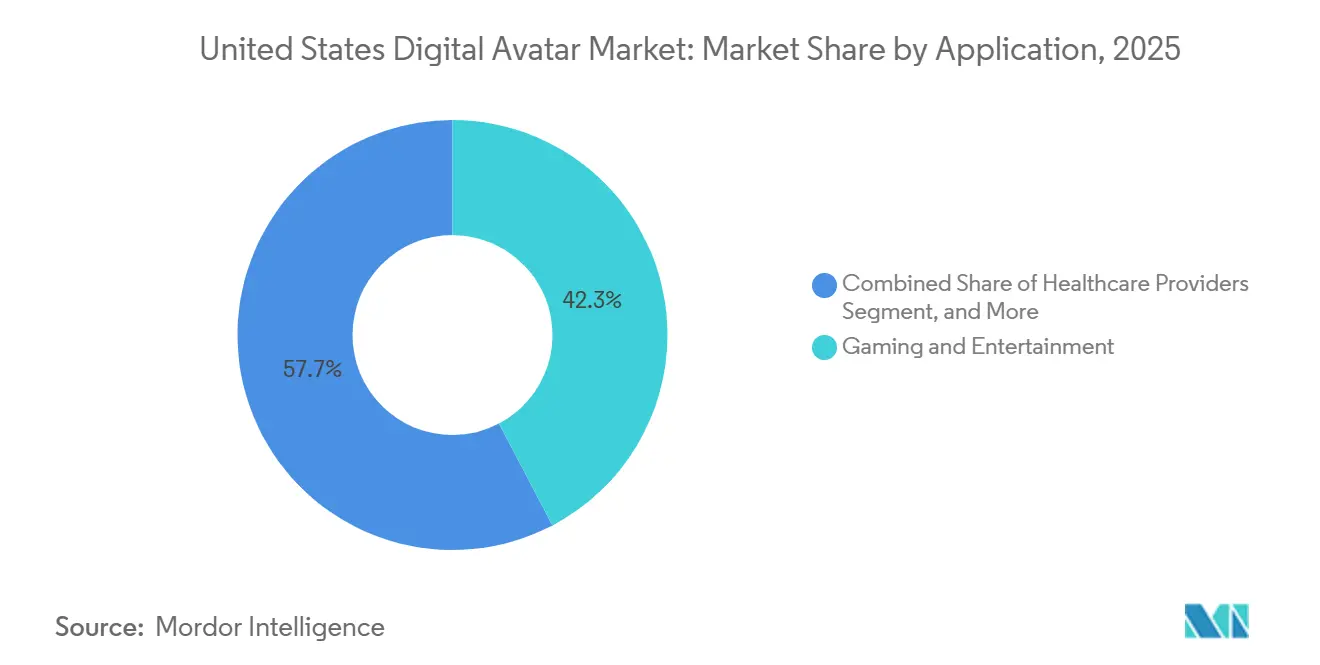
- Por aplicación, los juegos y el entretenimiento lideraron con una participación del 42,31% del tamaño del mercado de avatares digitales de los Estados Unidos en 2025; se pronostica que la salud y la telesalud registrarán la CAGR más rápida del 21,63% entre 2026 y 2031.
- Por industria de usuario final, el sector de medios y entretenimiento capturó una participación del 38,63% del tamaño del mercado de avatares digitales de los Estados Unidos en 2025, y se proyecta que los proveedores de salud avancen a una CAGR del 21,69% hasta 2031.
- Por geografía, la región Sur representó una participación del 34,71% en 2025, mientras que se proyecta que la región Oeste crezca a una CAGR del 21,77% durante el período de pronóstico.
Tendencias e Información del Mercado de Avatares Digitales de Estados Unidos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Avances en Modelos Generativos de Inteligencia Artificial y PLN | +8.2% | Nacional, concentración en centros tecnológicos del Oeste y Noreste | Mediano plazo (2-4 años) |
| Creciente Adopción de Avatares Digitales en el Servicio al Cliente | +6.7% | Nacional, adopción temprana en el Sur y el Oeste | Corto plazo (≤ 2 años) |
| Expansión del Ecosistema de Metaverso y Juegos | +5.9% | Nacional, centros de juegos en el Oeste | Mediano plazo (2-4 años) |
| Demanda Creciente de Contenido de Marketing Personalizado | +4.8% | Nacional, clústeres publicitarios en el Noreste | Corto plazo (≤ 2 años) |
| Subvenciones Federales para la Accesibilidad Virtual en Servicios Gubernamentales | +2.1% | Nacional, base de contratistas en el Noreste | Largo plazo (≥ 4 años) |
| Integración de Avatares Digitales en los Códigos de Reembolso de Telesalud | +3.4% | Nacional, sistemas de salud en el Noreste y el Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Avances en Modelos Generativos de Inteligencia Artificial y PLN
La plataforma de microservicios ACE de NVIDIA, presentada en 2024, genera expresiones faciales, gestos y diálogos contextuales con una latencia inferior a 100 milisegundos, reduciendo el retraso percibido por el usuario y el efecto del valle inquietante.[1] El Índice de Inteligencia Artificial de Stanford de 2025 reporta una mejora del 34% en las puntuaciones de calidad de los avatares en comparación con el año anterior. La combinación de modelos de visión con modelos de lenguaje de gran escala permite a los avatares interpretar señales visuales, mantener el contexto emocional y personalizar las respuestas durante interacciones complejas, como el triaje médico o la planificación financiera. Los primeros pilotos empresariales reportan ciclos de capacitación del personal un 20-30% más cortos cuando los flujos de trabajo de servicio al cliente incorporan estos avatares multimodales. Se espera que la optimización continua de los motores de inferencia para dispositivos de borde amplíe las opciones de implementación más allá de los equipos de escritorio de alta gama.
Creciente Adopción de Avatares Digitales en el Servicio al Cliente
Las crecientes presiones salariales y las expectativas de servicio las 24 horas del día, los 7 días de la semana, están impulsando a las empresas a automatizar las consultas de primer nivel con avatares que hablan, gesticulan y ofrecen respuestas de bases de conocimiento. Las implementaciones alojadas en Azure reducen los costos de soporte anuales promedio en USD 2,3 millones, según estudios de caso internos de Microsoft.[2] Los minoristas aprovechan el análisis facial basado en consentimiento para personalizar recomendaciones, pero deben cumplir con la guía biométrica de 2024 de la Comisión Federal de Comercio, que clasifica los datos de geometría facial como información sensible que requiere el consentimiento explícito del consumidor. Las grandes empresas obtienen una ventaja de cumplimiento a través de equipos de gobernanza dedicados, acelerando los despliegues a nivel nacional.
Expansión del Ecosistema de Metaverso y Juegos
Roblox distribuyó USD 35 millones en ganancias para creadores durante 2024, ilustrando cómo la personalización de avatares impulsa las ventas de bienes virtuales y los ingresos recurrentes. Los estudios de entretenimiento integran avatares en narrativas inmersivas, fomentando identidades persistentes que se trasladan a conciertos virtuales, deportes electrónicos y centros sociales de marca. La compatibilidad entre motores, ejemplificada por las integraciones de Unity con Ready Player Me, permite a los desarrolladores importar un único avatar en múltiples plataformas, reduciendo así el tiempo de duplicación de activos. Los pilotos empresariales de metaverso utilizan los mismos conjuntos de herramientas para la colaboración de la fuerza laboral, la capacitación en seguridad y las simulaciones de gemelos digitales, ampliando así la porción total direccionable del mercado de avatares digitales de Estados Unidos.
Demanda Creciente de Contenido de Marketing Personalizado
Los equipos de marketing adoptan generadores de video con avatares para localizar campañas de forma rápida y rentable. La plataforma de HeyGen reduce los gastos de producción en un 75% en comparación con las grabaciones en estudio, lo que permite a las marcas actualizar sus mensajes en tiempo real.[3] A medida que las cookies de terceros desaparecen gradualmente, las interacciones con avatares crean conjuntos de datos propios enriquecidos que refinan los modelos de segmentación. Las leyes biométricas estatales, como la BIPA de Illinois y las enmiendas de Colorado de 2024, añaden costos de cumplimiento; sin embargo, las tasas de conversión mejoran entre un 15-40% cuando las presentaciones de avatares personalizados reemplazan a los anuncios estáticos, lo que respalda un retorno sobre la inversión sostenido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión de Cumplimiento de la Regulación de Privacidad de Datos y Biometría | -4.3% | Nacional, aplicación más estricta en el Noreste y el Oeste | Corto plazo (≤ 2 años) |
| Altos Costos de Desarrollo y Mantenimiento | -3.8% | Nacional, mayor carga para las pequeñas empresas | Mediano plazo (2-4 años) |
| Demandas de Sindicalización de Creadores que Afectan la Licencia de Avatares | -2.1% | Nacional, concentrado en centros de entretenimiento | Largo plazo (≥ 4 años) |
| Volatilidad de la Cadena de Suministro de GPU por Cambios en la Fabricación Nacional de Semiconductores | -2.9% | Nacional, nodos de fabricación | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión de Cumplimiento de la Regulación de Privacidad de Datos y Biometría
La declaración de política de 2024 de la Comisión Federal de Comercio exige el consentimiento explícito de aceptación para los datos de reconocimiento facial, requiriendo que las plataformas mantengan flujos de trabajo auditables de minimización de datos. Los marcos normativos estatales fragmentados aumentan la complejidad, con Colorado imponiendo ahora daños y perjuicios legales por el procesamiento no conforme de la geometría facial. Las empresas del mercado medio gastan entre USD 150.000 y USD 500.000 anuales en revisiones legales y reingeniería de herramientas, lo que puede retrasar el lanzamiento de productos hasta 12 meses. Las implementaciones en el sector salud añaden capas de cifrado HIPAA y auditoría, elevando la barrera de entrada para los nuevos participantes en el mercado de avatares digitales de Estados Unidos.
Altos Costos de Desarrollo y Mantenimiento
Las construcciones de avatares de nivel empresarial típicamente requieren entre USD 500.000 y 2 millones por adelantado para la captura de datos, el rigging y los canales de renderizado en tiempo real. Las actualizaciones continuas consumen entre el 20-30% del presupuesto inicial anualmente, ya que las actualizaciones de modelos, las expansiones de paquetes de idiomas y el escalado de GPU elevan las tarifas de la nube a entre USD 0,15 y 0,35 por minuto de interacción. Si bien están surgiendo ofertas de avatar como servicio basadas en suscripción, las compensaciones de rendimiento y la personalización limitada aún orientan a las organizaciones más grandes hacia construcciones a medida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Variantes Interactivas Aceleran la Adopción
Se prevé que los avatares interactivos se expandan a una CAGR del 22,14%, impulsados por la creciente demanda empresarial de interfaces conversacionales en atención al cliente, recursos humanos y entornos de capacitación. Los avatares no interactivos retuvieron una participación del 57,69% del tamaño del mercado de avatares digitales de los Estados Unidos en 2025, cumpliendo funciones de video asincrónico, marketing y aprendizaje electrónico donde el contenido guionizado supera al diálogo en tiempo real. Las soluciones interactivas dominan los niveles de suscripción premium, aprovechando modelos de lenguaje complejos y renderizado de baja latencia.
Las mayores expectativas de accesibilidad bajo la Sección 508 fomentan modalidades interactivas que responden a comandos de voz y solicitudes de texto, ampliando el alcance de usuarios entre audiencias con discapacidades visuales o verbales. Las arquitecturas híbridas ahora permiten a las organizaciones alternar entre clips estáticos e intercambios en tiempo real, optimizando el uso de ancho de banda y GPU sin interrumpir la coherencia de marca en el mercado de avatares digitales de los Estados Unidos.
Por Tecnología: El Realismo Generado por Inteligencia Artificial Redefine los Estándares
Los avatares tridimensionales representaron una participación de mercado del 51,32% en 2025, ya que los mundos virtuales y las simulaciones de capacitación priorizaron la percepción de profundidad y la precisión espacial. Se proyecta que el segmento de humanos realistas generados por inteligencia artificial entregará una CAGR del 21,91%, a medida que los modelos de difusión y la captura facial de alta fidelidad mitigan el valle inquietante. Los avatares bidimensionales siguen siendo viables para contextos móviles con recursos de GPU limitados.
DeepBrain AI informa que el 45,2% de su base de usuarios mundial opera desde los Estados Unidos, lo que destaca el apetito doméstico por personal digital fotorrealista. El Marco de Gestión de Riesgos de Inteligencia Artificial del Instituto Nacional de Estándares y Tecnología alienta a los proveedores a incorporar controles de divulgación que etiqueten el material sintético, fomentando así la confianza del usuario final. Las continuas reducciones en los costos de la nube están impulsando la adopción entre las empresas de nivel medio que evalúan el costo total de propiedad en el mercado de avatares digitales de los Estados Unidos.
Por Aplicación: La Salud Lidera la Curva de Crecimiento
Los juegos y el entretenimiento representaron el 42,31% de los ingresos de 2025, impulsados por la arraigada familiaridad del consumidor con la personalización de avatares, los pases de batalla y los bienes virtuales. La salud y la telesalud exhiben la CAGR más pronunciada del 21,63%, habilitada por los códigos de telesalud de los Centros de Servicios de Medicare y Medicaid que reconocen las visitas mediadas por avatares. Las implementaciones de servicio al cliente generan eficiencias de costos, mientras que los equipos de marketing aprovechan los avatares para personalizar campañas multicanal.
Los ensayos clínicos muestran una mayor adherencia a la medicación cuando los pacientes reciben instrucciones animadas, y las plataformas de salud mental utilizan avatares de terapeutas para reducir el estigma social. Las implementaciones de aprendizaje electrónico están ganando terreno a medida que los instructores avatar ajustan su tono y ritmo de forma dinámica, lo que resulta en un aumento del 25-35% en la retención de conocimientos en comparación con las presentaciones de diapositivas estándar. Estos beneficios multifacéticos aseguran el papel de la salud como el principal motor de crecimiento para las aplicaciones de avatares digitales en los Estados Unidos.

Por Industria de Usuario Final: Los Proveedores de Salud Ganan Impulso
Los medios y el entretenimiento lideraron con una participación del 38,63%, debido a la adopción por parte de emisoras, estudios e influenciadores para la creación de contenido escalable. Los proveedores de salud están en camino de alcanzar una CAGR del 21,69%, impulsados por los mandatos de atención virtual, la escasez de médicos y la demanda de educación para pacientes en múltiples idiomas. Las entidades de comercio minorista, educación, banca y gobierno están implementando avatares para asistencia en tiendas, supervisión remota, verificación antifraude y servicios públicos digitales.
El piloto de Mayo Clinic indica una mayor satisfacción del paciente cuando los educadores avatar explican procedimientos complejos. Las instituciones financieras aprovechan las verificaciones biométricas impulsadas por gestos faciales para agilizar la incorporación y reducir el fraude. Las agencias gubernamentales integran avatares en portales digitales para cumplir con los objetivos federales de accesibilidad, asegurando una adopción intersectorial sostenida dentro del mercado de avatares digitales de Estados Unidos.
Análisis Geográfico
El Sur capturó el 34,71% de la participación del mercado de avatares digitales de los Estados Unidos en 2025, un liderazgo respaldado por grandes redes hospitalarias, centros financieros regionales e incentivos favorables a los negocios que reducen los costos de implementación. Los programas estatales de Medicaid que reembolsan las sesiones de telesalud mediadas por avatares alientan a los hospitales a integrar médicos virtuales, mientras que los grupos de comercio minorista y hospitalidad adoptan avatares para ampliar el soporte al cliente multilingüe. El talento tecnológico que migra a Texas y Florida fortalece los ecosistemas de desarrollo locales, lo que permite a los proveedores de servicios escalar rápidamente las pruebas de concepto. La inversión continua en infraestructura de banda ancha amplía aún más la base de usuarios potenciales en los condados suburbanos y rurales.
El Oeste está proyectado para expandirse a una CAGR del 21,77% hasta 2031, y se prevé que su porción del tamaño del mercado de avatares digitales de los Estados Unidos crezca más rápido que cualquier otra región. La densidad de capital de riesgo en California y Washington acelera la formación de empresas emergentes, y los hiperescaladores de nube con sede en la costa del Pacífico ofrecen acceso anticipado a instancias de GPU optimizadas. Los estudios de entretenimiento en Los Ángeles impulsan la demanda de avatares fotorrealistas que se trasladan a películas, juegos y vínculos con redes sociales, creando oportunidades derivadas para casos de uso de capacitación empresarial y marketing. Las normas de privacidad de California configuran los conjuntos de herramientas de cumplimiento a nivel nacional, mientras que la proximidad a las fábricas de semiconductores ayuda a los proveedores a mitigar las interrupciones en el suministro.
El Noreste ancla la adopción en sectores altamente regulados como las finanzas, la salud y los servicios públicos, beneficiándose del corredor fintech de Nueva York y el ecosistema de contratistas federales de Washington D.C. Los centros médicos académicos implementan avatares para la simulación de residentes y la participación del paciente, y las empresas de Wall Street integran avatares biométricos para agilizar la incorporación de clientes. El Medio Oeste registra un crecimiento constante, aunque más lento, a medida que los fabricantes aprovechan los avatares para la capacitación en seguridad y las universidades incorporan instructores virtuales en programas de aprendizaje a distancia. En conjunto, estas dinámicas sostienen una perspectiva regional equilibrada incluso cuando los centros costeros capturan flujos de inversión desproporcionados.
Panorama Competitivo
La intensidad competitiva es moderada, con los cinco principales actores que colectivamente tienen una participación inferior al 35%. Los gigantes tecnológicos como Microsoft, NVIDIA y Meta aprovechan los ecosistemas de nube y las pilas de inteligencia artificial propietarias para integrar avatares en suites de productividad, motores de juegos y herramientas de colaboración. Los proveedores especializados, incluidos Synthesia, UneeQ, Hour One y DeepBrain AI, se centran en video empresarial, dotación de personal digital y contenido localizado. Las solicitudes de patentes para animación facial y fusión multimodal aumentaron un 47% en 2024, lo que indica un compromiso sostenido con la investigación y el desarrollo.
Las asociaciones estratégicas configuran los modelos de comercialización: ServiceNow se asocia con NVIDIA para integrar avatares en la automatización de flujos de trabajo, mientras que Ready Player Me se alinea con Unity para las herramientas de desarrollo. Los proveedores se diferencian mediante la optimización de la latencia, la transparencia del modelo y los módulos de cumplimiento que agilizan la captura de consentimiento bajo los estatutos biométricos federales y estatales.
Persisten oportunidades de espacio en blanco en el testimonio legal, la comunicación asistida para personas con discapacidades y los estándares de identidad de avatar federados. A medida que las concentraciones de ingresos se desplazan hacia la salud y el gobierno, los proveedores con certificaciones HIPAA y FedRAMP obtienen una ventaja en las licitaciones. En general, el ritmo de innovación y la complejidad del cumplimiento sustentan la dinámica competitiva en el mercado de avatares digitales de Estados Unidos.
Líderes de la Industria de Avatares Digitales de Estados Unidos
-
Synthesia Inc.
-
Soul Machines Inc.
-
Hour One AI Corp.
-
UneeQ Inc.
-
DeepBrain AI Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2025: Microsoft presentó Teams Avatar Companion, integrando avatares generativos en reuniones en vivo para privacidad frente a la cámara y presencia adaptativa.
- Junio de 2025: Synthesia lanzó un motor de traducción de avatares bilingüe en tiempo real, que permite a los usuarios corporativos cambiar de idioma instantáneamente durante transmisiones en vivo.
- Marzo de 2025: NVIDIA inauguró una nueva megagranja de GPU en Austin, Texas, dedicada a la inferencia de baja latencia para cargas de trabajo de avatares empresariales.
- Enero de 2025: Meta lanzó un creador de avatares fotorrealistas para todos los usuarios de Horizon Worlds, habilitando el seguimiento de cuerpo completo y escaneos faciales personalizados.
Alcance del Informe del Mercado de Avatares Digitales de Estados Unidos
El Mercado de Avatares Digitales de los Estados Unidos se refiere a la industria enfocada en el desarrollo, la implementación y la comercialización de representaciones humanas virtuales, generadas por computadora e impulsadas por inteligencia artificial, que permiten la interacción digital, la comunicación, la participación del cliente, la creación de contenido, la capacitación, el entretenimiento y la promoción de marca en diversos sectores de los Estados Unidos.
El Informe del Mercado de Avatares Digitales de los Estados Unidos está segmentado por Tipo de Producto (Avatares Digitales Interactivos y Avatares Digitales No Interactivos), Tecnología (Avatares 2D, Avatares 3D y Avatares Humanos Realistas Generados por Inteligencia Artificial), Aplicación (Servicio al Cliente y Agentes Virtuales, Marketing y Publicidad, Juegos y Entretenimiento, Aprendizaje Electrónico y Capacitación, Salud y Telesalud, y Redes Sociales y Creación de Contenido) e Industria de Usuario Final (Comercio Minorista y Comercio Electrónico, Medios y Entretenimiento, Proveedores de Salud, Instituciones Educativas, Servicios Bancarios y Financieros, y Gobierno y Servicios Públicos). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Avatares Digitales Interactivos |
| Avatares Digitales No Interactivos |
| Avatares 2D |
| Avatares 3D |
| Avatares Humanos Realistas Generados por Inteligencia Artificial |
| Servicio al Cliente y Agentes Virtuales |
| Marketing y Publicidad |
| Juegos y Entretenimiento |
| Aprendizaje Electrónico y Capacitación |
| Salud y Telesalud |
| Redes Sociales y Creación de Contenido |
| Comercio Minorista y Comercio Electrónico |
| Medios y Entretenimiento |
| Proveedores de Salud |
| Instituciones Educativas |
| Banca y Servicios Financieros |
| Gobierno y Servicios Públicos |
| Por Tipo de Producto | Avatares Digitales Interactivos |
| Avatares Digitales No Interactivos | |
| Por Tecnología | Avatares 2D |
| Avatares 3D | |
| Avatares Humanos Realistas Generados por Inteligencia Artificial | |
| Por Aplicación | Servicio al Cliente y Agentes Virtuales |
| Marketing y Publicidad | |
| Juegos y Entretenimiento | |
| Aprendizaje Electrónico y Capacitación | |
| Salud y Telesalud | |
| Redes Sociales y Creación de Contenido | |
| Por Industria de Usuario Final | Comercio Minorista y Comercio Electrónico |
| Medios y Entretenimiento | |
| Proveedores de Salud | |
| Instituciones Educativas | |
| Banca y Servicios Financieros | |
| Gobierno y Servicios Públicos |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de avatares digitales de Estados Unidos en 2025?
El mercado está valorado en 5,82 mil millones de USD en 2025, con una CAGR proyectada del 21,43% hasta 2031.
¿Qué tipo de producto crece más rápido dentro de los avatares digitales de Estados Unidos?
Los avatares interactivos registran la CAGR más alta del 22,14% gracias a las capacidades conversacionales en tiempo real.
¿Qué región de Estados Unidos muestra el mayor impulso de crecimiento?
La región Oeste lidera con una CAGR del 21,77%, impulsada por la concentración del sector tecnológico y el financiamiento de capital de riesgo.
¿Por qué los proveedores de salud están adoptando avatares digitales rápidamente?
Los códigos de reembolso federales ahora cubren las visitas de telesalud mediadas por avatares, aumentando el retorno sobre la inversión para hospitales y clínicas.
¿Qué regulación principal influye en el uso de datos biométricos en los avatares?
La política biométrica de 2024 de la Comisión Federal de Comercio requiere el consentimiento explícito de aceptación y una estricta minimización de datos.
¿Qué tendencia tecnológica mejora más el realismo de los avatares?
Los avances en los modelos de inteligencia artificial generativa que fusionan marcos de lenguaje de gran escala y animación facial en tiempo real mejoran significativamente el realismo y la participación del usuario.