
Taille et Part du Marché des Avatars Numériques aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 5.82 Milliards de dollars |
| Taille du Marché (2026) | 7.06 Milliards de dollars |
| Taille du Marché (2031) | 18.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.43 % |
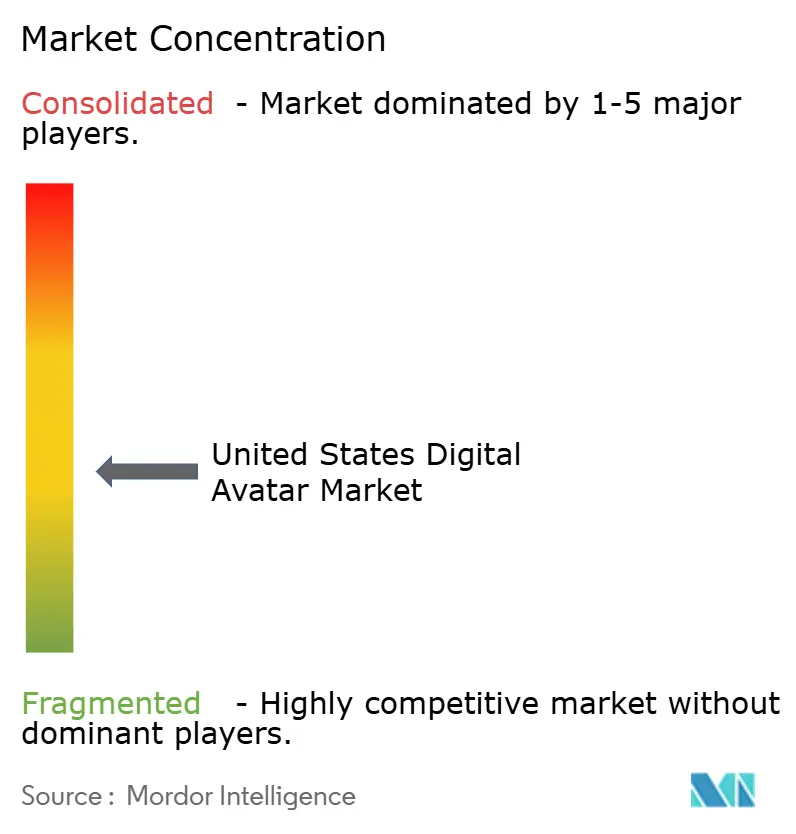
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Avatars Numériques aux États-Unis par Mordor Intelligence
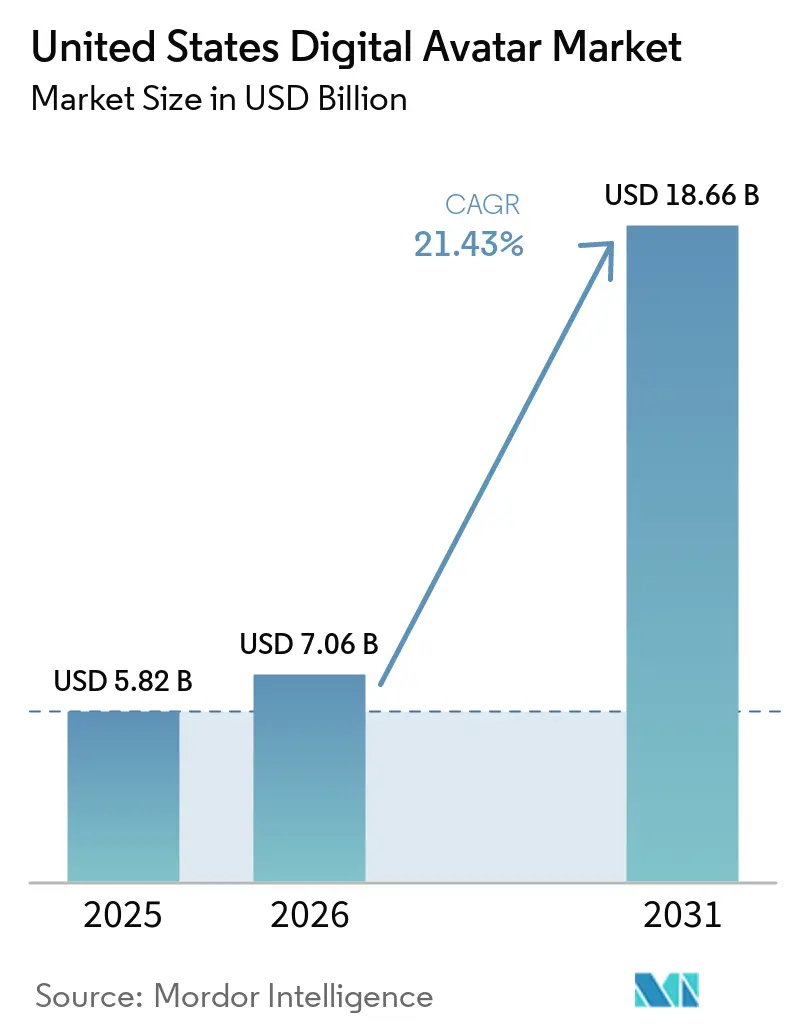
La taille du marché des avatars numériques aux États-Unis devrait passer de 5,82 milliards USD en 2025 à 7,06 milliards USD en 2026 et devrait atteindre 18,66 milliards USD d'ici 2031, à un CAGR de 21,43 % sur la période 2026-2031.
Les avancées soutenues en matière d'IA générative et de traitement du langage naturel (NLP) continuent d'améliorer le réalisme et la polyvalence fonctionnelle des avatars, incitant les entreprises à confier les interactions clients de routine, la formation des employés et les expériences de marque virtuelles à des canaux basés sur les avatars. Les codes de remboursement fédéraux de la télésanté, les mandats d'accessibilité et les lois étatiques sur la confidentialité façonnent les feuilles de route d'adoption, tandis qu'un écosystème de métavers et de jeux vidéo en pleine maturité ancre la demande des consommateurs. Les investissements dans la production nationale de semi-conducteurs et la mise à l'échelle des GPU en nuage contribuent à atténuer les contraintes d'infrastructure, bien que la tension sur l'offre devrait persister à court terme. La différenciation concurrentielle repose sur l'animation faciale en temps réel, les modèles de langage entraînés par domaine et les boîtes à outils de conformité répondant aux réglementations sur la confidentialité biométrique.
Points Clés du Rapport
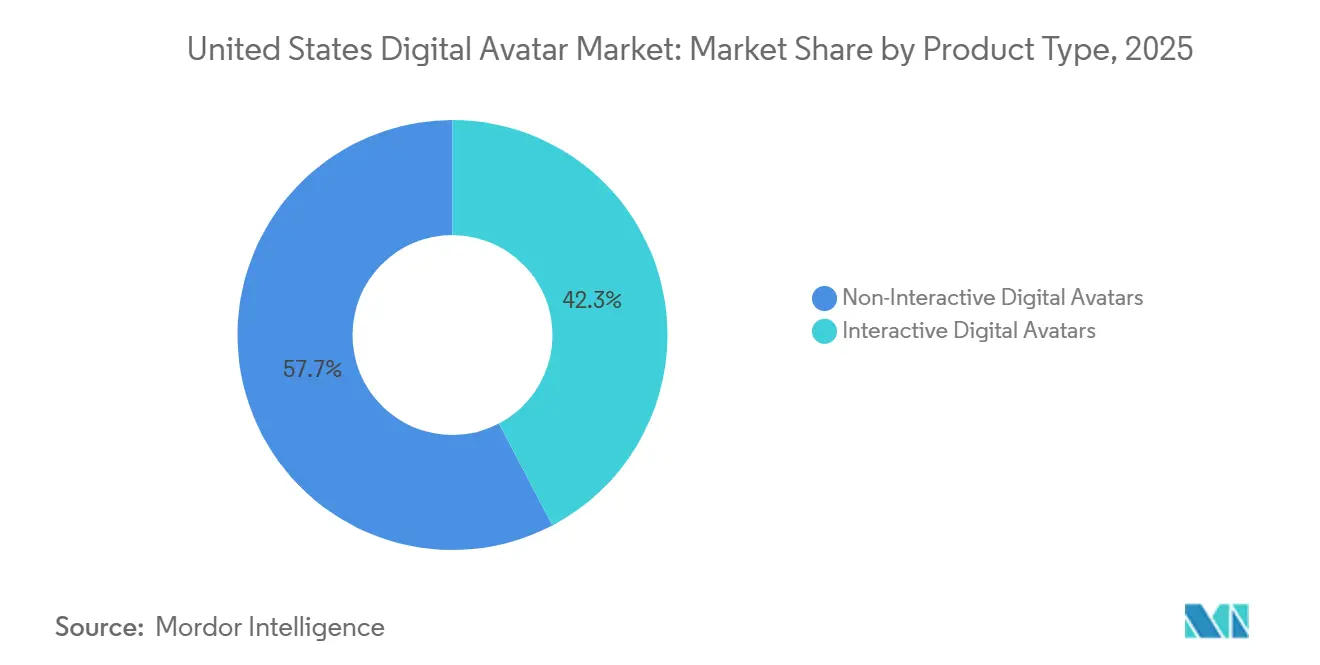
- Par type de produit, les avatars non interactifs détenaient 57,69 % de la part de revenus en 2025 ; les avatars interactifs devraient progresser à un CAGR de 22,14 % jusqu'en 2031.
- Par technologie, les avatars 3D représentaient 51,32 % de la part du marché des avatars numériques aux États-Unis en 2025, tandis que les avatars réalistes générés par IA devraient se développer à un CAGR de 21,91 % jusqu'en 2031.
- Par application, les jeux vidéo et le divertissement étaient en tête avec une part de 42,31 % de la taille du marché des avatars numériques aux États-Unis en 2025 ; la santé et la télésanté devraient afficher le CAGR le plus rapide, soit 21,63 %, entre 2026 et 2031.
- Par secteur d'utilisation final, le secteur des médias et du divertissement a capturé une part de 38,63 % de la taille du marché des avatars numériques aux États-Unis en 2025, et les prestataires de soins de santé devraient progresser à un CAGR de 21,69 % jusqu'en 2031.
- Par géographie, la région Sud représentait une part de 34,71 % en 2025, tandis que la région Ouest devrait croître à un CAGR de 21,77 % sur la période de prévision.
Tendances et Perspectives du Marché des Avatars Numériques aux États-Unis
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Avancées dans les Modèles d'IA Générative et le NLP | +8.2% | National, concentration dans les pôles technologiques de l'Ouest et du Nord-Est | Moyen terme (2 à 4 ans) |
| Adoption Croissante des Avatars Numériques dans le Service Client | +6.7% | National, adoption précoce dans le Sud et l'Ouest | Court terme (≤ 2 ans) |
| Expansion de l'Écosystème du Métavers et des Jeux | +5.9% | National, pôles de jeux dans l'Ouest | Moyen terme (2 à 4 ans) |
| Demande Croissante de Contenu Marketing Personnalisé | +4.8% | National, clusters publicitaires dans le Nord-Est | Court terme (≤ 2 ans) |
| Subventions Fédérales pour l'Accessibilité Virtuelle dans les Services Gouvernementaux | +2.1% | National, base de contractants dans le Nord-Est | Long terme (≥ 4 ans) |
| Intégration des Avatars Numériques dans les Codes de Remboursement de la Télésanté | +3.4% | National, systèmes de santé dans le Nord-Est et le Sud | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Avancées dans les Modèles d'IA Générative et le NLP
La plateforme de microservices ACE de NVIDIA, introduite en 2024, génère des expressions faciales, des gestes et des dialogues contextuels avec une latence inférieure à 100 millisecondes, réduisant le décalage perçu par l'utilisateur et l'effet de la vallée de l'étrange.[1] L'Indice IA 2025 de Stanford rapporte une amélioration de 34% des scores de qualité des avatars par rapport à l'année précédente. La combinaison de modèles de vision avec de grands modèles de langage permet aux avatars d'interpréter les indices visuels, de maintenir le contexte émotionnel et de personnaliser les réponses lors d'interactions complexes, telles que le triage médical ou la planification financière. Les premiers pilotes en entreprise rapportent des cycles de formation du personnel raccourcis de 20 à 30% lorsque les flux de travail du service client intègrent ces avatars multimodaux. L'optimisation continue des moteurs d'inférence pour les appareils en périphérie devrait élargir les options de déploiement au-delà des ordinateurs de bureau haut de gamme.
Adoption Croissante des Avatars Numériques dans le Service Client
La pression salariale croissante et les attentes de service 24h/24 et 7j/7 incitent les entreprises à automatiser les requêtes de niveau 1 avec des avatars qui parlent, gesticulent et fournissent des réponses issues de bases de connaissances. Les déploiements hébergés sur Azure réduisent les coûts annuels moyens de support de 2,3 millions USD, selon des études de cas internes de Microsoft Corporation.[2] Les détaillants exploitent l'analyse faciale basée sur le consentement pour personnaliser les recommandations, mais doivent se conformer aux directives biométriques 2024 de la Commission Fédérale du Commerce, qui classifient les données de géométrie faciale comme des informations sensibles nécessitant un consentement explicite du consommateur. Les grandes entreprises bénéficient d'un avantage en matière de conformité grâce à des équipes de gouvernance dédiées, accélérant les déploiements à l'échelle nationale.
Expansion de l'Écosystème du Métavers et des Jeux
Roblox a distribué 35 millions USD de revenus aux créateurs en 2024, illustrant comment la personnalisation des avatars stimule les ventes de biens virtuels et les revenus récurrents. Les studios de divertissement intègrent des avatars dans des récits immersifs, encourageant des identités persistantes qui se prolongent dans les concerts virtuels, l'e-sport et les hubs sociaux de marque. La compatibilité entre moteurs, illustrée par les intégrations de Unity avec Ready Player Me, permet aux développeurs d'importer un seul avatar sur plusieurs plateformes, réduisant ainsi le temps de duplication des ressources. Les pilotes de métavers en entreprise utilisent les mêmes outils pour la collaboration des effectifs, la formation à la sécurité et les simulations de jumeaux numériques, élargissant ainsi la part totale adressable du marché des avatars numériques aux États-Unis.
Demande Croissante de Contenu Marketing Personnalisé
Les équipes marketing adoptent des générateurs de vidéos d'avatars pour localiser rapidement et de manière rentable les campagnes. La plateforme de HeyGen réduit les dépenses de production de 75% par rapport aux tournages en studio, permettant aux marques d'actualiser leurs messages en temps réel.[3] À mesure que les cookies tiers disparaissent progressivement, les interactions avec les avatars créent de riches ensembles de données de première partie qui affinent les modèles de segmentation. Les lois étatiques sur la biométrie, telles que la BIPA de l'Illinois et les amendements 2024 du Colorado, ajoutent des contraintes de conformité ; cependant, les taux de conversion s'améliorent de 15 à 40% lorsque des présentations d'avatars personnalisées remplacent les publicités statiques, soutenant un retour sur investissement durable.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pression de Conformité en Matière de Confidentialité des Données et de Réglementation Biométrique | -4.3% | National, application plus stricte dans le Nord-Est et l'Ouest | Court terme (≤ 2 ans) |
| Coûts Élevés de Développement et de Maintenance | -3.8% | National, charge plus importante pour les petites entreprises | Moyen terme (2 à 4 ans) |
| Revendications de Syndicalisation des Créateurs Impactant la Licence des Avatars | -2.1% | National, concentré dans les centres de divertissement | Long terme (≥ 4 ans) |
| Volatilité de la Chaîne d'Approvisionnement en GPU due aux Changements dans la Fabrication Nationale de Semi-conducteurs | -2.9% | National, nœuds de fabrication | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pression de Conformité en Matière de Confidentialité des Données et de Réglementation Biométrique
La déclaration de politique 2024 de la Commission Fédérale du Commerce impose un consentement explicite par opt-in pour les données de reconnaissance faciale, exigeant que les plateformes maintiennent des flux de travail de minimisation des données auditables. Les patchworks étatiques complexifient la situation, le Colorado imposant désormais des dommages et intérêts légaux pour le traitement non conforme de la géométrie faciale. Les entreprises du marché intermédiaire dépensent entre 150 000 et 500 000 USD par an en révisions juridiques et en réingénierie des outils, ce qui peut retarder les lancements de produits jusqu'à 12 mois. Les déploiements dans le secteur de la santé ajoutent des couches de chiffrement HIPAA et d'audit, renforçant la barrière à l'entrée pour les nouveaux venus sur le marché des avatars numériques aux États-Unis.
Coûts Élevés de Développement et de Maintenance
Les constructions d'avatars de niveau entreprise nécessitent généralement entre 500 000 et 2 millions USD de dépenses initiales pour la capture de données, le rigging et les pipelines de rendu en temps réel. Les mises à jour continues consomment 20 à 30% du budget initial chaque année, car les actualisations de modèles, les extensions de packs de langues et la mise à l'échelle des GPU font grimper les frais de nuage à 0,15-0,35 USD par minute d'interaction. Bien que des offres d'avatar en tant que service basées sur l'abonnement émergent, les compromis de performance et la personnalisation limitée orientent encore les grandes organisations vers des constructions sur mesure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Variantes Interactives Accélèrent l'Adoption
Les avatars interactifs devraient se développer à un CAGR de 22,14 %, portés par une demande croissante des entreprises pour des interfaces conversationnelles dans les domaines du service client, des ressources humaines et des environnements de formation. Les avatars non interactifs ont conservé une part de 57,69 % de la taille du marché des avatars numériques aux États-Unis en 2025, remplissant des rôles de vidéo asynchrone, de marketing et d'apprentissage en ligne où le contenu scriptés prime sur le dialogue en temps réel. Les solutions interactives bénéficient de niveaux d'abonnement premium, tirant parti de modèles de langage complexes et d'un rendu à faible latence.
Les attentes accrues en matière d'accessibilité au titre de la Section 508 favorisent les modalités interactives qui répondent aux commandes vocales et aux invites textuelles, élargissant la portée des utilisateurs parmi les publics malvoyants ou ayant des difficultés d'élocution. Les architectures hybrides permettent désormais aux organisations de basculer entre des clips statiques et des échanges en temps réel, optimisant la bande passante et l'utilisation des GPU sans perturber la cohérence de la marque sur le marché des avatars numériques aux États-Unis.
Par Technologie : Le Réalisme Généré par IA Redéfinit les Références
Les avatars tridimensionnels détenaient une part de marché de 51,32 % en 2025, les mondes virtuels et les simulations de formation privilégiant la perception de la profondeur et la précision spatiale. Le segment des humains réalistes générés par IA devrait afficher un CAGR de 21,91 %, les modèles de diffusion et la capture faciale haute fidélité atténuant la vallée de l'étrange. Les avatars bidimensionnels restent viables pour les contextes mobiles aux ressources GPU limitées.
DeepBrain AI indique que 45,2 % de sa base d'utilisateurs mondiale opère désormais depuis les États-Unis, soulignant l'appétit national pour le personnel numérique photoréaliste. Le cadre de gestion des risques liés à l'IA du National Institute of Standards and Technology encourage les fournisseurs à intégrer des boutons de divulgation permettant d'étiqueter les séquences synthétiques, favorisant ainsi la confiance des utilisateurs finaux. La poursuite de la réduction des coûts du nuage renforce l'adoption pour les entreprises de taille intermédiaire évaluant le coût total de possession sur le marché des avatars numériques aux États-Unis.
Par Application : La Santé Mène la Courbe de Croissance
Les jeux vidéo et le divertissement représentaient 42,31 % des revenus de 2025, portés par la familiarité bien établie des consommateurs avec la personnalisation des avatars, les passes de combat et les biens virtuels. La santé et la télésanté affichent le CAGR le plus élevé, soit 21,63 %, rendu possible par les codes de télésanté des Centers for Medicare and Medicaid Services qui reconnaissent les consultations médiées par avatar. Les déploiements dans le service client génèrent des gains d'efficacité, tandis que les équipes marketing exploitent les avatars pour personnaliser les campagnes multicanales.
Les essais cliniques montrent une meilleure observance médicamenteuse lorsque les patients reçoivent des instructions animées, et les plateformes de santé mentale utilisent des avatars de thérapeutes pour réduire la stigmatisation sociale. Les déploiements d'apprentissage en ligne gagnent du terrain, les instructeurs avatars ajustant dynamiquement leur ton et leur rythme, entraînant une augmentation de 25 à 35 % de la rétention des connaissances par rapport aux présentations diaporamas standard. Ces avantages multidimensionnels assurent à la santé son rôle de principal moteur de croissance pour les applications d'avatars numériques aux États-Unis.
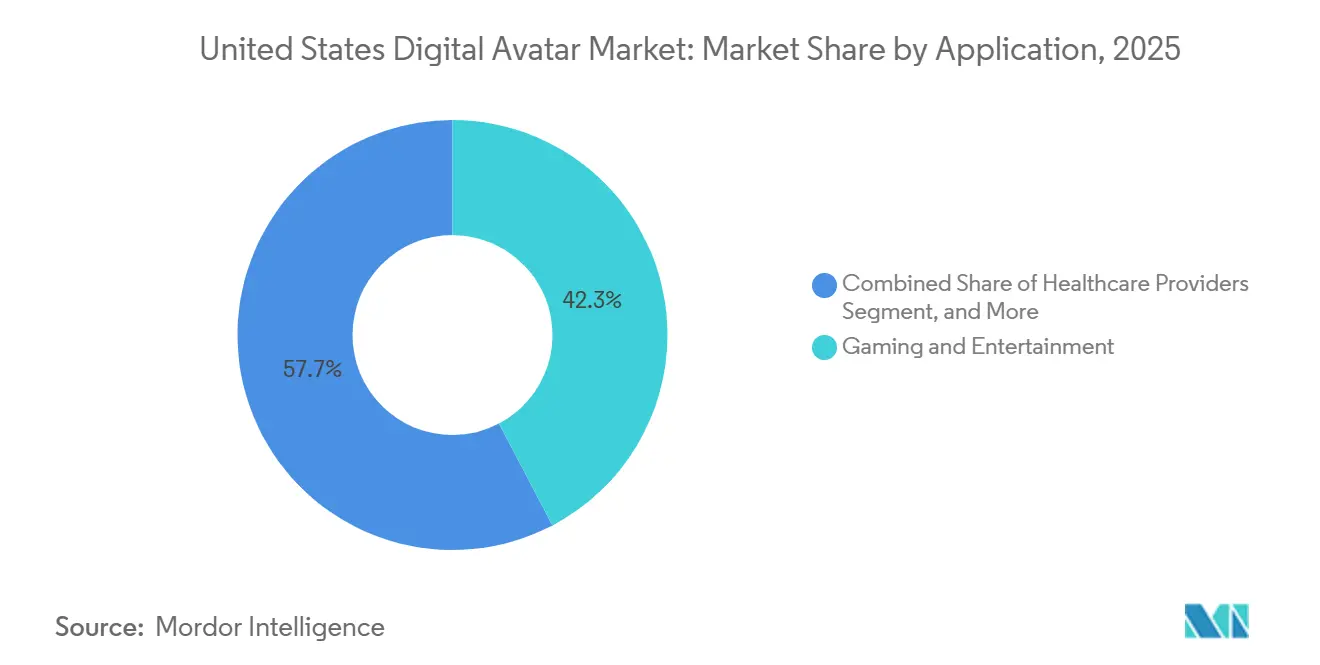
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Secteur d'Utilisation Finale : Les Prestataires de Soins de Santé Prennent de l'Élan
Les médias et le divertissement ont été en tête avec une part de 38,63%, grâce à l'adoption par les diffuseurs, les studios et les influenceurs pour la création de contenu évolutif. Les prestataires de soins de santé sont en voie d'atteindre un CAGR de 21,69%, portés par les mandats de soins virtuels, les pénuries de cliniciens et la demande d'éducation des patients multilingue. Les entités du commerce de détail, de l'éducation, de la banque et du gouvernement mettent en œuvre des avatars pour l'assistance en magasin, la surveillance à distance, la vérification anti-fraude et les services publics numériques.
Le pilote de la Clinique Mayo indique une amélioration de la satisfaction des patients lorsque des éducateurs avatars expliquent des procédures complexes. Les institutions financières exploitent des contrôles biométriques pilotés par les gestes du visage pour accélérer l'intégration tout en réduisant la fraude. Les agences gouvernementales intègrent des avatars dans des portails numériques pour atteindre les objectifs fédéraux d'accessibilité, assurant une adoption intersectorielle durable au sein du marché des avatars numériques aux États-Unis.
Analyse Géographique
Le Sud a capturé 34,71 % de la part du marché des avatars numériques aux États-Unis en 2025, une avance soutenue par de grands réseaux hospitaliers, des pôles financiers régionaux et des incitations favorables aux entreprises qui réduisent les coûts de déploiement. Les programmes Medicaid des États qui remboursent les séances de télésanté médiées par avatar encouragent les hôpitaux à intégrer des cliniciens virtuels, tandis que les groupes de commerce de détail et d'hôtellerie adoptent des avatars pour élargir le support client multilingue. Les talents technologiques qui migrent vers le Texas et la Floride renforcent les écosystèmes de développement locaux, permettant aux prestataires de services de faire évoluer rapidement les preuves de concept. Les investissements continus dans l'infrastructure haut débit élargissent davantage la base d'utilisateurs adressable dans les comtés suburbains et ruraux.
L'Ouest devrait se développer à un CAGR de 21,77 % jusqu'en 2031, et sa part de la taille du marché des avatars numériques aux États-Unis devrait croître plus rapidement que toute autre région. La densité du capital-risque en Californie et dans l'État de Washington accélère la création de startups, et les hyperscalers du nuage dont le siège est situé le long de la côte Pacifique offrent un accès anticipé à des instances GPU optimisées. Les studios de divertissement de Los Angeles stimulent la demande d'avatars photoréalistes qui se déclinent en films, jeux vidéo et partenariats sur les réseaux sociaux, créant des opportunités de retombées pour les cas d'usage en formation d'entreprise et en marketing. Les règles de confidentialité de la Californie façonnent les boîtes à outils de conformité à l'échelle nationale, tandis que la proximité des usines de semi-conducteurs aide les fournisseurs à atténuer les perturbations d'approvisionnement.
Le Nord-Est ancre l'adoption dans des secteurs hautement réglementés tels que la finance, la santé et les services publics, bénéficiant du corridor fintech de New York et de l'écosystème des contractants fédéraux de Washington D.C. Les centres médicaux universitaires déploient des avatars pour la simulation des résidents et l'engagement des patients, et les entreprises de Wall Street intègrent des avatars biométriques pour rationaliser l'intégration des clients. Le Midwest enregistre une croissance régulière, bien que plus lente, les fabricants utilisant des avatars pour la formation à la sécurité et les universités intégrant des instructeurs virtuels dans les programmes d'apprentissage à distance. Collectivement, ces dynamiques maintiennent une perspective régionale équilibrée, même si les pôles côtiers captent des flux d'investissement disproportionnés.
Paysage Concurrentiel
L'intensité concurrentielle est modérée, les cinq premiers acteurs détenant collectivement une part inférieure à 35%. Les géants technologiques tels que Microsoft Corporation, NVIDIA Corporation et Meta Platforms Inc. exploitent les écosystèmes en nuage et les piles d'IA propriétaires pour intégrer des avatars dans les suites de productivité, les moteurs de jeux et les outils de collaboration. Les fournisseurs de niche, notamment Synthesia Inc., UneeQ Inc., Hour One AI Corp. et DeepBrain AI Inc., se concentrent sur la vidéo en entreprise, le personnel numérique et le contenu localisé. Les dépôts de brevets pour l'animation faciale et la fusion multimodale ont augmenté de 47% en 2024, indiquant un engagement soutenu en matière de R&D.
Les partenariats stratégiques façonnent les modèles de mise sur le marché : ServiceNow s'associe à NVIDIA Corporation pour intégrer des avatars dans l'automatisation des flux de travail, tandis que Ready Player Me Inc. s'aligne avec Unity Technologies Inc. pour les outils de développement. Les fournisseurs se différencient par l'optimisation de la latence, la transparence des modèles et les modules de conformité qui rationalisent la capture du consentement en vertu des lois fédérales et étatiques sur la biométrie.
Des opportunités d'espaces blancs persistent dans les témoignages juridiques, la communication assistive pour les personnes handicapées et les normes d'identité d'avatar fédérées. À mesure que les concentrations de revenus se déplacent vers la santé et le gouvernement, les fournisseurs disposant de certifications HIPAA et FedRAMP gagnent un avantage lors des appels d'offres. Dans l'ensemble, le rythme de l'innovation et la complexité de la conformité sous-tendent la dynamique concurrentielle sur le marché des avatars numériques aux États-Unis.
Leaders du Secteur des Avatars Numériques aux États-Unis
-
Synthesia Inc.
-
Soul Machines Inc.
-
Hour One AI Corp.
-
UneeQ Inc.
-
DeepBrain AI Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2025 : Microsoft Corporation a lancé Teams Avatar Companion, intégrant des avatars génératifs dans les réunions en direct pour la confidentialité devant la caméra et une présence adaptative.
- Juin 2025 : Synthesia Inc. a lancé un moteur de traduction d'avatars bilingues en temps réel, permettant aux utilisateurs professionnels de changer de langue instantanément lors de diffusions en direct.
- Mars 2025 : NVIDIA Corporation a ouvert une nouvelle méga-ferme de GPU à Austin, au Texas, dédiée à l'inférence à faible latence pour les charges de travail d'avatars en entreprise.
- Janvier 2025 : Meta Platforms Inc. a publié un créateur d'avatars photoréalistes pour tous les utilisateurs de Horizon Worlds, permettant le suivi du corps entier et des scans faciaux personnalisés.
Portée du Rapport sur le Marché des Avatars Numériques aux États-Unis
Le marché des avatars numériques aux États-Unis désigne le secteur axé sur le développement, le déploiement et la commercialisation de représentations humaines virtuelles, générées par ordinateur et alimentées par l'IA, qui permettent l'interaction numérique, la communication, l'engagement client, la création de contenu, la formation, le divertissement et la promotion de marque dans divers secteurs aux États-Unis.
Le rapport sur le marché des avatars numériques aux États-Unis est segmenté par type de produit (avatars numériques interactifs et avatars numériques non interactifs), technologie (avatars 2D, avatars 3D et avatars humains réalistes générés par IA), application (service client et agents virtuels, marketing et publicité, jeux vidéo et divertissement, apprentissage en ligne et formation, santé et télésanté, et création de contenu sur les réseaux sociaux), et secteur d'utilisation final (commerce de détail et commerce électronique, médias et divertissement, prestataires de soins de santé, établissements d'enseignement, services bancaires et financiers, et gouvernement et services publics). Les prévisions du marché sont fournies en termes de valeur (USD).
| Avatars Numériques Interactifs |
| Avatars Numériques Non Interactifs |
| Avatars 2D |
| Avatars 3D |
| Avatars Humains Réalistes Générés par IA |
| Service Client et Agents Virtuels |
| Marketing et Publicité |
| Jeux et Divertissement |
| Apprentissage en Ligne et Formation |
| Santé et Télésanté |
| Médias Sociaux et Création de Contenu |
| Commerce de Détail et Commerce Électronique |
| Médias et Divertissement |
| Prestataires de Soins de Santé |
| Établissements d'Enseignement |
| Services Bancaires et Financiers |
| Gouvernement et Services Publics |
| Par Type de Produit | Avatars Numériques Interactifs |
| Avatars Numériques Non Interactifs | |
| Par Technologie | Avatars 2D |
| Avatars 3D | |
| Avatars Humains Réalistes Générés par IA | |
| Par Application | Service Client et Agents Virtuels |
| Marketing et Publicité | |
| Jeux et Divertissement | |
| Apprentissage en Ligne et Formation | |
| Santé et Télésanté | |
| Médias Sociaux et Création de Contenu | |
| Par Secteur d'Utilisation Finale | Commerce de Détail et Commerce Électronique |
| Médias et Divertissement | |
| Prestataires de Soins de Santé | |
| Établissements d'Enseignement | |
| Services Bancaires et Financiers | |
| Gouvernement et Services Publics |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des avatars numériques aux États-Unis en 2025 ?
Le marché est évalué à 5,82 milliards USD en 2025, avec un CAGR de 21,43 % prévu jusqu'en 2031.
Quel type de produit connaît la croissance la plus rapide dans le domaine des avatars numériques aux États-Unis ?
Les avatars interactifs affichent le CAGR le plus élevé de 22,14% grâce à leurs capacités conversationnelles en temps réel.
Quelle région des États-Unis affiche la dynamique de croissance la plus forte ?
La région Ouest est en tête avec un CAGR de 21,77%, portée par la concentration du secteur technologique et le financement par capital-risque.
Pourquoi les prestataires de soins de santé adoptent-ils rapidement les avatars numériques ?
Les codes de remboursement fédéraux couvrent désormais les visites de télésanté médiées par avatar, améliorant le retour sur investissement pour les hôpitaux et les cliniques.
Quelle est la principale réglementation qui influence l'utilisation des données biométriques dans les avatars ?
La politique biométrique 2024 de la Commission Fédérale du Commerce exige un consentement explicite par opt-in et une minimisation stricte des données.
Quelle tendance technologique améliore le plus le réalisme des avatars ?
Les avancées dans les modèles d'IA générative qui fusionnent les grands cadres de langage et l'animation faciale en temps réel améliorent considérablement le réalisme et l'engagement des utilisateurs.